
産業用ガスケット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 13.22 十億米ドル |
| 市場規模 (2031) | 17.05 十億米ドル |
| Growth Rate (2026 - 2031) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ガスケット市場分析
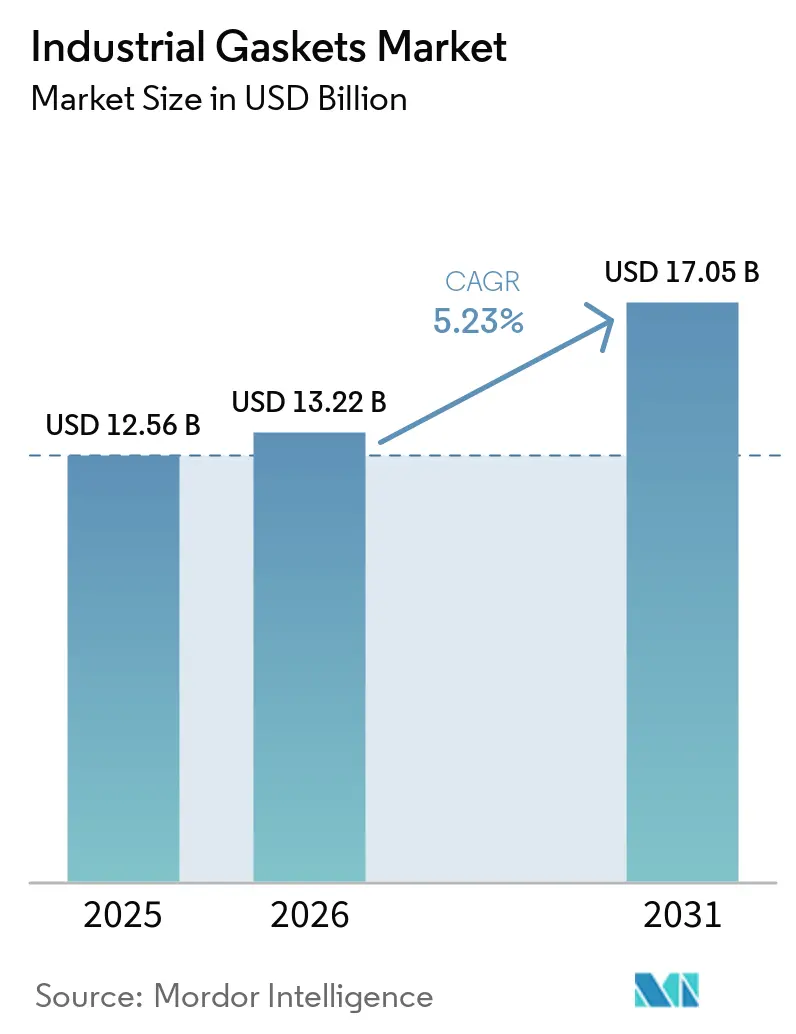
産業用ガスケット市場規模は2025年に125.6 ビリオン 米ドルと評価され、2026年の132.2 ビリオン 米ドルから2031年には170.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.23%です。需要は精製所および石油化学プロジェクトによってますます形成されており、初期設備設置が通常のメンテナンサイクルを超えた調達を生み出しています。排出規制もプラント事業者を、より厳格なリーク管理要件を満たせるシーリングシステムへと移行させています。サプライヤーは認定済み特殊材料、フィールドサービス、モニタリング機能を製品ポートフォリオに追加することで対応しています。化学処理、水素システム、液化天然ガス(LNG)インフラからの需要は、より高付加価値のアプリケーションへのシフトを支えています。材料の入手可能性と再調合要件は、生産者と最終ユーザーにとって引き続き重要な制約となっています。
主要レポートのポイント
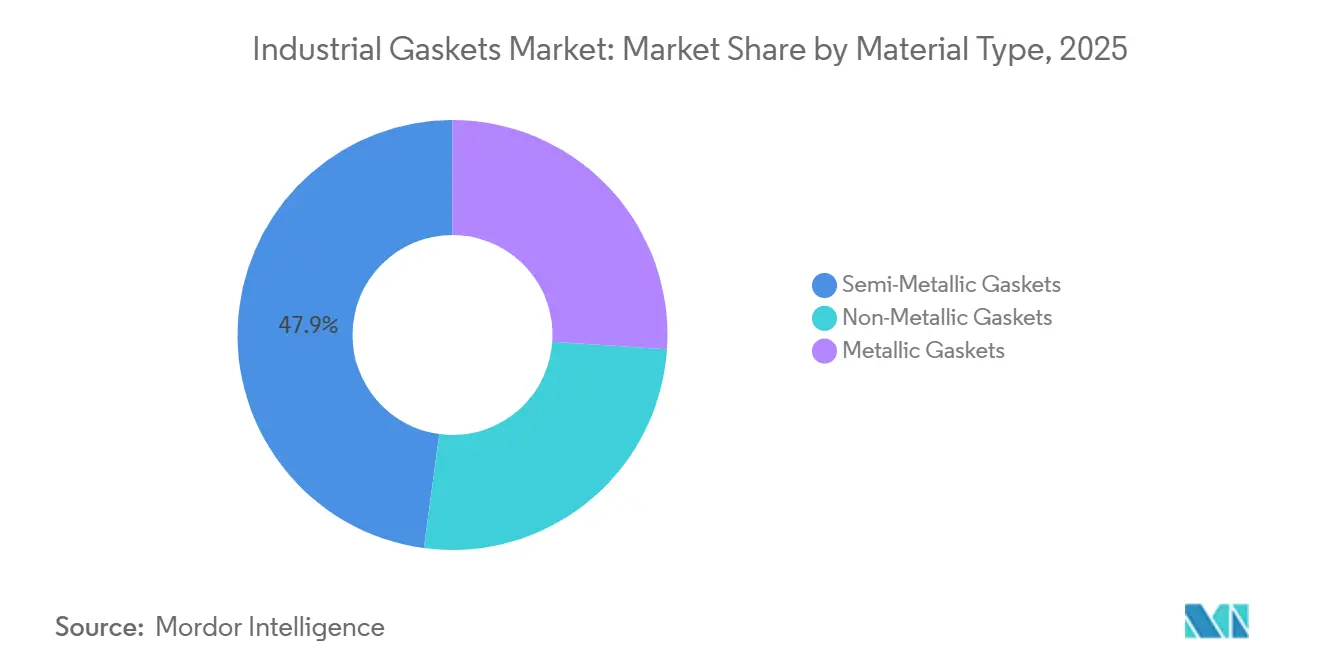
- 材料タイプ別では、セミメタリックガスケットが2025年の産業用ガスケット市場シェアの47.88%を占め、ノンメタリックガスケットは2031年にかけてCAGR 5.86%で成長すると予測されています。
- 製品タイプ別では、スパイラルワウンドガスケットが2025年の産業用ガスケット市場シェアの38.54%を占め、コルゲートガスケットは2031年にかけてCAGR 6.34%で成長すると予測されています。
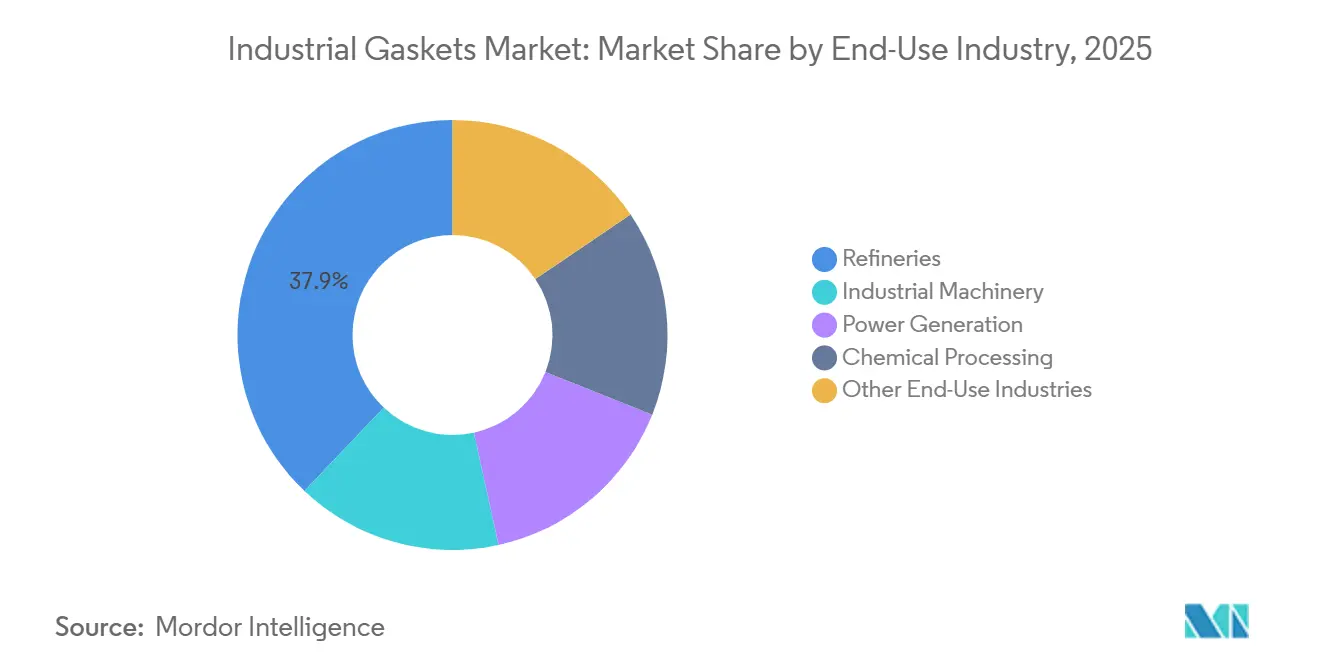
- 最終用途産業別では、精製所が2025年の産業用ガスケト市場シェアの37.91%を占め、化学処理は2031年にかけてCAGR 6.77%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の産業用ガスケット市場シェアの42.72%を占め、2031年にかけてCAGR 5.93%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用ガスケット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用精製所および石油化学能力の拡大 | +1.4% | アジア太平洋(インド、中国)、中東(サウジアラビア、 アラブ首長国連邦) | 中期(2~4年) |
| フュージティブエミッション規制と低リークシーリング 要件 | +1.1% | 北米、欧州、グローバル(石油・ガス事業) | 短期(2年以内) |
| 発電およびグリッドインフラの近代化 | +0.9% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 老朽化したプロセス設備からの交換需要 | +0.7% | 北米、欧州、アジア太平洋コアへの波及 | 長期(4年以上) |
| 水素、LNGおよび再生可能エネルギーシーリングアプリケーション | +0.5% | 欧州、北米、アジア太平洋コア、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用精製所および石油化学能力の拡大
産業用精製所および石油化学能力の拡大は、各プロジェクトが大量のシールされたフランジ接続を必要とするため、産業用ガスケット市場全体にわたって新たな需要を支えています。インドの精製業者は既存施設を拡張しており、パニパット、グジャラート、バラウニのプロジェクトは2026年12月までに完成が予定されています。この3つのプロジェクトは合計7,500 ビリオン インドルピー(約89 ビリオン 米ドル)の投資を表しており、精製所プロセスユニットにおける認定シーリングコンポーネントへの需要を生み出しています。Tasneeは2026年7月にアル・ジュバイルでのサウジエチレン・ポリエチレン会社(SEPC)のエチレン拡張プロジェクト(5 ビリオン 米ドル)を完了し、オレフィン能力を18%増加させ、拡張されたクラッキングトレイン全体にわたって設置段階の要件を生み出しました。これらの施設は一般的に高圧かつ腐食性環境で稼働するため、基本製品よりもセミメタリックおよびメタリックグレードが好まれます。新規建設需要は、歴史的に産業用ガスケット市場を支えてきたメンテナンス・修理基盤を補完するものでもあります。
フュージティブエミッション規制と低リークシーリング要件
フュージティブエミッション規制と低リークシーリング要件は、石油・ガス施設におけるシーリングアセンブリのより早期の交換を促しています。米国環境保護庁は、2025年7月に発行された暫定最終規則を通じて、石油・天然ガス排出規則の特定要件に関する実施期限を延長しました[1]米国環境保護庁、「2025年コンプライアンス期限延長のための暫定最終規則」、米国環境保護庁、epa.gov。モニタリング要件は、フランジ接続および関連プロセス設備における信頼性の高いパフォーマンスの重要性を高めています。ASME B16.20、米国石油協会6A、および米国環境保護庁の新規発生源性能基準OOOObおよびOOOOcは、多くの設備のパフォーマンスおよびモニタリグ環境を形成しています。Teaditは2024年にスパイラルワウンドガスケットを低排出サービス向けのシーリングオプションとして説明しました。事業者は文書化された低リーク製品を使用して、メンテナンス記録、規制審査、および内部排出管理プログラムを支援することができます。
発電およびグリッドインフラの近代化
発電およびグリッドインフラの近代化は、新規設備と既存の火力・原子力資産のメンテナンス作業の両方を通じて需要を生み出しています。国際再生可能エネルギー機関によると、世界の再生可能エネルギー発電容量は2025年に692 GWの追加を経て5,149 GWに達しました。バランシングシステム、排熱回収蒸気発生器、蒸気タービン、ボイラー給水ポンプ、および従来型プラントは、高温・高圧下で稼働するコンポーネントを必要とします。これらのサービスは600℃を超える場合があり、標準的な圧縮繊維材料の使用を制限します。原子力プロジェクトも長い認定サイクルを必要とするため、ガスケット仕様が承認されると耐久性のあるサプライヤー関係を生み出す可能性があります。したがって、産業用ガスケット市場は、新規容量自体が再生可能エネルギーであっても、より広範なエネルギーシステムへの投資から恩恵を受けます。
老朽化したプロセス設備からの交換需要
老朽化したプロセス設備からの交換需要は、建設活動が完了した後もガスケットサプライヤーに継続的な収益源を提供しています。多くの精製所、化学、および電力資産は1970年代から1990年代にかけて稼働を開始し、定期的な検査、再認定、およびメンテナンスサイクルに入っています。シーリングコンポーネントは、稼働条件とサービスの過酷さに応じて、通常5~10年ごとに交換されます。これらのメンテナンスイベント中に、事業者は古い圧縮繊維シートやゴム製品を膨張ポリテトラフルオロエチレン(ePTFE)や柔軟グラファイト代替品に交換することができます。このアップグレードにより、現在の圧力、安全性、および排出要件との適合性を向上させることができます。2000年から2010年にかけてアジア太平洋全域で建設された設備も主要な交換サイクルに入りつつあり、同地域のプロジェクト主導型需要に加っています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格と入手可能性のボラティリティ | -0.6% | グローバル、アジア太平洋および北米のサプライチェーンへの 深刻な影響 | 中期(2~4年) |
| PFAS、アスベストおよび材料代替コンプライアンスコスト | -0.4% | 欧州(EU REACH)、北米(EPA/OSHA)、グローバルOEM サプライチェーン | 短期(2年以内) |
| 電気自動車バッテリーエンクロージャーにおける接着剤の代替 | -0.2% | アジア太平洋(中国EV市場)、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格と入手可能性のボラティリティ
原材料価格と入手可能性のボラティリティは、産業用ガスケット市場における製造スケジュールと契約価格に圧力をかけています。膨張グラファイト、PTFE化合物、およびステンレス鋼ストリップは、いくつかの特殊製品カテゴリーにとって重要な投入材料です。リードタイムの長期化により、サプライヤーは顧客注文が履行される前に、より多くの在庫を保有し、運転資本をコミットする必要が生じる場合があります。エチレンプロピレンジエンモノマー(EPDM)およびフルオロエラストマー(FKM)の価格変動も、ソフトおよびノンメタリックガスケットの価格設定を複雑にする可能性があります。小規模サプライヤーはこれらの変動を吸収することが難しい場合があり、バイヤーが供給信頼性と認定済みグローバルソースにより大きな重みを置くことにつながる可能性があります。
PFAS、アスベストおよび材料代替コンプライアンスコスト
ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)、アスベストおよび材料代替コンプライアンスコストは、古い材料ポートフォリオを持つメーカーに製品開発および文書化の要求を生み出しています。米国労働安全衛生局(OSHA)の要件は、レガシーガスケット材料を含む作業を含め、アスベストへの職場暴露を引き続き規制しています[2]労働安全衛生局、「アスベスト」、労働安全衛生局、osha.gov。サプライヤーは、アススト含有在庫がサービス中に残っている場合、廃棄手順と材料情報を管理する必要があります。PFAS関連の製品選択も、プロセス事業者にとって重要なエンジニアリング上の考慮事項となっています。米国機械学会、欧州規格13555、または国際標準化機構のフレームワークを通じた代替材料の認定は、商業的使用前にテスト時間とコストを追加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:セミメタリックガスケットがリードし、ノンメタリックガスケットが前進
セミメタリックガスケットは2025年の産業用ガスケット市場シェアの47.88%を占め、精製所、石油化学、および発電接続での使用によって支えられています。スパイラルワウンド構成は金属ストリップとフィラー材料を組み合わせ、稼働圧力とフランジの動きに対応します。この設計は、米国機械学会B16.5クラス600以上に規定されたシステムを含む、要求の厳しいパイプラインおよび設備での使用を支えています。リングジョイントおよびダブルジャケットガスケットを含むメタリック製品は、坑口および高圧蒸気システムにおいて小規模ながら不可欠なアプリケーションに対応しています。米国石油協会および米国機械学会の要件は、これらのアプリケーションにおいて低コスト代替品の実用的な使用制限する場合があります。
ノンメタリックガスケットは2031年にかけてCAGR 5.86%で成長すると予測されています。膨張PTFEおよび柔軟グラファイトは、化学処理、水処理、水素サービス、および食品グレードアプリケーションにおいて耐薬品性と低クリープ緩和を提供します。柔軟グラファイトは、発表された研究において持続的な水素圧力下での安定したパフォーマンスを実証しています。サプライヤーは、材料選択要件の進化に伴い、プロセスアプリケーション向けのPFASフリー代替品にも取り組んでいます。KLINGERは関連するプロセス用途向けのPFASフリーオプションとしてTop-Chemを提示しています。これらの技術的およびコンプライアンスニーズは、基本的な材料コストのみに基づく競争ではなく、製品の差別化を促進しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:スパイラルワウンドガスケットが引き続き優位を保ち、コルゲートガスケットが加速
スパイラルワウンドガスケットは2025年の産業用ガスケット市場シェアの38.54%を占め、精製所、化学、および発電設備全体での幅広い適合性を反映しています。その構造は、稼働中に温度、圧力、およびフランジ荷重が変化する場合でも信頼性の高いサービスを支えています。米国機械学会B16.20への準拠は、多くのプロセス産業仕様における地位を支えています。事業者がより厳格なリーク管理要件のためにフランジ接続をアップグレードする際に頻繁に選択されます。圧縮繊維シート、PTFE、およびゴムで作られたソフトガスケットは、それほど要求の厳しくない稼働条件でのユーティリティおよび一般産業用途に引き続き対応しています。リングジョイントおよびジャケット設計は、技術仕様が特厳格な高完全性坑口および蒸気タービンサービスにおいて引き続き重要です。
コルゲートガスケットは2031年にかけてCAGR 6.34%で成長すると予測されています。その金属コアは熱サイクルによる動きから回復することができ、バッチプロセスで稼働する化学設備において有用です。頻繁なサイクリングはシールに負荷をかけ、計画外メンテナンスのリスクを高める可能性があります。状態監視プログラムは、リークがより早く特定されるため、プレミアムガスケットの耐久性をより価値あるものにする可能性があります。半導体製造、食品加工、および製薬設備向けのカスタマイズ製品は、特定の稼働および認定要件を持つアプリケーションでの需要を追加します。これらのアプリケーションは、標準的なプロセス産業製品を超えた機会を生産者に提供することができます。
最終用途産業別:精製所が最大の需要基盤を形成し、化学処理がより速く成長
精製所は2025年の産業用ガスケット市場シェアの37.91%を占めています。原油蒸留、水素化処理、および流動接触分解装置は、認定シーリングコンポーネントを必要とするフランジ接続の密なネットワークを含んでいます。インディアン・オイル・コーポレーション・リミテッドの施設における拡張活動は、少数の大規模プロジェクトがいかに重要な調達ニーズを生み出すことができるかを示しています。同社の精製所拡張プログラムは2026年12月までに完成が予定されており、7,500 ビリオン インドルピー(約89 ビリオン 米ドル)の投資を含んでいます。発電は排熱回収蒸気発生器、蒸気タービン、および原子力補助設備向けのガスケットを必要とします。産業機械は製造、鉱業、および水処理システム全体にわたって幅広い交換基盤を提供します。
化学処理は2031年にかけてCAGR 6.77%で成長すると予測されています。特殊化学品、ポリマー、農薬、および半導体プロセス化学品の能力追加は、耐腐食性および低透過性材料の重要性を高めています。バッチおよびセミ連続化学施設は、連続稼働する精製所ユニットよりも多くの熱サイクルを経験することが多いです。その稼働パターンはガスケットの耐用年数を短縮し、時間の経過とともに交換ニーズを高める可能性があります。食品・飲料、製薬、および水処理施設は、米国食品医薬品局、米国薬局方クラスVI、およびNSFインターナショナル(NSF)61の要件を持つアプリケーションを通じて需要を追加します。これらの要件は、より専門的な材料選択を支援し、コモディティ製品競争への直接的な露出を低減することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
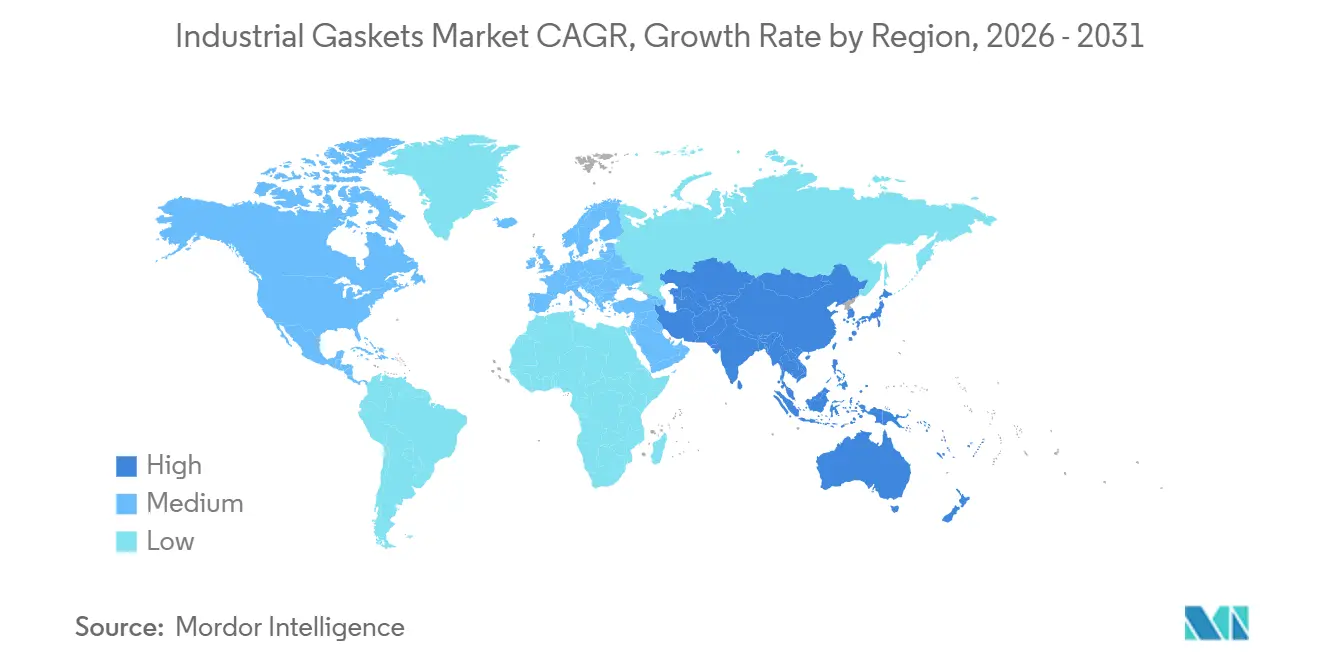
アジア太平洋は2025年の産業用ガスケット市場シェアの42.72%を占め、2031年にかけてCAGR 5.93%で成長すると予測されています。インドと中国は精製所、石油化学、および産業拡張を通じて需要を支えています。インドの精製能力は年間2億5,800万メートルトンから2030年までに3億~3億1,000万メートルトンの目標にけて移行しています。インディアン・オイル・コーポレーション・リミテッドの3精製所拡張プログラムは2026年12月までに完成が予定されており、ヒンドゥスタン・ペトロリアム・コーポレーション・リミテッドの年間900万メートルトンのバルメル・ラジャスタン施設は2026年7月に稼働を開始しました。これらのプロジェクトは、関連するパイプラインおよびプロセス設備基準に認定された製品への新たな要件を生み出しています。
中国の精製および石油化学プロジェクトは、統合サイトでのセミメタリックシーリング材料への需要を引き続き支えています。日本と韓国は自動車、半導体プロセス設備、および精密産業製造からの技術的需要を提供しています。韓国の蔚山および麗水石油化学クラスターも定期的なメンテナンス調達を支えています。北米は精製所メンテナンス、LNG投資、および原子力開発により引き続き重要な地域需要センターです。カナダはオイルサンドおよび原子力メンテナンス需要に貢献し、メキシコは石油化学コンプレックスメンテナンスからのニーズを追加しています。
欧州は産業生産と進化する材料要件によって形成されています。ドイツは機械製造と化学処理からの需要を支え、英国は精製所とLNG端末活動を支えています。北欧のアプリケーションは低温および北極条件向けの特殊製品を必要とします。南米はブラジルの精製所および海洋資産に関連した需要を持ち、コロンビアでは地域精製サイトでのFlexitallic Changeガスケット設置が記録されています。中東はサウジアラビアとアラブ首長国連邦における石油化学多様化からのプロジェクトレベルの需要を支えています。サウジアラビアにおけるTasneeの完成したエチレンプロジェクトはこの活動を示しています。南アフリカの産業および鉱業事業はアフリカで最も一貫した需要基盤を提供しています。

競合環境
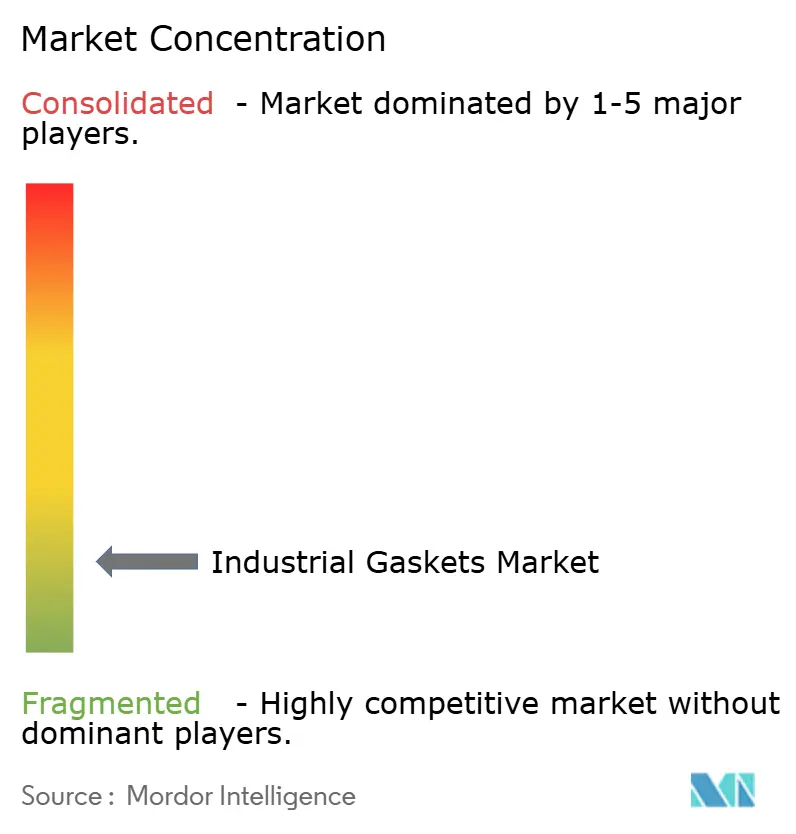
産業用ガスケット市場は高度に断片化されており、上位5社にはTrelleborg AB、Enpro Inc.、KLINGER Group、W. L. Gore & Associates, Inc.、およびFlexitallic Groupが含まれます。地域メーカーは標準的なノンメタリックおよびソフトガスケットカテゴリーでより積極的に競争しています。製品認定、アプリケーション知識、サービスリーチ、および材料能力は引き続き重要な競争要因です。大規模サプライヤーは一般的に、小規模企業よりもグローバルな顧客サイトとより長い認定プロセスをより容易に支援することができます。
Michelinは2026年4月にFlexitallic Groupの買収を完了し、そのシーリング事業をMichelinのポリマー複合材ソリューション事業領域に追加しました。この取引により、年間2億2,000万米ドルのシーリング収益と17の製造サイトがより大きなグループに加わりました。この動きは製造能力、デジタルサービス、およびアフターマーケット活動への投資を支援することができます。Flowserveは2026年2月にTrillium Flow TechnologiesのバルブズディビジョンをUSD 490 ミリオン 米ドルで買収する契約に署名しました。この買収により、バルブとシーリング製品がしばしば一緒に指定される原子および従来型電力アプリケーションにおけるFlowserveの地位が拡大します。Enpro Inc.は2025年の総売上高として11.4 ビリオン 米ドルを報告し、バイオファーマおよびライフサイエンスにおける能力を拡張する買収を挙げました。
サプライヤーはまた、顧客関係を強化できるサービスおよび材料戦略を追求しています。Flexitallic Groupは2026年2月にフィールドサービスおよびメンテナンス事業としてINTEGRA Technologies UKを立ち上げ、クラウドベースのジョイント管理プラットフォームであるFlexlogicsを導入しました。水素対応製品、PFASフリー材料グレード、およびデジタルリーク監視は、サプライヤーがオファーを差別化できる分野です。半導体、高純度化学品、およびエネルギーインフラにおける特殊アプリケーションも、カスタマイズ製品の機会を提供することができます。
産業用ガスケット業界リーダー
Trelleborg AB
Enpro Inc.
KLINGER Group
W. L. Gore & Associates, Inc.
Flexitallic Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:TIPCO Technologiesは、新しいガスケット切断設備を設置し、地域生産能力を追加することで、米国全体のガスケット製造能力を拡大しました。この投資はカスタムガスケット生産を強化し、産業顧客向けのエンジニアリングシーリングソリューションの地域的な入手可能性を向上させます。
- 2026年4月:Trelleborg ABはインドのベンガルールに新しい製造施設の起工式を行い、生産能力を30%増加させるグリーンフィールド投資を表しています。この施設はインドにおける高性能シーリングソリューションの現地製造を強化し、インドの製造およびプロセス産業全体にわたる産業用ガスケットおよびシールへの高まる需要を支援します。


世界の産業用ガスケット市場レポートの範囲
産業用ガスケットは、産業設備およびシステムの接合面間の漏れを防ぐために設計されたシーリングコンポーネントです。さまざまな温度、圧力、および稼働条件下で圧力の完全性を維持し、信頼性の高いシーリングを提供します。
産業用ガスケット市場は、材料タイプ、製品タイプ、最終用途産業、および地域別にセグメント化されています。材料タイプ別では、市場はセミメタリックガスケット、ノンメタリックガスケット、およびメタリックガスケットにセグメント化されています。製品タイプ別では、市場はスパイラルワウンドガスケット、ソフトガスケット、リングジョイントガスケット、ジャケットガスケット、コルゲートガスケット、およびその他の製品タイプにセグメント化されています。最終用途産業別では、市場は精製所、発電、化学処理、産業機械、およびその他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国における産業用ガスケットの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| セミメタリックガスケット |
| ノンメタリックガスケット |
| メタリックガスケット |
| スパイラルワウンドガスケット |
| ソフトガスケット |
| リングジョイントガスケット |
| ジャケットガスケット |
| コルゲートガスケット |
| その他の製品タイプ |
| 精製所 |
| 発電 |
| 化学処理 |
| 産業機械 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | セミメタリックガスケット | |
| ノンメタリックガスケット | ||
| メタリックガスケット | ||
| 製品タイプ別 | スパイラルワウンドガスケット | |
| ソフトガスケット | ||
| リングジョイントガスケット | ||
| ジャケットガスケット | ||
| コルゲートガスケット | ||
| その他の製品タイプ | ||
| 最終用途産業別 | 精製所 | |
| 発電 | ||
| 化学処理 | ||
| 産業機械 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
産業用ガスケット市場の規模はどのくらいですか?
産業用ガスケット市場は2026年に132.2 ビリオン 米ドルに達し、2031年までに170.5 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを保有した材料タイプはどれですか?
セミメタリックガスケットは2025年に47.88%のシェアを保有し、精製所、石油化学、および発電アプリケーションからの需要によって支えられています。
2031年にかけて最も速く成長すると予測される製品タイプはどれですか?
コルゲートガスケットは2031年にかけてCAGR 6.34%で成長すると予測されており、化学設備における熱サイクル下での優れたパフォーマンスによるものです。
2031年にかけて最も速く成長すると予測される最終用途産業はどれですか?
化学処理は2031年にかけてCAGR 6.77%で成長すると予測されており、能力追加と要求の厳しいサービス条件によって支えられています。
最終更新日:



