
Tamanho e Participação do Mercado de Juntas Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Juntas Industriais por Mordor Intelligence
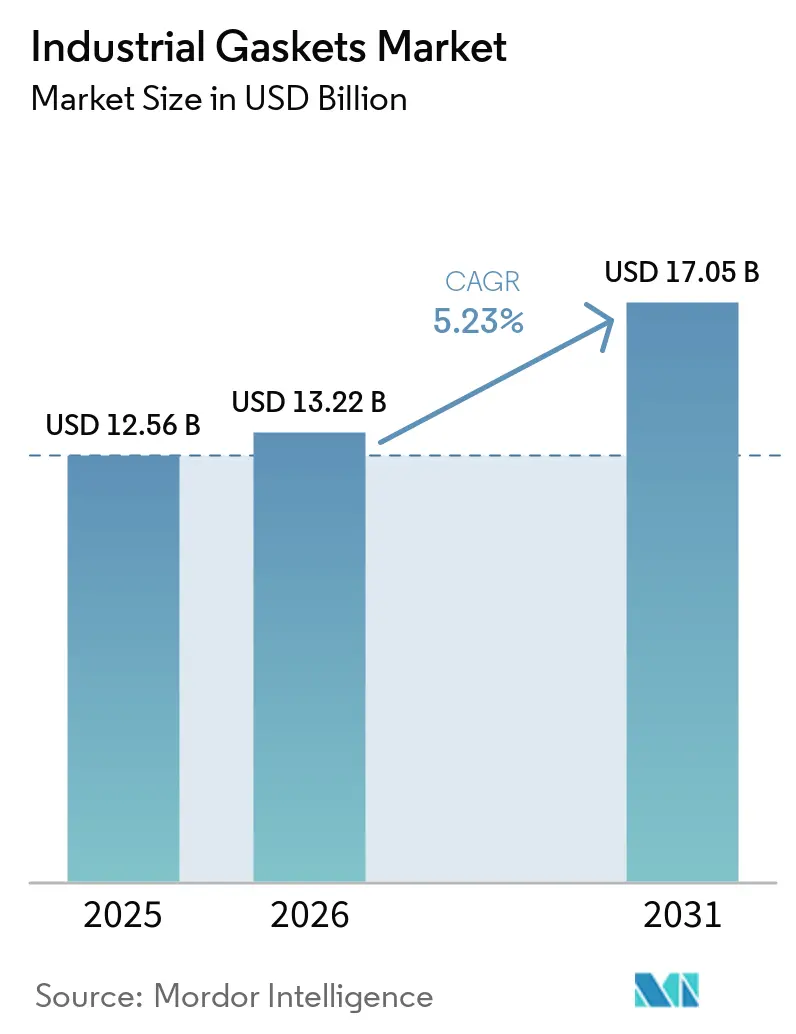
O tamanho do Mercado de Juntas Industriais foi avaliado em 12,56 bilhões de USD em 2025 e estima-se que cresça de 13,22 bilhões de USD em 2026 para atingir 17,05 bilhões de USD até 2031, a um CAGR de 5,23% durante o período de previsão (2026-2031). A demanda é cada vez mais moldada por projetos de refinarias e petroquímicos, onde a instalação inicial de equipamentos cria aquisições além do ciclo de manutenção de rotina. As regras de controle de emissões também estão levando os operadores de plantas a adotar sistemas de vedação capazes de atender a requisitos mais rigorosos de gestão de vazamentos. Os fornecedores estão respondendo ao adicionar materiais especiais certificados, serviços de campo e capacidades de monitoramento aos seus portfólios de produtos. A demanda proveniente do processamento químico, sistemas de hidrogênio e infraestrutura de Gás Natural Liquefeito (GNL) apoia uma mudança em direção a aplicações de maior valor agregado. A disponibilidade de matérias-primas e os requisitos de reformulação continuam sendo restrições importantes para produtores e usuários finais.
Principais Conclusões do Relatório
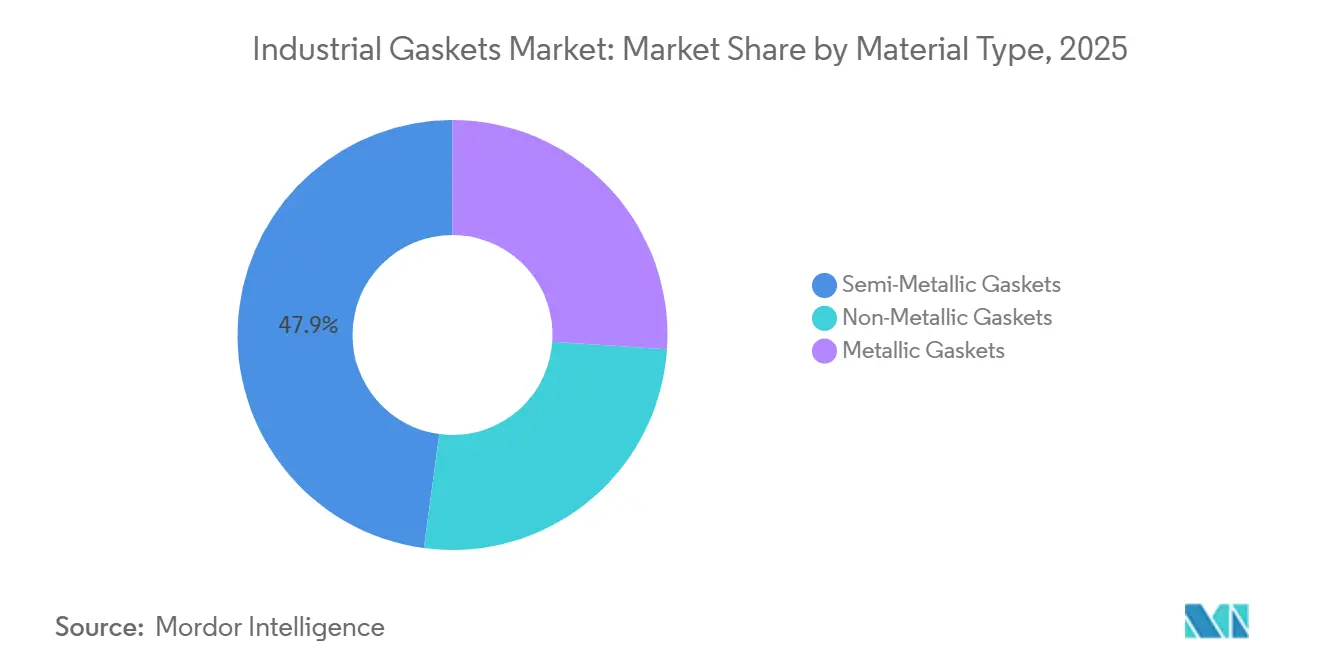
- Por tipo de material, as juntas semimetálicas detinham 47,88% da participação do mercado de juntas industriais em 2025, enquanto as juntas não metálicas devem avançar a um CAGR de 5,86% até 2031.
- Por tipo de produto, as juntas de enrolamento espiral detinham 38,54% da participação do mercado de juntas industriais em 2025, enquanto as juntas corrugadas devem avançar a um CAGR de 6,34% até 2031.
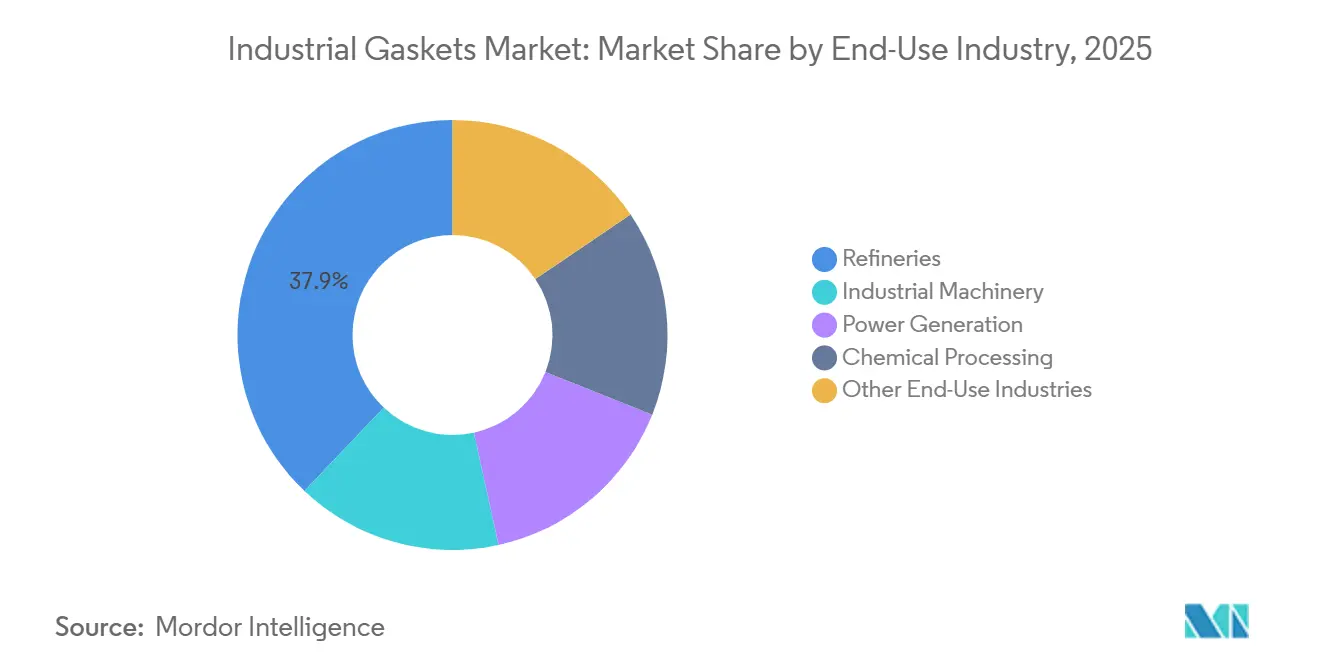
- Por indústria de uso final, as refinarias detinham 37,91% da participação do mercado de juntas industriais em 2025, enquanto o processamento químico deve avançar a um CAGR de 6,77% até 2031.
- Por geografia, a Ásia-Pacífico detinha 42,72% da participação do mercado de juntas industriais em 2025 e deve avançar a um CAGR de 5,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Juntas Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade Industrial de Refinarias e Petroquímicos | +1.4% | Ásia-Pacífico (Índia, China), Oriente Médio (Arábia Saudita, Emirados Árabes Unidos) | Médio prazo (2–4 anos) |
| Conformidade com Emissões Fugitivas e Requisitos de Vedação de Baixo Vazamento | +1.1% | América do Norte, Europa, Global (operações de petróleo e gás) | Curto prazo (≤ 2 anos) |
| Modernização da Geração de Energia e da Infraestrutura de Rede | +0.9% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2–4 anos) |
| Demanda de Substituição por Equipamentos de Processo Envelhecidos | +0.7% | América do Norte, Europa, com extensão ao núcleo da APAC | Longo prazo (≥ 4 anos) |
| Aplicações de Vedação para Hidrogênio, GNL e Energias Renováveis | +0.5% | Europa, América do Norte, núcleo da APAC, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade Industrial de Refinarias e Petroquímicos
A expansão da capacidade industrial de refinarias e petroquímicos está apoiando nova demanda no mercado de juntas industriais, pois cada projeto requer um grande número de conexões flangeadas vedadas. As refinadoras indianas estão expandindo instalações existentes, incluindo projetos em Panipat, Gujarat e Barauni com conclusão prevista para dezembro de 2026. Os três projetos representam um investimento combinado de INR 750 bilhões (aproximadamente 8,9 bilhões de USD) e geraram demanda por componentes de vedação certificados em unidades de processo de refinaria. A Tasnee concluiu sua expansão de etileno da Saudi Ethylene and Polyethylene Company (SEPC), no valor de 500 milhões de USD, em Al Jubail em julho de 2026, o que aumentou a capacidade de olefinas em 18% e criou requisitos na fase de instalação em toda a unidade de craqueamento expandida. Essas instalações geralmente operam em alta pressão e em ambientes corrosivos, o que favorece os graus semimetálicos e metálicos em detrimento dos produtos básicos. A demanda por novas construções também complementa a base de manutenção e reparo que historicamente tem sustentado o mercado de juntas industriais.
Conformidade com Emissões Fugitivas e Requisitos de Vedação de Baixo Vazamento
A conformidade com emissões fugitivas e os requisitos de vedação de baixo vazamento estão incentivando a substituição antecipada de conjuntos de vedação em instalações de petróleo e gás. A Agência de Proteção Ambiental dos Estados Unidos prorrogou os prazos de implementação para requisitos selecionados sob sua regra de emissões de petróleo e gás natural por meio de uma regra final provisória emitida em julho de 2025[1]Agência de Proteção Ambiental dos Estados Unidos, "Regra Final Provisória de 2025 para Prorrogação de Prazos de Conformidade," Agência de Proteção Ambiental dos Estados Unidos, epa.gov. Os requisitos de monitoramento aumentam a importância do desempenho confiável em conexões flangeadas e equipamentos de processo relacionados. A ASME B16.20, a API 6A e as Normas de Desempenho para Novas Fontes OOOOb e OOOOc da Agência de Proteção Ambiental dos Estados Unidos moldam o ambiente de desempenho e monitoramento para muitas instalações. A Teadit descreveu as juntas de enrolamento espiral como uma opção de vedação para serviço de baixa emissão em 2024. Os operadores podem usar produtos documentados de baixo vazamento para apoiar registros de manutenção, revisões regulatórias e programas internos de gestão de emissões.
Modernização da Geração de Energia e da Infraestrutura de Rede
A modernização da geração de energia e da infraestrutura de rede cria demanda tanto por novos equipamentos quanto por trabalhos de manutenção em ativos térmicos e nucleares existentes. A capacidade global de energia renovável atingiu 5.149 GW em 2025 após uma adição de 692 GW durante o ano, de acordo com a Agência Internacional de Energias Renováveis. Sistemas de balanceamento, geradores de vapor de recuperação de calor, turbinas a vapor, bombas de alimentação de caldeiras e usinas convencionais requerem componentes que operem sob alta temperatura e pressão. Esses serviços podem exceder 600 °C, o que limita o uso de materiais padrão de fibra comprimida. Os projetos nucleares também requerem longos ciclos de qualificação, o que pode criar relacionamentos duradouros com fornecedores uma vez que uma especificação de junta é aceita. O mercado de juntas industriais, portanto, se beneficia de investimentos mais amplos no sistema de energia, mesmo onde a nova capacidade em si é renovável.
Demanda de Substituição por Equipamentos de Processo Envelhecidos
A demanda de substituição por equipamentos de processo envelhecidos fornece uma fonte contínua de receita para os fornecedores de juntas após a conclusão das atividades de construção. Muitos ativos de refinaria, químicos e de energia foram comissionados entre as décadas de 1970 e 1990 e entraram em ciclos recorrentes de inspeção, recertificação e manutenção. Os componentes de vedação são comumente substituídos a cada 5 a 10 anos, dependendo das condições operacionais e da severidade do serviço. Durante esses eventos de manutenção, os operadores podem substituir folhas de fibra comprimida mais antigas ou produtos de borracha por alternativas de politetrafluoretileno expandido (ePTFE) e grafite flexível. Essa atualização pode melhorar a compatibilidade com os requisitos atuais de pressão, segurança e emissões. A capacidade construída na Ásia-Pacífico entre 2000 e 2010 também está entrando em grandes ciclos de substituição, aumentando a demanda impulsionada por projetos na região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços e Disponibilidade de Matérias-Primas | -0.6% | Global, com impacto agudo nas cadeias de suprimentos da APAC e da América do Norte | Médio prazo (2–4 anos) |
| Custos de Conformidade com PFAS, Amianto e Substituição de Materiais | -0.4% | Europa (REACH da UE), América do Norte (EPA/OSHA), cadeias de suprimentos globais de OEM | Curto prazo (≤ 2 anos) |
| Deslocamento por Adesivos em Compartimentos de Baterias de Veículos Elétricos | -0.2% | Ásia-Pacífico (mercado de veículos elétricos da China), Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços e Disponibilidade de Matérias-Primas
A volatilidade de preços e a disponibilidade de matérias-primas pressionam os cronogramas de fabricação e os preços contratuais no mercado de juntas industriais. Grafite expandido, compostos de PTFE e tiras de aço inoxidável são insumos importantes para várias categorias de produtos especiais. Prazos de entrega mais longos podem exigir que os fornecedores mantenham mais estoque e comprometam capital de giro antes que os pedidos dos clientes sejam atendidos. A variação de preços do monômero de etileno propileno dieno (EPDM) e do fluoroelastômero (FKM) também pode complicar a precificação de juntas macias e não metálicas. Fornecedores menores podem ter mais dificuldade em absorver essas oscilações, o que pode levar os compradores a dar maior peso à confiabilidade do fornecimento e a fontes globais qualificadas.
Custos de Conformidade com PFAS, Amianto e Substituição de Materiais
As Substâncias Per e Polifluoroalquílicas (PFAS), o amianto e os custos de conformidade com a substituição de materiais criam demandas de desenvolvimento de produtos e documentação para fabricantes com portfólios de materiais mais antigos. Os requisitos da Administração de Segurança e Saúde Ocupacional (OSHA) dos Estados Unidos continuam a reger a exposição ocupacional ao amianto, incluindo trabalhos que envolvem materiais de juntas legados[2]Administração de Segurança e Saúde Ocupacional, "Amianto," Administração de Segurança e Saúde Ocupacional, osha.gov. Os fornecedores devem gerenciar procedimentos de descarte e informações sobre materiais onde o estoque contendo amianto ainda está em serviço. A seleção de produtos relacionados a PFAS também se tornou uma consideração de engenharia importante para os operadores de processos. A qualificação de materiais substitutos por meio das estruturas da Sociedade Americana de Engenheiros Mecânicos, da Norma Europeia 13555 ou da Organização Internacional de Normalização pode adicionar tempo e custo de teste antes do uso comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Juntas Semimetálicas Lideram Enquanto Juntas Não Metálicas Avançam
As juntas semimetálicas detinham 47,88% da participação do mercado de juntas industriais em 2025, sustentadas por seu uso em conexões de refinaria, petroquímica e geração de energia. As configurações de enrolamento espiral combinam uma tira metálica e material de enchimento para responder à pressão operacional e ao movimento da flange. Esse design apoia seu uso em tubulações e equipamentos exigentes, incluindo sistemas especificados para a Sociedade Americana de Engenheiros Mecânicos B16.5 Classe 600 e superiores. Os produtos metálicos, incluindo juntas de junta de anel e de dupla camisa, atendem a aplicações menores, mas essenciais, em cabeças de poço e sistemas de vapor de alta pressão. Os requisitos do Instituto Americano de Petróleo e da Sociedade Americana de Engenheiros Mecânicos podem restringir o uso prático de alternativas de menor custo nessas aplicações.
As juntas não metálicas devem avançar a um CAGR de 5,86% até 2031. O PTFE expandido e o grafite flexível proporcionam resistência química e baixo relaxamento por fluência no processamento químico, tratamento de água, serviço de hidrogênio e aplicações de grau alimentício. O grafite flexível demonstrou desempenho estável sob pressão sustentada de hidrogênio em pesquisas publicadas. Os fornecedores também estão trabalhando em alternativas sem PFAS para aplicações de processo à medida que os requisitos de seleção de materiais evoluem. A KLINGER apresentou o Top-Chem como uma opção sem PFAS para usos de processo relevantes. Essas necessidades técnicas e de conformidade incentivam a diferenciação de produtos em vez da concorrência baseada apenas no custo básico do material.


Por Tipo de Produto: Juntas de Enrolamento Espiral Permanecem Dominantes Enquanto Juntas Corrugadas Aceleram
As juntas de enrolamento espiral detinham 38,54% da participação do mercado de juntas industriais em 2025, refletindo sua ampla adequação a equipamentos de refinaria, químicos e de geração de energia. Sua construção suporta serviço confiável onde temperaturas, pressões e cargas de flange variam durante as operações. A conformidade com a ASME B16.20 sustenta sua posição em muitas especificações da indústria de processos. Elas são frequentemente selecionadas quando os operadores atualizam conexões flangeadas para requisitos mais rigorosos de gestão de vazamentos. As juntas macias feitas de folha de fibra comprimida, PTFE e borracha continuam a atender a usos utilitários e industriais gerais com condições operacionais menos exigentes. Os designs de junta de anel e de camisa permanecem importantes em serviços de cabeça de poço e turbina a vapor de alta integridade, onde as especificações técnicas são especialmente rigorosas.
As juntas corrugadas devem avançar a um CAGR de 6,34% até 2031. Seu núcleo metálico pode se recuperar do movimento causado pelo ciclo térmico, o que é útil em equipamentos químicos que operam em processos em batelada. O ciclo frequente pode estressar as vedações e aumentar o risco de manutenção não planejada. Os programas de monitoramento de condições podem tornar a durabilidade de uma junta premium mais valiosa porque os vazamentos são identificados mais cedo. Produtos personalizados para fabricação de semicondutores, processamento de alimentos e equipamentos farmacêuticos adicionam demanda em aplicações com requisitos operacionais e de certificação específicos. Essas aplicações podem oferecer aos produtores oportunidades além dos produtos padrão da indústria de processos.
Por Indústria de Uso Final: Refinarias Formam a Maior Base de Demanda Enquanto o Processamento Químico Cresce Mais Rapidamente
As refinarias detinham 37,91% da participação do mercado de juntas industriais em 2025. As unidades de destilação de petróleo bruto, hidrotratamento e craqueamento catalítico fluido contêm densas redes de conexões flangeadas que requerem componentes de vedação certificados. A atividade de expansão nas instalações da Indian Oil Corporation Limited ilustra como um pequeno número de grandes projetos pode criar necessidades significativas de aquisição. O programa de expansão de refinaria da empresa está programado para conclusão em dezembro de 2026 e envolve INR 750 bilhões (aproximadamente 8,9 bilhões de USD) de investimento. A geração de energia requer juntas para geradores de vapor de recuperação de calor, turbinas a vapor e equipamentos auxiliares nucleares. A maquinaria industrial fornece uma ampla base de substituição em sistemas de manufatura, mineração e tratamento de água.
O processamento químico deve avançar a um CAGR de 6,77% até 2031. As adições de capacidade para produtos químicos especiais, polímeros, agroquímicos e produtos químicos para processos de semicondutores estão aumentando a importância de materiais resistentes à corrosão e de baixa permeação. As instalações químicas em batelada e semicontínuas frequentemente experimentam mais ciclos térmicos do que as unidades de refinaria operadas continuamente. Esse padrão operacional pode encurtar a vida útil das juntas e aumentar as necessidades de substituição ao longo do tempo. As instalações de alimentos e bebidas, farmacêuticas e de tratamento de água adicionam demanda por meio de aplicações com requisitos da Administração de Alimentos e Medicamentos, Classe VI da Farmacopeia dos Estados Unidos e NSF International (NSF) 61. Esses requisitos podem apoiar uma seleção de materiais mais especializada e reduzir a exposição direta à concorrência de produtos de commodities.
Análise Geográfica
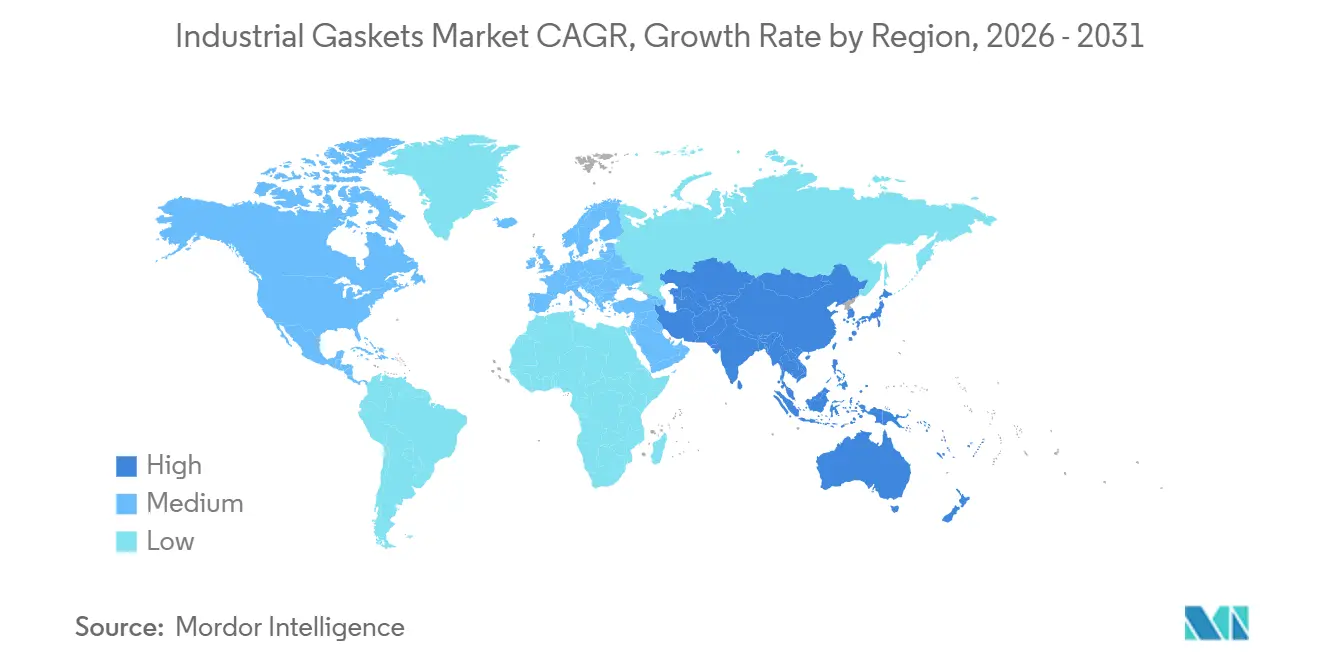
A Ásia-Pacífico detinha 42,72% da participação do mercado de juntas industriais em 2025 e deve avançar a um CAGR de 5,93% até 2031. A Índia e a China sustentam a demanda por meio da expansão de refinarias, petroquímicos e indústrias. A capacidade de refino da Índia está avançando de 258 milhões de toneladas métricas por ano em direção a uma meta de 300 a 310 milhões de toneladas métricas por ano até 2030. O programa de expansão de três refinarias da Indian Oil Corporation Limited está programado para conclusão em dezembro de 2026, enquanto a instalação de 9 milhões de toneladas métricas por ano da Hindustan Petroleum Corporation Limited em Barmer, Rajastão, foi comissionada em julho de 2026. Esses projetos criam novos requisitos para produtos certificados de acordo com os padrões relevantes de tubulações e equipamentos de processo.
Os projetos de refino e petroquímica da China continuam a apoiar a demanda por materiais de vedação semimetálicos em instalações integradas. O Japão e a Coreia do Sul contribuem com demanda técnica proveniente de equipamentos automotivos, de processo de semicondutores e de manufatura industrial de precisão. Os clusters petroquímicos de Ulsan e Yeosu da Coreia do Sul também apoiam a aquisição de manutenção de rotina. A América do Norte permanece um importante centro de demanda regional devido à manutenção de refinarias, investimentos em GNL e desenvolvimento nuclear. O Canadá contribui com a demanda de manutenção de areias betuminosas e nuclear, enquanto o México adiciona necessidades provenientes da manutenção de complexos petroquímicos.
A Europa é moldada pela produção industrial e pelos requisitos de materiais em evolução. A Alemanha sustenta a demanda proveniente da fabricação de máquinas e do processamento químico, enquanto o Reino Unido apoia a atividade de refinaria e terminal de GNL. As aplicações nórdicas requerem produtos especializados para condições de baixa temperatura e árticas. A América do Sul tem demanda ligada a ativos de refinaria e offshore brasileiros, enquanto a Colômbia registrou uma instalação de junta Flexitallic Change em um local de refino regional. O Oriente Médio apoia a demanda em nível de projeto proveniente da diversificação petroquímica na Arábia Saudita e nos Emirados Árabes Unidos. O projeto de etileno concluído pela Tasnee na Arábia Saudita ilustra essa atividade. As operações industriais e de mineração da África do Sul fornecem a base de demanda mais consistente na África.

Cenário Competitivo
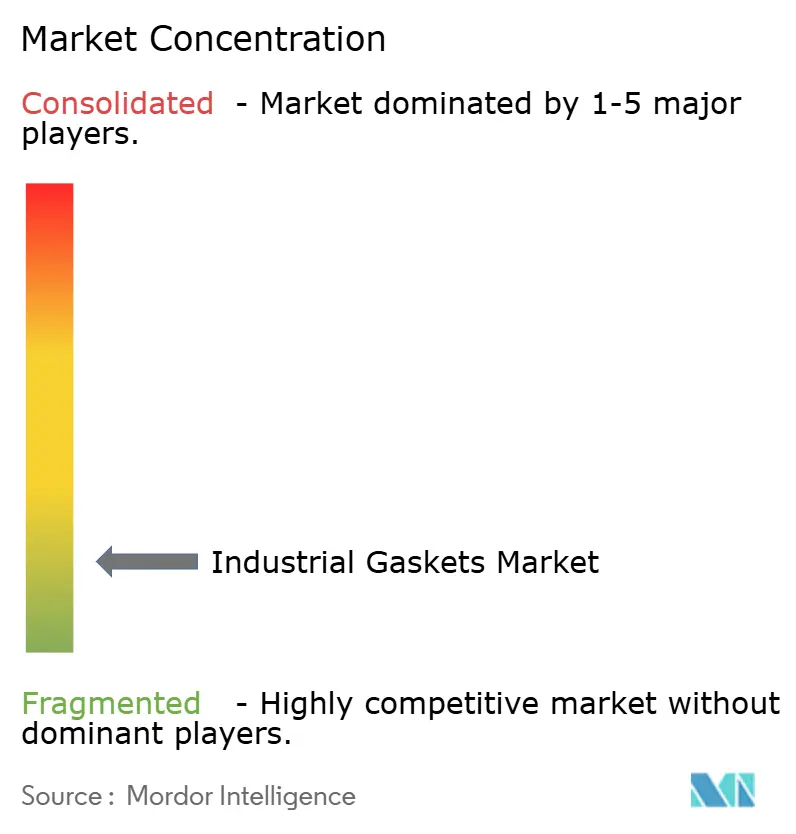
O mercado de juntas industriais é altamente fragmentado, com os cinco principais participantes incluindo Trelleborg AB, Enpro Inc., KLINGER Group, W. L. Gore & Associates, Inc. e Flexitallic Group. Os fabricantes regionais competem de forma mais ativa nas categorias de juntas não metálicas e macias padrão. A certificação de produtos, o conhecimento de aplicações, o alcance de serviços e a capacidade de materiais continuam sendo fatores competitivos importantes. Os grandes fornecedores geralmente conseguem atender a sites de clientes globais e a processos de qualificação mais longos com mais facilidade do que as empresas menores.
A Michelin concluiu sua aquisição do Flexitallic Group em abril de 2026, adicionando suas operações de vedação à área de negócios de Soluções em Compósitos Poliméricos da Michelin. A transação trouxe 220 milhões de USD em receita anual de vedação e 17 unidades de fabricação para o grupo maior. Essa movimentação pode apoiar investimentos em capacidade de fabricação, serviços digitais e atividade de pós-venda. A Flowserve assinou um acordo em fevereiro de 2026 para adquirir a Divisão de Válvulas da Trillium Flow Technologies por 490 milhões de USD. A aquisição expande a posição da Flowserve em aplicações de energia nuclear e convencional, onde válvulas e produtos de vedação são frequentemente especificados em conjunto. A Enpro Inc. reportou 1,14 bilhão de USD em vendas totais para 2025 e citou aquisições que ampliam suas capacidades em biofarmacêutica e ciências da vida.
Os fornecedores também estão buscando estratégias de serviços e materiais que possam fortalecer os relacionamentos com os clientes. O Flexitallic Group lançou a INTEGRA Technologies UK em fevereiro de 2026 como uma operação de serviço de campo e manutenção e introduziu sua plataforma de gestão de juntas baseada em nuvem Flexlogics. Produtos prontos para hidrogênio, graus de materiais sem PFAS e monitoramento digital de vazamentos são áreas onde os fornecedores podem diferenciar suas ofertas. Aplicações especiais em semicondutores, produtos químicos de alta pureza e infraestrutura de energia também podem oferecer oportunidades para produtos personalizados.
Líderes do Setor de Juntas Industriais
-
Trelleborg AB
-
Enpro Inc.
-
KLINGER Group
-
W. L. Gore & Associates, Inc.
-
Flexitallic Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A TIPCO Technologies expandiu sua capacidade de fabricação de juntas nos Estados Unidos ao instalar novos equipamentos de corte de juntas e adicionar capacidades de produção regionais. O investimento fortalece a produção de juntas personalizadas e melhora a disponibilidade local de soluções de vedação projetadas para clientes industriais.
- Abril de 2026: A Trelleborg AB iniciou as obras de uma nova instalação de fabricação em Bengaluru, Índia, representando um investimento greenfield que aumentará a capacidade de produção em 30%. A instalação fortalecerá a fabricação local de soluções de vedação de alto desempenho e apoiará a crescente demanda por juntas e vedações industriais nas indústrias de manufatura e processo da Índia.


Escopo do Relatório Global do Mercado de Juntas Industriais
As juntas industriais são componentes de vedação projetados para evitar vazamentos entre superfícies de acoplamento em equipamentos e sistemas industriais. Elas mantêm a integridade de pressão e fornecem vedação confiável sob temperaturas, pressões e condições operacionais variadas.
O Mercado de Juntas Industriais é segmentado por tipo de material, tipo de produto, indústria de uso final e geografia. Por tipo de material, o mercado é segmentado em juntas semimetálicas, juntas não metálicas e juntas metálicas. Por tipo de produto, o mercado é segmentado em juntas de enrolamento espiral, juntas macias, juntas de junta de anel, juntas de camisa, juntas corrugadas e outros tipos de produtos. Por indústria de uso final, o mercado é segmentado em refinarias, geração de energia, processamento químico, maquinaria industrial e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para juntas industriais em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Juntas Semimetálicas |
| Juntas Não Metálicas |
| Juntas Metálicas |
| Juntas de Enrolamento Espiral |
| Juntas Macias |
| Juntas de Junta de Anel |
| Juntas de Camisa |
| Juntas Corrugadas |
| Outros Tipos de Produtos |
| Refinarias |
| Geração de Energia |
| Processamento Químico |
| Maquinaria Industrial |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Juntas Semimetálicas | |
| Juntas Não Metálicas | ||
| Juntas Metálicas | ||
| Por Tipo de Produto | Juntas de Enrolamento Espiral | |
| Juntas Macias | ||
| Juntas de Junta de Anel | ||
| Juntas de Camisa | ||
| Juntas Corrugadas | ||
| Outros Tipos de Produtos | ||
| Por Indústria de Uso Final | Refinarias | |
| Geração de Energia | ||
| Processamento Químico | ||
| Maquinaria Industrial | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de juntas industriais?
O mercado de juntas industriais está em 13,22 bilhões de USD em 2026 e deve atingir 17,05 bilhões de USD até 2031.
Qual tipo de material detinha a maior participação em 2025?
As juntas semimetálicas detinham uma participação de 47,88% em 2025, sustentadas pela demanda de aplicações de refinaria, petroquímica e geração de energia.
Qual tipo de produto deve crescer mais rapidamente até 2031?
As juntas corrugadas devem avançar a um CAGR de 6,34% até 2031, pois apresentam bom desempenho sob ciclos térmicos em equipamentos químicos.
Qual indústria de uso final deve crescer mais rapidamente até 2031?
O processamento químico deve avançar a um CAGR de 6,77% até 2031, sustentado por adições de capacidade e condições de serviço exigentes.
Página atualizada pela última vez em:



