
Marktgröße und Marktanteil für Indoor-Ortungslösungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.43 Milliarden US-Dollar |
| Marktgröße (2031) | 53.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Indoor-Ortungslösungen von Mordor Intelligence
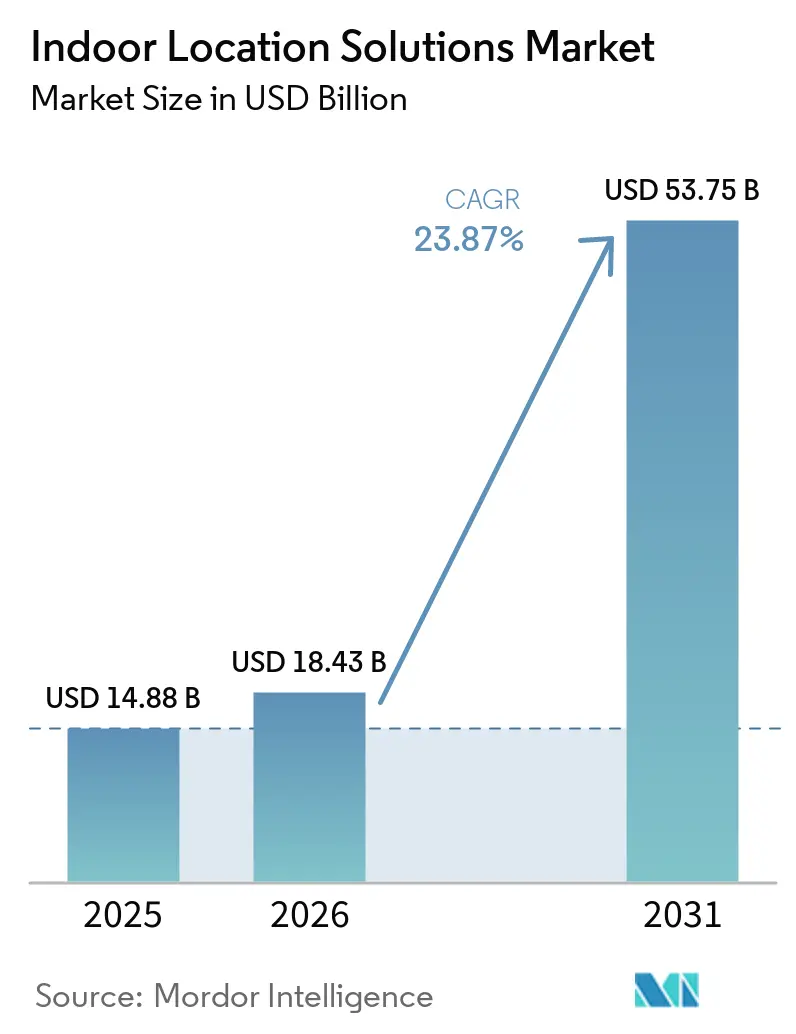
Die Marktgröße für Indoor-Ortungslösungen wird voraussichtlich von 14,88 Milliarden USD im Jahr 2025 auf 18,43 Milliarden USD im Jahr 2026 steigen und bis 2031 53,75 Milliarden USD erreichen, mit einer CAGR von 23,87 % über den Zeitraum 2026–2031. Die Akzeptanz beschleunigt sich, da Unternehmen Drahtlostechnologien der nächsten Generation mit analyseintensiver Software kombinieren, um Lagerhäuser, Krankenhäuser, Campusgelände und Verkehrsknotenpunkte zu digitalisieren. Die weitverbreitete Einführung von 5G-Advanced und Wi-Fi 7, behördlich vorgeschriebene Echtzeit-Ortungssystem-Mandate (RTLS) im Gesundheitswesen sowie die Vertrautheit der Verbraucher mit smartphone-zentrierter Positionierung konvergieren und gestalten die Innenraumnavigation, das Asset-Tracking und das Proximity-Marketing neu. Bluetooth Low Energy (BLE) bildet die Grundlage der heutigen installierten Basis, während Ultra-Breitband (UWB) die Verbrauchernachfrage nach Zentimeter-genauer Präzision in Unternehmensausgaben umwandelt. Gebündelte Software-Hardware-Angebote dominieren mittlerweile klar bei neuen Verträgen, während verwaltete und professionelle Dienstleistungen im Einklang mit dem Kundenbedarf an HF-Planung und laufender Optimierung wachsen. Obwohl Nordamerika derzeit bei der Einführung führend ist, erweitern die Programmen für intelligente Fabriken im asiatisch-pazifischen Raum und Megaprojekte im Nahen Osten das gesamte adressierbare Marktpotenzial in allen Segmenten des Marktes für Indoor-Ortungslösungen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel auf Software im Jahr 2025 ein Anteil von 63 % der Marktgröße für Indoor-Ortungslösungen; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 24,81 % wachsen.
- Nach Technologie entfiel auf Bluetooth Low Energy im Jahr 2025 ein Anteil von 22 % am Markt für Indoor-Ortungslösungen, während Ultra-Breitband bis 2031 voraussichtlich mit einer CAGR von 25,87 % wachsen wird.
- Nach Bereitstellungsmodus entfiel auf lokale Installationen im Jahr 2025 ein Anteil von 71 % der Marktgröße für Indoor-Ortungslösungen; cloudbasierte Bereitstellungen werden voraussichtlich bis 2031 mit einer jährlichen Rate von 24,69 % wachsen.
- Nach Anwendung entfiel auf Navigation und Karten im Jahr 2025 ein Anteil von 31 % am Markt für Indoor-Ortungslösungen, während Asset-Tracking und -Management über den Prognosezeitraum voraussichtlich mit einer CAGR von 25,79 % wachsen werden.
- Nach Unternehmensgröße entfiel auf Großunternehmen im Jahr 2025 ein Anteil von 42,7 % am Markt für Indoor-Ortungslösungen, während kleine und mittlere Unternehmen voraussichtlich das schnellste Wachstum mit einer CAGR von 24,64 % bis 2031 verzeichnen werden.
- Nach Endnutzerbranche entfiel auf Einzel- und E-Commerce im Jahr 2025 ein Anteil von 28 % der Marktgröße für Indoor-Ortungslösungen; das Gesundheitswesen wird voraussichtlich das schnellste Wachstum mit einer CAGR von 26,17 % bis 2031 verzeichnen.
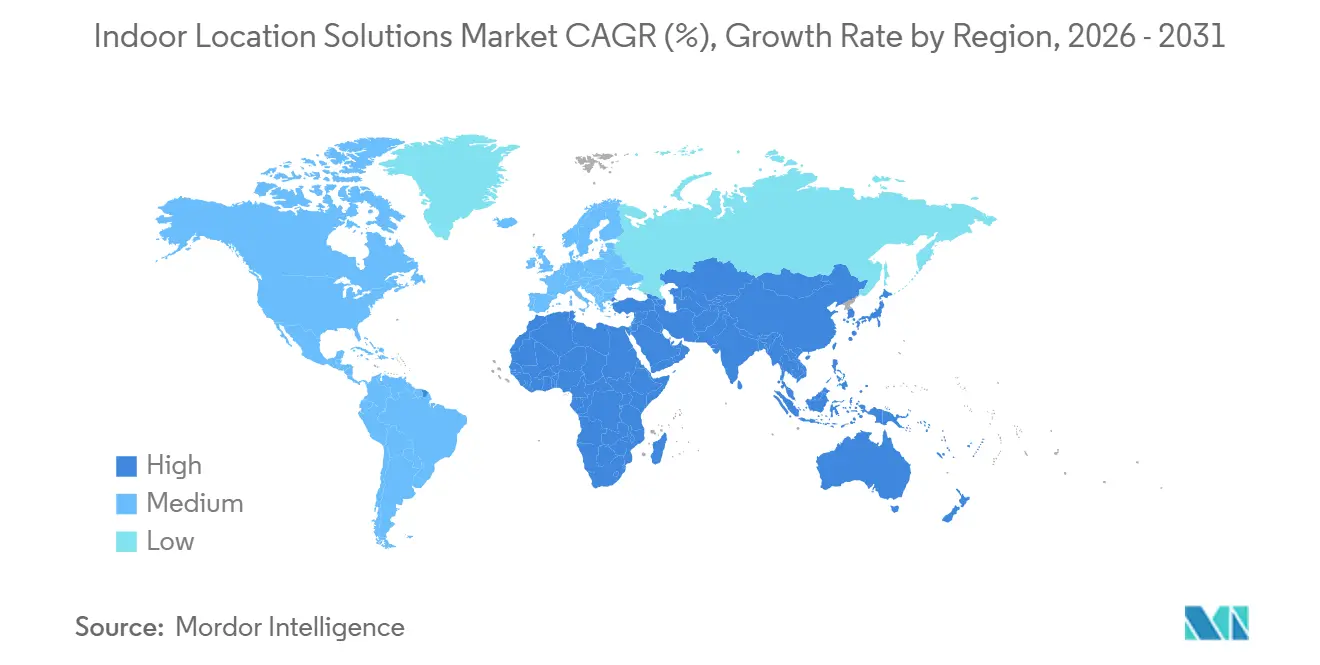
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 42,7 % am Markt für Indoor-Ortungslösungen, während die asiatisch-pazifische Region voraussichtlich das schnellste Wachstum mit einer CAGR von 26,89 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anstieg UWB-fähiger Verbrauchergeräte (Nordamerika und Europa) | +4.2% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Vorschriften zur RTLS-Konformität in US-amerikanischen Gesundheitseinrichtungen | +3.8% | Nordamerika, frühe Akzeptanz in Kanada | Kurzfristig (≤ 2 Jahre) |
| 5G-Advanced- und Wi-Fi-7-Einführungen als Treiber der Akzeptanz intelligenter Fabriken in Asien | +5.1% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digital-Twin-Wegeleitung in Mega-Flughäfen und U-Bahn-Systemen im Nahen Osten | +2.9% | Naher Osten, Schwerpunkt auf den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| EU-Green-Deal-Nachrüstungsinitiative für belegungsbasierte intelligente Gebäude | +3.4% | Europa, Deutschland und Frankreich führend | Mittelfristig (2–4 Jahre) |
| Mikro-Fulfillment-Geofencing für die letzten 50 m für E-Commerce-Dark-Stores | +2.7% | Global, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg UWB-fähiger Verbrauchergeräte
Die Veröffentlichung von UWB-Chipsätzen mit Zentimeter-Präzision für Smartphones und Fahrzeuge durch Samsung, kombiniert mit Apples U1-Ökosystem und dem Zertifizierungsprogramm des FiRa-Konsortiums, hat die Gerät-zu-Gerät-Entfernungsmessung normalisiert. Die Sichtbarkeit im Massenmarkt veranlasst Unternehmen, UWB-Badges, -Tags und Zugangssteuerungslösungen zu erproben, die Wi-Fi RTT in dicht belegten Innenräumen übertreffen. Da die Chipsatzkosten sinken, nutzen Integratoren dieselben Funkmodule für Asset-Tracking-, Wegeleitung- und Sicherheitszugangsszenarien, was die Stücklistenkomplexität im gesamten Markt für Indoor-Ortungslösungen reduziert.[1]
Vorschriften zur RTLS-Konformität in US-amerikanischen Gesundheitseinrichtungen
Das US-amerikanische Ministerium für Veteranenangelegenheiten schreibt nun eine kontinuierliche Sichtbarkeit von Geräten, Arzneimitteln und Personal vor, was zu groß angelegten RTLS-Installationen führt. Anbieter wie CenTrak reagieren mit HIPAA-konformen BLE-Systemen mit Submeter-Genauigkeit, die sich nahtlos in bestehende klinische Arbeitsabläufe integrieren. Akkreditierungsprüfungen der Joint Commission verifizieren zunehmend standortbezogene Sicherheitsverfahren, was RTLS zu einer nicht optionalen Budgetposition für Krankenhausbetreiber macht. Die Nachfrageresilienz ist daher weniger konjunkturellen IT-Zyklen ausgesetzt als andere Branchen im Markt für Indoor-Ortungslösungen.
5G-Advanced- und Wi-Fi-7-Einführungen als Treiber der Akzeptanz intelligenter Fabriken in Asien
Die Partnerschaft von China Mobile mit Huawei zeigt, dass industrielle 5G-Positionierung von der Pilotphase in die Produktion übergegangen ist und zweistellige Produktivitätssteigerungen in Automobil- und Elektronikunternehmen erzielt. Broadcoms Wi-Fi-7-Chipsätze der zweiten Generation kombinieren 320-MHz-Kanäle mit Multi-Link-Betrieb und ermöglichen gleichzeitige Datenübertragung und Entfernungsmessung im Zentimeterbereich. Anbieter, die hybride BLE/UWB/Wi-Fi-Stacks anbieten, gewinnen Aufträge, da Hersteller Genauigkeit und Bandbreite innerhalb einer einzigen Infrastrukturinvestition fordern.
Digital-Twin-Wegeleitung in Mega-Flughäfen und U-Bahn-Systemen im Nahen Osten
Der Internationale Flughafen Al Maktoum in Dubai und die Riad-Metro integrieren Indoor-Kartierung und Digital-Twin-Funktionalität bereits während der Bauphase, um sicherzustellen, dass passagierorientierte Apps vom ersten Tag an verfügbar sind. Positionierung im Zentimeterbereich speist operative Analysen für Ressourcenplanung und Crowd-Management, während Premium-Einzelhandelsmieter Proximity-Marketing-Fähigkeiten erhalten. Der Umfang der Projekte setzt Referenzarchitekturen, die benachbarte Flughäfen, Einkaufszentren und Ausstellungszentren zu replizieren beginnen, und erweitert die regionale Relevanz des Marktes für Indoor-Ortungslösungen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mehrwegeinterferenz in dichten Metallfertigungsumgebungen | -2.8% | Global, konzentriert in Industrieregionen | Mittelfristig (2–4 Jahre) |
| Fragmentierte BLE/UWB/Wi-Fi-RTT-Standards erhöhen Integrationskosten | -3.2% | Global, insbesondere die Akzeptanz bei kleinen und mittleren Unternehmen beeinträchtigend | Langfristig (≥ 4 Jahre) |
| DSGVO-bedingte Datenschutzklagen gegen In-Store-Tracking in der EU | -1.9% | Europa, mit regulatorischen Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Investitionsstopp an Tier-2-Flughäfen nach COVID verzögert Indoor-Kartierung | -1.4% | Global, konzentriert in Sekundärmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrwegeinterferenz in dichten Metallfertigungsumgebungen
IEEE-Forschungen bestätigen, dass die Genauigkeit von Wi-Fi RTT und BLE in reflektierenden Umgebungen abnimmt, während UWB eine Präzision von 10 cm beibehält, jedoch zu 2–3-fachen Infrastrukturkosten. Hersteller stehen daher vor einem Kompromiss zwischen Investitionsausgaben und Genauigkeit und setzen häufig hybride Sensoren ein, die Trägheitsdaten oder maschinelles Lernen zur Mehrwegedämpfung schichten. Die Lösungskomplexität begünstigt Anbieter mit tiefgreifenden HF-Engineering-Fähigkeiten, schränkt die Auswahlmöglichkeiten für kostensensible Käufer ein und dämpft das Wachstum des Marktes für Indoor-Ortungslösungen leicht.[2]
Fragmentierte BLE/UWB/Wi-Fi-RTT-Standards erhöhen Integrationskosten
Bluetooth 5.4 Direction Finding, IEEE 802.11az und FiRa-UWB-Profile versprechen jeweils hohe Präzision, doch die Koexistenz bleibt unreif und zwingt Unternehmen, mehrere Funk-Stacks zu unterstützen. Keysights Feldtests zeigen, dass die Backend-Integration mehrerer Technologien die Gesamtbetriebskosten im Vergleich zu Single-Stack-Bereitstellungen um bis zu 40 % erhöhen kann. Kleine und mittlere Unternehmen, denen große interne IT-Teams fehlen, verschieben Projekte, bis vereinheitlichende Chipsätze und Referenzdesigns entstehen, was die Verbreitung in den unteren Kundensegmenten des Marktes für Indoor-Ortungslösungen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
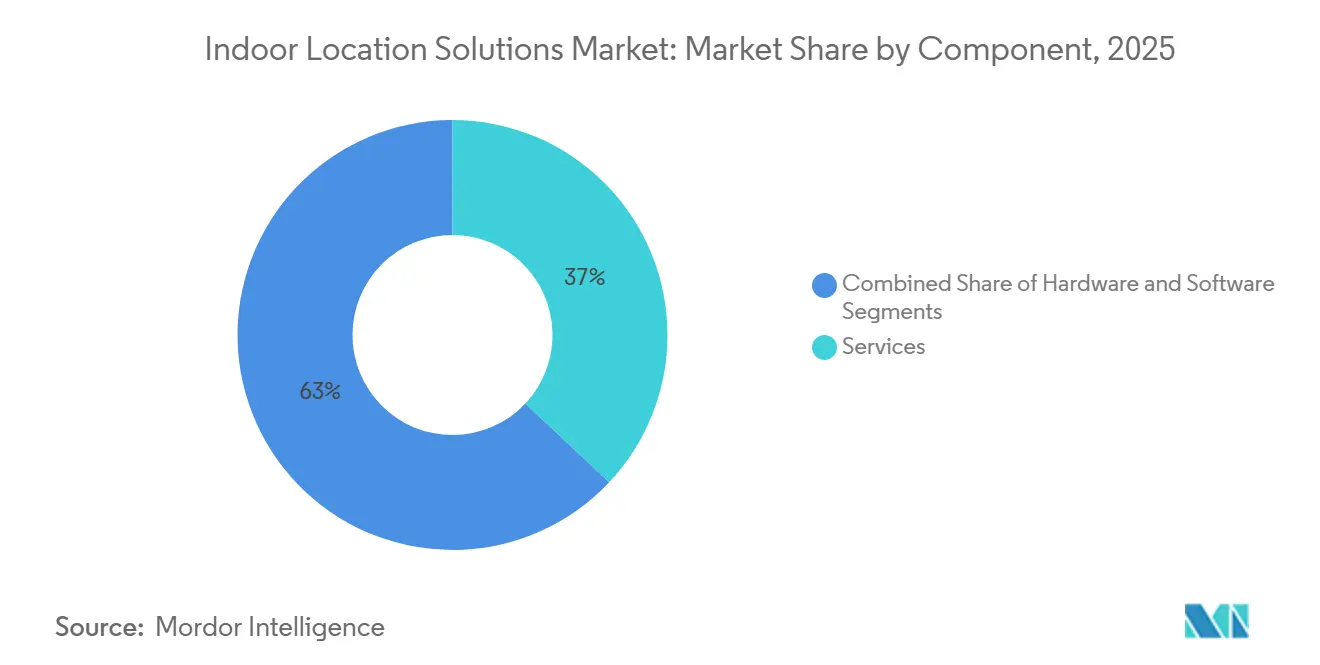
Integrierte Plattformen dominieren, Dienstleistungen beschleunigen sichSoftware erzielte 2025 einen Umsatzanteil von 63 %. Das Ausmaß dieses Segments resultiert aus der Präferenz der Käufer für schlüsselfertige Bereitstellungen, die die Koordination mehrerer Anbieter überflüssig machen. Dienstleistungen repräsentieren den am schnellsten wachsenden Anteil am Markt für Indoor-Ortungslösungen und wachsen jährlich um 24,81 %, da Kunden HF-Design, Installation und Lebenszyklusoptimierung auslagern.
Managed-Service-Verträge wandeln anfängliche Investitionsausgaben in planbare Betriebsausgaben um und entsprechen damit den ergebnisorientierten Modellen von Industrie 4.0. Anbieter fügen nun Service-Level-Agreements für Genauigkeit und Verfügbarkeit hinzu, was wiederkehrende Umsatzströme vertieft und Dienstleistungen zu einem wesentlichen Treiber der Branche für Indoor-Ortungslösungen macht.[3]



Nach Technologie:
BLE dominiert die installierte Basis, während UWB an Dynamik gewinntBLE entfiel 2025 auf 22 % der Marktgröße für Indoor-Ortungslösungen, was die Allgegenwärtigkeit in Smartphones und kostengünstigen Beacons widerspiegelt. UWB hingegen skaliert bis 2031 mit einer CAGR von 25,87 %, da Smartphone-Hersteller native Funkmodule integrieren und das FiRa-Konsortium interoperable Module zertifiziert.
Die Widerstandsfähigkeit von UWB gegenüber Mehrwegeausbreitung und die nahezu sofortige Entfernungsmessung haben dazu geführt, dass Automobilhersteller digitale Schlüssel einsetzen und Fabriken hochgenaues Asset-Tracking vorschreiben. Gleichzeitig verringert Wi-Fi 7 mit Channel-Sounding den Leistungsunterschied, ist jedoch weiterhin auf dichte Access-Point-Netze angewiesen. Hybride BLE/UWB-Tags balancieren Kosten und Genauigkeit und signalisieren eine Multi-Radio-Zukunft für den Markt für Indoor-Ortungslösungen.
Nach Bereitstellungsmodus:
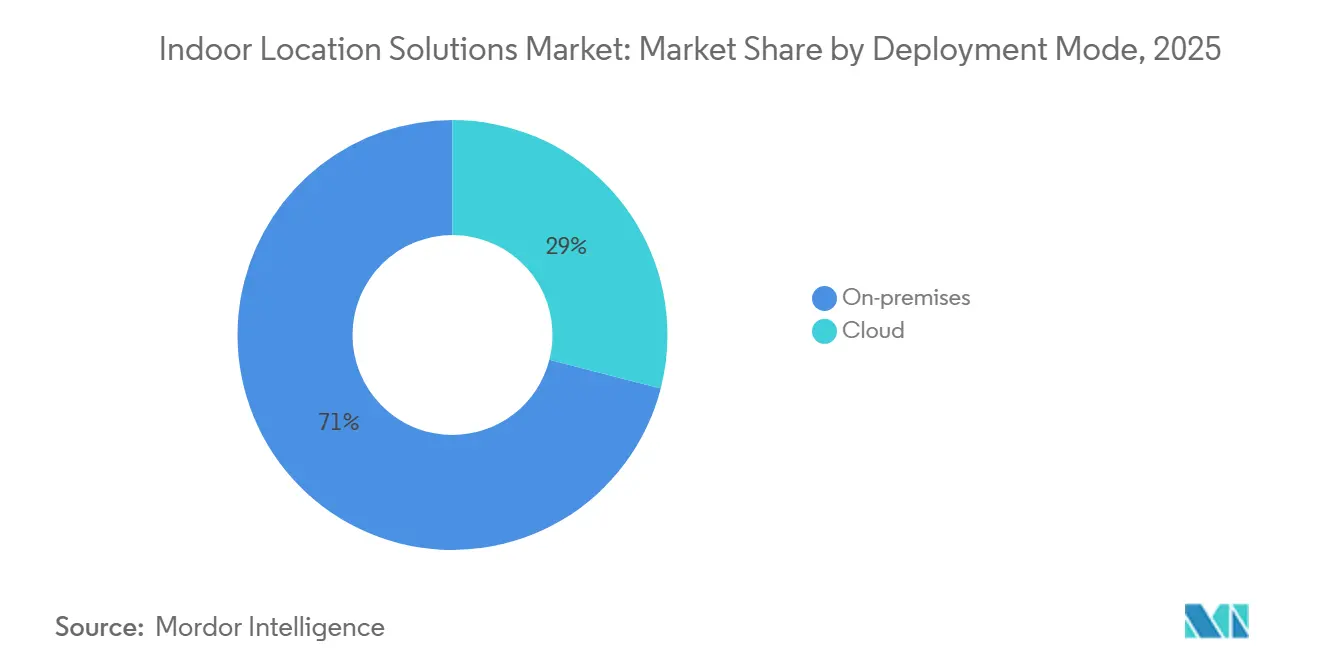
On-Premises behält die Kontrolle, während Cloud die Analytik beschleunigtDatensouveränität und Latenz bewirkten, dass 71 % der Installationen im Jahr 2025 vor Ort verblieben. Krankenhäuser, Finanzinstitute und Verteidigungseinrichtungen schreiben weiterhin lokale Datenverarbeitung aus Compliance- und Sicherheitsgründen vor. Dennoch wachsen cloudnative Plattformen jährlich um 24,69 %, da sie anfängliche Serverkosten vermeiden und maschinelles Lernen für Analysen ermöglichen.
Anbieter liefern Edge-Gateways, die Koordinaten vor dem Export außerhalb der Räumlichkeiten anonymisieren, sodass Kunden die DSGVO einhalten und gleichzeitig von cloudbasierten Erkenntnissen profitieren können. Hybridarchitektur entwickelt sich daher zum De-facto-Standard im gesamten Markt für Indoor-Ortungslösungen.

Nach Anwendung:
Navigation führt, Asset-Tracking steigt stark anKartierung und Wegfindung hielten 2025 einen Anteil von 31 % der Marktgröße für Indoor-Ortungslösungen, da Flughäfen, Einkaufszentren und Krankenhäuser das Besuchererlebnis priorisierten. Asset-Tracking-Lösungen wachsen mit einer entsprechenden CAGR von 25,79 %, da Betreiber in der Industrie, im Gesundheitswesen und in der Logistik einen schnellen ROI durch die Reduzierung von Suchzeiten und die Vermeidung von Verlusten quantifizieren.
Integrationsplattformen bündeln nun Navigation, Tracking und Proximity-Marketing-Funktionen in einer einzigen Datenschicht, erschließen abteilungsübergreifenden Mehrwert und fördern das Wachstum von Software-Abonnements im weiteren Markt für Indoor-Ortungslösungen.
Nach Unternehmensgröße:
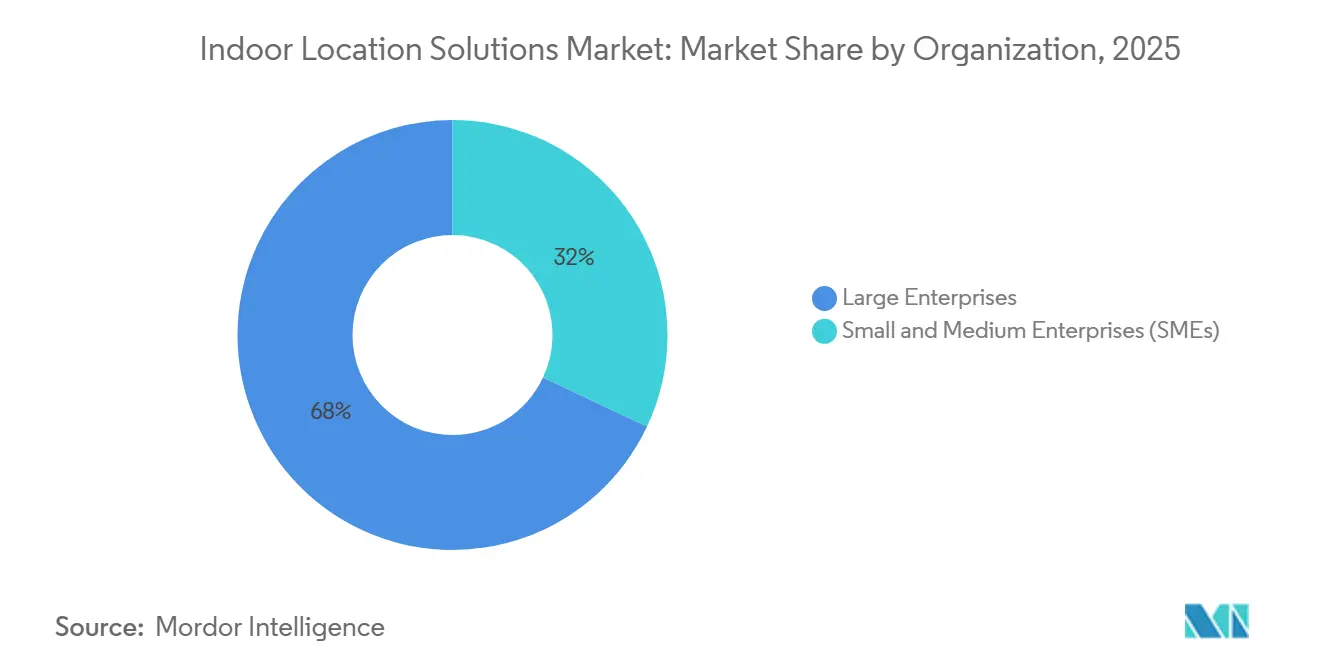
Großunternehmen dominieren den Umsatz, kleine und mittlere Unternehmen erschließen das nächste WachstumspotenzialIm Jahr 2025 hielten Großunternehmen einen dominanten Anteil von 42,7 % am Markt für Indoor-Ortungslösungen. Gleichzeitig sind kleine und mittlere Unternehmen auf eine rasche Expansion vorbereitet und werden voraussichtlich bis 2031 mit einer beeindruckenden CAGR von 24,64 % wachsen. Globale Marken mit Standorten auf mehreren Campusgeländen, Distributionszentren und Einzelhandelsflächen machen weiterhin den Großteil der Ausgaben aus und nutzen dedizierte IT- und Facility-Teams für komplexe Bereitstellungen. SaaS-Preismodelle, batterielose Tags und Low-Code-Integrationstools senken jedoch die Einstiegshürden für KMU und erschließen ein erhebliches Neukundenpotenzial in der Branche für Indoor-Ortungslösungen.
Lösungsanbieter schnüren daher Starter-Kits, die Plug-and-Play-Beacons mit Cloud-Dashboards kombinieren, die Proof-of-Concept-Phasen von Monaten auf Tage verkürzen und bewährte Verfahren aus Großunternehmen in KMU-Budgets übersetzen.
Nach Endnutzerbranche:
Einzelhandel dominiert den Anteil, Gesundheitswesen beschleunigt sichEinzel- und E-Commerce erzielten 2025 einen Umsatzanteil von 28 %, indem sie Innenraumnavigation, Pick-to-Light und die Optimierung von Click-and-Collect kombinierten. Das Gesundheitswesen wächst am schnellsten mit einer CAGR von 26,17 %, da RTLS zu einer Compliance-Notwendigkeit für die Sicherheit von Anlagen und Patienten wird.
Über diese Ankerpunkte hinaus setzen Fertigung, Logistik und intelligente Gebäude Indoor-Positionierung ein, um Effizienzgewinne von automatisch geführten Fahrzeugen bis hin zu belegungsbasierter Klimatisierung zu erzielen, was die vertikale Diversifizierung verbreitert und den Markt für Indoor-Ortungslösungen gegenüber branchenspezifischen Abschwächungen stabilisiert.
Geografische Analyse
Markt für Indoor-Ortungslösungen in Nordamerika und im asiatisch-pazifischen Raum
Im Jahr 2025 hielt Nordamerika einen dominanten Anteil von 42,7 % am Markt für Indoor-Ortungslösungen, während die asiatisch-pazifische Region auf eine rasche Expansion vorbereitet ist und voraussichtlich bis 2031 mit einer robusten CAGR von 26,89 % wachsen wird. Bundesmandate, wie etwa der RTLS-Rollout des Ministeriums für Veteranenangelegenheiten, übersetzen Politik in planbare Projektpipelines. Kanada ergänzt dies mit Nachrüstungen intelligenter Gebäude, während Mexiko in Automobilwerken beginnt, von Pilotprojekten zur Serienproduktion überzugehen.
Markt für Indoor-Ortungslösungen in Ost- und Südasien
Die asiatisch-pazifische Region wächst am schnellsten, da öffentlich-private Initiativen 5G- und Wi-Fi-7-Infrastrukturen in Industrieparks und Verkehrskorridoren ausbauen. China führt bei der Sanierung von Smart Factories, Südkorea ist Vorreiter bei der Altenpflegeverfolgung, und Indiens digitale Industriekorridore treiben Neuinstallationen voran, die bestehende Altlastenprobleme umgehen.
Markt für Indoor-Ortungslösungen in EMEA
Europa nutzt strenge Datenschutz- und Energieeffizienzvorschriften, um die Nachfrage nach belegungsorientierten Lösungen anzukurbeln. Deutschland und Frankreich sanieren gewerbliche Immobilien im Einklang mit dem EU Green Deal, während das Vereinigte Königreich nach dem Brexit patientenzentrierte RTLS-Lösungen in den Vordergrund stellt. Der Nahe Osten und Afrika verzeichnen trotz geringerer absoluter Werte ein überproportionales Wachstum, da Flughäfen und U-Bahn-Netze digitale Zwillinge bereits in der Bauphase integrieren und die Region so zu einem hochsichtbaren Anwendungsfall für den Markt für Indoor-Ortungslösungen wird.
Wettbewerbslandschaft
Marktkonzentration
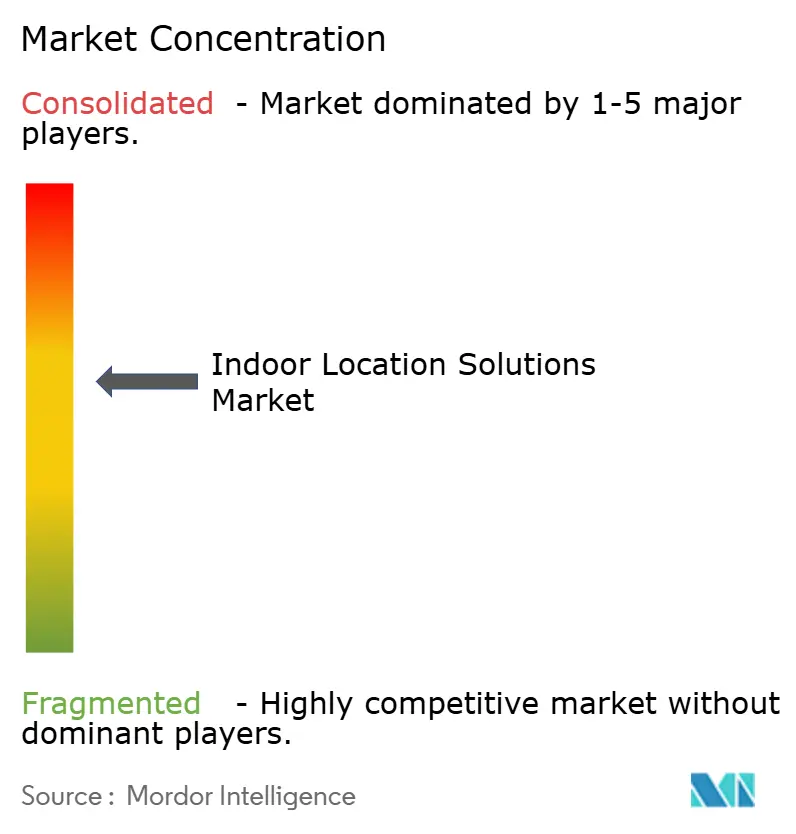
Der Markt für Indoor-Ortungslösungen bleibt mäßig fragmentiert. Große Akteure wie Cisco, HPE Aruba und Zebra Technologies, bekannt für ihre Netzwerkkompetenz, bündeln Wi-Fi und BLE in kohärente Portfolios und nutzen etablierte Beziehungen zu Unternehmen. Spezialisten wie HID Global, CenTrak und Sonitor sichern sich Aufträge, indem sie Lösungen anpassen, um Genauigkeit und Workflow-Integration für Branchen wie Gesundheitswesen, Fertigung und Bergbau zu verbessern.
Technologieplattformen von Apple, Google und Microsoft betten Standort-APIs in mobile und Cloud-Ökosysteme ein und schaffen hohe Wechselkosten für Entwickler. Die Akquisitionsaktivität nimmt zu: CoStars Übernahme von Matterport für 1,6 Milliarden USD und Viavis Beteiligung von 150 Millionen USD am Trägheitssensor-Spezialisten Inertial Labs veranschaulichen die branchenübergreifende Nachfrage nach Geodaten-Fähigkeiten.
Der Wettbewerbsvorteil verlagert sich zu Anbietern, die End-to-End-Genauigkeitsgarantien liefern, Multi-Radio-Stacks integrieren und ergebnisbasierte Service-Vereinbarungen anbieten können. Offenheit des Ökosystems, anstatt proprietärer Bindung, wird zunehmend zu einem Auswahlkriterium, da Käufer ihre Investitionen angesichts der rasanten Standardsentwicklung zukunftssicher gestalten wollen.
Marktführer für Indoor-Ortungslösungen
-
Cisco Systems Inc.
-
Hewlett Packard Enterprise Development LP (Aruba Networks)
-
Zebra Technologies Corporation
-
Google LLC
-
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Indoor-Ortungslösungen Unternehmen in diesem Bericht
- Cisco Systems Inc.
- Hewlett Packard Enterprise Development LP (Aruba Networks)
- Zebra Technologies Corporation
- Google LLC
- Apple Inc.
- Microsoft Corporation
- HID Global Corporation
- Juniper Networks Inc. (Mist Systems)
- Inpixon
- HERE Global BV
- Ubisense Limited
- Sonitor Technologies AS
- CenTrak Inc.
- AiRISTA Flow Inc.
- Acuity Brands Inc.
- Broadcom Inc.
- Qorvo Inc. (Decawave)
- STMicroelectronics N.V.
- Quuppa Oy
- InnerSpace Technology Inc.
- Kontakt.io Inc.
- Blueiot (Shenzhen Runic Technology)
- Navenio Ltd.
- Pointr Ltd.
- Fathom Systems
Neueste Industrielle Entwicklungen in Markt für Indoor-Ortungslösungen
- Januar 2025: Broadcom gab die Verfügbarkeit von Wi-Fi-7-Drahtlosverbindungschips der zweiten Generation bekannt, darunter die Modelle BCM47722 und BCM4390, die Bluetooth 5.4 und Channel-Sounding-Spezifikationen für verbesserte Ortungsdienste unterstützen und auf Smartphone-, Access-Point- und IoT-Anwendungen mit verbesserter Genauigkeit und reduzierten Latenzfähigkeiten abzielen.
- Dezember 2024: CoStar Group schloss die Übernahme von Matterport für 1,6 Milliarden USD ab und integrierte 3D-Geodaten und Digital-Twin-Fähigkeiten mit gewerblichen Immobiliendienstleistungen, um umfassende Indoor-Kartierungs- und Standortintelligenzplattformen für Immobilienverwaltung und Mieterlebnis-Anwendungen zu schaffen.
- November 2024: Kontakt.io erhielt zwei Merit Awards 2024 für HealthTech-Innovation, die die Beiträge des Unternehmens zu Indoor-Ortungslösungen und RTLS-Lösungen anerkennen, die speziell für Gesundheitsumgebungen entwickelt wurden, und die wachsende Bedeutung compliance-getriebener Marktsegmente hervorheben.
- Oktober 2024: STMicroelectronics und Qualcomm gaben eine strategische Zusammenarbeit im Bereich drahtloses IoT bekannt und integrierten Qualcomms KI-gestützte Konnektivitätstechnologien mit dem STM32-Mikrocontroller-Ökosystem von ST, um die Entwicklung von Industrie- und Verbraucher-IoT-Anwendungen der nächsten Generation mit verbesserten Positionierungsfähigkeiten zu beschleunigen.
Umfang des globalen Marktberichts für Indoor-Ortungslösungen
Der Marktbericht für Indoor-Ortungslösungen segmentiert die Branche nach Komponente (Hardware, Software, Dienstleistungen), Technologie (Bluetooth Low Energy (BLE), Ultra-Breitband (UWB), RFID, Wi-Fi / Wi-Fi RTT, Magnetische Positionierung, Sonstige Technologien), Bereitstellungsmodus (On-Premises und Cloud), Anwendung (Navigation und Karten, Asset-Tracking und -Management, Proximity-Marketing und Kundenbindung, Notfallmanagement und Fernüberwachung, Industrieautomatisierung und -steuerung, Sonstige Anwendungen), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen (KMU)), Endnutzerbranche (Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Transport und Logistik, Fertigung und Lagerhaltung, Intelligente Gebäude und Immobilien, Regierung, Verteidigung und öffentlicher Sektor, Öl, Gas und Bergbau, Telekommunikation und IT, Unterhaltung, Veranstaltungen und Gastgewerbe, Sonstige Endnutzerbranchen) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Bluetooth Low Energy (BLE) |
| Ultra-Breitband (UWB) |
| Wi-Fi / Wi-Fi RTT |
| RFID |
| Magnetische Positionierung |
| Sonstige Technologien |
| On-Premises |
| Cloud |
| Navigation und Karten |
| Asset-Tracking und -Management |
| Proximity-Marketing und Kundenbindung |
| Notfallmanagement und Fernüberwachung |
| Industrieautomatisierung und -steuerung |
| Sonstige Anwendungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Transport und Logistik |
| Fertigung und Lagerhaltung |
| Intelligente Gebäude und Immobilien |
| Regierung, Verteidigung und öffentlicher Sektor |
| Öl, Gas und Bergbau |
| Telekommunikation und IT |
| Unterhaltung, Veranstaltungen und Gastgewerbe |
| Sonstige Endnutzerbranchen |
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Japan | |
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Technologie | Bluetooth Low Energy (BLE) | ||
| Ultra-Breitband (UWB) | |||
| Wi-Fi / Wi-Fi RTT | |||
| RFID | |||
| Magnetische Positionierung | |||
| Sonstige Technologien | |||
| Nach Bereitstellungsmodus | On-Premises | ||
| Cloud | |||
| Nach Anwendung | Navigation und Karten | ||
| Asset-Tracking und -Management | |||
| Proximity-Marketing und Kundenbindung | |||
| Notfallmanagement und Fernüberwachung | |||
| Industrieautomatisierung und -steuerung | |||
| Sonstige Anwendungen | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen (KMU) | |||
| Nach Endnutzerbranche | Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | |||
| Transport und Logistik | |||
| Fertigung und Lagerhaltung | |||
| Intelligente Gebäude und Immobilien | |||
| Regierung, Verteidigung und öffentlicher Sektor | |||
| Öl, Gas und Bergbau | |||
| Telekommunikation und IT | |||
| Unterhaltung, Veranstaltungen und Gastgewerbe | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Europa | Vereinigtes Königreich | |
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | Japan | ||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Indoor-Ortungsdienste und wie schnell wächst er?
Der Markt erzielte 2025 einen Umsatz von 14,88 Milliarden USD und wird voraussichtlich mit einer CAGR von 23,87 % auf 53,75 Milliarden USD bis 2031 wachsen.
Welches Technologiesegment expandiert in diesem Markt am schnellsten?
Ultra-Breitband-Lösungen wachsen bis 2031 mit einer CAGR von 25,87 %, da Smartphone-Hersteller native UWB-Funkmodule integrieren und Unternehmen Zentimeter-genaue Präzision fordern.
Warum beschleunigen Krankenhäuser und Kliniken RTLS-Bereitstellungen?
Die Standards des US-amerikanischen Ministeriums für Veteranenangelegenheiten und Prüfungen der Joint Commission erfordern eine kontinuierliche Sichtbarkeit von Assets und Patienten, was RTLS zu einer compliance-getriebenen Notwendigkeit macht, die auch die betriebliche Effizienz steigert.
Wie beeinflussen 5G-Advanced- und Wi-Fi-7-Upgrades die Akzeptanz?
Drahtlosnetzwerke der nächsten Generation liefern Multi-Gigabit-Bandbreite und präzises Channel-Sounding, ermöglichen Smart-Factory-Positionierung und gleichzeitige Datenübertragung, die den ROI für neue Installationen steigern.
Was hemmt die Akzeptanz in dichten Metallfertigungsumgebungen?
Mehrwegeinterferenz beeinträchtigt die Genauigkeit von Wi-Fi RTT und BLE; während UWB das Problem mindert, zwingt seine höhere Infrastrukturkosten Fabriken dazu, Investitionsausgaben gegen Präzisionsgewinne abzuwägen.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Die asiatisch-pazifische Region wird voraussichtlich am schnellsten mit einer CAGR von 26,89 % wachsen, getragen von Mega-Flughafen-, U-Bahn- und Smart-City-Projekten, die Digital-Twin-Wegeleitung von Grund auf integrieren.