
Indonesien Seefrachttransport Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 19.61 Milliarden US-Dollar |
| Marktgröße (2026) | 20.99 Milliarden US-Dollar |
| Marktgröße (2031) | 28.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.04 % |
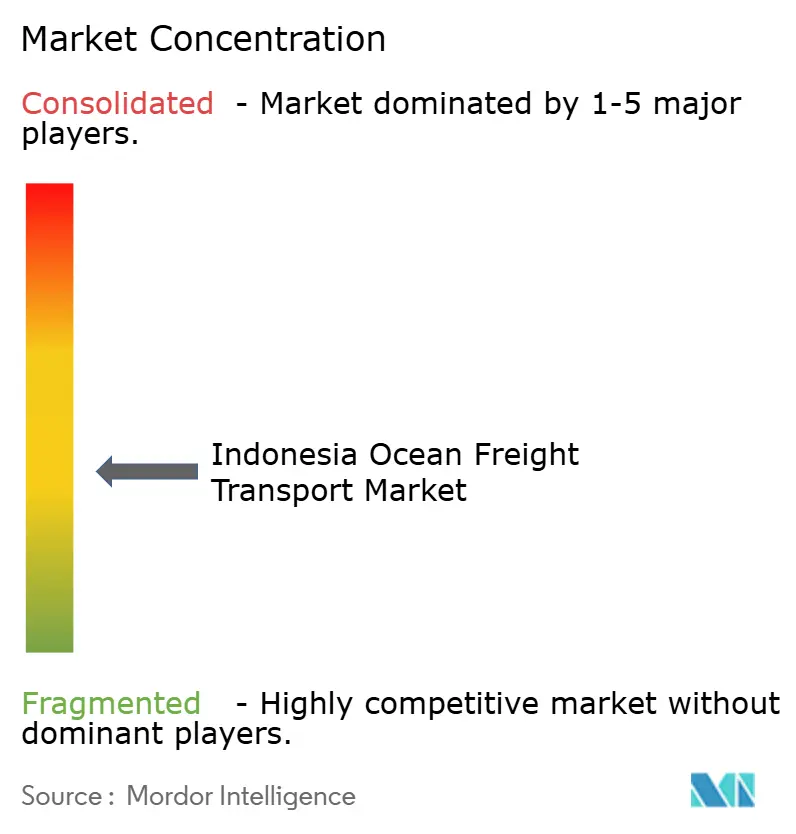
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Indonesien Seefrachttransport Marktanalyse von Mordor Intelligence
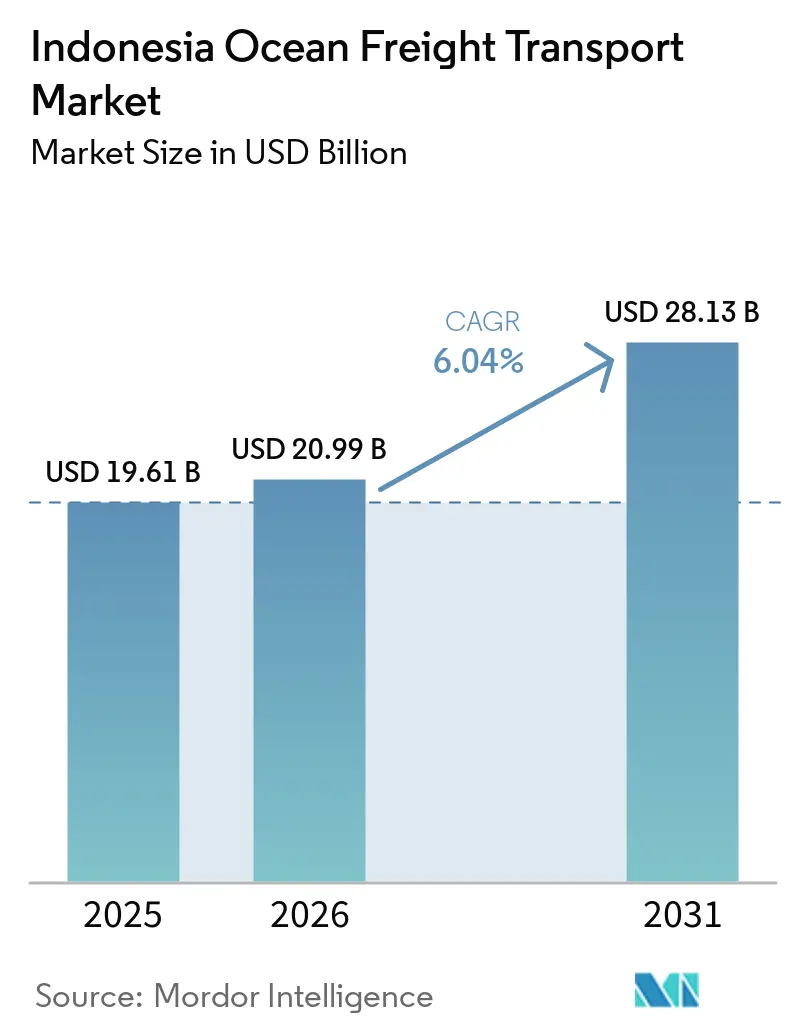
Die Marktgröße des Indonesien Seefrachttransport Marktes wurde im Jahr 2025 auf 19,61 Milliarden USD geschätzt und soll von 20,99 Milliarden USD im Jahr 2026 auf 28,13 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,04 % während des Prognosezeitraums (20262031).
Indonesiens Inselgeographie macht den Seetransport für Frachtbewegungen zwischen Produktionszentren, Häfen und Verbrauchsgebieten unverzichtbar. Von Pelindo verwaltete Terminals verarbeiteten im ersten Halbjahr 2026 6,63 Millionen TEU, ein Anstieg von 5,51 % im Jahresvergleich, während die internationalen Containerströme um 9,13 % zunahmen. Importe von Rohstoffen und Investitionsgütern machten 78 % der indonesischen Importe aus und verknüpften die Containernachfrage eng mit der Fertigungsaktivität. Dieses Frachtprofil verleiht dem Indonesien Seefrachttransport Markt eine Basis in industriellen Lieferketten sowie im Konsumgüterhandel. Die Expansion der Reedereien über die wichtigsten Java-Gateways hinaus erweitert den direkten Zugang zu internationalen Diensten und schafft mehr Optionen für Verlader. Höhere Treibstoffkosten und ungleichmäßige Binnenlandverbindungen bleiben wichtige Einschränkungen, da geringe Rückladekapazitäten östliche Routen ohne Unterstützung schwer zu betreiben machen.
Wichtigste Erkenntnisse des Berichts
- Nach Frachtart hielt nicht-containerisierte Ladung im Jahr 2025 einen Marktanteil von 57,86 % am Indonesien Seefrachttransport Markt, während containerisierte Ladung den höchsten prognostizierten CAGR von 7,89 % bis 2031 verzeichnete.
- Nach Endverbraucherbranche hielt Einzelhandel und E-Commerce im Jahr 2025 einen Anteil von 24,67 % an der Marktgröße des Indonesien Seefrachttransport Marktes, während Pharmazeutika und Gesundheitswesen den höchsten prognostizierten CAGR von 10,24 % bis 2031 verzeichneten.
- Nach Geographie hielt Java im Jahr 2025 einen Marktanteil von 43,87 % am Indonesien Seefrachttransport Markt, während die Papua-Region und die Maluku-Inseln den höchsten prognostizierten CAGR von 8,97 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Indonesien Seefrachttransport Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im inländischen und internationalen containerisierten Handel | +1.5% | Global, mit konzentrierten Volumenzuwächsen in Java und Sumatra | Mittelfristig (2–4 Jahre) |
| Hafenmodernisierung und Netzwerkausbau | +1.2% | National, mit vorrangigen Investitionen in Tanjung Priok, Tanjung Perak, Patimban und Kuala Tanjung | Langfristig (≥ 4 Jahre) |
| Ressourcen-Downstreaming und Massengut-Exportnachfrage | +0.9% | Kalimantan, Sulawesi und Papua | Mittelfristig (2–4 Jahre) |
| E-Commerce, Einzelhandelsauffüllung und Konsumgüterimporte | +1% | Java-Korridor, mit Auswirkungen auf Sumatra und Sulawesi | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung der Routen in Ostindonesien und Formalisierung des Zubringernetzwerks | +0.5% | Papua-Region, Maluku-Inseln und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Digitale Frachtvisibilität und datengesteuerte Containerumpositionierung | +0.4% | National, mit früher Einführung in Tanjung Priok und Tanjung Perak | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im inländischen und internationalen containerisierten Handel
Der internationale Containerdurchsatz an von Pelindo verwalteten Terminals stieg im ersten Halbjahr 2026 um 9,13 %, und die Importe nahmen um 11,67 % zu[1]Pelindo Terminal Petikemas, "PMT Layani Pelayaran Perdana CMA CGM ke China Selatan," Pelindo Terminal Petikemas, pelindotpk.co.id. Dieser Anstieg wird durch die Nachfrage nach Investitionsgütern im Zusammenhang mit der Fertigung und nicht durch die Wiederauffüllung von Konsumgütern angetrieben. Rohstoffe und Investitionsgüter machten 78 % der indonesischen Importe aus, was eine direkte Verbindung zwischen Industrieaktivität und eingehender Containernachfrage unterstützte. Hersteller verwenden importierte Vorleistungen und Ausrüstungen in der Produktion, sodass ihre Frachtanforderungen weniger von der kurzfristigen Haushaltsnachfrage abhängen. Indonesiens Exporte erreichten von Januar bis April 2026 92,15 Milliarden USD, ein Anstieg von 5,48 % im Jahresvergleich. Höhere Exportaktivität unterstützt auch die ausgehende Containernachfrage und kann die Schiffsauslastung auf Java-zentrierten Routen verbessern. Ausgeglichenere Ströme helfen Reedereien, Ausrüstung in beide Richtungen zu nutzen und die Kosten für die Positionierung leerer Container zu senken. Diese Bedingungen unterstützen den Indonesien Seefrachttransport Markt, da die Handelsbasis inländische Versorgungsbedürfnisse mit Exportbewegungen kombiniert.
Hafenmodernisierung und Netzwerkausbau
Tanjung Priok Terminal 2 Petikemas nahm im August 2026 den Betrieb mit einem 517,5 Meter langen Kai und einem 98.700 Quadratmeter großen Lagerplatz auf. Diese zusätzliche Kapazität erhöht Jakartas Fähigkeit, Containerströme zu bewältigen, da Import- und Exportverkehr wächst. Es gibt Reedereien auch mehr Kai- und Lagerkapazität an einem Gateway, das einen großen Anteil des Containerhandels des Landes abwickelt. Pelindo rehabilitierte Einrichtungen an 74 Standorten während 2025–2026, während sein PINP-Programm bis zu 20 neue Inselrouten anstrebte. Diese Maßnahmen verlagern den Fokus von einzelnen Terminalaufrüstungen auf die Bewegung von Fracht durch das nationale Hafennetzwerk. Die an Java-Gateways hinzugefügte Kapazität kann die Zubringernachfrage für Sekundärhäfen in Sulawesi, Papua und anderen östlichen Gebieten erhöhen. Zuverlässige Sekundärverbindungen sind notwendig, wenn Container über große Hub-Terminals ankommen, aber Endziele außerhalb Javas haben. Diese Verbindung unterstützt das Wachstum im Indonesien Seefrachttransport Markt, da größere Hubs regelmäßigere Dienste mit kleineren Häfen erfordern.
Ressourcen-Downstreaming und Massengut-Exportnachfrage
Indonesiens Nickel-Downstreaming-Politik verlagerte Exporte hin zu verarbeiteten Produkten, wobei die Nickelproduktexporte im Jahr 2025 16,4 Milliarden USD erreichten, verglichen mit wesentlich niedrigeren Werten vor der Umsetzung des Exportverbots für rohe Nickelerze im Jahr 2020[2]Reuters, "Indonesia to exempt nickel pig iron and some palm oil derivatives from centralized export policy," Reuters, reuters.com. Die Verlagerung änderte den Frachtbedarf von Erzbewegungen hin zu Ferronickel-, Nickeleisen- und gemischten Hydroxidpräzipitat-Sendungen. Diese Produkte erfordern spezialisierte Trockenmassenladungs-, Flüssigmassenladungs-, Chemikalientanker- und verwandte Schiffskapazitäten. Ihre Bewegung verbindet auch Bergbaugebiete enger mit Verarbeitungsanlagen und Exportterminals. Die Kohleexportmengen gingen von Januar bis April 2026 zurück, nachdem die Produktionsquoten um 25 % gesenkt wurden. Einige Reedereien reagierten darauf, indem sie nickelbedingte Transportaufträge verfolgten, während PT Habco Trans Maritima einen Kohlevertrag über 2,1 Millionen Tonnen für April bis Dezember 2026 sicherte. Der zugrunde liegende Frachttransportmix bewegt sich daher hin zu Ladungen, die unterschiedliche Schiffstypen und Umschlagsarrangements erfordern. Der Indonesien Seefrachttransport Markt steht vor einer Veränderung der Schiffsnachfrage und nicht vor einer einfachen Reduzierung der Rohstofffracht.
E-Commerce, Einzelhandelsauffüllung und Konsumgüterimporte
E-Commerce erhöht die Buchungshäufigkeit, da Einzelhändler von vierteljährlichen Konsolidierungen zu monatlichen oder zweiwöchentlichen Containerbuchungen übergehen. Dieser Prozess kann Containerbewegungen erhöhen, auch wenn das Gewicht der Waren nicht im gleichen Maße steigt. Einzelhändler benötigen eine regelmäßige Lagerverfügbarkeit auf weit voneinander entfernten Inseln, was pünktliche Schifffahrtspläne wichtig macht. Mode, Elektronik und schnelldrehende Konsumgüter erfordern pünktliche Transfers vom Hafen zum Vertriebszentrum. Das Nationale Logistik-Ökosystem-Rahmenwerk und die ASEAN Single Window-Integration sollen die Verweildauer reduzieren und die Containerbewegung durch die Logistikkette verbessern. Eine schnellere Frachtabwicklung kann die nutzbare Hafenkapazität verbessern, ohne einen proportionalen Anstieg der Schiffsanläufe zu erfordern. Es kann auch geplante Dienste für Verlader praktischer machen, die kleinere und häufigere Bestellungen aufgeben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffpreisvolatilität und Bunkerkosten-Exposition | -0.8% | Global, mit größerer Exposition auf inländischen Inselrouten | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Hinterlandanbindung und hohe Insel-Logistikkosten | -0.7% | Ostindonesien und Einzugsgebiete von Sekundärhäfen | Langfristig (≥ 4 Jahre) |
| Strengere Kabotage- und Auslandsinvestitionsanforderungen | -0.5% | National, mit konzentrierter Belastung für Joint-Venture-Schifffahrtsunternehmen | Mittelfristig (2–4 Jahre) |
| Ungleichgewichte bei Leercontainern auf Indonesiens Inselkorridoren | -0.4% | Inländische Inselrouten, insbesondere Nusa Tenggara, östliches Sulawesi und Papua | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffpreisvolatilität und Bunkerkosten-Exposition
Bunkerkosten machten 45 % bis 55 % der Betriebskosten auf Indonesiens Kurzseerouten zwischen den Inseln aus. Diese Exposition ist größer als im Tiefsehandel und am schwierigsten für Betreiber mit begrenzter Möglichkeit, Frachtpreise zu erhöhen. Routen, die kleinere Inseln bedienen, haben oft ungleichmäßige Frachtströme, sodass Betreiber höhere Treibstoffkosten nicht immer durch eine volle Rückfracht ausgleichen können. PT IMC Pelita Logistik identifizierte die Kraftstoffpreisvolatilität als eine wesentliche Herausforderung im ersten Quartal 2026 und nutzte Reiseoptimierung zur Kostenkontrolle. PT TEMAS begann im August 2026 mit dem Betrieb des LNG-betriebenen MV Digul Mas auf der Route Surabaya-Kendari-Gorontalo. Das Schiff bietet ein Beispiel für einen Ansatz mit geringerer Kraftstoffpreisvolatilität, obwohl die Flottenumrüstung Kapital erfordert, das kleinere Betreiber möglicherweise nicht haben. Internationale Reedereien arbeiten auch auf die Einhaltung des IMO Carbon Intensity Indicator durch Dual-Fuel-Optionen hin.
Lücken in der Hinterlandanbindung und hohe Insel-Logistikkosten
Meratus verzeichnete von Januar bis August 2025 auf der Route Tanjung Perak-Kupang-Ende 880 TEU ausgehend und 240 TEU zurückkehrend. Das Ungleichgewicht von 3,7:1 verursachte eine strukturelle Kostenstrafgebühr von 20 % bis 40 % gegenüber den Java-Frachtpreisen. Der Mangel an Rückfracht macht Schiffe und Container auf Routen, die bereits erhebliche Betriebskosten aufweisen, weniger produktiv. Straßen und Frachtsammelsysteme in Papua und Maluku bringen noch nicht genügend Exportladungen zu Sekundärhäfen für regelmäßige, nicht subventionierte Liniendienste. Dies macht einige Routen vom staatlich unterstützten Tol Laut-Programm abhängig und schränkt die private Routenentwicklung ein. Ein Pelindo-Forum in Makassar im August 2026 brachte SPIL, Tanto Intim Line, Meratus und SITC zusammen, um Frachtbündelung und Routenungleichgewichte anzugehen. Bessere Straßen, Trockenhäfen und multimodale Verbindungen werden noch benötigt, um die Wirtschaftlichkeit des Indonesien Seefrachttransport Marktes in diesen Gebieten zu verbessern. Diese Investitionen würden Häfen helfen, gleichmäßigere Ladungen zu empfangen und Rückfahrten wirtschaftlich rentabler zu machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart: Massengutdominanz bleibt bestehen, während die Containerisierung zunimmt
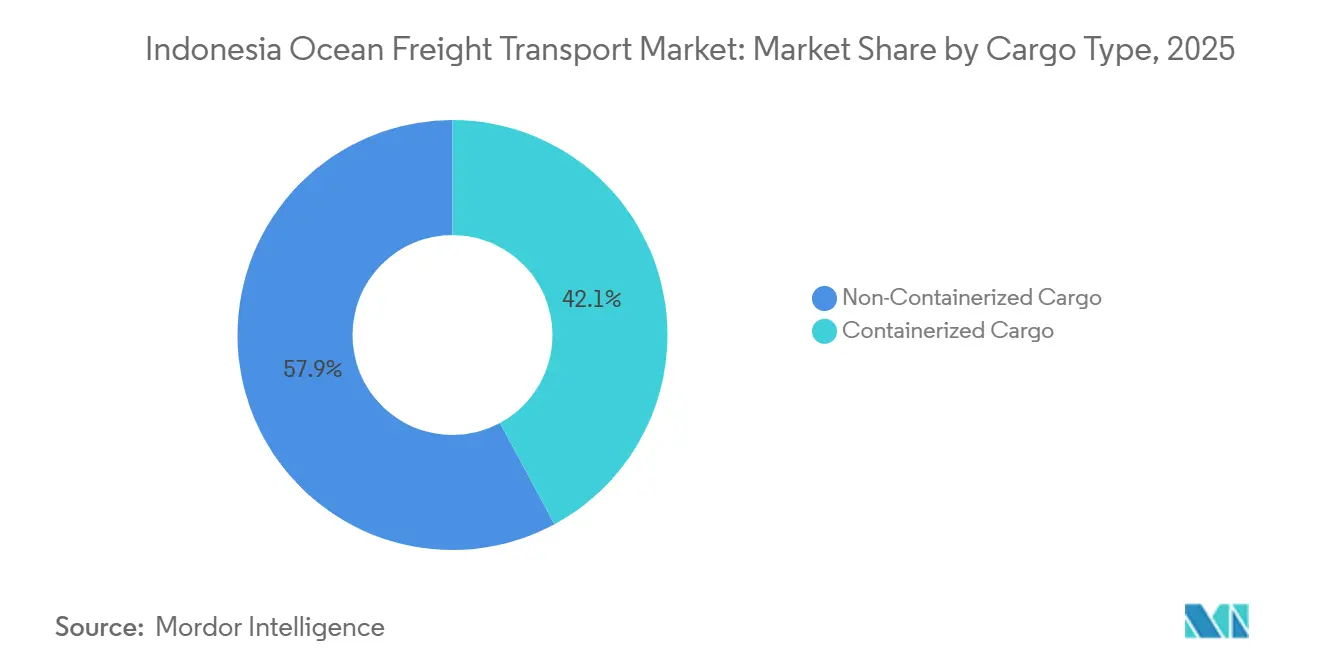
Nicht-containerisierte Ladung hielt im Jahr 2025 einen Marktanteil von 57,86 % am Indonesien Seefrachttransport Markt, was die anhaltende Bedeutung von Rohstofffracht widerspiegelt, die in großen Mengen und nicht in einzelnen Einheitsladungen bewegt wird, während containerisierte Ladung bis 2031 voraussichtlich mit einem CAGR von 7,89 % wachsen wird und damit die am schnellsten wachsende Frachtart im Indonesien Seefrachttransport Markt darstellt. Trockenmassenladung verarbeitete Kohle und Mineralien, Flüssigmassenladung bewegte Rohöl, LPG und Palmöl, und Stückgut unterstützte Ladungen, die nicht in Standardcontainer passen. Diese Frachtströme sind eng mit Kalimantan, Sulawesi und Sumatra verbunden, wo Produktionsstandorte und Verarbeitungsanlagen auf Küstenschifffahrtsverbindungen angewiesen sind. Das Segment bleibt wichtig, weil viele Exporte von großvolumigen Rohstoffbewegungen abhängen und weil Ladungen Schiffstypen erfordern, die ihren physischen Eigenschaften entsprechen. PT Pertamina International Shipping verwaltete im Jahr 2025 111 Schiffe und erhöhte die LNG-Sendehäufigkeit um das 5,5-fache im Jahresvergleich. Seine Flottenaktivität veranschaulicht die wachsende Rolle von Flüssigmassenladung im Indonesien Seefrachttransport Markt und den Bedarf an regelmäßiger Energieverteilung zwischen den Inseln. Stückgut unterstützt auch den Bau von Nickelschmelzanlagen in Morowali und Infrastrukturarbeiten in Ostindonesien, wo Projektmaterialien oft nicht in Standardcontainerdiensten transportiert werden können.
E-Commerce-Auffüllung, pharmazeutische Distribution und Elektronikimporte verlagern mehr Fracht hin zu geplanten Liniendiensten, die regelmäßige Liefermuster für zeitkritische Güter unterstützen. Diese Verlagerung gibt Verladern einen vorhersehbareren Service als spotvergütete Allgemeinfracht und stimmt Schiffsanläufe besser mit Vertriebsplänen ab. Kühlcontainer gewinnen an Bedeutung, da die pharmazeutische Distribution eine stärker temperaturkontrollierte Handhabung vom Hafeneingang bis zur Inlandlieferung erfordert. Die BPOM-Anforderungen zur Temperaturprotokollierung für Biologika fördern den dedizierten Einsatz von Kühlcontainern innerhalb der containerisierten Fracht. Betreiber kombinieren auch Containerkapazität mit Kraftstoffkostenmaßnahmen auf Routen, auf denen konventionelle Treibstoffkosten die Dienstleistungsökonomie geschwächt hatten. TEMAS's MV Digul Mas auf der Route Surabaya-Kendari-Gorontalo spiegelt diesen Ansatz wider, die Frachtanforderungen zu erfüllen und gleichzeitig die Betriebskosten zu senken. Der Frachtübergang gibt dem Indonesien Seefrachttransport Markt eine stärkere Containerbasis, während eine große Massengutfrachtrolle erhalten bleibt.


Nach Endverbraucherbranche: Gesundheitsfracht stört die Konsumgüterhierarchie
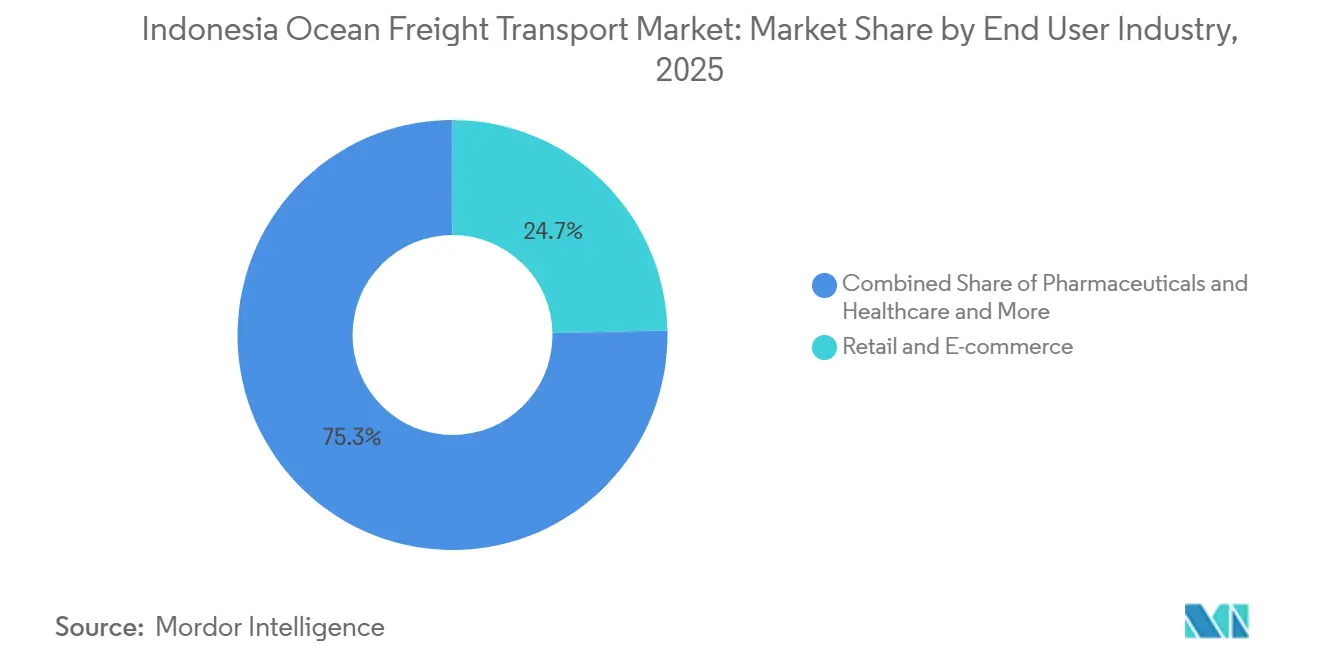
Einzelhandel und E-Commerce machten im Jahr 2025 24,67 % der Marktgröße des Indonesien Seefrachttransport Marktes aus, während Pharmazeutika und Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 10,24 % wachsen werden und damit die Rate des gesamten Indonesien Seefrachttransport Marktes übertreffen. Hochfrequente Online-Einzelhandelsauffüllung entlang des Java-Sumatra-Stadtkorridors unterstützte diese Position, insbesondere dort, wo Lagerbestände auf mehreren Inseln verfügbar sein mussten. Die Verbrauchernachfrage erfordert regelmäßige Bewegungen von verpackten Lebensmitteln in Vertriebssysteme, die Häfen, Lagerhäuser und Einzelhandelsstandorte verbinden. Elektronik und Halbleiter, Chemikalien und Petrochemikalien sowie Lebensmittel und Getränke bilden eine weitere große Gruppe von Frachtnutzern mit unterschiedlichen Handhabungs- und Versandanforderungen. Palmöl, verpackte Lebensmittel und Meeresfrüchte bewegen sich je nach Produkt und Bestimmungsort durch containerisierte und Massengutkanäle. Die Bandbreite der Frachtarten bedeutet, dass diese Endnutzer unterschiedliche Schiffe und Hafendienste nutzen. Der Einzelhandel bleibt zentral für den Indonesien Seefrachttransport Markt, da er Importströme mit inländischen Vertriebsbedürfnissen über geografisch verstreute Bevölkerungszentren hinweg kombiniert.
Die Biologika-Expansion im Rahmen des BPJS-Krankenversicherungsprogramms, die Impfstoffverteilung in abgelegene Gebiete und Temperaturprotokollierungsvorschriften unterstützen dieses Wachstum. Diese Anforderungen schaffen Nachfrage nach kühlcontainerausgestatteten Zubringerschiffen in Ostindonesien, wo Kühlketteneinrichtungen begrenzt waren und gewöhnliche Containerdienste möglicherweise nicht den Handhabungsanforderungen entsprechen. Die Gesundheitsnachfrage kann daher Netzwerkinvestitionen in Papua und Maluku unterstützen, insbesondere dort, wo zuverlässige Vertriebsverbindungen noch unvollständig sind. Die Kategorie Sonstige umfasst Bergbauausrüstungen und Industriematerialien im Zusammenhang mit Nationalen Strategischen Projekten. Die BPOM-Compliance erhöht die Hürden für Betreiber ohne validierte temperaturkontrollierte Infrastruktur. Diese Bedingungen lenken pharmazeutische Fracht zu Reedereien, die kontrollierte Handhabungsanforderungen erfüllen und die erforderliche Servicequalität aufrechterhalten können. Die Indonesien Seefrachttransport Branche erhält auch Projektfracht- und Stückgutanfragen aus Industrieaktivitäten in Kalimantan, Sulawesi und Papua.
Geografische Analyse
Java hielt im Jahr 2025 einen Marktanteil von 43,87 % am Indonesien Seefrachttransport Markt und blieb das wichtigste kommerzielle Frachtzentrum des Landes. Tanjung Priok verarbeitete im ersten Halbjahr 2026 1,817 Millionen TEU, ein Anstieg von 7,9 % gegenüber dem Vorjahr, was die anhaltende Nachfrage am wichtigsten Jakarta-Gateway zeigte. Tanjung Priok Terminal 2 Petikemas nahm im August 2026 den Betrieb auf und erweiterte die Kapazität am primären Jakarta-Gateway, was Reedereien zusätzlichen Raum zur Bewältigung steigender Volumina gibt und Spielraum schafft, damit mehr Container durch Jakarta bewegt werden können, ohne ausschließlich auf bestehende Terminalflächen angewiesen zu sein. Die geplanten internationalen Liniendienste von Patimban bieten Herstellern in Westjava eine direkte Verbindung nach Shanghai, Ningbo und Singapur und bieten gleichzeitig eine Alternative zu einem einzigen Gateway.
Sumatra und Kalimantan bilden einen wichtigen Rohstoffexportkorridor für den Indonesien Seefrachttransport Markt und verbinden landwirtschaftliche und Massengutfrachtgebiete mit inländischen und internationalen Handelsrouten. Der Hafen Panjang erzielte im ersten Halbjahr 2026 ein Durchsatzwachstum von 17,4 %, unterstützt durch Palmöl- und Agrarexporte, die zuverlässigen Hafenzugang benötigen. Der BBX3 CNC-Dienst von CMA CGM begann im Mai 2026 mit Anläufen in Kuala Tanjung und verband Nordsumatra direkt mit Singapur, Port Klang, Da Nang, Nghi Son und Südchina, was der Region einen geplanten Dienst anstelle indirekter Verbindungen bietet. Diese erste strukturierte internationale Linienverbindung gibt Exporteuren in Nordsumatra eine direkte Route zu regionalen Märkten. Kalimantan kämpft mit geringerer Kohleproduktion nach den Produktionsquotenkürzungen 2026, während Palmöl- und Ferrolegierungsexporte teilweise Unterstützung für die Frachtaktivität bieten.
Die Papua-Region und die Maluku-Inseln sollen bis 2031 mit einem CAGR von 8,97 % wachsen und bleiben die am schnellsten wachsende Geographie im Indonesien Seefrachttransport Markt. Die Frachtkosten in der Region bleiben 20 % bis 40 % über den Java-Referenzpreisen, da Frachtvolumina und Binnenlandverbindungen ungleichmäßig bleiben, was die Fähigkeit der Betreiber einschränkt, vergleichbare Renditen auf einzelnen Routen zu erzielen. PELNI vergab im Jahr 2025 8 subventionierte Tol Laut-Routen in Sorong, Fakfak, Kaimana und Dobo und schuf damit eine grundlegende Dienstleistungsstruktur für abgelegene Standorte. Die PELNI-Meratus Hub & Spoke-Partnerschaft, die im April 2026 unterzeichnet wurde, unterstützt eine organisiertere Frachtverteilung auf östlichen Routen und kann Bündelungspunkte stärken. Bali und Nusa Tenggara profitieren von Konsumgüterimporten und dem größeren Servicenetzwerk von PELNI, das im Jahr 2025 511 Segmente und 74 Häfen abdeckte, verglichen mit 482 Segmenten und 72 Häfen im Jahr 2024.
Wettbewerbslandschaft
Der Indonesien Seefrachttransport Markt ist insgesamt mäßig fragmentiert, wobei internationale Gateway-Handelsrouten stärker konzentriert sind als inländische Kabotage-Dienste. MSC, A.P. Moller-Maersk, CMA CGM, COSCO, Hapag-Lloyd und ONE erweitern direkte Dienste zu sekundären indonesischen Häfen. Ihre Dienste in Patimban, Kuala Tanjung und Teluk Lamong reduzieren die Notwendigkeit, ausschließlich auf den Singapur-Umschlag angewiesen zu sein, und geben Frachteignern direkte Hafenoptionen näher an Fertigungs- und Rohstoffstandorten. MSC etablierte wöchentliche Anläufe in Patimban über seinen Seahorse-Dienst und startete den Firehorse-Dienst, der Shanghai, Ningbo, Singapur, Surabaya und Semarang verbindet[3]Mediterranean Shipping Company, "MSC Launches Sambar Service, Enhances Pertiwi and Orchid Services," MSC, msc.com. Die CNC-Tochtergesellschaft von CMA CGM begann im Mai 2026 mit dem BBX3-Dienst in Kuala Tanjung, während COSCOs North China-Southeast Asia Express einen Erstanlauf am Terminal Teluk Lamong machte. Diese Schritte geben globalen Reedereien einen näheren Zugang zu indonesischen Exporteuren und Importeuren.
Inländische Betreiber behalten eine wichtige Position im Inselschifffahrt, da Kabotageregeln inländische Handelsrouten schützen. Gesetz Nr. 66 von 2024 erhöhte die Mindestanforderung an den Schiffsbesitz für ausländische Joint Ventures von 5.000 GT auf 50.000 GT und begrenzte ausländisches Eigenkapital auf 49 %, was die Compliance-Hürde für ausländische Beteiligung an der inländischen Schifffahrt erhöhte. Meratus, SPIL, TEMAS, Samudera Indonesia und PELNI haben etablierte Positionen auf inländischen Routen, wo lokale Netzwerke und Erfahrung mit der Inselverteilung wichtig bleiben. PT Samudera Indonesia verpflichtete sich im Jahr 2026 zu Investitionsausgaben von 300 Millionen USD, einschließlich Flottenentwicklung und einer durch Sukuk finanzierten Logistikanlage, die bis Ende 2027 fertiggestellt werden soll. Es gründete auch das Joint Venture Blue Ocean Shipping mit Japans Imoto Lines und erweiterte damit seine regionale Betriebsposition.
Pharmazeutische Kühlcontainer-Zubringer, LNG-Bunkerung für Inseloperatoren und Werkzeuge zur Verbesserung der Frachtvisibilität bleiben relevante Wettbewerbsbereiche. Diese Bereiche reagieren auf temperaturkontrollierte Frachtbedürfnisse, Kraftstoffkostenexposition und Leercontainer-Ungleichgewichte, die die Betriebsleistung beeinflussen, insbesondere außerhalb der größeren Java-Gateways. NPCT1 und JICT beauftragten im Jahr 2026 elektrische Kran- und e-RTG-Systeme, die ihre Terminals für Liniendienste attraktiver machen können, die moderne Betriebsbedingungen und eine effizientere Containerabwicklung benötigen. PT TEMAS's LNG-betriebenes MV Digul Mas ist eine spezifische Flottenantwort auf die Kraftstoffkostenexposition. PT Berlian Laju Tanker fügte im Juni 2026 den Druckgas-LPG-Träger Gas Indonesia hinzu, seinen vierten Gasträger, um die inländische LPG-Verteilungskapazität zu erweitern[4]PT Berlian Laju Tanker, "BLT Adds Gas Indonesia to Its LPG Carrier Fleet," BLT, blt.co.id.
Indonesien Seefrachttransport Branchenführer
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
Meratus
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT Samudera Indonesia Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: PT Habco Trans Maritima (HATM) beschaffte durch eine Privatplatzierung von 640 Millionen neuen Aktien 320 Milliarden IDR (19,5 Millionen USD), um den Schiffserwerb und die Schuldenrückzahlung zu finanzieren und damit die Flottenexpansion im Massengutträger-Segment direkt zu beschleunigen.
- August 2026: PT TEMAS Group nahm den kommerziellen Betrieb des MV Digul Mas auf, Indonesiens erstem LNG-betriebenen Containerschiff auf der Route Surabaya-Kendari-Gorontalo, wobei CIMC Enric marine LNG-Tankcontainer lieferte und eine 5MMSCFD LNG-Verflüssigungsanlage in Surabaya betreibt; TEMAS strebt an, bis 2027 8 Einzel-Brennstoff-LNG-Containerschiffe in Betrieb zu haben.
- Juni 2026: PT Berlian Laju Tanker (BLT) erwarb über die Tochtergesellschaft PT Sebatik Marin Servis einen gebrauchten Druckgas-LPG-Träger (Gas Indonesia) von einem chinesischen Eigentümer, BLTs vierten Gasträger, und erweiterte damit seine Kapazität zur Versorgung kleiner Häfen im inländischen LPG-Verteilungsnetzwerk Indonesiens.
- Mai 2026: CMA CGM startete über die Tochtergesellschaft CNC den zweiwöchentlichen BBX3-Dienst von Kuala Tanjung (Nordsumatra) nach Singapur, Port Klang, Da Nang, Nghi Son und Südchina, die erste direkte internationale Linienverbindung des Hafens, was den Exportlogistikzugang Nordsumatra erheblich verbessert.


Indonesien Seefrachttransport Marktberichtsumfang
| Containerisierte Ladung | Trocken |
| Kühlcontainer | |
| Nicht-containerisierte Ladung | Trockenmassenladung |
| Flüssigmassenladung | |
| Stückgut und Allgemeinfracht |
| Elektronik und Halbleiter |
| Chemikalien und Petrochemikalien |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Sonstige |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Frachtart | Containerisierte Ladung | Trocken |
| Kühlcontainer | ||
| Nicht-containerisierte Ladung | Trockenmassenladung | |
| Flüssigmassenladung | ||
| Stückgut und Allgemeinfracht | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Chemikalien und Petrochemikalien | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Sonstige | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln | ||


Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des Indonesien Seefrachttransports im Jahr 2031?
Der Indonesien Seefrachttransport Markt soll bis 2031 28,13 Milliarden USD erreichen. Sein Wert soll von 20,99 Milliarden USD im Jahr 2026 mit einem CAGR von 6,04 % steigen.
Welche Frachtart führt den Frachttransport in Indonesien an?
Nicht-containerisierte Ladung führte im Jahr 2025 mit einem Anteil von 57,86 %. Ihre Position spiegelt anhaltende Kohle-, Mineral-, Erdöl-, LPG-, Palmöl- und Stückgutbewegungen zwischen Produktionsgebieten, Häfen und Exportzielen wider.
Was treibt die Nachfrage nach containerisierter Schifffahrt in Indonesien an?
Häufigere E-Commerce-Auffüllung, pharmazeutische Distribution, Elektronikimporte und schnellere Logistikverarbeitung unterstützen die Containernachfrage. Diese Anforderungen begünstigen geplante Liniendienste und zuverlässigere Lieferungen an Vertriebszentren auf den Inseln.
Welcher Endverbrauchersektor wächst am schnellsten im Indonesien Seefrachttransport Sektor?
Pharmazeutika und Gesundheitswesen sollen bis 2031 mit einem CAGR von 10,24 % wachsen. Biologika-Distribution, Impfstofflieferungen in abgelegene Gebiete und Temperaturkontrollanforderungen erhöhen die Nachfrage nach kühlcontainerausgestatteten Frachtdiensten.
Welche indonesische Region soll am schnellsten im Seefrachttransport wachsen?
Die Papua-Region und die Maluku-Inseln sollen bis 2031 mit einem CAGR von 8,97 % wachsen. Subventionierte Tol Laut-Routen und die PELNI-Meratus Hub-and-Spoke-Vereinbarung stärken Frachtverbindungen in abgelegenen Gebieten.
Welche Herausforderungen beeinflussen die Inselschifffahrt in Indonesien?
Kraftstoffpreisexposition, schlechte Hinterlandverbindungen, hohe Kosten in der östlichen Region, Kabotage-Anforderungen und Leercontainer-Ungleichgewichte beeinflussen die Routenwirtschaftlichkeit. Diese Herausforderungen sind am akutesten dort, wo Rückfrachtvolumina zu gering bleiben, um regelmäßige kommerzielle Dienste zu unterstützen.
Seite zuletzt aktualisiert am:



