
Tamanho e Participação do Mercado de Transporte de Frete Oceânico da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 19.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 20.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
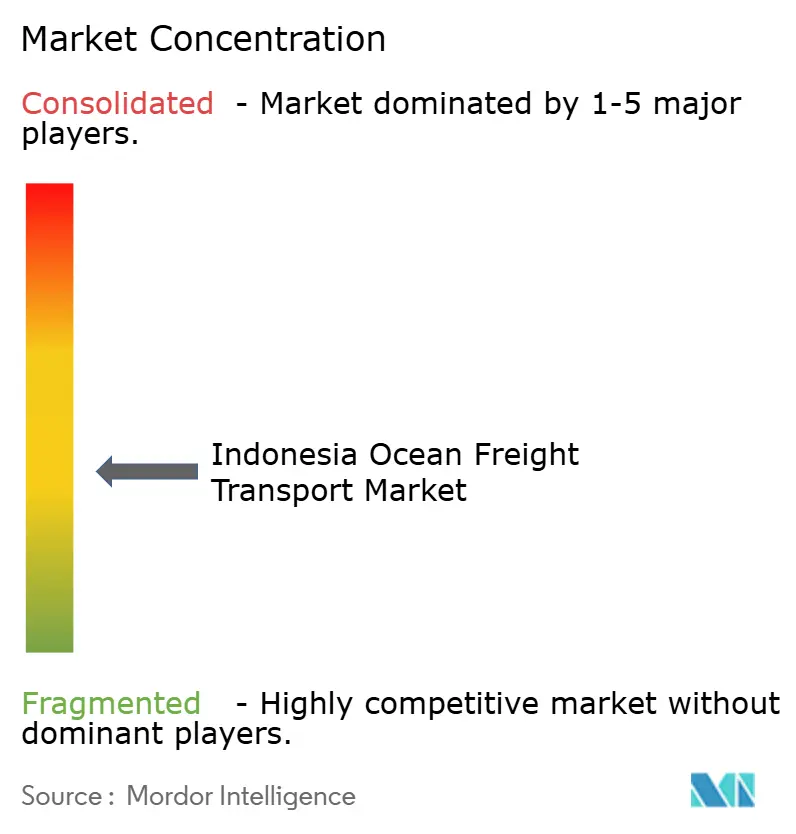
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Frete Oceânico da Indonésia por Mordor Intelligence
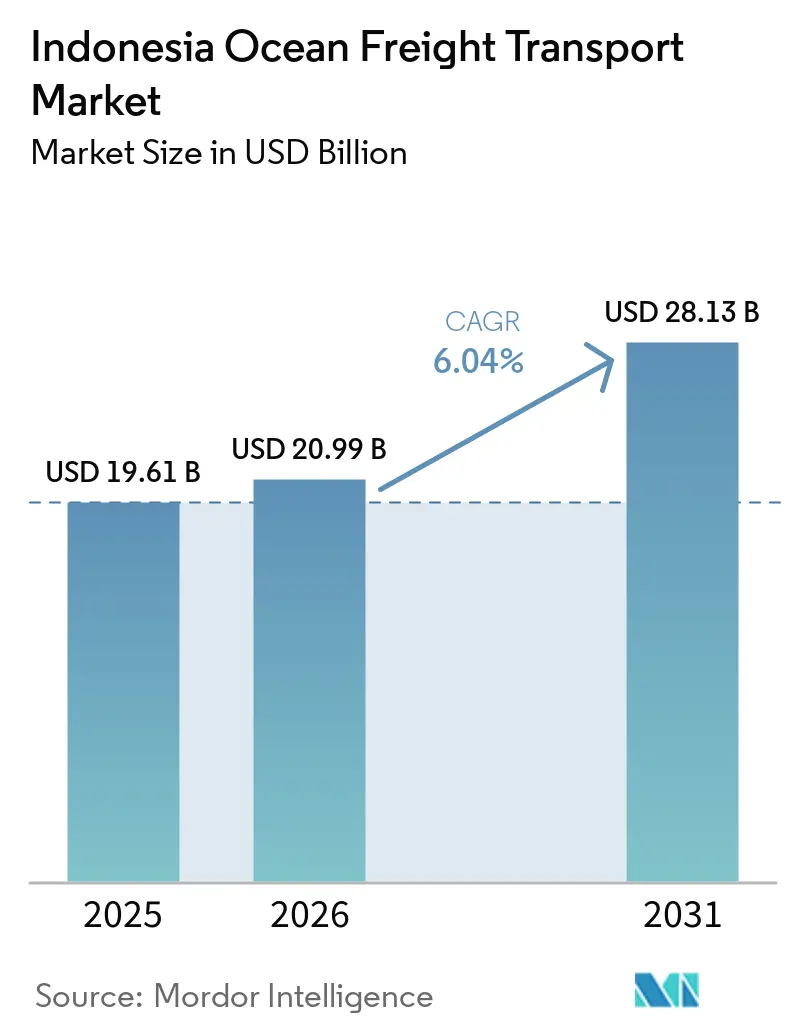
O tamanho do mercado de transporte de frete oceânico da Indonésia foi avaliado em 19,61 bilhões de USD em 2025, e estima-se que cresça de 20,99 bilhões de USD em 2026 para atingir 28,13 bilhões de USD até 2031, a um CAGR de 6,04% durante o período de previsão (2026-2031).
A geografia insular da Indonésia mantém o transporte marítimo essencial para os movimentos de frete entre centros de produção, portos e áreas de consumo. Os terminais gerenciados pela Pelindo processaram 6,63 milhões de TEUs no primeiro semestre de 2026, alta de 5,51% em relação ao ano anterior, enquanto os fluxos internacionais de contêineres cresceram 9,13%. As importações de matérias-primas e bens de capital representaram 78% das importações da Indonésia, vinculando a demanda por contêineres estreitamente à atividade manufatureira. Esse perfil de carga confere ao mercado de transporte de frete oceânico da Indonésia uma base nas cadeias de suprimentos industriais, bem como no comércio de consumo. A expansão das transportadoras além dos principais portões de entrada em Java está ampliando o acesso direto a serviços internacionais e criando mais opções para os embarcadores. Os custos mais elevados de combustível e as ligações terrestres desiguais continuam sendo restrições importantes, onde os baixos volumes de retorno tornam as rotas orientais difíceis de operar sem apoio.
Principais Conclusões do Relatório
- Por tipo de carga, a carga não conteinerizada detinha 57,86% da participação do mercado de transporte de frete oceânico da Indonésia em 2025, enquanto a carga conteinerizada registrou o maior CAGR projetado de 7,89% até 2031.
- Por setor de usuário final, o varejo e o comércio eletrônico detinham 24,67% do tamanho do mercado de transporte de frete oceânico da Indonésia em 2025, enquanto os produtos farmacêuticos e a saúde registraram o maior CAGR projetado de 10,24% até 2031.
- Por geografia, Java detinha 43,87% da participação do mercado de transporte de frete oceânico da Indonésia em 2025, enquanto a Região de Papua e as Ilhas Maluku registraram o maior CAGR projetado de 8,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transporte de Frete Oceânico da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento no Comércio Conteinerizado Doméstico e Internacional | +1.5% | Global, com ganhos de volume concentrados em Java e Sumatra | Médio prazo (2-4 anos) |
| Modernização Portuária e Expansão da Rede | +1.2% | Nacional, com investimentos prioritários em Tanjung Priok, Tanjung Perak, Patimban e Kuala Tanjung | Longo prazo (≥ 4 anos) |
| Processamento de Recursos e Demanda de Exportação de Carga a Granel | +0.9% | Kalimantan, Sulawesi e Papua | Médio prazo (2-4 anos) |
| Comércio Eletrônico, Reabastecimento do Varejo e Importações de Bens de Consumo | +1% | Corredor de Java, com efeitos se estendendo a Sumatra e Sulawesi | Curto prazo (≤ 2 anos) |
| Consolidação de Rotas no Leste da Indonésia e Formalização da Rede de Alimentadores | +0.5% | Região de Papua, Ilhas Maluku e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Visibilidade Digital de Carga e Reposicionamento de Contêineres Orientado por Dados | +0.4% | Nacional, com adoção antecipada em Tanjung Priok e Tanjung Perak | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Comércio Conteinerizado Doméstico e Internacional
O volume de contêineres internacionais nos terminais gerenciados pela Pelindo cresceu 9,13% no primeiro semestre de 2026, e as importações aumentaram 11,67%[1]Pelindo Terminal Petikemas, "PMT Layani Pelayaran Perdana CMA CGM ke China Selatan," Pelindo Terminal Petikemas, pelindotpk.co.id. Esse aumento é impulsionado pela demanda de bens de capital ligada à manufatura, e não pelo reabastecimento do consumidor. Matérias-primas e bens de capital responderam por 78% das importações da Indonésia, o que sustentou uma ligação direta entre a atividade industrial e a demanda de contêineres de entrada. Os fabricantes utilizam insumos e equipamentos importados na produção, de modo que suas necessidades de frete são menos dependentes da demanda domiciliar de curto prazo. As exportações da Indonésia atingiram 92,15 bilhões de USD de janeiro a abril de 2026, alta de 5,48% em relação ao ano anterior. Uma maior atividade exportadora também sustenta a demanda de contêineres de saída e pode melhorar o uso dos navios nas rotas centradas em Java. Fluxos mais equilibrados ajudam as transportadoras a utilizar os equipamentos em ambas as direções e a reduzir o custo de posicionamento de contêineres vazios. Essas condições sustentam o mercado de transporte de frete oceânico da Indonésia porque a base comercial combina necessidades de abastecimento doméstico com movimentos de exportação.
Modernização Portuária e Expansão da Rede
O Terminal 2 Petikemas de Tanjung Priok iniciou as operações em agosto de 2026 com um cais de 517,5 metros e um pátio de 98.700 metros quadrados. Essa capacidade adicional aumenta a aptidão de Jacarta para lidar com os fluxos de contêineres à medida que o tráfego de importação e exportação cresce. Também oferece às transportadoras mais capacidade de cais e pátio em um portão de entrada que movimenta grande parte do comércio de contêineres do país. A Pelindo reabilitou instalações em 74 localidades durante 2025-2026, enquanto seu programa PINP visava até 20 novas rotas inter-ilhas. Essas ações deslocam o foco de melhorias em terminais individuais para o movimento de carga por toda a rede portuária nacional. A capacidade adicionada nos portões de entrada de Java pode aumentar a demanda de alimentadores para portos secundários em Sulawesi, Papua e outras áreas orientais. Ligações secundárias confiáveis são necessárias quando os contêineres chegam por grandes terminais hub, mas têm destinos finais fora de Java. Essa conexão sustenta o crescimento no mercado de transporte de frete oceânico da Indonésia porque hubs maiores requerem serviços mais regulares com portos menores.
Processamento de Recursos e Demanda de Exportação de Carga a Granel
A política de processamento de níquel da Indonésia deslocou as exportações para produtos processados, com as exportações de produtos de níquel atingindo 16,4 bilhões de USD em 2025, em comparação com valores substancialmente menores antes da implementação da proibição de exportação de minério de níquel bruto em 2020[2]Reuters, "Indonesia to exempt nickel pig iron and some palm oil derivatives from centralized export policy," Reuters, reuters.com. A mudança alterou as necessidades de carga, passando dos movimentos de minério para remessas de ferroníquel, ferro-gusa de nquel e precipitado misto de hidróxido. Esses produtos requerem capacidade especializada de navios de granel seco, granel líquido, tanqueiros químicos e afins. Seu movimento também conecta mais estreitamente as áreas de mineração com as instalações de processamento e os terminais de exportação. Os volumes de exportação de carvão diminuíram de janeiro a abril de 2026 após os cortes de 25% nas cotas de produção. Algumas transportadoras responderam buscando trabalhos de transporte relacionados ao níquel, enquanto a PT Habco Trans Maritima garantiu um contrato de 2,1 milhões de toneladas métricas de carvão para o período de abril a dezembro de 2026. A composição subjacente do frete está, portanto, se movendo em direção a cargas que necessitam de diferentes tipos de navios e arranjos de manuseio. O mercado de transporte de frete oceânico da Indonésia enfrenta uma mudança na demanda por navios, e não uma simples redução no frete de commodities.
Comércio Eletrônico, Reabastecimento do Varejo e Importações de Bens de Consumo
O comércio eletrônico está aumentando a frequência de reservas à medida que os varejistas passam de consolidações trimestrais para reservas mensais ou quinzenais de contêineres. Esse processo pode elevar os movimentos de contêineres mesmo quando o peso das mercadorias não aumenta na mesma proporção. Os varejistas precisam de disponibilidade regular de estoque em ilhas amplamente separadas, o que torna os cronogramas de envio pontuais importantes. Moda, eletrônicos e bens de consumo de giro rápido requerem transferências pontuais do porto para o centro de distribuição. O marco do Ecossistema Nacional de Logística e a integração com a Janela Única da ASEAN têm como objetivo reduzir o tempo de permanência e melhorar o movimento de contêineres ao longo da cadeia logística. O manuseio mais rápido de carga pode melhorar a capacidade portuária utilizável sem exigir um aumento proporcional nas escalas de navios. Também pode tornar os serviços programados mais práticos para embarcadores que fazem pedidos menores e mais frequentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Combustível e Exposição ao Custo de Bunker | -0.8% | Global, com maior exposição nas rotas domésticas inter-ilhas | Curto prazo (≤ 2 anos) |
| Lacunas de Conectividade no Hinterland e Altos Custos Logísticos Inter-Ilhas | -0.7% | Leste da Indonésia e áreas de captação de portos secundários | Longo prazo (≥ 4 anos) |
| Requisitos Mais Rígidos de Cabotagem e Investimento Estrangeiro | -0.5% | Nacional, com ônus concentrado em entidades de navegação em joint venture | Médio prazo (2-4 anos) |
| Desequilíbrios de Contêineres Vazios nos Corredores Insulares da Indonésia | -0.4% | Rotas domésticas inter-ilhas, particularmente Nusa Tenggara, leste de Sulawesi e Papua | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Combustível e Exposição ao Custo de Bunker
Os custos de bunker representaram de 45% a 55% das despesas operacionais nas rotas de cabotagem inter-ilhas de curta distância da Indonésia. Essa exposição é maior do que nas rotas de longo curso e é mais difícil para os operadores com capacidade limitada de aumentar as tarifas de frete. As rotas que atendem ilhas menores frequentemente têm fluxos de carga desiguais, de modo que os operadores nem sempre conseguem recuperar os custos mais elevados de combustível por meio de uma carga de retorno completa. A PT IMC Pelita Logistik identificou a volatilidade do preço do combustível como um principal desafio do primeiro trimestre de 2026 e utilizou a otimização de viagens para conter os custos. A PT TEMAS iniciou a operação do MV Digul Mas, movido a GNL, em agosto de 2026 na rota Surabaya-Kendari-Gorontalo. O navio fornece um exemplo de abordagem de combustível com menor volatilidade, embora a conversão da frota exija capital que operadores menores podem não ter. As transportadoras internacionais também estão trabalhando em direção à conformidade com o Indicador de Intensidade de Carbono da IMO por meio de opções de duplo combustível.
Lacunas de Conectividade no Hinterland e Altos Custos Logísticos Inter-Ilhas
A Meratus registrou 880 TEUs de saída e 240 TEUs de retorno na rota Tanjung Perak-Kupang-Ende entre janeiro e agosto de 2025. O desequilíbrio de 3,7:1 impôs uma penalidade de custo estrutural de 20% a 40% em relação às tarifas de frete de Java. A escassez de carga de retorno deixa navios e contêineres menos produtivos em rotas que já enfrentam custos operacionais substanciais. As estradas e os sistemas de coleta de carga em Papua e Maluku ainda não trazem cargas de exportação suficientes para os portos secundários para serviços regulares de linha não subsidiados. Isso deixa algumas rotas dependentes do programa Tol Laut apoiado pelo governo e restringe o desenvolvimento de rotas privadas. Um fórum da Pelindo em Makassar em agosto de 2026 reuniu SPIL, Tanto Intim Line, Meratus e SITC para tratar da agregação de carga e dos desequilíbrios de rotas. Melhores estradas, portos secos e conexões multimodais ainda são necessários para melhorar a economia do mercado de transporte de frete oceânico da Indonésia nessas áreas. Esses investimentos ajudariam os portos a receber cargas mais estáveis e tornariam as viagens de retorno mais viáveis comercialmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga: A Dominância do Granel Persiste enquanto a Conteinerização Acelera
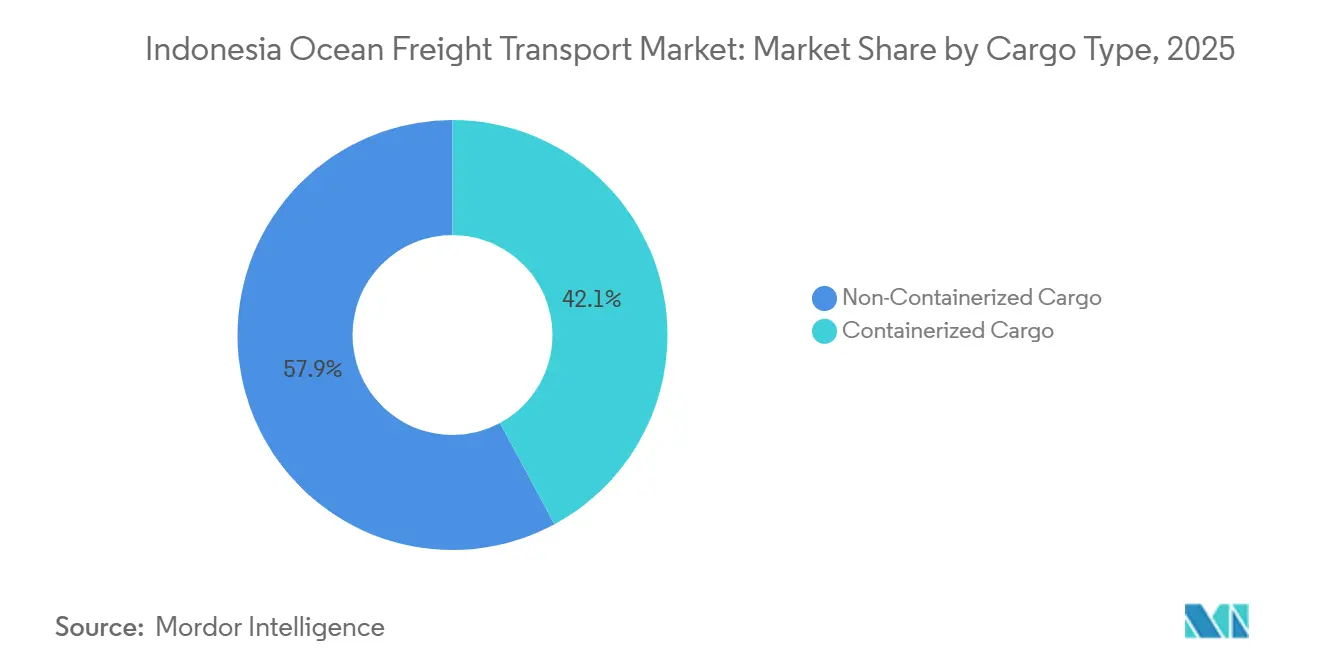
A carga não conteinerizada detinha 57,86% da participação do mercado de transporte de frete oceânico da Indonésia em 2025, refletindo a importância contínua do frete de commodities que se move em grandes volumes em vez de cargas unitárias individuais, enquanto a carga conteinerizada deve se expandir a um CAGR de 7,89% até 2031, tornando-a a categoria de carga de crescimento mais rápido no mercado de transporte de frete oceânico da Indonésia. O granel seco movimentou carvão e minerais, o granel líquido movimentou petróleo bruto, GLP e óleo de palma, e a carga fracionada apoiou cargas que não se encaixam em contêineres padrão. Esses fluxos de frete estão estreitamente ligados a Kalimantan, Sulawesi e Sumatra, onde os locais de produção e as instalações de processamento dependem de ligações de navegação costeira. O segmento permanece importante porque muitas exportações dependem de movimentos de commodities em grande volume e porque as cargas requerem tipos de navios adequados às suas características físicas. A PT Pertamina International Shipping gerenciou 111 navios em 2025 e aumentou a frequência de remessas de GNL 5,5 vezes em relação ao ano anterior. A atividade de sua frota ilustra o papel crescente do granel líquido no mercado de transporte de frete oceânico da Indonésia e a necessidade de distribuição regular de energia entre as ilhas. A carga fracionada também apoia a construção de fundições de níquel em Morowali e obras de infraestrutura de energia no leste da Indonésia, onde os materiais de projeto frequentemente não podem ser transportados em serviços de contêineres padrão.
O reabastecimento do comércio eletrônico, a distribuição farmacêutica e as importações de eletrônicos estão movendo mais frete para serviços de linha programados, que suportam padrões de entrega regulares para mercadorias sensíveis ao tempo. Essa mudança oferece aos embarcadores um serviço mais previsível do que a carga geral fretada no mercado spot e alinha melhor as escalas portuárias com os cronogramas de distribuição. Os contêineres refrigerados estão ganhando importância à medida que a distribuição farmacêutica requer mais manuseio com controle de temperatura desde a chegada ao porto até a entrega no interior. Os requisitos de registro de temperatura da BPOM para biológicos estão incentivando o uso dedicado de refrigerados dentro do frete conteinerizado. Os operadores também estão combinando capacidade de contêineres com medidas de custo de combustível em rotas onde os custos convencionais de combustível haviam enfraquecido a economia do serviço. O MV Digul Mas da TEMAS na rota Surabaya-Kendari-Gorontalo reflete essa abordagem para atender à demanda de carga enquanto aborda os custos operacionais. A transição de carga confere ao mercado de transporte de frete oceânico da Indonésia uma base de contêineres mais sólida, mantendo um grande papel do frete a granel.


Por Setor de Usuário Final: O Frete de Saúde Perturba a Hierarquia dos Bens de Consumo
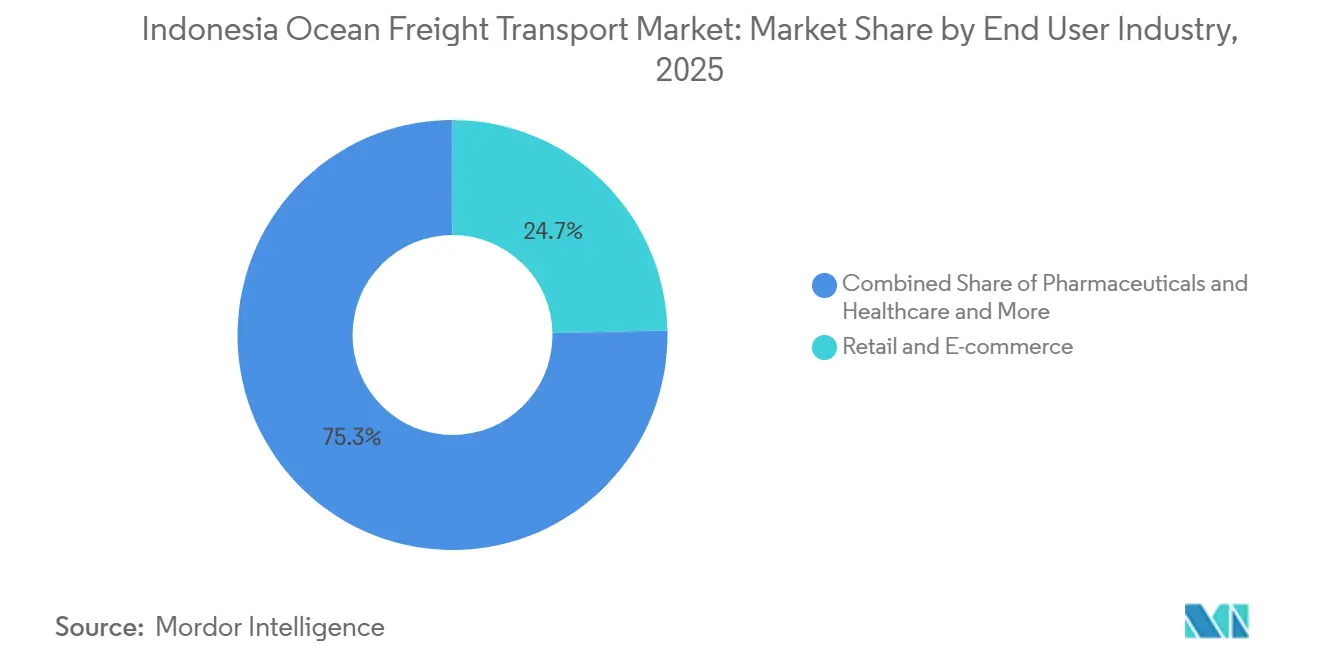
O varejo e o comércio eletrônico responderam por 24,67% do tamanho do mercado de transporte de frete oceânico da Indonésia em 2025, enquanto os produtos farmacêuticos e a saúde devem crescer a um CAGR de 10,24% até 2031, superando a taxa identificada para o mercado de transporte de frete oceânico da Indonésia como um todo. O reabastecimento frequente do varejo online no corredor urbano Java-Sumatra sustentou essa posição, particularmente onde o estoque precisava estar disponível em várias ilhas. A demanda do consumidor requer movimentos regulares de mercadorias embaladas para sistemas de distribuição que conectam portos, armazéns e pontos de venda. Eletrônicos e semicondutores, produtos químicos e petroquímicos, e alimentos e bebidas formam outro grande grupo de usuários de frete com diferentes requisitos de manuseio e remessa. Óleo de palma, alimentos embalados e frutos do mar transitam por canais conteinerizados e a granel, dependendo do produto e do destino. A variedade de tipos de carga significa que esses usuários finais utilizam diferentes navios e serviços portuários. O varejo permanece central no mercado de transporte de frete oceânico da Indonésia porque combina fluxos de importação com necessidades de distribuição doméstica em centros populacionais geograficamente dispersos.
A expansão de biológicos sob o programa de seguro saúde BPJS, a distribuição de vacinas para áreas remotas e os mandatos de registro de temperatura sustentam esse crescimento. Esses requisitos criam demanda por navios alimentadores equipados com refrigeração no leste da Indonésia, onde as instalações de cadeia de frio têm sido limitadas e os serviços de contêineres comuns podem não atender às necessidades de manuseio. A demanda de saúde pode, portanto, apoiar o investimento em rede em Papua e Maluku, particularmente onde as ligações de distribuição confiáveis permanecem incompletas. A categoria Outros inclui equipamentos de mineração e materiais industriais vinculados a Projetos Estratégicos Nacionais. A conformidade com a BPOM aumenta as barreiras para operadores sem infraestrutura validada de controle de temperatura. Essas condições direcionam o frete farmacêutico para transportadoras que podem atender aos requisitos de manuseio controlado e manter a qualidade de serviço exigida. O setor de transporte de frete oceânico da Indonésia também recebe demanda de carga de projeto e carga fracionada da atividade industrial em Kalimantan, Sulawesi e Papua.
Análise Geográfica
Java detinha 43,87% da participação do mercado de transporte de frete oceânico da Indonésia em 2025 e permaneceu o principal centro de frete comercial do país. Tanjung Priok processou 1,817 milhão de TEUs no primeiro semestre de 2026, um aumento de 7,9% em relação ao ano anterior, o que demonstrou a demanda contínua no principal portão de entrada de Jacarta. O Terminal 2 Petikemas de Tanjung Priok entrou em operação em agosto de 2026 e expandiu a capacidade no principal portão de entrada de Jacarta, dando às linhas de navegação espaço adicional para gerenciar volumes crescentes e criando margem para que mais contêineres transitem por Jacarta sem depender exclusivamente do espaço de terminal existente. Os serviços de linha internacional programados de Patimban oferecem aos fabricantes do oeste de Java uma conexão direta com Xangai, Ningbo e Singapura, além de uma alternativa a um único portão de entrada.
Sumatra e Kalimantan formam um importante corredor de exportação de commodities para o mercado de transporte de frete oceânico da Indonésia, conectando áreas agrícolas e de carga a granel com rotas comerciais domésticas e internacionais. O Porto de Panjang alcançou um crescimento de 17,4% no volume de movimentação no primeiro semestre de 2026, sustentado por exportações de óleo de palma e produtos agrícolas que necessitam de acesso portuário confiável. O serviço BBX3 CNC da CMA CGM começou a escalar em Kuala Tanjung em maio de 2026 e conectou o norte de Sumatra diretamente com Singapura, Port Klang, Da Nang, Nghi Son e o sul da China, oferecendo à região um serviço programado em vez de depender de conexões indiretas. Essa primeira conexão estruturada de linha internacional oferece aos exportadores do norte de Sumatra uma rota direta para os mercados regionais. Kalimantan está lidando com a menor produção de carvão após os cortes nas cotas de produção de 2026, enquanto as exportações de óleo de palma e ferroligas fornecem suporte parcial para a atividade de carga.
A Região de Papua e as Ilhas Maluku devem crescer a um CAGR de 8,97% até 2031 e permanecem a geografia de crescimento mais rápido no mercado de transporte de frete oceânico da Indonésia. Os custos de frete na região permanecem de 20% a 40% acima das taxas de referência de Java porque os volumes de carga e as ligações terrestres permanecem desiguais, o que limita a capacidade dos operadores de obter retornos comparáveis em rotas individuais. A PELNI designou 8 rotas subsidiadas do Tol Laut em 2025 em Sorong, Fakfak, Kaimana e Dobo, fornecendo uma estrutura de serviço básica para localidades remotas. A parceria Hub & Spoke PELNI-Meratus, assinada em abril de 2026, apoia uma distribuição de carga mais organizada nas rotas orientais e pode fortalecer os pontos de agregação. Bali e Nusa Tenggara se beneficiam das importações de bens de consumo e da maior rede de serviços da PELNI, que cobria 511 segmentos e 74 portos em 2025, em comparação com 482 segmentos e 72 portos em 2024.
Cenário Competitivo
O mercado de transporte de frete oceânico da Indonésia é moderadamente fragmentado no geral, com os comércios de portão de entrada internacional mais concentrados do que os serviços de cabotagem doméstica. MSC, A.P. Moller-Maersk, CMA CGM, COSCO, Hapag-Lloyd e ONE estão ampliando serviços diretos para portos indonésios secundários. Seus serviços em Patimban, Kuala Tanjung e Teluk Lamong reduzem a necessidade de depender exclusivamente do transbordo em Singapura e oferecem aos proprietários de carga opções diretas de porto mais próximas dos locais de manufatura e commodities. A MSC estabeleceu escalas semanais em Patimban por meio de seu serviço Seahorse e lançou o serviço Firehorse conectando Xangai, Ningbo, Singapura, Surabaya e Semarang[3]Mediterranean Shipping Company, "MSC Launches Sambar Service, Enhances Pertiwi and Orchid Services," MSC, msc.com. A subsidiária CNC da CMA CGM iniciou o serviço BBX3 em Kuala Tanjung em maio de 2026, enquanto o North China-Southeast Asia Express da COSCO fez uma escala inaugural no Terminal Teluk Lamong. Esses movimentos dão às transportadoras globais acesso mais próximo aos exportadores e importadores indonésios.
Os operadores domésticos mantêm uma posição importante no transporte inter-ilhas porque as regras de cabotagem protegem os comércios domésticos. A Lei nº 66 de 2024 aumentou o requisito mínimo de propriedade de navios para joint ventures estrangeiras de 5.000 GT para 50.000 GT e limitou o capital estrangeiro a 49%, aumentando o obstáculo de conformidade para a participação estrangeira no transporte marítimo doméstico. Meratus, SPIL, TEMAS, Samudera Indonesia e PELNI têm posições estabelecidas nas rotas domésticas, onde as redes locais e a experiência com a distribuição insular permanecem importantes. A PT Samudera Indonesia comprometeu 300 milhões de USD em despesas de capital em 2026, incluindo desenvolvimento de frota e uma instalação logística financiada por sukuk prevista para o final de 2027. Também formou a joint venture Blue Ocean Shipping com a japonesa Imoto Lines, ampliando sua posição operacional regional.
Alimentadores refrigerados farmacêuticos, abastecimento de GNL para operadores inter-ilhas e ferramentas que melhoram a visibilidade do frete permanecem áreas relevantes de competição. Essas áreas respondem às necessidades de carga com controle de temperatura, exposição ao custo de combustível e desequilíbrios de contêineres vazios que afetam o desempenho operacional, particularmente fora dos principais portões de entrada de Java. NPCT1 e JICT contrataram sistemas de guindaste elétrico e e-RTG em 2026, o que pode tornar seus terminais mais atrativos para serviços de linha que necessitam de condições operacionais modernas e manuseio de contêineres mais eficiente. O MV Digul Mas movido a GNL da PT TEMAS é uma resposta específica da frota à exposição ao custo de combustível. A PT Berlian Laju Tanker adicionou o transportador de GLP pressurizado Gas Indonesia em junho de 2026, seu quarto transportador de gás, para expandir a capacidade de distribuição doméstica de GLP[4]PT Berlian Laju Tanker, "BLT Adds Gas Indonesia to Its LPG Carrier Fleet," BLT, blt.co.id.
Líderes do Setor de Transporte de Frete Oceânico da Indonésia
Mediterranean Shipping Company (MSC)
A.P. Moller - Maersk
Meratus
PT Salam Pacific Indonesia Lines (SPIL)
PT Samudera Indonesia Tbk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A PT Habco Trans Maritima (HATM) captou IDR 320 bilhões (19,5 milhões de USD) por meio de uma colocação privada de 640 milhões de novas ações para financiar a aquisição de navios e o pagamento de dívidas, acelerando diretamente a expansão da frota no segmento de graneleiros.
- Agosto de 2026: O PT TEMAS Group iniciou as operações comerciais do MV Digul Mas, o primeiro navio porta-contêineres movido a GNL da Indonésia na rota Surabaya-Kendari-Gorontalo, com a CIMC Enric fornecendo contêineres-tanque de GNL marinho e operando uma planta de liquefação de GNL de 5MMSCFD em Surabaya; a TEMAS tem como meta 8 navios porta-contêineres de combustível único a GNL em operação até 2027.
- Junho de 2026: A PT Berlian Laju Tanker (BLT), por meio da subsidiária PT Sebatik Marin Servis, adquiriu um transportador de GLP pressurizado de segunda mão (Gas Indonesia) de um proprietário chinês, o quarto transportador de gás da BLT, expandindo sua capacidade para atender pequenos portos em toda a rede de distribuição doméstica de GLP da Indonésia.
- Maio de 2026: A CMA CGM, por meio da subsidiária CNC, lançou o serviço quinzenal BBX3 de Kuala Tanjung (norte de Sumatra) para Singapura, Port Klang, Da Nang, Nghi Son e sul da China, a primeira conexão direta de linha internacional do porto, melhorando significativamente o acesso logístico de exportação do norte de Sumatra.


Escopo do Relatório do Mercado de Transporte de Frete Oceânico da Indonésia
| Carga Conteinerizada | Seca |
| Refrigerada | |
| Carga Não Conteinerizada | Carga de Granel Seco |
| Carga de Granel Líquido | |
| Carga Fracionada e Carga Geral |
| Eletrônicos e Semicondutores |
| Produtos Químicos e Petroquímicos |
| Alimentos e Bebidas |
| Produtos Farmacêuticos e Saúde |
| Varejo e Comércio Eletrônico |
| Outros |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Tipo de Carga | Carga Conteinerizada | Seca |
| Refrigerada | ||
| Carga Não Conteinerizada | Carga de Granel Seco | |
| Carga de Granel Líquido | ||
| Carga Fracionada e Carga Geral | ||
| Por Setor de Usuário Final | Eletrônicos e Semicondutores | |
| Produtos Químicos e Petroquímicos | ||
| Alimentos e Bebidas | ||
| Produtos Farmacêuticos e Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Outros | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do transporte de frete oceânico da Indonésia em 2031?
O mercado de transporte de frete oceânico da Indonésia deve atingir 28,13 bilhões de USD até 2031. Seu valor deve crescer de 20,99 bilhões de USD em 2026 a um CAGR de 6,04%.
Qual categoria de carga lidera o transporte de frete na Indonésia?
A carga não conteinerizada liderou com uma participação de 57,86% em 2025. Sua posição reflete os contínuos movimentos de carvão, minerais, petróleo, GLP, óleo de palma e carga fracionada entre áreas de produção, portos e destinos de exportação.
O que está impulsionando a demanda por transporte marítimo conteinerizado na Indonésia?
O reabastecimento mais frequente do comércio eletrônico, a distribuição farmacêutica, as importações de eletrônicos e o processamento logístico mais rápido sustentam a demanda por contêineres. Esses requisitos favorecem serviços de linha programados e entregas mais confiáveis para centros de distribuição nas ilhas.
Qual setor de usuário final está crescendo mais rapidamente no setor de transporte de frete oceânico da Indonésia?
Os produtos farmacêuticos e a saúde devem crescer a um CAGR de 10,24% até 2031. A distribuição de biológicos, as entregas de vacinas em áreas remotas e os requisitos de controle de temperatura estão aumentando a demanda por serviços de frete equipados com refrigeração.
Qual região indonésia deve crescer mais rapidamente no transporte de frete oceânico?
A Região de Papua e as Ilhas Maluku devem crescer a um CAGR de 8,97% até 2031. As rotas subsidiadas do Tol Laut e o arranjo hub-and-spoke PELNI-Meratus estão fortalecendo as conexões de carga em áreas remotas.
Quais desafios afetam o transporte inter-ilhas na Indonésia?
A exposição ao preço do combustível, as deficiências nas ligações do hinterland, os altos custos na região oriental, os requisitos de cabotagem e os desequilíbrios de contêineres vazios afetam a economia das rotas. Esses desafios são mais agudos onde os volumes de carga de retorno permanecem baixos demais para sustentar serviços comerciais regulares.
Página atualizada pela última vez em:



