
インドネシア海上フレート輸送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 19.61 十億米ドル |
| 市場規模 (2026) | 20.99 十億米ドル |
| 市場規模 (2031) | 28.13 十億米ドル |
| Growth Rate (2026 - 2031) | 6.04 % |
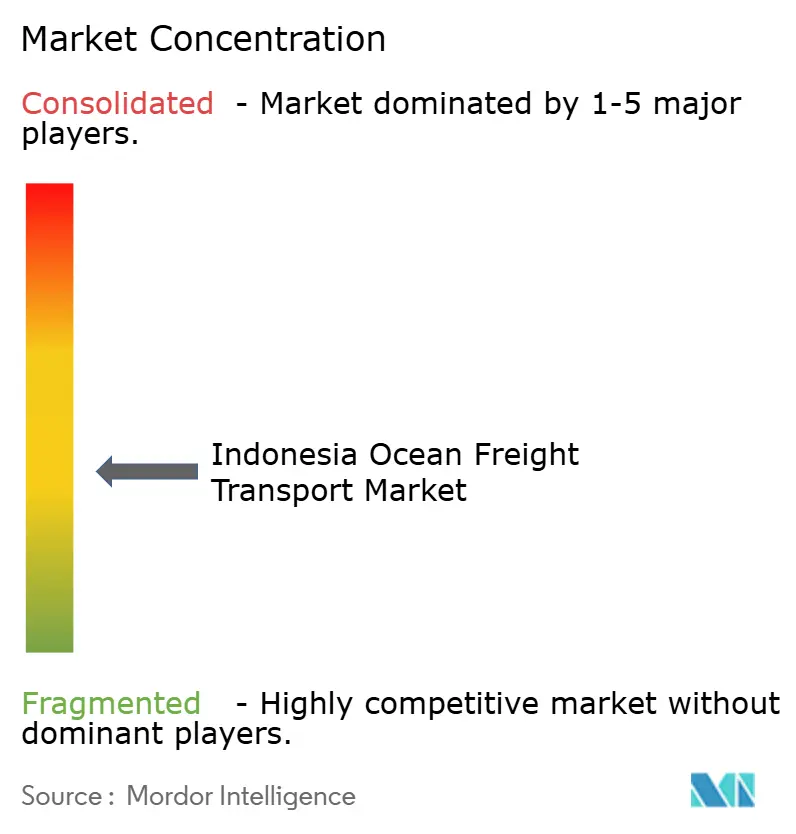
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア海上フレート輸送市場分析
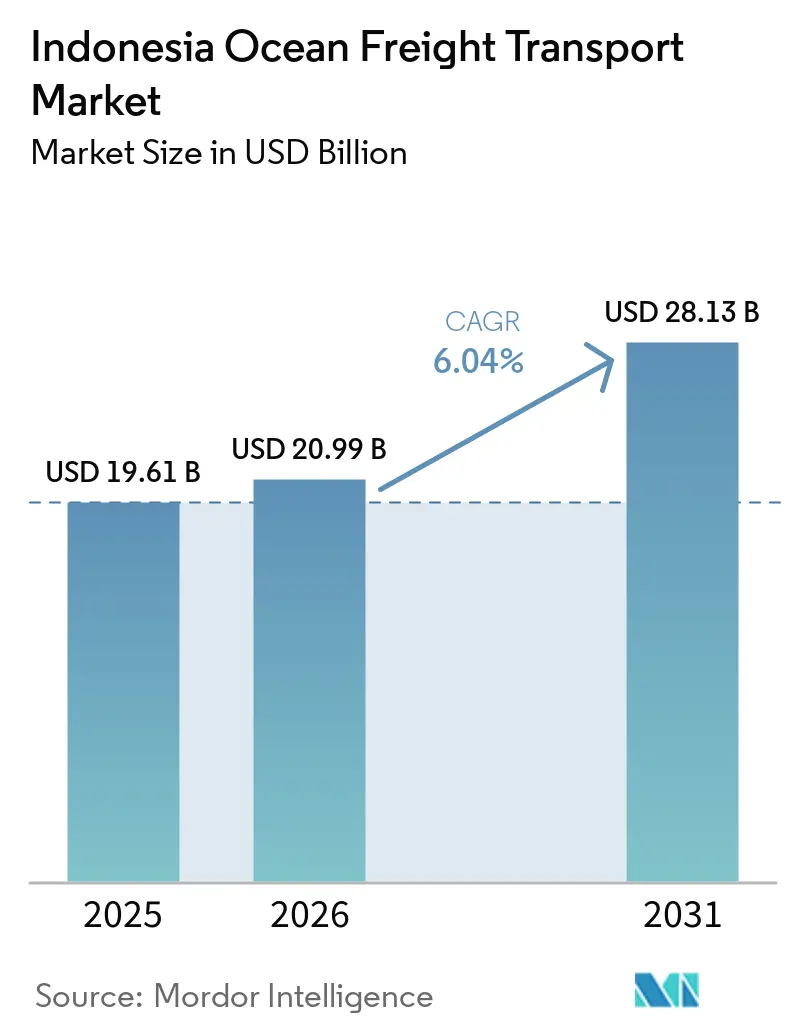
インドネシア海上フレート輸送市場規模2025年に19.61 ビリオン 米ドルと評価され、2026年の20.99 ビリオン 米ドルから2031年には28.13 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.04%です。
インドネシアの島嶼地理は、生産拠点、港湾、消費地間のフレート輸送において海上輸送を不可欠なものとしています。ペリンド管理ターミナルは2026年上半期に663万TEUを処理し、前年比5.51%増となり、国際コンテナ流量は9.13%増加しました。原材料および資本財はインドネシアの輸入の78%を占め、コンテナ需要を製造活動と密接に結びつけています。この貨物プロファイルにより、インドネシア海上フレート輸送市場は産業サプライチェーンおよび消費者貿易の両方を基盤としています。ジャワ島の主要ゲートウェイを超えた船社の拡張により、国際サービスへの直接アクセスが広がり、荷主にとってより多くの選択肢が生まれています。燃料コストの上昇と内陸接続の不均一さは依然として重要な制約であり、東部航路では帰り荷量が少なく、支援なしでは運航が困難な状況が続いています。
主要レポートのポイント
- 貨物タイプ別では、非コンテナ化貨物が2025年のインドネシア海上フレート輸送市場シェアの57.86%を占め、コンテナ化貨物は2031年にかけて最高のCAGR7.89%を記録する見込みです。
- エンドユーザー産業別では、小売・eコマースが2025年のインドネシア海上フレート輸送市場規模の24.67%を占め、医薬品・ヘルスケアが2031年にかけて最高のCAGR10.24%を記録する見込みです。
- 地域別では、ジャワが2025年のインドネシア海上フレート輸送市場シェアの43.87%を占め、パプア地域およびマルク諸島が2031年にかけて最高のCAGR8.97%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア海上フレート輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内外のコンテナ化貿易の成長 | +1.5% | ジャワおよびスマトラでの集中的な取扱量増加を伴うグローバル規模 | 中期(2~4年) |
| 港湾近代化とネットワーク拡張 | +1.2% | タンジュン・プリオク、タンジュン・ペラク、パティンバン、クアラ・タンジュンへの優先投資を伴う全国規模 | 長(4年以上) |
| 資源の下流化とバルク貨物輸出需要 | +0.9% | カリマンタン、スラウェシ、パプア | 中期(2~4年) |
| eコマース、小売補充、消費財輸入 | +1% | ジャワ回廊、スマトラおよびスラウェシへの波及効果を伴う | 短期(2年以内) |
| 東インドネシア航路の統合とフィーダーネットワークの正式化 | +0.5% | パプア地域、マルク諸島、ヌサトゥンガラ | 長期(4年以上) |
| デジタル貨物可視化とデータ主導のコンテナ再配置 | +0.4% | タンジュン・プリオクおよびタンジュン・ペラクでの早期導入を伴う全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
国内外のコンテナ化貿易の成長
ペリンド管理ターミナルにおける国際コンテナスループットは2026年上半期に9.13%増加し、輸入は11.67%増加しました[1]Pelindo Terminal Petikemas、「PMT Layani Pelayaran Perdana CMA CGM ke China Selatan」、Pelindo Terminal Petikemas、pelindotpk.co.id。この増加は、消費者の在庫補充ではなく、製造業に関連した資本財需要によって牽引されています。原材料および資本財はインドネシアの輸入の78%を占め、産業活動と入港コンテナ需要の直接的な連動を支えています。製造業者は生産において輸入原材料と設備を使用するため、そのフレート需要は短期的な家計需要への依存度が低くなっています。インドネシアの輸出は2026年1月から4月にかけて921.5億米ドルに達し、前年比5.48%増となりました。輸出活動の活発化は出港コンテナ需要も支え、ジャワ中心の航路における船舶稼働率の向上に寄与します。より均衡したフローにより、船社は双方向で機器を活用でき、空コンテナの配置コストを削減できます。これらの状況は、貿易基盤が国内供給ニーズと輸出動向を組み合わせているため、インドネシア海上フレート輸送市場を支えています。
港湾近代化とネットワーク拡張
タンジュン・プリオク第2コンテナターミナルは2026年8月に517.5メートルの岸壁と98,700平方メートルのヤードで操業を開始しました。この追加容量により、輸入・輸出トラフィックの増加に伴うコンテナフローを処理するジャルタの能力が向上します。た、国のコンテナ貿易の大部分を扱うゲートウェイにおいて、船社に追加の岸壁・ヤード容量を提供します。ペリンドは2025年から2026年にかけて74か所の施設を改修し、PINPプログラムでは最大20の新たな島間航路を対象としました。これらの取り組みは、個別ターミナルのアップグレードから国家港湾ネットワークを通じた貨物輸送へと焦点を移しています。ジャワのゲートウェイに追加された容量は、スラウェシ、パプア、その他の東部地域の二次港へのフィーダー需要を増加させる可能性があります。コンテナが大型ハブターミナルを経由して到着するが最終目的地がジャワ島外にある場合、信頼性の高い二次接続が必要です。この接続は、大型ハブがより小規模な港との定期サービスを必要とするため、インドネシア海上フレート輸送市場の成長を支えています。
資源の下流化とバルク貨物輸出需要
インドネシアのニッケル下流化政策により輸出は加工品へとシフトし、ニッケル製品輸出は2025年に164億米ドルに達しました。これは2020年のニッケル鉱石輸出禁止実施前の大幅に低い水準と比較たものです[2]Reuters、「Indonesia to exempt nickel pig iron and some palm oil derivatives from centralized export policy」、Reuters、reuters.com。このシフトにより、貨物ニーズは鉱石輸送からフェロニッケル、ニッケル銑鉄、混合水酸化物沈殿物の輸送へと変化しました。これらの製品には、特殊なドライバルク、液体バルク、ケミカルタンカー、および関連する船舶容量が必要です。その輸送はまた、採掘地域を処理施設や輸出ターミナルとより密接に結びつけています。石炭輸出量は生産割当が25%削減された後、2026年1月から4月にかけて減少しました。一部の船社はニッケル関連輸送業務を追求する一方、PT Habco Trans Maritimaは2026年4月から12月にかけて210万メトリックトンの石炭契約を確保しました。したがって、基本的なフレートミックスは異なる船種と取り扱い体制を必要とする貨物へと移行しています。インドネシア海上フレート輸送市場は、単純なコモディティフレートの減少ではなく、船舶需要の変化に直面しています。
eコマース、小売補充、消費財輸入
eコマースは、小売業者が四半期ごとの混載から月次または隔週のコンテナ予約へと移行するにつれて、予約頻度を高めています。このプロセスは、貨物の重量が同じ割合で増加しない場合でも、コンテナ輸送量を増加させる可能性があります。小売業者は広く離れた島々全体で定期的な在庫確保を必要とするため、適時の輸送スケジュールが重要です。ファッション、電子機器、日用消費財は、港から物流センターへの適時の移送を必要とします。国家物流エコシステムフレームワークとASEANシングルウィンドウ統合は、滞留時間を短縮し、物流チェーンを通じたコンテナ輸送を改善することを目的としています。より迅速な貨物取り扱いは、船舶寄港数の比例的な増加を必要とせずに使用可能な港湾容量を向上させることができます。また、より小規模で頻繁な注文を行う荷主にとって、定期サービスをより実用的なものにすることもできます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃料価格の変動とバンカーコストへのエクスポージャー | -0.8% | 国内島間航路でより大きなエクスポージャーを伴うグローバル規模 | 短期(2年以内) |
| 内陸接続のギャップと高い島間物流コスト | -0.7% | 東インドネシアおよび二次港の集荷エリア | 長期(4年以上) |
| より厳格なカボタージュおよび外国投資要件 | -0.5% | 合弁海運事業体に集中した負担を伴う全国規模 | 中期(2~4年) |
| インドネシアの島間回廊における空コンテナの不均衡 | -0.4% | 国内島間航路、特にヌサトゥンガラ、東スラウェシ、パプア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
燃料価格の変動とバンカーコストへのエクスポージャー
バンカーコストはインドネシアの短距離島間航路における運営費の45%から55%を占めています。このエクスポージャーは外洋航路よりも大きく、フレート料金を引き上げる能力が限られているオペレーターにとって最も困難です。小規模な島々にサービスを提供する航路は貨物フローが不均一なことが多く、オペレーターは常に満載の帰り荷によって高い燃料コストを回収できるわけではありません。PT IMC Pelita Logistikは燃料価格の変動を2026年第1四期の主要課題として特定し、航海最適化によってコストを抑制しました。PT TEMASは2026年8月にスラバヤ-ケンダリ-ゴロンタロ航路でLNG動力のMV Digul Masの運航を開始しました。この船舶は変動性の低い燃料アプローチの例を示していますが、船隊転換には小規模オペレーターが持ち合わせていない可能性のある資本が必要です。国際船社もデュアルフューエルオプションを通じてIMO炭素集約度指標(CII)への準拠に取り組んでいます。
内陸接続のギャップと高い島間物流コスト
Meratusは2025年1月から8月にかけてタンジュン・ペラク-クパン-エンデ航路で出港880TEU、帰港240TEUを記録しました。3.7対1の不均衡により、ジャワのフレート料金に対して20%から40%の構造的コストペナルティが課されました。帰り荷の不足により、すでに相当な運営コストに直面している航路では船舶とコンテナの生産性が低下しています。パプアおよびマルクの道路と貨物集荷システムは、定期的な補助金なしの定期船サービスのために二次港に十分な輸出貨物をまだもたらしていません。このため、一部の航路は政府支援のトル・ラウトプログラムに依存しており、民間航路の開発が制約されています。2026年8月にマカッサルで開催されたペリンドフォーラムでは、SPIL、Tanto Intim Line、Meratus、SITCが貨物集約と航路不均衡に対処するために集まりました。パプアおよびマルクにおけるインドネシア海上フレート輸送市場の経済性を改善するためには、より良い道路、ドライポート、マルチモーダル接続がまだ必要です。これらの投資は、港湾がより安定した貨物を受け取り、帰り航海をより商業的に実行可能にするのに役立つでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:コンテナ化が加速する中でバルクの優位性が持続
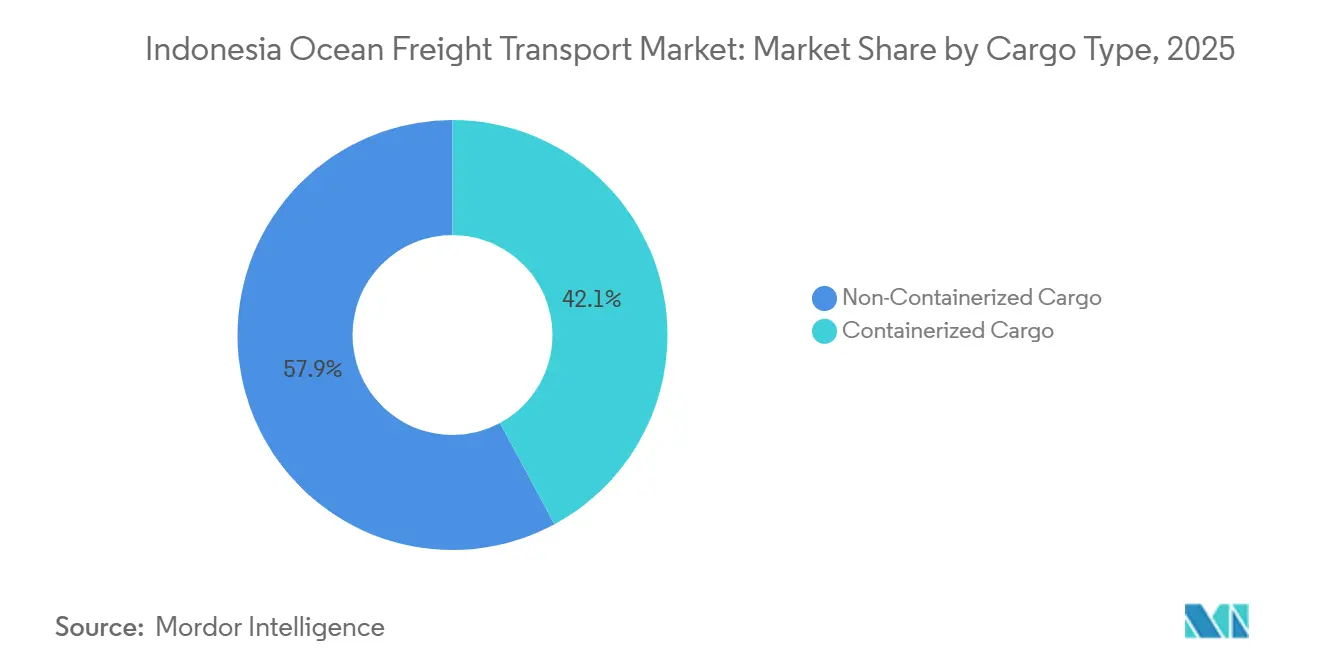
非コンテナ化貨物は2025年のインドネシア海上フレート輸送市場シェアの57.86%を占め、個別の単位荷物ではなく大量に輸送されるコモディティフレートの継続的な重要性を反映しており、コンテナ化貨物は2031年にかけてCAGR7.89%で拡大すると予測され、インドネシア海上フレート輸送市場内で最も成長の速い貨物カテゴリーとなっています。ドライバルクは石炭と鉱物を取り扱い、液体バルクは原油、LPG、パーム油を輸送し、ブレークバルクは標準コンテナに収まらない貨物を支援しました。これらのフレートフローは、生産拠点と処理施設が沿岸輸送リンクに依存するカリマンタン、スラウェシ、スマトラと密接に結びついています。このセグメントは、多くの輸出が大量のコモディティ輸送に依存しており、貨物がその物理的特性に合わせた船種を必要とするため、引き続き重要です。PT Pertamina International Shippingは2025年に111隻の船舶を管理し、LNG輸送頻度を前年比5.5倍に増加させました。その船隊活動は、インドネシア海上フレート輸送市場における液体バルクの役割の拡大と、島間の定期的なエネルギー配送の必要性を示しています。ブレークバルクはまた、モロワリのニッケル製錬所建設や東インドネシアの電力インフラ工事も支援しており、プロジェクト資材が標準的なコンテナサービスでは輸送できないことが多いです。
eコマースの補充、医薬品の流通、電子機器の輸入により、より多くのフレートが定期ライナーサービスへと移行しており、時間に敏感な貨物の定期的な配送パターンを支援しています。このシフトにより、荷主はスポットチャーターの一般貨物よりも予測可能なサービスを得られ、港湾寄港を流通スケジュールとより適切に調整できます。医薬品流通が港湾到着から内陸配送まで温度管理された取り扱いをより多く必要とするにつれて、リーファーコンテナの重要性が高まっています。生物製剤に対するBPOMの温度記録要件は、コンテナ化フレート内での専用リーファー使用を促進しています。オペレーターはまた、従来の燃料コストがサービス経済性を弱めていた航路において、コンテナ容量と燃料コスト対策を組み合わせています。スラバヤ-ケンダリ-ゴロンタロ航路におけるTEMASのMV Digul Masは、運営コストに対処しながら貨物需要に応えるこのアプローチを反映しています。この貨物の移行により、インドネシア海上フレート輸送市場は大きなバルクフレートの役割を維持しながら、より強固なコンテナ基盤を持つようになります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:ヘルスケアフレートが消費財ヒエラルキーを変革
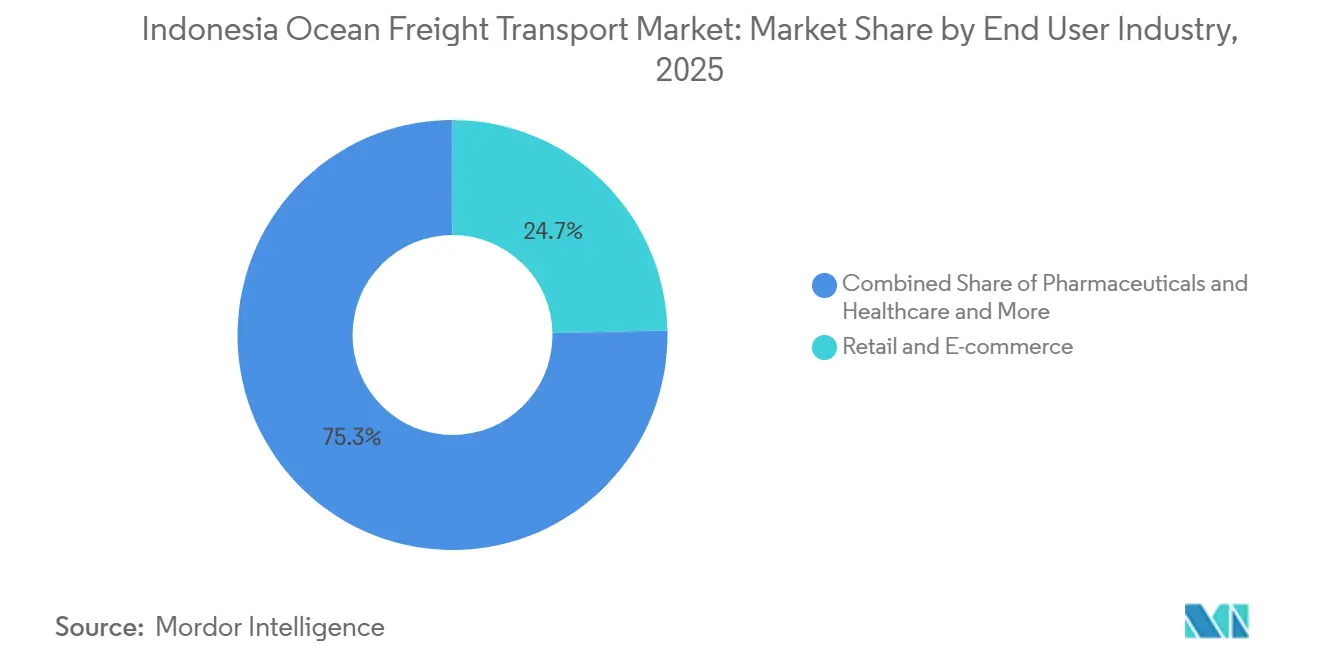
小売・eコマースは2025年のインドネシア海上フレート輸送市場規模の24.67%を占め、医薬品・ヘルスケアは2031年にかけてCAGR10.24%で成長すると予測されており、インドネシア海上フレート輸送市場全体で特定された成長率を上回っています。ジャワ-スマトラ都市回廊における高頻度のオンライン小売補充がこの地位を支え、特に複数の島にわたって在庫を確保する必要がある場合に顕著でした。消費者需要は、港湾、倉庫、小売拠点を結ぶ流通システムへの包装済み商品の定期的な輸送を必要とします。電子機器・半導体、化学品・石油化学品、食品・飲料は、異なる取り扱いおよび輸送要件を持つ別の大きなフレートユーザーグループを形成しています。パーム油、包装食品、水産物は、製品と目的地に応じてコンテナ化チャネルとバルクチャネルの両方を通じて輸送されます。貨物タイプの多様性は、これらのエンドユーザーが異なる船舶と港湾サービスを使用することを意味します。小売は、地理的に分散した人口密集地全体での輸入フローと国内流通ニーズを組み合わせているため、インドネシア海上フレート輸送市場の中心であり続けています。
BPJS健康保険プログラムの下での生物製剤の拡大、遠隔地へのワクチン配送、温度記録義務がこの成長を支えています。これらの要件は、コールドチェーン施設が限られており、通常のコンテナサービスでは取り扱いニーズを満たせない可能性がある東インドネシアにおいて、リーファー装備のフィーダー船への需要を生み出しています。したがって、ヘルスケア需要はパプアおよびマルクにおけるネットワーク投資を支援できます。特に信頼性の高い流通リンクが依然として不完全な地域においてです。その他カテゴリーには、国家戦略プロジェクトに関連する採掘機器と産業資材が含まれます。BPOMへの準拠は、検証済みの温度管理インフラを持たないオペレーターにとって参入障壁を高めます。これらの条件により、医薬品フレートは管理された取り扱い件を満たし、必要なサービス品質を維持できる船社へと向かいます。インドネシア海上フレート輸送産業はまた、カリマンタン、スラウェシ、パプアの産業活動からプロジェクト貨物とブレークバルク需要を受けています。
地理分析
ジャワは2025年のインドネシア海上フレート輸送市場シェアの43.87%を占め、国内最大の商業フレートセンターであり続けました。タンジュン・プリオクは2026年上半期に181.7万TEUを処理し、前年比7.9%増となり、ジャカルタの主要ゲートウェイでの継続的な需要を示しました。タンジュン・プリオク第2コンテナターミナルは2026年8月に稼働を開始し、主要ジャカルタゲートウェイの容量を拡大し、既存のターミナルスペースのみに依存することなく、より多くのコンテナをジャカルタ経由で輸送する余地を生み出しました。パティンバンの定期国際ライナーサービスは、西ジャワの製造業者に上海、寧波、シンガポールへの直接接続を提供し、単一ゲートウェイへの代替手段も提供しています。
スマトラとカリマンタンは、インドネシア海上フレート輸送市場における主要なコモディティ輸出回廊を形成し、農業・バルク貨物地域を国内外の貿易ルートと結んでいます。パンジャン港は2026年上半期にパーム油と農業輸出に支えられて17.4%のスループット成長を達成し、信頼性の高い港湾アクセスを必要としています。CMA CGMのBBX3 CNCサービスは2026年5月にクアラ・タンジュンへの寄港を開始し、北スマトラをシンガポール、ポートクラン、ダナン、ギソン、南中国と直接結び、間接接続への依存から脱却した定期サービスを地域に提供しました。この最初の体系的な国際ライナー接続により、北スマトラの輸出業者は地域市場への直接ルートを得ました。カリマンタンは2026年の生産割当削減後の石炭生産量の低下に対処しており、パーム油とフェロアロイの輸出が貨物活動の部分的な支援を提供しています。
パプア地域とマルク諸島は2031年にかけてCAGR8.97%で成長すると予測されており、インドネシア海上フレート輸送市場で最も成長の速い地域であり続けています。この地域のフレートコストは、貨物量と内陸接続が依然として不均一なため、ジャワの基準料金より20%から40%高く、オペレーターが個別航路で同等の収益を得る能力を制限しています。PELNIは2025年にソロン、ファクファク、カイマナ、ドボにわたって8つの補助金付きトル・ラウト航路を割り当て、遠隔地への基本的なサービス構造を提供しました。2026年4月に締結されたPELNI-Meratusハブ・アンド・スポークパートナーシップは、東部航路でのより組織的な貨物流通を支援し、集約拠点を強化できます。バリとヌサトゥンガラは消費財輸入とPELNIのより大きなサービスネットワークから恩恵を受けており、2024年の482セグメント・72港と比較して2025年には511セグメント・74港をカバーしています。
競争環境
インドネシア海上フレート輸送市場は全体的に中程度に分散しており、国際ゲートウェイ貿易は国内カボタージュサービスより集中しています。MSC、A.P. Moller-Maersk、CMA CGM、COSCO、Hapag-Lloyd、ONEはインドネシアの二次港への直接サービスを拡大しています。パティンバン、クアラ・タンジュン、テルク・ラモンでのサービスにより、シンガポールのトランシップメントのみへの依存が軽減され、貨物オーナーは製造・コモディティ拠点に近い直接の港湾選択肢を得ています。MSCはシーホースサービスを通じてパティンバンへの週次寄港を確立し、上海、寧波、シンガポール、スラバヤ、スマランを結ぶファイアホースサービスを開始しました[3]Mediterranean Shipping Company、「MSC Launches Sambar Service, Enhances Pertiwi and Orchid Services」、MSC、msc.com。CMA CGMのCNC子会社は2026年5月にクアラ・タンジュンでBBX3サービスを開始し、COSCOの北中国-東南アジアエクスプレスはターミナル・テルク・ラモンへの初寄港を行いました。これらの動きにより、グローバル船社はインドネシアの輸出業者と輸入業者により近いアクセスを得ています。
国内オペレーターは、カボタージュ規則が国内貿易を保護しているため、島間輸送において重要な地位を維持しています。2024年法律第66号は、外国合弁企業の最低船舶所有要件を5,000GTから50,000GTに引き上げ、外国資本を49%に上限設定し、国内海運への外国参加に対するコンプライアンスのハードルを高めました。Meratus、SPIL、TEMAS、Samudera Indonesia、PELNIは国内航路で確立した地位を持ち、地域ネットワークと島嶼流通の経験が重要です。PT Samudera Indonesiaは2026年に3億米ドルの設備投資を約束し、船隊開発と2027年末までに完成予定のスクーク資金調達による物流施設を含んでいます。また、日本のImoto Linesとのブルーオーシャンシッピング合弁事業を設立し、地域での事業展開を拡大しました。
医薬品リーファーフィーダー、島間オペレーター向けLNGバンカリング、フレート可視性を向上させるツールは、競争の関連分野であり続けています。これらの分野は、特に大型ジャワゲートウェイ以外での運営パフォーマンスに影響する温度管理貨物ニーズ、燃料コストへのエクスポージャー、空コンテナの不均衡に対応しています。NPCT1とJICTは2026年に電動クレーンとe-RTGシステムを契約し、近代的な運営条件と効率的なコンテナ取り扱いを必要とするライナーサービスにとってターミナルをより魅力的にすることができます。PT TEMASのLNG動力MV Digul Masは燃料コストへのエクスポージャーに対する具体的な船隊対応です。PT Berlian Laju Tankerは2026年6月に4隻目のガス運搬船としてGas Indonesiaの加圧LPG運搬船を追加し、国内LPG流通容量を拡大しました[4]PT Berlian Laju Tanker、「BLT Adds Gas Indonesia to Its LPG Carrier Fleet」、BLT、blt.co.id。
インドネシア海上フレート輸送産業のリーダー企業
Mediterranean Shipping Company (MSC)
A.P. Moller - Maersk
Meratus
PT Salam Pacific Indonesia Lines (SPIL)
PT Samudera Indonesia Tbk
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:PT Habco Trans Maritima(HATM)は、船舶取得と債務返済の資金調達のために6億4,000万株の新株の私募を通じて3,200億インドネシアルピア(1,950万米ドル)を調達し、バルクキャリアセグメントにおける船隊拡張を直接加速させました。
- 2026年8月:PT TEMASグループは、スラバヤ-ケンダリ-ゴロンタロ航路でインドネシア初のLNG動力コンテナ船MV Digul Masの商業運航を開始しました。CIMC Enricが船舶用LNGタンクコンテナを供給し、スラバヤで5MMSCFDのLNG液化プラントを運営しています。TEMASは2027年までに8隻の単一燃料LNGコンテナ船を稼働させることを目標としています。
- 2026年6月:PT Berlian Laju Tanker(BLT)は、子会社PT Sebatik Marin Servisを通じて、中国のオーナーから中古の加圧LPG運搬船(Gas Indonesia)を取得しました。BLTの4隻目のガス運搬船であり、インドネシアの国内LPG流通ネットワーク全体の小規模港へのサービス提供能力を拡大しました。
- 2026年5月:CMA CGMは子会社CNCを通じて、クアラ・タンジュン(北スマトラ)からシンガポール、ポートクラン、ダナン、ギソン、南中国への隔週BBX3サービスを開始しました。これは同港初の直接国際ライナー接続であり、北スマトラの輸出物流アクセスを大幅に向上させました。


インドネシア海上フレート輸送市場レポートの調査範囲
| コンテナ化貨物 | ドライ |
| リーファー | |
| 非コンテナ化貨物 | ドライバルク貨物 |
| 液体バルク貨物 | |
| ブレークバルクおよび一般貨物 |
| 電子機器・半導体 |
| 化学品・石油化学品 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 小売・eコマース |
| その他 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| 貨物タイプ別 | コンテナ化貨物 | ドライ |
| リーファー | ||
| 非コンテナ化貨物 | ドライバルク貨物 | |
| 液体バルク貨物 | ||
| ブレークバルクおよび一般貨物 | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| 化学品・石油化学品 | ||
| 食品・飲料 | ||
| 医薬品・ヘルスケア | ||
| 小売・eコマース | ||
| その他 | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサトゥンガラ | ||
| パプア地域およびマルク諸島 | ||


レポートで回答される主要な質問
2031年のインドネシア海上フレート輸送の予測値は?
インドネシア海上フレート輸送市場は2031年までに28.13 ビリオン 米ドルに達すると予測されています。その価値は2026年の20.99 ビリオン 米ドルからCAGR6.04%で上昇すると予測されています。
インドネシアのフレート輸送をリードする貨物カテゴリーは何ですか?
非コンテナ化貨物は2025年に57.86%のシェアでリードしました。その地位は、生産地域、港湾、輸出目的地間での石炭、鉱物、石油、LPG、パーム油、ブレークバルクの継続的な輸送を反映しています。
インドネシアでコンテナ化輸送需要を牽引しているものは何ですか?
より頻繁なeコマースの補充、医薬品流通、電子機器の輸入、より迅速な物流処理がコンテナ需要を支えています。これらの要件は、定期ライナーサービスと島々全体の物流センターへのより信頼性の高い配送を促進します。
インドネシアの海上フレート輸送セクターで最も成長が速いエンドユーザーセクターはどこですか?
医薬品・ヘルスケアは2031年にかけてCAGR10.24%で成長すると予測されています。生物製剤の流通、遠隔地へのワクチン配送、温度管理要件がリーファー装備のフレートサービスへの需要を高めています。
海上フレート輸送で最も成長が速いと予想されるインドネシアの地域はどこですか?
パプア地域とマルク諸島は2031年にかけてCAGR8.97%で成長すると予測されています。補助金付きトル・ラウト航路とPELNI-Meratusのハブ・アンド・スポーク体制が遠隔地の貨物接続を強化しています。
インドネシアの島間輸送に影響する課題は何ですか?
燃料価格へのエクスポージャー、内陸接続の不備、東部地域の高コスト、カボタージュ要件、空コンテナの不均衡が航路経済性に影響しています。これらの課題は、帰り荷量が定期的な商業サービスを支えるには依然として低すぎる地域で最も深刻です。
最終更新日:



