
Taille et Part du Marché du Transport de Fret Océanique en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
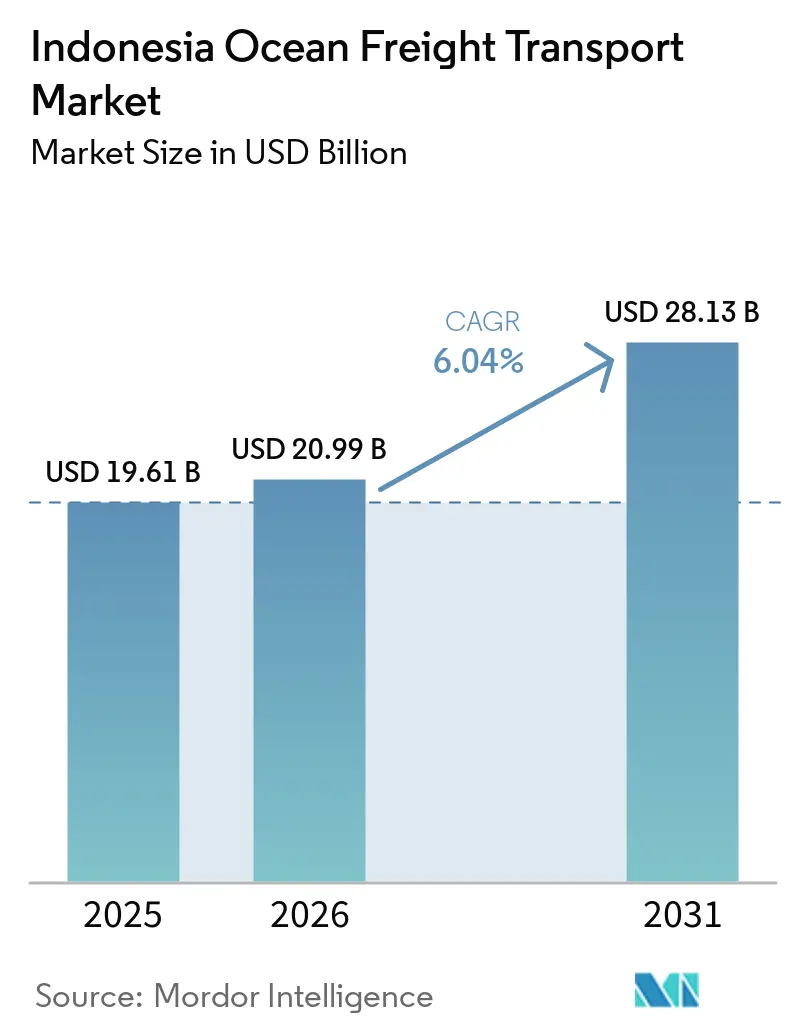
| Taille du marché de l'année de base (2025) | 19.61 Milliards de dollars |
| Taille du Marché (2026) | 20.99 Milliards de dollars |
| Taille du Marché (2031) | 28.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché du Transport de Fret Océanique en Indonésie par Mordor Intelligence
La taille du marché du transport de fret océanique en Indonésie était évaluée à 19,61 milliards USD en 2025, et devrait croître de 20,99 milliards USD en 2026 pour atteindre 28,13 milliards USD d'ici 2031, à un CAGR de 6,04 % durant la période de prévision (2026-2031).
La géographie insulaire de l'Indonésie maintient le transport maritime comme un mode essentiel pour les mouvements de fret entre les centres de production, les ports et les zones de consommation. Les terminaux gérés par Pelindo ont traité 6,63 millions de TEUs au premier semestre 2026, en hausse de 5,51 % d'une année sur l'autre, tandis que les flux de conteneurs internationaux ont augmenté de 9,13 %. Les importations de matières premières et de biens d'équipement représentaient 78 % des importations indonésiennes, liant étroitement la demande de conteneurs à l'activité manufacturière. Ce profil de cargaison ancre le marché du transport de fret océanique en Indonésie dans les chaînes d'approvisionnement industrielles ainsi que dans le commerce de consommation. L'expansion des transporteurs au-delà des principales portes d'entrée de Java élargit l'accès direct aux services internationaux et crée davantage d'options pour les chargeurs. La hausse des coûts de carburant et les liaisons terrestres inégales demeurent des contraintes importantes, les faibles volumes de retour rendant les routes orientales difficiles à exploiter sans soutien.
Points Clés du Rapport
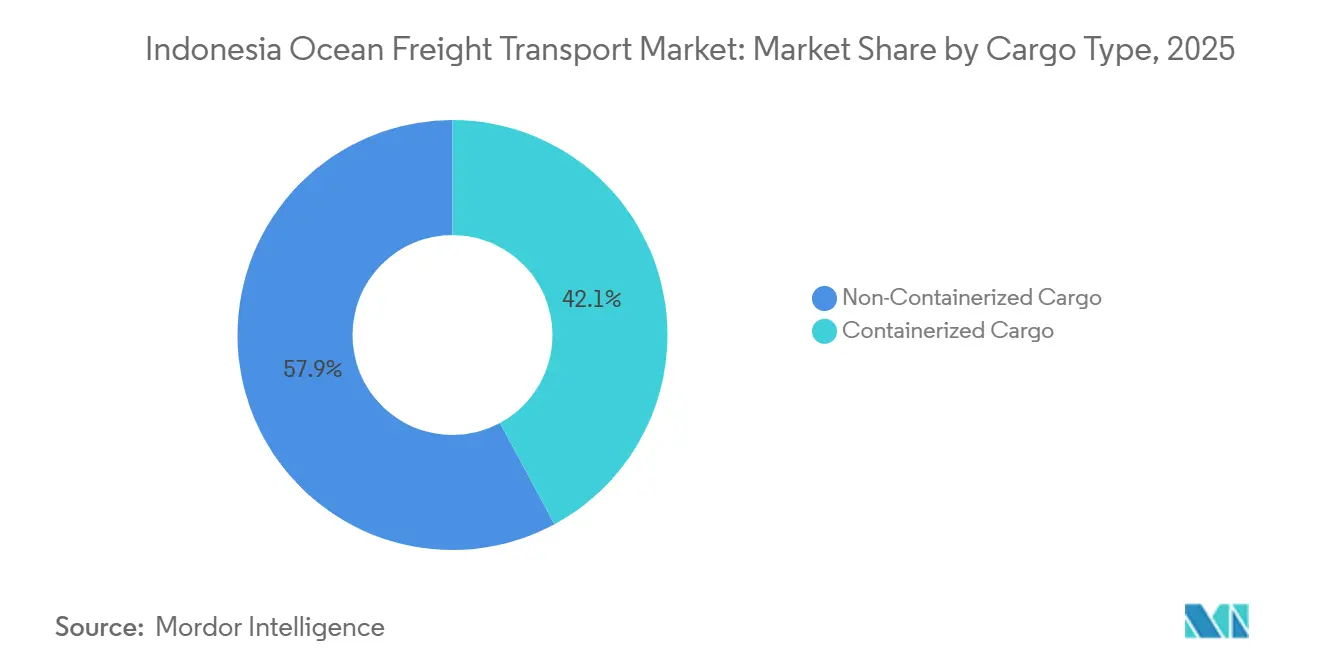
- Par type de cargaison, la cargaison non conteneurisée détenait 57,86 % de la part du marché du transport de fret océanique en Indonésie en 2025, tandis que la cargaison conteneurisée enregistrait le CAGR projeté le plus élevé à 7,89 % jusqu'en 2031.
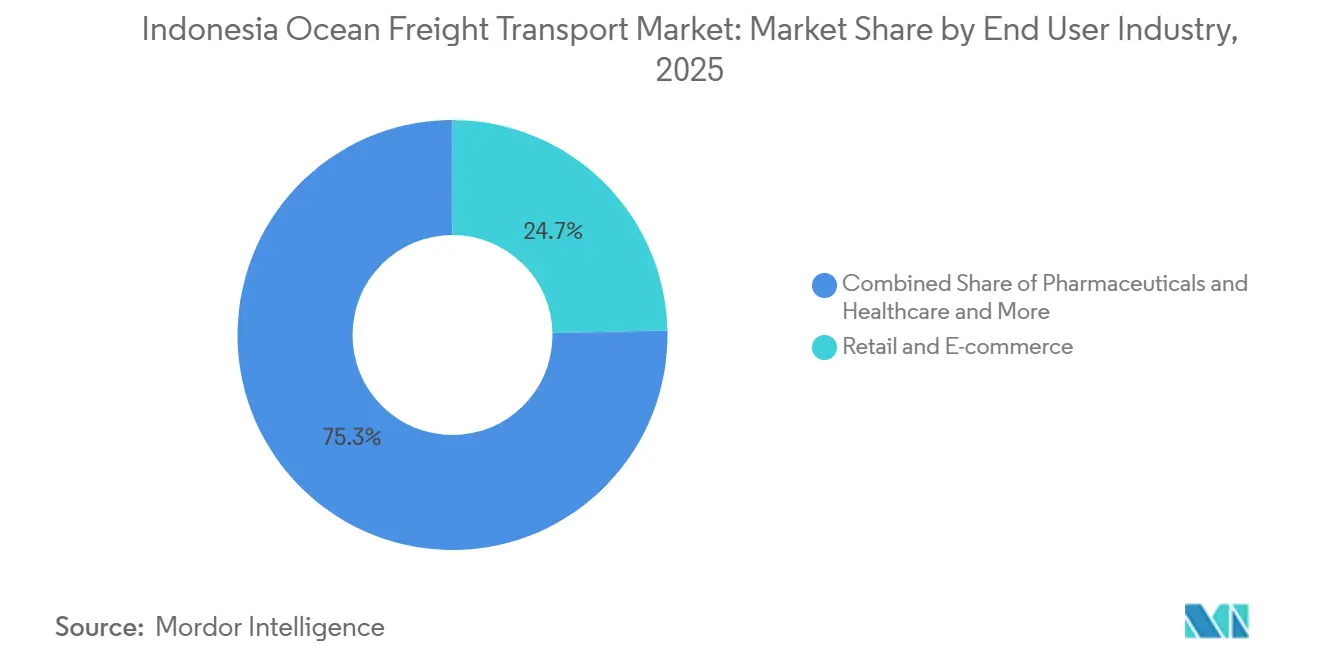
- Par secteur d'utilisation final, le commerce de détail et le commerce électronique détenaient 24,67 % de la taille du marché du transport de fret océanique en Indonésie en 2025, tandis que les produits pharmaceutiques et la santé enregistraient le CAGR projeté le plus élevé à 10,24 % jusqu'en 2031.
- Par géographie, Java détenait 43,87 % de la part du marché du transport de fret océanique en Indonésie en 2025, tandis que la région de Papouasie et les îles Moluques enregistraient le CAGR projeté le plus élevé à 8,97 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Transport de Fret Océanique en Indonésie
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Conteneurisé Domestique et International | +1.5% | Mondial, avec des gains de volume concentrés à Java et Sumatra | Moyen terme (2-4 ans) |
| Modernisation des Ports et Expansion du Réseau | +1.2% | National, avec des investissements prioritaires à Tanjung Priok, Tanjung Perak, Patimban et Kuala Tanjung | Long terme (≥ 4 ans) |
| Valorisation des Ressources et Demande d'Exportation de Cargaisons en Vrac | +0.9% | Kalimantan, Sulawesi et Papouasie | Moyen terme (2-4 ans) |
| Commerce électronique, Réapprovisionnement du Commerce de Détail et Importations de Biens de Consommation | +1% | Corridor de Java, avec des effets s'étendant à Sumatra et Sulawesi | Court terme (≤ 2 ans) |
| Consolidation des Routes de l'Indonésie Orientale et Formalisation du Réseau de Navires Feeders | +0.5% | Région de Papouasie, îles Moluques et Nusa Tenggara | Long terme (≥ 4 ans) |
| Visibilité Numérique du Fret et Repositionnement des Conteneurs Basé sur les Données | +0.4% | National, avec une adoption précoce à Tanjung Priok et Tanjung Perak | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Conteneurisé Domestique et International
Le débit de conteneurs internationaux dans les terminaux gérés par Pelindo a augmenté de 9,13 % au premier semestre 2026, et les importations ont progressé de 11,67 %[1]Pelindo Terminal Petikemas, "PMT Layani Pelayaran Perdana CMA CGM ke China Selatan," Pelindo Terminal Petikemas, pelindotpk.co.id. Cette hausse est portée par la demande de biens d'équipement liée à la fabrication plutôt que par le réapprovisionnement des consommateurs. Les matières premières et les biens d'équipement représentaient 78 % des importations indonésiennes, ce qui a établi un lien direct entre l'activité industrielle et la demande de conteneurs entrants. Les fabricants utilisent des intrants et des équipements importés dans leur production, de sorte que leurs besoins en fret sont moins dépendants de la demande des ménages à court terme. Les exportations indonésiennes ont atteint 92,15 milliards USD de janvier à avril 2026, en hausse de 5,48 % d'une année sur l'autre. Une activité d'exportation plus soutenue soutient également la demande de conteneurs sortants et peut améliorer l'utilisation des navires sur les routes centrées sur Java. Des flux plus équilibrés aident les transporteurs à utiliser les équipements dans les deux sens et à réduire le coût du repositionnement des conteneurs vides. Ces conditions soutiennent le marché du transport de fret océanique en Indonésie, car la base commerciale combine les besoins d'approvisionnement domestiques avec les mouvements d'exportation.
Modernisation des Ports et Expansion du Réseau
Le Terminal 2 Petikemas de Tanjung Priok a commencé ses opérations en août 2026 avec un quai de 517,5 mètres et une cour de 98 700 mètres carrés. Cette capacité supplémentaire renforce la capacité de Jakarta à gérer les flux de conteneurs à mesure que le trafic d'importation et d'exportation augmente. Elle offre également aux transporteurs une plus grande capacité de quai et de cour dans une porte d'entrée qui traite une large part du commerce de conteneurs du pays. Pelindo a réhabilité des installations dans 74 sites au cours de la période 2025-2026, tandis que son programme PINP ciblait jusqu'à 20 nouvelles routes inter-îles. Ces actions déplacent l'attention des améliorations individuelles de terminaux vers le mouvement des cargaisons à travers le réseau portuaire national. La capacité ajoutée aux portes d'entrée de Java peut accroître la demande de navires feeders pour les ports secondaires de Sulawesi, de Papouasie et d'autres zones orientales. Des liaisons secondaires fiables sont nécessaires lorsque les conteneurs arrivent par de grands terminaux hub mais ont des destinations finales en dehors de Java. Cette connexion soutient la croissance du marché du transport de fret océanique en Indonésie, car les grands hubs nécessitent des services plus réguliers avec les ports plus petits.
Valorisation des Ressources et Demande d'Exportation de Cargaisons en Vrac
La politique de valorisation du nickel en Indonésie a orienté les exportations vers des produits transformés, les exportations de produits à base de nickel atteignant 16,4 milliards USD en 2025, contre des valeurs nettement inférieures avant la mise en œuvre de l'interdiction d'exportation de minerai de nickel brut en 2020[2]Reuters, "Indonesia to exempt nickel pig iron and some palm oil derivatives from centralized export policy," Reuters, reuters.com. Ce changement a modifié les besoins en cargaison, passant des mouvements de minerai vers les expéditions de ferronickel, de fonte de nickel et de précipité d'hydroxyde mixte. Ces produits nécessitent une capacité spécialisée en vrac sec, vrac liquide, pétroliers chimiques et navires connexes. Leur mouvement relie également plus étroitement les zones minières aux installations de traitement et aux terminaux d'exportation. Les volumes d'exportation de charbon ont diminué de janvier à avril 2026 après que les quotas de production ont été réduits de 25 %. Certains transporteurs ont réagi en cherchant des activités de transport liées au nickel, tandis que PT Habco Trans Maritima a obtenu un contrat de charbon de 2,1 millions de tonnes métriques pour la période d'avril à décembre 2026. Le mix de fret sous-jacent évolue donc vers des cargaisons nécessitant différents types de navires et modalités de manutention. Le marché du transport de fret océanique en Indonésie fait face à un changement dans la demande de navires plutôt qu'à une simple réduction du fret de matières premières.
Commerce Électronique, Réapprovisionnement du Commerce de Détail et Importations de Biens de Consommation
Le commerce électronique augmente la fréquence des réservations à mesure que les détaillants passent des consolidations trimestrielles à des réservations de conteneurs mensuelles ou bimensuelles. Ce processus peut accroître les mouvements de conteneurs même lorsque le poids des marchandises n'augmente pas dans la même proportion. Les détaillants ont besoin d'une disponibilité régulière des stocks sur des îles très éloignées les unes des autres, ce qui rend les horaires d'expédition ponctuels importants. La mode, l'électronique et les produits de grande consommation nécessitent des transferts rapides du port vers les centres de distribution. Le cadre de l'Écosystème Logistique National et l'intégration au Guichet Unique de l'ASEAN visent à réduire le temps de séjour et à améliorer le mouvement des conteneurs dans la chaîne logistique. Une manutention plus rapide des cargaisons peut améliorer la capacité portuaire utilisable sans nécessiter une augmentation proportionnelle des escales de navires. Elle peut également rendre les services réguliers plus pratiques pour les chargeurs qui passent des commandes plus petites et plus fréquentes.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix du Carburant et Exposition aux Coûts de Soute | -0.8% | Mondial, avec une exposition plus grande sur les routes inter-îles domestiques | Court terme (≤ 2 ans) |
| Lacunes de Connectivité de l'Arrière-Pays et Coûts Logistiques Inter-Îles Élevés | -0.7% | Indonésie orientale et zones de desserte des ports secondaires | Long terme (≥ 4 ans) |
| Exigences de Cabotage Plus Strictes et d'Investissement Étranger | -0.5% | National, avec une charge concentrée sur les entités de transport maritime en coentreprise | Moyen terme (2-4 ans) |
| Déséquilibres de Conteneurs Vides sur les Corridors Insulaires de l'Indonésie | -0.4% | Routes inter-îles domestiques, notamment Nusa Tenggara, l'est de Sulawesi et la Papouasie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Carburant et Exposition aux Coûts de Soute
Les coûts de soute représentaient 45 % à 55 % des dépenses d'exploitation sur les routes inter-îles à courte distance en Indonésie. Cette exposition est plus importante que sur les routes hauturières et est la plus difficile à gérer pour les opérateurs ayant une capacité limitée à augmenter les taux de fret. Les routes desservant les îles plus petites ont souvent des flux de cargaisons inégaux, de sorte que les opérateurs ne peuvent pas toujours récupérer les coûts de carburant plus élevés grâce à un chargement complet au retour. PT IMC Pelita Logistik a identifié la volatilité des prix du carburant comme un défi principal du premier trimestre 2026 et a utilisé l'optimisation des voyages pour contenir les coûts. PT TEMAS a commencé à exploiter le MV Digul Mas alimenté au GNL en août 2026 sur la route Surabaya-Kendari-Gorontalo. Le navire constitue un exemple d'approche à carburant moins volatile, bien que la conversion de la flotte nécessite des capitaux que les opérateurs plus petits pourraient ne pas avoir. Les transporteurs internationaux travaillent également à la conformité avec l'Indicateur d'Intensité Carbone de l'Organisation Maritime Internationale grâce à des options bi-carburant.
Lacunes de Connectivité de l'Arrière-Pays et Coûts Logistiques Inter-Îles Élevés
Meratus a enregistré 880 TEUs sortants et 240 TEUs en retour sur la route Tanjung Perak-Kupang-Ende entre janvier et août 2025. Le déséquilibre de 3,7:1 a imposé une pénalité de coût structurel de 20 % à 40 % par rapport aux taux de fret de Java. Le déficit de cargaison de retour laisse les navires et les conteneurs moins productifs sur des routes qui font déjà face à des coûts d'exploitation substantiels. Les routes et les systèmes de collecte de cargaisons en Papouasie et aux Moluques n'apportent pas encore suffisamment de charges d'exportation aux ports secondaires pour des services de lignes réguliers non subventionnés. Cela laisse certaines routes dépendantes du programme Tol Laut soutenu par le gouvernement et contraint le développement de routes privées. Un forum Pelindo à Makassar en août 2026 a réuni SPIL, Tanto Intim Line, Meratus et SITC pour traiter l'agrégation des cargaisons et les déséquilibres des routes. De meilleures routes, des ports secs et des connexions multimodales sont encore nécessaires pour améliorer l'économie du marché du transport de fret océanique en Indonésie dans ces zones. Ces investissements aideraient les ports à recevoir des charges plus régulières et rendraient les voyages de retour plus viables commercialement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Cargaison : La Dominance du Vrac Persiste tandis que la Conteneurisation s'Accélère
La cargaison non conteneurisée détenait 57,86 % de la part du marché du transport de fret océanique en Indonésie en 2025, reflétant l'importance continue du fret de matières premières qui se déplace en grands volumes plutôt que par des charges unitaires individuelles, tandis que la cargaison conteneurisée devrait se développer à un CAGR de 7,89 % jusqu'en 2031, ce qui en fait la catégorie de cargaison à la croissance la plus rapide au sein du marché du transport de fret océanique en Indonésie. Le vrac sec a traité le charbon et les minéraux, le vrac liquide a transporté le pétrole brut, le GPL et l'huile de palme, et le colis lourd a soutenu les cargaisons qui ne s'adaptent pas aux conteneurs standard. Ces flux de fret sont étroitement liés à Kalimantan, Sulawesi et Sumatra, où les sites de production et les installations de traitement dépendent des liaisons de transport côtier. Le segment reste important car de nombreuses exportations dépendent de mouvements de matières premières en grands volumes et parce que les cargaisons nécessitent des types de navires adaptés à leurs caractéristiques physiques. PT Pertamina International Shipping gérait 111 navires en 2025 et a augmenté la fréquence des expéditions de GNL de 5,5 fois d'une année sur l'autre. Son activité de flotte illustre le rôle croissant du vrac liquide dans le marché du transport de fret océanique en Indonésie et la nécessité d'une distribution régulière d'énergie entre les îles. Le colis lourd soutient également la construction de fonderies de nickel à Morowali et les travaux d'infrastructure électrique dans l'est de l'Indonésie, où les matériaux de projet ne peuvent souvent pas être transportés par des services de conteneurs standard.
Le réapprovisionnement du commerce électronique, la distribution pharmaceutique et les importations d'électronique orientent davantage de fret vers des services de lignes régulières, qui soutiennent des schémas de livraison réguliers pour les marchandises sensibles au temps. Ce changement offre aux chargeurs un service plus prévisible que le fret général affrété au comptant et aligne mieux les escales de navires avec les calendriers de distribution. Les conteneurs frigorifiques gagnent en importance à mesure que la distribution pharmaceutique nécessite une manutention plus contrôlée en température depuis l'arrivée au port jusqu'à la livraison intérieure. Les exigences de journalisation de température du BPOM pour les produits biologiques encouragent l'utilisation dédiée de conteneurs frigorifiques dans le fret conteneurisé. Les opérateurs combinent également la capacité de conteneurs avec des mesures de coût de carburant sur les routes où les coûts de carburant conventionnel avaient affaibli l'économie des services. Le MV Digul Mas de TEMAS sur la route Surabaya-Kendari-Gorontalo reflète cette approche pour répondre à la demande de cargaison tout en maîtrisant les coûts d'exploitation. La transition des cargaisons donne au marché du transport de fret océanique en Indonésie une base de conteneurs plus solide tout en conservant un rôle important dans le fret en vrac.


Par Secteur d'Utilisation Final : Le Fret de Santé Perturbe la Hiérarchie des Biens de Consommation
Le commerce de détail et le commerce électronique représentaient 24,67 % de la taille du marché du transport de fret océanique en Indonésie en 2025, tandis que les produits pharmaceutiques et la santé devraient croître à un CAGR de 10,24 % jusqu'en 2031, dépassant le taux identifié pour l'ensemble du marché du transport de fret océanique en Indonésie. Le réapprovisionnement fréquent du commerce de détail en ligne sur le corridor urbain Java-Sumatra a soutenu cette position, notamment là où les stocks devaient être disponibles sur plusieurs îles. La demande des consommateurs nécessite des mouvements réguliers de produits emballés dans des systèmes de distribution reliant les ports, les entrepôts et les points de vente au détail. L'électronique et les semi-conducteurs, les produits chimiques et pétrochimiques, ainsi que l'alimentation et les boissons constituent un autre grand groupe d'utilisateurs de fret avec des exigences de manutention et d'expédition différentes. L'huile de palme, les aliments emballés et les fruits de mer transitent par des canaux conteneurisés et en vrac, selon le produit et la destination. La diversité des types de cargaisons signifie que ces utilisateurs finaux utilisent différents navires et services portuaires. Le commerce de détail reste central au marché du transport de fret océanique en Indonésie car il combine les flux d'importation avec les besoins de distribution domestique sur des centres de population géographiquement dispersés.
L'expansion des produits biologiques dans le cadre du programme d'assurance maladie BPJS, la distribution de vaccins dans les zones reculées et les mandats de journalisation de température soutiennent cette croissance. Ces exigences créent une demande de navires feeders équipés de conteneurs frigorifiques dans l'est de l'Indonésie, où les installations de chaîne du froid ont été limitées et où les services de conteneurs ordinaires peuvent ne pas répondre aux besoins de manutention. La demande de soins de santé peut donc soutenir l'investissement dans les réseaux en Papouasie et aux Moluques, notamment là où des liaisons de distribution fiables restent incomplètes. La catégorie Autres comprend les équipements miniers et les matériaux industriels liés aux Projets Stratégiques Nationaux. La conformité au BPOM augmente les barrières pour les opérateurs sans infrastructure validée de manutention à température contrôlée. Ces conditions orientent le fret pharmaceutique vers les transporteurs capables de répondre aux exigences de manutention contrôlée et de maintenir la qualité de service requise. Le secteur du transport de fret océanique en Indonésie reçoit également des demandes de cargaisons de projet et de colis lourd liées à l'activité industrielle à Kalimantan, Sulawesi et en Papouasie.
Analyse Géographique
Java détenait 43,87 % de la part du marché du transport de fret océanique en Indonésie en 2025 et est resté le principal centre de fret commercial du pays. Tanjung Priok a traité 1,817 million de TEUs au premier semestre 2026, une augmentation de 7,9 % par rapport à l'année précédente, ce qui a montré une demande continue à la principale porte d'entrée de Jakarta. Le Terminal 2 Petikemas de Tanjung Priok est entré en service en août 2026 et a élargi la capacité à la principale porte d'entrée de Jakarta, offrant aux compagnies maritimes un espace supplémentaire pour gérer les volumes croissants et créant une marge pour que davantage de conteneurs transitent par Jakarta sans dépendre uniquement de l'espace terminal existant. Les services de lignes internationales régulières de Patimban offrent aux fabricants de Java Ouest une connexion directe avec Shanghai, Ningbo et Singapour, tout en proposant une alternative à une seule porte d'entrée.
Sumatra et Kalimantan forment un corridor majeur d'exportation de matières premières pour le marché du transport de fret océanique en Indonésie, reliant les zones agricoles et de vrac en vrac avec les routes commerciales domestiques et internationales. Le port de Panjang a enregistré une croissance de débit de 17,4 % au premier semestre 2026, soutenue par les exportations d'huile de palme et agricoles qui nécessitent un accès portuaire fiable. Le service BBX3 CNC de CMA CGM a commencé à faire escale à Kuala Tanjung en mai 2026 et a relié directement le nord de Sumatra avec Singapour, Port Klang, Da Nang, Nghi Son et la Chine du Sud, offrant à la région un service régulier plutôt que de dépendre de connexions indirectes. Cette première liaison internationale structurée de lignes régulières offre aux exportateurs du nord de Sumatra une route directe vers les marchés régionaux. Kalimantan fait face à une production de charbon plus faible après les réductions de quotas de production de 2026, tandis que les exportations d'huile de palme et de ferroalliages apportent un soutien partiel à l'activité de cargaison.
La région de Papouasie et les îles Moluques devraient croître à un CAGR de 8,97 % jusqu'en 2031 et restent la géographie à la croissance la plus rapide dans le marché du transport de fret océanique en Indonésie. Les coûts de fret dans la région restent 20 % à 40 % au-dessus des taux de référence de Java, car les volumes de cargaisons et les liaisons terrestres restent inégaux, ce qui limite la capacité des opérateurs à obtenir des rendements comparables sur les routes individuelles. PELNI a attribué 8 routes Tol Laut subventionnées en 2025 à Sorong, Fakfak, Kaimana et Dobo, fournissant une structure de service de base pour les sites reculés. Le partenariat hub-and-spoke PELNI-Meratus, signé en avril 2026, soutient une distribution de cargaisons plus organisée sur les routes orientales et peut renforcer les points d'agrégation. Bali et Nusa Tenggara bénéficient des importations de biens de consommation et du réseau de services élargi de PELNI, qui couvrait 511 segments et 74 ports en 2025 contre 482 segments et 72 ports en 2024.
Paysage Concurrentiel
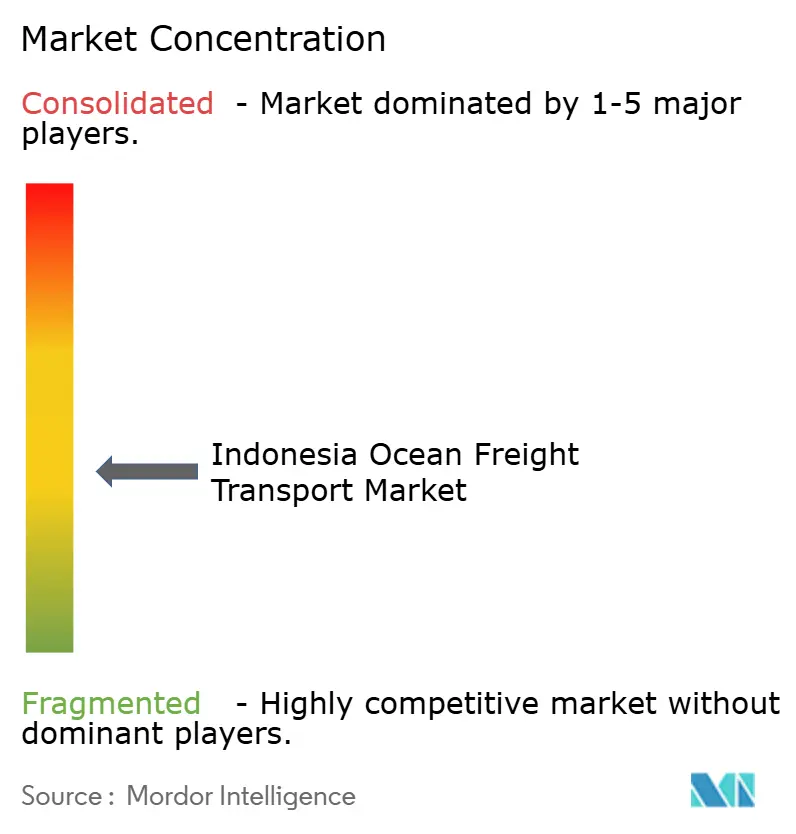
Le marché du transport de fret océanique en Indonésie est modérément fragmenté dans l'ensemble, les échanges aux portes d'entrée internationales étant plus concentrés que les services de cabotage domestique. MSC, A.P. Moller-Maersk, CMA CGM, COSCO, Hapag-Lloyd et ONE étendent leurs services directs vers les ports indonésiens secondaires. Leurs services à Patimban, Kuala Tanjung et Teluk Lamong réduisent la nécessité de dépendre uniquement du transbordement par Singapour et offrent aux propriétaires de cargaisons des choix de ports directs plus proches des sites de fabrication et de matières premières. MSC a établi des escales hebdomadaires à Patimban via son service Seahorse et a lancé le service Firehorse reliant Shanghai, Ningbo, Singapour, Surabaya et Semarang[3]Mediterranean Shipping Company, "MSC Launches Sambar Service, Enhances Pertiwi and Orchid Services," MSC, msc.com. La filiale CNC de CMA CGM a lancé le service BBX3 à Kuala Tanjung en mai 2026, tandis que le North China-Southeast Asia Express de COSCO a effectué une première escale au Terminal Teluk Lamong. Ces mouvements donnent aux transporteurs mondiaux un accès plus direct aux exportateurs et importateurs indonésiens.
Les opérateurs domestiques maintiennent une position importante dans le transport inter-îles car les règles de cabotage protègent les échanges domestiques. La loi n° 66 de 2024 a augmenté l'exigence minimale de propriété de navires pour les coentreprises étrangères de 5 000 GT à 50 000 GT et a plafonné les capitaux propres étrangers à 49 %, augmentant l'obstacle de conformité pour la participation étrangère dans le transport maritime domestique. Meratus, SPIL, TEMAS, Samudera Indonesia et PELNI ont des positions établies sur les routes domestiques, où les réseaux locaux et l'expérience de la distribution insulaire restent importants. PT Samudera Indonesia s'est engagée à investir 300 millions USD en dépenses d'investissement en 2026, incluant le développement de la flotte et une installation logistique financée par sukuk prévue pour fin 2027. Elle a également formé la coentreprise Blue Ocean Shipping avec le japonais Imoto Lines, étendant sa position opérationnelle régionale.
Les navires feeders frigorifiques pharmaceutiques, le soutage au GNL pour les opérateurs inter-îles et les outils améliorant la visibilité du fret restent des domaines de concurrence pertinents. Ces domaines répondent aux besoins de cargaisons à température contrôlée, à l'exposition aux coûts de carburant et aux déséquilibres de conteneurs vides qui affectent les performances opérationnelles, notamment en dehors des grandes portes d'entrée de Java. NPCT1 et JICT ont contracté des systèmes de grues électriques et d'e-RTG en 2026, ce qui peut rendre leurs terminaux plus attractifs pour les services de lignes nécessitant des conditions d'exploitation modernes et une manutention de conteneurs plus efficace. Le MV Digul Mas alimenté au GNL de PT TEMAS est une réponse spécifique de la flotte à l'exposition aux coûts de carburant. PT Berlian Laju Tanker a ajouté le pétrolier GPL pressurisé Gas Indonesia en juin 2026, son quatrième transporteur de gaz, pour étendre la capacité de distribution domestique de GPL[4]PT Berlian Laju Tanker, "BLT Adds Gas Indonesia to Its LPG Carrier Fleet," BLT, blt.co.id.
Leaders du Secteur du Transport de Fret Océanique en Indonésie
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
Meratus
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT Samudera Indonesia Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : PT Habco Trans Maritima (HATM) a levé 320 milliards IDR (19,5 millions USD) par le biais d'un placement privé de 640 millions de nouvelles actions pour financer l'acquisition de navires et le remboursement de dettes, accélérant directement l'expansion de la flotte dans le segment des vraquiers.
- Août 2026 : PT TEMAS Group a commencé les opérations commerciales du MV Digul Mas, le premier navire porte-conteneurs alimenté au GNL d'Indonésie sur la route Surabaya-Kendari-Gorontalo, avec CIMC Enric fournissant des conteneurs-citernes marins de GNL et exploitant une usine de liquéfaction de GNL de 5MMSCFD à Surabaya ; TEMAS vise 8 navires porte-conteneurs GNL mono-carburant opérationnels d'ici 2027.
- Juin 2026 : PT Berlian Laju Tanker (BLT), via sa filiale PT Sebatik Marin Servis, a acquis un pétrolier GPL pressurisé d'occasion (Gas Indonesia) auprès d'un propriétaire chinois, le quatrième transporteur de gaz de BLT, élargissant sa capacité à desservir les petits ports du réseau de distribution domestique de GPL en Indonésie.
- Mai 2026 : CMA CGM, via sa filiale CNC, a lancé le service bimensuel BBX3 depuis Kuala Tanjung (nord de Sumatra) vers Singapour, Port Klang, Da Nang, Nghi Son et la Chine du Sud, la première connexion internationale directe de lignes régulières du port, améliorant significativement l'accès logistique à l'exportation du nord de Sumatra.


Périmètre du Rapport sur le Marché du Transport de Fret Océanique en Indonésie
| Cargaison Conteneurisée | Sec |
| Frigorifique | |
| Cargaison Non Conteneurisée | Vrac Sec |
| Vrac Liquide | |
| Colis Lourd et Fret Général |
| Électronique et Semi-Conducteurs |
| Produits Chimiques et Pétrochimiques |
| Alimentation et Boissons |
| Produits Pharmaceutiques et Santé |
| Commerce de Détail et Commerce Électronique |
| Autres |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Moluques |
| Par Type de Cargaison | Cargaison Conteneurisée | Sec |
| Frigorifique | ||
| Cargaison Non Conteneurisée | Vrac Sec | |
| Vrac Liquide | ||
| Colis Lourd et Fret Général | ||
| Par Secteur d'Utilisation Final | Électronique et Semi-Conducteurs | |
| Produits Chimiques et Pétrochimiques | ||
| Alimentation et Boissons | ||
| Produits Pharmaceutiques et Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres | ||
| Par Région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et Îles Moluques | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle du transport de fret océanique en Indonésie en 2031 ?
Le marché du transport de fret océanique en Indonésie devrait atteindre 28,13 milliards USD d'ici 2031. Sa valeur devrait passer de 20,99 milliards USD en 2026 à un CAGR de 6,04 %.
Quelle catégorie de cargaison domine le transport de fret en Indonésie ?
La cargaison non conteneurisée était en tête avec une part de 57,86 % en 2025. Sa position reflète les mouvements continus de charbon, de minéraux, de pétrole, de GPL, d'huile de palme et de colis lourd entre les zones de production, les ports et les destinations d'exportation.
Qu'est-ce qui stimule la demande de transport maritime conteneurisé en Indonésie ?
Un réapprovisionnement plus fréquent du commerce électronique, la distribution pharmaceutique, les importations d'électronique et un traitement logistique plus rapide soutiennent la demande de conteneurs. Ces exigences favorisent les services de lignes régulières et des livraisons plus fiables vers les centres de distribution à travers les îles.
Quel secteur d'utilisation final connaît la croissance la plus rapide dans le secteur du transport de fret océanique en Indonésie ?
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 10,24 % jusqu'en 2031. La distribution de produits biologiques, les livraisons de vaccins dans les zones reculées et les exigences de contrôle de la température augmentent la demande de services de fret équipés de conteneurs frigorifiques.
Quelle région indonésienne devrait connaître la croissance la plus rapide pour le transport de fret océanique ?
La région de Papouasie et les îles Moluques devraient croître à un CAGR de 8,97 % jusqu'en 2031. Les routes Tol Laut subventionnées et le dispositif hub-and-spoke PELNI-Meratus renforcent les connexions de cargaisons dans les zones reculées.
Quels défis affectent le transport inter-îles en Indonésie ?
L'exposition aux prix du carburant, les mauvaises liaisons avec l'arrière-pays, les coûts élevés dans les régions orientales, les exigences de cabotage et les déséquilibres de conteneurs vides affectent l'économie des routes. Ces défis sont les plus aigus là où les volumes de cargaisons de retour restent trop faibles pour soutenir des services commerciaux réguliers.
Dernière mise à jour de la page le:



