
Tamaño y Participación del Mercado de Transporte de Flete Marítimo de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
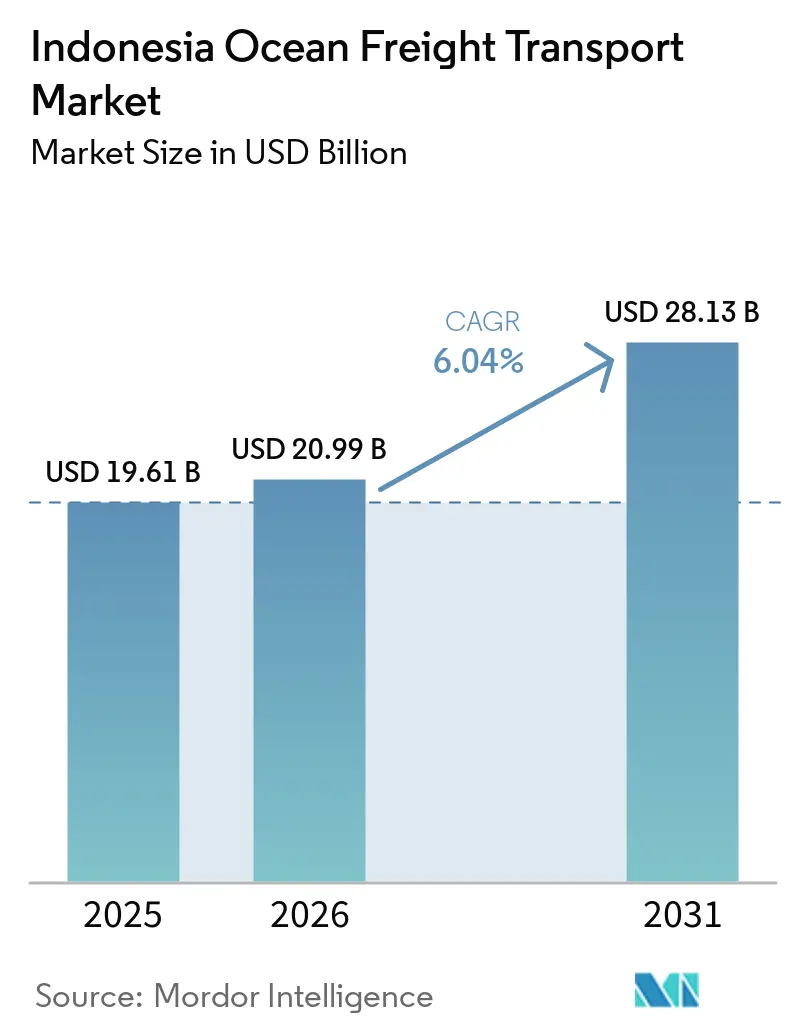
| Tamaño del mercado en el año base (2025) | 19.61 Mil millones de dólares |
| Tamaño del Mercado (2026) | 20.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
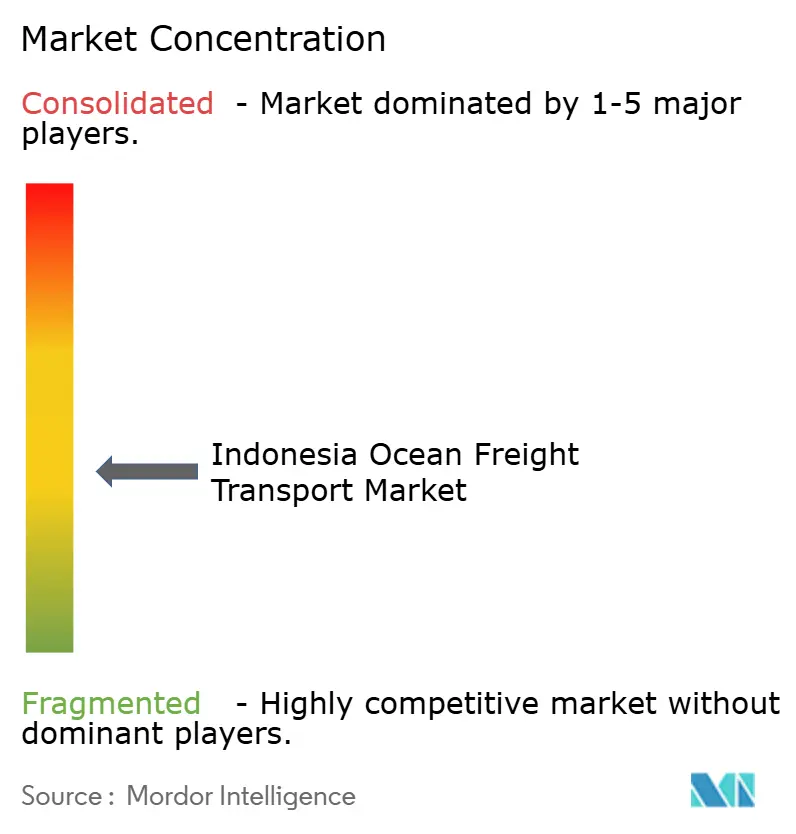
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Transporte de Flete Marítimo de Indonesia por Mordor Intelligence
El tamaño del mercado de transporte de flete marítimo de Indonesia fue valorado en 19,61 mil millones de USD en 2025, y se estima que crecerá desde 20,99 mil millones de USD en 2026 hasta alcanzar 28,13 mil millones de USD en 2031, a una CAGR del 6,04% durante el período de pronóstico (2026-2031).
La geografía insular de Indonesia mantiene el transporte marítimo como esencial para los movimientos de flete entre centros de producción, puertos y áreas de consumo. Las terminales gestionadas por Pelindo procesaron 6,63 millones de TEU en el primer semestre de 2026, un aumento del 5,51% interanual, mientras que los flujos internacionales de contenedores aumentaron un 9,13%. Las importaciones de materias primas y bienes de capital representaron el 78% de las importaciones de Indonesia, vinculando estrechamente la demanda de contenedores con la actividad manufacturera. Este perfil de carga otorga al mercado de transporte de flete marítimo de Indonesia una base en las cadenas de suministro industriales, así como en el comercio de consumo. La expansión de los transportistas más allá de las principales puertas de entrada de Java está ampliando el acceso directo a los servicios internacionales y creando más opciones para los cargadores. Los altos costos de combustible y los vínculos terrestres desiguales siguen siendo restricciones importantes, donde los bajos volúmenes de retorno dificultan la operación de rutas orientales sin apoyo.
Conclusiones Clave del Informe
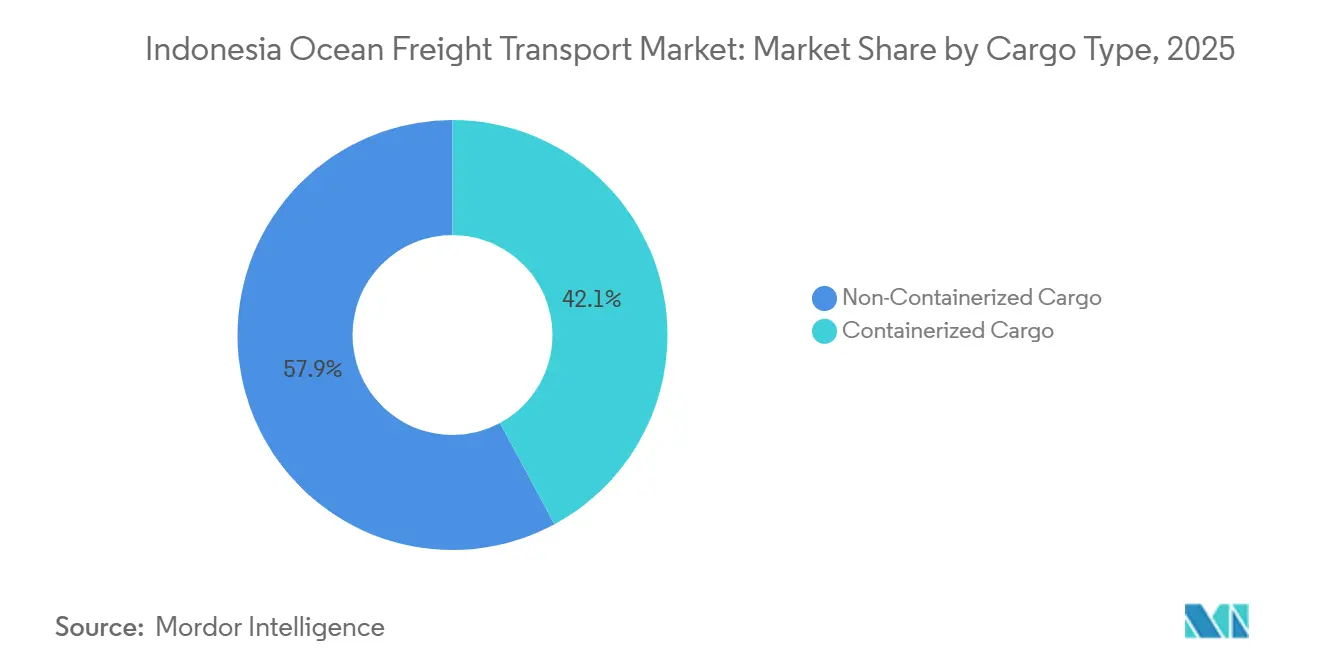
- Por tipo de carga, la carga no contenerizada representó el 57,86% de la participación del mercado de transporte de flete marítimo de Indonesia en 2025, mientras que la carga contenerizada registró la CAGR proyectada más alta del 7,89% hasta 2031.
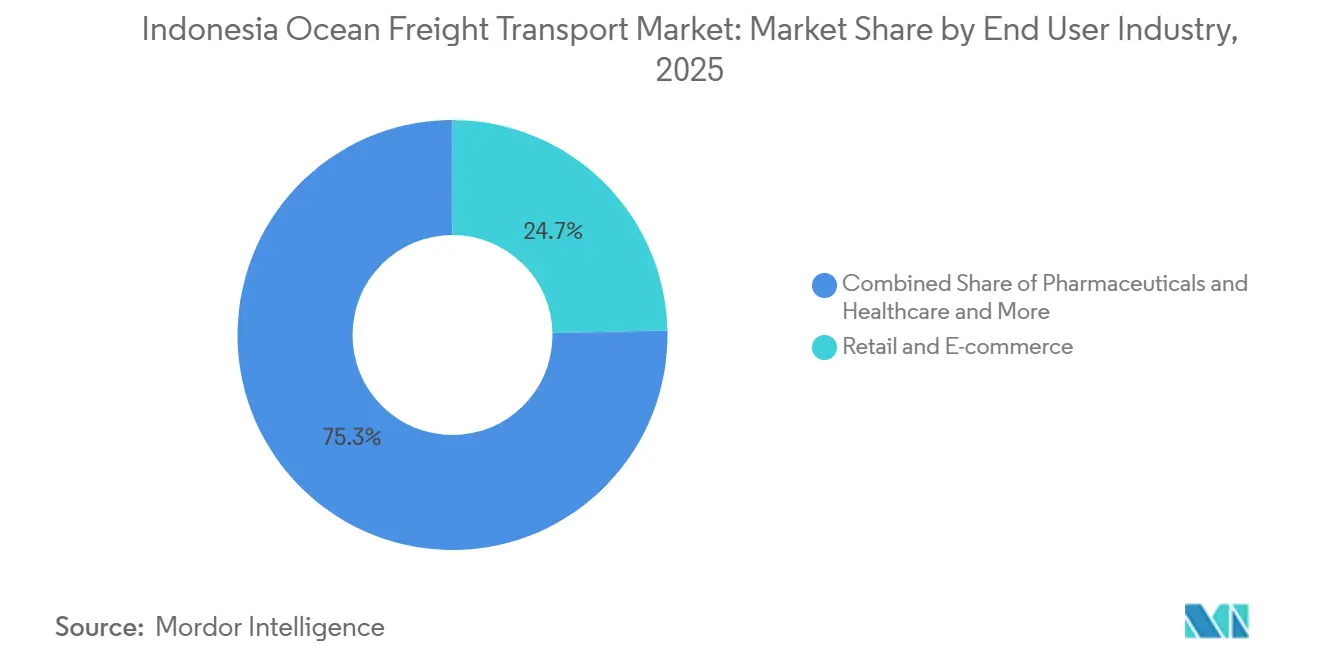
- Por industria usuaria final, el comercio minorista y el comercio electrónico representaron el 24,67% del tamaño del mercado de transporte de flete marítimo de Indonesia en 2025, mientras que los productos farmacéuticos y la atención médica registraron la CAGR proyectada más alta del 10,24% hasta 2031.
- Por geografía, Java representó el 43,87% de la participación del mercado de transporte de flete marítimo de Indonesia en 2025, mientras que la Región de Papua y las Islas Maluku registraron la CAGR proyectada más alta del 8,97% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transporte de Flete Marítimo de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Contenerizado Doméstico e Internacional | +1.5% | Global, con ganancias de volumen concentradas en Java y Sumatra | Mediano plazo (2-4 años) |
| Modernización Portuaria y Expansión de la Red | +1.2% | Nacional, con inversiones prioritarias en Tanjung Priok, Tanjung Perak, Patimban y Kuala Tanjung | Largo plazo (≥ 4 años) |
| Procesamiento Interno de Recursos y Demanda de Exportación de Carga a Granel | +0.9% | Kalimantan, Sulawesi y Papua | Mediano plazo (2-4 años) |
| Comercio Electrónico, Reabastecimiento Minorista e Importaciones de Bienes de Consumo | +1% | Corredor de Java, con efectos que se extienden a Sumatra y Sulawesi | Corto plazo (≤ 2 años) |
| Consolidación de Rutas en Indonesia Oriental y Formalización de la Red de Alimentadores | +0.5% | Región de Papua, Islas Maluku y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Visibilidad Digital de la Carga y Reposicionamiento de Contenedores Basado en Datos | +0.4% | Nacional, con adopción temprana en Tanjung Priok y Tanjung Perak | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Contenerizado Doméstico e Internacional
El movimiento internacional de contenedores en las terminales gestionadas por Pelindo aumentó un 9,13% en el primer semestre de 2026, y las importaciones crecieron un 11,67%[1]Pelindo Terminal Petikemas, "PMT Layani Pelayaran Perdana CMA CGM ke China Selatan," Pelindo Terminal Petikemas, pelindotpk.co.id. Este incremento está impulsado por la demanda de bienes de capital vinculada a la manufactura, más que por el reabastecimiento de consumo. Las materias primas y los bienes de capital representaron el 78% de las importaciones de Indonesia, lo que sustentó un vínculo directo entre la actividad industrial y la demanda entrante de contenedores. Los fabricantes utilizan insumos y equipos importados en la producción, por lo que sus necesidades de flete dependen menos de la demanda doméstica a corto plazo. Las exportaciones de Indonesia alcanzaron 92,15 mil millones de USD entre enero y abril de 2026, un aumento del 5,48% interanual. Una mayor actividad exportadora también apoya la demanda de contenedores de salida y puede mejorar el uso de los buques en las rutas centradas en Java. Flujos más equilibrados ayudan a los transportistas a utilizar el equipo en ambas direcciones y reducen el costo de reposicionar contenedores vacíos. Estas condiciones apoyan el mercado de transporte de flete marítimo de Indonesia porque la base comercial combina las necesidades de suministro doméstico con los movimientos de exportación.
Modernización Portuaria y Expansión de la Red
La Terminal 2 Petikemas de Tanjung Priok inició operaciones en agosto de 2026 con un muelle de 517,5 metros y un patio de 98.700 metros cuadrados. Esta capacidad adicional aumenta la capacidad de Yakarta para gestionar los flujos de contenedores a medida que crece el tráfico de importación y exportación. También ofrece a los transportistas mayor capacidad de muelle y patio en una puerta de entrada que maneja una gran parte del comercio de contenedores del país. Pelindo rehabilitó instalaciones en 74 ubicaciones durante 2025-2026, mientras que su programa PINP apuntó a hasta 20 nuevas rutas interinsulares. Estas acciones desplazan el enfoque de las mejoras individuales de terminales hacia el movimiento de carga a través de la red portuaria nacional. La capacidad añadida en las puertas de entrada de Java puede aumentar la demanda de servicios de alimentación para puertos secundarios en Sulawesi, Papua y otras áreas orientales. Los enlaces secundarios confiables son necesarios cuando los contenedores llegan a través de grandes terminales hub pero tienen destinos finales fuera de Java. Esta conexión apoya el crecimiento en el mercado de transporte de flete marítimo de Indonesia porque los grandes hubs requieren servicios más regulares con puertos más pequeños.
Procesamiento Interno de Recursos y Demanda de Exportación de Carga a Granel
La política de procesamiento interno del níquel de Indonesia desplazó las exportaciones hacia productos procesados, con exportaciones de productos de níquel que alcanzaron 16,4 mil millones de USD en 2025, en comparación con valores sustancialmente más bajos antes de la implementación de la prohibición de exportación de mineral de níquel crudo en 2020[2]Reuters, "Indonesia to exempt nickel pig iron and some palm oil derivatives from centralized export policy," Reuters, reuters.com. El cambio modificó las necesidades de carga desde los movimientos de mineral hacia embarques de ferroníquel, arrabio de níquel y precipitado de hidróxido mixto. Estos productos requieren capacidad especializada de buques de granel seco, granel líquido, tanqueros químicos y tipos relacionados. Su movimiento también conecta más estrechamente las áreas mineras con las instalaciones de procesamiento y las terminales de exportación. Los volúmenes de exportación de carbón disminuyeron entre enero y abril de 2026 tras la reducción de las cuotas de producción en un 25%. Algunos transportistas respondieron buscando trabajo de transporte relacionado con el níquel, mientras que PT Habco Trans Maritima aseguró un contrato de carbón de 2,1 millones de toneladas métricas para el período de abril a diciembre de 2026. La combinación de flete subyacente se está moviendo, por tanto, hacia cargas que necesitan diferentes tipos de buques y disposiciones de manejo. El mercado de transporte de flete marítimo de Indonesia enfrenta un cambio en la demanda de buques más que una simple reducción en el flete de materias primas.
Comercio Electrónico, Reabastecimiento Minorista e Importaciones de Bienes de Consumo
El comercio electrónico está aumentando la frecuencia de reservas a medida que los minoristas pasan de consolidaciones trimestrales a reservas de contenedores mensuales o quincenales. Este proceso puede aumentar los movimientos de contenedores incluso cuando el peso de las mercancías no aumenta en la misma proporción. Los minoristas necesitan disponibilidad regular de inventario en islas ampliamente separadas, lo que hace que los horarios de envío puntuales sean importantes. La moda, la electrónica y los bienes de consumo de rotación rápida requieren transferencias oportunas desde el puerto hasta el centro de distribución. El marco del Ecosistema Nacional de Logística y la integración con la Ventanilla Única de la ASEAN tienen como objetivo reducir el tiempo de permanencia y mejorar el movimiento de contenedores a través de la cadena logística. Un manejo de carga más rápido puede mejorar la capacidad portuaria utilizable sin requerir un aumento proporcional en las escalas de buques. También puede hacer que los servicios programados sean más prácticos para los cargadores que realizan pedidos más pequeños y frecuentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Combustible y Exposición al Costo de Búnker | -0.8% | Global, con mayor exposición en las rutas domésticas interinsulares | Corto plazo (≤ 2 años) |
| Brechas en la Conectividad del Hinterland y Altos Costos Logísticos Interinsulares | -0.7% | Indonesia Oriental y áreas de captación de puertos secundarios | Largo plazo (≥ 4 años) |
| Requisitos Más Estrictos de Cabotaje e Inversión Extranjera | -0.5% | Nacional, con una carga concentrada en las entidades navieras de empresas conjuntas | Mediano plazo (2-4 años) |
| Desequilibrios de Contenedores Vacíos en los Corredores Insulares de Indonesia | -0.4% | Rutas domésticas interinsulares, particularmente Nusa Tenggara, Sulawesi oriental y Papua | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Combustible y Exposición al Costo de Búnker
Los costos de búnker representaron entre el 45% y el 55% de los gastos operativos en las rutas de cabotaje interinsular de Indonesia. Esta exposición es mayor que en los comercios de alta mar y es más difícil para los operadores con capacidad limitada para aumentar las tarifas de flete. Las rutas que sirven a islas más pequeñas a menudo tienen flujos de carga desiguales, por lo que los operadores no siempre pueden recuperar los mayores costos de combustible a través de una carga de retorno completa. PT IMC Pelita Logistik identificó la volatilidad del precio del combustible como un desafío principal del primer trimestre de 2026 y utilizó la optimización de viajes para contener los costos. PT TEMAS comenzó a operar el MV Digul Mas impulsado por GNL en agosto de 2026 en la ruta Surabaya-Kendari-Gorontalo. El buque proporciona un ejemplo de un enfoque de combustible con menor volatilidad, aunque la conversión de la flota requiere capital que los operadores más pequeños pueden no tener. Los transportistas internacionales también están trabajando hacia el cumplimiento del Indicador de Intensidad de Carbono de la OMI a través de opciones de doble combustible.
Brechas en la Conectividad del Hinterland y Altos Costos Logísticos Interinsulares
Meratus registró 880 TEU de salida y 240 TEU de retorno en la ruta Tanjung Perak-Kupang-Ende entre enero y agosto de 2025. El desequilibrio de 3,7:1 impuso una penalización de costo estructural del 20% al 40% frente a las tarifas de flete de Java. La escasez de carga de retorno deja a los buques y contenedores menos productivos en rutas que ya enfrentan costos operativos sustanciales. Las carreteras y los sistemas de recolección de carga en Papua y Maluku aún no llevan suficientes cargas de exportación a los puertos secundarios para servicios regulares de línea no subsidiados. Esto deja algunas rutas dependientes del programa Tol Laut apoyado por el gobierno y limita el desarrollo de rutas privadas. Un foro de Pelindo en Makassar en agosto de 2026 reunió a SPIL, Tanto Intim Line, Meratus y SITC para abordar la agregación de carga y los desequilibrios de rutas. Aún se necesitan mejores carreteras, puertos secos y conexiones multimodales para mejorar la economía del mercado de transporte de flete marítimo de Indonesia en estas áreas. Estas inversiones ayudarían a los puertos a recibir cargas más estables y harían que los viajes de retorno sean más viables comercialmente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga: La Dominancia del Granel Persiste mientras la Contenerización se Acelera
La carga no contenerizada representó el 57,86% de la participación del mercado de transporte de flete marítimo de Indonesia en 2025, lo que refleja la continua importancia del flete de materias primas que se mueve en grandes volúmenes en lugar de a través de cargas unitarias individuales, mientras que se proyecta que la carga contenerizada se expandirá a una CAGR del 7,89% hasta 2031, convirtiéndola en la categoría de carga de más rápido crecimiento dentro del mercado de transporte de flete marítimo de Indonesia. El granel seco manejó carbón y minerales, el granel líquido movió petróleo crudo, GLP y aceite de palma, y la carga fraccionada apoyó la carga que no cabe en contenedores estándar. Estos flujos de flete están estrechamente vinculados a Kalimantan, Sulawesi y Sumatra, donde los sitios de producción y las instalaciones de procesamiento dependen de los enlaces de transporte costero. El segmento sigue siendo importante porque muchas exportaciones dependen de movimientos de materias primas en grandes volúmenes y porque las cargas requieren tipos de buques adaptados a sus características físicas. PT Pertamina International Shipping gestionó 111 buques en 2025 y aumentó la frecuencia de envíos de GNL 5,5 veces interanual. La actividad de su flota ilustra el creciente papel del granel líquido en el mercado de transporte de flete marítimo de Indonesia y la necesidad de distribución regular de energía entre las islas. La carga fraccionada también apoya la construcción de fundidoras de níquel en Morowali y los trabajos de infraestructura eléctrica en Indonesia oriental, donde los materiales de proyecto a menudo no pueden moverse en servicios de contenedores estándar.
El reabastecimiento del comercio electrónico, la distribución farmacéutica y las importaciones de electrónica están moviendo más flete hacia servicios de línea programados, que apoyan patrones de entrega regulares para mercancías sensibles al tiempo. Este cambio ofrece a los cargadores un servicio más predecible que el de carga general contratada al contado y alinea mejor las escalas portuarias con los calendarios de distribución. Los contenedores refrigerados están ganando importancia a medida que la distribución farmacéutica requiere un manejo más controlado en temperatura desde la llegada al puerto hasta la entrega interior. Los requisitos de registro de temperatura de BPOM para biológicos están fomentando el uso dedicado de contenedores refrigerados dentro del flete contenerizado. Los operadores también están combinando la capacidad de contenedores con medidas de costo de combustible en rutas donde los costos de combustible convencional habían debilitado la economía del servicio. El MV Digul Mas de TEMAS en la ruta Surabaya-Kendari-Gorontalo refleja este enfoque para atender la demanda de carga mientras se abordan los costos operativos. La transición de carga otorga al mercado de transporte de flete marítimo de Indonesia una base de contenedores más sólida mientras se mantiene un gran papel del flete a granel.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria Usuaria Final: El Flete Sanitario Disrumpe la Jerarquía de Bienes de Consumo
El comercio minorista y el comercio electrónico representaron el 24,67% del tamaño del mercado de transporte de flete marítimo de Indonesia en 2025, mientras que se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 10,24% hasta 2031, superando la tasa identificada para el mercado general de transporte de flete marítimo de Indonesia. El reabastecimiento frecuente del comercio minorista en línea a lo largo del corredor urbano Java-Sumatra apoyó esta posición, particularmente donde el inventario necesitaba estar disponible en varias islas. La demanda de los consumidores requiere movimientos regulares de bienes envasados hacia sistemas de distribución que conectan puertos, almacenes y puntos de venta minorista. La electrónica y los semiconductores, los productos químicos y petroquímicos, y los alimentos y bebidas forman otro gran grupo de usuarios de flete con diferentes requisitos de manejo y envío. El aceite de palma, los alimentos envasados y los productos del mar se mueven a través de canales tanto contenerizados como a granel, dependiendo del producto y el destino. La variedad de tipos de carga significa que estos usuarios finales utilizan diferentes buques y servicios portuarios. El comercio minorista sigue siendo central en el mercado de transporte de flete marítimo de Indonesia porque combina flujos de importación con necesidades de distribución doméstica en centros de población geográficamente dispersos.
La expansión de biológicos bajo el programa de seguro de salud BPJS, la distribución de vacunas a áreas remotas y los mandatos de registro de temperatura apoyan este crecimiento. Estos requisitos crean demanda de buques alimentadores equipados con refrigeración en Indonesia oriental, donde las instalaciones de cadena de frío han sido limitadas y los servicios de contenedores ordinarios pueden no satisfacer las necesidades de manejo. La demanda sanitaria puede, por tanto, apoyar la inversión en redes en Papua y Maluku, particularmente donde los enlaces de distribución confiables siguen siendo incompletos. La categoría Otros incluye equipos mineros y materiales industriales vinculados a Proyectos Estratégicos Nacionales. El cumplimiento de BPOM aumenta las barreras para los operadores sin infraestructura validada de control de temperatura. Estas condiciones dirigen el flete farmacéutico hacia los transportistas que pueden cumplir los requisitos de manejo controlado y mantener la calidad de servicio requerida. La industria de transporte de flete marítimo de Indonesia también recibe demanda de carga de proyecto y carga fraccionada de la actividad industrial en Kalimantan, Sulawesi y Papua.
Análisis Geográfico
Java representó el 43,87% de la participación del mercado de transporte de flete marítimo de Indonesia en 2025 y se mantuvo como el principal centro de flete comercial del país. Tanjung Priok procesó 1,817 millones de TEU en el primer semestre de 2026, un aumento del 7,9% respecto al año anterior, lo que mostró una demanda continua en la principal puerta de entrada de Yakarta. La Terminal 2 Petikemas de Tanjung Priok entró en servicio en agosto de 2026 y amplió la capacidad en la principal puerta de entrada de Yakarta, dando a las líneas navieras espacio adicional para gestionar el aumento de volúmenes y creando margen para que más contenedores pasen por Yakarta sin depender únicamente del espacio de terminal existente. Los servicios de línea internacional programados de Patimban proporcionan a los fabricantes de Java Occidental una conexión directa con Shanghái, Ningbo y Singapur, al tiempo que ofrecen una alternativa a una única puerta de entrada.
Sumatra y Kalimantan forman un importante corredor de exportación de materias primas para el mercado de transporte de flete marítimo de Indonesia, vinculando áreas agrícolas y de carga a granel con rutas comerciales domésticas e internacionales. El Puerto de Panjang logró un crecimiento del movimiento del 17,4% en el primer semestre de 2026, apoyado por exportaciones de aceite de palma y productos agrícolas que necesitan acceso portuario confiable. El servicio BBX3 CNC de CMA CGM comenzó a hacer escala en Kuala Tanjung en mayo de 2026 y vinculó el norte de Sumatra directamente con Singapur, Port Klang, Da Nang, Nghi Son y el sur de China, dando a la región un servicio programado en lugar de depender de conexiones indirectas. Esta primera conexión estructurada de línea internacional da a los exportadores del norte de Sumatra una ruta directa a los mercados regionales. Kalimantan está lidiando con una menor producción de carbón tras los recortes de cuotas de producción de 2026, mientras que las exportaciones de aceite de palma y ferroaleaciones proporcionan apoyo parcial a la actividad de carga.
Se prevé que la Región de Papua y las Islas Maluku crezcan a una CAGR del 8,97% hasta 2031 y sigan siendo la geografía de más rápido crecimiento en el mercado de transporte de flete marítimo de Indonesia. Los costos de flete en la región siguen siendo entre un 20% y un 40% superiores a las tarifas de referencia de Java porque los volúmenes de carga y los enlaces terrestres siguen siendo desiguales, lo que limita la capacidad de los operadores para obtener rendimientos comparables en rutas individuales. PELNI asignó 8 rutas Tol Laut subsidiadas en 2025 en Sorong, Fakfak, Kaimana y Dobo, proporcionando una estructura de servicio básica para ubicaciones remotas. La asociación hub y radio PELNI-Meratus, firmada en abril de 2026, apoya una distribución de carga más organizada en las rutas orientales y puede fortalecer los puntos de agregación. Bali y Nusa Tenggara se benefician de las importaciones de bienes de consumo y de la red de servicios más amplia de PELNI, que cubrió 511 segmentos y 74 puertos en 2025 en comparación con 482 segmentos y 72 puertos en 2024.
Panorama Competitivo
El mercado de transporte de flete marítimo de Indonesia está moderadamente fragmentado en general, con los comercios de puerta de entrada internacional más concentrados que los servicios de cabotaje doméstico. MSC, A.P. Moller-Maersk, CMA CGM, COSCO, Hapag-Lloyd y ONE están extendiendo servicios directos a puertos indonesios secundarios. Sus servicios en Patimban, Kuala Tanjung y Teluk Lamong reducen la necesidad de depender únicamente del transbordo de Singapur y dan a los propietarios de carga opciones de puerto directo más cercanas a las ubicaciones de manufactura y materias primas. MSC estableció escalas semanales en Patimban a través de su servicio Seahorse y lanzó el servicio Firehorse conectando Shanghái, Ningbo, Singapur, Surabaya y Semarang[3]Mediterranean Shipping Company, "MSC Launches Sambar Service, Enhances Pertiwi and Orchid Services," MSC, msc.com. La subsidiaria CNC de CMA CGM inició el servicio BBX3 en Kuala Tanjung en mayo de 2026, mientras que el North China-Southeast Asia Express de COSCO realizó una escala inaugural en Terminal Teluk Lamong. Estos movimientos dan a los transportistas globales un acceso más cercano a los exportadores e importadores indonesios.
Los operadores domésticos mantienen una posición importante en el transporte marítimo interinsular porque las normas de cabotaje protegen los comercios domésticos. La Ley N.° 66 de 2024 aumentó el requisito mínimo de propiedad de buques para las empresas conjuntas extranjeras de 5.000 GT a 50.000 GT y limitó la participación extranjera al 49%, aumentando el obstáculo de cumplimiento para la participación extranjera en el transporte marítimo doméstico. Meratus, SPIL, TEMAS, Samudera Indonesia y PELNI tienen posiciones establecidas en rutas domésticas, donde las redes locales y la experiencia con la distribución insular siguen siendo importantes. PT Samudera Indonesia comprometió 300 millones de USD en gastos de capital en 2026, incluido el desarrollo de flota y una instalación logística financiada con sukuk prevista para finales de 2027. También formó la empresa conjunta Blue Ocean Shipping con la japonesa Imoto Lines, ampliando su posición operativa regional.
Los alimentadores refrigerados farmacéuticos, el abastecimiento de GNL para operadores interinsulares y las herramientas que mejoran la visibilidad del flete siguen siendo áreas relevantes de competencia. Estas áreas responden a las necesidades de carga controlada en temperatura, la exposición al costo de combustible y los desequilibrios de contenedores vacíos que afectan el rendimiento operativo, particularmente fuera de las principales puertas de entrada de Java. NPCT1 y JICT contrataron sistemas de grúas eléctricas y e-RTG en 2026, lo que puede hacer que sus terminales sean más atractivas para los servicios de línea que necesitan condiciones operativas modernas y un manejo de contenedores más eficiente. El MV Digul Mas impulsado por GNL de PT TEMAS es una respuesta específica de flota a la exposición al costo de combustible. PT Berlian Laju Tanker añadió el transportador de GLP presurizado Gas Indonesia en junio de 2026, su cuarto transportador de gas, para ampliar la capacidad de distribución doméstica de GLP[4]PT Berlian Laju Tanker, "BLT Adds Gas Indonesia to Its LPG Carrier Fleet," BLT, blt.co.id.
Líderes de la Industria de Transporte de Flete Marítimo de Indonesia
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
Meratus
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT Samudera Indonesia Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: PT Habco Trans Maritima (HATM) recaudó 320 mil millones de IDR (19,5 millones de USD) mediante una colocación privada de 640 millones de nuevas acciones para financiar la adquisición de buques y el pago de deudas, acelerando directamente la expansión de la flota en el segmento de transportistas de carga a granel.
- Agosto de 2026: PT TEMAS Group inició las operaciones comerciales del MV Digul Mas, el primer buque portacontenedores impulsado por GNL de Indonesia en la ruta Surabaya-Kendari-Gorontalo, con CIMC Enric suministrando contenedores tanque de GNL marino y operando una planta de licuefacción de GNL de 5MMSCFD en Surabaya; TEMAS tiene como objetivo 8 buques portacontenedores de GNL de combustible único operativos para 2027.
- Junio de 2026: PT Berlian Laju Tanker (BLT), a través de su subsidiaria PT Sebatik Marin Servis, adquirió un transportador de GLP presurizado de segunda mano (Gas Indonesia) de un propietario chino, el cuarto transportador de gas de BLT, ampliando su capacidad para atender puertos pequeños en la red de distribución doméstica de GLP de Indonesia.
- Mayo de 2026: CMA CGM, a través de su subsidiaria CNC, lanzó el servicio quincenal BBX3 desde Kuala Tanjung (norte de Sumatra) hacia Singapur, Port Klang, Da Nang, Nghi Son y el sur de China, la primera conexión directa de línea internacional del puerto, mejorando significativamente el acceso logístico de exportación del norte de Sumatra.


Alcance del Informe del Mercado de Transporte de Flete Marítimo de Indonesia
| Carga Contenerizada | Seca |
| Refrigerada | |
| Carga No Contenerizada | Carga de Granel Seco |
| Carga de Granel Líquido | |
| Carga Fraccionada y Carga General |
| Electrónica y Semiconductores |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Atención Médica |
| Comercio Minorista y Comercio Electrónico |
| Otros |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papua e Islas Maluku |
| Por Tipo de Carga | Carga Contenerizada | Seca |
| Refrigerada | ||
| Carga No Contenerizada | Carga de Granel Seco | |
| Carga de Granel Líquido | ||
| Carga Fraccionada y Carga General | ||
| Por Industria Usuaria Final | Electrónica y Semiconductores | |
| Química y Petroquímica | ||
| Alimentos y Bebidas | ||
| Productos Farmacéuticos y Atención Médica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papua e Islas Maluku | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del transporte de flete marítimo de Indonesia en 2031?
Se prevé que el mercado de transporte de flete marítimo de Indonesia alcance 28,13 mil millones de USD en 2031. Se prevé que su valor aumente desde 20,99 mil millones de USD en 2026 a una CAGR del 6,04%.
¿Qué categoría de carga lidera el transporte de flete en Indonesia?
La carga no contenerizada lideró con una participación del 57,86% en 2025. Su posición refleja los continuos movimientos de carbón, minerales, petróleo, GLP, aceite de palma y carga fraccionada entre áreas de producción, puertos y destinos de exportación.
¿Qué está impulsando la demanda de transporte contenerizado en Indonesia?
El reabastecimiento más frecuente del comercio electrónico, la distribución farmacéutica, las importaciones de electrónica y el procesamiento logístico más rápido apoyan la demanda de contenedores. Estos requisitos favorecen los servicios de línea programados y una entrega más confiable a los centros de distribución en las islas.
¿Qué sector de usuarios finales está creciendo más rápido en el sector de transporte de flete marítimo de Indonesia?
Se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 10,24% hasta 2031. La distribución de biológicos, las entregas de vacunas en áreas remotas y los requisitos de control de temperatura están aumentando la demanda de servicios de flete equipados con refrigeración.
¿Qué región de Indonesia se espera que crezca más rápido en el transporte de flete marítimo?
Se prevé que la Región de Papua y las Islas Maluku crezcan a una CAGR del 8,97% hasta 2031. Las rutas Tol Laut subsidiadas y el acuerdo hub y radio PELNI-Meratus están fortaleciendo las conexiones de carga en áreas remotas.
¿Qué desafíos afectan al transporte marítimo interinsular en Indonesia?
La exposición al precio del combustible, los deficientes enlaces terrestres, los altos costos en la región oriental, los requisitos de cabotaje y los desequilibrios de contenedores vacíos afectan la economía de las rutas. Estos desafíos son más agudos donde los volúmenes de carga de retorno siguen siendo demasiado bajos para sostener servicios comerciales regulares.
Última actualización de la página el:



