
Indonesien Fertigungslogistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
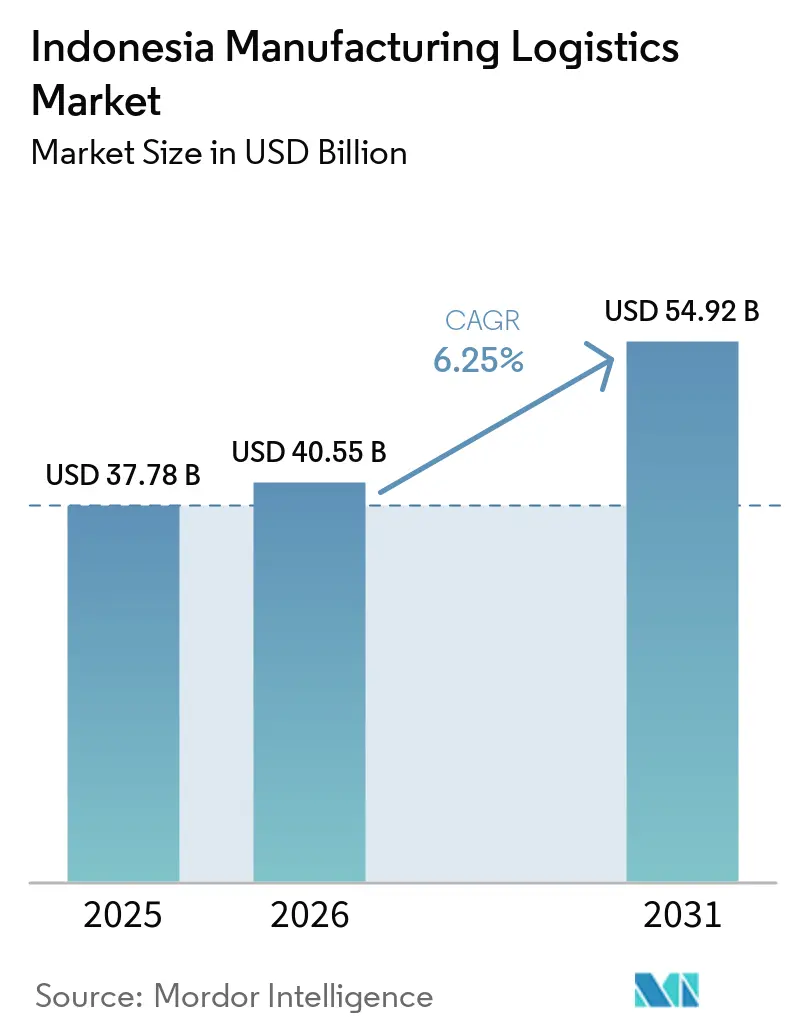
| Marktgröße im Basisjahr (2025) | 37.78 Milliarden US-Dollar |
| Marktgröße (2026) | 40.55 Milliarden US-Dollar |
| Marktgröße (2031) | 54.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.25 % |
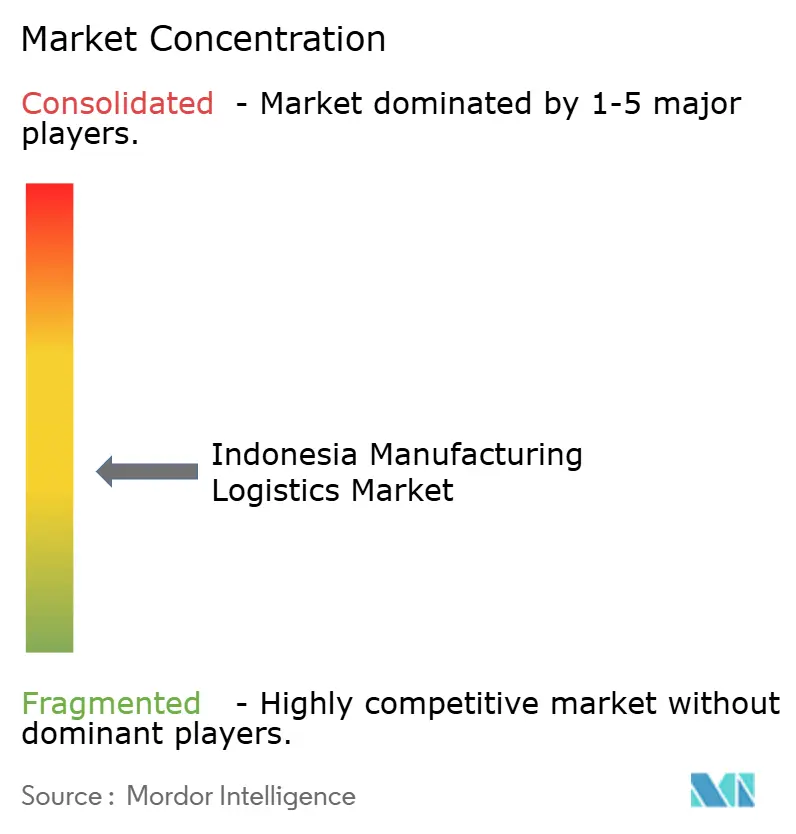
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Indonesien Fertigungslogistikmarkt Analyse von Mordor Intelligence
Die Marktgröße des indonesischen Fertigungslogistikmarkts wurde im Jahr 2025 auf 37,78 Milliarden USD geschätzt und soll von 40,55 Milliarden USD im Jahr 2026 auf 54,92 Milliarden USD bis 2031 wachsen, was einer CAGR von 6,25 % von 2026 bis 2031 entspricht.
Die Fertigungsaktivität unterstützte weiterhin Frachtvolumina, Lagernachfrage und ausgelagerte Lieferkettendienstleistungen im gesamten Archipel. Die Nicht-Öl-und-Gas-Fertigung wuchs im zweiten Quartal 2026 um 5,3 % im Jahresvergleich und lag damit vor dem nationalen BIP-Wachstum von 5,3 %.[1]Zentrales Statistikamt Indonesiens und Ministerium für Industrie Indonesiens, "Fertigungswachstum übertrifft Indonesiens Wirtschaft im zweiten Quartal 2026," Stimme Indonesiens, rri.co.id Der indonesische Fertigungslogistikmarkt wird auch durch exportorientierte Industrieinvestitionen und die Notwendigkeit geprägt, Produktionsstandorte außerhalb Javas mit Häfen und Kunden zu verbinden. Anbieter, die Transportkapazität mit zuverlässiger Lagerhaltung, Zollunterstützung und digitaler Transparenz kombinieren, sind besser positioniert, um diesen sich verändernden Anforderungen gerecht zu werden. Infrastrukturprojekte und Investitionen in die Kühlkette können die Serviceabdeckung erweitern, obwohl eine unsichere Logistikpolitik und ungleichmäßige Inselkonnektivität die Umsetzung verlangsamen können.
Wichtigste Erkenntnisse des Berichts
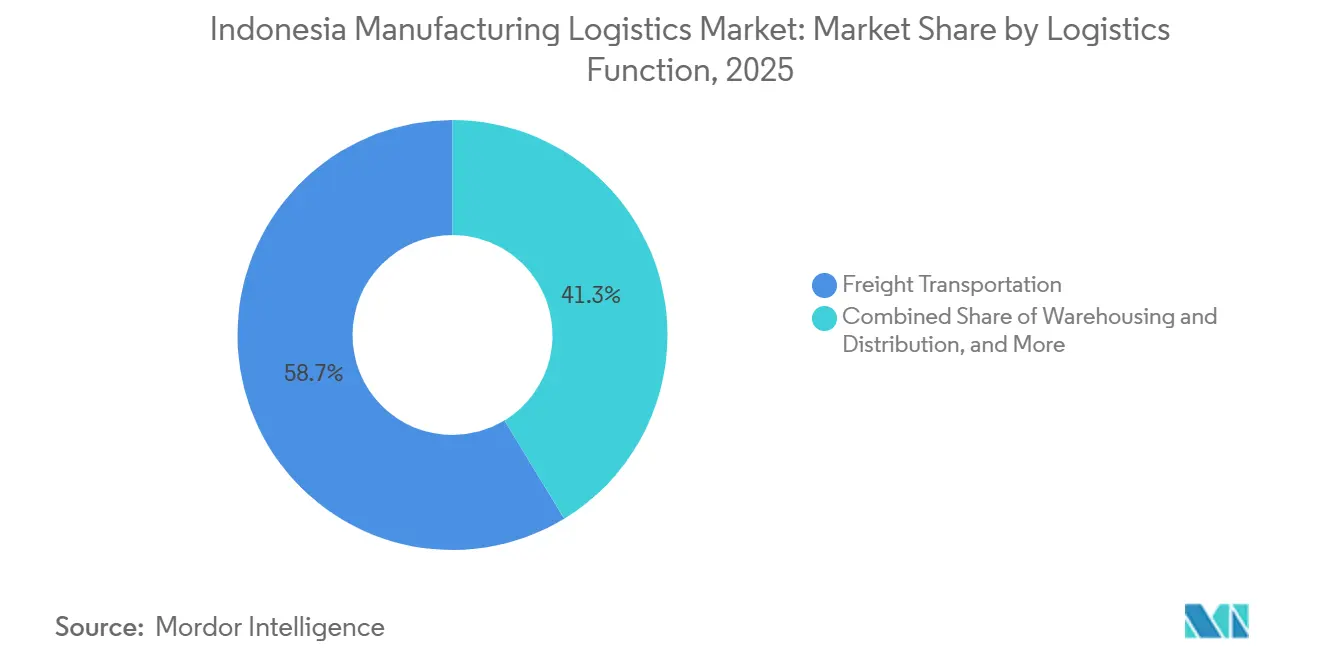
- Nach Logistikfunktion hielt Frachttransport im Jahr 2025 einen Anteil von 58,65 % am indonesischen Fertigungslogistikmarkt, während Lagerhaltung und Distribution bis 2031 mit einer CAGR von 7,50 % wachsen soll.
- Nach Fertigungsindustrie entfiel auf Lebensmittel und Getränke im Jahr 2025 ein Anteil von 37,39 % an der Marktgröße des indonesischen Fertigungslogistikmarkts, während Elektronik und Elektrotechnik bis 2031 mit einer CAGR von 9,56 % expandieren soll.
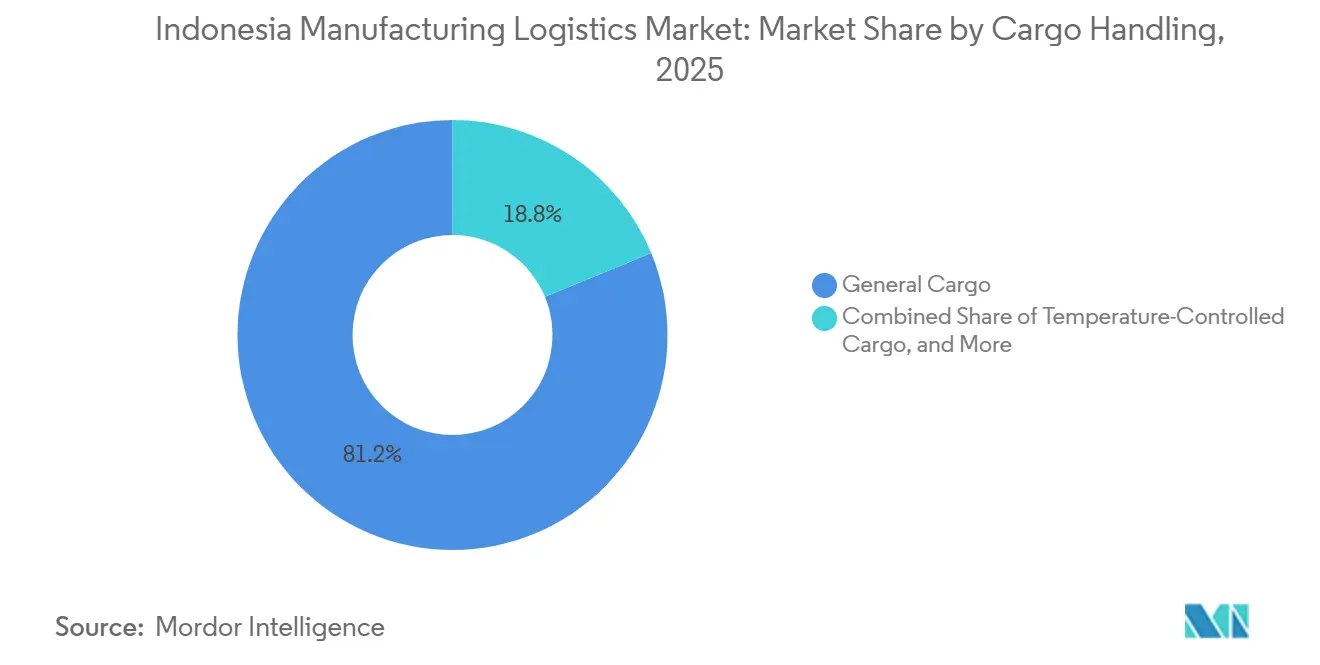
- Nach Frachtabwicklung hielt Allgemeine Fracht im Jahr 2025 einen Anteil von 81,23 % am indonesischen Fertigungslogistikmarkt, während temperaturgeführte Fracht bis 2031 mit einer CAGR von 8,59 % wachsen soll.
- Nach Bestimmungsort entfielen auf Inlandsrouten im Jahr 2025 61,24 % der Marktgröße des indonesischen Fertigungslogistikmarkts, während internationale und grenzüberschreitende Fracht bis 2031 mit einer CAGR von 10,96 % expandieren soll.
- Nach Region hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Umsatzanteil von 38,68 %, während Sulawesi bis 2031 mit einer CAGR von 9,68 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Fertigungslogistikmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungsexporte und Ausbau der Industriekorridore | +1.8% | Java- und Sumatra-Korridore, mit Ausstrahlungseffekten auf Sonderwirtschaftszonen in Sulawesi und Kalimantan | Langfristig (≥ 4 Jahre) |
| Digitalisierung des nationalen Logistikökosystems | +1.4% | National, konzentriert auf Java- Häfen und wichtige Handelskorridore | Mittelfristig (2–4 Jahre) |
| Ausbau von Mautstraßen, Häfen und Flughafenkapazitäten | +1.0% | Java und Sumatra, gefolgt von Sulawesi und Kalimantan | Langfristig (≥ 4 Jahre) |
| Kühlkettennachfrage aus Lebensmitteln, Meeresfrüchten und Pharmazeutika | +0.8% | Java, Sumatra, Sulawesi und Maluku | Mittelfristig (2–4 Jahre) |
| Fabrikautomatisierung und Echtzeit-Bestandstransparenz | +0.5% | Industriecluster in Java, mit Expansion nach Batam und den Riau-Inseln | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette für Batterien, Elektrofahrzeuge und Elektronik | +0.3% | West-Java, Nord-Maluku und Ost-Java | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigungsexporte und Ausbau der Industriekorridore
Indonesien verzeichnete von Januar bis Oktober 2025 Nicht-Öl-und-Gas-Fertigungsexporte in Höhe von 187,8 Milliarden USD, was 80,3 % der nationalen Exporte entspricht und 15,8 % höher ist als im Vorjahr. Fertigungsinvestitionen erreichten im ersten Quartal 2026 IDR 182 Billionen (10,86 Milliarden USD), was 36,5 % der nationalen Investitionen entspricht. Sonderwirtschaftszonen verzeichneten im Jahr 2025 Exporte in Höhe von IDR 44 Billionen (2,63 Milliarden USD).[2]Koordinierungsministerium für Wirtschaftsangelegenheiten Indonesiens und KEK-Sekretariat, "SEZ-Leistung wächst solide, Investitionen, Exporte und Beschäftigung wachsen weiter," Kawasan Ekonomi Khusus, kek.go.id Aluminiumoxid, Oleochemikalien und verarbeitetes Kupfer erfordern eine speziellere Handhabung als einfaches Schüttgut. Die Verordnung Nr. 26 von 2025 fördert die Logistikintegration in akkreditierten Industriegebieten ab Januar 2026. Diese Bedingungen erhöhen die Nachfrage nach Spedition, Zollunterstützung und Lagerdienstleistungen in der Nähe von Produktionsstandorten.
Digitalisierung des nationalen Logistikökosystems
Das Nationale Logistikökosystem wurde bis Oktober 2024 an 46 Seehäfen und 6 Flughäfen eingesetzt und deckte 97 % des Seefracht- und 98 % des Luftfrachtvolumens ab.[3]Weltzollorganisation, "Nationales Logistikökosystem, Indonesiens ganzheitlicher Ansatz für den Handel," WCO News Magazine, mag.wcoomd.org Eine von der Weltzollorganisation zitierte Umfrage ergab, dass die Implementierung die Abfertigungsbearbeitungszeit um 57,7 % und die Bearbeitungskosten um 37,6 % reduzierte. Gemeinsame Einreichungssysteme, Tracking-Tools und Hafentore unterstützen besser vorhersehbare Übergaben zwischen Zoll-, Quarantäne- und Schifffahrtsprozessen. Die Präsidialanweisung zur Unterstützung des Programms lief Ende 2025 aus. Die Regierung hatte eine Verordnung zu Konnektivität, Dienstleistungsdigitalisierung und Personalentwicklung vorbereitet. Die regulatorische Lücke könnte Investitionen in interoperable Logistiksysteme verzögern.
Ausbau von Mautstraßen, Häfen und Flughafenkapazitäten
Indonesiens Mautstraßenplan für 2025 bis 2029 umfasste 45 Abschnitte mit einem Ziel von 2.461 km betriebsbereiter Straßen und IDR 725 Billionen (43,26 Milliarden USD) an Investitionen.[4]Ministerium für öffentliche Arbeiten und öffentlichen Wohnungsbau Indonesiens, "Rencana Umum Jalan Tol 2025–2029," Ministerium für öffentliche Arbeiten und öffentlichen Wohnungsbau Indonesiens, jdih.pu.go.id Besserer Straßenzugang kann die Reisezeit vom Werk zum Hafen in Java und Sumatra verkürzen. PT PP begann 2025 mit dem Projekt New Priok Eastern Access Section II im Wert von 143 Millionen USD, das die Nusantara-Freihandelszone mit dem New Priok Container Terminal 1 verbindet. Die Patimban Access Mautstraße befindet sich im Bau, um den Zugang zum Hafen Patimban zu verbessern. Hafenerweiterungen sind auch in Makassar, Belawan und Tanjung Perak geplant. Die koordinierte Realisierung von Straßen, Terminals und Industrieinfrastruktur wird den operativen Nutzen bestimmen.
Lokalisierung der Lieferkette für Batterien, Elektrofahrzeuge und Elektronik
Indonesien präsentierte im Juni 2026 Chancen im Ökosystem für Elektrofahrzeugbatterien im Wert von 121 Milliarden USD. Die Chancen erstrecken sich von der Mineralverarbeitung und Batteriematerialien bis hin zur Zellenproduktion und Fahrzeugmontage. Die Dragon Project Batteriefabrik in Karawang wurde im Juni 2025 eröffnet, mit vor- und mittelgelagerten Projekten in Ost-Halmahera. Elektronikhersteller nutzen auch die Luftfrachtroute von Batam nach Singapur und das von DHL Express betriebene Zollgateway in Semarang. Batteriezellen, Leistungselektronik und empfindliche Komponenten erfordern sichere Handhabung und geeignete Lagerbedingungen. Diese Aktivität unterstützt spezialisierte Logistikkapazitäten in West-Java, Nord-Maluku und Ost-Java.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur zwischen den Inseln und Komplexität des Umschlagsverkehrs | -1.2% | Ost-Indonesien, Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Hafenstaus und Lkw-Verzögerungen im städtischen Bereich | -0.9% | Frachtkorridore in Java, Batam und Medan | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Regulierung und digitale Interoperabilität | -0.6% | National, insbesondere grenzüberschreitende und Mehrinselrouten | Mittelfristig (2–4 Jahre) |
| Qualifizierte Logistikarbeitskräfte und Lücken in der Alternativkraftstoffinfrastruktur | -0.3% | National, mit Druck in Java und Außeninseln | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur zwischen den Inseln und Komplexität des Umschlagsverkehrs
Die Repositionierung leerer Container und eine geringe Auslastung auf Rückfahrten erhöhen die Hin- und Rückfahrtkosten für Hersteller außerhalb Javas und Sumatras. Eine Bewertung aus dem Jahr 2025 stufte die physische Infrastruktur West-Kalimantans national als zweitniedrigste ein. Während nur 58,7 % der Häfen des Sea-Toll-Programms grundlegende Infrastrukturanforderungen erfüllten, blieb die Auslastung der westwärts gerichteten Rückfracht unter 25 %. Untersuchungen zu ostindonesischen Häfen ergaben, dass tiefere Hafenbecken die Tragfähigkeit von Schiffen um bis zu 35 % steigern und die regionalen Logistikkosten um 22 % bis 28 % senken könnten. Diese Aufrüstungen erfordern langfristige öffentliche Finanzierung und Umsetzung. Uneinheitliche Durchsetzung von Serviceanforderungen in den Sea-Toll-Häfen schränkt auch konsistente Betriebsbedingungen ein.
Fragmentierte Regulierung und digitale Interoperabilität
Das Auslaufen des Mandats für das Nationale Logistikökosystem Ende 2025 schuf Unsicherheit für die Plattformintegration. Die vorgeschlagene nationale Logistikverordnung umfasst Infrastruktur, digitale Dienste und Personalentwicklung. Grenzüberschreitende und Mehrinsel-Bewegungen erfordern die Koordination über mehrere Behörden und Betriebssysteme hinweg. Inkonsistente Standards können Zoll-, Quarantäne- und Transportprozesse verlangsamen. Dies ist besonders relevant für Hersteller, die zuverlässige Exportdokumentation und Sendungstransparenz benötigen. Ein klarer Nachfolgerahmen würde Technologieinvestitionen und einen konsistenteren Datenaustausch unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion: Frachttransport führt beim Umsatz, während Lagerhaltung am schnellsten expandiert
Frachttransport hielt im Jahr 2025 einen Anteil von 58,65 % am indonesischen Fertigungslogistikmarkt. Die Position spiegelt straßenbasierte Bewegungen innerhalb der Industriekorridore Javas wider. Lkw-Transport unterstützt die Werk-zu-Hafen- und zwischenstaatliche Distribution in den größten Produktionsgebieten des Landes. See- und Binnenwasserwegfracht verbindet Fertigungszentren über die Inseln hinweg. Schienenfracht bleibt außerhalb Javas und Sumatras begrenzt. Die Schienenagenda der Regierung für 2025 bis 2029 umfasst die Streckenentwicklung auf Inseln ohne Schienenverkehr. Luftfracht bedient hochwertige und zeitkritische Elektronik- und Pharmazeutikasendungen. Diese Verkehrsträger geben Herstellern verschiedene Optionen basierend auf Frachtwertem, Lieferbedarf und Standort.
Lagerhaltung und Distribution sollen bis 2031 mit einer CAGR von 7,50 % wachsen. Hersteller wechseln von der internen Lagerung zu ausgelagerter und systemverwalteter Distribution. Supply-Chain-Management und Mehrwertlogistik ist kleiner, gewinnt aber Nachfrage von globalen Erstausrüstern. Diese Unternehmen benötigen eingehende Sequenzierung, Kitting und vom Lieferanten verwaltete Bestände. Die Verordnung Nr. 26 von 2025 schreibt die Logistikintegration in akkreditierten Industriezonen ab Januar 2026 vor. Diese Anforderung kann Drittanbieter-Lagerpartnerschaften fördern. KION Group gründete 2025 eine direkte Lagerautomatisierungsentität in Jakarta. Die indonesische Fertigungslogistikbranche verzeichnet infolgedessen eine stärkere Nachfrage nach integrierten Lager- und Handhabungskapazitäten.


Nach Fertigungsindustrie: Lebensmittel und Getränke halten das Volumen, während Elektronik und Elektrotechnik beschleunigt
Lebensmittel und Getränke entfielen im Jahr 2025 auf 37,39 % der Marktgröße des indonesischen Fertigungslogistikmarkts. Eine inländische Bevölkerung von 280 Millionen unterstützt einen breiten Nachschubsbedarf über die Inseln hinweg. Die Produktion von Lebensmitteln und Getränken wuchs 2025 um 5,1 % und unterstützte 5,3 Millionen Lebensmittel- und Getränkedienstleistungsunternehmen. Verderbliche Waren erhöhen den Bedarf an häufiger Distribution und geeigneter Lagerung. Textilien und Bekleidung, Holz und Möbel sowie Gummi und Kunststoffe bleiben mittlere Beitragsleister. Einige Textilproduktionen mit geringerem Wert haben sich in Richtung Standorte in Zentral-Java verlagert, darunter Solo und Semarang. Metalle, Fertigung, Maschinen und Ausrüstung hängen von der inländischen Bautätigkeit und Exportaktivität ab.
Elektronik und Elektrotechnik soll zwischen 2026 und 2031 mit einer CAGR von 9,56 % expandieren. Globale Erstausrüster diversifizieren Produktionsstandorte in Südostasien. Die Sonderwirtschaftszone Batam hat von diesem Wandel profitiert. DHL Express eröffnete Anfang 2026 ein Zollgateway in Semarang. Das Unternehmen betreibt auch tägliche Frachtdienste auf der Route Batam–Singapur für Elektronikhersteller. Die Automobillogistik verändert sich ebenfalls, da Elektrofahrzeugplattformen eine sorgfältige Handhabung von Batterien und Leistungselektronik erfordern. Chemikalien und Pharmazeutika erhöhen die Nachfrage nach sicheren und temperaturgeführten Dienstleistungen. Diese Anforderungen steigern den Wert spezialisierter Logistikverträge.
Nach Frachtabwicklung: Allgemeine Fracht behält das Volumen, während temperaturgeführte Fracht an Dynamik gewinnt
Allgemeine Fracht hielt im Jahr 2025 einen Anteil von 81,23 % am indonesischen Fertigungslogistikmarkt. Metalle, Textilien, Maschinenkomponenten und verpackte Waren werden im Allgemeinen unter Standardbedingungen transportiert. Das Segment spiegelt die breite Palette der in Indonesien hergestellten Produkte wider. Lebensmittelverarbeitung, Chemikalien, Möbel und Gummiherstellung tragen alle zu den Volumina bei. Gefahrgut umfasst Chemikalien, Lösungsmittel und Industriegase. Es erfordert zertifizierte Fahrzeugflotten und Lagerung, da die Handhabungsvorschriften anspruchsvoll sind. Hochwertige und empfindliche Fracht umfasst Elektronik, Präzisionsinstrumente und Pharmazeutika. Diese Sendungen erfordern oft verfolgte, versicherte und multimodale Dienstleistungen.
Temperaturgeführte Fracht soll bis 2031 mit einer CAGR von 8,59 % wachsen. Meeresfrüchteexporte erfordern kontrollierten Transport aus Sulawesi und Maluku. Verarbeitete Lebensmittel erfordern zuverlässige Lieferung in inländische moderne Handelsnetzwerke. Impfstoffe und biologische Arzneimittel erhöhen die pharmazeutische Kühlkettennachfrage in Sekundärstädten. Der Kühlkettengipfel 2025 unterstützte eine nationale Roadmap zur Infrastrukturstandardisierung. Betreiber mit konformem Equipment können ein breiteres Spektrum an empfindlichen Frachtanforderungen bedienen.
Nach Bestimmungsort: Inlandsverteilung hält den Umsatz, während grenzüberschreitende Fracht am schnellsten wächst
Inlandsrouten entfielen im Jahr 2025 auf 61,24 % der Marktgröße des indonesischen Fertigungslogistikmarkts. Die im Inland verbrauchte Fertigungsproduktion repräsentierte 2025 78,4 % der Produktion. Die Distribution über Java, Sumatra, Kalimantan, Sulawesi und die östlichen Inseln erfordert regelmäßigen Inselschifffahrtsverkehr. Das Sea-Toll-Programm verband 115 Häfen über 39 aktive Routen. Betreiber mit etabliertem Liegeplatz-Zugang und Routenfrequenz haben einen praktischen Vorteil. Die Inlandsaktivität bietet eine breite Basis für bestehende Transport- und Lageranbieter. Sie macht auch die Servicekonsistenz über mehrere Inseln hinweg zu einem zentralen Wettbewerbsfaktor.
Internationale und grenzüberschreitende Fracht soll bis 2031 mit einer CAGR von 10,96 % wachsen. Das Ministerium für Industrie zielt darauf ab, Fertigungsexporte von 21,6 % der Produktion auf 30 % zu steigern. Fertigungsexporte erreichten von Januar bis April 2026 75,6 Milliarden USD. Sie machten in diesem Zeitraum 82,0 % der nationalen Exporte aus. Exporteure benötigen Dokumentation, Spedition, Zollabfertigung und hafenseitige Dienstleistungen. Inlandsproduzenten benötigen auch Zubringerverbindungen zu Primärhäfen. Dies erhöht den Bedarf an Konsolidierungszentren und gebundenen Logistikeinrichtungen. Der indonesische Fertigungslogistikmarkt gewinnt daher mehr Exposition gegenüber Exportdienstleistungsanforderungen.
Geografische Analyse
Java entfiel im Jahr 2025 auf 38,68 % des Umsatzes. Die Region enthält die größte Konzentration von Industriegebieten, Fabriken und Exportinfrastruktur. Tanjung Priok wickelt mehr als die Hälfte der maritimen Fracht Indonesiens ab. Der Hafen Patimban wird entwickelt, um Automobil- und Containerexportströme aufzunehmen. Die Trans-Java-Mautstraße unterstützt Werk-zu-Hafen-Bewegungen zwischen Jakarta und Surabaya. Sumatra ist der zweitgrößte regionale Beitragsleister aufgrund von Palmöl, Kautschuk, Petrochemikalien, Textilien und verwandter Fertigung. Hafenzugangsbeschränkungen in Belawan erhöhen weiterhin die Logistikkosten in Nord-Sumatra. Die geplante Terminalerweiterung soll den Durchsatz bis 2028 verbessern.
Sulawesi soll von 2026 bis 2031 mit einer CAGR von 9,68 % wachsen. Nickel-Downstream-Verarbeitung, Meeresfrüchteexporte, Aquakultur und Sonderwirtschaftszonen-Aktivitäten erhöhen die Nachfrage rund um Makassar. Die Hafenerweiterung in Makassar soll Mineralverarbeitungsexporte und landwirtschaftliche Distribution unterstützen. Kalimantan wird durch Mineralgewinnung, Palmölverarbeitung und Aktivitten im Zusammenhang mit der Verlagerung der Hauptstadt Nusantara unterstützt. Die Infrastrukturposition West-Kalimantans bleibt eine Einschränkung. Sea-Toll-Dienste verbinden Kalimantan mit dem nationalen Netzwerk. Rückfrachtungleichgewichte erhöhen weiterhin die effektiven Logistikkosten für Betreiber und Hersteller.
Bali und Nusa Tenggara haben kleinere Fertigungslogistikaktivitäten, die sich auf tourismusbezogene Lebensmittelverarbeitung und Kunsthandwerk konzentrieren. Der Flughafen Ngurah Rai unterstützt zeitkritische Exportsendungen aus Bali. Papua und die Maluku-Inseln weisen die größten Infrastrukturlücken im Archipel auf. Ihre Häfen haben begrenzte Kapazitäten für steigende Mineral- und Fischereiladungen. Untersuchungen haben ergeben, dass verbesserte Kaiabmessungen und Hafenbeckentiefe die Frachtabwicklungseffizienz in Ost-Indonesien um bis zu 40 % steigern könnten. Die aktuellen Investitionsniveaus haben dieses Potenzial nicht ausgeschöpft. Kühlketteninvestitionen in Maluku und Ost-Sulawesi sind ein praktischer Entwicklungsweg aufgrund der Nachfrage nach Meeresfrüchteexporten.
Wettbewerbslandschaft
Der indonesische Fertigungslogistikmarkt ist mäßig fragmentiert. Globale Drittanbieter-Logistikdienstleister und etablierte indonesische Spediteure bedienen verschiedene Teile der Wertschöpfungskette. DHL Group, Kuehne+Nagel, A.P. Moller-Maersk, CEVA Logistics, DSV und GEODIS sind in der internationalen Spedition, Zollabfertigung und im komplexen Supply-Chain-Management tätig. PT Samudera Indonesia, Meratus Group, PT Puninar Logistics, PT Kamadjaja Logistics und PT TEMAS bedienen den Inselschifffahrtsverkehr und die Java-basierte Inlandsverteilung. Lokales Routenwissen und regulatorische Beziehungen sind in inländischen Netzwerken wichtig. Globale Anbieter profitieren von internationaler Netzwerkreichweite und spezialisierten Supply-Chain-Systemen. Der Wettbewerb konzentriert sich zunehmend auf langfristige Logistikverträge statt auf einmalige Frachtbewegungen.
Technologie wird zu einer immer wichtigeren Grundlage für die Servicedifferenzierung. Autonome mobile Roboter, automatisierte Lager- und Abrufsysteme sowie Flottenmanagement-Software halten Einzug in größere Logistikstandorte in Cikarang, Karawang und Surabaya. A.P. Moller-Maersk erhielt im August 2026 die Genehmigung als Bonded Logistics Center in Semarang. Die Genehmigung ermöglicht die Zollaussetzung auf importierte Vorleistungen für exportorientierte Hersteller. Sie verschafft Maersk eine stärkere Position in den Textil-, Bekleidungs- und Maschinenexportströmen Zentral-Javas. KION Group gründete 2025 seinen direkten Jakartaer Betrieb für Lagerautomatisierung. Dieser Schritt spiegelt die steigende Nachfrage nach automatisierter Materialhandhabung und Flottenmanagement wider.
DHL Express erweiterte sein Jakarta Gateway und Surabaya Gateway und eröffnete Anfang 2026 ein Zollgateway in Semarang. Das Unternehmen führte auch eine direkte Luftfrachtroute von Singapur nach Semarang für den Fertigungskorridor Solo, Semarang und Yogyakarta ein. Chancen bestehen weiterhin in pharmazeutischen Kühlketten außerhalb Javas und in der sicheren Handhabung von Elektronikkomponenten. Digitale Frachtabstimmung könnte auch Sumatra-Herstellern helfen, kostengünstigere Inselkonsolidierung zu finden. Kargo Technologies wendet digitale Frachtmarktplätze auf die Lkw-Vermittlung an. Etablierte Anbieter müssen möglicherweise ein stärkeres digitales Spediteurmanagement aufbauen, um Lkw-Volumina zu verteidigen.
Marktführer der indonesischen Fertigungslogistikbranche
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kuehne+Nagel International AG
-
PT Puninar Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die Logistikeinheit von A.P. Moller-Maersk in Indonesien erhielt die Genehmigung als Bonded Logistics Center von der Generaldirektion Zoll und Verbrauchsteuer in Semarang mit einem erfassten Investitionswert von IDR 13 Milliarden (78 Millionen USD). Die Genehmigung ermöglicht die Zollaussetzung auf importierte Vorleistungen für exportorientierte Hersteller, die vom Semarang-Hub bedient werden.
- August 2026: DHL Express Indonesia gab Investitionen von mehr als 20 Millionen USD für die Erweiterung des Jakarta Gateway und mehr als 10 Millionen USD für das Surabaya Gateway bekannt. Das Unternehmen eröffnete auch ein Zollgateway in Semarang und startete eine direkte Luftfrachtroute von Singapur nach Semarang.
- Juni 2026: BRIN und PT Denso Manufacturing Indonesia unterzeichneten eine Forschungspartnerschaft in Cikarang für Multi-AGV-Koordination, automatisierte Routenplanung und Materialflussautomatisierung.
- Dezember 2025: DHL Express Indonesia eröffnete feierlich sein aufgerüstetes Surabaya Gateway, um die Luftfrachtanbindung für Ost-Java und benachbarte Regionen zu stärken.


Berichtsumfang des indonesischen Fertigungslogistikmarkts
| Frachttransport | Straßenfracht |
| Schienenfracht | |
| Luftfracht | |
| See- und Binnenwasserwegfracht | |
| Lagerhaltung und Distribution | |
| Supply-Chain-Management und Mehrwertlogistik |
| Lebensmittel und Getränke |
| Textilien und Bekleidung |
| Holz und Möbel |
| Chemikalien und Pharmazeutika |
| Gummi und Kunststoffe |
| Metalle und Fertigung |
| Elektronik und Elektrotechnik |
| Maschinen und Ausrüstung |
| Automobil- und Transportausrüstung |
| Sonstige Fertigungsindustrien |
| Allgemeine Fracht |
| Temperaturgeführte Fracht |
| Gefahrgut |
| Hochwertige / Empfindliche Fracht |
| Inland |
| International / Grenzüberschreitend |
| Java (Jakarta & BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Logistikfunktion | Frachttransport | Straßenfracht |
| Schienenfracht | ||
| Luftfracht | ||
| See- und Binnenwasserwegfracht | ||
| Lagerhaltung und Distribution | ||
| Supply-Chain-Management und Mehrwertlogistik | ||
| Nach Fertigungsindustrie | Lebensmittel und Getränke | |
| Textilien und Bekleidung | ||
| Holz und Möbel | ||
| Chemikalien und Pharmazeutika | ||
| Gummi und Kunststoffe | ||
| Metalle und Fertigung | ||
| Elektronik und Elektrotechnik | ||
| Maschinen und Ausrüstung | ||
| Automobil- und Transportausrüstung | ||
| Sonstige Fertigungsindustrien | ||
| Nach Frachtabwicklung | Allgemeine Fracht | |
| Temperaturgeführte Fracht | ||
| Gefahrgut | ||
| Hochwertige / Empfindliche Fracht | ||
| Nach Bestimmungsort | Inland | |
| International / Grenzüberschreitend | ||
| Nach Region | Java (Jakarta & BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die indonesische Fertigungslogistik im Jahr 2031 erreichen?
Der Sektor soll bis 2031 54,92 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 6,25 % wachsen.
Welche Logistikfunktion führt beim Umsatz in der indonesischen Fertigungslogistik?
Frachttransport führte 2025 mit einem Anteil von 58,65 % beim Umsatz, unterstützt durch Straßenfracht in Java und Inselschifffahrt.
Welcher Fertigungssektor verzeichnet das schnellste Logistikwachstum in Indonesien?
Elektronik und Elektrotechnik sollen bis 2031 mit einer CAGR von 9,56 % wachsen, unterstützt durch Lieferkettenlokaliserung und Batam-Aktivitäten.
Warum expandiert temperaturgeführte Fracht in Indonesien?
Lebensmittelverteilung, Meeresfrüchteexporte, Impfstoffe und biologische Arzneimittel unterstützen die prognostizierte CAGR von 8,59 % bis 2031.
Welche Region wächst am schnellsten bei Fertigungslogistikdienstleistungen?
Sulawesi soll bis 2031 mit einer CAGR von 9,68 % wachsen, unterstützt durch Nickelverarbeitung, Meeresfrüchteexporte und Sonderwirtschaftszonen.
Was ist die wichtigste operative Herausforderung für Fertigungslieferketten in Indonesien?
Ungleichmäßige Hafeninfrastruktur, geringe Rückfrachtauslastung und städtische Lkw-Staus erhöhen die Kosten und verringern die Lieferzuverlässigkeit.
Seite zuletzt aktualisiert am:



