
Tamaño y Participación del Mercado de Logística Manufacturera de Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 37.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 40.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 54.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.25 % |
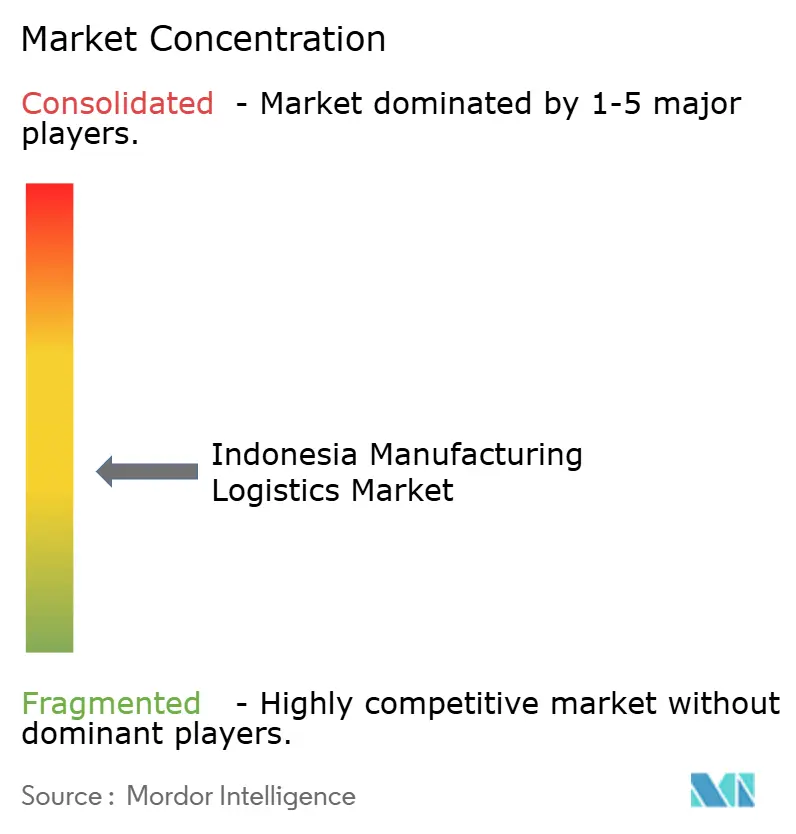
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Manufacturera de Indonesia por Mordor Intelligence
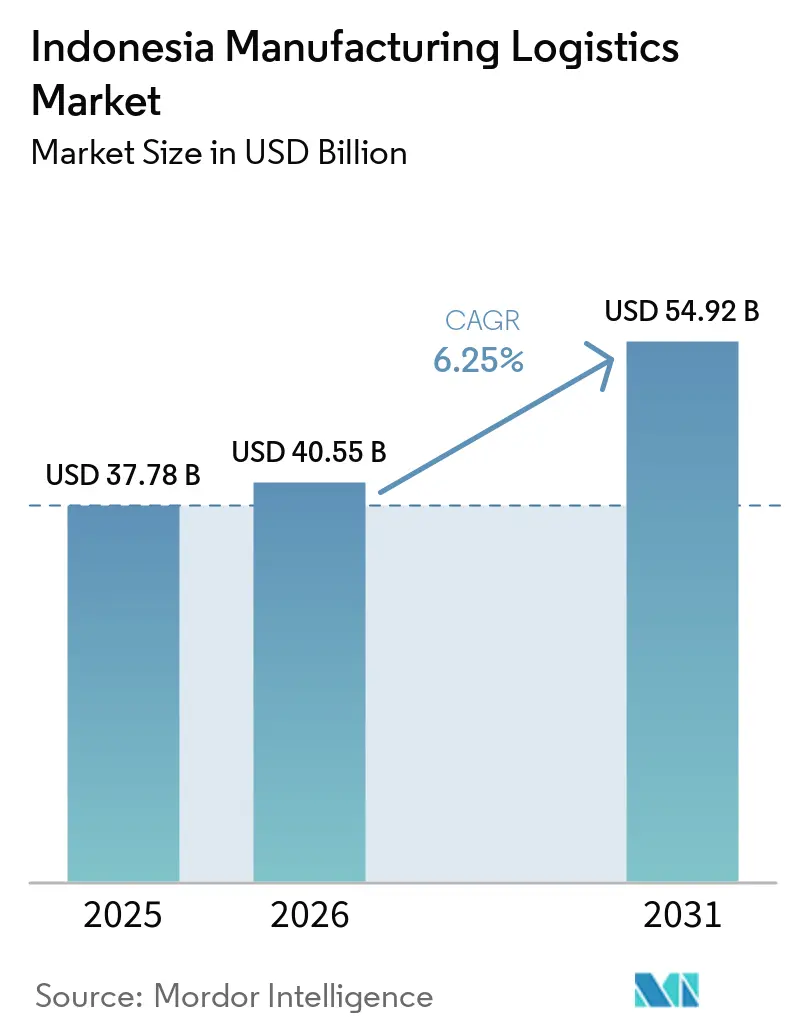
El tamaño del mercado de logística manufacturera de Indonesia fue valorado en 37,78 mil millones de USD en 2025 y se estima que crecerá desde 40,55 mil millones de USD en 2026 hasta alcanzar 54,92 mil millones de USD en 2031, registrando una CAGR del 6,25% de 2026 a 2031.
La actividad manufacturera continuó respaldando los volúmenes de flete, la demanda de almacenamiento y los servicios de cadena de suministro externalizados en todo el archipiélago. La manufactura no petrolera y no gasífera creció un 5,3% interanual en el segundo trimestre de 2026, por encima del crecimiento del PIB nacional del 5,3%.[1]Oficina Central de Estadísticas de Indonesia y Ministerio de Industria de Indonesia, "El Crecimiento Manufacturero Supera a la Economía de Indonesia en el Segundo Trimestre de 2026," Voz de Indonesia, rri.co.id El mercado de logística manufacturera de Indonesia también está siendo moldeado por la inversión industrial orientada a la exportación y la necesidad de conectar los sitios de producción fuera de Java con los puertos y los clientes. Los proveedores que combinan capacidad de transporte con almacenamiento confiable, apoyo aduanero y visibilidad digital están mejor posicionados para atender estos requisitos cambiantes. Los proyectos de infraestructura y la inversión en cadena de frío pueden ampliar la cobertura del servicio, aunque la política logística incierta y la conectividad interinsular desigual pueden ralentizar la implementación.
Conclusiones Clave del Informe
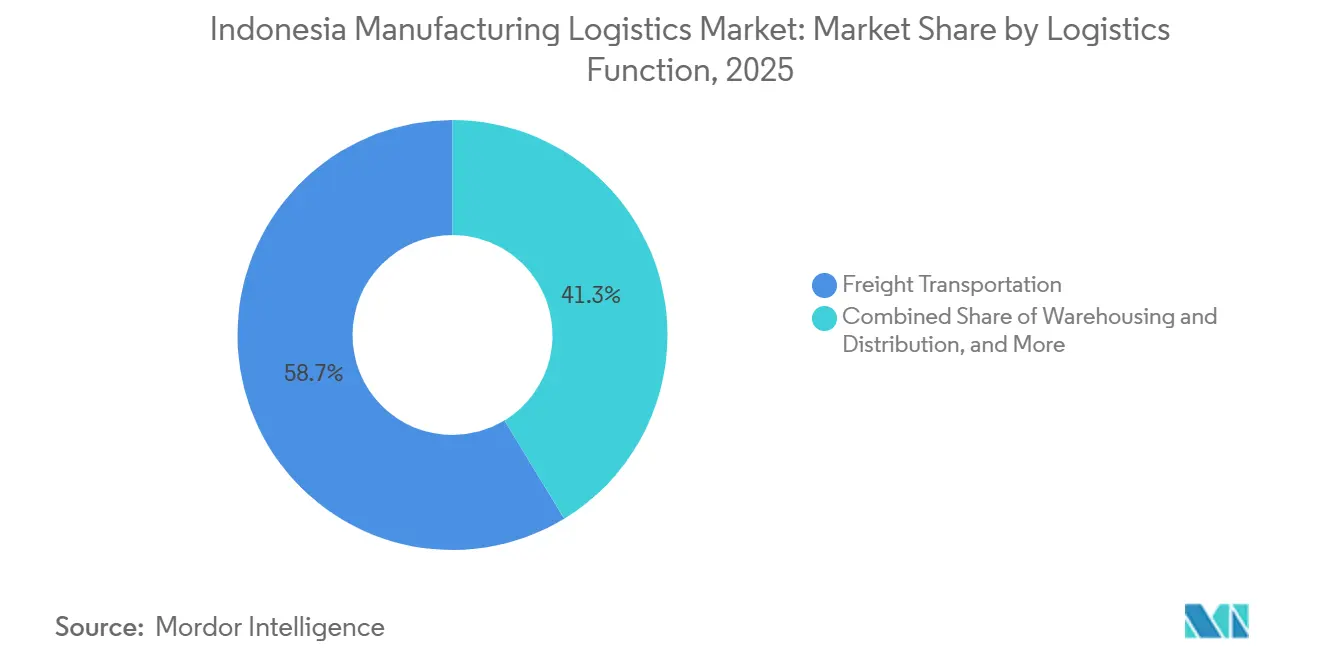
- Por función logística, el transporte de flete representó el 58,65% de la participación del mercado de logística manufacturera de Indonesia en 2025, mientras que se prevé que el almacenamiento y la distribución crezcan a una CAGR del 7,50% hasta 2031.
- Por industria manufacturera, los alimentos y bebidas representaron el 37,39% del tamaño del mercado de logística manufacturera de Indonesia en 2025, mientras que se prevé que la electrónica y los equipos eléctricos se expandan a una CAGR del 9,56% hasta 2031.
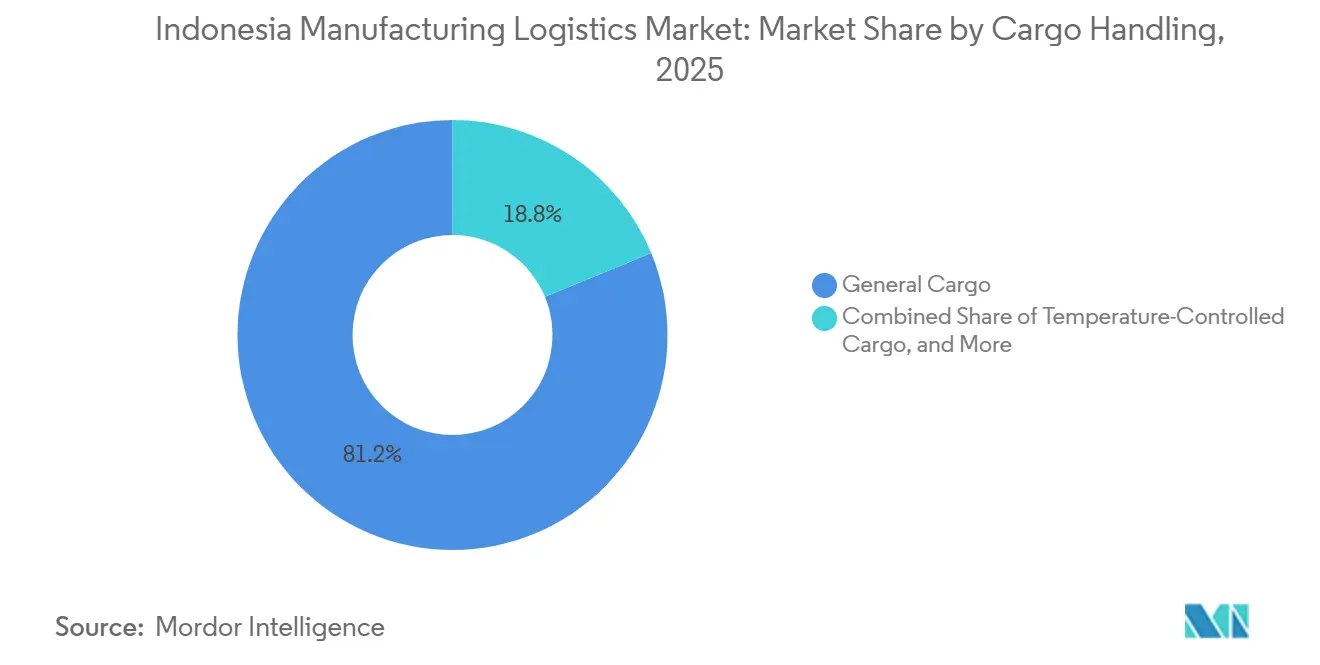
- Por manejo de carga, la carga general representó el 81,23% de la participación del mercado de logística manufacturera de Indonesia en 2025, mientras que se prevé que la carga controlada por temperatura crezca a una CAGR del 8,59% hasta 2031.
- Por destino, las rutas domésticas representaron el 61,24% del tamaño del mercado de logística manufacturera de Indonesia en 2025, mientras que se prevé que el flete internacional y transfronterizo se expanda a una CAGR del 10,96% hasta 2031.
- Por región, Java, incluidos Yakarta y BOD, representó el 38,68% de los ingresos en 2025, mientras que se prevé que Sulawesi crezca a una CAGR del 9,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Manufacturera de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Exportaciones Manufactureras y los Corredores Industriales | +1.8% | Corredores de Java y Sumatra, con extensión a las zonas económicas especiales de Sulawesi y Kalimantan | Largo plazo (≥ 4 años) |
| Digitalización del Ecosistema Logístico Nacional | +1.4% | Nacional, centrado en los puertos de Java y los principales corredores comerciales | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Carreteras de Peaje, Puertos y Aeropuertos | +1.0% | Java y Sumatra, seguidos de Sulawesi y Kalimantan | Largo plazo (≥ 4 años) |
| Demanda de Cadena de Frío de Alimentos, Mariscos y Productos Farmacéuticos | +0.8% | Java, Sumatra, Sulawesi y Maluku | Mediano plazo (2-4 años) |
| Automatización de Fábricas y Visibilidad de Inventario en Tiempo Real | +0.5% | Clústeres industriales de Java, con expansión a Batam y las Islas Riau | Mediano plazo (2-4 años) |
| Localización de la Cadena de Suministro de Baterías, Vehículos Eléctricos y Electrónica | +0.3% | Java Occidental, Maluku del Norte y Java Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Exportaciones Manufactureras y los Corredores Industriales
Indonesia registró 187,8 mil millones de USD en exportaciones manufactureras no petroleras y no gasíferas de enero a octubre de 2025, equivalente al 80,3% de las exportaciones nacionales y un 15,8% más que el año anterior. La inversión manufacturera alcanzó IDR 182 billones (10,86 mil millones de USD) en el primer trimestre de 2026, o el 36,5% de la inversión nacional. Las zonas económicas especiales registraron IDR 44 billones (2,63 mil millones de USD) en exportaciones durante 2025.[2]Ministerio Coordinador de Asuntos Económicos de Indonesia y Secretaría KEK, "El Desempeño de las ZEE Crece de Forma Sólida, la Inversión, las Exportaciones y el Empleo Continúan Creciendo," Kawasan Ekonomi Khusus, kek.go.id La alúmina, los oleoquímicos y el cobre procesado requieren un manejo más especializado que la carga a granel básica. El Reglamento N.° 26 de 2025 promueve la integración logística dentro de los parques industriales acreditados a partir de enero de 2026. Estas condiciones aumentan la demanda de servicios de agencia de carga, apoyo aduanero y almacenamiento cerca de los sitios de producción.
Digitalización del Ecosistema Logístico Nacional
El Ecosistema Logístico Nacional fue desplegado en 46 puertos marítimos y 6 aeropuertos en octubre de 2024, cubriendo el 97% del volumen de carga marítima y el 98% del volumen de carga aérea.[3]Organización Mundial de Aduanas, "Ecosistema Logístico Nacional, el Enfoque Holístico de Indonesia para el Comercio," Revista WCO News, mag.wcoomd.org Una encuesta citada por la Organización Mundial de Aduanas encontró que la implementación redujo el tiempo de procesamiento de despacho en un 57,7% y los costos de procesamiento en un 37,6%. Los sistemas de presentación compartida, las herramientas de seguimiento y las puertas portuarias respaldan transferencias más predecibles entre los procesos aduaneros, de cuarentena y de envío. La instrucción presidencial que respaldaba el programa expiró a finales de 2025. El gobierno había preparado un reglamento que abarca la conectividad, la digitalización de servicios y el desarrollo de la fuerza laboral. La brecha regulatoria puede retrasar la inversión en sistemas logísticos interoperables.
Expansión de la Capacidad de Carreteras de Peaje, Puertos y Aeropuertos
El plan de carreteras de peaje de Indonesia para 2025 a 2029 abarcó 45 tramos, con un objetivo de 2.461 km de carreteras operativas e IDR 725 billones (43,26 mil millones de USD) en inversión.[4]Ministerio de Obras Públicas y Vivienda Pública de Indonesia, "Rencana Umum Jalan Tol 2025–2029," Ministerio de Obras Públicas y Vivienda Pública de Indonesia, jdih.pu.go.id Un mejor acceso vial puede reducir el tiempo de desplazamiento de fábrica a puerto en Java y Sumatra. PT PP inició el proyecto de la Sección II del Acceso Oriental de New Priok por valor de 143 millones de USD en 2025, conectando la Zona Franca de Nusantara con la Terminal de Contenedores 1 de New Priok. La Carretera de Peaje de Acceso a Patimban está en construcción para mejorar el acceso al Puerto de Patimban. También se planea la expansión portuaria en Makassar, Belawan y Tanjung Perak. La entrega coordinada de carreteras, terminales e infraestructura industrial determinará el beneficio operativo.
Localización de la Cadena de Suministro de Baterías, Vehículos Eléctricos y Electrónica
Indonesia presentó oportunidades por valor de 121 mil millones de USD en el ecosistema de baterías para vehículos eléctricos durante junio de 2026. Las oportunidades se extienden desde el procesamiento de minerales y los materiales para baterías hasta la producción de celdas y el ensamblaje de vehículos. La planta de baterías del Proyecto Dragon en Karawang fue inaugurada en junio de 2025, con proyectos de upstream y midstream en Halmahera Oriental. Los fabricantes de electrónica también utilizan la ruta de carga aérea de Batam a Singapur y la aduana de Semarang operada por DHL Express. Las celdas de batería, la electrónica de potencia y los componentes sensibles requieren un manejo seguro y condiciones de almacenamiento adecuadas. Esta actividad respalda la capacidad logística especializada en Java Occidental, Maluku del Norte y Java Oriental.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Infraestructura Interinsular y el Transbordo | -1.2% | Indonesia Oriental, Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| Congestión Portuaria y Retrasos en el Transporte por Carretera Urbano | -0.9% | Corredores de flete de Java, Batam y Medan | Corto plazo (≤ 2 años) |
| Regulación Fragmentada e Interoperabilidad Digital | -0.6% | Nacional, particularmente en rutas transfronterizas y multiinsulares | Mediano plazo (2-4 años) |
| Brechas en Mano de Obra Logística Calificada e Infraestructura de Combustibles Alternativos | -0.3% | Nacional, con presión en Java y las regiones insulares exteriores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Infraestructura Interinsular y el Transbordo
El reposicionamiento de contenedores vacíos y la baja utilización en los viajes de retorno aumentan los costos de ida y vuelta para los fabricantes fuera de Java y Sumatra. Una evaluación de 2025 clasificó la infraestructura física de Kalimantan Occidental como la segunda más baja a nivel nacional. Si bien solo el 58,7% de los puertos del programa Sea Toll cumplían los requisitos básicos de infraestructura, la utilización del flete de retorno hacia el oeste se mantuvo por debajo del 25%. La investigación sobre los puertos del este de Indonesia encontró que las cuencas más profundas podrían aumentar la capacidad de carga de los buques hasta en un 35% y reducir los costos logísticos regionales entre un 22% y un 28%. Estas mejoras requieren financiamiento público a largo plazo y ejecución. La aplicación desigual de los requisitos de servicio en los puertos del programa Sea Toll también limita las condiciones operativas consistentes.
Regulación Fragmentada e Interoperabilidad Digital
El vencimiento del mandato del Ecosistema Logístico Nacional a finales de 2025 generó incertidumbre para la integración de plataformas. El reglamento logístico nacional propuesto abarca infraestructura, servicios digitales y desarrollo de la fuerza laboral. Los movimientos transfronterizos y multiinsulares requieren coordinación entre varias agencias y sistemas operativos. Los estándares inconsistentes pueden ralentizar los procesos aduaneros, de cuarentena y de transporte. Esto es particularmente relevante para los fabricantes que necesitan documentación de exportación confiable y visibilidad de los envíos. Un marco sucesor claro respaldaría la inversión en tecnología y un intercambio de datos más consistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística: El Transporte de Flete Lidera los Ingresos, Mientras que el Almacenamiento se Expande Más Rápido
El transporte de flete representó el 58,65% de la participación del mercado de logística manufacturera de Indonesia en 2025. La posición refleja los movimientos por carretera dentro de los corredores industriales de Java. El transporte por camión respalda la distribución de fábrica a puerto e interestatal en las mayores áreas de producción del país. El flete marítimo y por vías navegables interiores conecta los centros manufactureros en las islas. El flete ferroviario sigue siendo limitado fuera de Java y Sumatra. La agenda ferroviaria del gobierno para 2025 a 2029 incluye el desarrollo de vías en islas sin servicio ferroviario. El flete aéreo atiende envíos de electrónica y productos farmacéuticos de alto valor y urgentes. Estos modos ofrecen a los fabricantes diferentes opciones según el valor de la carga, las necesidades de entrega y la ubicación.
Se prevé que el almacenamiento y la distribución crezcan a una CAGR del 7,50% hasta 2031. Los fabricantes están pasando del almacenamiento interno hacia la distribución externalizada y gestionada por sistemas. La Gestión de la Cadena de Suministro y la Logística de Valor Agregado son más pequeñas, pero están ganando demanda de los fabricantes de equipos originales globales. Estas empresas requieren secuenciación de entrada, ensamblaje de kits e inventario gestionado por el proveedor. El Reglamento N.° 26 de 2025 exige la integración logística en las zonas industriales acreditadas a partir de enero de 2026. Este requisito puede fomentar las asociaciones con almacenes de terceros. KION Group estableció una entidad directa de automatización de almacenes en Yakarta en 2025. En consecuencia, la industria de logística manufacturera de Indonesia está viendo una mayor demanda de capacidades integradas de almacenamiento y manejo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Industria Manufacturera: Alimentos y Bebidas Mantiene la Escala, Mientras que la Electrónica y los Equipos Eléctricos se Acelera
Los alimentos y bebidas representaron el 37,39% del tamaño del mercado de logística manufacturera de Indonesia en 2025. Una población doméstica de 280 millones respalda amplias necesidades de reabastecimiento en todas las islas. La producción de alimentos y bebidas creció un 5,1% en 2025, respaldando 5,3 millones de empresas de servicios de alimentos y bebidas. Los bienes perecederos aumentan la necesidad de distribución frecuente y almacenamiento adecuado. Los Textiles y la Confección, la Madera y el Mobiliario, y el Caucho y los Plásticos siguen siendo contribuyentes de nivel medio. Parte de la producción textil de menor valor se ha trasladado hacia ubicaciones en Java Central, incluidas Solo y Semarang. Los Metales, la Fabricación, la Maquinaria y el Equipo dependen de la actividad de construcción doméstica y de exportación.
Se prevé que la electrónica y los equipos eléctricos se expandan a una CAGR del 9,56% entre 2026 y 2031. Los fabricantes de equipos originales globales están diversificando las ubicaciones de producción en el Sudeste Asiático. La zona económica especial de Batam se ha convertido en beneficiaria de este cambio. DHL Express estableció una aduana en Semarang a principios de 2026. También opera servicios de carga diarios en la ruta de Batam a Singapur para los fabricantes de electrónica. La logística automotriz también está cambiando a medida que las plataformas de vehículos eléctricos requieren un manejo cuidadoso de baterías y electrónica de potencia. Los Productos Químicos y Farmacéuticos añaden demanda de servicios seguros y controlados por temperatura. Estas necesidades aumentan el valor de los contratos logísticos especializados.
Por Manejo de Carga: La Carga General Mantiene la Escala, Mientras que la Carga Controlada por Temperatura Gana Impulso
La carga general representó el 81,23% de la participación del mercado de logística manufacturera de Indonesia en 2025. Los metales, los textiles, los componentes de maquinaria y los bienes envasados generalmente se transportan en condiciones estándar. El segmento refleja la amplia gama de productos fabricados en Indonesia. El procesamiento de alimentos, los productos químicos, la fabricación de muebles y de caucho contribuyen con volúmenes. La Carga Peligrosa incluye productos químicos, solventes y gases industriales. Requiere flotas y almacenamiento certificados porque las normas de manejo son exigentes. La Carga de Alto Valor y Sensible incluye electrónica, instrumentos de precisión y productos farmacéuticos. Estos envíos a menudo requieren servicios rastreados, asegurados y multimodales.
Se prevé que la carga controlada por temperatura crezca a una CAGR del 8,59% hasta 2031. Las exportaciones de mariscos requieren transporte controlado desde Sulawesi y Maluku. Los alimentos procesados requieren una entrega confiable en las redes de comercio moderno doméstico. Las vacunas y los medicamentos biológicos añaden demanda de cadena de frío farmacéutica en ciudades secundarias. La cumbre de cadena de frío de 2025 respaldó una hoja de ruta nacional para la estandarización de la infraestructura. Los operadores con equipos conformes pueden atender una gama más amplia de necesidades de carga sensible.
Por Destino: La Distribución Doméstica Mantiene los Ingresos, Mientras que el Flete Transfronterizo Crece Más Rápido
Las rutas domésticas representaron el 61,24% del tamaño del mercado de logística manufacturera de Indonesia en 2025. La producción manufacturera consumida dentro de Indonesia representó el 78,4% de la producción durante 2025. La distribución en Java, Sumatra, Kalimantan, Sulawesi y las islas orientales requiere envíos interinsulares regulares. El programa Sea Toll conectó 115 puertos en 39 rutas activas. Los operadores con acceso establecido a muelles y frecuencia de rutas tienen una ventaja práctica. La actividad doméstica proporciona una base amplia para los proveedores existentes de transporte y almacenamiento. También hace que la consistencia del servicio en múltiples islas sea un factor competitivo central.
Se prevé que el flete internacional y transfronterizo crezca a una CAGR del 10,96% hasta 2031. El Ministerio de Industria tiene como objetivo elevar las exportaciones manufactureras del 21,6% de la producción al 30%. Las exportaciones manufactureras alcanzaron 75,6 mil millones de USD de enero a abril de 2026. Representaron el 82,0% de las exportaciones nacionales en ese período. Los exportadores necesitan documentación, servicios de agencia de carga, corretaje y servicios portuarios. Los productores del interior también necesitan conexiones de alimentación a los puertos principales. Esto está aumentando la necesidad de centros de consolidación e instalaciones logísticas en zonas francas. Por lo tanto, el mercado de logística manufacturera de Indonesia está ganando mayor exposición a los requisitos de servicios de exportación.
Análisis Geográfico
Java representó el 38,68% de los ingresos en 2025. La región contiene la mayor concentración de parques industriales, fábricas e infraestructura de exportación. Tanjung Priok maneja más de la mitad de la carga marítima de Indonesia. El Puerto de Patimban se está desarrollando para absorber los flujos de exportación automotriz y en contenedores. La Carretera de Peaje Trans-Java respalda los movimientos de fábrica a puerto entre Yakarta y Surabaya. Sumatra es el segundo mayor contribuyente regional debido al aceite de palma, el caucho, los petroquímicos, los textiles y la manufactura relacionada. Las limitaciones de acceso portuario en Belawan continúan aumentando los costos logísticos en el norte de Sumatra. La expansión terminal planificada tiene como objetivo mejorar el rendimiento hasta 2028.
Se prevé que Sulawesi crezca a una CAGR del 9,68% de 2026 a 2031. La transformación del níquel, las exportaciones de mariscos, la acuicultura y la actividad de las zonas económicas especiales están aumentando la demanda alrededor de Makassar. La expansión portuaria en Makassar tiene como objetivo respaldar las exportaciones de procesamiento de minerales y la distribución agrícola. Kalimantan está respaldada por la extracción de minerales, el procesamiento de aceite de palma y las actividades relacionadas con la reubicación de la capital Nusantara. La posición de infraestructura de Kalimantan Occidental sigue siendo una limitación. Los servicios Sea Toll conectan Kalimantan con la red nacional. Los desequilibrios en el flete de retorno aún aumentan los costos logísticos efectivos para los operadores y fabricantes.
Bali y Nusa Tenggara tienen una actividad de logística manufacturera más pequeña centrada en el procesamiento de alimentos vinculado al turismo y las artesanías. El aeropuerto Ngurah Rai respalda los envíos de exportación urgentes desde Bali. Papúa y las Islas Maluku enfrentan las mayores brechas de infraestructura dentro del archipiélago. Sus puertos tienen capacidad limitada para el creciente cargamento de minerales y pesquerías. La investigación ha encontrado que mejorar las dimensiones de los muelles y la profundidad de las cuencas podría aumentar la eficiencia del manejo de carga hasta en un 40% en el este de Indonesia. Los niveles de inversión actuales no han aprovechado este potencial. La inversión en cadena de frío en Maluku y el este de Sulawesi es una vía de desarrollo práctica debido a la demanda de exportación de mariscos.
Panorama Competitivo
El mercado de logística manufacturera de Indonesia está moderadamente fragmentado. Los proveedores globales de logística de terceros y los transportistas indonesios establecidos atienden diferentes partes de la cadena de valor. DHL Group, Kuehne+Nagel, A.P. Moller-Maersk, CEVA Logistics, DSV y GEODIS están activos en el transporte internacional de carga, el corretaje aduanero y la gestión compleja de la cadena de suministro. PT Samudera Indonesia, Meratus Group, PT Puninar Logistics, PT Kamadjaja Logistics y PT TEMAS atienden el transporte marítimo interinsular y la distribución doméstica con base en Java. El conocimiento de las rutas locales y las relaciones regulatorias son importantes en las redes domésticas. Los proveedores globales se benefician del alcance de la red internacional y los sistemas especializados de cadena de suministro. La competencia se centra cada vez más en contratos logísticos a largo plazo en lugar de movimientos de flete puntuales.
La tecnología se está convirtiendo en una base más importante para la diferenciación del servicio. Los robots móviles autónomos, los sistemas automatizados de almacenamiento y recuperación, y el software de gestión de flotas se están incorporando a los sitios logísticos más grandes en Cikarang, Karawang y Surabaya. A.P. Moller-Maersk recibió la aprobación del Centro Logístico en Zona Franca en Semarang en agosto de 2026. La aprobación permite el diferimiento de aranceles sobre los insumos importados para los fabricantes orientados a la exportación. Le otorga a Maersk una posición más sólida en los flujos de exportación de textiles, prendas de vestir y maquinaria de Java Central. KION Group estableció su operación directa en Yakarta para la automatización de almacenes en 2025. Este movimiento refleja la creciente demanda de manejo automatizado de materiales y gestión de flotas.
DHL Express amplió su Gateway de Yakarta y su Gateway de Surabaya y estableció una aduana en Semarang a principios de 2026. La empresa también introdujo una ruta directa de flete aéreo de Singapur a Semarang para el corredor manufacturero de Solo, Semarang y Yogyakarta. Quedan oportunidades en las cadenas de frío farmacéuticas fuera de Java y en el manejo seguro de componentes electrónicos. La correspondencia digital de flete también puede ayudar a los fabricantes de Sumatra a encontrar una consolidación interinsular más rentable. Kargo Technologies está aplicando mercados digitales de flete al corretaje de transporte por camión. Los proveedores establecidos pueden necesitar una gestión digital de transportistas más sólida para defender los volúmenes de transporte por camión.
Líderes de la Industria de Logística Manufacturera de Indonesia
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
Kuehne+Nagel International AG
PT Puninar Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La entidad logística de A.P. Moller-Maersk en Indonesia recibió la aprobación de la instalación del Centro Logístico en Zona Franca por parte de la Dirección General de Aduanas e Impuestos Especiales en Semarang, con un valor de inversión registrado de IDR 13 mil millones (78 millones de USD). La aprobación permite el diferimiento de aranceles sobre los insumos importados para los fabricantes orientados a la exportación atendidos desde el centro de Semarang.
- Agosto de 2026: DHL Express Indonesia reveló inversiones superiores a 20 millones de USD para la expansión del Gateway de Yakarta y más de 10 millones de USD para el Gateway de Surabaya. La empresa también estableció una aduana en Semarang y lanzó una ruta directa de flete aéreo de Singapur a Semarang.
- Junio de 2026: BRIN y PT Denso Manufacturing Indonesia firmaron una asociación de investigación en Cikarang para la coordinación de múltiples vehículos de guiado automático, la programación automatizada de rutas y la automatización del flujo de materiales.
- Diciembre de 2025: DHL Express Indonesia inauguró su instalación Gateway de Surabaya mejorada para fortalecer la conectividad de flete aéreo para Java Oriental y las regiones cercanas.


Alcance del Informe del Mercado de Logística Manufacturera de Indonesia
| Transporte de Flete | Flete por Carretera |
| Flete Ferroviario | |
| Flete Aéreo | |
| Flete Marítimo y por Vías Navegables Interiores | |
| Almacenamiento y Distribución | |
| Gestión de la Cadena de Suministro y Logística de Valor Agregado |
| Alimentos y Bebidas |
| Textiles y Confección |
| Madera y Mobiliario |
| Productos Químicos y Farmacéuticos |
| Caucho y Plásticos |
| Metales y Fabricación |
| Electrónica y Equipos Eléctricos |
| Maquinaria y Equipo |
| Automotriz y Equipo de Transporte |
| Otras Industrias Manufactureras |
| Carga General |
| Carga Controlada por Temperatura |
| Carga Peligrosa |
| Carga de Alto Valor / Sensible |
| Doméstico |
| Internacional / Transfronterizo |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Función Logística | Transporte de Flete | Flete por Carretera |
| Flete Ferroviario | ||
| Flete Aéreo | ||
| Flete Marítimo y por Vías Navegables Interiores | ||
| Almacenamiento y Distribución | ||
| Gestión de la Cadena de Suministro y Logística de Valor Agregado | ||
| Por Industria Manufacturera | Alimentos y Bebidas | |
| Textiles y Confección | ||
| Madera y Mobiliario | ||
| Productos Químicos y Farmacéuticos | ||
| Caucho y Plásticos | ||
| Metales y Fabricación | ||
| Electrónica y Equipos Eléctricos | ||
| Maquinaria y Equipo | ||
| Automotriz y Equipo de Transporte | ||
| Otras Industrias Manufactureras | ||
| Por Manejo de Carga | Carga General | |
| Carga Controlada por Temperatura | ||
| Carga Peligrosa | ||
| Carga de Alto Valor / Sensible | ||
| Por Destino | Doméstico | |
| Internacional / Transfronterizo | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papúa e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística manufacturera de Indonesia en 2031?
Se prevé que el sector alcance 54,92 mil millones de USD en 2031, creciendo a una CAGR del 6,25% de 2026 a 2031.
¿Qué función logística lidera los ingresos de la logística manufacturera de Indonesia?
El transporte de flete lideró los ingresos con el 58,65% en 2025, respaldado por el flete por carretera en Java y el transporte marítimo interinsular.
¿Qué sector manufacturero tiene el crecimiento logístico más rápido en Indonesia?
Se prevé que la electrónica y los equipos eléctricos crezcan a una CAGR del 9,56% hasta 2031, respaldados por la localización de la cadena de suministro y la actividad en Batam.
¿Por qué se está expandiendo la carga controlada por temperatura en Indonesia?
La distribución de alimentos, las exportaciones de mariscos, las vacunas y los medicamentos biológicos respaldan su CAGR prevista del 8,59% hasta 2031.
¿Qué región crece más rápido en servicios de logística manufacturera?
Se prevé que Sulawesi crezca a una CAGR del 9,68% hasta 2031, respaldada por el procesamiento de níquel, las exportaciones de mariscos y las zonas económicas especiales.
¿Cuál es el principal desafío operativo para las cadenas de suministro manufactureras en Indonesia?
La infraestructura portuaria desigual, la baja utilización del flete de retorno y la congestión del transporte por carretera urbano aumentan los costos y reducen la fiabilidad de la entrega.
Última actualización de la página el:



