
Taille et part du marché de la logistique manufacturière en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 37.78 Milliards de dollars |
| Taille du Marché (2026) | 40.55 Milliards de dollars |
| Taille du Marché (2031) | 54.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.25 % |
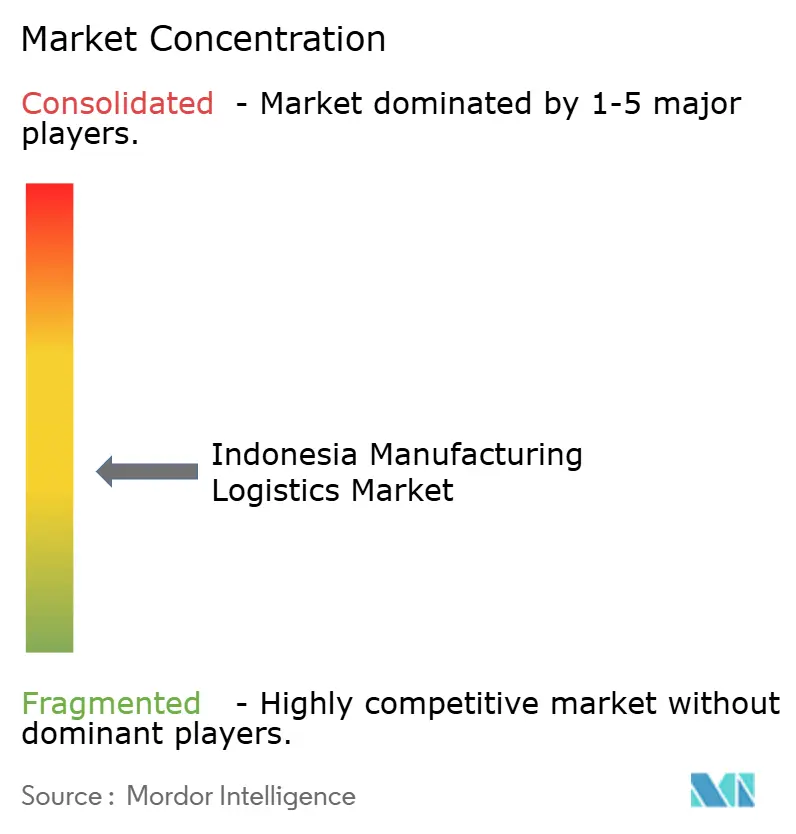
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique manufacturière en Indonésie par Mordor Intelligence
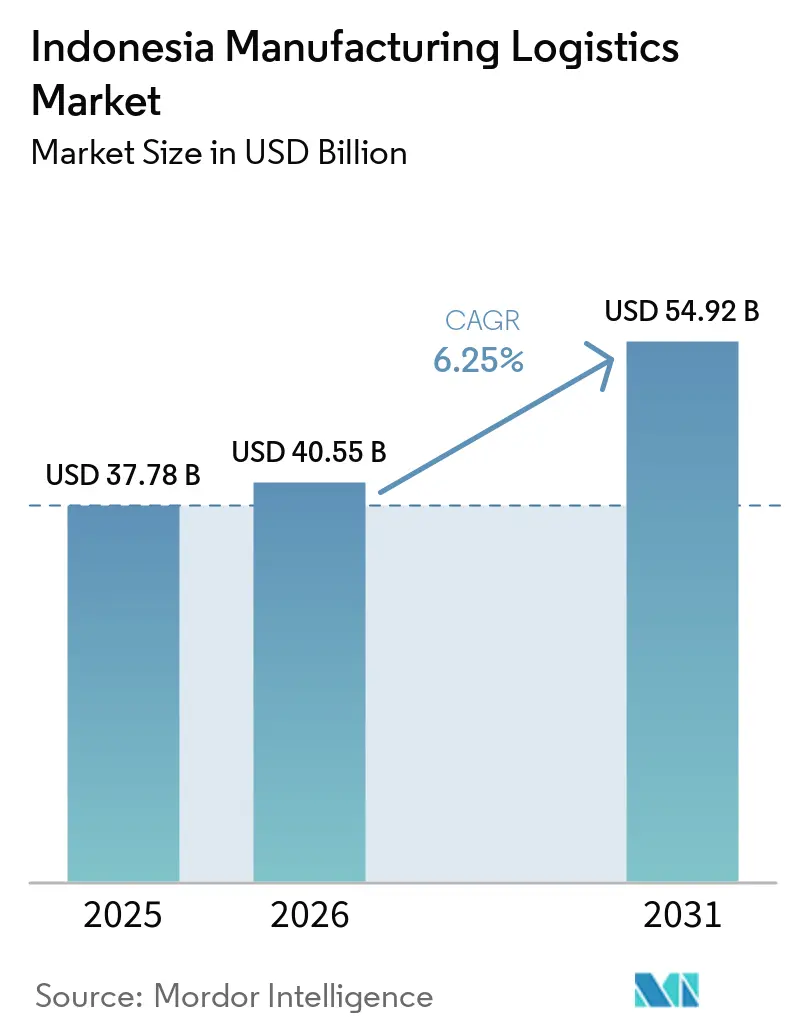
La taille du marché de la logistique manufacturière en Indonésie était évaluée à 37,78 milliards USD en 2025 et devrait croître de 40,55 milliards USD en 2026 pour atteindre 54,92 milliards USD d'ici 2031, enregistrant un CAGR de 6,25 % de 2026 à 2031.
L'activité manufacturière a continué de soutenir les volumes de fret, la demande de stockage et les services externalisés de gestion de la chaîne d'approvisionnement à travers l'archipel. La fabrication hors pétrole et gaz a progressé de 5,3 % en glissement annuel au deuxième trimestre 2026, devançant la croissance du PIB national de 5,3 %.[1]Bureau central des statistiques d'Indonésie et ministère de l'Industrie d'Indonésie, "La croissance manufacturière dépasse l'économie indonésienne au T2 2026," Voice of Indonesia, rri.co.id Le marché de la logistique manufacturière en Indonésie est également façonné par les investissements industriels orientés vers l'exportation et la nécessité de relier les sites de production situés hors de Java aux ports et aux clients. Les prestataires qui combinent capacité de transport, entreposage fiable, soutien douanier et visibilité numérique sont mieux positionnés pour répondre à ces exigences changeantes. Les projets d'infrastructure et les investissements dans la chaîne du froid peuvent élargir la couverture des services, bien qu'une politique logistique incertaine et une connectivité inter-îles inégale puissent ralentir la mise en œuvre.
Points clés du rapport
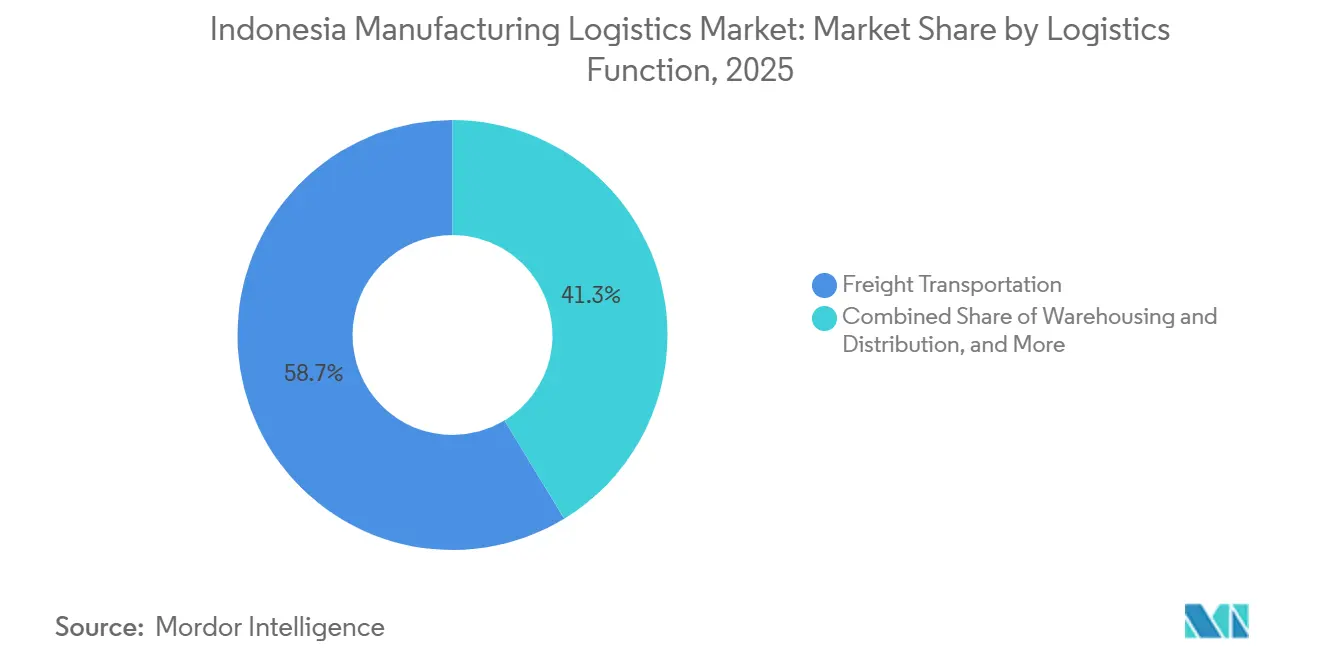
- Par fonction logistique, le transport de fret détenait 58,65 % de la part du marché de la logistique manufacturière en Indonésie en 2025, tandis que l'entreposage et la distribution devraient croître à un CAGR de 7,50 % jusqu'en 2031.
- Par secteur manufacturier, l'alimentation et les boissons représentaient 37,39 % de la taille du marché de la logistique manufacturière en Indonésie en 2025, tandis que l'électronique et l'électrique devraient se développer à un CAGR de 9,56 % jusqu'en 2031.
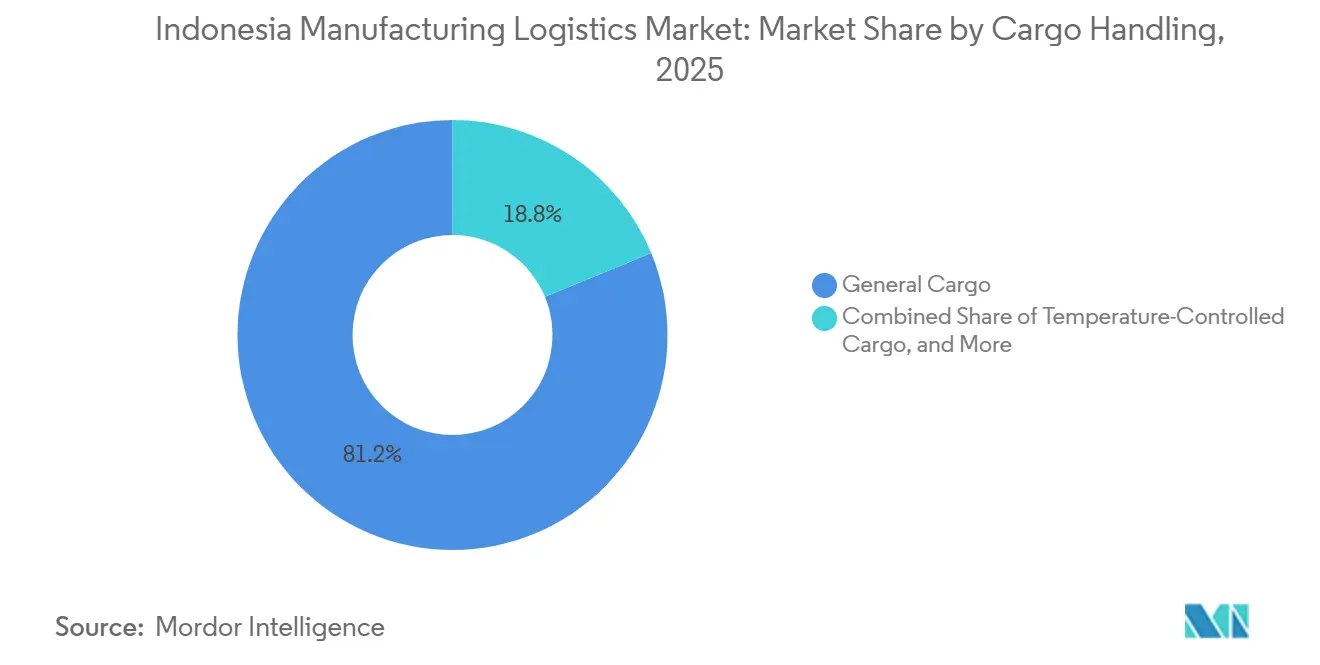
- Par manutention de cargaison, la cargaison générale détenait 81,23 % de la part du marché de la logistique manufacturière en Indonésie en 2025, tandis que la cargaison à température contrôlée devrait croître à un CAGR de 8,59 % jusqu'en 2031.
- Par destination, les routes nationales représentaient 61,24 % de la taille du marché de la logistique manufacturière en Indonésie en 2025, tandis que le fret international et transfrontalier devrait se développer à un CAGR de 10,96 % jusqu'en 2031.
- Par région, Java, incluant Jakarta et BOD, détenait 38,68 % des revenus en 2025, tandis que Sulawesi devrait croître à un CAGR de 9,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique manufacturière en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des exportations manufacturières et des corridors industriels | +1.8% | Corridors de Java et Sumatra, avec des retombées vers les zones économiques spéciales de Sulawesi et Kalimantan | Long terme (≥ 4 ans) |
| Numérisation de l'écosystème logistique national | +1.4% | National, centré sur les ports de Java et les principaux corridors commerciaux | Moyen terme (2-4 ans) |
| Expansion de la capacité des routes à péage, des ports et des aéroports | +1.0% | Java et Sumatra, suivis de Sulawesi et Kalimantan | Long terme (≥ 4 ans) |
| Demande de chaîne du froid pour l'alimentation, les produits de la mer et les produits pharmaceutiques | +0.8% | Java, Sumatra, Sulawesi et Maluku | Moyen terme (2-4 ans) |
| Automatisation des usines et visibilité des stocks en temps réel | +0.5% | Clusters industriels de Java, avec extension vers Batam et les îles Riau | Moyen terme (2-4 ans) |
| Localisation de la chaîne d'approvisionnement des batteries, véhicules électriques et électronique | +0.3% | Java occidental, Maluku du Nord et Java oriental | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des exportations manufacturières et des corridors industriels
L'Indonésie a enregistré 187,8 milliards USD d'exportations manufacturières hors pétrole et gaz de janvier à octobre 2025, soit 80,3 % des exportations nationales et 15,8 % de plus que l'année précédente. Les investissements manufacturiers ont atteint 182 000 milliards IDR (10,86 milliards USD) au premier trimestre 2026, soit 36,5 % des investissements nationaux. Les zones économiques spéciales ont enregistré 44 000 milliards IDR (2,63 milliards USD) d'exportations en 2025.[2]Ministère coordinateur des affaires économiques d'Indonésie et Secrétariat KEK, "Les performances des ZES progressent solidement, les investissements, les exportations et l'emploi continuent de croître," Kawasan Ekonomi Khusus, kek.go.id L'alumine, les oléochimiques et le cuivre transformé nécessitent une manutention plus spécialisée que les marchandises en vrac ordinaires. Le règlement n° 26 de 2025 promeut l'intégration logistique au sein des zones industrielles accréditées à partir de janvier 2026. Ces conditions accroissent la demande de transit de fret, de soutien douanier et de services d'entreposage à proximité des sites de production.
Numérisation de l'écosystème logistique national
L'écosystème logistique national a été déployé dans 46 ports maritimes et 6 aéroports d'ici octobre 2024, couvrant 97 % du volume de fret maritime et 98 % du volume de fret aérien.[3]Organisation mondiale des douanes, "Écosystème logistique national, l'approche holistique de l'Indonésie en matière de commerce," WCO News Magazine, mag.wcoomd.org Une enquête citée par l'Organisation mondiale des douanes a révélé que la mise en œuvre a réduit le temps de traitement des dédouanements de 57,7 % et les coûts de traitement de 37,6 %. Les systèmes de soumission partagés, les outils de suivi et les portiques portuaires favorisent des transferts plus prévisibles entre les processus douaniers, de quarantaine et d'expédition. L'instruction présidentielle soutenant le programme a expiré fin 2025. Le gouvernement avait préparé un règlement couvrant la connectivité, la numérisation des services et le développement des ressources humaines. Le vide réglementaire pourrait retarder les investissements dans des systèmes logistiques interopérables.
Expansion de la capacité des routes à péage, des ports et des aéroports
Le plan de routes à péage 2025-2029 de l'Indonésie couvrait 45 sections, avec un objectif de 2 461 km de routes opérationnelles et 725 000 milliards IDR (43,26 milliards USD) d'investissements.[4]Ministère des travaux publics et du logement public d'Indonésie, "Rencana Umum Jalan Tol 2025–2029," Ministère des travaux publics et du logement public d'Indonésie, jdih.pu.go.id Un meilleur accès routier peut réduire le temps de trajet entre les usines et les ports à Java et Sumatra. PT PP a lancé en 2025 le projet de la section II de l'accès est du Nouveau Priok d'une valeur de 143 millions USD, reliant la zone franche de Nusantara au terminal à conteneurs 1 du Nouveau Priok. La route à péage d'accès à Patimban est en construction pour améliorer l'accès au port de Patimban. Des extensions portuaires sont également prévues à Makassar, Belawan et Tanjung Perak. La livraison coordonnée des routes, des terminaux et des infrastructures industrielles déterminera le bénéfice opérationnel.
Localisation de la chaîne d'approvisionnement des batteries, véhicules électriques et électronique
L'Indonésie a présenté 121 milliards USD d'opportunités dans l'écosystème des batteries pour véhicules électriques en juin 2026. Ces opportunités s'étendent du traitement des minéraux et des matériaux de batteries à la production de cellules et à l'assemblage de véhicules. L'usine de batteries du projet Dragon à Karawang a été lancée en juin 2025, avec des projets en amont et en milieu de chaîne à Halmahera Est. Les fabricants d'électronique utilisent également la route de fret aérien Batam-Singapour et la porte d'entrée douanière de Semarang exploitée par DHL Express. Les cellules de batteries, l'électronique de puissance et les composants sensibles nécessitent une manutention sécurisée et des conditions de stockage appropriées. Cette activité soutient une capacité logistique spécialisée à Java occidental, Maluku du Nord et Java oriental.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Complexité des infrastructures inter-îles et du transbordement | -1.2% | Indonésie orientale, Kalimantan et Sulawesi | Long terme (≥ 4 ans) |
| Congestion portuaire et retards du transport routier urbain | -0.9% | Corridors de fret de Java, Batam et Medan | Court terme (≤ 2 ans) |
| Fragmentation réglementaire et interopérabilité numérique | -0.6% | National, particulièrement sur les routes transfrontalières et multi-îles | Moyen terme (2-4 ans) |
| Lacunes en main-d'œuvre logistique qualifiée et en infrastructures de carburants alternatifs | -0.3% | National, avec pression à Java et dans les régions des îles extérieures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité des infrastructures inter-îles et du transbordement
Le repositionnement des conteneurs vides et la faible utilisation des voyages de retour augmentent les coûts aller-retour pour les fabricants situés hors de Java et Sumatra. Une évaluation de 2025 a classé l'infrastructure physique du Kalimantan occidental au deuxième rang le plus bas au niveau national. Alors que seulement 58,7 % des ports du programme Sea Toll répondaient aux exigences d'infrastructure de base, l'utilisation du fret de retour vers l'ouest restait inférieure à 25 %. Des recherches sur les ports de l'est de l'Indonésie ont révélé que des bassins plus profonds pourraient augmenter la capacité de transport des navires jusqu'à 35 % et réduire les coûts logistiques régionaux de 22 % à 28 %. Ces améliorations nécessitent un financement public à long terme et une exécution rigoureuse. L'application inégale des exigences de service dans les ports Sea Toll limite également la cohérence des conditions d'exploitation.
Fragmentation réglementaire et interopérabilité numérique
L'expiration du mandat de l'écosystème logistique national fin 2025 a créé une incertitude pour l'intégration des plateformes. Le projet de règlement national sur la logistique couvre les infrastructures, les services numériques et le développement des ressources humaines. Les mouvements transfrontaliers et multi-îles nécessitent une coordination entre plusieurs agences et systèmes d'exploitation. Des normes incohérentes peuvent ralentir les processus douaniers, de quarantaine et de transport. Cela est particulièrement important pour les fabricants qui ont besoin d'une documentation d'exportation fiable et d'une visibilité sur les expéditions. Un cadre successeur clair soutiendrait les investissements technologiques et un échange de données plus cohérent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique : le transport de fret domine les revenus, tandis que l'entreposage se développe le plus rapidement
Le transport de fret détenait 58,65 % de la part du marché de la logistique manufacturière en Indonésie en 2025. Cette position reflète les mouvements routiers au sein des corridors industriels de Java. Le transport routier soutient la distribution entre les usines et les ports ainsi que la distribution interétatique dans les plus grandes zones de production du pays. Le fret maritime et par voie navigable intérieure relie les centres manufacturiers à travers les îles. Le fret ferroviaire reste limité en dehors de Java et Sumatra. Le programme ferroviaire 2025-2029 du gouvernement comprend le développement de voies sur les îles sans service ferroviaire. Le fret aérien dessert les expéditions d'électronique et de produits pharmaceutiques à haute valeur et sensibles au temps. Ces modes offrent aux fabricants différentes options en fonction de la valeur des marchandises, des besoins de livraison et de la localisation.
L'entreposage et la distribution devraient croître à un CAGR de 7,50 % jusqu'en 2031. Les fabricants passent du stockage en interne à une distribution externalisée et gérée par des systèmes. La gestion de la chaîne d'approvisionnement et la logistique à valeur ajoutée sont plus modestes, mais gagnent en demande de la part des équipementiers d'origine mondiaux. Ces entreprises nécessitent un séquençage des approvisionnements entrants, du kitting et une gestion des stocks par le fournisseur. Le règlement n° 26 de 2025 exige l'intégration logistique dans les zones industrielles accréditées à partir de janvier 2026. Cette exigence peut encourager les partenariats d'entreposage avec des tiers. KION Group a établi une entité directe d'automatisation d'entrepôt à Jakarta en 2025. Le secteur de la logistique manufacturière en Indonésie connaît par conséquent une demande accrue de capacités intégrées de stockage et de manutention.


Par secteur manufacturier : l'alimentation et les boissons maintiennent leur échelle, tandis que l'électronique et l'électrique s'accélèrent
L'alimentation et les boissons représentaient 37,39 % de la taille du marché de la logistique manufacturière en Indonésie en 2025. Une population nationale de 280 millions d'habitants soutient de larges besoins de réapprovisionnement à travers les îles. La production alimentaire et de boissons a progressé de 5,1 % en 2025, soutenant 5,3 millions d'entreprises de services alimentaires et de boissons. Les denrées périssables accroissent le besoin de distribution fréquente et de stockage adapté. Les textiles et l'habillement, le bois et le mobilier, ainsi que le caoutchouc et les plastiques restent des contributeurs de niveau intermédiaire. Une partie de la production textile à faible valeur ajoutée s'est déplacée vers des sites du centre de Java, notamment Solo et Semarang. La demande en métaux, fabrication, machines et équipements dépend de l'activité de construction nationale et des exportations.
L'électronique et l'électrique devraient se développer à un CAGR de 9,56 % entre 2026 et 2031. Les équipementiers d'origine mondiaux diversifient leurs sites de production en Asie du Sud-Est. La zone économique spéciale de Batam est devenue bénéficiaire de ce changement. DHL Express a établi une porte d'entrée douanière à Semarang début 2026. Elle exploite également des services de fret quotidiens sur la route Batam-Singapour pour les fabricants d'électronique. La logistique automobile évolue également, car les plateformes de véhicules électriques nécessitent une manutention soigneuse des batteries et de l'électronique de puissance. Les produits chimiques et pharmaceutiques ajoutent une demande de services sécurisés et à température contrôlée. Ces besoins augmentent la valeur des contrats logistiques spécialisés.
Par manutention de cargaison : la cargaison générale maintient son échelle, tandis que la cargaison à température contrôlée prend de l'élan
La cargaison générale détenait 81,23 % de la part du marché de la logistique manufacturière en Indonésie en 2025. Les métaux, les textiles, les composants de machines et les marchandises emballées sont généralement transportés dans des conditions standard. Le segment reflète la large gamme de produits fabriqués en Indonésie. La transformation alimentaire, les produits chimiques, le mobilier et la fabrication de caoutchouc contribuent tous aux volumes. La cargaison dangereuse comprend les produits chimiques, les solvants et les gaz industriels. Elle nécessite des flottes et des installations de stockage certifiées en raison de règles de manutention exigeantes. La cargaison à haute valeur et sensible comprend l'électronique, les instruments de précision et les produits pharmaceutiques. Ces expéditions nécessitent souvent des services suivis, assurés et multimodaux.
La cargaison à température contrôlée devrait croître à un CAGR de 8,59 % jusqu'en 2031. Les exportations de produits de la mer nécessitent un transport contrôlé depuis Sulawesi et Maluku. Les aliments transformés nécessitent une livraison fiable vers les réseaux de commerce moderne domestique. Les vaccins et les médicaments biologiques ajoutent une demande de chaîne du froid pharmaceutique dans les villes secondaires. Le sommet sur la chaîne du froid de 2025 a soutenu une feuille de route nationale pour la normalisation des infrastructures. Les opérateurs disposant d'équipements conformes peuvent répondre à un plus large éventail de besoins en matière de cargaison sensible.
Par destination : la distribution nationale maintient les revenus, tandis que le fret transfrontalier croît le plus rapidement
Les routes nationales représentaient 61,24 % de la taille du marché de la logistique manufacturière en Indonésie en 2025. La production manufacturière consommée en Indonésie représentait 78,4 % de la production en 2025. La distribution à travers Java, Sumatra, Kalimantan, Sulawesi et les îles orientales nécessite une expédition inter-îles régulière. Le programme Sea Toll a connecté 115 ports sur 39 routes actives. Les opérateurs disposant d'un accès établi aux quais et d'une fréquence de routes ont un avantage pratique. L'activité nationale constitue une large base pour les prestataires de transport et d'entreposage existants. Elle fait également de la cohérence des services sur plusieurs îles un facteur concurrentiel central.
Le fret international et transfrontalier devrait croître à un CAGR de 10,96 % jusqu'en 2031. Le ministère de l'Industrie vise à porter les exportations manufacturières de 21,6 % à 30 % de la production. Les exportations manufacturières ont atteint 75,6 milliards USD de janvier à avril 2026. Elles représentaient 82,0 % des exportations nationales au cours de cette période. Les exportateurs ont besoin de services de documentation, de transit, de courtage et de services portuaires. Les producteurs de l'intérieur ont également besoin de connexions d'apport vers les ports principaux. Cela accroît le besoin de plateformes de consolidation et d'installations logistiques sous douane. Le marché de la logistique manufacturière en Indonésie est donc de plus en plus exposé aux exigences des services à l'exportation.
Analyse géographique
Java représentait 38,68 % des revenus en 2025. La région concentre la plus grande densité de zones industrielles, d'usines et d'infrastructures d'exportation. Tanjung Priok traite plus de la moitié du fret maritime indonésien. Le port de Patimban est en cours de développement pour absorber les flux d'exportation automobile et conteneurisée. La route à péage Trans-Java soutient les mouvements entre les usines et les ports entre Jakarta et Surabaya. Sumatra est le deuxième contributeur régional en raison de l'huile de palme, du caoutchouc, des pétrochimiques, des textiles et des industries manufacturières connexes. Les contraintes d'accès portuaire à Belawan continuent d'augmenter les coûts logistiques dans le nord de Sumatra. L'extension planifiée du terminal vise à améliorer le débit jusqu'en 2028.
Sulawesi devrait croître à un CAGR de 9,68 % de 2026 à 2031. La valorisation du nickel, les exportations de produits de la mer, l'aquaculture et l'activité des zones économiques spéciales augmentent la demande autour de Makassar. L'extension portuaire à Makassar vise à soutenir les exportations de transformation minérale et la distribution agricole. Kalimantan est soutenu par l'extraction minérale, la transformation de l'huile de palme et les activités liées à la relocalisation de la capitale à Nusantara. La position infrastructurelle du Kalimantan occidental reste une contrainte. Les services Sea Toll connectent Kalimantan au réseau national. Les déséquilibres de fret de retour augmentent encore les coûts logistiques effectifs pour les opérateurs et les fabricants.
Bali et Nusa Tenggara ont une activité de logistique manufacturière plus modeste, centrée sur la transformation alimentaire liée au tourisme et l'artisanat. L'aéroport Ngurah Rai soutient les expéditions d'exportation sensibles au temps depuis Bali. La Papouasie et les îles Maluku font face aux plus grandes lacunes infrastructurelles de l'archipel. Leurs ports ont une capacité limitée pour la croissance des cargaisons minérales et halieutiques. Des recherches ont montré que l'amélioration des dimensions des quais et de la profondeur des bassins pourrait augmenter l'efficacité de la manutention des marchandises jusqu'à 40 % dans l'est de l'Indonésie. Les niveaux d'investissement actuels n'ont pas exploité ce potentiel. L'investissement dans la chaîne du froid à Maluku et dans l'est de Sulawesi constitue une voie de développement pratique en raison de la demande d'exportation de produits de la mer.
Paysage concurrentiel
Le marché de la logistique manufacturière en Indonésie est modérément fragmenté. Les prestataires logistiques tiers mondiaux et les transporteurs indonésiens établis servent différentes parties de la chaîne de valeur. DHL Group, Kuehne+Nagel, A.P. Moller-Maersk, CEVA Logistics, DSV et GEODIS sont actifs dans le transit international, le courtage en douane et la gestion complexe de la chaîne d'approvisionnement. PT Samudera Indonesia, Meratus Group, PT Puninar Logistics, PT Kamadjaja Logistics et PT TEMAS assurent le transport inter-îles et la distribution nationale basée à Java. La connaissance des routes locales et les relations réglementaires sont importantes dans les réseaux nationaux. Les prestataires mondiaux bénéficient d'une portée de réseau international et de systèmes spécialisés de gestion de la chaîne d'approvisionnement. La concurrence se concentre de plus en plus sur les contrats logistiques à long terme plutôt que sur les mouvements de fret ponctuels.
La technologie devient une base de plus en plus importante pour la différenciation des services. Les robots mobiles autonomes, les systèmes automatisés de stockage et de récupération, et les logiciels de gestion de flotte s'implantent dans les grands sites logistiques de Cikarang, Karawang et Surabaya. A.P. Moller-Maersk a reçu l'approbation du Centre logistique sous douane à Semarang en août 2026. Cette approbation permet le report des droits de douane sur les intrants importés pour les fabricants orientés vers l'exportation. Elle donne à Maersk une position plus forte dans les flux d'exportation de textiles, de vêtements et de machines du centre de Java. KION Group a établi son opération directe à Jakarta pour l'automatisation des entrepôts en 2025. Cette démarche reflète la demande croissante de manutention automatisée des matériaux et de gestion de flotte.
DHL Express a étendu sa porte d'entrée de Jakarta et sa porte d'entrée de Surabaya et a établi une porte d'entrée douanière à Semarang début 2026. La société a également lancé une route directe de fret aérien Singapour-Semarang pour le corridor manufacturier de Solo, Semarang et Yogyakarta. Des opportunités subsistent dans les chaînes du froid pharmaceutiques hors de Java et dans la manutention sécurisée des composants électroniques. La mise en correspondance numérique du fret pourrait également aider les fabricants de Sumatra à trouver une consolidation trans-îles plus rentable. Kargo Technologies applique des places de marché numériques du fret au courtage de transport routier. Les prestataires en place pourraient avoir besoin d'une gestion numérique des transporteurs plus solide pour défendre leurs volumes de transport routier.
Leaders du secteur de la logistique manufacturière en Indonésie
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
Kuehne+Nagel International AG
PT Puninar Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : l'entité logistique d'A.P. Moller-Maersk en Indonésie a reçu l'approbation de la facilité du Centre logistique sous douane de la Direction générale des douanes et accises à Semarang, avec une valeur d'investissement enregistrée de 13 000 milliards IDR (78 millions USD). Cette approbation permet le report des droits de douane sur les intrants importés pour les fabricants orientés vers l'exportation desservis depuis le hub de Semarang.
- Août 2026 : DHL Express Indonésie a annoncé des investissements dépassant 20 millions USD pour l'extension de la porte d'entrée de Jakarta et plus de 10 millions USD pour la porte d'entrée de Surabaya. La société a également établi une porte d'entrée douanière à Semarang et lancé une route directe de fret aérien Singapour-Semarang.
- Juin 2026 : BRIN et PT Denso Manufacturing Indonesia ont signé un partenariat de recherche à Cikarang portant sur la coordination multi-AGV, la planification automatisée des itinéraires et l'automatisation des flux de matériaux.
- Décembre 2025 : DHL Express Indonésie a inauguré sa porte d'entrée de Surabaya rénovée pour renforcer la connectivité du fret aérien pour Java oriental et les régions voisines.


Périmètre du rapport sur le marché de la logistique manufacturière en Indonésie
| Transport de fret | Fret routier |
| Fret ferroviaire | |
| Fret aérien | |
| Fret maritime et par voie navigable intérieure | |
| Entreposage et distribution | |
| Gestion de la chaîne d'approvisionnement et logistique à valeur ajoutée |
| Alimentation et boissons |
| Textiles et habillement |
| Bois et mobilier |
| Produits chimiques et pharmaceutiques |
| Caoutchouc et plastiques |
| Métaux et fabrication |
| Électronique et électrique |
| Machines et équipements |
| Équipements automobiles et de transport |
| Autres secteurs manufacturiers |
| Cargaison générale |
| Cargaison à température contrôlée |
| Cargaison dangereuse |
| Cargaison à haute valeur / sensible |
| Nationale |
| Internationale / transfrontalière |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et îles Maluku |
| Par fonction logistique | Transport de fret | Fret routier |
| Fret ferroviaire | ||
| Fret aérien | ||
| Fret maritime et par voie navigable intérieure | ||
| Entreposage et distribution | ||
| Gestion de la chaîne d'approvisionnement et logistique à valeur ajoutée | ||
| Par secteur manufacturier | Alimentation et boissons | |
| Textiles et habillement | ||
| Bois et mobilier | ||
| Produits chimiques et pharmaceutiques | ||
| Caoutchouc et plastiques | ||
| Métaux et fabrication | ||
| Électronique et électrique | ||
| Machines et équipements | ||
| Équipements automobiles et de transport | ||
| Autres secteurs manufacturiers | ||
| Par manutention de cargaison | Cargaison générale | |
| Cargaison à température contrôlée | ||
| Cargaison dangereuse | ||
| Cargaison à haute valeur / sensible | ||
| Par destination | Nationale | |
| Internationale / transfrontalière | ||
| Par région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et îles Maluku |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la logistique manufacturière en Indonésie en 2031 ?
Le secteur devrait atteindre 54,92 milliards USD d'ici 2031, avec un CAGR de 6,25 % de 2026 à 2031.
Quelle fonction logistique domine les revenus de la logistique manufacturière en Indonésie ?
Le transport de fret a dominé les revenus avec 58,65 % en 2025, soutenu par le fret routier à Java et le transport inter-îles.
Quel secteur manufacturier connaît la croissance logistique la plus rapide en Indonésie ?
L'électronique et l'électrique devraient croître à un CAGR de 9,56 % jusqu'en 2031, soutenus par la localisation de la chaîne d'approvisionnement et l'activité de Batam.
Pourquoi la cargaison à température contrôlée se développe-t-elle en Indonésie ?
La distribution alimentaire, les exportations de produits de la mer, les vaccins et les médicaments biologiques soutiennent son CAGR prévu de 8,59 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour les services de logistique manufacturière ?
Sulawesi devrait croître à un CAGR de 9,68 % jusqu'en 2031, soutenu par le traitement du nickel, les exportations de produits de la mer et les zones économiques spéciales.
Quel est le principal défi opérationnel pour les chaînes d'approvisionnement manufacturières à travers l'Indonésie ?
L'inégalité des infrastructures portuaires, la faible utilisation du fret de retour et la congestion du transport routier urbain augmentent les coûts et réduisent la fiabilité des livraisons.
Dernière mise à jour de la page le:



