
Tamanho e Participação do Mercado de Logística de Manufatura da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 37.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 40.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.25 % |
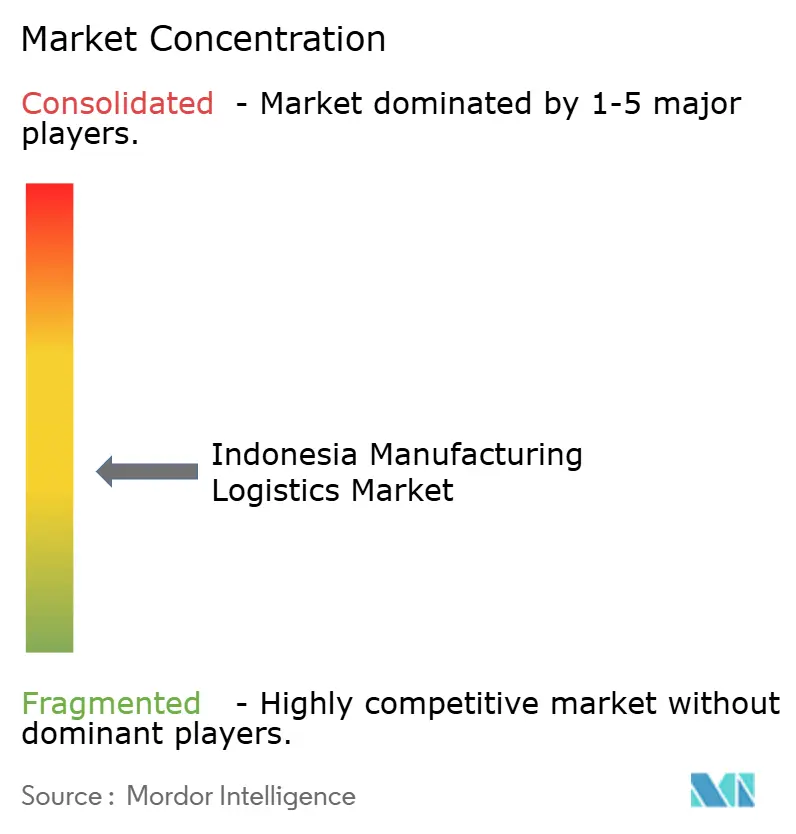
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Logística de Manufatura da Indonésia por Mordor Intelligence
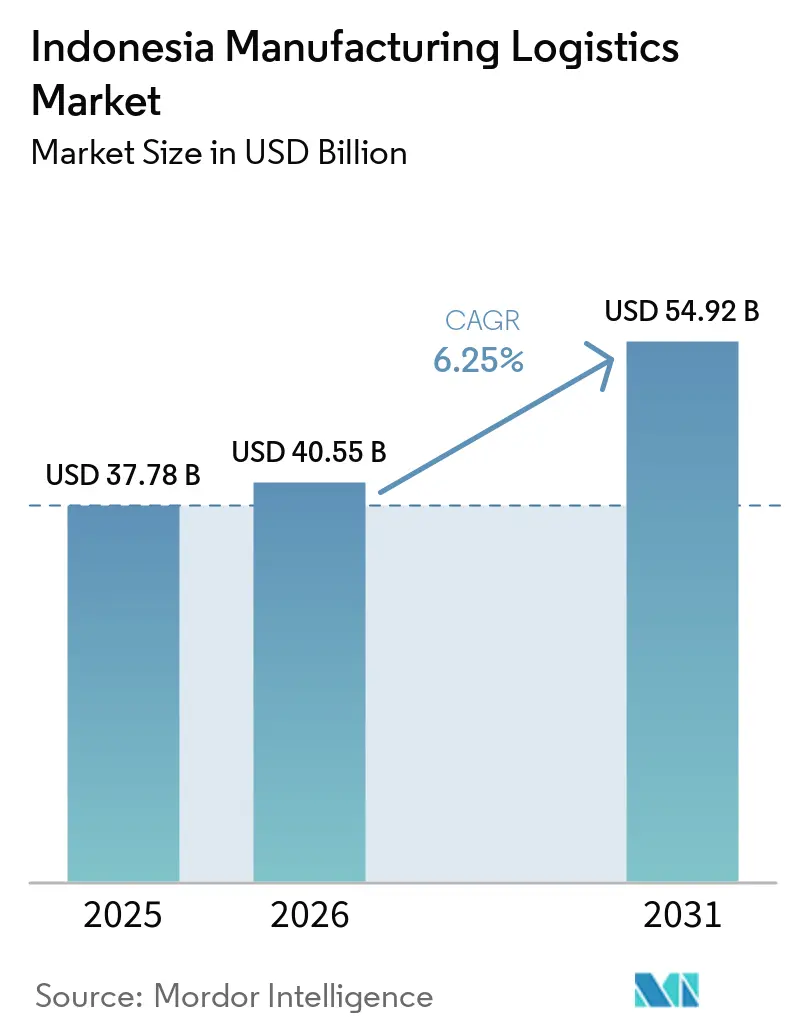
O tamanho do mercado de logística de manufatura da Indonésia foi avaliado em 37,78 bilhões de USD em 2025 e estima-se que cresça de 40,55 bilhões de USD em 2026 para atingir 54,92 bilhões de USD até 2031, registrando um CAGR de 6,25% de 2026 a 2031.
A atividade manufatureira continuou a sustentar os volumes de frete, a demanda por armazenagem e os serviços terceirizados de cadeia de suprimentos em todo o arquipélago. A manufatura não relacionada a petróleo e gás cresceu 5,3% em relação ao ano anterior no segundo trimestre de 2026, à frente do crescimento do PIB nacional de 5,3%.[1]Agência Central de Estatísticas da Indonésia e Ministério da Indústria da Indonésia, "Crescimento da Manufatura Supera a Economia da Indonésia no 2º Trimestre de 2026," Voz da Indonésia, rri.co.id O mercado de logística de manufatura da Indonésia também está sendo moldado pelo investimento industrial orientado à exportação e pela necessidade de conectar locais de produção fora de Java com portos e clientes. Provedores que combinam capacidade de transporte com armazenagem confiável, suporte aduaneiro e visibilidade digital estão mais bem posicionados para atender a essas necessidades em evolução. Projetos de infraestrutura e investimentos em cadeia de frio podem ampliar a cobertura de serviços, embora políticas logísticas incertas e conectividade inter-ilhas desigual possam retardar a implementação.
Principais Conclusões do Relatório
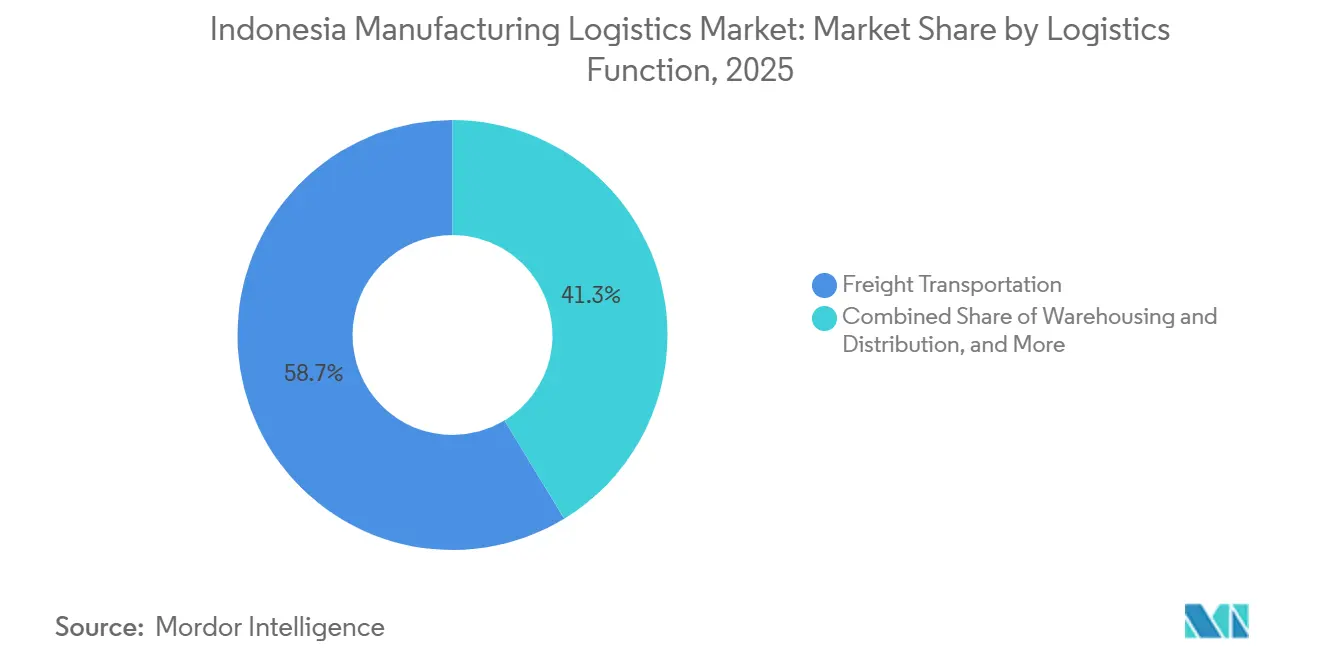
- Por função logística, o transporte de frete deteve 58,65% da participação do mercado de logística de manufatura da Indonésia em 2025, enquanto a armazenagem e distribuição tem previsão de crescer a um CAGR de 7,50% até 2031.
- Por setor de manufatura, alimentos e bebidas representaram 37,39% do tamanho do mercado de logística de manufatura da Indonésia em 2025, enquanto eletrônicos e elétricos têm previsão de expandir a um CAGR de 9,56% até 2031.
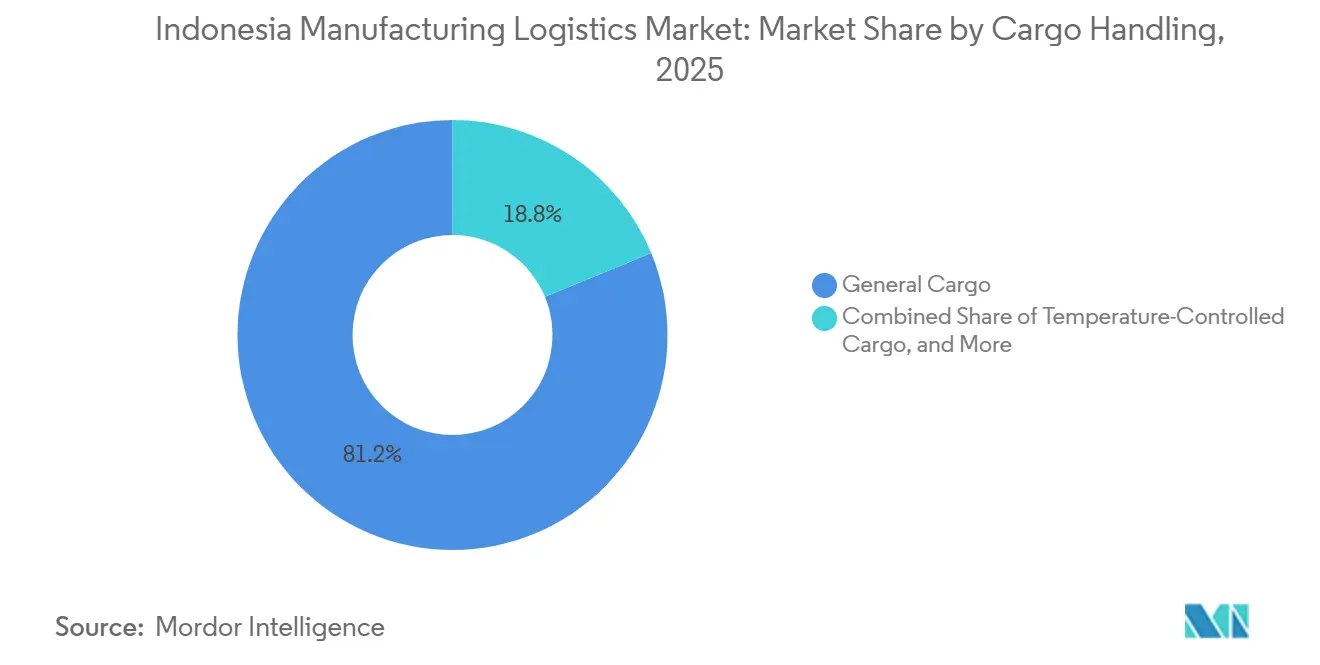
- Por manuseio de carga, a carga geral deteve 81,23% da participação do mercado de logística de manufatura da Indonésia em 2025, enquanto a carga controlada por temperatura tem previsão de crescer a um CAGR de 8,59% até 2031.
- Por destino, as rotas domésticas representaram 61,24% do tamanho do mercado de logística de manufatura da Indonésia em 2025, enquanto o frete internacional e transfronteiriço tem previsão de expandir a um CAGR de 10,96% até 2031.
- Por região, Java, incluindo Jacarta e BOD, deteve 38,68% da receita em 2025, enquanto Sulawesi tem previsão de crescer a um CAGR de 9,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Manufatura da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Exportações Manufatureiras e dos Corredores Industriais | +1.8% | Corredores de Java e Sumatra, com transbordamento para zonas econômicas especiais de Sulawesi e Kalimantan | Longo prazo (≥ 4 anos) |
| Digitalização do Ecossistema Nacional de Logística | +1.4% | Nacional, centrado nos portos de Java e nos principais corredores comerciais | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Rodovias com Pedágio, Portos e Aeroportos | +1.0% | Java e Sumatra, seguidas por Sulawesi e Kalimantan | Longo prazo (≥ 4 anos) |
| Demanda por Cadeia de Frio de Alimentos, Frutos do Mar e Produtos Farmacêuticos | +0.8% | Java, Sumatra, Sulawesi e Maluku | Médio prazo (2-4 anos) |
| Automação de Fábricas e Visibilidade de Estoque em Tempo Real | +0.5% | Clusters industriais de Java, com expansão para Batam e as Ilhas Riau | Médio prazo (2-4 anos) |
| Localização da Cadeia de Suprimentos de Baterias, Veículos Elétricos e Eletrônicos | +0.3% | Java Ocidental, Maluku do Norte e Java Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Exportações Manufatureiras e dos Corredores Industriais
A Indonésia registrou 187,8 bilhões de USD em exportações manufatureiras não relacionadas a petróleo e gás de janeiro a outubro de 2025, equivalente a 80,3% das exportações nacionais e 15,8% superior ao ano anterior. O investimento manufatureiro atingiu IDR 182 trilhões (10,86 bilhões de USD) no primeiro trimestre de 2026, ou 36,5% do investimento nacional. As zonas econômicas especiais registraram IDR 44 trilhões (2,63 bilhões de USD) em exportações durante 2025.[2]Ministério Coordenador de Assuntos Econômicos da Indonésia e Secretaria das ZEE, "Desempenho das ZEE Cresce de Forma Sólida, Investimento, Exportações e Emprego Continuam a Crescer," Kawasan Ekonomi Khusus, kek.go.id Alumina, oleoquímicos e cobre processado requerem manuseio mais especializado do que a carga a granel básica. O Regulamento nº 26 de 2025 promove a integração logística em parques industriais credenciados a partir de janeiro de 2026. Essas condições aumentam a demanda por serviços de agenciamento de cargas, suporte aduaneiro e armazenagem próximos aos locais de produção.
Digitalização do Ecossistema Nacional de Logística
O Ecossistema Nacional de Logística foi implantado em 46 portos marítimos e 6 aeroportos até outubro de 2024, cobrindo 97% do volume de carga marítima e 98% do volume de carga aérea.[3]Organização Mundial das Alfândegas, "Ecossistema Nacional de Logística, a Abordagem Holística da Indonésia para o Comércio," Revista WCO News, mag.wcoomd.org Uma pesquisa citada pela Organização Mundial das Alfândegas constatou que a implementação reduziu o tempo de processamento do desembaraço em 57,7% e os custos de processamento em 37,6%. Sistemas de submissão compartilhada, ferramentas de rastreamento e portões portuários apoiam transferências mais previsíveis entre os processos aduaneiros, de quarentena e de transporte marítimo. A instrução presidencial que apoiava o programa expirou no final de 2025. O governo havia preparado um regulamento abrangendo conectividade, digitalização de serviços e desenvolvimento de mão de obra. A lacuna regulatória pode atrasar o investimento em sistemas logísticos interoperáveis.
Expansão da Capacidade de Rodovias com Pedágio, Portos e Aeroportos
O plano de rodovias com pedágio da Indonésia para 2025 a 2029 abrangeu 45 trechos, com meta de 2.461 km de rodovias operacionais e IDR 725 trilhões (43,26 bilhões de USD) em investimentos.[4]Ministério de Obras Públicas e Habitação Popular da Indonésia, "Rencana Umum Jalan Tol 2025–2029," Ministério de Obras Públicas e Habitação Popular da Indonésia, jdih.pu.go.id O melhor acesso rodoviário pode reduzir o tempo de deslocamento entre fábricas e portos em Java e Sumatra. A PT PP iniciou o projeto da Seção II do Acesso Leste do Novo Priok, no valor de 143 milhões de USD, em 2025, conectando a Zona Franca de Nusantara ao Terminal de Contêineres 1 do Novo Priok. A Rodovia com Pedágio de Acesso a Patimban está em construção para melhorar o acesso ao Porto de Patimban. A expansão portuária também está planejada em Makassar, Belawan e Tanjung Perak. A entrega coordenada de rodovias, terminais e infraestrutura industrial determinará o benefício operacional.
Localização da Cadeia de Suprimentos de Baterias, Veículos Elétricos e Eletrônicos
A Indonésia apresentou 121 bilhões de USD em oportunidades no ecossistema de baterias para veículos elétricos durante junho de 2026. As oportunidades se estendem desde o processamento mineral e materiais para baterias até a produção de células e montagem de veículos. A planta de baterias do Projeto Dragon em Karawang foi inaugurada em junho de 2025, com projetos upstream e midstream no Halmahera Oriental. Os fabricantes de eletrônicos também utilizam a rota de carga aérea de Batam para Singapura e o gateway aduaneiro de Semarang operado pela DHL Express. Células de bateria, eletrônica de potência e componentes sensíveis requerem manuseio seguro e condições de armazenagem adequadas. Essa atividade apoia a capacidade logística especializada em Java Ocidental, Maluku do Norte e Java Oriental.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Infraestrutura Inter-Ilhas e de Transbordo | -1.2% | Indonésia Oriental, Kalimantan e Sulawesi | Longo prazo (≥ 4 anos) |
| Congestionamento Portuário e Atrasos no Transporte Rodoviário Urbano | -0.9% | Corredores de frete de Java, Batam e Medan | Curto prazo (≤ 2 anos) |
| Regulamentação Fragmentada e Interoperabilidade Digital | -0.6% | Nacional, particularmente rotas transfronteiriças e multi-ilhas | Médio prazo (2-4 anos) |
| Lacunas de Mão de Obra Logística Qualificada e Infraestrutura de Combustível Alternativo | -0.3% | Nacional, com pressão em Java e regiões de ilhas externas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Infraestrutura Inter-Ilhas e de Transbordo
O reposicionamento de contêineres vazios e a baixa utilização das viagens de retorno aumentam os custos de ida e volta para fabricantes fora de Java e Sumatra. Uma avaliação de 2025 classificou a infraestrutura física do Kalimantan Ocidental como a segunda mais baixa do país. Embora apenas 58,7% dos portos do programa Sea Toll atendessem aos requisitos básicos de infraestrutura, a utilização do frete de retorno em direção ao oeste permaneceu abaixo de 25%. Pesquisas sobre portos do leste da Indonésia constataram que bacias mais profundas poderiam aumentar a capacidade de carga dos navios em até 35% e reduzir os custos logísticos regionais em 22% a 28%. Essas melhorias necessitam de financiamento público de longo prazo e execução. A aplicação desigual dos requisitos de serviço nos portos do Sea Toll também limita condições operacionais consistentes.
Regulamentação Fragmentada e Interoperabilidade Digital
O vencimento do mandato do Ecossistema Nacional de Logística no final de 2025 criou incerteza para a integração de plataformas. O regulamento nacional de logística proposto abrange infraestrutura, serviços digitais e desenvolvimento de mão de obra. Os movimentos transfronteiriços e multi-ilhas requerem coordenação entre várias agências e sistemas operacionais. Padrões inconsistentes podem retardar os processos aduaneiros, de quarentena e de transporte. Isso é particularmente relevante para fabricantes que necessitam de documentação de exportação confiável e visibilidade de remessas. Um quadro sucessor claro apoiaria o investimento em tecnologia e uma troca de dados mais consistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística: Transporte de Frete Lidera a Receita, Enquanto a Armazenagem Expande Mais Rapidamente
O transporte de frete deteve 58,65% da participação do mercado de logística de manufatura da Indonésia em 2025. A posição reflete os movimentos rodoviários dentro dos corredores industriais de Java. O transporte rodoviário apoia a distribuição de fábricas para portos e interestadual nas maiores áreas de produção do país. O frete marítimo e por vias navegáveis interiores conecta centros manufatureiros entre as ilhas. O frete ferroviário permanece limitado fora de Java e Sumatra. A agenda ferroviária do governo para 2025 a 2029 inclui o desenvolvimento de trilhos em ilhas sem serviço ferroviário. O frete aéreo atende remessas de eletrônicos e produtos farmacêuticos de alto valor e sensíveis ao tempo. Esses modais oferecem aos fabricantes diferentes opções com base no valor da carga, nas necessidades de entrega e na localização.
A armazenagem e distribuição têm previsão de crescer a um CAGR de 7,50% até 2031. Os fabricantes estão migrando do armazenamento interno para a distribuição terceirizada e gerenciada por sistemas. A Gestão da Cadeia de Suprimentos e a Logística de Valor Agregado são menores, mas estão ganhando demanda de fabricantes de equipamentos originais globais. Essas empresas requerem sequenciamento de entrada, kitting e estoque gerenciado pelo fornecedor. O Regulamento nº 26 de 2025 exige integração logística em zonas industriais credenciadas a partir de janeiro de 2026. Esse requisito pode incentivar parcerias com armazéns terceirizados. O KION Group estabeleceu uma entidade direta de automação de armazéns em Jacarta em 2025. O setor de logística de manufatura da Indonésia está, consequentemente, registrando maior demanda por capacidades integradas de armazenagem e manuseio.


Por Setor de Manufatura: Alimentos e Bebidas Mantém Escala, Enquanto Eletrônicos e Elétricos Aceleram
Alimentos e bebidas representaram 37,39% do tamanho do mercado de logística de manufatura da Indonésia em 2025. Uma população doméstica de 280 milhões apoia amplas necessidades de reabastecimento em todas as ilhas. A produção de alimentos e bebidas cresceu 5,1% em 2025, sustentando 5,3 milhões de empresas de serviços de alimentos e bebidas. Os produtos perecíveis aumentam a necessidade de distribuição frequente e armazenagem adequada. Têxteis e Vestuário, Madeira e Móveis, e Borracha e Plásticos permanecem como contribuintes de nível médio. Parte da produção têxtil de menor valor migrou para localidades do Centro de Java, incluindo Solo e Semarang. Metais, Fabricação, Máquinas e Equipamentos dependem da atividade de construção doméstica e de exportação.
Eletrônicos e elétricos têm previsão de expandir a um CAGR de 9,56% entre 2026 e 2031. Fabricantes de equipamentos originais globais estão diversificando os locais de produção no Sudeste Asiático. A zona econômica especial de Batam tornou-se beneficiária dessa mudança. A DHL Express estabeleceu um gateway aduaneiro em Semarang no início de 2026. A empresa também opera serviços diários de carga na rota de Batam para Singapura para fabricantes de eletrônicos. A logística automotiva também está mudando à medida que as plataformas de veículos elétricos requerem manuseio cuidadoso de baterias e eletrônica de potência. Produtos Químicos e Farmacêuticos adicionam demanda por serviços seguros e controlados por temperatura. Essas necessidades elevam o valor dos contratos logísticos especializados.
Por Manuseio de Carga: Carga Geral Mantém Escala, Enquanto a Carga Controlada por Temperatura Ganha Impulso
A carga geral deteve 81,23% da participação do mercado de logística de manufatura da Indonésia em 2025. Metais, têxteis, componentes de máquinas e produtos embalados são geralmente movimentados em condições padrão. O segmento reflete a ampla variedade de produtos fabricados na Indonésia. O processamento de alimentos, produtos químicos, móveis e manufatura de borracha contribuem com volumes. A Carga Perigosa inclui produtos químicos, solventes e gases industriais. Requer frotas e armazenagem certificadas porque as regras de manuseio são exigentes. A Carga de Alto Valor e Sensível inclui eletrônicos, instrumentos de precisão e produtos farmacêuticos. Essas remessas frequentemente requerem serviços rastreados, segurados e multimodais.
A carga controlada por temperatura tem previsão de crescer a um CAGR de 8,59% até 2031. As exportações de frutos do mar requerem transporte controlado de Sulawesi e Maluku. Os alimentos processados requerem entrega confiável nas redes modernas de comércio doméstico. Vacinas e medicamentos biológicos adicionam demanda por cadeia de frio farmacêutica em cidades secundárias. A cúpula de cadeia de frio de 2025 apoiou um roteiro nacional para padronização de infraestrutura. Operadores com equipamentos em conformidade podem atender a uma gama mais ampla de necessidades de carga sensível.
Por Destino: Distribuição Doméstica Mantém a Receita, Enquanto o Frete Transfronteiriço Cresce Mais Rapidamente
As rotas domésticas representaram 61,24% do tamanho do mercado de logística de manufatura da Indonésia em 2025. A produção manufatureira consumida dentro da Indonésia representou 78,4% da produção durante 2025. A distribuição em Java, Sumatra, Kalimantan, Sulawesi e ilhas orientais requer transporte inter-ilhas regular. O programa Sea Toll conectou 115 portos em 39 rotas ativas. Operadores com acesso estabelecido a atracadouros e frequência de rotas têm uma vantagem prática. A atividade doméstica fornece uma base ampla para os provedores existentes de transporte e armazenagem. Também torna a consistência do serviço em múltiplas ilhas um fator competitivo central.
O frete internacional e transfronteiriço tem previsão de crescer a um CAGR de 10,96% até 2031. O Ministério da Indústria visa elevar as exportações manufatureiras de 21,6% da produção para 30%. As exportações manufatureiras atingiram 75,6 bilhões de USD de janeiro a abril de 2026. Elas representaram 82,0% das exportações nacionais nesse período. Os exportadores necessitam de documentação, agenciamento, corretagem e serviços portuários. Os produtores do interior também precisam de conexões alimentadoras para os portos primários. Isso está aumentando a necessidade de hubs de consolidação e instalações logísticas alfandegadas. O mercado de logística de manufatura da Indonésia está, portanto, ganhando maior exposição aos requisitos de serviços de exportação.
Análise Geográfica
Java representou 38,68% da receita em 2025. A região contém a maior concentração de parques industriais, fábricas e infraestrutura de exportação. Tanjung Priok movimenta mais da metade da carga marítima da Indonésia. O Porto de Patimban está sendo desenvolvido para absorver os fluxos de exportação automotiva e conteinerizada. A Rodovia Trans-Java com Pedágio apoia os movimentos de fábricas para portos entre Jacarta e Surabaya. Sumatra é o segundo maior contribuinte regional devido ao óleo de palma, borracha, petroquímicos, têxteis e manufatura relacionada. As restrições de acesso portuário em Belawan continuam a elevar os custos logísticos no norte de Sumatra. A expansão planejada do terminal visa melhorar o throughput até 2028.
Sulawesi tem previsão de crescer a um CAGR de 9,68% de 2026 a 2031. O processamento downstream de níquel, exportações de frutos do mar, aquicultura e atividade em zonas econômicas especiais estão aumentando a demanda em torno de Makassar. A expansão portuária em Makassar visa apoiar as exportações de processamento mineral e a distribuição agrícola. Kalimantan é sustentada pela extração mineral, processamento de óleo de palma e atividades relacionadas à relocação da capital Nusantara. A posição de infraestrutura do Kalimantan Ocidental permanece uma restrição. Os serviços Sea Toll conectam Kalimantan à rede nacional. Os desequilíbrios de frete de retorno ainda aumentam os custos logísticos efetivos para operadores e fabricantes.
Bali e Nusa Tenggara têm atividade de logística de manufatura menor, centrada no processamento de alimentos ligado ao turismo e artesanato. O aeroporto Ngurah Rai apoia remessas de exportação sensíveis ao tempo de Bali. Papua e as Ilhas Maluku enfrentam as maiores lacunas de infraestrutura do arquipélago. Seus portos têm capacidade limitada para o crescente volume de carga mineral e pesqueira. Pesquisas constataram que dimensões melhoradas de atracadouros e profundidade de bacia poderiam aumentar a eficiência de manuseio de carga em até 40% no leste da Indonésia. Os níveis atuais de investimento não capturaram esse potencial. O investimento em cadeia de frio em Maluku e no leste de Sulawesi é uma rota de desenvolvimento prática devido à demanda por exportação de frutos do mar.
Cenário Competitivo
O mercado de logística de manufatura da Indonésia é moderadamente fragmentado. Provedores globais de logística terceirizada e transportadoras indonésias estabelecidas atendem a diferentes partes da cadeia de valor. DHL Group, Kuehne+Nagel, A.P. Moller-Maersk, CEVA Logistics, DSV e GEODIS atuam no agenciamento internacional, corretagem aduaneira e gestão complexa da cadeia de suprimentos. PT Samudera Indonesia, Meratus Group, PT Puninar Logistics, PT Kamadjaja Logistics e PT TEMAS atendem ao transporte inter-ilhas e à distribuição doméstica baseada em Java. O conhecimento de rotas locais e os relacionamentos regulatórios são importantes nas redes domésticas. Os provedores globais se beneficiam do alcance da rede internacional e de sistemas especializados de cadeia de suprimentos. A concorrência está cada vez mais focada em contratos logísticos de longo prazo em vez de movimentos de frete pontuais.
A tecnologia está se tornando uma base mais importante para a diferenciação de serviços. Robôs móveis autônomos, sistemas automatizados de armazenagem e recuperação e software de gestão de frotas estão sendo adotados em maiores instalações logísticas em Cikarang, Karawang e Surabaya. A A.P. Moller-Maersk recebeu aprovação de Centro Logístico Alfandegado em Semarang em agosto de 2026. A aprovação permite o diferimento de impostos sobre insumos importados para fabricantes orientados à exportação. Isso confere à Maersk uma posição mais forte nos fluxos de exportação de têxteis, vestuário e máquinas do Centro de Java. O KION Group estabeleceu sua operação direta em Jacarta para automação de armazéns em 2025. Essa iniciativa reflete a crescente demanda por manuseio automatizado de materiais e gestão de frotas.
A DHL Express expandiu seu Gateway de Jacarta e Gateway de Surabaya e estabeleceu um gateway aduaneiro em Semarang no início de 2026. A empresa também introduziu uma rota direta de frete aéreo de Singapura para Semarang para o corredor manufatureiro de Solo, Semarang e Yogyakarta. Oportunidades permanecem em cadeias de frio farmacêuticas fora de Java e no manuseio seguro de componentes eletrônicos. O agenciamento digital de frete também pode ajudar os fabricantes de Sumatra a encontrar consolidação inter-ilhas mais econômica. A Kargo Technologies está aplicando marketplaces digitais de frete à corretagem de transporte rodoviário. Os provedores estabelecidos podem precisar de uma gestão digital de transportadoras mais robusta para defender os volumes de transporte rodoviário.
Líderes do Setor de Logística de Manufatura da Indonésia
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Kuehne+Nagel International AG
-
PT Puninar Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A entidade logística da A.P. Moller-Maersk na Indonésia recebeu aprovação de instalação de Centro Logístico Alfandegado da Diretoria Geral de Alfândegas e Impostos Especiais em Semarang, com valor de investimento registrado de IDR 13 bilhões (78 milhões de USD). A aprovação permite o diferimento de impostos sobre insumos importados para fabricantes orientados à exportação atendidos pelo hub de Semarang.
- Agosto de 2026: A DHL Express Indonésia divulgou investimentos superiores a 20 milhões de USD para a expansão do Gateway de Jacarta e mais de 10 milhões de USD para o Gateway de Surabaya. A empresa também estabeleceu um gateway aduaneiro em Semarang e lançou uma rota direta de frete aéreo de Singapura para Semarang.
- Junho de 2026: O BRIN e a PT Denso Manufacturing Indonesia assinaram uma parceria de pesquisa em Cikarang para coordenação multi-AGV, programação automatizada de rotas e automação do fluxo de materiais.
- Dezembro de 2025: A DHL Express Indonésia inaugurou sua instalação atualizada do Gateway de Surabaya para fortalecer a conectividade de frete aéreo para Java Oriental e regiões próximas.


Escopo do Relatório do Mercado de Logística de Manufatura da Indonésia
| Transporte de Frete | Frete Rodoviário |
| Frete Ferroviário | |
| Frete Aéreo | |
| Frete Marítimo e por Vias Navegáveis Interiores | |
| Armazenagem e Distribuição | |
| Gestão da Cadeia de Suprimentos e Logística de Valor Agregado |
| Alimentos e Bebidas |
| Têxteis e Vestuário |
| Madeira e Móveis |
| Produtos Químicos e Farmacêuticos |
| Borracha e Plásticos |
| Metais e Fabricação |
| Eletrônicos e Elétricos |
| Máquinas e Equipamentos |
| Automotivo e Equipamentos de Transporte |
| Outros Setores de Manufatura |
| Carga Geral |
| Carga Controlada por Temperatura |
| Carga Perigosa |
| Carga de Alto Valor / Sensível |
| Doméstico |
| Internacional / Transfronteiriço |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Função Logística | Transporte de Frete | Frete Rodoviário |
| Frete Ferroviário | ||
| Frete Aéreo | ||
| Frete Marítimo e por Vias Navegáveis Interiores | ||
| Armazenagem e Distribuição | ||
| Gestão da Cadeia de Suprimentos e Logística de Valor Agregado | ||
| Por Setor de Manufatura | Alimentos e Bebidas | |
| Têxteis e Vestuário | ||
| Madeira e Móveis | ||
| Produtos Químicos e Farmacêuticos | ||
| Borracha e Plásticos | ||
| Metais e Fabricação | ||
| Eletrônicos e Elétricos | ||
| Máquinas e Equipamentos | ||
| Automotivo e Equipamentos de Transporte | ||
| Outros Setores de Manufatura | ||
| Por Manuseio de Carga | Carga Geral | |
| Carga Controlada por Temperatura | ||
| Carga Perigosa | ||
| Carga de Alto Valor / Sensível | ||
| Por Destino | Doméstico | |
| Internacional / Transfronteiriço | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da logística de manufatura da Indonésia em 2031?
O setor tem previsão de atingir 54,92 bilhões de USD até 2031, crescendo a um CAGR de 6,25% de 2026 a 2031.
Qual função logística lidera a receita da logística de manufatura da Indonésia?
O transporte de frete liderou a receita com 58,65% em 2025, apoiado pelo frete rodoviário em Java e pelo transporte marítimo inter-ilhas.
Qual setor de manufatura tem o crescimento logístico mais rápido na Indonésia?
Eletrônicos e elétricos têm previsão de crescer a um CAGR de 9,56% até 2031, apoiados pela localização da cadeia de suprimentos e pela atividade em Batam.
Por que a carga controlada por temperatura está se expandindo na Indonésia?
A distribuição de alimentos, exportações de frutos do mar, vacinas e medicamentos biológicos sustentam seu CAGR previsto de 8,59% até 2031.
Qual região está crescendo mais rapidamente em serviços de logística de manufatura?
Sulawesi tem previsão de crescer a um CAGR de 9,68% até 2031, apoiada pelo processamento de níquel, exportações de frutos do mar e zonas econômicas especiais.
Qual é o principal desafio operacional para as cadeias de suprimentos manufatureiras em toda a Indonésia?
A infraestrutura portuária desigual, a baixa utilização do frete de retorno e o congestionamento do transporte rodoviário urbano aumentam os custos e reduzem a confiabilidade das entregas.
Página atualizada pela última vez em:



