
インドネシア製造業ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
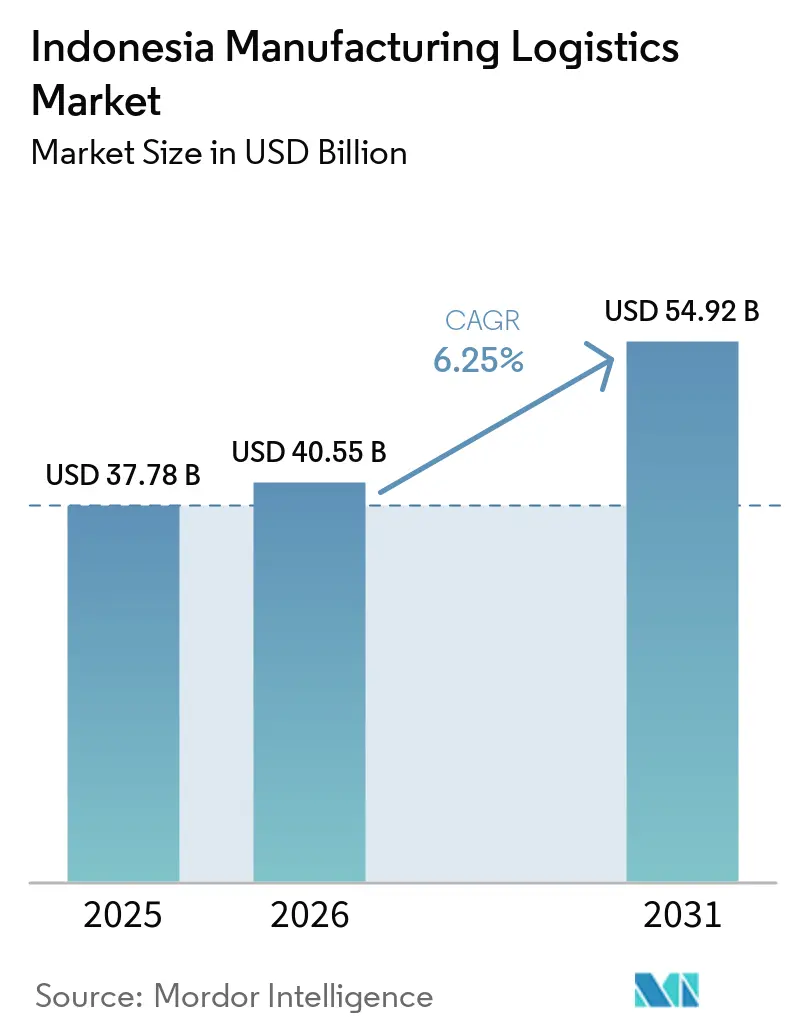
| 基準年の市場規模 (2025) | 37.78 十億米ドル |
| 市場規模 (2026) | 40.55 十億米ドル |
| 市場規模 (2031) | 54.92 十億米ドル |
| Growth Rate (2026 - 2031) | 6.25 % |
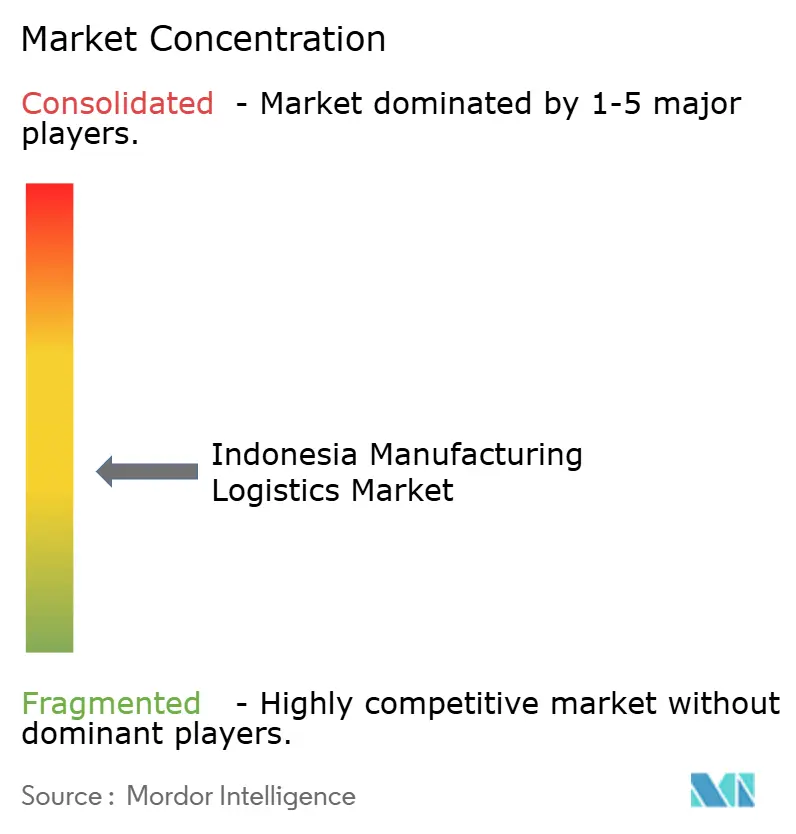
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア製造業ロジスティクス市場分析
インドネシア製造業ロジスティクス市場規模は2025年に37.78 ビリオン 米ドルと評価され、2026年の40.55 ビリオン 米ドルから2031年には54.92 ビリオン 米ドルに達すると推定されており、2026年から2031年にかけてCAGR 6.25%で成長が見込まれます。
製造活動は引き続き、群島全域にわたるフレート量、保管需要、およびアウトソーシングされたサプライチェーンサービスを支えています。非石油・ガス製造業は2026年第2四半期に前年比5.3%成長し、国内GDP成長率5.3%を上回りました。[1]インドネシア中央統計局およびインドネシア工業省、「製造業の成長が2026年第2四半期のインドネシア経済を上回る」、インドネシアの声、rri.co.id インドネシア製造業ロジスティクス市場はまた、輸出志向型の産業投資と、ジャワ島外の生産拠点を港湾および顧客と結ぶ必要性によっても形成されています。輸送能力と信頼性の高い倉庫保管、通関サポート、デジタル可視化を組み合わせたプロバイダーは、こうした変化する要件に対応するうえで有利な立場にあります。インフラプロジェクトおよびコールドチェーン投資はサービスカバレッジを拡大できますが、不確実なロジスティクス政策と不均一な島間接続性が実施を遅らせる可能性があります。
主要レポートのポイント
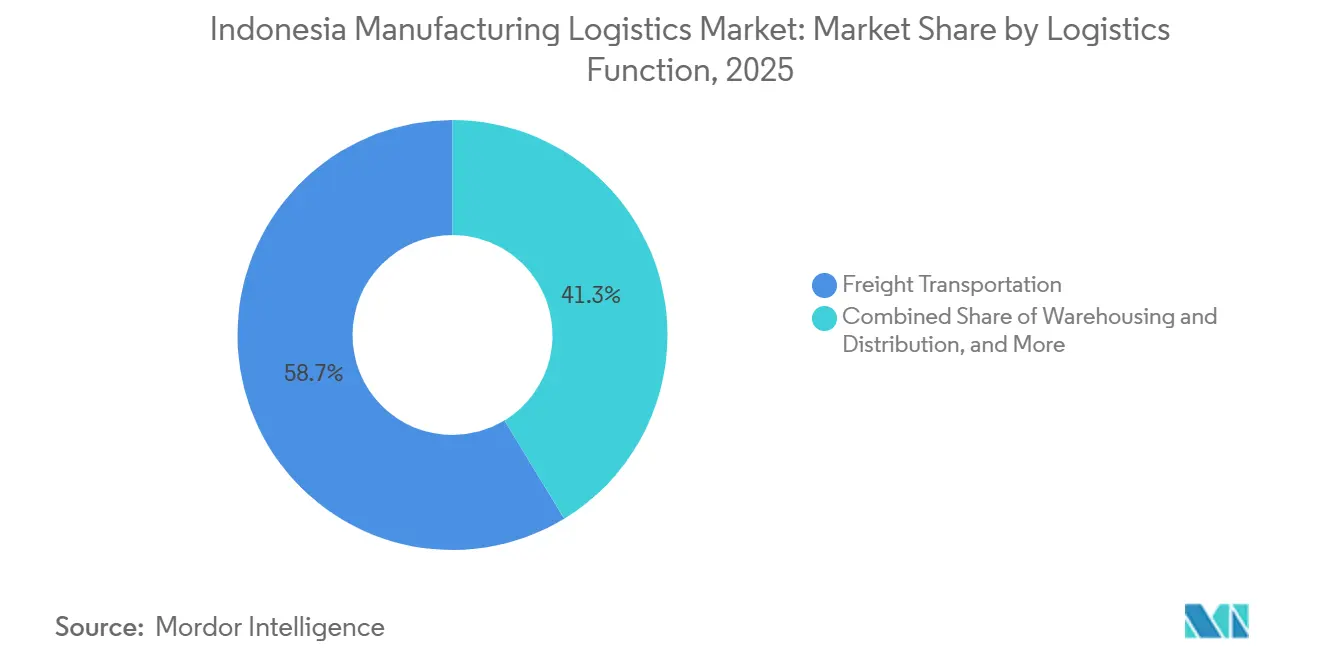
- ロジスティクス機能別では、フレート輸送が2025年のインドネシア製造業ロジスティクス市場シェアの58.65%を占め、倉庫保管・流通は2031年にかけてCAGR 7.50%で成長すると予測されています。
- 製造業種別では、食品・飲料が2025年のインドネシア製造業ロジスティクス市場規模の37.39%を占め、電子・電気機器は2031年にかけてCAGR 9.56%で拡大すると予測されています。
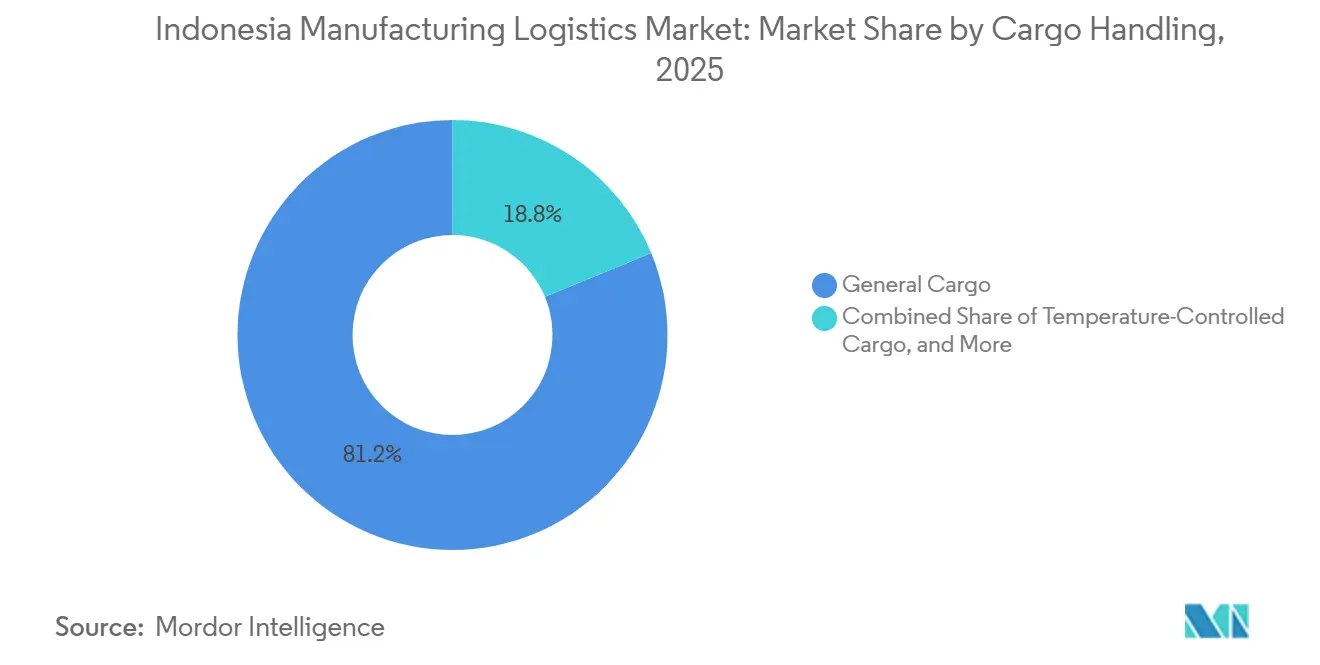
- カーゴ取扱別では、一般カーゴが2025年のインドネシア製造業ロジスティクス市場シェアの81.23%を占め、温度管理カーゴは2031年にかけてCAGR 8.59%で成長すると予測されています。
- 仕向地別では、国内ルートが2025年のインドネシア製造業ロジスティクス市場規模の61.24%を占め、国際・越境フレートは2031年にかけてCAGR 10.96%で拡大すると予測されています。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年の収益の38.68%を占め、スラウェシは2031年にかけてCAGR 9.68%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア製造業ロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業輸出および 産業回廊の拡大 | +1.8% | ジャワおよびスマトラ回廊、 スラウェシおよびカリマンタン経済特区への波及 | 長期(4年以上) |
| 国家ロジスティクスエコシステムの デジタル化 | +1.4% | 国内全体、ジャワの港湾および 主要貿易回廊を中心に | 中期(2〜4年) |
| 有料道路、港湾、空港の 能力拡張 | +1.0% | ジャワおよびスマトラ、続いて スラウェシおよびカリマンタン | 長期(4年以上) |
| 食品、水産物、医薬品からの コールドチェーン需要 | +0.8% | ジャワ、スマトラ、スラウェシ、 マルク | 中期(2〜4年) |
| 工場自動化および リアルタイム在庫可視化 | +0.5% | ジャワの産業クラスター、 バタムおよびリアウ諸島への拡大 | 中期(2〜4年) |
| バッテリー、EV、電子機器の サプライチェーン現地化 | +0.3% | 西ジャワ、北マルク、 東ジャワ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造業輸出および産業回廊の拡大
インドネシアは2025年1月から10月にかけて1,878 億米ドルの非石油・ガス製造業輸出を記録し、これは国内輸出の80.3%に相当し、前年比15.8%増となりました。製造業投資は2026年第1四半期にIDR 182兆(108.6 ビリオン 米ドル)に達し、国内投資の36.5%を占めました。経済特区は2025年にIDR 44兆(2.63 ビリオン 米ドル)の輸出を記録しました。[2]インドネシア経済調整省およびKEK事務局、「経済特区のパフォーマンスが堅調に成長、投資・輸出・雇用が継続的に拡大」、カワサン・エコノミ・クスス、kek.go.id アルミナ、オレオケミカル、精製銅は基本的なバルクカーゴよりも専門的な取扱いを必要とします。2025年第26号規制は2026年1月から認定産業団地内のロジスティクス統合を促進しています。これらの条件は、生産拠点近辺でのフレートフォワーディング、通関サポート、倉庫サービスへの需要を高めています。
国家ロジスティクスエコシステムのデジタル化
国家ロジスティクスエコシステムは2024年10月までに46の海港と6の空港に展開され、海上カーゴ量の97%と航空カーゴ量の98%をカバーしています。[3]世界税関機構、「国家ロジスティクスエコシステム、インドネシアの貿易に対する包括的アプローチ」、WCOニュースマガジン、mag.wcoomd.org 世界税関機構が引用した調査によると、実施により通関処理時間が57.7%、処理コストが37.6%削減されました。共有提出システム、追跡ツール、および港湾ゲートは、税関、検疫、海運プロセス間のより予測可能な引き渡しを支援します。このプログラムを支援する大統領令は2025年末に失効しました。政府は接続性、サービスのデジタル化、人材育成をカバーする規制を準備していました。規制上のギャップにより、相互運用可能なロジスティクスシステムへの投資が遅れる可能性があります。
有料道路、港湾、空港の能力拡張
インドネシアの2025年から2029年の有料道路計画は45区間をカバーし、2,461kmの運用道路とIDR 725兆(432.6 ビリオン 米ドル)の投資を目標としています。[4]インドネシア公共事業・公営住宅省、「有料道路一般計画2025〜2029年」、インドネシア公共事業・公営住宅省、jdih.pu.go.id道路アクセスの改善により、ジャワおよびスマトラ全域の工場から港湾までの移動時間を短縮できます。PT PPは2025年に1.43 ビリオン 米ドルのニュー・プリオク東部アクセス第II区間プロジェクトを開始し、ヌサンタラ・ボンデッドゾーンとニュー・プリオク・コンテナターミナル1を接続しました。パティンバン・アクセス有料道路はパティンバン港へのアクセス改善のため建設中です。マカッサル、ブラワン、タンジュン・ペラクでも港湾拡張が計画されています。道路、ターミナル、産業インフラの協調的な整備が運用上の効果を左右します。
バッテリー、EV、電子機器のサプライチェーン現地化
インドネシアは2026年6月に電気自動車バッテリーエコシステムにおける1,210 ビリオン 米ドルの機会を提示しました。この機会は鉱物処理・バッテリー材料からセル生産・車両組立まで及びます。カラワンのドラゴン・プロジェクト・バッテリー工場は2025年6月に稼働を開始し、東ハルマヘラでは上流・中流プロジェクトが進行中です。電子機器メーカーはバタムからシンガポールへの航空カーゴルートと、DHL Expressが運営するスマラン通関ゲートウェイも利用しています。バッテリーセル、パワーエレクトロニクス、精密部品は安全な取扱いと適切な保管条件を必要とします。この活動は西ジャワ、北マルク、東ジャワにおける専門ロジスティクス能力を支えています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 島間インフラおよび トランシップの複雑性 | -1.2% | 東インドネシア、カリマンタン、 スラウェシ | 長期(4年以上) |
| 港湾混雑および都市部 トラック輸送の遅延 | -0.9% | ジャワ、バタム、メダンの フレート回廊 | 短期(2年以内) |
| 規制の断片化と デジタル相互運用性 | -0.6% | 国内全体、特に 越境・多島間ルート | 中期(2〜4年) |
| 熟練ロジスティクス人材および 代替燃料インフラの不足 | -0.3% | 国内全体、ジャワおよび 外島地域に圧力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
島間インフラおよびトランシップの複雑性
空コンテナの再配置と低い復路航海利用率が、ジャワおよびスマトラ以外の製造業者の往復コストを増加させています。2025年の評価では、西カリマンタンの物理インフラが全国で2番目に低い水準にランク付けされました。シー・トール・プログラムの港湾のうち基本インフラ要件を満たしたのは58.7%にとどまり、西向きバックホール利用率は25%を下回ったままです。東インドネシアの港湾に関する調査では、水深の深い泊地が船舶積載能力を最大35%向上させ、地域ロジスティクスコストを22%〜28%削減できることが示されました。これらの改善には長期的な公的資金と実行が必要です。シー・トール港湾全体でのサービス要件の執行が不均一なことも、一貫した操業条件を制限しています。
規制の断片化とデジタル相互運用性
2025年末における国家ロジスティクスエコシステムの義務の失効により、プラットフォーム統合に不確実性が生じました。提案されている国家ロジスティクス規制はインフラ、デジタルサービス、人材育成をカバーしています。越境・多島間の移動には複数の機関と運用システム間の調整が必要です。基準の不統一が税関、検疫、輸送プロセスを遅らせる可能性があります。これは信頼性の高い輸出書類と貨物可視性を必要とする製造業者にとって特に重要です。明確な後継フレームワークが技術投資とより一貫したデータ交換を支援するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジスティクス機能別:フレート輸送が収益をリード、倉庫保管が最速で拡大
フレート輸送は2025年のインドネシア製造業ロジスティクス市場シェアの58.65%を占めました。この地位はジャワの産業回廊内の道路輸送を反映しています。トラック輸送は国内最大の生産地域における工場から港湾への輸送および州間流通を支えています。海上・内陸水路フレートは島々をまたいで製造拠点を結んでいます。鉄道フレートはジャワおよびスマトラ以外では依然として限定的です。政府の2025年から2029年の鉄道計画には、鉄道サービスのない島々での線路整備が含まれています。航空フレートは高付加価値・時間厳守の電子機器および医薬品輸送に対応しています。これらの輸送モードは、カーゴの価値、配送ニーズ、立地に基づいて製造業に異なる選択肢を提供しています。
倉庫保管・流通は2031年にかけてCAGR 7.50%で成長すると予測されています。製造業者は自社保管から外部委託・システム管理型流通へと移行しています。サプライチェーン管理および付加価値ロジスティクスは規模は小さいものの、グローバルな完成品メーカーからの需要が高まっています。これらの企業はインバウンドシーケンシング、キッティング、ベンダー管理在庫を必要としています。2025年第26号規制は2026年1月から認定産業ゾーンでのロジスティクス統合を義務付けています。この要件はサードパーティ倉庫パートナーシップを促進する可能性があります。KION Groupは2025年にジャカルタに倉庫自動化の直接事業体を設立しました。その結果、インドネシア製造業ロジスティクス産業では統合型保管・取扱能力への需要がより高まっています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


製造業種別:食品・飲料が規模をリード、電子・電気機器が加速
食品・飲料は2025年のインドネシア製造業ロジスティクス市場規模の37.39%を占めました。2億8,000万人の国内人口が島々全体にわたる幅広い補充需要を支えています。食品・飲料の生産高は2025年に5.1%成長し、530万の食品・飲料サービス事業を支援しました。生鮮品は頻繁な流通と適切な保管の必要性を高めています。繊維・アパレル、木材・家具、ゴム・プラスチックは中位の貢献者にとどまっています。一部の低付加価値繊維生産はソロやスマランを含む中部ジャワの拠点に移行しています。金属・加工、機械・設備の需要は国内建設および輸出活動に依存しています。
電子・電気機器は2026年から2031年にかけてCAGR 9.56%で拡大すると予測されています。グローバルな完成品メーカーが東南アジアの生産拠点を多様化しています。バタムの経済特区はこのシフトの恩恵を受けています。DHL Expressは2026年初頭にスマランに通関ゲートウェイを設立しました。また、電子機器メーカー向けにバタムからシンガポールへの毎日のカーゴサービスも運営しています。電気自動車プラットフォームがバッテリーとパワーエレクトロニクスの慎重な取扱いを必要とするため、自動車ロジスティクスも変化しています。化学品・医薬品は安全かつ温度管理されたサービスへの需要を加えています。これらのニーズは専門ロジスティクス契約の価値を高めています。
カーゴ取扱別:一般カーゴが規模を維持、温度管理カーゴが勢いを増す
一般カーゴは2025年のインドネシア製造業ロジスティクス市場シェアの81.23%を占めました。金属、繊維、機械部品、包装品は一般的に標準的な条件で輸送されます。このセグメントはインドネシアで製造される製品の幅広さを反映しています。食品加工、化学品、家具、ゴム製造がいずれも量を提供しています。危険カーゴには化学品、溶剤、工業用ガスが含まれます。取扱規則が厳しため、認定された車両と保管施設が必要です。高付加価値・精密カーゴには電子機器、精密機器、医薬品が含まれます。これらの輸送は追跡、保険、マルチモーダルサービスを必要とすることが多いです。
温度管理カーゴは2031年にかけてCAGR 8.59%で成長すると予測されています。水産物輸出はスラウェシおよびマルクからの管理された輸送を必要とします。加工食品は国内の現代的な流通ネットワークへの信頼性の高い配送を必要とします。ワクチンおよびバイオロジクス医薬品は地方都市での医薬品コールドチェーン需要を加えています。2025年のコールドチェーンサミットはインフラ標準化のための国家ロードマップを支援しました。適合した設備を持つオペレーターはより幅広い精密カーゴニーズに対応できます。
仕向地別:国内流通が収益を維持、越境フレートが最速で成長
国内ルートは2025年のインドネシア製造業ロジスティクス市場規模の61.24%を占めました。インドネシア国内で消費された製造生産高は2025年の生産高の78.4%を占めました。ジャワ、スマトラ、カリマンタン、スラウェシ、東部諸島にわたる流通には定期的な島間海運が必要です。シー・トール・プログラムは39の活動ルートにわたる115の港湾を接続しました。確立された係留アクセスとルート頻度を持つオペレーターは実際的な優位性を持っています。国内活動は既存の輸送・倉庫プロバイダーに幅広い基盤を提供しています。また、複数の島にわたるサービスの一貫性を中心的な競争要因にしています。
国際・越境フレートは2031年にかけてCAGR 10.96%で成長すると予測されています。工業省は製造業輸出を生産高の21.6%から30%に引き上げることを目指しています。製造業輸出は2026年1月から4月にかけて756 億米ドルに達しました。この期間の国内輸出の82.0%を占めました。輸出業者は書類作成、フォワーディング、ブローカレッジ、港湾サービスを必要としています。内陸の生産者も主要港湾へのフィーダー接続を必要としています。これにより、統合ハブおよびボンデッド・ロジスティクス施設の需要が高まっています。インドネシア製造業ロジスティクス市場はそのため、輸出サービス要件へのエクスポージャーが高まっています。
地理的分析
ジャワは2025年の収益の38.68%を占めました。この地域には産業団地、工場、輸出インフラの最大の集積があります。タンジュン・プリオクはインドネシアの海上カーゴの半分以上を取り扱っています。パティンバン港は自動車および海上コンテナ輸出フローを吸収するために開発されています。トランス・ジャワ有料道路はジャカルタとスラバヤ間の工場から港湾への輸送を支援しています。スマトラはパーム油、ゴム、石油化学品、繊維、関連製造業のため、第2位の地域貢献者です。ブラワンの港湾アクセス制約は北スマトラのロジスティクスコストを引き続き押し上げています。計画されているターミナル拡張は2028年までのスループット改善を目的としています。
スラウェシは2026年から2031年にかけてCAGR 9.68%で成長すると予測されています。ニッケルの下流加工、水産物輸出、水産養殖、経済特区活動がマカッサル周辺の需要を高めています。マカッサルの港湾拡張は鉱物処理輸出と農業流通を支援することを目的としています。カリマンタンは鉱物採掘、パーム油加工、ヌサンタラ首都移転に関連する活動によって支えられています。西カリマンタンのインフラ状況は依然として制約となっています。シー・トール・サービスはカリマンタンを国内ネットワークに接続しています。バックホールの不均衡は依然としてオペレーターと製造業者の実効ロジスティクスコストを増加させています。
バリおよびヌサ・トゥンガラは、観光関連の食品加工と工芸品を中心とした小規模な製造業ロジスティクス活動を有しています。グラライ空港はバリからの時間厳守の輸出貨物を支援しています。パプアおよびマルク諸島は群島内で最大のインフラギャップに直面しています。これらの港湾は増加する鉱物・水産物カーゴに対応する能力が限られています。調査によると、係留施設の改善と水深の深化により、東インドネシアのカーゴ取扱効率が最大40%向上する可能性があります。現在の投資水準ではこの可能性を活かしきれていません。水産物輸出需要のため、マルクおよび東スラウェシへのコールドチェーン投資は実際的な開発ルートです。
競争環境
インドネシア製造業ロジスティクス市場は中程度に断片化しています。グローバルなサードパーティ・ロジスティクス・プロバイダーと確立されたインドネシアの運送業者がバリューチェーンの異なる部分を担っています。DHL Group、Kuehne+Nagel、A.P. Moller-Maersk、CEVA Logistics、DSV、GEODISは国際フォワーディング、通関ブローカレッジ、複雑なサプライチェーン管理において活動しています。PT Samudera Indonesia、Meratus Group、PT Puninar Logistics、PT Kamadjaja Logistics、PT TEMASは島間海運とジャワを拠点とした国内流通を担っています。国内ネットワークでは地域ルートの知識と規制上の関係が重要です。グローバルプロバイダーは国際ネットワークリーチと専門的なサプライチェーンシステムから恩恵を受けています。競争は単発のフレート輸送よりも長期ロジスティクス契約にますます焦点が当たっています。
テクノロジーはサービス差別化のより重要な基盤となっています。自律移動ロボット、自動保管・取出システム、フリート管理ソフトウェアがチカラン、カラワン、スラバヤの大規模ロジスティクス拠点に導入されています。A.P. Moller-Maerskは2026年8月にスマランでボンデッド・ロジスティクス・センターの承認を受けました。この承認により、輸出志向型製造業者向けの輸入投入品に対する関税繰延が可能になります。これによりMaerskは中部ジャワの繊維、衣料品、機械輸出フローにおいてより強固な地位を得ています。KION Groupは2025年に倉庫自動化のためのジャカルタ直接事業を設立しました。この動きは自動化されたマテリアルハンドリングとフリート管理への需要の高まりを反映しています。
DHL Expressは2026年初頭にジャカルタ・ゲートウェイとスラバヤ・ゲートウェイを拡張し、スマランに通関ゲートウェイを設立しました。同社はまた、ソロ、スマラン、ジョグジャカルタの製造回廊向けにシンガポールからスマランへの直行航空フレートルートを導入しました。ジャワ以外の医薬品コールドチェーンおよび電子部品の安全な取扱いにおいて機会が残っています。デジタル・フレート・マッチングはスマトラの製造業者がより費用対効果の高い島間統合を見つけるのにも役立つ可能性があります。Kargo Technologiesはデジタル・フレート・マーケットプレイスをトラック輸送ブローカレッジに適用しています。既存プロバイダーはトラック輸送量を守るためにより強力なデジタル・キャリア管理が必要になる可能性があります。
インドネシア製造業ロジスティクス産業リーダー
DHL Group
DSV A/S
PT Samudera Indonesia Tbk
Kuehne+Nagel International AG
PT Puninar Logistics
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:A.P. Moller-Maerskのインドネシア法人が、スマランの関税・物品税総局からボンデッド・ロジスティクス・センター施設の承認を受け、投資額はIDR 130億(780 ミリオン 米ドル)と記録されました。この承認により、スマランハブから供給される輸出志向型製造業者向けの輸入投入品に対する関税繰延が可能になります。
- 2026年8月:DHL Express Indonesiaはジャカルタ・ゲートウェイ拡張に2,000 ミリオン 米ドル超、スラバヤ・ゲートウェイに1,000 ミリオン 米ドル超の投資を公表しました。同社はまたスマランに通関ゲートウェイを設立し、シンガポールからスマランへの直行航空フレートルートを開設しました。
- 2026年6月:BRINとPT Denso Manufacturing Indonesiaがチカランでマルチ自動搬送車(AGV)協調制御、自動ルートスケジューリング、マテリアルフロー自動化に関する研究パートナーシップを締結しました。
- 2025年12月:DHL Express Indonesiaが東ジャワおよび近隣地域の航空フレート接続強化のため、スラバヤ・ゲートウェイ施設の改良版を開設しました。


インドネシア製造業ロジスティクス市場レポートの範囲
| フレート輸送 | 道路フレート |
| 鉄道フレート | |
| 航空フレート | |
| 海上・内陸水路フレート | |
| 倉庫保管・流通 | |
| サプライチェーン管理および付加価値ロジスティクス |
| 食品・飲料 |
| 繊維・アパレル |
| 木材・家具 |
| 化学品・医薬品 |
| ゴム・プラスチック |
| 金属・加工 |
| 電子・電気機器 |
| 機械・設備 |
| 自動車・輸送機器 |
| その他の製造業 |
| 一般カーゴ |
| 温度管理カーゴ |
| 危険カーゴ |
| 高付加価値・精密カーゴ |
| 国内 |
| 国際・越境 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| ロジスティクス機能別 | フレート輸送 | 道路フレート |
| 鉄道フレート | ||
| 航空フレート | ||
| 海上・内陸水路フレート | ||
| 倉庫保管・流通 | ||
| サプライチェーン管理および付加価値ロジスティクス | ||
| 製造業種別 | 食品・飲料 | |
| 繊維・アパレル | ||
| 木材・家具 | ||
| 化学品・医薬品 | ||
| ゴム・プラスチック | ||
| 金属・加工 | ||
| 電子・電気機器 | ||
| 機械・設備 | ||
| 自動車・輸送機器 | ||
| その他の製造業 | ||
| カーゴ取扱別 | 一般カーゴ | |
| 温度管理カーゴ | ||
| 危険カーゴ | ||
| 高付加価値・精密カーゴ | ||
| 仕向地別 | 国内 | |
| 国際・越境 | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサ・トゥンガラ | ||
| パプア地域およびマルク諸島 |


レポートで回答される主要な質問
2031年のインドネシア製造業ロジスティクスの予測値は?
このセクターは2031年までに54.92 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 6.25%で成長すると予測されています。
インドネシア製造業ロジスティクス収益をリードするロジスティクス機能は何ですか?
フレート輸送は2025年に58.65%のシェアで収益をリードし、ジャワの道路フレートと島間海運によって支えられています。
インドネシアで最も速いロジスティクス成長を示す製造セクターはどれですか?
電子・電気機器はサプライチェーンの現地化とバタムの活動に支えられ、2031年にかけてCAGR 9.56%で成長すると予測されています。
インドネシアで温度管理カーゴが拡大している理由は何ですか?
食品流通、水産物輸出、ワクチン、バイオロジクス医薬品が2031年にかけてCAGR 8.59%の予測を支えています。
製造業ロジスティクスサービスで最も速く成長している地域はどこですか?
スラウェシはニッケル加工、水産物輸出、経済特区に支えられ、2031年にかけてCAGR 9.68%で成長すると予測されています。
インドネシア全域の製造業サプライチェーンにおける主な運用上の課題は何ですか?
不均一な港湾インフラ、低いバックホール利用率、都市部のトラック輸送混雑がコストを増加させ、配送の信頼性を低下させています。
最終更新日:



