
Indonesien Markt für KI-optimierte Rechenzentren - Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
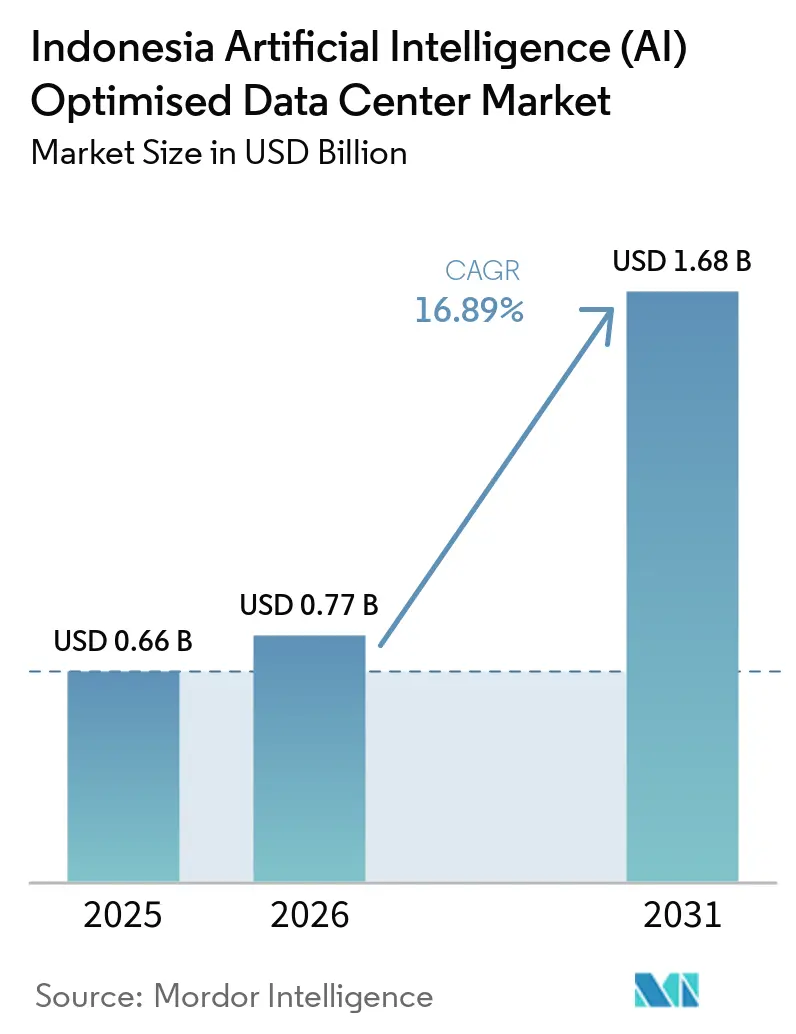
| Marktgröße im Basisjahr (2025) | 0.66 Milliarden US-Dollar |
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 1.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Markt für KI-optimierte Rechenzentren - Analyse von Mordor Intelligence
Das Marktvolumen des Indonesien Markts für KI-optimierte Rechenzentren (AI) wurde im Jahr 2025 auf 0,66 Milliarden USD geschätzt und soll von 0,77 Milliarden USD im Jahr 2026 auf 1,68 Milliarden USD bis 2031 wachsen, bei einem CAGR von 16,89 % während des Prognosezeitraums (2026–2031).
Starke staatliche KI-Strategien, Kapitalzuflüsse von Hyperscalern und strenge Datenlokalisierungsvorschriften halten den indonesischen Markt für KI-Rechenzentren auf einem steilen Wachstumskurs. Investitionsankündigungen von Microsoft, Sinarmas und anderen Akteuren zeugen vom Vertrauen in die lokalen Rahmenbedingungen, während das Programm „Making Indonesia 4.0” Hersteller, Banken und Krankenhäuser dazu anhält, Workloads in inländische KI-fähige Einrichtungen zu verlagern. Der rasche Ausbau von 5G und der steigende mobile Datenverbrauch erhöhen die Nachfrage nach latenzarmer Verarbeitung. Der Wettbewerbsdruck steigt, da ausländische Cloud-Betreiber zu lokalen Marktführern aufschließen, doch anhaltende Netzprobleme begünstigen Betreiber, die in der Lage sind, eine eigene, ausfallsichere Strom- und Kühlversorgung sicherzustellen. Das Zusammenspiel von Chancen und Einschränkungen bereitet den Boden für eine beschleunigte Konsolidierung im Prognosezeitraum.
Wesentliche Berichtsergebnisse
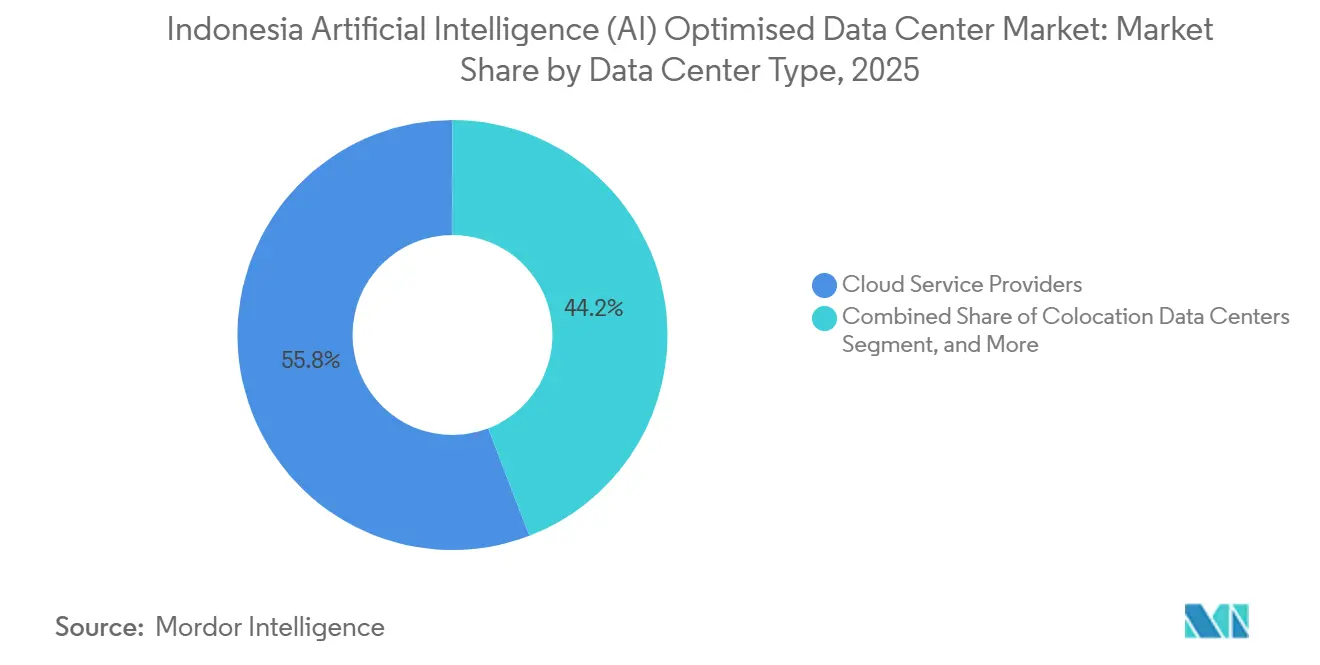
- Nach Rechenzentrumstyp führten Cloud-Dienstanbieter mit einem Marktanteil von 55,82 % am indonesischen KI-Rechenzentrumsmarkt im Jahr 2025; Colocation-Rechenzentren werden bis 2031 den höchsten CAGR von 18,08 % verzeichnen.
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 45,83 % am Marktvolumen des indonesischen KI-Rechenzentrums; Hardware wird bis 2031 den höchsten CAGR von 17,53 % erzielen.
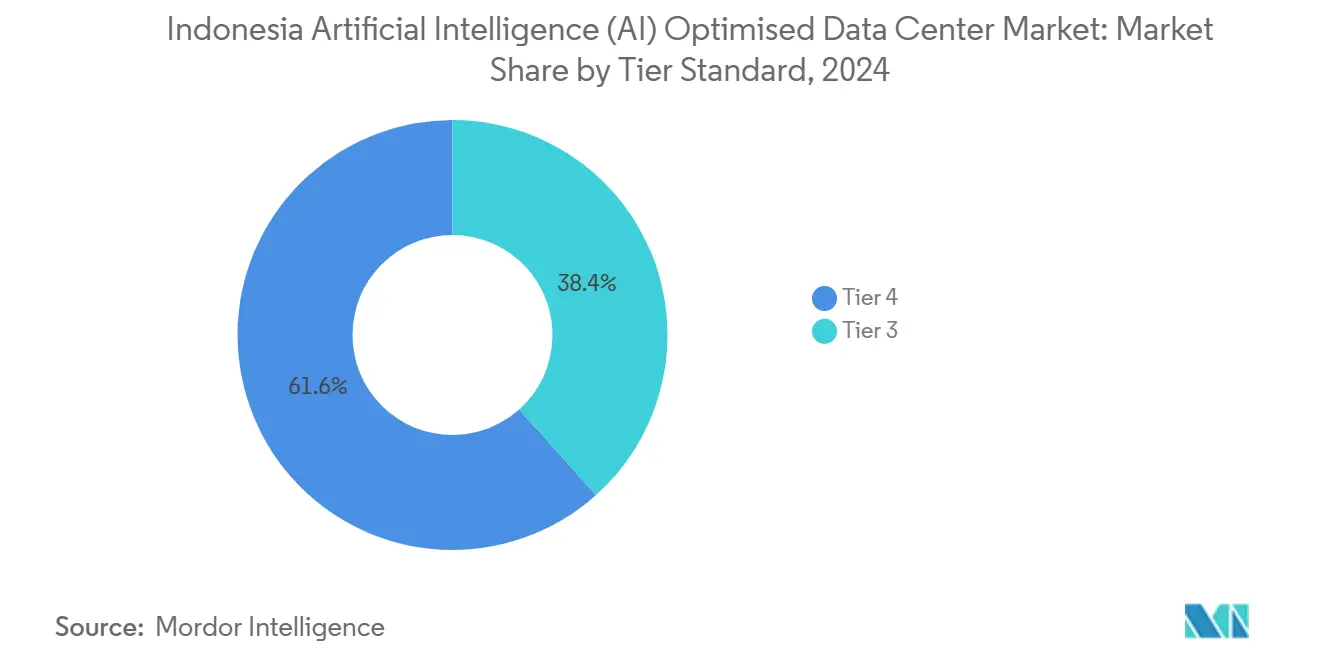
- Nach Tier hielt Tier 4 im Jahr 2025 einen Anteil von 61,63 % am Marktvolumen des indonesischen KI-Rechenzentrums; Tier-III-Einrichtungen werden bis 2031 mit einem CAGR von 18,77 % expandieren.
- Nach Endnutzerbranche hielt IT und ITES im Jahr 2025 einen Anteil von 33,82 % am Marktvolumen des indonesischen KI-Rechenzentrums; Internet- und digitale Medien-Workloads wachsen mit dem schnellsten CAGR von 17,56 % bis 2031.
Indonesien Markt für KI-optimierte Rechenzentren - Trends und Erkenntnisse
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausländische Direktinvestitionen von Hyperscalern beschleunigen den Ausbau | +8.5% | Jakarta, Batam, Städte der zweiten Ebene | Mittelfristig (2-4 Jahre) |
| Explosive Mobile-First-Cloud-Nutzung treibt die Kapazitätsnachfrage an | +7.2% | National, Java, Sumatra | Kurzfristig (≤ 2 Jahre) |
| Das Programm "Making Indonesia 4.0" schafft Anreize für KI-Arbeitslasten | +6.8% | National | Langfristig (≥ 4 Jahre) |
| Unterseeische Kabelanlandungen ermöglichen latenzzeitarme KI-Netzwerke | +4.1% | Jakarta, Batam, Surabaya | Mittelfristig (2-4 Jahre) |
| Datenlokalisierungspflicht fördert den lokalen KI-Footprint | +5.9% | National | Kurzfristig (≤ 2 Jahre) |
| Fintech- und E-Commerce-Edge-Knoten in Städten der zweiten Ebene | +3.8% | Bandung, Yogyakarta, Medan, Makassar, Surabaya | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausländische Direktinvestitionen von Hyperscalern beschleunigen den Ausbau
Jedes Bekenntnis eines Hyperscalers löst parallele Ausgaben für Stromleitungen, Glasfaser und qualifizierte Arbeitskräfte aus. Microsofts Zusage von 1,7 Mrd. USD löste Lieferantenallianzen und Qualifizierungsprogramme aus, die Bauzyklen verkürzen.[1] Ähnliche Schritte koreanischer und singapurischer Investoren erweitern den indonesischen Markt für KI-optimierte Rechenzentren über Jakarta hinaus, wobei Batam als latenzzeitarmer Überlaufstandort aufsteigt. Nvidias Investition von 200 Mio. USD in Solo signalisiert, dass ausländisches Kapital nun auf Sekundärstädte abzielt, wo Grundstücke günstiger und die Nachfrage steigt. Diese Kapitalflüsse helfen Indonesien, einen größeren Anteil an den südostasiatischen KI-Infrastrukturausgaben zu erzielen, als es die Größe seiner digitalen Wirtschaft allein vermuten ließe.
Explosive Mobile-First-Cloud-Nutzung treibt die Kapazitätsnachfrage an
Die Verbreitung von Smartphones und die Nutzung sozialer Medien verändern die Verkehrsmuster grundlegend. Intensives Video-Streaming und Echtzeit-E-Commerce veranlassen Betreiber, Edge-Racks näher an den Nutzern einzusetzen, um Backhaul-Verzögerungen zu vermeiden.[2] Unternehmen suchen daher nach Einrichtungen in Bandung, Yogyakarta und Medan, die hochdichte GPU-Cluster mit carrierneutraler Verbindung kombinieren. Telkoms Plan, die Kapazität von 42 MW auf 400 MW zu steigern, basiert hauptsächlich auf dieser mobilfunkgetriebenen Anforderung. Der Anstieg des Nutzerverkehrs hat bereits Unternehmensanfragen nach Rack-Flächen erhöht, was bestätigt, dass die mobile Kultur ein direkter Katalysator für neue KI-fähige Bauten ist.
Das Programm "Making Indonesia 4.0" schafft Anreize für KI-Arbeitslasten
Steuervergünstigungen, beschleunigte Genehmigungsverfahren und branchenspezifische KI-Programme veranlassen Hersteller, Banken und öffentliche Behörden gemeinsam, lokale Rechenkapazitäten aufzurüsten. Die nationale KI-Strategie definiert Fahrpläne bis 2045 und gibt Betreibern einen klaren Nachfragehorizont. Produktionsanlagen spezifizieren nun lokale Inferenzverarbeitung für die Qualitätskontrolle, und Banken erweitern conversational KI, die an Compliance-Regeln geknüpft ist. Da die Politik das inländische Hosting bevorzugt, erlangen Betreiber, die die Datenresidenz garantieren, einen entscheidenden Wettbewerbsvorteil. Der jahrzehntelange Geltungsbereich der Initiative hält den indonesischen Markt für KI-optimierte Rechenzentren auf einem sichtbaren Expansionskurs und ermöglicht langfristige Finanzierungen.
Unterseeische Kabelanlandungen ermöglichen latenzzeitarme KI-Netzwerke
Neue Singapur-Batam- und Bifrost-Kabel reduzieren die Transitzeiten drastisch und erweitern die internationale Bandbreite. Anlandungsstandorte in der Nähe von Jakarta und Batam unterstützen nun eine Kapazität von 480 Tbps, was diese Zonen für verteiltes KI-Training, das auf globale Datensätze zurückgreift, attraktiv macht. Redundante Routen senken das Ausfallrisiko und rechtfertigen Premium-Colocation-Raten. Betreiber, die sich um Kabelanlandestationen gruppieren, können eine einstellige Millisekunden-Latenz nach Singapur und weiter zu globalen Cloud-Knoten anbieten - ein entscheidendes Verkaufsargument für Echtzeit-Inferenz-Arbeitslasten.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an KI-fähigen Ingenieuren | −4.2% | National, akut in Städten der zweiten Ebene | Langfristig (≥ 4 Jahre) |
| Hohe Betriebs- und Kühlungskosten (OPEX) belasten die Margen | −3.8% | Jakarta und wichtige Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Netzinstabilität auf den Inseln gefährdet die Betriebszeit | −5.1% | Ostindonesien, ländliches Java, Sumatra | Mittelfristig (2-4 Jahre) |
| Wasserknappheit begrenzt die Expansion der Flüssigkühlung | −2.9% | Jakarta, Surabaya, Industriezonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an KI-fähigen Ingenieuren
Absolventen mit Kenntnissen in GPU-Orchestrierung, Modelltraining und Rechenzentrums-Automatisierung sind für das Tempo der Neubauten noch immer zu wenige vorhanden. Betreiber zahlen Premiumlöhne oder holen ausländisches Personal ein, was die EBITDA-Margen schmälert. Das Defizit ist in Sekundärstädten am größten, wo Universitäten sich auf allgemeine IT konzentrieren. Staatliche Stipendien und Schulungsprogramme von Anbietern nehmen zu, aber die meisten Programme werden bis 2028 nicht genügend Spezialisten hervorbringen. Bis dahin könnten Personalprobleme Inbetriebnahmepläne ins Stocken bringen, insbesondere für Einrichtungen, die schnelle Hochläufe für Hyperscaler-Kunden versprechen.
Hohe Betriebs- und Kühlungskosten (OPEX) belasten die Margen
KI-Racks verbrauchen 3- bis 5-mal mehr Strom als typische Unternehmenslasten. Die Industrietarife in Jakarta liegen weiterhin über dem regionalen Durchschnitt, was Betreiber dazu veranlasst, Langzeitverträge auszuhandeln oder in eigene Stromerzeugung zu investieren. Flüssigkühlung übertrifft Luftsysteme bei dichten GPU-Farmen, erhöht jedoch Investitions- und Wasserkosten.[3] Diese Kosten verkürzen den Amortisationszeitraum und können kleinere Marktteilnehmer ohne Skaleneffekte abschrecken. Frühe Marktteilnehmer mit Verträgen für erneuerbare Energien oder Technologien zur Abwärmenutzung haben einen klaren Kostenvorteil.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Cloud-Anbieter führen, Colocation wächst rasant
Cloud-Dienstanbieter hielten im Jahr 2025 einen Marktanteil von 55,82 % am indonesischen KI-Rechenzentrumsmarkt und profitierten von frühen Hyperscale-Campussen und der Migration von Unternehmen zu SaaS. Wachsende Auslandsinvestitionen halten ihren Marktanteil groß, doch das Marktvolumen des indonesischen KI-Rechenzentrums zeigt eine Verlagerung hin zu Colocation, die bis 2031 mit einem CAGR von 18,08 % prognostiziert wird. Unternehmen wünschen sich flexible Setups, die eigene GPU-Cluster mit bedarfsgerechter Cloud-Skalierung kombinieren. Diese hybride Logik erklärt, warum Princeton Digital Group und EdgeConneX jeweils Campusse mit über 90 MW in Batam und Jakarta planen und dabei Mieter ansprechen, die souveränes Hosting mit Cross-Connects zu globalen Clouds benötigen.
In der zweiten Hälfte des Jahrzehnts wird erwartet, dass lokale Betreiber den Abstand durch die Bündelung verwalteter KI-Dienste verringern. DCI Indonesia vermarktet souveräne Compliance und Tier-IV-Verfügbarkeit an Banken, während Telkom Cloud-Nähe und direkte Glasfaserverbindungen zu seinem Mobilfunkkern anbietet. Der Anstieg von Edge-Knoten in Städten der zweiten Reihe erweitert die adressierbare Nachfrage nach kleineren Colocation-Hallen, die für regionalen E-Commerce und fintech optimiert sind. Infolgedessen konvergieren Hyperscale- und Colocation-Modelle zunehmend, wobei Anbieter beides anbieten, um Mehrjahresverträge von großen Mietern zu sichern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente: Software dominiert, Hardware beschleunigt
Software erzielte im Jahr 2025 einen Anteil von 45,83 %, da Unternehmen zunächst in KI-Modelle, MLOps und Sicherheitsebenen investieren, bevor sie Racks aufrüsten. Die Ausgaben für GPUs, speicherintensive Server und Stromversorgungskomponenten wachsen jedoch mit einem CAGR von 17,53 % und erhöhen den Hardware-Anteil am Marktvolumen des indonesischen KI-Rechenzentrums. Computer-Vision-Module in der Fertigung und NLP-Chatbots im Bankwesen stellen schnell umsetzbare Anwendungsfälle dar, die Lizenzerlöse generieren; das Training großer Sprachmodelle erfordert jedoch inzwischen lokale NVIDIA-H100-Cluster, was Betreiber zu Designs mit höherer Dichte zwingt.
Strom- und Kühlsysteme verlagern sich daher in Richtung Flüssigkeitskreisläufe und Wärmetauscher an der Rückseite der Racks. Betreiber, die diese Funktionen integrieren, können Premiumpreise verlangen und Mieter anziehen, die verpflichtet sind, Daten im Inland zu halten. Auch die Ausgaben für Dienstleistungen steigen, da Unternehmen ohne interne ML-Kompetenzen das Cluster-Management und die Modelloptimierung auslagern. Der kombinierte Trend erweitert die Wertschöpfungspools über physische Racks hinaus hin zur vollständigen KI-Aktivierung und steigert die Gesamtmonetarisierung pro Megawatt innerhalb der indonesischen KI-Rechenzentrumsindustrie.
Nach Tier-Standard: Tier IV genießt Vertrauen, Tier III gewinnt an Fahrt
Risikoaverse Banken, Gesundheitsnetzwerke und Behörden bevorzugten Tier IV, was ihm im Jahr 2025 einen Anteil von 61,63 % einbrachte. Die Zertifizierung versichert Kunden, dass die Verfügbarkeit globalen Benchmarks entspricht, und inländische Versicherer fordern häufig dasselbe. Dennoch wird für Tier III ein CAGR von 18,77 % prognostiziert, da mittelgroße Unternehmen ein ausgewogenes Verhältnis von Kosten und Zuverlässigkeit anstreben, begünstigt durch eine verbesserte Netzstromqualität in Jakarta und Batam. Betreiber bieten nun modulare Tier-III-Hallen innerhalb größerer Campusse an, sodass Kunden Servicelevel nach Workload-Typ wählen können.
Langfristig werden mehr Unternehmen Anwendungen nach Resilienzanforderungen klassifizieren, anstatt standardmäßig maximale Redundanz zu wählen. Diese Verlagerung gibt Budget für GPU-Hardware und Software-Innovationen frei. Der anhaltende Mix-Wandel verbreitert daher den indonesischen KI-Rechenzentrumsmarkt, indem er eine mittlere Preisklasse hinzufügt, die für Exporteure, SaaS-Unternehmen und digitale Medienplattformen attraktiv ist.

Nach Endnutzerbranche: IT dominiert, digitale Medien wachsen am schnellsten
IT- und ITES-Unternehmen erwirtschafteten 33,82 % des Umsatzes im Jahr 2025, indem sie KI-Lösungen für Kunden entwickeln, integrieren und verwalten. Sie fungieren auch als Ankermieter für neue Einrichtungen und buchen Multi-Megawatt-Blöcke bereits in der Bauphase. Internet- und digitale Medienakteure werden jedoch bis 2031 den schnellsten CAGR von 17,56 % verzeichnen, angetrieben durch Streaming-, Gaming- und Creator-Plattformen, die Edge-Caching und GPU-Inferenz in Nutzernähe benötigen. Banken intensivieren Betrugsanalysen und Chatbots, während Krankenhäuser KI-gestützte Bildgebung einsetzen, um abgelegene Inseln zu versorgen.
Fertigungsanlagen führen vorausschauende Wartung und Qualitätskontrolle auf lokalen Clustern ein, um Latenz- und Konnektivitätsrisiken in Fabriken zu vermeiden. Behörden setzen KI für Steuer-, Sozialleistungs- und Genehmigungsabläufe ein – ein Trend, der durch Vorschriften gestärkt wird, die das Hosting von Bürgerdaten im Ausland untersagen. Der sich verbreiternde Branchenmix schützt den indonesischen KI-Rechenzentrumsmarkt vor Abschwüngen in einzelnen Sektoren und unterstützt eine mehrjährige, mehrstufige Nachfrage entlang der gesamten Wertschöpfungskette.
Geografische Analyse
Jakarta verfügt über den größten Anteil der Kapazitäten aufgrund von Unterseekabeln, Regierungsnähe und der Konzentration von Unternehmenszentralen. Batam folgt als Überlaufstandort für Singapur und bietet Steueranreize sowie Hin- und Rückfahrtzeiten von unter 10 Millisekunden zu dem Inselstaat. Zusammen repräsentieren sie mehr als 70 % der installierten Megawatt im indonesischen Markt für KI-optimierte Rechenzentren.
Javas Industriekorridor bildet die Grundlage für viele KI-Arbeitslasten, die mit der Automobil-, Elektronik- und Konsumgüterherstellung verbunden sind. Sumatra weist einen wachsenden Bedarf aus Rohstoff- und Agrarunternehmen auf, die prädiktive Analysen für Logistik und Sicherheit suchen. Ostindonesien hinkt aufgrund schwächerer Netzstabilität hinterher, doch Pilot-Edge-Knoten in Makassar und Balikpapan belegen die lokalisierte Nachfrage nach öffentlichen Dienstleistungs- und Bergbauanwendungen.
Die geplante neue Hauptstadt IKN Nusantara wird eine eigene staatliche Cloud-Zone umfassen. Telkom hat eine erste Backbone-Infrastruktur zugesagt, während private Betreiber Grundstückskonzessionen rund um das Gelände beantragen. Im Prognosehorizont sollten verbesserte erneuerbare Stromerzeugung und neue Kabelanlandungen es Betreibern ermöglichen, die Abhängigkeit von Jakarta zu verringern, Wachstum auf Städte der zweiten Ebene auszudehnen und die Latenz landesweit zu senken.
Wettbewerbslandschaft
Marktkonzentration
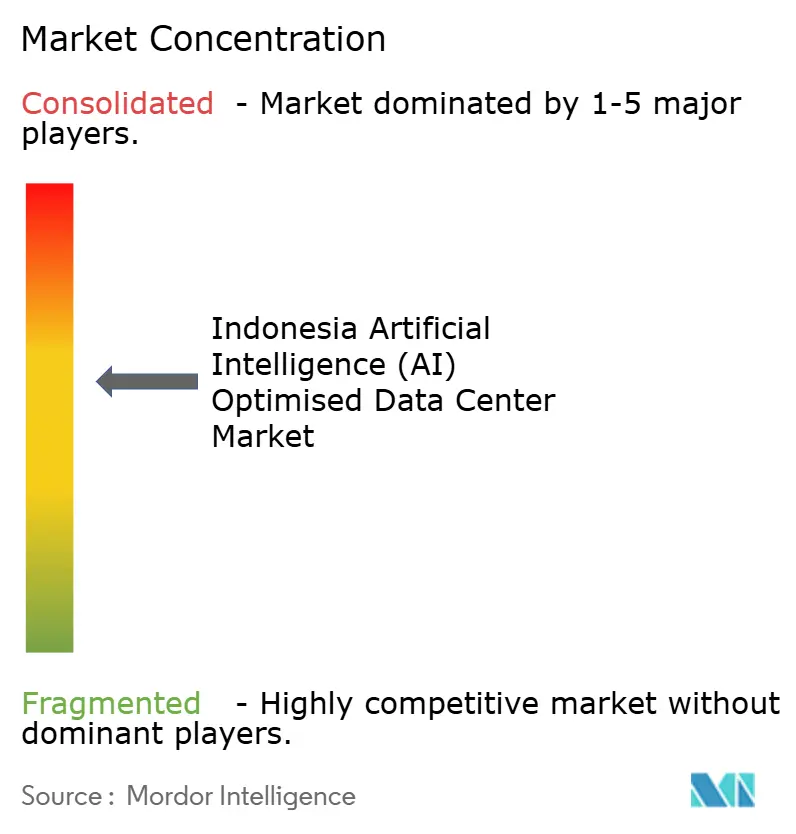
Rund 68 Betreiber konkurrieren im indonesischen KI-Rechenzentrumsmarkt, doch Skaleneffekte verlagern die Marktmacht auf eine Handvoll gut finanzierter Akteure. DCI Indonesia führt mit 83 MW und einer soliden Tier-IV-Erfolgsbilanz. Telkom Indonesia bündelt Netz- und Mobilfunkressourcen, um sowohl staatliche als auch Unternehmensmieter anzuziehen, und plant, bis 2031 400 MW zu erreichen. Internationale Marktteilnehmer wie EdgeConneX, Princeton Digital Group und NTT bieten Hyperscale-Design, Flüssigkühlung und globale Cross-Connects.
Fusionen, Joint Ventures und Minderheitsbeteiligungsverkäufe beschleunigen sich, da kleinere Unternehmen Kapital für GPU-fähige Nachrüstungen suchen. Koreanische und singapurische Fonds haben Positionen in lokalen Spezialisten übernommen, um frühzeitig Marktexposure zu gewinnen. Hyperscaler-Partnerschaften gestalten das Feld ebenfalls um: Telkom kooperiert mit Microsoft Azure, während Indosat NVIDIA-H100-Cluster unter der Marke „GPU Merdeka” vermarktet. Betreiber differenzieren sich durch Energiebeschaffungsstrategien – von geothermischen Stromabnahmeverträgen bis hin zu Solaranlagen vor Ort – mit dem Ziel, steigende Stromtarife abzusichern.
Die Markteintrittsbarrieren steigen, da Grundstücke in Kabelnähe knapper werden und die Genehmigungsverfahren strenger werden. Dennoch bestehen Nischen in Edge-Hubs, wo lokales Know-how reines Kapital überwiegt. Unternehmen, die schlüsselfertige KI-Stacks – Hardware, MLOps sowie Compliance-Dienste – anbieten können, sind in der Lage, langfristigere Verträge zu sichern und rein preisbasierte Konkurrenz abzuwehren.
Marktführer in der indonesischen KI-optimierten Rechenzentrums-Branche
-
DCI Indonesia
-
Princeton Digital Group Indonesia
-
ST Telemedia GDC Indonesia
-
Telkomsigma / NeuCentrIX
-
NTT Global Data Centers Indonesia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: CoreWeave kündigte seinen Markteintritt in Indonesien mit Plänen für drei KI-fokussierte Rechenzentren mit einer IT-Gesamtkapazität von rund 360 MW an. Die Einrichtungen sollen CoreWeaves erste Rechenzentrumsbereitstellungen im asiatisch-pazifischen Raum werden und sind ab 2028 für die Inbetriebnahme vorgesehen.
- Juni 2026: STT GDC nahm den Betrieb in STT Jakarta 2 auf, schloss das Richtfest von STT Jakarta 3 ab und begann mit dem Bau von STT Jakarta 5 und 6. Diese Projekte sind Teil der KI-fähigen Campus-Pipeline des Unternehmens, die 360 MW übersteigt. Die neuen Einrichtungen sind für den Betrieb hochdichter NVIDIA-Vera-Rubin- und Vera-Rubin-Ultra-GPU-Systeme ausgelegt.
- Juni 2025: DCI Indonesia eröffnete sein 36-MW-Rechenzentrum JK6 in Cibitung, Westjava, und erweiterte damit die Kapazität des Landes für groß angelegte digitale und KI-Workloads.
- April 2025: Microsoft plant, sein erstes indonesisches Rechenzentrum, die Indonesia Central Cloud Region, bis zum zweiten Quartal 2025 zu eröffnen. Die seit 2021 im Bau befindliche Einrichtung wird Microsofts Netzwerk von mehr als 60 Cloud-Regionen beitreten. Sie wird die Nachfrage nach Cloud- und KI-Lösungen unterstützen, die digitale Transformation vorantreiben und über 106.000 Arbeitsplätze in den Bereichen Fertigung, Finanzen, Behörden und Kommunikation schaffen.
Berichtsumfang des indonesischen Marktes für KI-optimierte Rechenzentren
Die Forschung umfasst das gesamte Spektrum der KI-Anwendungen in Rechenzentren, einschließlich Hyperscale-, Colocation-, Unternehmens- und Edge-Einrichtungen. Die Analyse ist nach Komponenten segmentiert und unterscheidet zwischen Hardware und Software. Hardware-Überlegungen umfassen Strom, Kühlung, Netzwerk, IT-Ausrüstung und mehr. Zu den untersuchten Softwaretechnologien gehören maschinelles Lernen, Deep Learning, Verarbeitung natürlicher Sprache und Computer Vision. Die Studie bewertet auch die geografische Verteilung dieser Anwendungen.
Darüber hinaus bewertet sie den Einfluss von KI auf Nachhaltigkeits- und Klimaneutralitätsziele. Eine umfassende Wettbewerbslandschaft wird präsentiert, die Marktteilnehmer beschreibt, die in KI-unterstützender Infrastruktur tätig sind, einschließlich Hardware und Software, die in verschiedenen KI-Rechenzentrums-Typen eingesetzt werden. Die Marktgröße wird anhand der Einnahmen berechnet, die von Produkt- und Lösungsanbietern auf dem Markt erzielt werden, und die Prognosen werden in Mrd. USD für jedes Segment dargestellt.
| Cloud-Dienstanbieter |
| Colocation-Rechenzentren |
| Unternehmens- / lokale / Edge-Rechenzentren |
| Hardware | Strominfrastruktur |
| Kühlinfrastruktur | |
| IT-Ausrüstung | |
| Racks und weitere Hardware | |
| Softwaretechnologie | Maschinelles Lernen |
| Deep Learning | |
| Verarbeitung natürlicher Sprache | |
| Computer Vision | |
| Dienstleistungen | Verwaltete Dienste |
| Professionelle Dienste |
| Tier III |
| Tier IV |
| IT und ITES |
| Internet und digitale Medien |
| Telekommunikationsbetreiber |
| Bank-, Finanz- und Versicherungswesen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und industrielles IoT |
| Regierung und Verteidigung |
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation-Rechenzentren | ||
| Unternehmens- / lokale / Edge-Rechenzentren | ||
| Nach Komponente | Hardware | Strominfrastruktur |
| Kühlinfrastruktur | ||
| IT-Ausrüstung | ||
| Racks und weitere Hardware | ||
| Softwaretechnologie | Maschinelles Lernen | |
| Deep Learning | ||
| Verarbeitung natürlicher Sprache | ||
| Computer Vision | ||
| Dienstleistungen | Verwaltete Dienste | |
| Professionelle Dienste | ||
| Nach Tier-Standard | Tier III | |
| Tier IV | ||
| Nach Endnutzerbranche | IT und ITES | |
| Internet und digitale Medien | ||
| Telekommunikationsbetreiber | ||
| Bank-, Finanz- und Versicherungswesen (BFSI) | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und industrielles IoT | ||
| Regierung und Verteidigung | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Markt für KI-optimierte Rechenzentren im Jahr 2025?
Der Markt hat im Jahr 2025 ein Volumen von 0,66 Milliarden USD und soll bis 2031 1,68 Milliarden USD erreichen.
Welcher CAGR wird für indonesische KI-zentrierte Rechenzentren bis 2031 erwartet?
Der prognostizierte CAGR beträgt 16,89 % für den Zeitraum 2026–2031.
Welcher Rechenzentrums-Typ wächst in Indonesien am schnellsten?
Colocation-Rechenzentren werden voraussichtlich mit einer CAGR von 18,08 % wachsen, da Unternehmen hybride KI-Architekturen einführen.
Warum gewinnen Tier-III-Einrichtungen trotz der Dominanz von Tier IV an Bedeutung?
Viele Unternehmen balancieren nun Betriebszeitanforderungen mit Kosten aus, was Tier III zu einer attraktiven Mittelstufe macht, die mit einer CAGR von 18,77 % wächst.
Wie wirken sich Datenlokalisierungsvorschriften auf ausländische Cloud-Unternehmen aus?
Das Datenschutzgesetz (Undang-Undang Pelindungan Data Pribadi) zwingt globale Anbieter, die KI-Verarbeitung innerhalb Indonesiens anzusiedeln, was neue Bauten und Gemeinschaftsunternehmen mit lokalen Betreibern vorantreibt.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Indonesischer Markt für Hyperscale-Rechenzentren Hyperscale-Standorte in Indonesien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Indonesischer Markt für Rechenzentrumsprozessoren Prozessoren in Indonesien, aufgeschlüsselt nach Prozessortyp, Anwendung und Architektur.
- Malaysischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Malaysia, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Südkoreanischer Markt für Rechenzentrums-GPUs GPU-Nachfrage in Südkorea, einschließlich Einsatzart, GPU-Typ und Interconnect.
- Japanischer Markt für Rechenzentrums-GPUs Japans GPUs, aufgeschlüsselt nach Einsatzart, GPU-Typ und Interconnect.
- Indischer Markt für Rechenzentrumsspeicher Speicher in Indien, aufgeschlüsselt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Markt für Rechenzentrums-Interconnect Interconnect im globalen Markt, aufgeschlüsselt nach Anlagengröße und Tier.
- Europäischer Markt für Wasserverbrauch in Rechenzentren Europas Wasserverbrauch, aufgeschlüsselt nach Wasserbeschaffungsquelle, Kühltechnologie und Anlagentyp.