
Größe und Marktanteil des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.73 Milliarden US-Dollar |
| Marktgröße (2026) | 5.29 Milliarden US-Dollar |
| Marktgröße (2031) | 8.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.85 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
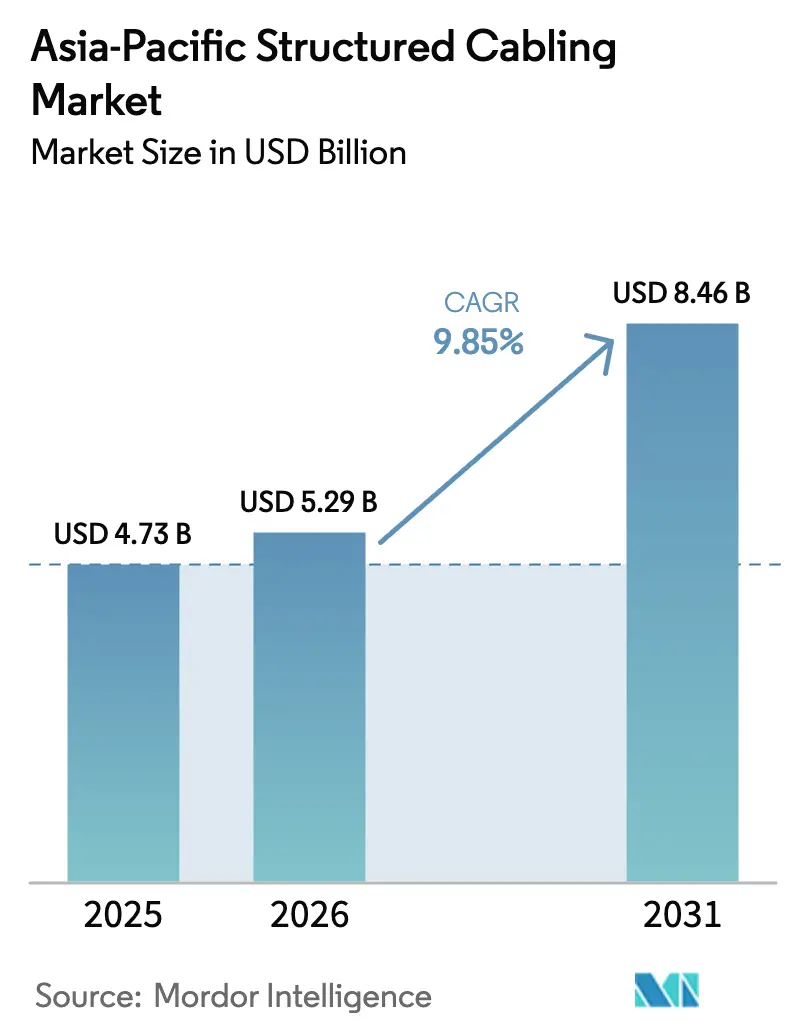
Die Größe des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum wird voraussichtlich von USD 4,73 Milliarden im Jahr 2025 auf USD 5,29 Milliarden im Jahr 2026 wachsen und bis 2031 USD 8,46 Milliarden bei einer CAGR von 9,85 % über den Zeitraum 2026–2031 erreichen. Dieses Wachstum spiegelt den rasanten Ausbau von Hyperscale-Rechenzentren, souveränen KI-Compute-Clustern und großangelegten Glasfaser-bis-zum-Haus-Ausbauprogrammen wider, die gemeinsam die Nachfrage nach hochdichter Kupfer- und optischer Konnektivität steigern. Hardware treibt nach wie vor den Großteil des Umsatzes an, doch Dienstleistungen expandieren schneller, da Unternehmen veraltete lokale Netzwerke nachrüsten, um Multi-Gigabit-PoE-Switches und WLAN-6E-Zugangspunkte zu unterstützen. Glasfaserlösungen dominieren Neubauten, da Einzelmodus-Trunks und 400G-plus-Optiken die Latenz innerhalb von KI-Clustern reduzieren, während Cat-6-Kupfer bei horizontalen Verlegungen punktet, wo 10GBASE-T-Spielraum entscheidend ist. Der Wettbewerbsdruck bleibt intensiv, da globale Hersteller gegen regionale Spezialisten kämpfen, die kürzere Lieferzeiten und Einhaltung lokaler Inhaltsvorschriften versprechen, obwohl Rohstoffvolatilität und strengere Normenkonformität Kostenreibung entlang der gesamten Wertschöpfungskette erzeugen.
Wichtigste Erkenntnisse des Berichts
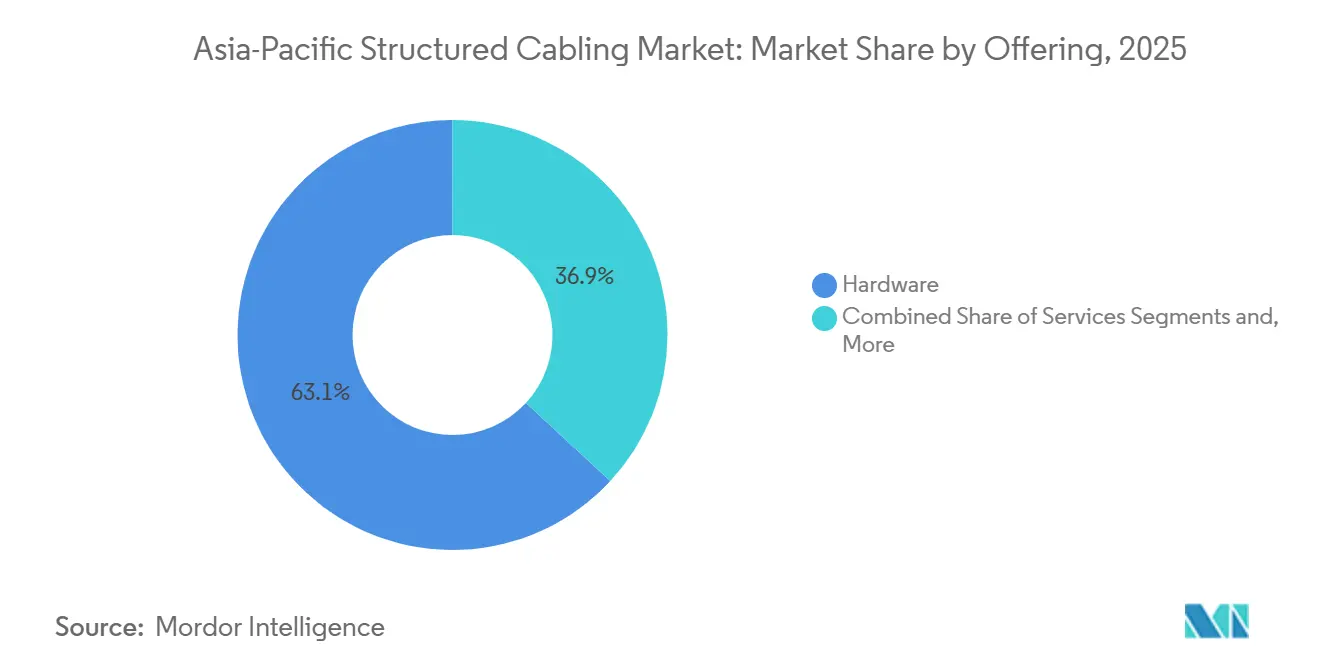
- Nach Angebot führte Hardware im Jahr 2025 mit einem Umsatzanteil von 63,12 %, während Dienstleistungen bis 2031 mit einer CAGR von 10,22 % wachsen.
- Nach Kabeltyp erfassten Glasfaserlösungen 56,41 % des Umsatzes im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 10,97 % expandieren.
- Nach Kabelkategoriestandard hielt Cat 5e im Jahr 2025 einen Anteil von 51,8 %, während Cat 6 bis 2031 mit einer CAGR von 10,56 % wächst.
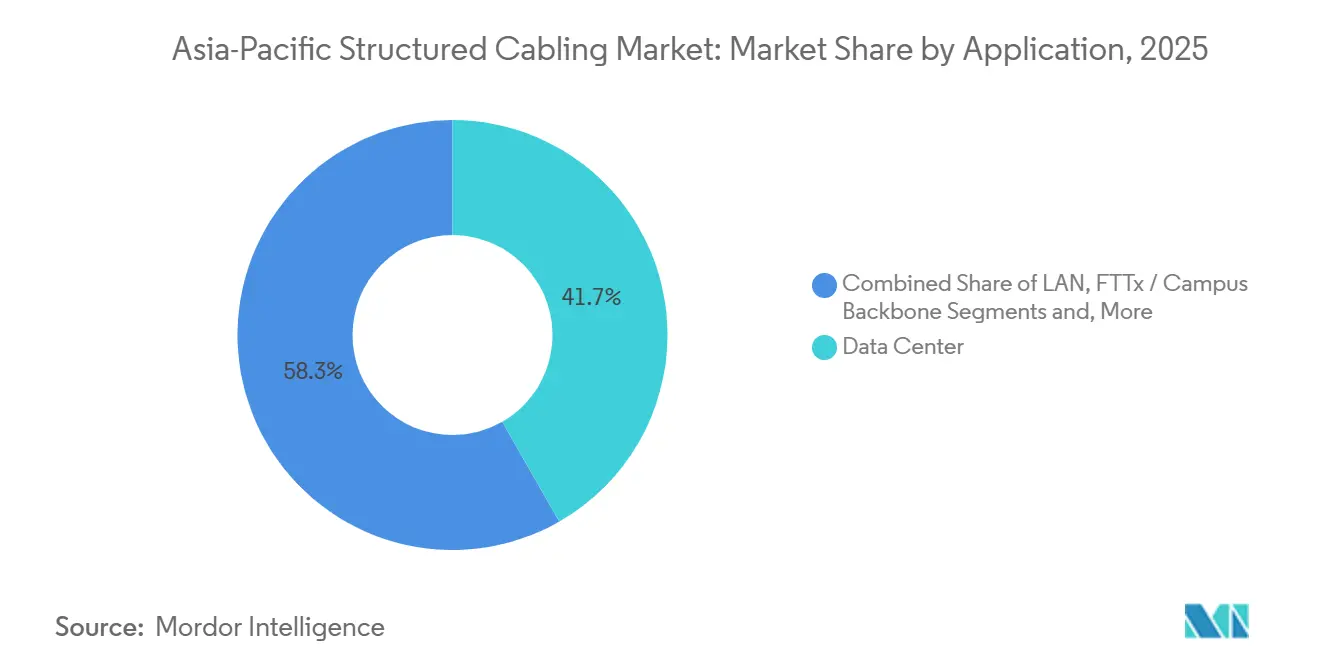
- Nach Anwendung hielten Rechenzentren 41,73 % des Umsatzes im Jahr 2025; FTTx und Campus-Backbones wachsen bis 2031 mit einer CAGR von 10,32 %.
- Nach Endnutzerbranche beherrschten Cloud- und Colocation-Betreiber im Jahr 2025 35,21 % der Ausgaben und verzeichnen die schnellste CAGR von 11,22 % bis 2031.
- Nach Geografie entfiel auf China im Jahr 2025 ein Wertanteil von 29,67 %, während Indien mit einer CAGR von 10,74 % bis 2031 alle Märkte übertreffen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Beschleunigter Ausbau von Hyperscale- und Edge-Rechenzentren | +2.8% | China, Indien, Singapur, Australien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Anstieg der PoE- und Fernversorgungsanforderungen | +1.6% | Indien, ASEAN, Australien, China | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nachrüstungen für intelligente Gebäude und Campusse | +1.4% | China, Japan, Südkorea, Singapur, Australien | Mittelfristig (2–4 Jahre) |
| Staatliche Glasfaser-bis-zum-Haus-Initiativen | +2.2% | Indien, Indonesien, Thailand, Vietnam, Philippinen | Langfristig (≥ 4 Jahre) |
| Niedriglatenz- Bedarf für KI- und ML-Cluster-Verbindungen | +1.9% | China, Indien, Japan, Südkorea, Singapur | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von OT- und IT-Verkabelung in Industrie-4.0-Fabriken | +1.5% | China, Japan, Südkorea, Indien, Thailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ausbau von Hyperscale- und Edge-Rechenzentren
Investitionen von Hyperscale-Anbietern übersteigen USD 50 Milliarden in Südostasien, Indien und Australien, wobei AWS, Google, Microsoft, Alibaba Cloud und Oracle jeweils Multi-Gigawatt-Campusse in Auftrag geben, die auf 144- oder 288-Faser-MPO-Trunks und Cat-6-Top-of-Rack-Verbindungen angewiesen sind. Der wachsende Ausbau in Sekundärstädten wie Hyderabad, Chengdu und Ho-Chi-Minh-Stadt verkürzt die Latenz für Streaming- und Gaming-Anwendungen und vergrößert den adressierbaren Markt für Anbieter. Edge-Einrichtungen unter 5 MW verwenden vorkonfektionierte Lösungen, um die Installationszeit um bis zu 40 % zu reduzieren, was Integratoren dazu veranlasst, werkseitig montierte Kassetten gegenüber Feldabschlüssen zu bevorzugen. Da die Arbeitskosten in Singapur und Sydney im Jahr 2025 um 3,8 % gestiegen sind, suchen Auftragnehmer aktiv nach Designs, die die Vor-Ort-Stunden reduzieren, ohne die Leistung zu beeinträchtigen.[1]Cushman and Wakefield, "Bericht über die Baukosten von Rechenzentren im asiatisch-pazifischen Raum," cushmanwakefield.com Komponentenlieferanten, die Verkabelung, Racks und Kabelmanagement bündeln, gewinnen Marktanteile, indem sie das Projektrisiko für Hyperscale-Mieter mindern, die zuverlässige Fertigstellungstermine fordern.
Staatliche Glasfaser-bis-zum-Haus-Initiativen
Indiens BharatNet hat bis Dezember 2025 692.676 km Glasfaser verlegt und 214.323 Gram-Panchayats im Rahmen einer Zuweisung von INR 220 Milliarden (USD 2,6 Milliarden) angeschlossen. Thailand, Indonesien und Vietnam verfolgen ähnliche Konzepte, die universelle Dienstleistungsfonds mit Vorschriften für inländische Inhalte kombinieren und Aufträge an lokale Hersteller lenken, die Lieferfristen in zyklonanfälligen Regionen einhalten. Diese Vorgaben steigern die Nachfrage nach Einzelmodus-Glasfaser, fördern den Verkauf von Schmelzspleißgeräten und veranlassen ländliche Betreiber, gehärtete Muffen einzusetzen, die Monsunüberschwemmungen standhalten. Da staatliche Breitbandpläne bis 2030 und darüber hinaus reichen, sichern sich Anbieter strukturierter Verkabelung eine jahrzehntelange Umsatzsichtbarkeit und hedgen gegen zyklische Rechenzentrumsausgaben. Die Initiativen fördern auch öffentlich-private Partnerschaften, die Dark-Fiber-Leasingverträge mit Smart-City-Anwendungsfällen bündeln und Campus-Backbone-Upgrades in Provinzstädten beschleunigen.
Anstieg der PoE- und Fernversorgungsanforderungen
Die Ratifizierung von IEEE 802.3bt ermöglicht 90-Watt-PoE und katalysiert die Einführung von LED-Beleuchtung, WLAN-6E-Zugangspunkten und PTZ-Kameras, die jeweils 25–30 Watt verbrauchen.[2]IEEE Standards Association, "IEEE 802.3bt Power over Ethernet Standard," ieee.org Unternehmen in Singapur, Tokio und Bengaluru reißen Cat-5e-Kabel heraus und installieren Cat 6, um den Spannungsabfall über 100-m-Horizontalstrecken zu begrenzen und damit Strom und Daten über ein einziges Kabel zu konsolidieren. Nachrüstungen intelligenter Gebäude bündeln nun PoE-Beleuchtung mit Umgebungssensoren, um 40 % Energieeinsparungen zu erzielen, und veranlassen Integratoren, Switch-Stacks für konvergierte Verwaltungsebenen vorzukonfigurieren. IDC-Umfragen zeigen, dass 80 % der IT-Führungskräfte im asiatisch-pazifischen Raum 6-GHz-WLAN als transformativ für die kabelgebundene Infrastruktur betrachten, was Erneuerungszyklen um zwei Jahre vorverlagert. Diese Upgrades schaffen zwar bescheidene Materialmengen, generieren jedoch lukrative Serviceaufträge, da Auftragnehmer Thermik, Erdung und Lastausgleich in neu elektrifizierten Kabelbündeln validieren müssen.
Niedriglatenz-Bedarf für KI- und ML-Cluster-Verbindungen
NVIDIAs GB200 NVL72-Rack verbraucht 132 kW und ist auf 400G InfiniBand oder Ethernet angewiesen, um Trainingsaufgaben innerhalb akzeptabler SLAs abzuschließen.[3]NVIDIA Corporation, "GB200 NVL72 KI-Infrastrukturspezifikationen," nvidia.com SoftBank, Oracle und KT Corporation haben gemeinsam mehr als USD 18 Milliarden für KI-Einrichtungen bereitgestellt, die zwischen 2026 und 2028 in Betrieb gehen sollen und jeweils Hunderte von 288-Faser-MPO-Kassetten pro Halle benötigen. Vorkonfektionierte Einzelmodus-Trunks reduzieren Installationsfehler und ermöglichen Spine-Leaf-Topologien, die Sub-Mikrosekunden-Latenz erreichen – eine Voraussetzung für das Training großer Sprachmodelle. Flüssigkeitsgekühlte Racks zwingen Designer, Kabeltrassen über Kühlmittelleitungen umzuleiten, und Anbieter, die integrierte Kabelwege anbieten, erzielen einen Aufpreis. Da KI-Knoten in seismisch aktiven Zonen wie Japan und Taiwan konzentriert sind, spezifizieren Berater nun erdbebensichere Leiterleitern und flexible Glasfaser-Kabelkanäle, um lokale Bauvorschriften einzuhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Einführung von Unternehmens-WLAN- und 5G-FWA- Lösungen | -1.2% | Indien, ASEAN, Australien, China | Kurzfristig (≤ 2 Jahre) |
| Komplexe Normenkonformität und Testkosten | -0.9% | Asiatisch-pazifischer Raum (alle Märkte) | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei Kupfer und Glasfaser | -1.1% | China, Indien, ASEAN, Australien | Kurzfristig (≤ 2 Jahre) |
| Verschiebung von On-Premises-Rechenzentrumsprojekten infolge der Cloud-Migration | -1.0% | Entwickelte und aufstrebende Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Unternehmens-WLAN- und 5G-FWA-Lösungen
Die Wi-Fi Alliance hat mehr als 2.500 WLAN-6E-Geräte zertifiziert, und Feldversuche zeigen durchschnittliche Durchsatzraten von über 1,7 Gbps, was viele Büroplanungsverantwortliche dazu veranlasst, eine Wireless-First-Strategie zu verfolgen, die den Bedarf an neuen horizontalen Kabelabgängen reduziert. Telekommunikationsunternehmen in Indien, Indonesien und den Philippinen vermarkten nun 100–300-Mbps-5G-Festfunklösungen, wobei Reliance Jio allein im Jahr 2025 115.000 FWA-Terminals aktiviert hat und damit die letzte Meile aus Kupfer oder Glasfaser in kostensensiblen Standorten umgeht. Cisco-Benchmarks zeigen, dass WLAN-6E-Zugangspunkte etwa 28 Watt verbrauchen, was 90-Watt-PoE-Switch-Ports erfordert, aber dennoch weniger Kabelverlegungen pro Etage bedeutet, was die Nachfrage nach Cat 6 in kleinen und mittelgroßen Büros dämpft. Systemintegratoren berichten, dass Renovierungsprojekte heute nur noch 25 % der Verkabelungsbudgets für Kupfer-Endpunkte aufwenden, verglichen mit 45 % im Jahr 2022, und die Ausgaben stattdessen auf Aggregationsverbindungen und Netzwerkdienste umlenken. Während Rechenzentren und Hyperscale-Umgebungen weitgehend unberührt bleiben, da hochdichte Racks auf Glasfaser-Trunks angewiesen sind, stellen reduzierte Büroinstallationen einen spürbaren Gegenwind für Anbieter strukturierter Verkabelung in Australien, Thailand und dem städtischen Indien dar.
Lieferkettenvolatilität bei Kupfer und Glasfaser
Die Kupfer-Spotpreise an der London Metal Exchange erreichten im Oktober 2025 einen Höchststand von nahezu USD 10.719 pro Tonne, während ein prognostiziertes Defizit von 900.000 Tonnen im Jahr 2026 Käufer dazu veranlasst hat, langfristige Verträge abzuschließen oder für unkritische Verlegungen auf aluminiumummanteltes Kupfer umzusteigen. Glasfaserhersteller sind einem geringeren Rohstoffrisiko ausgesetzt, doch Kapazitätsengpässe bei Ziehtürmen traten im Jahr 2024 auf, als Hyperscaler ihre Expansionspläne synchronisierten. Anbieter mit vertikal integrierten Schmelzhütten oder eigenen Ziehtürmen überstehen diese Schocks besser, doch Installateure kämpfen nach wie vor mit Lieferzeiten von 8–12 Wochen bei Nischen-SKUs, was Projektzeitpläne verlängert und Margen unter Druck setzt. Auftragnehmer geben Kostensteigerungen an Kunden weiter, doch Hyperscale-Mieter begrenzen zulässige Preiserhöhungen, was den Wettbewerb verschärft und die Rentabilität mindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Dienstleistungen übertreffen Hardware aufgrund der Komplexität von Nachrüstungen
Die Größe des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum für Hardware erreichte im Jahr 2025 USD 3,34 Milliarden, was 63,12 % der Gesamtausgaben entspricht, dank Kupferpaaren, Glasfaser-Trunks, modularen Panels und Kabelmanagementsystemen, die Neubauprojekte dominieren. Design- und Installationsdienstleistungen wachsen jedoch mit einer CAGR von 10,22 %, da Unternehmen veraltete Verkabelung nachrüsten müssen, um 90-Watt-PoE, 10GBASE-T-Durchsatz und WLAN-6E-Backhaul zu unterstützen. Dieser Dienstleistungsboom kommt Auftragnehmern zugute, die nach BICSI Installer 2 zertifiziert sind, deren Qualifikationen die Beschaffungszyklen für Hyperscale-Mieter verkürzen. Anbieter bündeln Bestandsdokumentation und thermische Simulation in Wartungsverträge, die nun sieben Jahre umfassen, was die höheren Rack-Dichten und den Mangel an qualifizierten Technikern in Indonesien und Indien widerspiegelt.
Software macht nach wie vor nur einen kleinen Teil des Umsatzes aus, gewinnt jedoch an Bedeutung, da Hyperscaler Kabelinventare automatisieren, um die mittlere Reparaturzeit um bis zu 40 % zu senken. Plattformen, die Testergebnisse direkt von Fluke- oder Viavi-Zertifizierungsgeräten einlesen, erstellen ISO-konforme Übergabepakete in Minuten und reduzieren den Verwaltungsaufwand. Hybride Build-Operate-Vereinbarungen entstehen, bei denen Integratoren die Verantwortung für die Betriebszeit über einen Fünfjahreszeitraum übernehmen und damit wiederkehrende Einnahmen in der Nachinstallationsphase generieren. Der strukturierte Verkabelungsmarkt im asiatisch-pazifischen Raum schafft Raum für Mehrwerthändler, die digitale Zwillingsfähigkeiten in Verkabelungspläne integrieren und so eine vorausschauende Wartung von PoE-Switch-Ports und der Glasfaserkanalauslastung ermöglichen.


Nach Kabeltyp: Glasfaser dominiert aufgrund von KI- und Backbone-Nachfrage
Glasfaser erfasste 56,41 % des Werts im Jahr 2025 und expandiert mit einer CAGR von 10,97 %, da Spine-Leaf-Architekturen in KI-Clustern 400G-plus-Optiken und Einzelmodus-Trunks erfordern, die Verbindungsbudgets über 300 Meter hinaus aufrechterhalten. OM4 und OM5 Multimode bedienen nach wie vor Kurzstreckenverbindungen innerhalb von Serverreihen, doch Hyperscaler wechseln zunehmend direkt zu Einzelmodus, um Ersatzteile zu standardisieren. Kupfer bleibt bei horizontalen Verlegungen und in Industrieanlagen relevant, wo abgeschirmtes Cat-6-Kabel elektromagnetische Störungen toleriert. Steigende Kupferpreise und die Konzentration des Bergbaus in Chile, Peru und der Demokratischen Republik Kongo verstärken Preisschwankungen und machen aluminiumummanteltes Kupfer für budgetbewusste LANs attraktiv.
Die Verbindertechnologie entwickelt sich parallel weiter: LC-Duplex dominiert nach wie vor das Patching in Rechenzentren, doch 16-Faser-MPO- und neue SN-Schnittstellen reduzieren die Portanzahl bei 800G-Switches und steigern die Dichte. Vorkonfektionierte Baugruppen reduzieren den Installationsaufwand um 25–35 %, ein entscheidender Verkaufsargument angesichts des chronischen Fachkräftemangels in Südostasien. Da Glasfaser eine geringere Rohstoffvolatilität als Kupfer aufweist, bevorzugen Telekommunikationsunternehmen mit langen Planungshorizonten Einzelmodus, um Kostenrisiken abzusichern, was den Marktanteilsvorteil des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum für optische Konnektivität stärkt.
Nach Kabelkategoriestandard: Cat 6 bleibt in Altbauten präsent, während Cat 5e die Führung behält
Cat 5e verbleibt hauptsächlich in kostensensiblen Nachrüstungen und macht 51,8 % des Umsatzes im Jahr 2025 aus. Niedriggeschossige Wohngebäude und temporäre Einrichtungen wie Büros auf Baustellen. Auftragnehmer bevorraten weiterhin Cat 5e, da sein geringerer Durchmesser das Einziehen durch überfüllte Leerrohre vereinfacht und seine Materialkosten pro Meter 18–22 % niedriger sein können als bei Cat 6. Die steigende Nachfrage nach 30-Watt-PoE-Endpunkten legt jedoch den höheren Gleichstromwiderstand von Cat 5e offen, was Facility-Manager dazu veranlasst, schrittweise Upgrades einzuplanen, sobald Budgets es erlauben. Einige Provinzverwaltungen in Indonesien und Vietnam genehmigen Cat 5e weiterhin für subventionierte Breitband-Hubs, was isolierte Volumenpockets schafft, die die Kategorie am Leben erhalten. Selbst in diesen Szenarien bündeln Ausschreibungsunterlagen zunehmend Glasfaser-Backbones, was signalisiert, dass die Rolle von Cat 5e auf kurze horizontale Abgänge beschränkt wird, da sich die Größe des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum entschieden in Richtung höherwertiger Kupferkabel verschiebt.
Cat 6 festigt seine Position als Mainstream-Wahl für neue horizontale Verlegungen in Büros, Campussen und kleinen Serverräumen.[4]Telecommunications Industry Association, "ANSI/TIA-568.0-E Normaktualisierung," tiaonline.org Unternehmen schätzen seine bewährte Unterstützung für 1-Gbps-Durchsatz über 100-m-Kanäle, geringere Einfügedämpfung als Cat 5e und unkomplizierte Konfektionierung, die Arbeitskosten kalkulierbar hält. Regionale Bauvorschriften in Singapur, Hongkong und Sydney schreiben nun Cat 6 oder höher für Neubauten vor und verankern die Kategorie in den meisten Neubauprojekten. Da WLAN-6-Zugangspunkte Etagen sättigen, setzen Eigentümer Cat 6 ein, um Gigabit-Uplinks ohne Aufpreis für höherwertige Kabelummantelungen aufrechtzuerhalten, was dem Marktanteil von Cat 6 im strukturierten Verkabelungsmarkt im asiatisch-pazifischen Raum bis 2028 zur Dominanz verhilft. Integratoren bevorzugen Cat 6 auch für industrielle Leitwarten, wo abgeschirmte Varianten elektromagnetische Störungen mindern und die Einführung über gewerbliche Immobilien hinaus ausweiten.
Nach Anwendung: FTTx und Campus-Backbone steigen aufgrund staatlicher Mandate
Rechenzentren generierten 41,73 % des Umsatzes im Jahr 2025, was die glasfaserintensiven Architekturen für KI-Beschleuniger widerspiegelt, doch FTTx und Campus-Backbones steigen unter nationalen Breitbandmissionen mit einer CAGR von 10,32 %. BharatNet allein zielt darauf ab, bis 2030 270.000 Dörfer anzuschließen, was eine mehrjährige Nachfrage nach Einzelmodus-Glasfaser, gehärteten Spleißmuffen und Mastbeschlägen garantiert. Smart-City-Pilotprojekte in chinesischen Städten der dritten Ebene setzen Glasfaserringe ein, die Verkehrskameras, Umweltmonitore und 5G-Makrostandorte verbinden und das adressierbare Volumen weiter ausweiten.
LAN-Ausgaben bleiben weitgehend konstant, da die drahtlose Substitution neue Anschlusspunkte dämpft; jedoch erfordert jeder WLAN-6E-Zugangspunkt-Uplink nun 10GBASE-T und 90-Watt-PoE, was die Verkabelungskosten pro Port im Vergleich zu Cat-5e-Installationen vor 2020 verdoppelt. Industrielle Automatisierungsnetzwerke in China, Japan und Südkorea spezifizieren abgeschirmtes Cat 6 oder Glasfaser mit robusten Ummantelungen, um Öl, Vibrationen und elektromagnetische Störungen zu bekämpfen, und erzielen Preisaufschläge von 10–15 %. Da Fabriken die Digitalisierung im Rahmen von Industrie 4.0 vorantreiben, gewinnt der strukturierte Verkabelungsmarkt im asiatisch-pazifischen Raum einen stabilen sekundären Nachfragestrom, der weniger mit Hyperscale-Investitionszyklen korreliert.
Nach Endnutzerbranche: Unternehmensbüros gespalten zwischen Cat-5e-Kostenkontrolle und Cat-6-Leistung
Cloud- und Colocation-Betreiber investieren überwiegend in Glasfaser innerhalb des Weißraums, spezifizieren jedoch weiterhin Cat 6 für Verwaltungsetagen und Gebäudemanagementsystem-Konsolen, da es Gigabit-Spielraum mit einem handhabbaren Biegeradius verbindet. Finanzinstitute rüsten Filialen auf Cat 6 nach, da sie hochauflösende Konferenzräume und digitale Beschilderungswände einführen, die den 100-MHz-Bereich von Cat 5e überschreiten. Einzelhandelsketten bleiben Cat 5e in neuen Filialen in Indonesien und den Philippinen treu, da es für Inventarscanner und Zahlungsterminals ausreichend ist und Budget für WLAN-Mesh-Systeme freisetzt.
Gesundheitscampusse in Japan und Australien standardisieren auf Cat 6 für Schwesternrufstationen und Echtzeit-Ortungstags und verweisen auf geringere Latenz und unkomplizierte Migrationspfade zu 2,5 Gbps. Hersteller zeigen eine ähnliche Aufteilung: Automobilwerke in China wählen abgeschirmtes Cat 6, um Schweißlichtbogen-Störungen zu mindern, während Textilfabriken in Vietnam Cat 5e für unkritische Überwachungsleitungen einsetzen. Bildungsnetzwerke zeigen die ausgeprägteste Zweiteilung: Städtische Universitäten migrieren zu reinen Glasfaser-Backbones mit Cat-6-Klassenzimmern, um VR-Labore zu unterstützen, während ländliche Schulen, die durch Provinzzuschüsse finanziert werden, weiterhin Cat 5e verlegen, um die Kosten pro Sitzplatz niedrig zu halten. Infolgedessen tendiert die Nachfrage in hochdichten, leistungsstarken Anwendungsfällen zu Cat 6, während Cat 5e dort bestehen bleibt, wo Kosten und einfache Installation Vorrang vor Leistungsreserven haben.
Geografische Analyse
China hielt im Jahr 2025 29,67 % des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum, gestützt durch Alibaba Clouds mehrjährigen Infrastrukturplan im Wert von USD 52,4 Milliarden und kontinuierliche Glasfaserausbauten in Städten der dritten Ebene. Inländische Kabelhersteller profitieren von der Nähe zur weltgrößten raffinierten Kupferversorgung und unterbieten häufig importierte Produkte, obwohl Exportkontrollen für kritische Mineralien Hyperscaler dazu veranlassen, Komponenten aus mehreren Quellen zu beziehen. Made in China 2025 beschleunigt die Ausgaben für industrielle Automatisierung und treibt die Nachfrage nach robuster Verkabelung in Automobil- und Elektronikmontagewerken in den Provinzen Guangdong, Jiangsu und Zhejiang an.
Indien ist auf dem Weg zur schnellsten CAGR von 10,74 % bis 2031, angetrieben durch BharatNets Glasfaser auf Dorfebene, USD 6 Milliarden von Google Cloud, USD 30 Milliarden von Reliance und USD 1 Milliarde von TCS HyperVault. Der Mangel an versorgten Standorten in Mumbai und Hyderabad erhöht die Grundstücksumwandlungskosten und begünstigt Brownfield-Umbauten, die komplexe Nachrüstungsverkabelung erfordern. Metro-Glasfaserringe werden auf 200G-kohärente Optiken für 5G-Backhaul aufgerüstet, während BFSI- und Regierungsbüros auf Cat 6 standardisieren, um IoT-fähige Serviceschalter und elektronische Identifikationskioske zu versorgen.
Japan, Südkorea und Australien bilden ein reifes Dreigestirn, in dem KI-spezifische Einrichtungen das inkrementelle Wachstum dominieren. SoftBanks USD-9-Milliarden-KI-Zentrum in Mihara, Oracles USD-8-Milliarden-Programm in Tokio und KT Corporations USD-1,02-Milliarden-Standort in Gimcheon treiben die Nachfrage nach 400G-Optiken und erdbebensicherem Kabelmanagement an. Singapur, Indonesien, Thailand, Malaysia und Vietnam ziehen weiterhin Hyperscale-Kapital an, doch der Landmangel in Singapur begrenzt die Kapazität und verlagert Investitionen nach Batam, Johor und die Vororte Bangkoks. Australiens Ausbau des nationalen Breitbandnetzes auf Glasfaser für 10 Millionen Anschlüsse bis Ende 2025 geht einher mit der Einführung hybrider Arbeitsmodelle und hält Unternehmens-LAN-Erneuerungen auf Cat 6 und Glasfaser-Backbones aufrecht. Insgesamt bewahren diese Dynamiken eine vielfältige Chancenlandschaft in entwickelten und aufstrebenden Volkswirtschaften und unterstreichen die strategische Bedeutung der Lokalisierung von Lieferketten für Teilnehmer am strukturierten Verkabelungsmarkt im asiatisch-pazifischen Raum.
Regulatorisches Umfeld
Die Nachfrage nach strukturierter Verkabelung im asiatisch-pazifischen Raum wird durch Sicherheits-, Leistungs- und Installateurkompetenzanforderungen geprägt, die zunehmend auf formale technische Normen sowohl für Komponenten als auch für Installationspraktiken verweisen. In Australien wurden die von der ACMA gestützten Vorschriften durch den Telecommunications (Requirements for Customer Cabling Products - AS/CA S008) Technical Standard 2025 aktualisiert, ebenso wie die Telecommunications (Cabling Provider) Rules 2025, die regeln, wer Kundenverkabelung installieren und zertifizieren darf, wodurch die Compliance-Anforderungen für Auftragnehmer, die Unternehmens-LANs, Campusanlagen und Rechenzentrumsausbauten betreuen, verschärft werden.
In den wichtigsten Märkten treiben nationale Normungsgremien und Ministerien die Unterschiede darin voran, wofür Anbieter entwickeln und worauf sie testen müssen, statt einer einheitlichen regionalen Basis. China wendet MIIT-verknüpfte GB-Normen für die Verkabelungsleistung an, während Indien BIS-konforme Anforderungen nutzt, die Brandschutzklassifizierungen für Innenraminstallationen betonen. Die Normenentwicklung und -aktualisierung durch Gremien wie Standards Australia (CT-001 Communications Cabling Committee) sowie Branchenrahmenwerke, die mit Communications Alliance verknüpft sind, verstärken zusätzlich die Notwendigkeit dokumentierter Tests, Rückverfolgbarkeit und konformer Materialien, was den Wert zertifizierter Installateure und der Anbieterunterstützung für prüfungsbereite Übergabepakete erhöht.
Wettbewerbslandschaft
Der strukturierte Verkabelungsmarkt im asiatisch-pazifischen Raum bleibt mäßig fragmentiert; die fünf größten Anbieter kontrollieren zusammen rund 45 % des Marktanteils, was regionalen Herausforderern ausreichend Raum lässt. Prysmian, Nexans, Corning, Furukawa und Sumitomo dominieren Premium-Rechenzentrum- und FTTH-Segmente durch globale Fertigungsstandorte und umfassende Normenkonformität. LS Cable and System, Hengtong und Sterlite wachsen schnell in Regierungsprojekten, wo Anforderungen an lokale Inhalte oder aggressive Preisgestaltung Ausschreibungen entscheiden. Hyperscale-Mieter konsolidieren Lieferantenlisten, um SKU-Zahlen zu minimieren und einheitliche Qualitätsmetriken durchzusetzen, doch kleinere Colocation-Betreiber diversifizieren Lieferanten, um das Lieferzeitrisiko durch Kupferpreisvolatilität abzusichern.
Produktinnovationen konzentrieren sich auf vorkonfektionierte Glasfaserbaugruppen, hochdichte 16-Faser-MPO-Kassetten und abgeschirmte Cat-6-Patchkabel-Sortimente, die 90-Watt-PoE-Temperaturen standhalten. Panduit, Legrand und Belden integrieren automatisierte Dokumentationssoftware, die Zertifizierungsergebnisse einliest und digitale Zwillinge befüllt, was Facility-Managern Echtzeittransparenz über physische Schichtressourcen gibt. Hersteller mit eigener Compound-Extrusion haben die strengeren Flammschutzkriterien der UL-Plenum-Tests reibungslos übernommen, während kleinere Unternehmen mit höheren Ausschussraten kämpfen. Normrevisionen, insbesondere ANSI/TIA-568.0-E und ISO/IEC 11801, erhöhen die Bestehens-/Nichtbestehens-Schwellenwerte, was die Einstiegshürde für Neueinsteiger effektiv erhöht und den Marktanteil bei etablierten Unternehmen konsolidiert, die kontinuierliche Forschung und Entwicklung finanzieren.
Regionale Spezialisten nutzen schnellere Servicezeiten und maßgeschneiderte SKUs, wie taifunfeste Luftkabel für die Philippinen oder termitensichere Kabel für Nordaustralien, und erzielen Preisaufschläge von 10–30 %. Chronischer Mangel an BICSI-zertifizierten Technikern begrenzt jedoch die Einsatzgeschwindigkeit in wachstumsstarken Gebieten wie Vietnam und Malaysia und verschafft integrierten Verkabelungs- und Dienstleistungsanbietern einen Vorteil. Währungsschwankungen und Frachtengpässe begünstigen Anbieter mit verteilter Lagerhaltung, ein überzeugendes Angebot, da Hyperscaler Just-in-Time-Lieferung fordern, um enge Inbetriebnahmepläne einzuhalten. Insgesamt werden technologische Differenzierung, Normenagilität und Servicetiefe die langfristigen Gewinner im strukturierten Verkabelungsmarkt im asiatisch-pazifischen Raum bestimmen.
Marktführer der strukturierten Verkabelungsbranche im asiatisch-pazifischen Raum
Belden Inc.
CommScope Holding Company Inc.
Corning Incorporated
Prysmian Group SpA
Nexans SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Dichte von Rechenzentren und KI-gesteuerte Interconnect-Anforderungen schaffen Freiräume für Konnektivität mit hoher Faseranzahl und hoher Dichte sowie für schneller einsetzbare Architekturen im gesamten asiatisch-pazifischen Raum, wo die Inbetriebnahmepläne durch Arbeitskräfteverfügbarkeit und strengere Compliance eingeschränkt sind. Der Berichtsumfang spiegelt diesen Sog bereits wider: Rechenzentren machen 41,73 % des Umsatzes im Jahr 2025 aus und unterstützen Chancen bei vorterminierten Singlemode-Trunks, 16-Faser-MPO (und aufkommenden High-Density-Schnittstellen) sowie integrierten Kabelführungs- und Kabelmanagementlösungen, die Arbeiten und Nacharbeiten vor Ort in flüssiggekühlten Rack-Layouts reduzieren.
Die Lokalisierung der Lieferkette und compliance-fertige Produktportfolios sind ebenfalls konkrete Ansätze für Anbieter und Integratoren, da Australien die Vorschriften für Verkabelungsprodukte und Installateure im Rahmen der Aktualisierungen von AS/CA S008 im Jahr 2025 und der damit verbundenen Anforderungen an Verkabelungsanbieter verschärft. Jüngste Unternehmensmaßnahmen verstärken diese Richtung, darunter Cornings Pläne zur Skalierung der Produktion hochpräziser Glasfaserstecker-Kabelbäume in Shanghai (Jiading) und Beldens Ausbau der Fertigungskapazität in Indien (Pune), beide mit dem Ziel kürzerer Lieferzeiten für Hyperscale- und Unternehmensbauten. Staatliche Breitbandprogramme wie Indiens BharatNet (692.676 km Glasfaser bis Dezember 2025 fertiggestellt) halten die Nachfrage nach gehärteten Verschlüssen, Drop-Kabeln und Felddienstleistungen aufrecht, was wiederum Test-, Dokumentations- und Wartungsverträge im Zusammenhang mit langlebigen öffentlichen Netzwerkanlagen unterstützt.
Aktuelle Branchenentwicklungen
- Juni 2026: Belden Inc. bringt das PPC DiamonDrop-Einzelfaser-Drop-Kabel für Last-Mile- und Breitbandanwendungen auf den Markt. Die Einführung erweitert die APAC-Last-Mile-Kapazität für FTTH- und FTTE-Einsätze und stärkt die Multi-Vendor-Konnektivität von Rechenzentren in der Region.
- Juni 2026: Belden Inc. bringt robuste IT/OT-Infrastrukturinnovationen auf den Markt, die Hirschmann GREYHOUND GRS2000-Switches und IT DAP849-Access-Points. Der Kapazitätsausbau stärkt die APAC-Präsenz in rauen Umgebungen und erweitert das IT/OT-Portfolio, um wachsende Hyperscale- und industrielle Edge-Chancen zu nutzen.
- Juni 2026: Corning Incorporated unterzeichnet den Start eines neuen Projekts in Shanghai Jiading zur Steigerung der Produktion hochpräziser Glasfaserstecker-Kabelbäume für Rechenzentren. Die Lokalisierung der Produktion reduziert Lieferzeiten und unterstützt KI- und Rechenzentrumsskalierung in China.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie definieren wir den asiatisch-pazifischen Markt für strukturierte Verkabelung als die Einnahmen aus standardisierter Kupfer- und Glasfaserverkabelungsinfrastruktur sowie zugehöriger Konnektivität, die zum Aufbau und Betrieb von Unternehmens-LANs und physischen Netzwerken von Rechenzentren in der gesamten Region verwendet werden.
Ausgeschlossene Bereiche: Ausgeschlossen sind aktive Netzwerkgeräte (wie Switches und Router), Endgeräte und allgemeine elektrische Verkabelung, die nicht für die strukturierte Datenkommunikation verwendet wird.
Übersicht der Segmentierung
- Nach Angebot
- Hardware
- Verkabelung (Kupfer, Glasfaser)
- Konnektivität (Steckverbinder, Patchpanels, Buchsen, Kabel)
- Racks, Schränke und Kabelmanagement
- Dienstleistungen
- Design und Beratung
- Installation und Integration
- Wartung und Support
- Software
- Hardware
- Nach Kabeltyp
- Kupfer
- Kupferkabel
- Kupferkonnektivität
- Glasfaser
- Einzelmodus-Kabel
- Multimode-Kabel
- Glasfaserkonnektivität
- Kupfer
- Nach Kabelkategoriestandard
- Cat 5e
- Cat 6
- Nach Anwendung
- LAN
- Rechenzentrum
- FTTx / Campus-Backbone
- Industrielle Automatisierungsnetzwerke
- Nach Endnutzerbranche
- IT- und Telekommunikationsdienstleister
- Cloud- und Colocation-Rechenzentren
- BFSI und Unternehmensbüros
- Gesundheitseinrichtungen
- Regierung und Verteidigung
- Fertigung und Industrie
- Bildung
- Nach Geografie
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Marktkontext zu verankern und realistische Grenzen für die Nachfrage im gesamten asiatisch-pazifischen Raum festzulegen. Wir haben öffentliche Quellen wie ITU-Konnektivitätsindikatoren, Veröffentlichungen nationaler Telekommunikationsregulierungsbehörden, makroökonomische Reihen der Weltbank und des IWF sowie UN-Comtrade-Handelsstatistiken für relevante Kabel- und Steckverbinderbewegungen geprüft. Wo verfügbar, wurden Normen und Leitlinien von Gremien wie ISO/IEC und TIA überprüft, um Verkabelungskategorien und Compliance-Terminologie länderübergreifend konsistent zu halten.
Für Angebots- und Preissignale haben wir uns auf Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung über den Ausbau von Rechenzentren, Glasfaser-Rollouts und Baukosten bezogen. Wir haben zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken sowie Prüfungen auf Ebene der Import- und Exportsendungen genutzt, um Richtungsverschiebungen im Produktmix (Kupfer gegenüber Glasfaser) zu validieren und durchschnittliche Preise plausibel zu prüfen. Die hier genannten Desk-Quellen sind nur beispielhaft, und wir haben auch andere öffentliche Dokumente und Datenbanken zur Unterstützung der Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Desk-Research-Eingaben in ein nutzbares Größenmodell für den asiatisch-pazifischen Raum umzuwandeln, wo Preisgestaltung, Projektmix und die Akzeptanz neuerer Verkabelungskategorien von Land zu Land variieren können. Wir sprachen mit Herstellern, Distributoren, Installateuren, Rechenzentrums-Auftragnehmern sowie Stakeholdern aus Unternehmens-IT und Facility Management und nutzten anschließend Nachfragen, um Lücken bei typischen Stücklistenaufteilungen, Erneuerungszyklen und Kanalmargen in den wichtigsten Teilregionen zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 14% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 26% |
| Kleinere Akteure: 14% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Für die Größenbestimmung beginnen wir mit einem Top-down-Ansatz, bei dem die regionale Nachfrage anhand eines Nachfragepool-Ansatzes für Verkabelungsbedarf im Zusammenhang mit Neubauten und Modernisierungen in Rechenzentren sowie Gewerbe- und Industrieanlagen rekonstruiert und dann anhand länderspezifischer Adoptions- und Erneuerungsraten skaliert wird. Um die Gesamtsummen fundiert zu halten, führen wir zudem selektive Bottom-up-Näherungen durch, einschließlich stichprobenbasierter Prüfungen von Projektstücklisten, Kanal-Feedback zu Volumina und Abgleichen der durchschnittlichen Verkaufspreise (ASP) für gängige Kabelkategorien.
Wichtige Eingaben im Modell umfassen den Ausbau der Rechenzentrumskapazitäten und Bau-Pipelines, Erneuerungszyklen von Unternehmensnetzwerken, die Mixverschiebung zwischen Kupfer und Glasfaser, die durchschnittliche Verbindungsdichte pro Rack oder Bodenfläche sowie die Preisrichtung von Kupfer- und Glasfaser-Rohstoffen, die sich auf die ASPs auswirkt. Wenn Länderdetails unvollständig waren, verwendeten wir Proxy-Indikatoren wie Baudynamik, Intensität des Breitbandausbaus und Importmuster, gefolgt von interviewbasierten Anpassungen, damit der Umgang mit Lücken konsistent blieb.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, bei denen Basis-, konservative und beschleunigte Fälle anhand von Bauplänen für Rechenzentren, Glasfaser-Rollouts und makroökonomischen Bedingungen gestaltet und anschließend an von Branchenteilnehmern geteilte Konsensbereiche angepasst wurden. Wir wählten den endgültigen Prognosepfad, nachdem geprüft wurde, dass die implizierten Volumina und Preistrends für jeden wichtigen Markt der Region realistisch blieben.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch mehrere Prüfungen, damit keine ungewöhnliche Annahme das Gesamtergebnis dominiert. Die Modellsummen werden mit unabhängigen Signalen wie Handelsbewegungen, gemeldeten Expansionsplänen und implizierten Ausgaben je Projekttyp verglichen, wobei die größten Abweichungen bei Bedarf mit zusätzlichen Gesprächen erneut überprüft werden.
Vor der Freigabe durchlaufen die Zahlen eine mehrstufige Analystenprüfung, bei der Eingaben, Formeln und Einheitenumrechnungen erneut überprüft werden, gefolgt von einem abschließenden Konsistenzabgleich über Länder und Endanwendungen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Projektverzögerungen, starke Veränderungen der Inputkosten oder umfassende politische Verschiebungen. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Schätzung von Mordor Intelligence zum asiatisch-pazifischen Markt für strukturierte Verkabelung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für strukturierte Verkabelung im asiatisch-pazifischen Raum können unterschiedlich ausfallen, da die Grenzen nicht immer identisch sind und die zugrunde liegenden Nachfragesignale nicht auf dieselbe Weise gemessen werden. Diese Abweichungen ergeben sich üblicherweise daraus, was als Umsatz aus strukturierter Verkabelung gezählt wird, welche Geografien vollständig abgedeckt sind und wie Preis- und Mixverschiebungen bei der Prognose behandelt werden.
Durch die Verfolgung des Ausbaus der Rechenzentrumskapazitäten, des Kupfer-gegenüber-Glasfaser-Mixes und der ASP-Bewegungen auf Kanalebene hält Mordor Intelligence die Schätzung an einen wiederholbaren Nachfragepool für den asiatisch-pazifischen Raum gebunden, statt angrenzende Elektroverkabelung oder Ausgaben für aktive Netzwerkgeräte einzumischen. Einige andere Schätzungen stützen sich zudem auf einen einzigen Basisfall und ältere Wechselkurszeitpunkte, was die Lücke vergrößern kann, wenn sich Materialkosten ändern und Projektzyklen sich in der Region verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,73 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 4,18 Mrd. USD (2026) | Verwendet ein späteres Basisjahr, scheint jedoch eine engere Einbeziehung rund um Nachrüstungen von Unternehmens-LANs anzuwenden, was die Ersatznachfrage und die mit Modernisierungsprojekten verbundenen Serviceumsätze unterschätzen kann. |
| Fachzeitschrift B | 7,60 Mrd. USD (2024) | Berichtet über eine weltweite Gesamtsumme für strukturierte Kabel und Konnektivität, sodass der Umfang nicht ausschließlich auf den asiatisch-pazifischen Raum beschränkt ist und die Kategoriegrenze je nach Gruppierung von Konnektivitäts- und Rechenzentrumsausgaben variieren kann. |
Die Streubreite in der Tabelle erklärt sich hauptsächlich durch Umfangs- und Messentscheidungen, nicht durch eine einzelne Prognoseannahme. Wenn die Marktgrenze spezifisch auf strukturierte Verkabelung im asiatisch-pazifischen Raum beschränkt bleibt und die Eingaben anhand von Projektaktivitäten und realistischen ASP-Pfaden überprüft werden, ist das Ergebnis leichter nachvollziehbar, aktualisierbar und für Planungsdiskussionen wiederverwendbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der strukturierte Verkabelungsmarkt im asiatisch-pazifischen Raum bis 2031?
Es wird erwartet, dass er von USD 5,29 Milliarden im Jahr 2026 auf USD 8,46 Milliarden bis 2031 steigt, was einer CAGR von 9,85 % entspricht.
Welches Segment wächst innerhalb des strukturierten Verkabelungsmarkts im asiatisch-pazifischen Raum am schnellsten?
Dienstleistungen verzeichnen das höchste Wachstum mit einer CAGR von 10,22 %, da Unternehmen Netzwerke für 90-Watt-PoE und 10GBASE-T nachrüsten.
Warum erfasst Glasfaser den größten Marktanteil im strukturierten Verkabelungsmarkt im asiatisch-pazifischen Raum?
KI-Rechenzentren und nationale Breitbandprojekte sind auf Einzelmodus-Trunks und 400G-Optiken angewiesen, die die Reichweite und Bandbreite von Glasfaser erfordern.
Was treibt die Cat-6-Einführung in neuen Gewerbegebäuden an?
Mieter benötigen 10-Gbps-Durchsatz und 90-Watt-PoE-Unterstützung für WLAN-6E-Zugangspunkte, LED-Beleuchtung und Sensoren für intelligente Gebäude.
Welche Geografie verzeichnet die schnellste Expansion in der Nachfrage nach strukturierter Verkabelung?
Indien führt mit einer prognostizierten CAGR von 10,74 %, gestützt durch BharatNet-Dorfglasfaser, Hyperscale-Ausbauten und Metro-Backhaul-Upgrades.
Wie wirkt sich das Kupferversorgungsdefizit auf Projektbudgets aus?
Spotpreisvolatilität und ein prognostiziertes Defizit von 900.000 Tonnen für 2026 veranlassen Auftragnehmer, langfristige Verträge abzuschließen oder auf aluminiumummantelte Alternativen umzusteigen.
Seite zuletzt aktualisiert am:



