
Indien Süßwaren Marktgröße und Marktanteil
Indien Süßwaren Marktanalyse von Mordor Intelligence
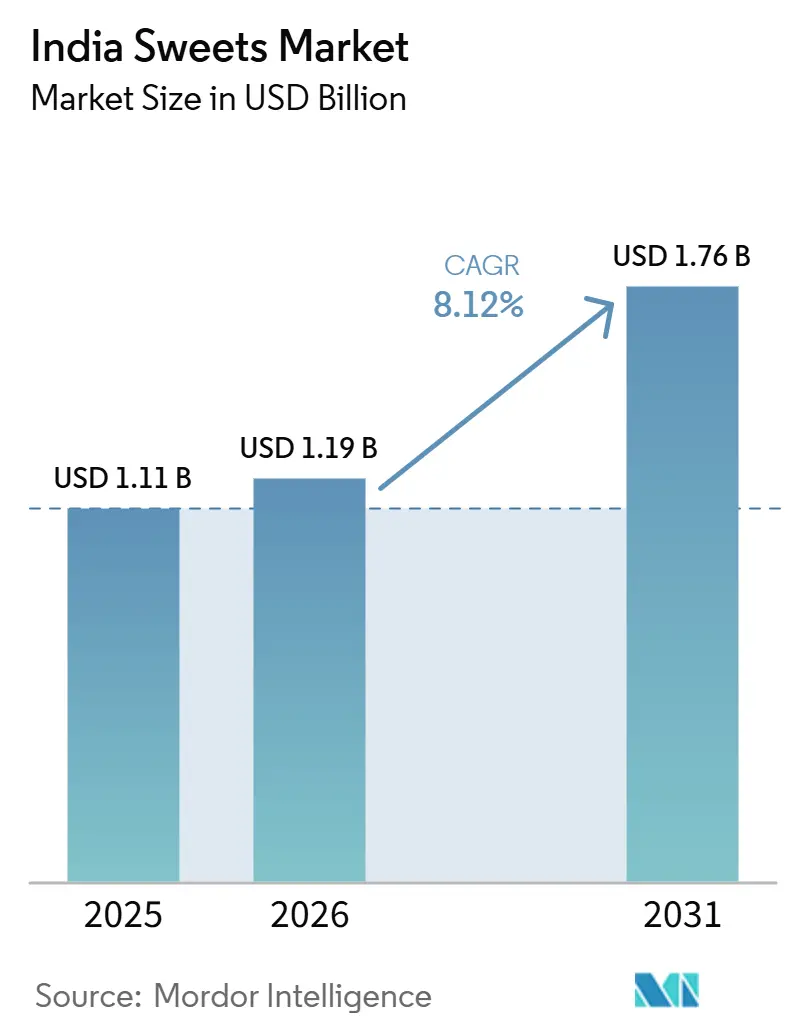
Die Größe des indischen Süßwarenmarkts wird voraussichtlich von 1,19 Milliarden USD im Jahr 2026 auf 1,29 Milliarden USD im Jahr 2027 steigen und bis 2032 1,94 Milliarden USD erreichen, mit einem CAGR von 8,45 % über 2027–2032. Das Marktvolumen wird voraussichtlich von 185 Tausend Tonnen im Jahr 2026 auf 195 Tausend Tonnen im Jahr 2027 steigen und bis 2032 253,7 Tausend Tonnen erreichen, mit einem CAGR von 5,4 % über 2027–2032.
In Indien fördern Festtagskäufe und kleinere Premium-Packungen den saisonalen und ganzjährigen Süßwarenkonsum. Verpackte Hersteller können ihre Reichweite im Einzel- und Digitalhandel ausbauen, während thekenbetriebene Anbieter Süßwaren mit Gastronomie kombinieren können. Begrenzte Haltbarkeit und wiederkehrende Testpflichten schränken die Ausweitung von Vertriebswegen und Fertigwarenkategorien ein. Für verpackte und Online-Verkäufer kann die Erweiterung einer etablierten Süßwarenkategorie den Testaufwand auf mehr Umsätze verteilen, während neue Kategorien wiederkehrende Verpflichtungen hinzufügen.
Wichtigste Erkenntnisse des Berichts
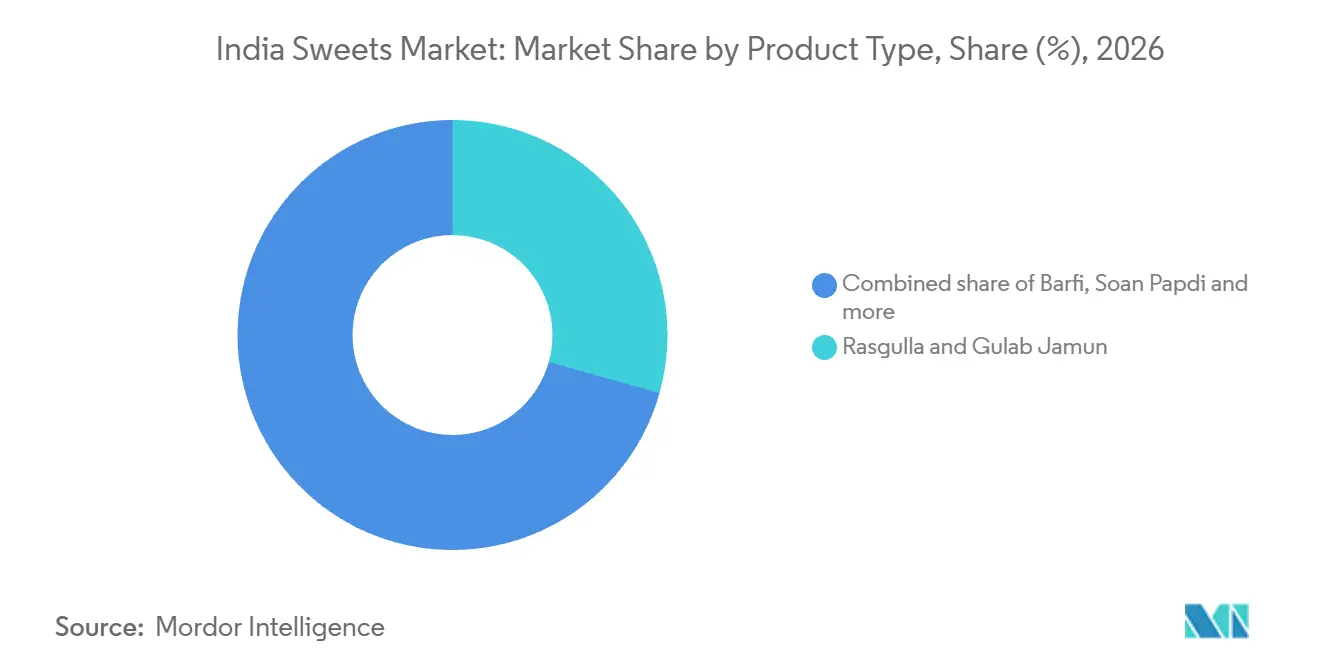
- Nach Produkttyp hielten Rasgulla und Gulab Jamun im Jahr 2026 einen Marktanteil von 29,35 % am indischen Süßwarenmarkt, während Barfi mit einem CAGR von 9,5 % über 2027–2032 am schnellsten wachsen soll.
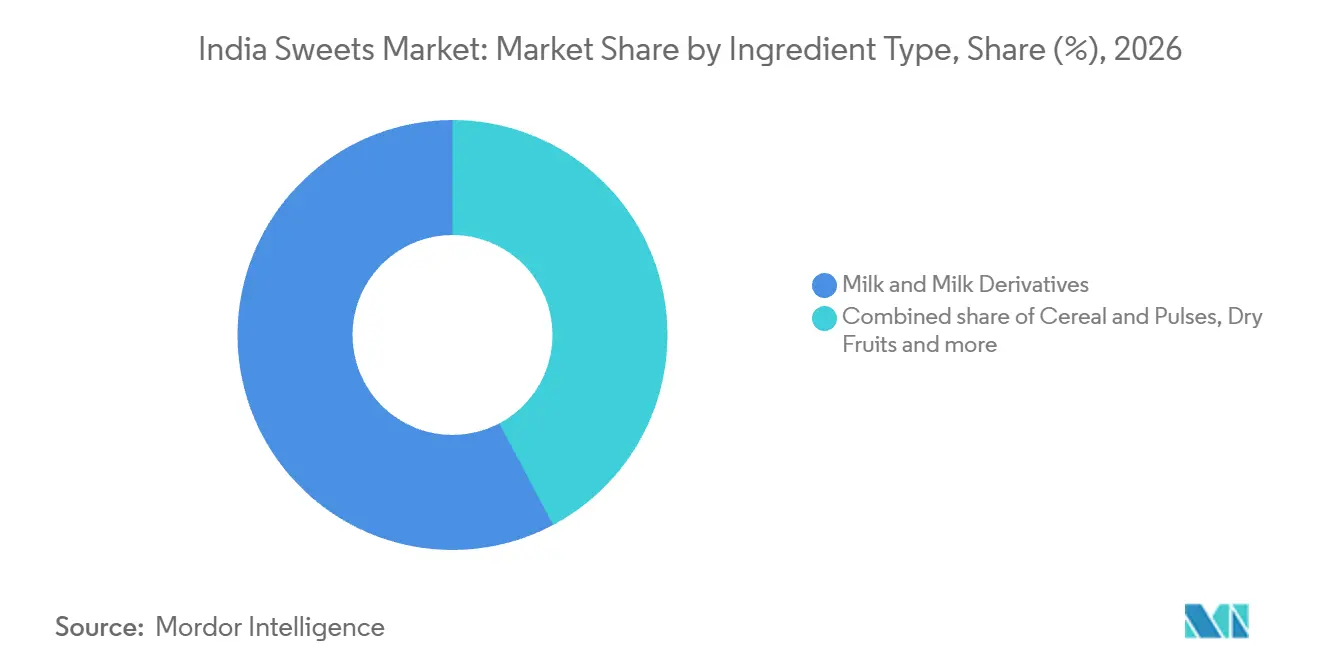
- Milch und Milchderivate führten bei den Zutatentypen mit einem Anteil von 57,76 % am indischen Süßwarenmarkt im Jahr 2026, während trockenfrüchtebasierte Süßwaren mit einem CAGR von 9,7 % über 2027–2032 am schnellsten wachsen sollen.
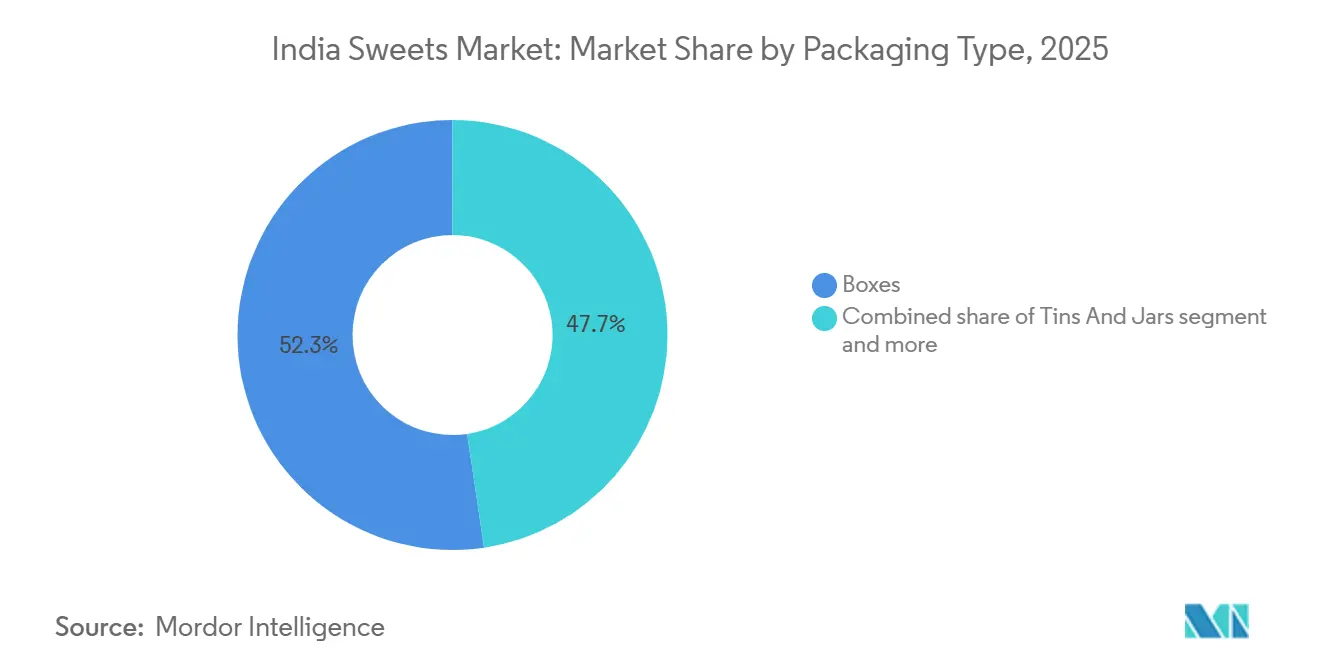
- Schachteln führten bei der Verpackung mit 52,33 % des Marktwerts im Jahr 2026, und Flexibelverpackungen sollen mit einem CAGR von 9,4 % über 2027–2032 am schnellsten wachsen.
- Nach Vertriebskanal entfielen auf Supermärkte und Hypermärkte 38,93 % des Marktwerts im Jahr 2026, und Online-Einzelhandelsgeschäfte sollen mit einem CAGR von 10,2 % über 2027–2032 am schnellsten wachsen.
- Geografisch bilden Nord- und Westindien die größte Konzentration der Süßwarennachfrage, unterstützt durch Festtagsgeschenke, religiöse Feiern, Hochzeiten und Familienanlässe.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Premium- und handwerklich hergestellten indischen Süßwaren | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit von Festtags- und Schenkkultur | +2.8% | Kalkutta, Pune und Satara | Kurzfristig (≤ 2 Jahre) |
| Innovation bei gesünderen Süßwarenformulierungen | +1.8% | Bundesstaat Karnataka | Mittelfristig (2–4 Jahre) |
| Wachstum von Online-Lebensmittellieferung und Quick-Commerce-Plattformen | +2.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach regionalen und traditionellen Spezialitätensüßwaren | +1.2% | Mumbai, Pune, Nagpur, Nashik und Amravati | Langfristig (≥ 4 Jahre) |
| Produktinnovation durch Fusion und zeitgenössische Aromen | +0.8% | Kolhapur in Maharashtra | Mittelfristig (2–4 Jahre) |
| Produktinnovation durch Fusion- und zeitgenössische Aromen | +0.7% | National, städtische Verbraucher und indische Diaspora-Exportkorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Premium- und handwerklich hergestellten indischen Süßwaren
Die Nachfrage nach Premium-Mithai weitet sich sowohl durch eine breitere geografische Verbreitung als auch durch ein größeres Spektrum an Konsumgelegenheiten aus. Im Jahr 2026 wuchs die Nachfrage in Indiens Städten der zweiten und dritten Kategorie stetig, während Metropolen weiterhin den Premium-Konsum anführten. Kleinere Geschenkpackungen, kuratierte Sortimente und moderne Einzelhandelsformate förderten ebenfalls den ganzjährigen Premium-Süßwarenkonsum bei städtischen Käufern. Für Hersteller schaffen diese Entwicklungen unterschiedliche kommerzielle Aufgaben, wobei geografische Expansion die Reichweite erweitert und kleinere Angebote Käufe jenseits großer Festtagsgeschenke unterstützen. Ein Hersteller, der über metropolitane Geschenkkäufer hinaus expandiert, benötigt ein Angebot, das sowohl für einen kleinen persönlichen Kauf als auch für eine Feier funktioniert.
Zunehmende Beliebtheit der Fest- und Schenkkultur
Festtagsbestellungen können ein Süßwaren- und Snackgeschäft von der Produktion im Haushaltsmaßstab zu einem größeren, dedizierten Betriebsstandort führen. Kalkuttaer Süßwarengeschäfte meldeten während Diwali-Kali Puja 2025 einen um fast 20 % höheren Umsatz als im Vorjahr. [1] Chatak Matak Foods-Inhaber Sahil Sharma berichtete, dass sein Pune-Heimküchengeschäft im Jahr 2025 Bestellungen für mehr als 5.000 Kilogramm Diwali-Faral-Snacks und Süßwaren erhielt. Das Unternehmen richtete eine Industrieküche in Satara ein, da die Heimküche die Menge nicht bewältigen konnte. Diese Reaktion zeigt, wie ein anlassspezifisches Auftragsbuch eine Änderung des Produktionsumfelds erfordern kann, über ein breiteres Festtagsangebot hinaus. Für einen Heimküchenerzeuger verpflichtet die Annahme eines großen Geschenkauftrags das Unternehmen sowohl zur Produktionskapazität als auch zu einem Festtagssortiment.
Innovation bei gesünderen Süßwarenrezepturen
Im Oktober 2025 brachte die Karnataka Milk Federation in Karnataka eine Deepavali-Reihe ohne Zuckerzusatz auf den Markt, die Nandini Khova Gulab Jamun und Milk Peda sowie Jaggery Oats and Nuts Barfi umfasste. Die Markteinführung verknüpfte einen vertrauten Festtagsanlass mit einer Zutatenwahl für Haushalte, die Alternativen zu herkömmlichen Rezepten suchen. Das Anbieten dieser Wahl innerhalb bekannter Süßwaren kann einen Anlass erhalten, der andernfalls einen zuckerbewussten Empfänger ausschließen würde. Die Aufnahme sowohl von Gulab Jamun als auch von Peda ermöglicht es einem Geschenksortiment, verschiedene Süßwarenformate innerhalb des Angebots ohne Zuckerzusatz anzubieten. Für einen traditionellen Süßwarenhersteller bieten ausgewählte Festtagsvarianten einen Weg, diese Empfänger zu bedienen, ohne das herkömmliche Sortiment zu ersetzen, das andere Geschenkkäufer suchen.
Wachstum von Online-Lebensmittellieferung und Quick-Commerce-Plattformen
Quick Commerce kann den Weg eines Süßwarenherstellers zu Kunden erweitern, während er Nachfragespitzen erzeugt, die eine andere Reaktion als eine dauerhafte Fabrikerweiterung erfordern. Flipkart Minutes meldete während Raksha Bandhan 2025 einen 12-fachen Anstieg der Nachfrage nach traditionellen Süßwaren im Vergleich zum Vorjahr. Separat meldete Flipkart bis September 2026 ein 4-faches Wachstum im Jahresvergleich für sein Minutes-Quick-Commerce-Angebot. Die Kombination macht den digitalen Vertrieb zu einem glaubwürdigen Expansionsweg, aber der süßwarenspezifische saisonale Anstieg erfordert Kapazitäten, die auf den Anlass reagieren können. Für Hersteller begünstigt dies flexible saisonale Liefervereinbarungen gegenüber dauerhaften Kapazitätsverpflichtungen, die auf die Nachfrage eines einzelnen Festes ausgerichtet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit traditioneller Süßwaren | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strenge Anforderungen an Lebensmittelsicherheit und Qualitätskonformität | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verfälschung und gefälschte Produkte beeinträchtigen das Verbrauchervertrauen | -0.4% | Stadt Pune | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von verderblichen Milchzutaten | -0.5% | Bundesstaat Gujarat | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit traditioneller Süßwaren
Ein begrenztes Verkaufsfenster schränkt ein, wie weit ein traditioneller Süßwarenhersteller expandieren kann, ohne sich dem Risiko unverkaufter oder verderblicher Produkte auszusetzen. Leitlinien der Food Safety and Standards Authority of India (FSSAI) weisen auf die begrenzte Haltbarkeit indischer Süßwaren hin, wobei milchbasierte Sorten 1–4 Tage haltbar sind und ein höheres Risiko für Mikrobenwachstum aufweisen. [2] Für einen Hersteller, der den Vertrieb ausweitet, verbraucht der Transport einen Teil dieses Fensters, bevor ein Händler oder Empfänger die Süßware verwenden kann. Das höhere Risiko für Mikrobenwachstum macht eine unverkaufte milchbasierte Süßwareneinheit auch zu einem Sicherheitsrisiko und nicht nur zu einem Artikel, der auf einen anderen Käufer warten kann. Ein entfernter Verkaufspunkt muss innerhalb des verbleibenden Verkaufsfensters Umsätze generieren, was die Expansion über langsamer verkaufende Standorte einschränkt.
Strenge Anforderungen an Lebensmittelsicherheit und Qualitätskonformität
Wiederkehrende Lebensmitteltestpflichten machen die Expansion in zusätzliche Fertigwarenkategorien zu einer dauerhaften Compliance-Verpflichtung. Die FSSAI-Anweisung von 2021 verpflichtet Lebensmittelunternehmer dazu, jede Fertigwarenkategorie mindestens einmal alle 6 Monate in einem durch das National Accreditation Board for Testing and Calibration Laboratories (NABL) akkreditierten oder von der FSSAI benannten Labor zu testen. Wenn keine ausreichenden internen Einrichtungen vorhanden sind, müssen die Betreiber ein extern NABL-akkreditiertes oder von der FSSAI benanntes Labor nutzen. Die Anweisung schreibt außerdem ein Qualitätskontrollprogramm vor, das eingehende, in der Verarbeitung befindliche und fertige Produkte abdeckt. Für einen Süßwarenhersteller kann das Hinzufügen von Kategorien daher den wiederkehrenden Testaufwand neben der Produktionsmöglichkeit erhöhen. Ein breiteres Portfolio muss diese fortlaufende Verpflichtung tragen, sodass kleinere Produktionsläufe weniger Ausstoß haben, auf den die damit verbundene Compliance-Arbeit verteilt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Plattformnachfrage stützt bekannte SüßwarenRasgulla und Gulab Jamun hatten im Jahr 2026 einen Anteil von 29,35 % am indischen Süßwarenmarkt. Swiggy meldete 4,5 Millionen Gulab-Jamun-Bestellungen in Indien vom 1. Januar bis 30. November 2025 und platzierte ihn damit unter den 3 meistbestellten Desserts der Plattform. Der Platz von Gulab Jamun im Dessertmix der Plattform schafft einen kommerziellen Weg, der auf der Auswahl einer bestimmten Süßware basiert, anstatt auf einem vollständigen Geschenksortiment. Für einen Dessertverkäufer verdient eine Einzelsüßwarenbestellung ein eigenes Servierangebot anstatt einer kleineren Version eines Geschenksortiments.
Barfi ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,5 % über 2027–2032. Swiggy verzeichnete während Raksha Bandhan 2026 durchschnittlich 1.668 Kaju-Katli-(Barfi-)Bestellungen pro Stunde. [3] Bengaluru und Indore waren die führenden Städte in diesem Kaju-Katli-Nachfragemuster. Für Barfi-Hersteller macht der stündliche Festivalbestellungsfluss den Produktionsdurchsatz zu einer relevanteren Betriebsfrage als die Anzahl der angebotenen Sorten. Die Konzentration der Produktion auf Kaju Katli während dieses Zeitfensters kann den identifizierten Anlass effektiver bedienen als eine Erweiterung des Barfi-Menüs.

Nach Zutatentyp:
Milchidentität trifft auf ZutatenwahlMilch und Milchderivate repräsentierten im Jahr 2026 einen Marktanteil von 57,76 % am indischen Süßwarenmarkt. Ein Hersteller, der Haushalte anspricht, die Milchsüßwaren für Feste kaufen, kann kleinere Haushaltsgeschenke und größere gemeinsame Sortimente aus einem gemeinsamen milchbasierten Rezept anbieten. Die Variation der Menge ermöglicht es diesem Hersteller, verschiedene Geschenkbudgets anzusprechen, während die Rezeptentwicklung auf die Milchsüßware konzentriert bleibt. Jede zusätzliche Packungsgröße verpflichtet das Unternehmen jedoch zur gleichen Milchzutat, sodass die Sortimentserweiterung mit Zutatenverpflichtungen abgestimmt werden muss. Die kommerzielle Möglichkeit besteht darin, mehr Geschenkgrößen aus einer fokussierten Rezeptbasis zu bedienen, wobei die Milchversorgung die praktische Grenze dieser Expansion setzt.
Trockenfrüchtebasierte Süßwaren sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,7 % über 2027–2032. In Gujarat verschob sich die Präferenz während Diwali 2025 hin zu trockenfrüchtebasierten Süßwaren gegenüber Mawa-Süßwaren, als die durchschnittlichen Süßwarenpreise 15 % höher waren als 2024. Für Hersteller unterstützt diese Präferenz ein zutatengeführtes Angebot, auch wenn die breitere Süßwarenkategorie teurer wird. Getreide- und Hülsenfruchtsüßwaren erreichten ebenfalls Plattformkäufer, wobei Besan Laddoo vom 1. Januar bis 30. November 2025 1,9 Millionen Swiggy-Bestellungen verzeichnete und damit den dritten Platz unter den indischen Süßwaren der Plattform belegte. Trockenfrüchterezepte bieten Zutatendifferenzierung, während Besan Laddoo einen eigenständigen Weg bietet, der auf einem etablierten Plattformklassiker basiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungstyp:
Präsentation und Packungszweck gestalten AngeboteSchachteln waren das größte Segment und machten im Jahr 2026 52,33 % des Marktwerts aus. Während Diwali 2025 sagte Khoya Mithai-Gründer Sid Mathur in Delhi, dass Premium-Geschenkschachteln besonders gut abschnitten. Für einen geschenkorientierten Lieferanten macht dies die äußere Präsentation zu einem Teil des Fertigsüßwarenangebots und nicht zu einer Entscheidung, die vom beabsichtigten Anlass losgelöst ist. Ein alltägliches Süßwarenangebot und ein Festtagsgeschenk müssen nicht den gleichen Grad an Präsentation rechtfertigen, auch wenn ihr Inhalt dasselbe Rezept teilt.
Flexibelverpackungen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,4 % über 2027–2032. Für einen Hersteller, der auf einen individuellen Süßwarenkauf abzielt, kann eine Flexibelverpackung um eine einzelne Portion statt um ein gemischtes Geschenksortiment herum gestaltet werden. Das ändert die kommerzielle Einheit zu einer separat bepreisten Portion und ermöglicht es einem Verkäufer, Käufer anzusprechen, die einen kleinen Kauf suchen. Der relevante Kostenvergleich ist die Verpackung pro verkaufbarer Portion, einschließlich etwaiger Unterstützung, die zum Schutz der gewählten Süßware während der Lieferung erforderlich ist. Ein Hersteller könnte über dieses Format einen neuen Portionspreis testen, während er seine größeren Festtagssortimente beibehält, und so dem Portionsverkauf einen separaten Expansionspfad gibt.
Nach Vertriebskanal:
Stationärer Einzelhandel führt digitale Expansion anSupermärkte und Hypermärkte waren das größte Segment mit 38,93 % des Marktwerts im Jahr 2026. Für einen Hersteller, der Käufer über diese Geschäfte erreicht, muss die fertige Süßware ihre Produktidentität innerhalb der Verkaufsumgebung eines anderen Händlers kommunizieren. Das gibt dem Produkt und seiner Präsentation eine andere kommerzielle Aufgabe als Dienstleistungen, die an die eigenen Räumlichkeiten eines Herstellers gebunden sind. Die Einzelhandelsexpansion verlagert mehr des Angebots auf die Süßware selbst und verringert den Nutzen von Differenzierung, die von einem eigenen Ladenerlebnis abhängt.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,2 % über 2027–2032. Swiggy Instamart meldete während Raksha Bandhan 2026 einen 8-fachen Anstieg der Süßwarennachfrage im Vergleich zu regulären Tagen. Der Kontrast macht die Festtagsnachfrage zu einem anderen kommerziellen Angebot als die reguläre Tagesnachfrage. Ein Verkäufer kann ein anlassspezifisches Angebot rund um Raksha Bandhan aufbauen, während er routinemäßige Süßwarenkäufe als separaten Grund behandelt, ein ganzjähriges Sortiment zu pflegen. Eine dauerhafte Online-Expansion benötigt Wiederholungskaufanlässe, während ein nur auf Feste ausgerichtetes Sortiment seinen kommerziellen Aufwand innerhalb einer kürzeren Verkaufssaison konzentrieren kann.
Geografische Analyse
Süßwarenmarkt Nord- und Westindien
Nord- und Westindien bilden die größte Konzentration der Süßwarennachfrage, unterstützt durch Festtagsgeschenke, religiöse Feiern, Hochzeiten und Familienanlässe. Am 16. April 2026 eröffnete Chitale Bandhu Mithaiwale seine Produktionsstätte Ranje Vision Park in Bhor, nahe Pune, Maharashtra, die zur Herstellung von Süßwaren, herzhaften Snacks und anderen Lebensmitteln bestimmt ist. Das Maharashtra-Projekt platziert die geplante Süßwarenproduktion innerhalb eines breiteren Lebensmittelherstellungsbetriebs auf der Angebotsseite dieses regionalen Unternehmens. Für einen Hersteller, der eine solche gemischte Lebensmittelanlage nutzt, müssen Festtagssüßwarenvolumina neben den anderen beabsichtigten Produkten bei der Zuweisung von Anlagenkapazitäten berücksichtigt werden.
Ostindien zeigt, wie ein saisonales Produkt etablierte lokale Geschmäcker und Käufer bedienen kann, die Verbindungen zu einer anderen regionalen Tradition pflegen. Kalkuttaer Händler meldeten während der Sankranti-Festwoche 2025 einen um 25 % bis 30 % höheren Umsatz und nannten die Nachfrage nach Pithe, Patishapta und Nolen Gurer Sandesh. Für Makar Sankranti 2026 verkauften Kalkuttaer Märkte Tilkut und andere traditionelle Süßwaren an in Bihar geborene Einwohner, während lokale bengalische Einwohner ebenfalls Tilkut genossen. Für Händler kann ein gemeinsames Fest Käufergruppen mit unterschiedlichen Beziehungen zur gleichen Süßware vereinen. Für die saisonale Bestandsplanung kann Tilkut beide Käufergruppen über eine gemeinsame Produktlinie bedienen, neben dem eigenständigen bengalischen Sortiment, das mit dem gemeldeten Umsatzanstieg verbunden ist.
In Südindien zeigen Bengalurus Festtagskäufe, warum Süßwarenmengen auf Stadtebene berücksichtigt werden müssen. An Ganesh Chaturthi 2025 verzeichnete Zepto auf seiner Plattform in Bengaluru 3,56-mal so viele gekaufte Laddoos wie in Mumbai während des Spitzenzeitraums von 10 bis 11 Uhr. Der Unterschied macht eine einheitliche Festivalzuteilung über beide Städte hinweg zu einem schlechten Ausgangspunkt für einen Verkäufer, der dieses Plattformsignal nutzt. Ein Bengaluru-Laddoo-Angebot muss kein Mumbai-Angebot widerspiegeln, selbst während derselben Feier. Für einen Lieferanten, der beide Städte bedient, besteht die kommerzielle Entscheidung darin, wie viel Laddoo-Bestand lokal zuzuweisen ist, bevor der geografische Fußabdruck erweitert wird.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsgebiete werden aus der Perspektive eines lizenzierten traditionellen Süßwarenherstellers verglichen, der allgemeine Einzel- und Gastronomiekunden bedient. Die FSSAI-Reformen von 2026 machten Lebensmittelunternehmensgenehmigungen und -registrierungen dauerhaft gültig, sofern sie nicht ausgesetzt, widerrufen oder aufgegeben werden, während die geltenden Hygiene- und Sicherheitspflichten fortbestehen. Die Änderungen vom Juni 2026 verpflichteten lizenzierte Hersteller zur Führung separater täglicher Produktions- und Rohstoffverbrauchsaufzeichnungen, wobei nichtproduzierende Unternehmen ausgenommen sind. Reduzierter Erneuerungsaufwand koexistiert daher mit fortlaufender Compliance-Arbeit auf Fabrikebene.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Food Safety and Standards Authority of India | Food and Drug Administration, Maharashtra |
| Wesentliche Instrumente oder Anweisungen | Lizenzierungsreformen 2026; Anforderungen an Herstellungsaufzeichnungen vom Juni 2026 | Food Safety and Standards Act, 2006; nationale FSSAI-Regeln, die von der staatlichen FDA umgesetzt werden |
| Kommerzielle Auswirkung | Dauerhafte Lizenzgültigkeit vorbehaltlich Aussetzung, Widerruf oder Aufgabe; tägliche Aufzeichnungen für lizenzierte Hersteller | Staatliche Durchsetzung nationaler Lebensmittelunternehmensstandards und Lizenzierungspflichten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung balanciert die Abschaffung der Lizenzerneuerung mit fortlaufenden Herstellungsaufzeichnungs- und Sicherheitspflichten. Maharashtras mittlere Bewertung spiegelt die staatliche FDA-Umsetzung des nationalen Rahmens wider und gibt Herstellern eine gemeinsame regulatorische Grundlage auf beiden Ebenen. Im August 2026 schlug die FSSAI schulspezifische Definitionen für hohen Zuckerzusatz vor, der 3 g pro 100 g bei Feststoffen oder 2 g pro 100 ml bei Flüssigkeiten übersteigt. Dieser schulspezifische Vorschlag lässt den operativen allgemeinen Lizenzierungs- und Herstellungsrahmen intakt und unterstützt aus der breiteren Herstellerperspektive keine Änderung.
Wertschöpfungskettenstufen
Der Vergleich unterscheidet Herstellung, Einzelhandelssortiment und Online-Erfüllung als Betriebsfunktionen innerhalb des Fertigsüßwarenverkaufs. Bikaji stellt trockene und feuchte Süßwaren in Indien her, darunter Soan Papdi, Barfi, Laddoo, Rasgulla und Gulab Jamun. Bikanervala verkauft frische und verpackte Süßwaren online und betreibt Restaurants in Delhi, Gurugram und Chennai. Die Kombination dieser Funktionen kann einer Marke ermöglichen, den Kundenverkauf zu behalten, während sie mehr Verantwortung für Produkt- und Lieferausführung übernimmt.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Hauptakteure | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Süßwarenherstellung | Verpackte Süßwarenhersteller wie Bikaji Foods International Limited | Fertigsüßwarenverkäufe | Rezeptkonsistenz über verschiedene trockene und feuchte Süßwaren hinweg | Separate Prozess- und Freigabekriterien für jeden Süßwarentyp festlegen |
| Einzelhandelssortiment und -verkauf | Süßwarenhändler wie Bikanervala | Süßwareneinzelhandelsverkäufe | Unterschiedliche Verkaufsanforderungen für frische und verpackte Süßwaren | Separate Sortiments- und Handhabungsentscheidungen nach Produktformat |
| Direkter Online-Versand | Online-Süßwarenverkäufer wie Haldiram's | Direkter Online-Süßwarenverkauf | Lieferzeiten variieren je nach PIN-Code | Zielortspezifische Lieferzusagen anbieten |
| Quelle: Mordor Intelligence | ||||
Haldiram's liefert in ganz Indien und gibt an, dass die Lieferzeiten je nach PIN-Code variieren. Für eine datierte Geschenkbestellung hängt die nutzbare Lieferoption des Käufers daher vom Zielort sowie von der gewählten Süßware ab. Ein nationaler Verkäufer kann diesen Unterschied in zielortspezifische Bestellfristen übersetzen und ein Festivalangebot an die Lieferzeit knüpfen, die er versprechen kann.
Wettbewerbslandschaft
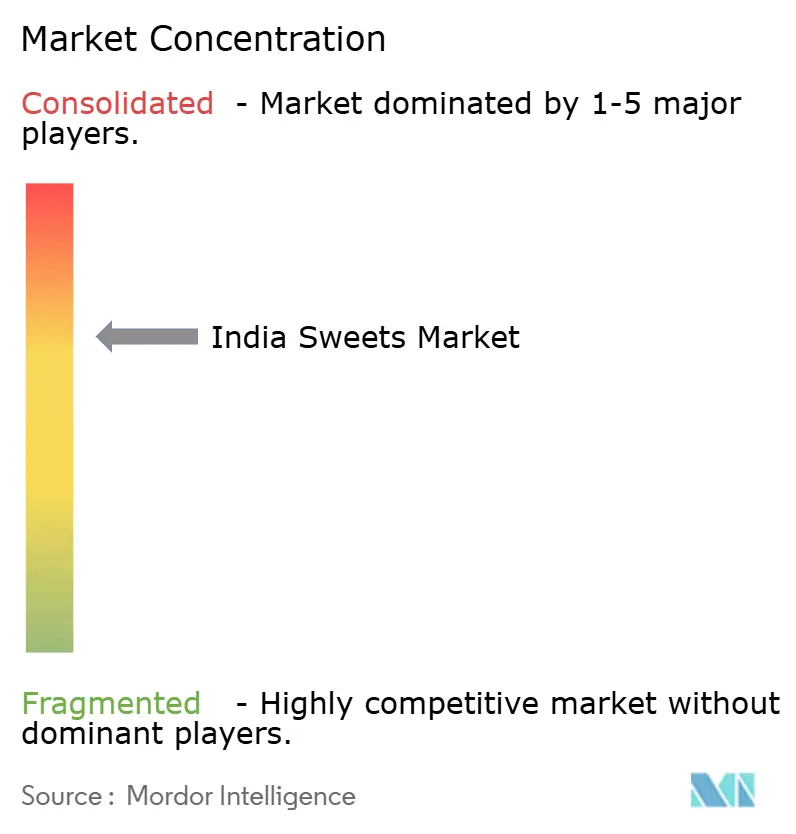
Die Wettbewerbsstruktur kombiniert diversifizierte Lebensmittelmarken mit spezialisierten Süßwarenherstellern und Einzelhandelsketten und schafft so mehrere unterschiedliche Wege zu Käufern. Haldiram Snacks Food Pvt. Ltd. bietet Süßwaren innerhalb eines breiteren Lebensmittelportfolios an, während der verpackte Süßwarenhersteller Bikaji Foods International Limited im Geschäftsjahr 2025–26 12,0 % seines Unternehmensumsatzes aus dieser Kategorie erzielte. Bikanervala Foods Private Limited kombiniert Süßwareneinzelhandel mit Gastronomie, und Adyar Ananda Bhavan Sweets Pvt Ltd verkauft Süßwaren online. K. C. Das Grandson Pvt. Ltd. stellt indische Süßwaren her und vertreibt sie im Einzelhandel, einschließlich Dosenkonserven. Diese Kombination verteilt den Wettbewerb auf Portfoliobreite, Produktionsspezialisierung und Einzelhandelserlebnis und gibt Käufern Alternativen, die sich darin unterscheiden, wie die Süßware zu ihnen gelangt.
Bikaji meldete im Geschäftsjahr 2025–26 ein Wachstum von 8,9 % in seiner unternehmensweiten Kategorie verpackter Süßwaren, was sie zu einem konkreten Bereich der Geschäftsexpansion macht. Seine verpackten Süßwaren sind für den modernen Einzelhandel konzipiert und verknüpfen die Kategorie mit dem Vertrieb über Einzelhandelsgeschäfte anstatt ausschließlich über einen Spezialtresen. Diese Strategie kann den Zugang zu Fertigpackungen über verschiedene Ladenbetreiber und Einkaufsumgebungen hinweg erweitern. Für Herausforderer kann ein engeres, unverwechselbares verpacktes Angebot einen Einstiegsweg bieten, ohne sofort das breitere Lebensmittelportfolio eines diversifizierten Wettbewerbers zu replizieren.
Bis zum 21. März 2025 hatte Bikanervala seine Filiale in Sri Ganganagar mit indischen Süßwaren, Snacks und Mehrküchengerichten in einem Schnellservice-Format eröffnet. Die Kombination von Süßwaren mit Gastronomie schafft einen anderen Wettbewerbsweg als ein verpacktes Produkt, das über einen anderen Händler verkauft wird. Es kann den Süßwarenkauf neben einer Mahlzeit platzieren und dem Betreiber mehrere Möglichkeiten geben, die Marke innerhalb eines Besuchs zu präsentieren. Für einen Herausforderer würde die Nachahmung dieses Formats den Betriebsumfang über den Süßwareneinzelhandel hinaus in einen Mahlzeitenservice erweitern. Ein reiner Süßwareneinsteiger könnte stattdessen seine Ressourcen auf ein engeres Angebot konzentrieren und den Wettbewerber mit breiterem Format dem Wettbewerb um Gastronomibesuche überlassen.
Marktführer der indischen Süßwarenindustrie
-
Haldiram Snacks Food Pvt. Ltd.
-
Bikaji Foods International Limited
-
Bikanervala Foods Private Limited
-
Adyar Ananda Bhavan Sweets Pvt Ltd
-
K. C. Das Grandson Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Süßwarenmarkt Unternehmen in diesem Bericht
- Haldiram Snacks Food Pvt. Ltd.
- Bikaji Foods International Limited
- Bikanervala Foods Private Limited
- Adyar Ananda Bhavan Sweets Pvt Ltd
- K. C. Das Grandson Pvt. Ltd.
- N K Food Products
- Lal Sweets Private Limited
- Karnataka Milk Federation
- Gujarat Co-operative Milk Marketing Federation Limited
- Tamil Nadu Co-operative Milk Producers Federation Limited
- Odisha State Co-operative Milk Producers Federation Limited
- Bihar State Co-operative Milk Producers Federation Limited
- Parag Milk Foods Limited
- Mother Dairy Fruit and Vegetable Private Limited
- ITC Limited
- Nestle India Limited
- Perfetti Van Melle India Private Limited
- DS Group
- Lotte India Corporation Limited
- Parle Products Private Limited
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Produkt- und Kanaloptionen, die auf nachgewiesenem Online-Kaju-Barfi-Kauf aufgebaut sind. Swiggy meldete 2 Millionen Kaju-Barfi-Bestellungen in Indien vom 1. Januar bis 30. November 2025 und platzierte ihn damit auf dem zweiten Platz unter den auf seiner Plattform bestellten indischen Süßwaren. Diese Bestellbasis etabliert einen bestehenden Kaufanlass für eine bekannte Süßware. Sie macht ein fokussiertes Online-Barfi-Angebot kommerziell testbar, bevor sich ein Verkäufer auf ein breiteres Sortiment festlegt.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Ein konsistentes Online-Barfi-Angebot | Nachgewiesene Plattformakzeptanz von Kaju Barfi | Verbraucher, die Barfi online bestellen | Servieroptionen rund um ein wiederholbares Kaju-Barfi-Angebot definieren | Aufrechterhaltung von Rezept- und Portionskonsistenz | Markengebundene Süßwarenhersteller |
| Barfi-geführte Geschenksortimente | Eine etablierte Ankersüßware bietet eine Grundlage für ein Sortiment | Käufer, die ein barfizentriertes Geschenk in Betracht ziehen | Ein begrenztes Sortiment rund um Kaju Barfi aufbauen, bevor Ergänzungen getestet werden | Zusätzliche Rezepte können ein fokussiertes Angebot verkomplizieren | Sortimentsorientierte Süßwarenhändler |
| Digitaler Einstieg für Süßwarenspezialisten | Käufer kaufen Barfi bereits über einen digitalen Weg | Süßwarenhersteller, die Online-Verkäufe in Betracht ziehen | Ein Barfi-Angebot innerhalb eines definierten Liefergebiets starten | Servicezusagen müssen zur anfänglichen Betriebsreichweite passen | Regionale Süßwarenhersteller und Online-Verkäufer |
| Quelle: Mordor Intelligence | |||||
Für einen unabhängigen Süßwarenspezialisten, der in den Online-Verkauf einsteigt, ist ein einzelnes Kaju-Barfi-Angebot der klarste erste Start. Ein breiteres Geschenksortiment fügt eine zweite Aufgabe hinzu, da jedes zusätzliche Rezept seine eigene wiederholbare Portion und Präsentation benötigt. Das anfängliche Menü eng zu halten, konzentriert die Ausführung auf das Produkt, das Käufer bereits bestellt haben, während die Geschenkschachtelvielfalt einer späteren Expansion vorbehalten bleibt.
Neueste Industrielle Entwicklungen in Indischer Süßwarenmarkt
- Sep 2026: Dadu's Sweet Emporio stellte 5 Kreationen vor, die gemeinsam mit Küchenchefin Niyati Rao entwickelt wurden und traditionelle indische Süßwaren mit kulinarischen Einflüssen aus Malaysia, Japan, Südkorea, Frankreich, Italien und Thailand verbinden.
- Jun 2026: Die FSSAI verpflichtete lizenzierte Lebensmittelhersteller zur Führung separater täglicher Produktions- und Rohstoffverbrauchsaufzeichnungen, wobei nichtproduzierende Unternehmen ausgenommen sind.
- Apr 2026: Chitale Bandhu Mithaiwale eröffnete seine Ranje-Vision-Park-Anlage in Bhor, Maharashtra, mit geplanter Produktion von Süßwaren, herzhaften Snacks und anderen Lebensmitteln.
Indischer Süßwarenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Süßwarenmarkt misst die jährlichen Ausgaben für traditionelle indische Süßwaren, die an Käufer in Indien verkauft werden. Er umfasst fertige Süßwaren auf der Stufe des Verbraucherkaufs über Einzelhandelskanäle sowie die im Bericht verwendeten Produkt-, Zutaten- und Verpackungsklassifikationen.
Ausschlüsse des Geltungsbereichs: Separat verkaufte Zutaten, Schokolade, Bonbons, Backwaren und andere Süßwaren, die keine indischen Süßwaren sind, sowie die Nachfrage nach Süßwaren außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Rasgulla und Gulab Jamun
- Barfi
- Soan Papdi
- Peda
- Laddoo
- Weitere
- Nach Zutatentyp
- Milch und Milchderivate
- Getreide und Hülsenfrüchte
- Trockenfrüchte
- Weitere
- Nach Verpackungstyp
- Schachteln
- Dosen und Gläser
- Kunststoffbehälter
- Flexibel-Verpackungen
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience- und Lebensmittelgeschäfte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Weitere Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen, wie die Leitlinien der Food Safety and Standards Authority of India zu traditionellen Milchprodukten und ihre Lizenzierungsanweisungen, beschreiben die Handhabung von Süßwaren, die Haltbarkeit und die Testpflichten für Fertigwaren. Die Spezifikation des Bureau of Indian Standards für Zuckerwaren informiert über Produkt- und Qualitätsklassifikationen, während die Haushaltsausgabenerhebung des Ministeriums für Statistik und Programmumsetzung Kontext zu Haushaltskonsum und Ausgabenmessung liefert.
Jährliche Unternehmensberichte und Investorenmaterialien, wie sie in indischen börsennotierten Unternehmenseinreichungen enthalten sind, können diese Quellen ergänzen, indem sie Produktportfolios und Kanalentwicklung klären, während seriöse indische Wirtschaftspresse datierte Querprüfungen zu Preisen und Marktentwicklungen liefern kann. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit in Indien ansässigen Süßwarenherstellern, Einzel- und Spezialgeschäftsbetreibern, Verpackungslieferanten und Vertriebsteilnehmern können sekundäre Belege zu Produktmix, Kanalabdeckung, Saisonalität und Preisänderungen testen. Strukturierte Fragen können fehlende Beobachtungen identifizieren, widersprüchliche Definitionen in Einklang bringen und klären, ob ein gemeldeter Verkauf fertige Süßwaren auf Verbraucherkaufebene oder einen angrenzenden Input oder eine Dienstleistung betrifft, wobei Lücken erfasst und gegen unabhängige Belege trianguliert werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit den jährlichen Verbraucherausgaben für fertige indische Süßwaren in Indien und verteilt dann Wert und physisches Volumen auf Produkt-, Zutaten-, Verpackungs- und Kanalklassifikationen. Die Wertreihe repräsentiert die Verbraucherausgaben für fertige Süßwaren, während die Volumenreihe die physische Menge in Tonnen darstellt. Repräsentative Preise pro Tonne verbinden die beiden Reihen, und belegte Preis- und Produktmixänderungen erklären, warum Wert und Volumen mit unterschiedlichen Raten wachsen können. Relevante Indikatoren umfassen Haushaltskonsum und Anlassmuster, Verfügbarkeit verpackter und loser Süßwaren, Reichweite von Einzel- und Spezialgeschäften, Online-Bestellungen und Preise für repräsentative Süßwaren. Diese Indikatoren erklären Nachfrage und Kanalmix. Segmentanteile werden aus Kategoriebefunden aufgebaut und quergeprüft, sodass jede Klassifikation denselben Fertigsüßwarenverkauf beschreibt, während Stichproben von Lieferantenrollups und Kanalprüfungen selektive Bottom-up-Prüfungen liefern. Fehlende Beobachtungen werden mit vergleichbaren öffentlichen Belegen und dokumentierten Annahmen eingegrenzt. Prognosen können multivariate Regression verwenden, wo Nachfrageindikatoren eine vertretbare Beziehung zu Verkäufen haben, mit Szenarioanalyse für Festivaltermine, Premiumisierung, Online-Reichweite und Inputpreisänderungen. In Indien ansässige Branchenteilnehmer können die Richtung und Relevanz von Projektionen auf Variablenebene überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Verbrauchernachfrageindikatoren, Unternehmensoffenlegungen, Einzelhandelskanalbefunde und regulatorischen oder Produktionskontext und prüfen, ob jede Quelle der Marktgrenze und dem Messjahr entspricht. Abweichungen in Einheiten, Preisbasis, Kanalabdeckung oder Kategoriedefinitionen werden untersucht, Anomalien werden vor der Freigabe behoben, und Lücken veranlassen eine erneute Kontaktaufnahme mit relevanten in Indien ansässigen Quellen, wenn eine Klärung eine Schätzung ändern könnte. Das Modell wird jährlich überprüft, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse einen Schlüsselinput ändern, und vor der Lieferung einer neuen Quellen- und Konsistenzprüfung unterzogen.
Vergleich der Marktgröße des indischen Süßwarenmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der indische Süßwarenmarkt misst die jährlichen Ausgaben für traditionelle indische Süßwaren, die an Käufer in Indien verkauft werden.
Zu den wesentlichen Unterschieden in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Relevante Indikatoren umfassen Haushaltskonsum und Anlassmuster, Verfügbarkeit verpackter und loser Süßwaren, Reichweite von Einzel- und Spezialgeschäften, Online-Bestellungen und Preise für repräsentative Süßwaren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 1,29 Milliarden USD (2027) / Volumen: 195 Tausend Tonnen (2027) | |
| Globales Beratungsunternehmen A | 84,31 Milliarden INR (2025) | Die Schätzung für verpackte Süßwaren schließt Losverkäufe aus, die im Bericht berücksichtigt werden. |
| Regionales Beratungsunternehmen B | 987 Millionen USD (2024) | Die Schätzung für den organisierten Mithai-Sektor schließt Verkäufe außerhalb des organisierten Sektors aus. |
Die Analysten von Mordor Intelligence triangulieren Verbrauchernachfrageindikatoren, Unternehmensoffenlegungen, Einzelhandelskanalbefunde und regulatorischen oder Produktionskontext und prüfen, ob jede Quelle der Marktgrenze und dem Messjahr entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Süßwarenmarkt und wie ist die Wachstumsprognose?
Der Wert wird voraussichtlich von 1,29 Milliarden USD im Jahr 2027 auf 1,94 Milliarden USD bis 2032 steigen, mit einem CAGR von 8,45 % über 2027–2032. Das Volumen soll bis 2032 253,7 Tausend Tonnen erreichen.
Welche Kräfte stützen die Nachfrage nach traditionellen indischen Süßwaren?
Festtagskäufe und kleinere Premium-Packungen stützen die Nachfrage. Kalkuttaer Süßwarengeschäfte meldeten während Diwali-Kali Puja 2025 einen um fast 20 % höheren Umsatz als im Vorjahr.
Welche Art indischer Süßware führt den Umsatz an?
Rasgulla und Gulab Jamun führten mit 29,35 % des Marktwerts im Jahr 2026. Barfi soll mit einem CAGR von 9,5 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Bereich traditioneller indischer Süßwaren?
Zu den wichtigsten Akteuren gehören Haldiram Snacks Food Pvt. Ltd., Bikaji Foods International Limited, Bikanervala Foods Private Limited, Adyar Ananda Bhavan Sweets Pvt Ltd und K. C. Das Grandson Pvt. Ltd.
Was schränkt die Expansion in der indischen Süßwarenindustrie ein?
Die kurze Haltbarkeit schränkt die Vertriebsmöglichkeiten ein. Die FSSAI-Anweisung von 2021 verpflichtet Lebensmittelunternehmer dazu, jede Fertigwarenkategorie mindestens einmal alle 6 Monate in einem NABL-akkreditierten oder von der FSSAI benannten Labor zu testen.
Wo ist die Nachfrage nach traditionellen indischen Süßwaren am stärksten konzentriert?
Nord- und Westindien bilden die größte Konzentration der Süßwarennachfrage. Chitale Bandhu Mithaiwale eröffnete im April 2026 eine Maharashtra-Anlage mit geplanter Produktion von Süßwaren, herzhaften Snacks und anderen Lebensmitteln.