
Marktgröße und Marktanteil des indischen Kleinnutzfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
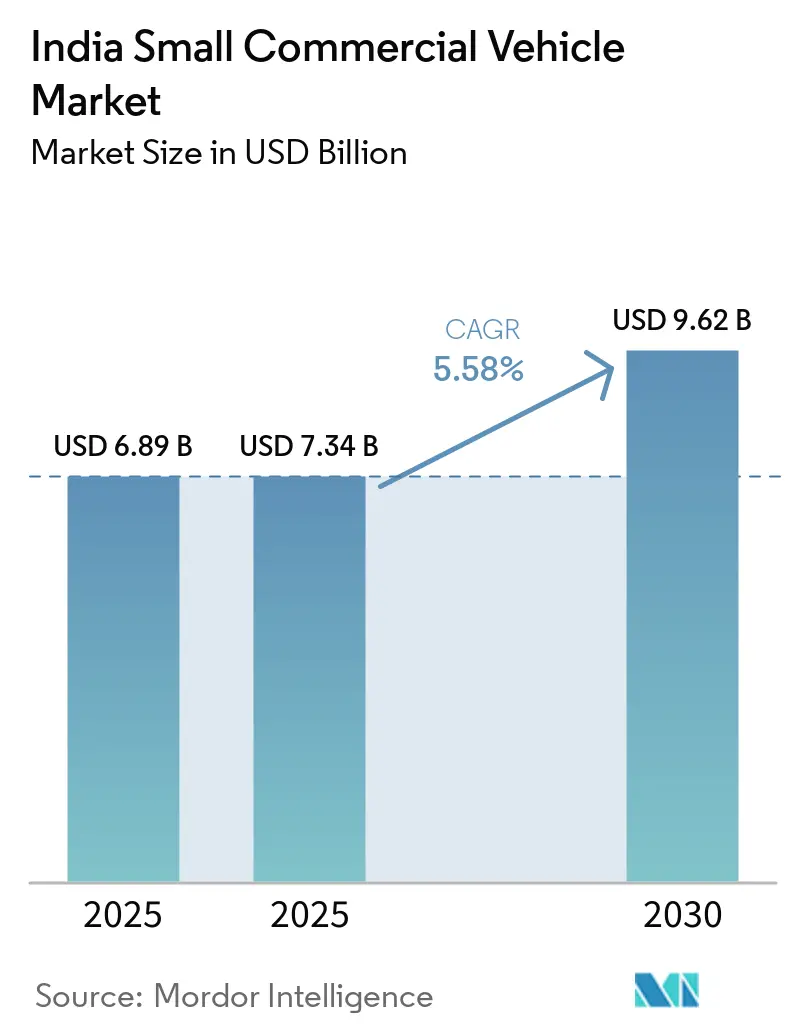
| Marktgröße im Basisjahr (2026) | 6.89 Milliarden US-Dollar |
| Marktgröße (2027) | 7.27 Milliarden US-Dollar |
| Marktgröße (2032) | 9.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Kleinnutzfahrzeugmarkts von Mordor Intelligence
Die Größe des indischen Marktes für kleine Nutzfahrzeuge wurde im Jahr 2026 auf 6,89 Milliarden USD geschätzt und soll 2027 einen Wert von 7,27 Milliarden USD erreichen sowie bis 2032 auf 9,54 Milliarden USD anwachsen, mit einer CAGR von 5,58 % über den Zeitraum 2027–2032. Die Nachfrage ist mit dem Ausbau des organisierten Vertriebs, kürzeren Lieferzyklen und dem Bedarf an Fahrzeugen verknüpft, die auf städtischen und stadtnahen Strecken zuverlässig eingesetzt werden können. Der indische Markt für kleine Nutzfahrzeuge profitiert auch dann, wenn Einzelhändler, Logistikdienstleister und kleine Unternehmen einen regelmäßigen Warentransport zwischen regionalen Umschlagpunkten und lokalen Auslieferungspunkten benötigen. Die Elektrifizierung erweitert die Auswahl an Fahrzeugkonfigurationen, obwohl ihr praktischer Einsatz dort am stärksten bleibt, wo Routen vorhersehbar sind und das Laden geplant werden kann. Die staatliche Unterstützung für elektrische Mobilität prägt weiterhin die Flottenentscheidungen durch das PM E-DRIVE-Programm[1]. Die Hersteller balancieren daher etablierte Verbrennungsmotorangebote mit elektrischen, CNG- und Zweikraftstoffmodellen, die unterschiedliche Betriebsanforderungen erfüllen.
Wichtigste Erkenntnisse des Berichts
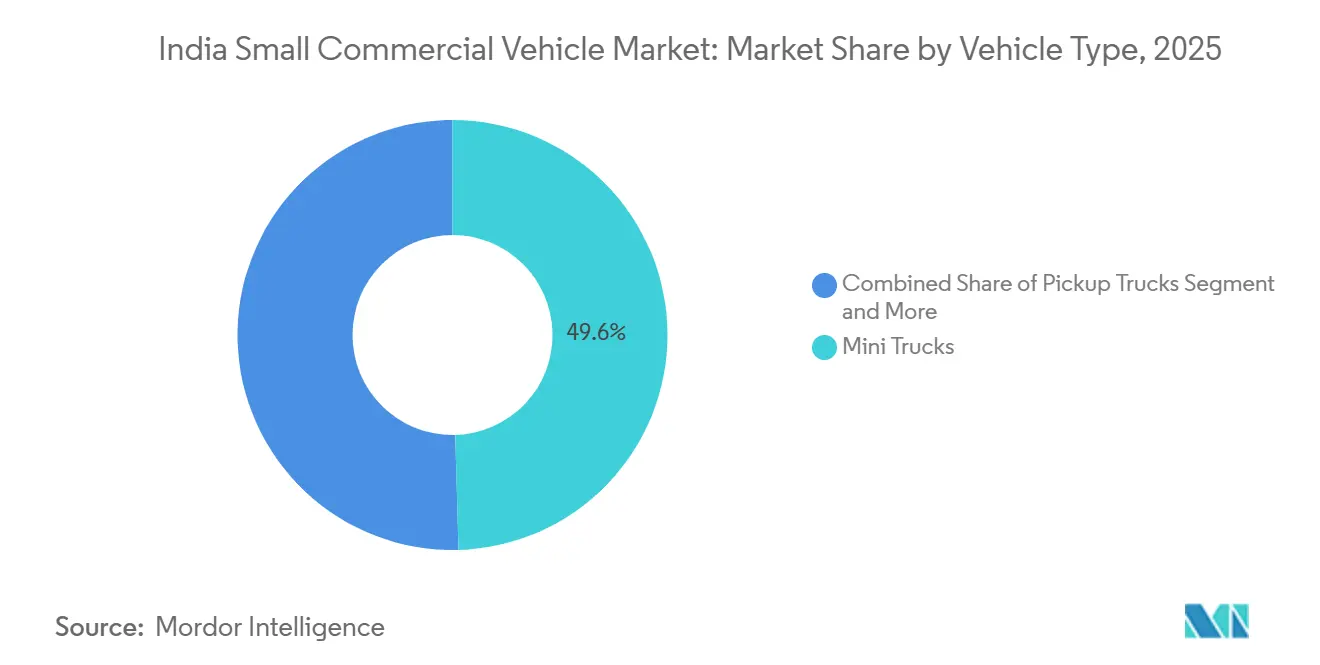
- Nach Fahrzeugtyp entfielen im Jahr 2026 49,56 % des Marktanteils des indischen Marktes für kleine Nutzfahrzeuge auf Minitrucks, die bis 2032 voraussichtlich mit einer CAGR von 6,71 % wachsen werden.
- Nach Nutzlastkapazität entfiel das Segment unter 2,5 Tonnen im Jahr 2026 auf 54,37 % der Marktgröße des indischen Marktes für kleine Nutzfahrzeuge und soll bis 2032 mit einer CAGR von 6,28 % wachsen.
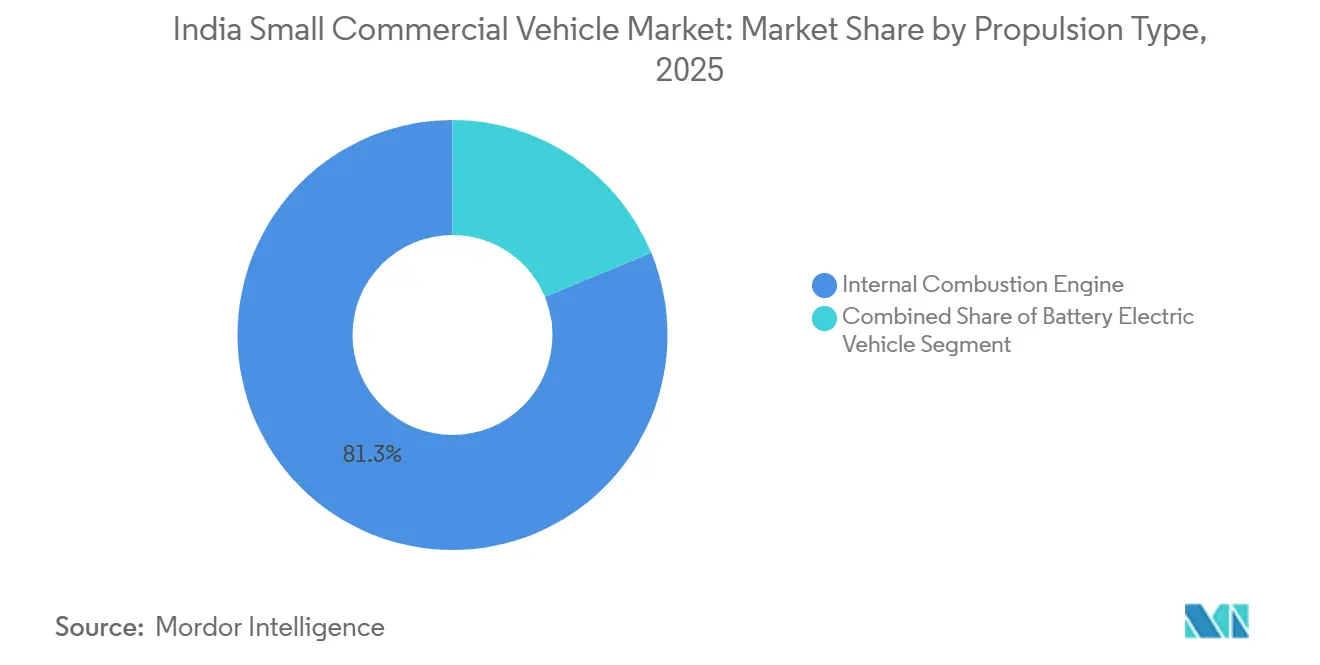
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 81,25 % am indischen Markt für kleine Nutzfahrzeuge, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 10,53 % wachsen werden.
- Nach Endverbrauchsbranche hielten Logistik- und Kurierdienste im Jahr 2026 einen Anteil von 37,63 % am indischen Markt für kleine Nutzfahrzeuge, während E-Commerce-Dienste auf der letzten Meile bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigtes Vordringen des E-Commerce | +1.5% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf städtische Zentren der Stufe 2/3 | Mittelfristig (2–4 Jahre) |
| Rasche Hub-and-Spoke-Logistikexpansion nach der GST-Einführung | +1.2% | National, mit frühen Gewinnen in Maharashtra, Gujarat, Karnataka | Mittelfristig (2–4 Jahre) |
| Wachstum organisierter Einzelhandelsplattformen | +0.9% | Städtische Zentren, Ausweitung auf halbstädtische Märkte | Mittelfristig (2–4 Jahre) |
| FAME-LI- und staatliche Elektrofahrzeug-Förderprogramme | +0.8% | National, stärkere Akzeptanz in Delhi NCR, Maharashtra, Karnataka | Kurzfristig (≤ 2 Jahre) |
| Digitale Frachtplattformen | +0.7% | Großstädte mit Ausweitung auf Märkte der Stufe 2 | Kurzfristig (≤ 2 Jahre) |
| Fördermittel für Lebensmittelkühlketten | +0.4% | National, konzentriert in landwirtschaftlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigtes Vordringen des E-Commerce in Städte der Stufe 2/3
Der E-Commerce weitet die Nachfrage über die größten Ballungsräume hinaus aus und schafft in kleineren Städten eine regelmäßigere Lieferaktivität. Diese Entwicklung stützt den indischen Markt für kleine Nutzfahrzeuge, da Liefernetzwerke Fahrzeuge benötigen, die auf engen lokalen Straßen mehrere Stopps einlegen können. Jaipur, Indore, Lucknow und Bhubaneswar veranschaulichen die Art von Märkten, in denen dichtere Mehrstopp-Routen kompakte Frachtfahrzeuge begünstigen können. Eine bessere Erfüllungsqualität macht die Nachfrage für Betreiber auch wiederholbarer, anstatt von einem kurzen Zeitraum der Online-Kundengewinnung abhängig zu sein. Lokale Serviceabdeckung und Zugang zu Finanzierungen können zu wichtigen Differenzierungsmerkmalen für Hersteller werden, die diese Gebiete bedienen. Dieses Umfeld gibt Flottenoperatoren einen Anreiz, Fahrzeuge hinzuzufügen, die auf lokale Liefermuster zugeschnitten sind, anstatt sich ausschließlich auf größere regionale Lkw zu verlassen.
Rasche Hub-and-Spoke-Logistikexpansion nach der GST-Einführung
Der Rahmen der Waren- und Dienstleistungssteuer hat Vertriebsmodelle unterstützt, die regionale Umschlagpunkte und lokale Verteilerstellen nutzen. Diese Modelle erfordern häufige Frachttransporte zwischen Lagerhäusern und lokalen Auslieferungspunkten, was der Betriebsrolle kleiner Nutzfahrzeuge entspricht. Bhiwandi, Tauru, Hosur, Nagpur und Bhubaneswar sind Beispiele für Standorte, an denen die regionale Distribution mit dichten lokalen Routen verbunden werden kann. Der indische Markt für kleine Nutzfahrzeuge gewinnt, wenn Betreiber Bestände zentralisieren und kleinere Fahrzeuge für die letzten Verteilungsstufen einsetzen. Kürzere Zubringerfahrten können die Nützlichkeit von Minitrucks und leichten Pickups verbessern, wo das Routenmuster regelmäßig ist. Der daraus resultierende Ersatzzyklus hängt davon ab, ob Flottenbesitzer einen klaren Betriebsvorteil durch zweckgebundene lokale Fahrzeuge sehen.
Wachstum des organisierten Einzelhandels und der Kirana-Aggregationsplattformen
Kirana-Aggregationsplattformen schaffen Lieferbedürfnisse, die sich vom traditionellen Expressfrachtverkehr unterscheiden. Ihre Routen umfassen oft dichte, kurze Lieferschleifen, die Leerfahrten begrenzen und eine gleichmäßige Fahrzeugnutzung unterstützen können. Das Muster kann den Einsatz von Elektrofahrzeugen praktischer machen, wenn eine Flotte zu einem Depot mit Lademöglichkeit zurückkehrt. Organisierte Einzelhändler beziehen auch Waren aus regionalen Lieferantenclustern und verteilen sie an ähnliche Märkte. Dies kann sowohl Vorwärtslieferungs- als auch Rücklogistikaktivitäten im selben Netzwerk erzeugen. Die Branche der kleinen Nutzfahrzeuge in Indien bedient daher Routen, auf denen vorhersehbares tägliches Volumen die Wirtschaftlichkeit einer dedizierten Flotte verbessern kann.
Staatliches FAME-II-Programm und bundesstaatliche Elektrofahrzeug-Subventionsprogramme
Das PM E-DRIVE-Programm hat einen politischen Rahmen für Elektromobilität geschaffen, einschließlich Unterstützung für Fahrzeugkategorien, die für den Frachtbetrieb relevant sind. Die nationale Unterstützung wird durch staatliche Maßnahmen in Delhi, Maharashtra, Karnataka, Gujarat und Rajasthan ergänzt. Diese Maßnahmen können den anfänglichen Kostenunterschied für Flottenbesitzer verringern, die batterieelektrische Minibusse und Cargo-Dreiräder in Betracht ziehen. Der Nutzen ist für städtische Betreiber mit hoher täglicher Fahrzeugnutzung und zuverlässigem Depotladen am bedeutsamsten. Hersteller können dieses politische Zeitfenster nutzen, um Flottenbeziehungen aufzubauen, bevor sich die Anreizstrukturen ändern. Der indische Markt für kleine Nutzfahrzeuge verzeichnet infolgedessen eine größere Aufmerksamkeit für elektrische Angebote in Lieferanwendungen mit stabilen Routen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskostenlücke zwischen batterieelektrischen Fahrzeugen und Verbrennungsmotoren | -0.6% | National, ausgeprägter in preissensiblen ländlichen Märkten | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Finanzierungsökosystem | -0.4% | Überwiegend ländliche und halbstädtische Märkte | Kurzfristig (≤ 2 Jahre) |
| Nutzlastreduzierung | -0.3% | Städtische Märkte mit gewichtssensiblen Anwendungen | Mittelfristig (2–4 Jahre) |
| Langsamer Aufbau des Wasserstofftankstellenkorridors | -0.2% | Beschränkt auf Pilotkorridore in Gujarat und Haryana | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskostenlücke zwischen batterieelektrischen Fahrzeugen und Verbrennungsmotoren im Segment unter 1 Tonne
Der wirtschaftliche Fall für Elektrofahrzeuge bleibt in der Frachtfahrzeugkategorie unter 2,5 Tonnen uneinheitlich. Elektrische Frachtdreiräder sind besser für kurze und vorhersehbare städtische Schleifen geeignet, bei denen Depotladen verfügbar ist. Minitrucks stehen oft vor variableren Routen und benötigen möglicherweise Lademöglichkeiten außerhalb des Depots, die nicht durchgängig verfügbar sind. Dies macht die Routenflexibilität zu einem zentralen Anliegen für Betreiber, die elektrische Fahrzeuge und Fahrzeuge mit Verbrennungsmotor vergleichen. Der indische Markt für kleine Nutzfahrzeuge wird eine schnellere Einführung von Elektrofahrzeugen erleben, da tägliche Fahrleistung und Zugang zu Lademöglichkeiten es Betreibern ermöglichen, die anfängliche Investition zurückzugewinnen. Außerhalb dieser Bedingungen bleiben konventionelle Antriebsstränge und Alternativkraftstoffmodelle wichtige Optionen für kleine Flottenbesitzer.
Fragmentiertes Finanzierungsökosystem für Erstkäufer
Viele Käufer in Städten der zweiten und dritten Kategorie sind Erstbesitzer, die kleine Unternehmen oder selbstständige Tätigkeiten betreiben. Diese Käufer verfügen möglicherweise nicht über die formellen Kreditnachweise, registrierten Unternehmensprofile oder Sicherheiten, die im traditionellen Underwriting erwartet werden. Eingeschränkter Zugang zu Finanzierungen kann Fahrzeugkäufe an Standorten verzögern, die ansonsten eine starke lokale Nachfrage aufweisen. Eine alternative Kreditbewertung anhand von Transaktionsdaten digitaler Frachtplattformen könnte Kreditgebern helfen, die Betriebsaktivität zu bewerten. Finanzierungsprogramme für elektrische Dreiräder zeigen, dass zielgerichtete Produkte den Zugang verbessern können, obwohl ihre Reichweite begrenzt bleibt. Die indische Branche für kleine Nutzfahrzeuge benötigt umfassendere Finanzierungslösungen, damit neue Eigentümer-Betreiber stärker an der Fahrzeugnachfrage teilnehmen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Minitrucks unterstützen lokale FrachtaktivitätenMinitrucks hielten im Jahr 2026 einen Anteil von 49,56 % am indischen Markt für kleine Nutzfahrzeuge und sollen bis 2032 mit einer CAGR von 6,71 % wachsen. Sie verbinden Verteilzentren mit lokalen Auslieferungspunkten und unterstützen ein breites Spektrum an Warentransporten. Ihre kompakte Größe hilft Betreibern, sich auf dichten städtischen und stadtnahen Straßen zu bewegen. Sie eignen sich auch für Routen, die regelmäßige Stopps und moderate Lasten erfordern. Die Tata Ace-Plattform hat eine lange Betriebspräsenz bei kleinen Transportunternehmern etabliert. Diese installierte Basis unterstützt die anhaltende Nachfrage nach Service, Ersatz und Modell-Upgrades.
Pickups bedienen Nutzer, die eine größere Ladekapazität und längere Ladeflächen für Baumaterialien, ländliche Distribution und Kühlkettenaktivitäten benötigen. Sie bieten Betreibern die Möglichkeit, größere Sendungen zu handhaben und dabei die Flexibilität auf regionalen und lokalen Straßen zu erhalten. Transporter bleiben relevant, wo Waren vor Witterungseinflüssen geschützt werden müssen oder wo geschlossene Aufbauten erforderlich sind. Pharmazeutische Distribution, Konsumgüterversorgung und Gastronomielogistik gehören zu den Anwendungen, bei denen dieses Format nützlich ist. Frachtdreiräder nehmen eine separate Rolle bei der dichten städtischen Auslieferung ein, insbesondere dort, wo niedrige Betriebskosten und kurze Routen am wichtigsten sind. Zusammen ermöglichen diese Formate dem indischen Markt für kleine Nutzfahrzeuge, Betriebsanforderungen zu erfüllen, die je nach Frachtart, Straßenverhältnissen und Lieferhäufigkeit variieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nutzlastkapazität:
Fahrzeuge unter 2,5 Tonnen bilden den KernDie Kategorie unter 2,5 Tonnen entfiel im Jahr 2026 auf 54,37 % der Marktgröße des indischen Marktes für kleine Nutzfahrzeuge und soll bis 2032 mit einer CAGR von 6,28 % wachsen. Sie umfasst die kompakten Fahrzeugformate, die bei häufigen städtischen und lokalen Distributionsfahrten eingesetzt werden. Die Kategorie passt zu Betrieben, bei denen die Fahrzeugfrequenz wichtiger ist als das Bewegen der größtmöglichen Last pro Fahrt. Sie entspricht auch Lieferrouten, die innerhalb des Tages zu einem Umschlagpunkt oder Depot zurückkehren. Elektrische Konfigurationen können auf diesen vorhersehbaren Routen relevant sein, wenn Lademöglichkeiten verfügbar sind. Das Segment bedient daher Logistikdienstleister, Einzelhändler und kleine Betreiber mit unterschiedlichen Frachtanforderungen.
Fahrzeuge im Bereich von 2,5 bis 3,5 Tonnen bedienen Nutzer, die eine höhere Nutzlast benötigen und dabei den Zugang zu lokalen Straßen behalten. Sie können Flottenaufrüstungen unterstützen, wenn Betreiber eine bessere Lastauslastung auf etablierten Routen anstreben. Der indische Markt für kleine Nutzfahrzeuge umfasst daher eine Reihe von Nutzlastoptionen, anstatt einer einheitlichen Verlagerung hin zu größeren Fahrzeugen.
Nach Antriebsart:
Elektrische Modelle gewinnen neben Verbrennungsmotoren an AufmerksamkeitFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Anteil von 81,25 % am indischen Markt für kleine Nutzfahrzeuge, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 10,53 % wachsen werden. Verbrennungsmotoren bleiben wichtig, da sie vertraute Betriebsabläufe und Routenflexibilität bieten. Ihr etabliertes Serviceökosystem ist auch für kleine Flottenbesitzer außerhalb der großen Städte von Bedeutung. CNG- und Zweikraftstoffoptionen bieten eine weitere Wahl für Betreiber, die Kraftstoffkosten verwalten möchten, ohne ihr Betriebsmodell vollständig zu ändern. Die Hersteller halten diese Optionen aufrecht, während sie elektrische Produkte entwickeln. Dieser gemischte Ansatz spiegelt die unterschiedlichen Routen-, Lade- und Nutzlastanforderungen wider, die in ganz Indien zu finden sind.
Batterieelektrische Fahrzeuge sind am relevantesten für hochfrequente Lieferrouten mit zuverlässigem Rückkehrbetrieb zur Basis. Frachtdreiräder haben in diesem Umfeld einen klaren Anwendungsfall, da ihre Routen oft kurz und vorhersehbar sind. Plug-in-Hybridfahrzeuge bleiben begrenzt, da der Zugang zu Lademöglichkeiten außerhalb größerer städtischer Gebiete noch uneinheitlich ist. Brennstoffzellenfahrzeuge befinden sich ebenfalls in einem frühen Stadium, da Frachtkorridore noch nicht über das erforderliche Betankungsnetz verfügen. PM E-DRIVE bietet eine fortlaufende politische Grundlage für die Unterstützung elektrischer Mobilität. Der indische Markt für kleine Nutzfahrzeuge wird daher wahrscheinlich mehrere Antriebsoptionen beibehalten, da Betreiber Fahrzeuge an Routenbedingungen anpassen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Logistik bleibt zentral für die NachfrageLogistik- und Kurierdienste entfielen im Jahr 2026 auf 37,63 % des indischen Marktes für kleine Nutzfahrzeuge, während E-Commerce-Dienste auf der letzten Meile bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen werden. Logistikflotten benötigen zuverlässige Fahrzeuge für den Warentransport zwischen Umschlagpunkten, Geschäften und Auslieferungspunkten. Kuriernetzwerke benötigen ebenfalls kompakte Fahrzeuge, die wiederholte lokale Stopps absolvieren können. Die E-Commerce-Auslieferung weitet diese Rolle in kleineren Städten aus, da Fulfillment-Netzwerke organisierter werden. Die Routeneigenschaften können Minitrucks, Pickups, Transporter und Frachtdreiräder für unterschiedliche Aufgaben begünstigen. Diese breite Nachfragebasis unterstützt regelmäßigen Ersatz und Flottenergänzungen.
Die Distribution von schnelldrehenden Konsumgütern und Gebrauchsgütern sorgt für eine stetige Nachfrage in Städten und ländlichen Handelsgebieten. Die Verteilung von Agrarprodukten und Milchprodukten kann saisonale Nutzungsspitzen erzeugen, insbesondere dort, wo Produzenten einen zeitnahen Transport verderblicher Waren benötigen. Die politische Unterstützung für die Kühlkette kann den Fall für Kühltransporte in der Lebensmittelverarbeitung und verwandten Lieferketten stärken. Die pharmazeutische und gesundheitliche Distribution legt größeren Wert auf geschlossene und temperaturkontrollierte Fahrzeuge. Bau, Einzelhandel, Gastronomie und kommunale Dienste fügen spezialisierte Nachfrage mit unterschiedlichen Routenmustern hinzu. Die indische Branche für kleine Nutzfahrzeuge stützt sich daher auf mehrere Endverbrauchskategorien und nicht auf eine einzige Nachfragequelle.
Geografische Analyse
Maharashtra und Karnataka haben einen erheblichen Anteil an der Aktivität im indischen Markt für kleine Nutzfahrzeuge, unterstützt durch ihre Fertigungs-, Einzelhandels- und Logistiknetzwerke. Maharashtra kombiniert hafengebundene Frachttransporte mit einer breiten Industriebasis und gut etablierten Fulfillment-Betrieben. Karnataka profitiert vom technologiegestützten Lieferökosystem und den Quick-Commerce-Aktivitäten in Bengaluru. Tamil Nadu treibt die Nachfrage durch die Distribution von Automobilkomponenten und seine Industriebasis an, während Telangana die Nachfrage nach Zustellung auf der letzten Meile durch seine wachsende Dienstleistungswirtschaft antreibt. Diese Bundesstaaten bieten ein Betriebsumfeld, in dem konsistente städtische und regionale Frachtaktivitäten eine Reihe von Formaten kleiner Nutzfahrzeuge unterstützen.
Delhi-NCR, Uttar Pradesh, Rajasthan und Madhya Pradesh sind wichtige Nachfragezentren für konventionelle Minitrucks und Pickups. Agrarhandel, kleine und mittlere Unternehmen sowie die Distribution von Konsumgütern unterstützen die Fahrzeugauslastung in der gesamten Region. Der westliche Güterfrachtkorridore kann die Zubringernachfrage stärken, indem er den Langstreckenfrachttransport auf schienengebundenen Routen konzentriert [2]. Kleinere Fahrzeuge können dann häufige Transporte auf der ersten und letzten Meile rund um Logistikknoten unterstützen. Das E-Commerce-Wachstum in Städten der dritten Kategorie bringt auch mehr Betreiber in organisierte Liefernetzwerke. Der indische Markt für kleine Nutzfahrzeuge hat in dieser Region erhebliches Potenzial zur Expansion, da lokale Flotten formalisiert werden und ihre Serviceabdeckung ausweiten.
Westbengalen, Odisha, Jharkhand, Bihar und die nordöstlichen Bundesstaaten bleiben wichtige Regionen für die künftige Flottenentwicklung. Diese Gebiete weisen eine geringere Flottenformalisierung und eine stärkere Abhängigkeit von Gebrauchtfahrzeugen auf als die reiferen westlichen und südlichen Märkte. Finanzierungsengpässe können neue Fahrzeugkäufe einschränken, auch wenn Fracht- und Lieferanforderungen zunehmen. Verbesserungen der Straßeninfrastruktur und die wachsende Reichweite des digitalen Handels können die Rentabilität lokaler Routen für organisierte Betreiber verbessern. Kühlketteninfrastruktur ist besonders relevant im Nordosten, wo landwirtschaftliche Produktion und Infrastrukturlücken eine Nachfrage nach Kühltransporten erzeugen. Der indische Markt für kleine Nutzfahrzeuge kann profitieren, wenn diese Regionen stärkere Service-, Finanzierungs- und Distributionsnetzwerke entwickeln.
Wettbewerbslandschaft
Marktkonzentration
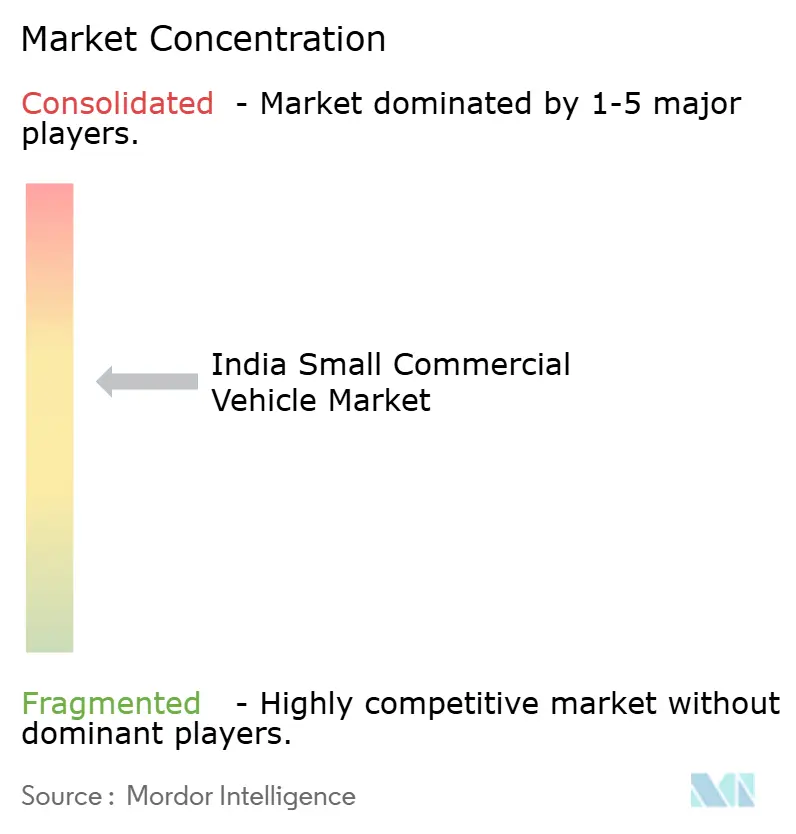
Der indische Markt für kleine Nutzfahrzeuge wird von etablierten Herstellern angeführt, während der Wettbewerb unterhalb der größten Unternehmen breit bleibt. Tata Motors und Mahindra & Mahindra haben starke Positionen in konventionellen Fahrzeugkategorien. Ashok Leyland hat eine etablierte Präsenz bei kleineren Lkw, während Piaggio Vehicles im Bereich der Frachtdreiräder aktiv ist. Maruti Suzuki bedient kommerzielle Transporter-Anwendungen, und Eicher Motors bietet Produkte im oberen Bereich des Segments für kleine Nutzfahrzeuge an. Diese Unternehmen konkurrieren durch Produktabdeckung, Händlernetzwerke, Finanzierungsbeziehungen und Serviceverfügbarkeit. Ihre etablierten Vertriebssysteme sind besonders wichtig für Betreiber, die auf schnellen Wartungssupport angewiesen sind.
Tata Motors hat das Produktangebot für kleine Betreiber kontinuierlich erweitert. Das Unternehmen brachte 2025 den Ace Pro als Einstiegs-Vierrad-Minitruck auf den Markt und stärkte damit seinen Fokus auf Erstkäufer und lokale Frachtnutzer[3]. Tata Motors hat auch Pickup-Optionen mit höherer Nutzlast und elektrische Pickups hinzugefügt, um Veränderungen in den Routenanforderungen und Flottenbedarfen zu begegnen. Diese Markteinführungen zeigen, wie etablierte Hersteller ihre Produktpaletten und Antriebsoptionen nutzen, um ihre Positionen zu sichern. Der indische Markt für kleine Nutzfahrzeuge bleibt reaktionsfähig gegenüber Herstellern, die Fahrzeugspezifikationen an lokale Betriebsbedingungen anpassen können.
Auf Elektrofahrzeuge ausgerichtete Unternehmen wie Euler Motors, Greaves Electric Mobility und Altigreen Propulsion Labs streben eine größere Rolle im städtischen Frachtbereich an. Ihr Fokus ist dort am stärksten, wo Flotten vorhersehbare Routen haben und offen für neue Fahrzeugtechnologie sind. Finanzierung, Zugang zu Lademöglichkeiten und Kundendienst bleiben wichtig für ihre Fähigkeit, über frühe Flottenbereitstellungen hinaus zu wachsen. Ein Flottenfinanzierungsmodell, das die Transaktionshistorie digitaler Frachtplattformen nutzt, könnte Erstbetreibern den Zugang zu Elektrofahrzeugen erleichtern. Größere Hersteller haben auch einen Vorteil durch ihre bestehenden Einzelhandels- und Servicenetzwerke. Die indische Branche für kleine Nutzfahrzeuge ist daher sowohl in konventionellen als auch in elektrischen Fahrzeugkategorien wettbewerbsfähig, mit unterschiedlichen Stärken je nach Routentyp und Kundengruppe.
Branchenführer im indischen Kleinnutzfahrzeugmarkt
-
Tata Motors Ltd.
-
Mahindra & Mahindra Ltd.
-
Ashok Leyland Ltd.
-
Piaggio Vehicles Pvt Ltd.
-
Maruti Suzuki India Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für kleine Nutzfahrzeuge Unternehmen in diesem Bericht
- Tata Motors Ltd.
- Mahindra & Mahindra Ltd.
- Ashok Leyland Ltd.
- Piaggio Vehicles Pvt Ltd.
- Maruti Suzuki India Ltd.
- Force Motors Ltd.
- Atul Auto Ltd.
- Omega Seiki Mobility
- Eicher Motors Ltd.
- Isuzu Motors India Pvt Ltd.
- Kinetic Green Energy & Power Solutions Ltd.
- Greaves Electric Mobility
- TVS Motor Company Ltd.
- Bajaj Auto Ltd.
- Euler Motors
- Altigreen Propulsion Labs Private Limited
- Saera Electric Auto
Neueste Industrielle Entwicklungen in Indischer Markt für kleine Nutzfahrzeuge
- August 2026: Mahindra & Mahindra gab Pläne bekannt, vier bis fünf Produkte in seinem Portfolio für leichte und mittelschwere Nutzfahrzeuge im Geschäftsjahr 2027 einzuführen und dabei Synergien aus der Übernahme von SML Isuzu zu nutzen.
- Juni 2026: Tata Motors brachte den Intra V40 auf den Markt, der mit CNG-Benzin-Zweikraftstofftechnologie, einer Nutzlastkapazität von 1.525 kg und einer 2.960 mm (9,7 ft) langen Ladefläche ausgestattet ist. Sein 1,2-Liter-Motor leistet 58 bhp und 106 Nm Drehmoment, während der 110-Liter-CNG-Tank einen erweiterten, ununterbrochenen Betrieb unterstützt.
- April 2026: Tata Motors brachte den völlig neuen Tata Intra EV Pickup auf den Markt und erweiterte damit sein Portfolio an elektrischen kleinen Nutzfahrzeugen. Der Pickup kombiniert die bewährten Stärken der etablierten Intra-Plattform mit einer zweckgebundenen elektrischen Architektur und bietet eine zuverlässige, ertragsstarke Lösung für Indiens sich entwickelnde Frachtanforderungen.
Berichtsumfang des indischen Kleinnutzfahrzeugmarkts
Der indische Markt für kleine Nutzfahrzeuge ist segmentiert nach Fahrzeugtyp, Nutzlastkapazität, Antriebsart und Endverbrauchsbranche. Nach Fahrzeugtyp ist der Markt in Minitrucks, Pickups, Transporter und Dreiräder unterteilt. Nach Nutzlastkapazität ist der Markt in unter 2,5 Tonnen und 2,5 Tonnen bis 3,5 Tonnen unterteilt. Nach Antriebsart ist der Markt in Verbrennungsmotorfahrzeuge, batterieelektrische Fahrzeuge, Plug-in-Hybridfahrzeuge und Brennstoffzellenfahrzeuge unterteilt. Nach Endverbrauchsbranche ist der Markt in Logistik & Kurierdienste, E-Commerce-Zustellung auf der letzten Meile, schnelldrehende Konsumgüter & Gebrauchsgüter, Landwirtschaft & Milchwirtschaft, Bau & Infrastruktur, Einzelhandel, Pharmazeutika & Gesundheitswesen, Gastronomie & Catering sowie kommunale Dienste unterteilt. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Minitrucks |
| Pickups |
| Transporter |
| Dreiräder |
| Unter 1 Tonne |
| 1–2 Tonnen |
| Über 2 Tonnen |
| Verbrennungsmotor |
| Batterieelektrisches Fahrzeug |
| Plug-in-Hybridfahrzeug |
| Brennstoffzellenelektrisches Fahrzeug |
| Logistik & Kurierdienste |
| E-Commerce-Letzte-Meile |
| FMCG & Konsumgüter |
| Landwirtschaft & Molkerei |
| Bau & Infrastruktur |
| Einzelhandel |
| Pharmazeutika & Gesundheitsversorgungsverteilung |
| Gastronomie & Catering |
| Kommunale Dienste |
| Nach Fahrzeugtyp | Minitrucks |
| Pickups | |
| Transporter | |
| Dreiräder | |
| Nach Nutzlastkapazität | Unter 1 Tonne |
| 1–2 Tonnen | |
| Über 2 Tonnen | |
| Nach Antriebsart | Verbrennungsmotor |
| Batterieelektrisches Fahrzeug | |
| Plug-in-Hybridfahrzeug | |
| Brennstoffzellenelektrisches Fahrzeug | |
| Nach Endverbrauchsbranche | Logistik & Kurierdienste |
| E-Commerce-Letzte-Meile | |
| FMCG & Konsumgüter | |
| Landwirtschaft & Molkerei | |
| Bau & Infrastruktur | |
| Einzelhandel | |
| Pharmazeutika & Gesundheitsversorgungsverteilung | |
| Gastronomie & Catering | |
| Kommunale Dienste |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für kleine Nutzfahrzeuge in Indien und wie hoch ist die Wachstumsrate?
Die Größe des indischen Marktes für kleine Nutzfahrzeuge wurde im Jahr 2026 auf 6,89 Milliarden USD geschätzt und soll 2027 einen Wert von 7,27 Milliarden USD erreichen sowie bis 2032 auf 9,54 Milliarden USD anwachsen, mit einer CAGR von 5,58 % über den Zeitraum 2027–2032.
Welcher Fahrzeugtyp führt den indischen Markt für kleine Nutzfahrzeuge im Jahr 2026 an?
Minitrucks führten im Jahr 2026 mit einem Anteil von 49,56 % und sollen bis 2032 mit einer CAGR von 6,71 % wachsen. Ihre Rolle im lokalen Warentransport unterstützt eine breite Nutzung über mehrere Kundengruppen hinweg.
Welche Antriebsart soll bis 2032 am schnellsten im indischen Markt für kleine Nutzfahrzeuge wachsen?
Batterieelektrische Fahrzeuge sollen bis 2032 mit einer CAGR von 10,53 % wachsen. Ihr stärkster Anwendungsfall liegt auf hochfrequenten Routen mit zuverlässigem Zugang zu Lademöglichkeiten.
Was ist die größte Nutzlastkategorie für kleine Nutzfahrzeuge in Indien?
Die Kategorie unter 2,5 Tonnen hielt im Jahr 2026 einen Anteil von 54,37 % und soll bis 2032 mit einer CAGR von 6,28 % wachsen. Sie ist gut geeignet für häufige lokale Lieferbetriebe.
Welche Regionen weisen die höchste Elektrofahrzeugdurchdringung bei Kleinnutzfahrzeugen auf?
Delhi NCR und andere nördliche Bundesstaaten führen, mit einer Dreirad-Elektrofahrzeugdurchdringung von 15–20 % über dem nationalen Durchschnitt aufgrund unterstützender Politiken.