
Größe und Marktanteil des indischen Recyclingmarkts
Analyse des indischen Recyclingmarkts von Mordor Intelligence
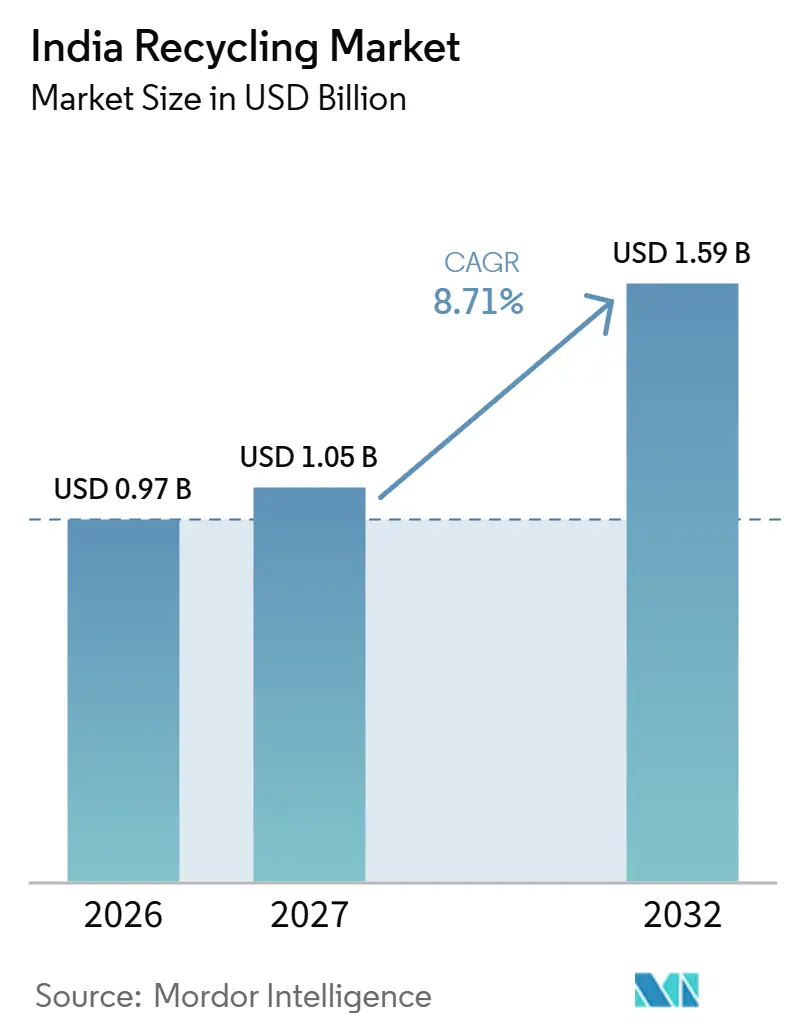
Die Größe des Indien Recycling-Markts soll von 0,97 Milliarden USD im Jahr 2026 auf 1,05 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,59 Milliarden USD erreichen, mit einer CAGR von 8,71 % über 2027–2032.
In Indien verbinden Herstellerpflichten und die Übernahme von Recyclinginhalten die Materialrückgewinnung mit der Nachfrage von Verpackungsnutzern. Extraktionsanreize stärken die Grundlage für eine tiefere Verarbeitung, während Lücken in der Sammlung und Qualitätsanforderungen der Kunden die Umwandlung in Umsatz einschränken. Wettbewerbsreaktionen konzentrieren sich auf den Ausbau der Kapazitäten zur Rückgewinnung von Elektroschrott, Blei und Kupfer, wodurch die Schrottverfügbarkeit zu einer praktischen Grenze für die Expansion wird. Zugelassene Verpackungsanwendungen und projektspezifische Bauanwendungen geben dem zurückgewonnenen Material ein klar definiertes kommerzielles Ziel. Recycler, die Schrott sichern können, können die zusätzliche Kapazität nutzen, um Verpackungsmarkenhersteller und Bauprojekte zu beliefern, die an Recyclinginhalt- oder Nutzungsanforderungen gebunden sind.
Wichtigste Erkenntnisse des Berichts
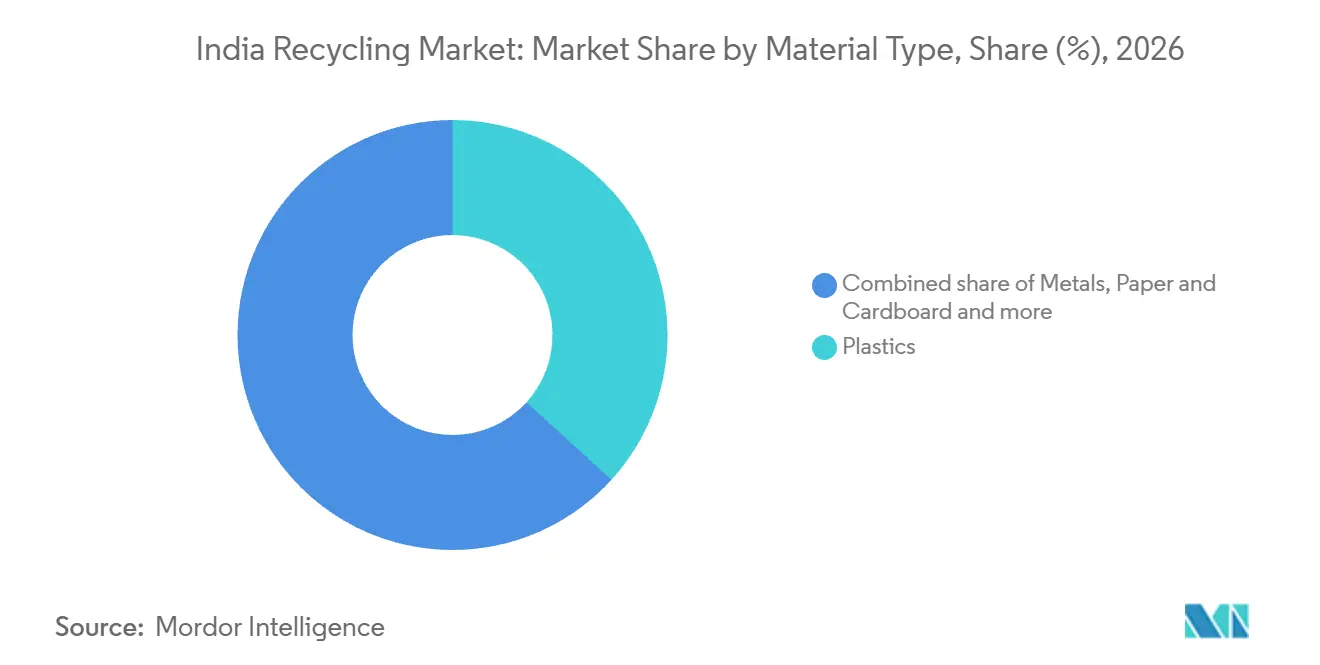
- Nach Materialart führten Kunststoffe mit einem Marktanteil von 36,75 % im Indien Recycling-Markt im Jahr 2026, während Metalle mit einer CAGR von 9,3 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
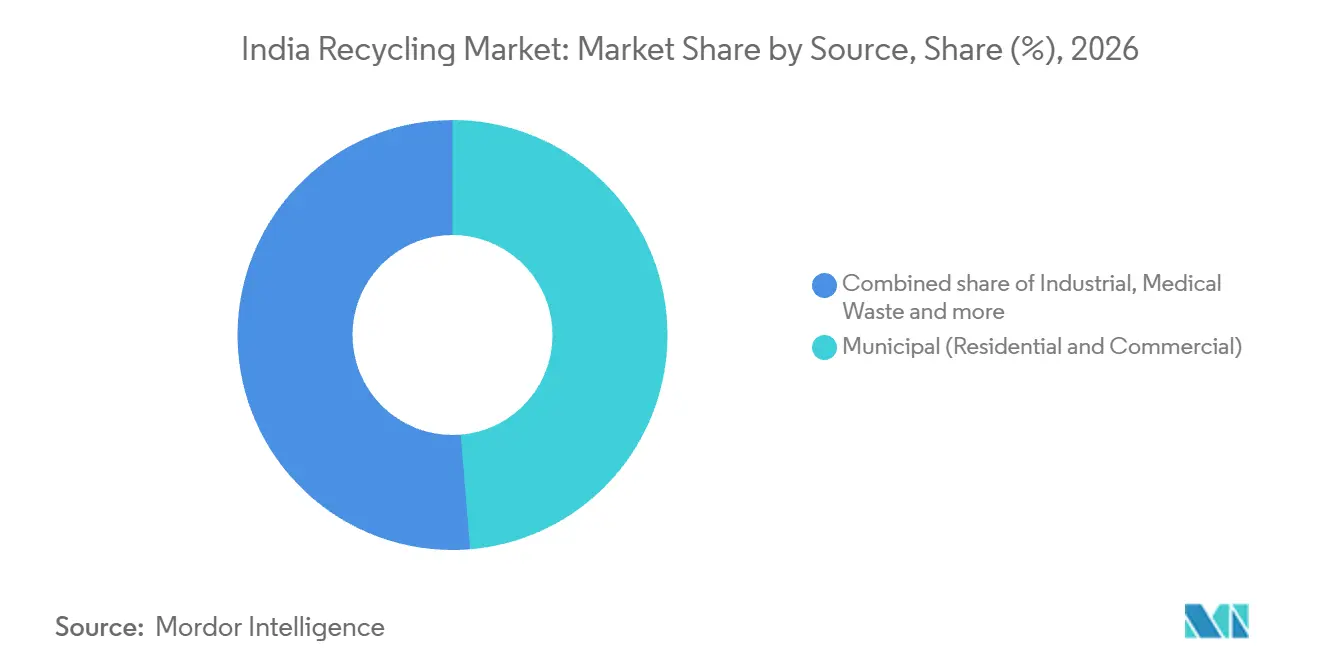
- Unter den Abfallquellen führte kommunaler Wohn- und Gewerbeabfall mit einem Anteil von 48,69 % an der Größe des Indien Recycling-Markts im Jahr 2026, und medizinischer Abfall soll mit einer CAGR von 9,4 % über 2027–2032 am schnellsten wachsen.
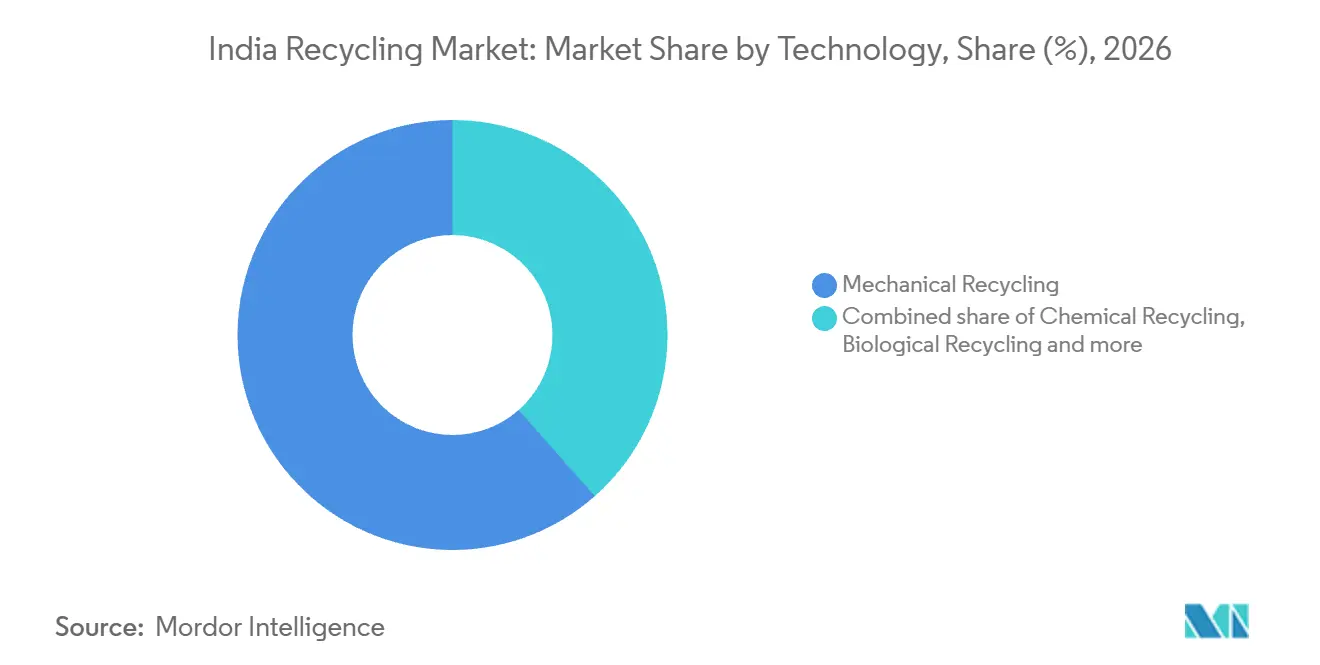
- Bei den Recyclingtechnologien hielt das mechanische Recycling im Jahr 2026 einen Marktanteil von 61,51 %, während das chemische Recycling mit einer CAGR von 9,7 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im indischen Recyclingmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterte EPR-Mandate für Kunststoffe und Elektronik | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende städtische Siedlungsabfallmengen und Deponieengpässe | +2.4% | Städtische Gebiete in ganz Indien | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach Recyclinginhalten seitens der FMCG- und Verpackungskonzerne | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize für Recyclinganlagen für kritische Mineralien | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Welle von Lithium-Ionen-Batterien am Ende ihrer Lebensdauer durch die Einführung von Elektrofahrzeugen | +1.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterte EPR-Mandate für Kunststoffe und Elektronik
Erweiterte Herstellerverantwortung (EPR) verbindet die Nachfrage nach zurückgewonnenen Materialien mit der Nachfrage nach dokumentierten Recyclingdienstleistungen. Indiens Plastic Waste Management (Amendment) Rules, 2026, die am 31. März 2026 in Kraft traten, schreiben kategoriespezifische Recyclinginhalt-Anforderungen für Kunststoffverpackungen vor, die in 2025–26 verwendet werden. Ausnahmen gelten, wenn gesetzliche Anforderungen Recyclingkunststoff verbieten, wobei die zuständige Behörde oder Anforderung in der Jahreserklärung angegeben wird. Die E-Waste (Management) Rules, 2022 setzen Herstellern ein Recyclingziel von 70 % nach Gewicht für 2025–26, basierend auf dem im Jahr entsprechend der durchschnittlichen Lebensdauer jedes Produkts auf dem Markt gebrachten Equipment. Hersteller müssen diese Verpflichtung über registrierte Recycler und das Portal des Central Pollution Control Board (CPCB) erfüllen, wodurch ein definierter Weg für die formelle Verarbeitung entsteht. Zusammen begünstigen diese Verpflichtungen Recycler, die in der Lage sind, die Materialrückgewinnung mit den Compliance-Anforderungen von Verpackungskäufern und Elektronikherstellern zu verbinden.
Steigende städtische Siedlungsabfallmengen und Deponienknappheit
Die kommunale Recyclingnachfrage wird durch das Ausmaß und die Regelmäßigkeit städtischer Abfallströme gestärkt. Städtische Gebietskörperschaften meldeten einen Anstieg der Siedlungsabfallmengen von 146.167 Tonnen pro Tag in 2022–23 auf 161.157 Tonnen pro Tag in 2024–25. Dieser tägliche Strom stellt eine kontinuierliche Managementanforderung dar, die sich von der einmaligen Aufgabe der Beseitigung eines angesammelten Abfallbestands unterscheidet. Materialrückgewinnungsbetreiber können diese Anforderung erfüllen, indem sie verwertbare Fraktionen zur Weiterveräußerung extrahieren und so den kommunalen Servicebedarf mit dem Angebot an zurückgewonnenen Materialien verknüpfen. Der Anstieg von etwa 15.000 Tonnen pro Tag über diese 2 Jahre vergrößert den Abfallstrom, obwohl nur der verwertbare Anteil zur Recyclingnachfrage wird.
Anstieg der Nachfrage nach Recyclinginhalten von FMCG- und Verpackungsunternehmen
Die Übernahme von Recyclingkunststoff schafft Nachfrage in verschiedenen Verpackungsformaten, mit unterschiedlichen Nutzungsgraden bei Unternehmen für schnelldrehende Konsumgüter (FMCG). Im Geschäftsjahr 2025–26 verwendeten ITCs FMCG-Unternehmen 35,5 % Recyclingkunststoff bei Hartverpackungen und 4,5 % bei Weichverpackungen.[1] Dabur verwendete Recyclingkunststoff in Verpackungen der Kategorien I, II und III mit Anteilen von 2 %, 6 % bzw. 1 % im Geschäftsjahr 2025–26. Diese Zahlen belegen Verpackungsanwendungen für zurückgewonnenen Kunststoff, wobei die Übernahme je nach Käufer und gemeldetem Format variiert. ITCs Rate bei Hartverpackungen war fast 8-mal so hoch wie bei Weichverpackungen, während Daburs Kategorie-II-Rate von 6 % die 2 % der Kategorie I übertraf, was zeigt, dass der führende Verpackungstyp je nach Markeninhaber unterschiedlich war.
Steuerliche Anreize für Recyclinganlagen für kritische Mineralien
Anreize für kritische Mineralien machen die Tiefe der Materialrückgewinnung zum zentralen Element des Investitionsfalls für Batterie- und Elektronikrecycler. Am 2. Oktober 2025 veröffentlichte das Ministerium für Bergbau Richtlinien zur Unterstützung neuer Einheiten sowie zur Erweiterung, Modernisierung oder Diversifizierung bestehender Einheiten, die Elektroschrott, verbrauchte Lithium-Ionen-Batterien und anderen Schrott verarbeiten. Die Förderfähigkeit erfordert eine tatsächliche Extraktion kritischer Mineralien und schließt Betriebe aus, die nur schwarze Masse produzieren, wodurch die Unterstützung auf eine vollständigere Rückgewinnung ausgerichtet wird. Das Antragsverfahren endete am 1. April 2026. Nach Entscheidungen im März und April 2026 meldete das Ministerium 58 förderfähige Unternehmen und beschrieb die Projektdurchführung als nächste Phase. Mit etwa 850.000 Tonnen pro Jahr an zugesagter Kapazität hängt der Versorgungsbeitrag des Programms davon ab, dass förderfähige Unternehmen von der Genehmigung zur Produktion zurückgewonnener Mineralien übergehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentiertes, informelles Sammelsystem | -1.1% | Städtische Gebiete in ganz Indien | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Endmärkte für minderwertige Recyclingpolymere | -0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatilität der Schrottpreise im Zusammenhang mit globalen Rohstoffzyklen | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentiertes, informelles Sammelökosystem
Recycler können nicht davon ausgehen, dass innerhalb einer Stadt anfallende Abfälle zuverlässig am Verarbeitungsstandort verfügbar sind. NITI Aayog berichtete 2026, dass Lücken bei der Sammlung und dem Transport von Siedlungsabfällen dazu führten, dass Abfälle in einigen städtischen Bereichen ungesammelt blieben und informelle sekundäre Ansammlungspunkte außerhalb der formellen Sammlung entstanden. Die Bewertung identifizierte unzureichende Personalausstattung, Lücken in der Quellspeicherinfrastruktur und eine schlechte Synchronisierung zwischen Sammeldienstleistungen, Umschlagdepots und Transport. Diese miteinander verbundenen Mängel machen den Rohstoffzugang abhängig von den Verbindungen zwischen Sammlung und Verarbeitung und begrenzen den Wert einer alleinigen Erweiterung der Rückgewinnungskapazität. Die Synchronisierung von Sammeldienstleistungen, Umschlagdepots und Transport fügt den Kosten der Versorgung mit zurückgewonnenen Materialien aus regulären Materialströmen eine Koordinierungslast hinzu.
Begrenzte inländische Endmärkte für minderwertige Recyclingpolymere
Für einen Recycler, der minderwertige Pellets produziert, schränkt die begrenzte Käuferakzeptanz den Weg von der Materialrückgewinnung zum Produktverkauf ein. Im Jahr 2023 verknüpfte NITI Aayog den begrenzten Markt für Post-Consumer-Harz oder Recyclingkunststoffpellets mit minderwertiger Produktion aus fragmentierten Betrieben. Im November 2025 berichtete die Confederation of Indian Industry (CII) von einer allgemein geringen Akzeptanz von Recyclingkunststoffen, wobei Lieferanten günstigere Neukunststoffe bevorzugten. Qualität und Preis schaffen separate kommerzielle Anforderungen für zurückgewonnenes Harz, da der Abschluss des Recyclingprozesses selbst keinen Absatzweg sichert. Der akzeptable Preis des Käufers begrenzt daher die Kosten, die ein Recycler durch zusätzliche Verarbeitung zur Verbesserung der Pelletqualität zurückgewinnen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialart: Formale Kunststoffversorgung und Ausbau der Metallrückgewinnung
Kunststoffe machten 2026 einen Anteil von 36,75 % an der Größe des Indien Recycling-Markts aus. Bis zum 5. März 2026 hatten registrierte indische Recycler im Rahmen der EPR 19,7 Millionen Tonnen Kunststoffabfall recycelt. Zu diesem Zeitpunkt gab es in Indien 2.986 registrierte Kunststoffabfall-Recycler unter EPR. Diese Kombination aus dokumentierter Rückgewinnung und registrierter Beteiligung bietet Herstellern, die EPR-verknüpftes Recycling suchen, eine breite Basis formeller Gegenparteien. Der Wettbewerb im größten Segment geht daher über das Hinzufügen einer einzelnen Anlage hinaus, wobei die Fähigkeit, die Materialrückgewinnung mit herstellerseitigen Recyclingaufzeichnungen zu verbinden, über eine verteilte Lieferantenbasis hinweg relevant wird.
Metalle sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,3 % über 2027–2032. Im Geschäftsjahr 2025–26 erweiterte Gravita India die Bleirecyclingkapazität in Mundra, Gujarat, um 80.300 Tonnen pro Jahr auf 145.100 Tonnen pro Jahr.[2] Das Unternehmen meldete eine Auslastung von rund 50 % in Mundra im April–Juni 2026, einschließlich der im Februar abgeschlossenen Erweiterung, und das Management führte die unter den Erwartungen liegende Auslastung auf die Schrottverfügbarkeit und Lieferkettenunterbrechungen zurück. Die Erweiterung hob Mundras Bleirecyclingkapazität von 64.800 auf 145.100 Tonnen pro Jahr und fügte Verarbeitungskapazität vor dem Schrottangebot hinzu. Eine Auslastung von rund 50 % im April–Juni 2026 zeigt, dass die Schrottverfügbarkeit, nicht die Anlagengröße, die Produktion in Mundra begrenzte.

Nach Quelle: Kommunale Reichweite und spezialisierte medizinische Rückgewinnung
Kommunaler Wohn- und Gewerbeabfall repräsentierte 2026 einen Marktanteil von 48,69 % im Indien Recycling-Markt. Zu den Betreibern im größten Segment gehört Antony Waste Handling Cell Limited, das im Geschäftsjahr 2025–26 über 5,69 Millionen Tonnen Abfall in seinem Geschäftsbetrieb verwaltete. Die unternehmensweite Servicebasis umfasste mehr als 4,57 Millionen Haushalte und Betriebe. Der integrierte kommunale Abfallbetreiber arbeitete in Partnerschaft mit städtischen Gebietskörperschaften und verband seinen Servicebereich mit öffentlichen Abfallmanagementsystemen. Recycler, die kommunalen Rohstoff suchen, sind daher auf die Verträge angewiesen, die städtische Gebietskörperschaften an Servicebetreiber dieser Art vergeben.
Medizinischer Abfall soll das am schnellsten wachsende Segment sein, mit einer CAGR von 9,4 % über 2027–2032. Biotic Waste Solutions betreibt Goas Kundaim-Anlage für biomedizinische Abfälle und kombiniert eine Behandlungskapazität von 28 Tonnen pro Tag mit einem Kunststoffschredder für das Recycling von behandeltem Kunststoffschrott. Die Anlage nahm im Oktober 2021 den Betrieb auf und war im August 2026 in Betrieb. Behandlung gefolgt von Kunststoffrückgewinnung schafft einen spezialisierten Weg von medizinischem Abfall zu verwertbarem Schrott, wobei der rückgewinnbare Anteil die Recyclingmöglichkeit definiert. Die Rückgewinnung von behandeltem Kunststoffschrott kann einem Betreiber für medizinische Abfälle eine eigenständige Materialrückgewinnungsdienstleistung innerhalb seines breiteren Behandlungsgeschäfts bieten.
Nach Technologie: Installierte mechanische Netzwerke und integrierte chemische Umwandlung
Mechanisches Recycling war das größte Segment und machte 2026 61,51 % des Markts aus. Das Rahmenwerk der CII vom November 2025 meldete eine installierte mechanische Kunststoffrecyclingkapazität von etwa 4,78 Millionen Tonnen pro Jahr in etwa 2.309 Einheiten in Indien. Innerhalb dieser Kunststoffabfallbasis dominierten Polyolefine die Anzahl der Einheiten, während PET größere Kapazitäten pro Einheit aufwies. Diese Kunststoffabfallzahlen ergeben durchschnittlich etwa 2.070 Tonnen pro Jahr installierter Kapazität pro Einheit, sodass das mechanische Recycling auf einem dichten Netzwerk basiert, in dem PET-Linien größer als Polyolefineinheiten betrieben werden.
Chemisches Recycling soll das am schnellsten wachsende Segment sein, mit einer CAGR von 9,7 % über 2027–2032. Im Geschäftsjahr 2025–26 produzierte der Jamnagar-Komplex von Reliance Industries ISCC Plus-zertifizierte Kreislaufpolymere aus chemisch recyceltem Kunststoffabfall-Pyrolyseöl.[3] Dieser Weg verbindet zurückgewonnene Rohstoffe mit der Polymerproduktion innerhalb eines integrierten Raffinerie- und Petrochemiekomplexes und bietet einen industriellen Umwandlungsausgang. Die Zertifizierung auf der Stufe der Polymerproduktion knüpft den Kreislaufanspruch an eine definierte Produktion. Die Wettbewerbsgrenze erstreckt sich daher auf Abfallumwandlung und Petrochemieproduktion, sodass der Zugang zum abschließenden Polymer produzierenden Betrieb beeinflussen kann, wo der Recyclingwert erfasst wird.
Geografische Analyse
Westindien verfügt über eine erhebliche dokumentierte Elektroschrott-Verarbeitung in Maharashtra und Gujarat, während Karnataka eine separate südliche Basis für denselben Materialstrom bietet. Für das Geschäftsjahr 2025–26 bis zum 9. März 2026 meldete das CPCB 47.314,8 Tonnen recycelt in Maharashtra und 59.637 Tonnen in Gujarat. Karnataka verzeichnete im gleichen Teiljahreszeitraum 27.379,3 Tonnen recycelten Elektroschrott. Diese abgeschlossenen Recyclingmengen zeigen die Elektroschrott-Verarbeitung in westlichen und südlichen Bundesstaaten, sodass die Elektronikreckgewinnung nicht auf einen einzigen lokalen Cluster beschränkt ist.
Karnatakas Textilrückgewinnungskanal zeigte, wie die regionale Aktivität von Industriekäufern außerhalb des Standorts abhängig war, an dem ausrangierte Materialien gesammelt wurden. Im Januar 2025 tätigte Bengalurus Textilrückgewinnungsanlage Großverkäufe von Post-Consumer-Polyester und gemischten Textilien an Käufer aus Coimbatore und Tiruppur. Die Lieferungen stiegen von etwa 9 Tonnen im Januar auf etwa 30 Tonnen im Februar 2025. Diese Käufer verwendeten die Textilien für industrielle Anwendungen, einschließlich Füllmaterialien und Baumaterialien. Großbestellungen begannen später nachzulassen, bevor sie wieder aufzukommen begannen, sodass die Großverkäufe der Anlage im Laufe der Zeit variierten.
Tamil Nadus Elektroschrott-Aktivität liegt neben einem staatlichen Bemühen, Abfallerzeuger mit autorisierten Recyclingbetrieben über mehrere Abfallströme hinweg zu verbinden. Das CPCB meldete 10.506,7 Tonnen recycelten Elektroschrott im Bundesstaat während des Geschäftsjahres 2025–26 bis zum 9. März 2026. Im September 2025 veröffentlichte das Tamil Nadu Pollution Control Board (TNPCB) ein Recyclerverzeichnis auf Basis von Genehmigungsunterlagen vom 31. August 2025, um Erzeugern und Herstellern die Identifizierung von Recyclingpartnern zu erleichtern. Das Board empfahl den Nutzern, die Genehmigung vor Transaktionen oder Partnerschaften zu überprüfen. Da das Verzeichnis Unterlagen vom 31. August 2025 widerspiegelt, schränkt es die Suche für einen Abfallhalter in Tamil Nadu ein, ohne die Überprüfung der aktuellen Genehmigung eines Recyclers zu ersetzen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive konformer Kunststoffrecycler, die rechtlich zugelassene Verpackungsanwendungen beliefern. Indiens Solid Waste Management Rules, 2026 traten am 1. April 2026 in Kraft und übertragen die Durchsetzung von Umweltkompensationen an staatliche Umweltkontrollbehörden und -ausschüsse. Industrie-, Gefahren-, biomedizinische, Elektroschrott- und Batterieabfälle gehören zu den separat regulierten Strömen außerhalb dieser Regeln. Für einen Kunststoffrecycler kombiniert die kommerzielle Bilanz die Compliance-Kosten unter diesen Regeln mit dem in der Tabelle dargelegten Recyclinginhalt-Zeitplan.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Staatliche Umweltkontrollbehörden und -ausschüsse | Tamil Nadu Pollution Control Board |
| Wesentliche Instrumente oder Ausrichtung | Solid Waste Management Rules, 2026; Herstellerziele basierend auf hergestellten Verpackungen und Markenhersteller-Ziele basierend auf verwendeten Verpackungen | Nationaler Rahmen für Kunststoffverpackungen und Beschränkungen für bestimmte Artikel gemäß der staatlichen Verordnung von 2018 |
| Kommerzielle Wirkung | Durchsetzungsrisiko und eine geplante käuferseitige Anforderung für Recyclingkunststoff | Nachfrage nach qualifiziertem Material innerhalb rechtlich zugelassener Kunststoffanwendungen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung balanciert den durch Verpackungsinhalt-Verpflichtungen geschaffenen Nachfragepfad gegen das Durchsetzungsrisiko für anwendbare Abfallmanagementaktivitäten. Der Markenhersteller-Zeitplan sieht für 2027–28 höhere kategoriespezifische Inhaltsanforderungen vor als für 2025–26, vorbehaltlich gesetzlicher Ausnahmen, die in Jahreserklärungen dokumentiert sind. Tamil Nadus mittlere Bewertung spiegelt auch seine Beschränkung für bestimmte Artikel wider, die zulässige Kunststoffanwendungen einschränkt, während der nationale Inhaltsrahmen weiterhin gilt. Die Verbesserung in beiden Spalten spiegelt den geplanten Anstieg der Recyclinginhalt-Nachfrage wider, sodass der Zugang eines Recyclers dazu davon abhängt, die Produktion auf gesetzlich zugelassene Anwendungen abzustimmen.
Wertschöpfungskettenstufen
Der Vergleich folgt Sammlung, Sortierung und Materialrückgewinnung und zeigt, wie sich Teilnehmerrollen und Lieferantenerlöse entlang der Kette verändern. Antony Waste erzielt Einnahmen aus kommunalen Siedlungsabfall-Sammel- und Transportdienstleistungen, die sich stromaufwärts der Recyclingtransaktion befinden. Im Mai 2025 eröffnete die Brihanmumbai Municipal Corporation ein Trockenmüll-Sortiercenter in Andheri mit einer Kapazität von 10 Tonnen pro Tag. Einnahmen aus vorgelagerten Dienstleistungen unterstützen das Rückgewinnungsnetzwerk, während der Recyclingwert bei der Verarbeitungsdienstleistungstransaktion oder dem ersten Verkauf von zurückgewonnenem Material durch den Recycler entsteht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Sammlung und Transport | Kommunale Servicebetreiber wie Antony Waste Handling Cell Limited | Einnahmen aus Sammel- und Transportdienstleistungen | Abhängigkeit von der Koordination zwischen Sammlung und Umschlag | Routen mit den Zeitplänen der Empfangsanlagen abstimmen |
| Trockenmüll-Sortierung und -Aggregation | Betreiber von Materialrückgewinnungszentren wie Dalmia Polypro Industries Pvt. Ltd. | Sortierter Materialverkauf im dokumentierten Materialrückgewinnungsanlage-Modell von 2021 | Gemischte Trockenmüll-Materialströme | Nach Material für die Übergabe an Recycler sortieren und aggregieren |
| Recycling und Versorgung mit zurückgewonnenem Material | Hersteller zurückgewonnener Materialien wie Dalmia Polypro Industries Pvt. Ltd. und Gravita India | Verkauf von zurückgewonnenen Kunststoff- und Metallprodukten | Erfüllung der Qualitätsanforderungen der Kunden | Das Zielprodukt vor der Konfiguration der Rückgewinnung definieren |
| Quelle: Mordor Intelligence | ||||
Ein Handbuch von NITI Aayog und UNDP aus dem Jahr 2021 beschrieb ein Materialrückgewinnungsanlage-Modell, bei dem hochwertige Recyclingverkäufe die Sammlung unterstützten und Materialien an autorisierte oder registrierte Recycler verkauft wurden. Dieses Modell macht die Sortierung zu einem Bindeglied zwischen der Wirtschaftlichkeit der Sammlung gemischter Abfälle und den Bedürfnissen nachgelagerter Verarbeiter. Qualitätsanforderungen der Kunden für Dalmia Polypros Recyclingflocken und -granulate geben der nachgelagerten Nutzung einen praktischen Einfluss auf frühere Materialtrennungs- und Verarbeitungsentscheidungen. Da sich die Rückgewinnung auf bestimmte Produkte konzentriert, kann der Lieferantenvorteil zu Betreibern verlagern, die vorgelagerte Sortierung mit wiederholbarer kundengerechter Produktion verbinden.
Wettbewerbslandschaft
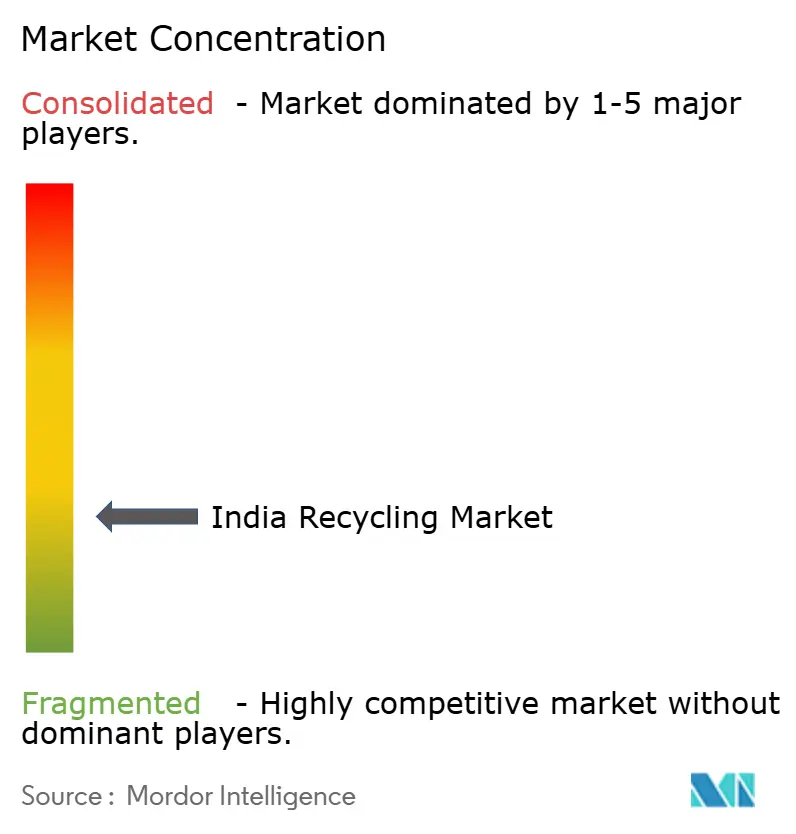
Der Wettbewerb hat eine fragmentierte Struktur, die spezialisierte Recycler, Infrastrukturanbieter und kommunale Servicegruppen umfasst, darunter Attero, NEST, Gravita India, Antony Waste Handling Cell Limited und A2Z Group. Im Juli 2026 betrieb Attero 3 Elektroschrott-Recyclinganlagen in Roorkee, Pune und Jaipur. NEST, identifiziert als NEPRA Environmental Solutions Technologies, präsentiert NEPRA Projects als Lieferkanal für Recyclinginfrastruktur und Systemintegration. A2Z Groups A2Z Infra Engineering Limited konzentrierte sein kommunales Abfallgeschäft im Geschäftsjahr 2025–26 auf Sammlung und Transport im Rahmen langfristiger Verträge mit Kommunalbehörden. Diese gemischte Struktur gibt Infrastrukturanbietern und kommunalen Servicegruppen eine Rolle beim Zugang der Recycler zu Verarbeitungsanlagen und Strömen ausrangierter Materialien.
Im Dezember 2025 kündigte Attero 3 neue Elektroschrott-Anlagen in Pune, Bengaluru und Faridabad, eine Kupferrecyclinganlage in Reengus und ein erweitertes Forschungs- und Entwicklungszentrum in Greater Noida an. Die angekündigten Elektroschrott- und Kupferanlagen sollten zusammen rund 100.000 Tonnen jährliche Verarbeitungskapazität hinzufügen. Antony Wastes Anlage für Bau- und Abbruchabfälle gewann im Geschäftsjahr 2025–26 56.500 Tonnen Maschinensand und Zuschlagstoffe zurück und erzielte eine Recyclingrate von 96 %. Atteros Kapazitätspläne würden seine Reichweite bei Elektroschrott und Kupfer erweitern, während Antony Wastes Ergebnis einen kommunalen Betreiber zeigt, der Baumaterialien zurückgewinnt.
Am 28. Juli 2026 teilte Gravita India mit, dass es geplante Gummikapazitäten vorübergehend zurückgestellt hatte, während es die Kupfererweiterung in dem für Gummimaschinen vorgesehenen Bereich beschleunigte. Das Management beschrieb Kupfer als bessere Gelegenheit und diskutierte dabei höhere Logistikkosten, was veranschaulicht, wie die Wahl des Rückgewinnungsstroms die Kapazitätszuteilung beeinflusst. Seine Einheit V in Kachchh erhielt am 19. Januar 2026 die Genehmigung und Gefahrstoffgenehmigung, gültig bis zum 25. September 2030. Die Genehmigung umfasste die Demontage und das Recycling von Lithium-Ionen-Batterieschrott mit 12.000 Tonnen pro Jahr. Gravitas Gummistopp verlagert die Anlagenfläche in Richtung des vom Management bevorzugten Stroms, während die Genehmigung von Einheit V die Batterieschrottverarbeitung an diesem Standort begrenzt und die Expansion der Ströme unterschiedlichen Einschränkungen unterwirft.
Indien Recycling-Industrie Marktführer
-
Attero
-
NEST
-
Gravita India
-
Antony Waste Handling Cell Limited
-
A2Z Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Verkäufe zurückgewonnener Materialien und Verarbeitungsdienstleistungen, die Baukäufern helfen können, projektspezifische Nutzungsanforderungen zu erfüllen. Indiens Bau- und Abbruchabfall-Regeln von 2025, die am 1. April 2026 in Kraft traten, setzen ein Nutzungsziel von 5 % für verarbeiteten Abfall für Projekte, die in 2026–27 genehmigt wurden, gemessen am gesamten erforderlichen Baumaterial. Die Nutzung folgt einem genehmigten Abfallnutzungsplan und projektspezifischen Regeln, mit Sonderfall-Ausnahmen, wenn die Abfallnutzung bei Straßenbauprojekten nicht durchführbar ist. Ein Recycler benötigt die Anwendung des Projektplans, um zurückgewonnene Produkte für den Verkauf zu spezifizieren, während die Verarbeitung von kundeneigenem Abfall eine Gebühr einbringt, wenn der Kunde das Eigentum behält.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Projektspezifische zurückgewonnene Baumaterialien | Nutzungsziel für Genehmigungen 2026–27 | Bauprojektentwickler | Spezifiziertes zurückgewonnenes Material gemäß dem Projektplan verkaufen | Abstimmung der Produktion auf die genehmigte Bauverwendung | Recycler für Bau- und Abbruchmaterialien |
| Zurückgewonnene Materialien für durchführbare Straßenanwendungen | Verarbeitete Abfallnutzung gemäß Projektregeln | Straßenbauprojektunternehmer | Ein Rückgewinnungs- und Lieferangebot für eine definierte Straßenanwendung entwickeln | Nachweis der Anwendungseignung im Rahmen des Projektplans | Betreiber zur Rückgewinnung von Straßenbaumaterialien |
| Lohnrecycling von kundeneigenem Bauabfall | Projektnutzungsanforderungen schaffen einen Bedarf an zurückgewonnenem Material | Projekteigentümer, die Abfall- und Produkteigentum behalten | Vertragsverarbeitung zu Material, das im Rahmen des Projektplans verwendbar ist | Abstimmung der rückgewinnbaren Produktion auf den erforderlichen Verwendungszweck des Eigentümers | Spezialisierte Lohnrecycling-Dienstleister |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Nutzungsanforderung eines Projekts in einen spezifizierten Auftrag für zurückgewonnene Materialien umzuwandeln. Die Lieferung dieser Produktion und die Verarbeitung von kundeneigenem Abfall bieten unterschiedliche Wege zu Recyclingeinnahmen mit unterschiedlichen Rohstoffeigentumsvereinbarungen. Sobald das Projekt eine durchführbare Anwendung festlegt, kann ein Recycler seine Verarbeitungsspezifikation mit einem definierten Materialbedarf verbinden und Wert durch einen Produktverkauf oder eine vertraglich vereinbarte Verarbeitungsgebühr erfassen.
Jüngste Branchenentwicklungen
- Sep 2026: Government e Marketplace und das Textiles Committee einigten sich darauf, dedizierte Beschaffungskategorien und Verkäuferlinks für recycelte und upcycelte Textilprodukte zu schaffen.
- Aug 2026: Gravita India kündigte Pläne an, 59.200 Tonnen pro Jahr Kupferrecyclingkapazität in Mundra, Gujarat, hinzuzufügen, mit einer stufenweisen Inbetriebnahme bis zum 31. März 2029.
- Apr 2026: Das Ministerium für Bergbau genehmigte 58 Unternehmen als förderfähig für die Teilnahme am Anreizprogramm für das Recycling kritischer Mineralien, mit einer zugesagten Kapazität von etwa 850.000 Tonnen pro Jahr.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Indien Recycling-Markt misst den jährlichen Wert aus der Verarbeitung von Abfällen zu zurückgewonnenen Materialien und Produkten in Indien. Er erfasst Recycler-Verarbeitungsgebühren oder Erstverkäufe zurückgewonnener Produkte bei der Recyclingdienstleistungstransaktion oder am Recycler-Tor.
Ausschlüsse aus dem Umfang: Separat verkaufte Abfallsammlung und -transport, Deponieentsorgung und Energierückgewinnung ohne Materialrückgewinnung, Neumaterialien und aus Neuausgangsstoffen hergestellte Produkte, nachgelagerte Fertigwaren mit zurückgewonnenem Material sowie Recyclingaktivitäten außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Materialtyp
- Kunststoffe
- Metalle
- Papier und Karton
- Glas
- Sonstiges
- Nach Quelle
- Kommunal (Wohn- und Gewerbebereich)
- Industrie
- Medizinischer Abfall
- Bauabfall
- Sonstige Quellen
- Nach Technologie
- Mechanisches Recycling
- Chemisches Recycling
- Biologisches Recycling
- Sonstige Technologien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
CPCB-Regeln, jährliche Berichtsportale und Abfallgenerierungsreihen helfen dabei, regulierte Ströme, gemeldete Verarbeitung und den Unterschied zwischen generiertem Abfall und zurückgewonnenem Material zu ermitteln. NITI Aayog-Studien wie seine Bewertung von Elektroschrott und Lithium-Ionen-Batterien in Indien beschreiben Sammlung, formelle Verarbeitung, Kapazität und Rückgewinnungseinschränkungen. Das Nationale Kreislaufwirtschaftsrahmenwerk der Confederation of Indian Industry liefert Branchenkapazitäts- und Wertschöpfungskettenkontext, während öffentliche Unternehmensberichte wie der von Antony Waste Handling Cell Limited Überprüfungen von Betriebsvolumina, Dienstleistungsmix und gemeldeten Einnahmen unterstützen.
Unternehmenseinreichungen, Investorenpräsentationen, öffentliche Ausschreibungen und seriöse Geschäftsberichte können offizielle und Verbandsnachweise ergänzen, wenn sie Anlagenänderungen, Auslastung, Preisgestaltung oder Kundenkanäle klären. Analysten vergleichen diese Betriebsoffenlegungen mit öffentlichen Marktindikatoren und nutzen gezielte Indien-Interviews, um widersprüchliche Definitionen oder fehlende Verbindungen zu klären. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit indischen Recyclingbetrieben, kommunalen und industriellen Abfalldienstleistern, EPR-Programmleitern und Käufern zurückgewonnener Materialien untersuchen den Rohstoffzugang, Verarbeitungsvolumina, realisierte Produktpreise und den Weg von der Sammlung zum Recycler-Tor-Verkauf. Analysten nutzen diese Antworten, um Annahmen und Segmentanteile aus Sekundärquellen zu testen, Lücken gegenüber Einreichungen und offiziellen Reihen abzugleichen und Folgeklärungen einzuholen, wenn eine Antwort mit dokumentierten Betriebsnachweisen in Konflikt steht.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Analysten erstellen eine gesamtindische Top-down-Wertschätzung aus stromspezifischer Abfallgenerierung und -verarbeitung, EPR-gemeldeten Recyclingmengen, registrierter Recyclerkapazität und -auslastung, Recyclerdurchsatz, realisierten Preisen für zurückgewonnene Materialien und Recyclereinnahmen. Da Marktgesamtwerte Verarbeitungsgebühren und Verkäufe zurückgewonnener Produkte kombinieren können, gleichen Analysten die Transaktionsbasis ab und entfernen doppelten Wert, bevor sie den jährlichen USD-Gesamtwert festlegen. Material-, Quell- und Technologieanteile folgen gemeldeten Stromevidenz, Anlagenfähigkeiten und Produktwerten, und Analysten überprüfen die resultierenden Aufteilungen auf Konsistenz mit dem Gesamtwert und verwandten Betriebsnachweisen. Eine selektive Bottom-up-Überprüfung summiert offengelegte Recyclereinnahmen oder multipliziert Stichprobenmengen zurückgewonnener Produkte mit realisierten Verkaufspreisen, während Lücken in der Lieferantenabdeckung mit offiziellen Reihen und Nachbarjahresnachweisen überbrückt werden, anstatt als beobachtete Verkäufe behandelt zu werden. Für die Prognose variiert die Szenarioanalyse Rohstoffverfügbarkeit, formelle Verarbeitung, EPR-Verpflichtungen, Recyclinginhalt-Nachfrage und Preise für zurückgewonnene Materialien. In Indien ansässige Branchenexperten überprüfen diese variablenspezifischen Pfade und hinterfragen Inkonsistenzen, bevor die Prognose mit dem Top-down-Gesamtwert abgeglichen wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Regulierungsreihen, Branchenkapazitätsdaten, Unternehmenseinreichungen, Interviews und Marktindikatoren und untersuchen dann nicht übereinstimmende Jahre, doppelte Transaktionen, ungewöhnliche Preis- oder Durchsatzbewegungen sowie Lücken zwischen installierter Kapazität und gemeldeter Verarbeitung vor der Freigabe. Ein zweiter Analyst überprüft Definitionen, Quelldaten, Segmentsummen und wesentliche Abweichungen, wobei eine erneute Kontaktaufnahme mit Befragten ausgelöst wird, wenn eine wesentliche Antwort mit einer Einreichung in Konflikt steht oder eine gemeldete Betriebsänderung keine klare Erklärung hat. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, kapazitätsbezogenen oder Marktereignissen überarbeitet und vor der Lieferung einer neuen Quellen- und Konsistenzprüfung unterzogen.
Mordor Intelligence's Indien Recycling-Markt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Recycling-Markt misst den jährlichen Wert aus der Verarbeitung von Abfällen zu zurückgewonnenen Materialien und Produkten in Indien.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. In Indien ansässige Branchenexperten überprüfen diese variablenspezifischen Pfade und hinterfragen Inkonsistenzen, bevor die Prognose mit dem Top-down-Gesamtwert abgeglichen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,05 Milliarden USD (2027) | |
| Regionale Beratungsgesellschaft A | 13,57 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 1.192,4 % über dem Wert dieses Berichts für 2027 von 1,05 Milliarden USD, 2 Jahre später. Der Gesamtwert umfasst Sammlung, Transport, Sortierung, Behandlung, Sanierung, Entsorgung und EPR-Dienstleistungen zusätzlich zur Recyclingaktivität. |
| Globale Beratungsgesellschaft B | 68,5 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 6.423,8 % über dem Wert dieses Berichts für 2027 von 1,05 Milliarden USD, 2 Jahre später. Die Schätzung umfasst Abfallmanagementeinnahmen, wobei Sammlung, Transport und Entsorgung als Dienstleistungssegmente jenseits der Recyclingtransaktionsgrenze identifiziert werden. |
Mordor Intelligence's Analysten triangulieren Regulierungsreihen, Branchenkapazitätsdaten, Unternehmenseinreichungen, Interviews und Marktindikatoren und untersuchen dann nicht übereinstimmende Jahre, doppelte Transaktionen, ungewöhnliche Preis- oder Durchsatzbewegungen sowie Lücken zwischen installierter Kapazität und gemeldeter Verarbeitung vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Recycling-Markt und wie ist der Wachstumsausblick?
Der Markt soll 2027 einen Wert von 1,05 Milliarden USD und bis 2032 einen Wert von 1,59 Milliarden USD erreichen, mit einer CAGR von 8,71 % über 2027–2032.
Was treibt die Nachfrage nach Recyclingdienstleistungen in Indien an?
Herstellerverantwortung und Verpackungsübernahme unterstützen die Nachfrage. ITCs FMCG-Unternehmen verwendeten im Geschäftsjahr 2025–26 35,5 % Recyclingkunststoff bei Hartverpackungen.
Welches Material führt die Recyclingaktivität in Indien an?
Kunststoffe führten 2026 mit 36,75 % des Markts. Metalle sollen mit einer CAGR von 9,3 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind im Recyclingsektor Indiens tätig?
Beispiele sind Attero, NEST, Gravita India, Antony Waste Handling Cell Limited und A2Z Group. Ihre Rollen umfassen Materialrückgewinnung, Infrastrukturlieferung und kommunale Dienstleistungen.
Was kann die Expansion der Recyclingindustrie in Indien einschränken?
Der Rohstoffzugang kann die Nutzung neuer Kapazitäten begrenzen. Gravita meldete eine Auslastung von rund 50 % in Mundra im April–Juni 2026, einschließlich der im Februar erweiterten Bleirecyclingkapazität, inmitten von Schrottversorgungsunterbrechungen.
Wo unterscheidet sich die regionale Recyclingaktivität innerhalb Indiens?
Maharashtra und Gujarat verzeichneten Elektroschrott-Verarbeitung im Geschäftsjahr 2025–26 bis zum 9. März 2026. Bengalurus Textilverkäufe an Käufer aus Coimbatore und Tiruppur stiegen im Januar–Februar 2025, bevor Großbestellungen zurückgingen und später wieder aufzukommen begannen.