
Indischer Omni-Channel- und Lagerverwaltungssysteme-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
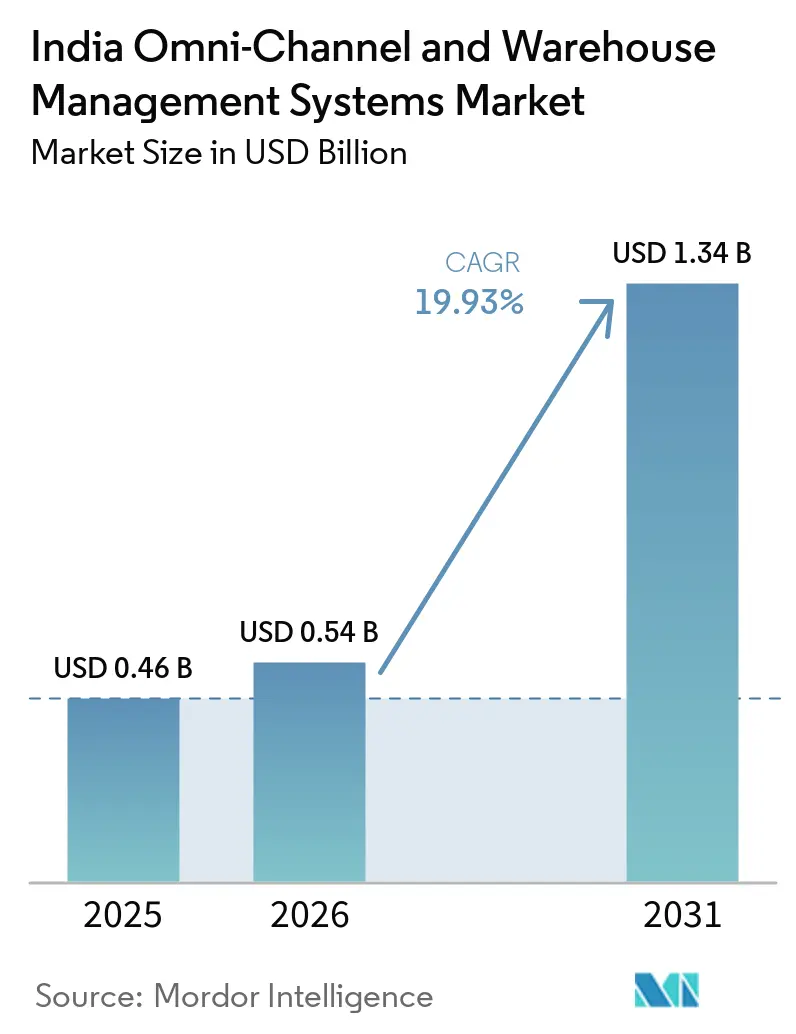
| Marktgröße im Basisjahr (2025) | 0.46 Milliarden US-Dollar |
| Marktgröße (2026) | 0.54 Milliarden US-Dollar |
| Marktgröße (2031) | 1.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.93 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Omni-Channel- und Lagerverwaltungssysteme-Markts von Mordor Intelligence
Die Größe des indischen Omni-Channel- und Lagerverwaltungssysteme-Markts wird voraussichtlich 0,46 Milliarden USD im Jahr 2025 und 0,54 Milliarden USD im Jahr 2026 betragen und bis 2031 1,34 Milliarden USD erreichen, mit einer CAGR von 19,93 % von 2026 bis 2031. Steigende E-Commerce-Volumina, expandierende Quick-Commerce-Netzwerke und ein unterstützendes politisches Umfeld beschleunigen die Kapitalausgaben für moderne Fulfillment-Infrastruktur. Cloud-basierte Bereitstellungen gewinnen an Beliebtheit, da die Hosting-Preise sinken, was mittelständischen Unternehmen den Zugang zu ausgefeilter Bestandsorchestrierung ohne die Last von On-Premise-Hardware ermöglicht. Staatliche Anreize im Rahmen der Production Linked Incentive (PLI)-Programme, der National Logistics Policy und des Open Network for Digital Commerce (ONDC) positionieren Lagerverwaltungssysteme (WMS) als wesentliche Infrastruktur statt als optionale Software. Die Wettbewerbsdynamik bleibt fragmentiert, da kein Anbieter mehr als 15 % Marktanteil kontrolliert, was eine vertikalspezifische Produktdifferenzierung fördert. Schließlich prägen regionale Unterschiede in der Immobilienqualität und den Arbeitskräftekompetenzen weiterhin die Einführungszeitpläne, insbesondere außerhalb der acht größten Ballungsräume.
Wichtigste Erkenntnisse des Berichts
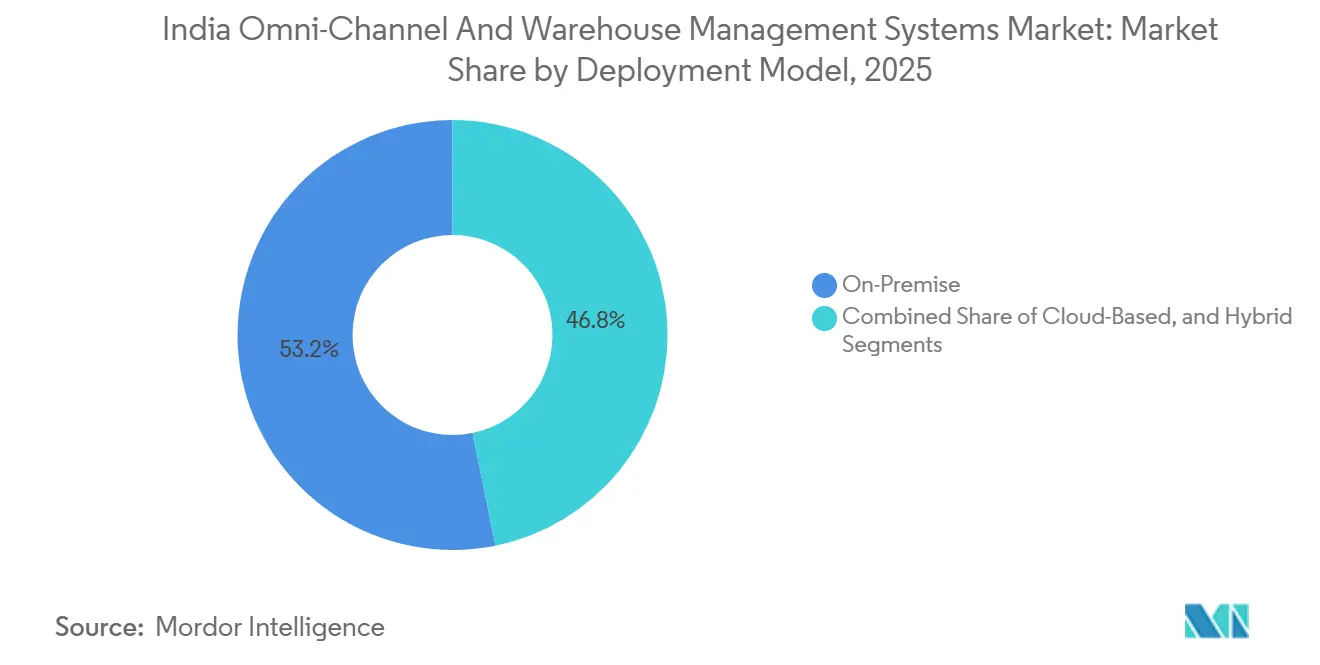
- Nach Bereitstellungsmodell hielten On-Premises-Lösungen im Jahr 2025 einen Marktanteil von 53,21 % am indischen Omni-Channel- und Lagerverwaltungssysteme Markt, während Cloud-basierte Bereitstellungen bis 2031 mit einer CAGR von 20,12 % voranschreiten.
- Nach Komponente entfiel auf Software im Jahr 2025 ein Anteil von 68,94 % am Marktvolumen des indischen Omni-Channel- und Lagerverwaltungssysteme Marktes, und Dienstleistungen expandieren mit einer CAGR von 20,33 %.
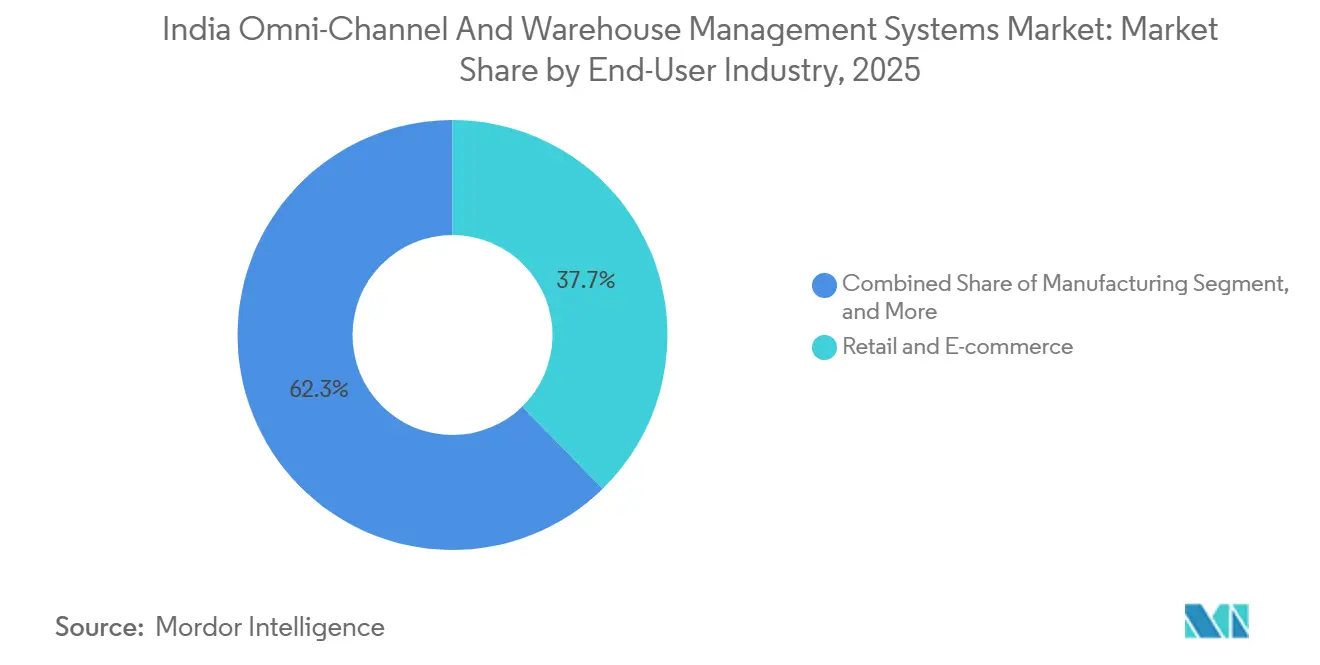
- Nach Endnutzerbranche führte der Einzel- und E-Commerce-Handel mit einem Umsatzanteil von 37,69 % im Jahr 2025; Drittanbieter-Logistik wird voraussichtlich bis 2031 mit einer CAGR von 20,11 % expandieren.
- Nach Lagertyp entfielen auf Distributionszentren im Jahr 2025 ein Anteil von 31,57 % am Marktvolumen des indischen Omni-Channel- und Lagerverwaltungssysteme Marktes, und E-Commerce-Fulfillment-Center schreiten mit einer CAGR von 20,42 % voran.
Trends und Erkenntnisse des indischen Omni-Channel- und Lagerverwaltungssysteme-Markts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche E-Commerce-Durchdringung und Wettbewerb um Same-Day-Lieferung | +2.8% | National mit Konzentration in Ballungsräumen und Städten der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| GST-gestützte gesamtindische Netzwerkoptimierung durch Drittanbieter-Logistiker | +2.1% | National, am stärksten in Fertigungskorridoren | Mittelfristig (2–4 Jahre) |
| Staatliche PLI-Programme für Logistiktechnologie und Kühlkette | +1.9% | National mit Schwerpunkt auf Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Zunahme von ONDC-konformen Omni-Channel-Einzelhandelspilotprojekten | +1.4% | Städtische Märkte, Ausweitung auf Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Senkung der Cloud-Hosting-Kosten unter INR 3/Std. pro Instanz | +1.2% | National, mit Vorteilen für verteilte Betriebe | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personalplanung zur Reduzierung der Einlagerungszeit um 25–40 % | +1.2% | Ballungsräume und Lagerhäuser der Klasse A | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche E-Commerce-Durchdringung und Wettbewerb um Same-Day-Lieferung
Same-Day- und Quick-Commerce-Versprechen sind in Indiens führenden Ballungsräumen mittlerweile Standard und erfordern Echtzeit-Bestandstransparenz sowie eine Slotting-Optimierung im Sekundenbereich. Flipkarts Anlage in Haringhata veranschaulicht diesen Wandel: Neun Kilometer Förderbänder reduzieren die Durchlaufzeit um 35–50 %.[1] Cloud-native WMS-Plattformen orchestrieren den Bestand über Micro-Fulfillment-Knoten hinweg und ersetzen Legacy-Systeme, die keine Lieferfenster unter vier Stunden bewältigen können. Einzelhändler investieren in prädiktive Analysen, um Nachfragespitzen nach Standort vorherzusagen, was den Bestand über mehrere kleinere Standorte hinweg ausgleicht. Der indische Omni-Channel- und Lagerverwaltungssysteme-Markt profitiert unmittelbar von diesen Technologie-Upgrades, da Quick-Commerce-Betreiber Geschwindigkeit, Genauigkeit und Skalierbarkeit priorisieren.
GST-gestützte gesamtindische Netzwerkoptimierung durch Drittanbieter-Logistiker
Die Abschaffung zwischenstaatlicher Steuerhindernisse ermöglicht es Drittanbieter-Logistikern, kleinere Lagerhäuser in weniger, automatisierte Großanlagen zu konsolidieren. Viele Anbieter haben die Anzahl ihrer Knoten um 30–40 % reduziert und dabei den Durchsatz gesteigert, Immobilienkosten gesenkt und die Arbeitskräftenutzung verbessert.[2] Eine solche Konsolidierung erfordert ein WMS, das Multi-Client-Abrechnung, Compliance-Überwachung und dynamische Flächenzuweisung beherrscht. Mit ihrer Expansion sichern Drittanbieter-Logistiker den Anbietern im indischen Omni-Channel- und Lagerverwaltungssysteme-Markt wiederkehrende Einnahmequellen durch den Abschluss mehrjähriger Managed-Services-Verträge.
Staatliche PLI-Programme für Logistiktechnologie und Kühlkette
PLI-Anreize, die bis zu 6 % des inkrementellen Umsatzes abdecken, treiben die Einführung temperaturgesteuerter WMS-Module bei Pharmaunternehmen und Lebensmittelverarbeitern voran. Kühlkettenanlagen verfügen nun über kontinuierliche Temperaturprotokollierung, automatisierte Warnmeldungen und Rückverfolgbarkeit bis auf Artikelebene, einschließlich Chargenverfolgung. Mittelständische Unternehmen, die bisher von fortschrittlichen Systemen ausgeschlossen waren, finden Bereitstellungen nun finanziell rentabel, wodurch die adressierbare Basis für den indischen Omni-Channel- und Lagerverwaltungssysteme-Markt vergrößert wird.
Zunahme von ONDC-konformen Omni-Channel-Einzelhandelspilotprojekten
Das ONDC-Protokoll erfordert Echtzeit-Bestandssynchronisierung und automatisiertes Auftragsrouting. Einzelhändler, die ihre Systeme zur Erfüllung von Compliance-Anforderungen aufrüsten, treiben die Nachfrage nach Cloud-fähigen, API-first-WMS-Lösungen voran, die eine kanalunabhängige Auftragsabwicklung ermöglichen. Der Erfolg von Pilotprojekten an frühen Standorten fördert einen raschen Rollout auf 100 Städte bis 2025. Es wird erwartet, dass der indische Omni-Channel- und Lagerverwaltungssysteme-Markt eine Welle kleiner und mittlerer Einzelhändler erlebt, die Abonnement-WMS einführen, um sich mit ONDC-Gateways zu verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierter Lagerimmobilienbesitz in Städten der zweiten und dritten Kategorie | -1.8% | Städte der zweiten und dritten Kategorie, ländliche Logistikzentren | Langfristig (≥ 4 Jahre) |
| Geringe Qualität der Hochfrequenz-Infrastruktur außerhalb von Ballungsräumen | -1.4% | Nicht-städtische Gebiete, Industriekorridore | Mittelfristig (2–4 Jahre) |
| Mangel an WMS-qualifizierten Arbeitskräften (≤ 1,2 Techniker/10.000 ft²) | -1.1% | National, akut in Städten der zweiten und dritten Kategorie | Langfristig (≥ 4 Jahre) |
| Datenlokalisierung und Beschränkungen grenzüberschreitender Datenflüsse | -0.9% | National, mit Auswirkungen auf multinationale Betriebe | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierter Lagerimmobilienbesitz in Städten der zweiten und dritten Kategorie
Familiengeführte Lagerhäuser mit einer durchschnittlichen Fläche von 10.000–25.000 Quadratfuß dominieren kleinere Städte. Vermieter sperren sich gegen mieterspezifische Aufrüstungen, während Mieter die versunkenen Kosten für nicht bewegliche Anlagen scheuen. Lizenz- und Hardwaregebühren werden unwirtschaftlich, wenn sie auf viele kleine Standorte verteilt werden. Obwohl Städte der zweiten Kategorie rund 100 Millionen Quadratfuß Fläche beherbergen, bleibt die Durchdringung gering, solange keine gemeinsamen WMS-Plattformen oder Kostenaufteilungsmodelle entstehen. Diese Fragmentierung begrenzt die kurzfristige Expansion des indischen Omni-Channel- und Lagerverwaltungssysteme-Marktes über Ballungsräume hinaus.
Mangel an WMS-qualifizierten Arbeitskräften
Indien verfügt lediglich über 1,2 qualifizierte WMS-Techniker pro 10.000 ft², was deutlich unter dem Richtwert von 2,5–3,0 liegt.[3] Die Ausbildung dauert sechs bis acht Wochen zuzüglich beaufsichtigtem Betrieb, was die Einarbeitungskosten erhöht. Qualifikationslücken in den Bereichen Integration, Fehlerbehebung und Datenanalyse verzögern den Return on Investment zusätzlich. Anbieter reagieren mit einfacheren Benutzeroberflächen und Ferndiagnose, doch Arbeitskräftemangel dämpft die Einführungsraten im indischen Omni-Channel- und Lagerverwaltungssysteme-Markt außerhalb der großen Städte weiterhin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell: Cloud-Migration beschleunigt sich trotz Kontrollbedenken
Das Marktvolumen des indischen Omni-Channel- und Lagerverwaltungssysteme Marktes für On-Premises-Lösungen belief sich im Jahr 2025 auf 0,24 Milliarden USD und entsprach einem Anteil von 53,21 %. Die Cloud-Akzeptanz wird jedoch voraussichtlich bis 2031 mit einer CAGR von 20,12 % expandieren, da die Rechenkosten unter INR 3 pro Stunde und Instanz sinken. Mittelgroße Drittanbieter-Logistiker verzeichnen über fünf Jahre hinweg im Vergleich zu lokalen Installationen eine um 40–60 % niedrigere Gesamtbetriebskosten. Datenschutzvorschriften halten sensible Branchen in privaten Clouds und fördern hybride Architekturen. Insgesamt unterstützt die steigende Nachfrage nach Abonnementmodellen wiederkehrende Einnahmen für Anbieter und vergrößert den indischen Omni-Channel- und Lagerverwaltungssysteme Markt.
Größere Agilität zieht Einzelhändler an, die während der Festsaison eine saisonale Skalierung benötigen, während automatische Software-Updates die interne IT-Last verringern. Schnellere Bereitstellungszyklen – acht bis zwölf Wochen gegenüber bis zu vierundzwanzig Wochen bei On-Premises-Lösungen – ermöglichen eine schnellere Kapitalrendite. Anbieter bündeln nun Analysemodule in öffentlichen Clouds, sodass Kunden Vorhersagen durch maschinelles Lernen ausführen können, ohne hohe Kapitalaufwendungen zu tätigen. Infolgedessen wird erwartet, dass Cloud-Bereitstellungen im indischen Omni-Channel- und Lagerverwaltungssysteme Markt in den späten Prognosejahren On-Premises-Lösungen überholen werden.



Nach Komponente: Wachstum der Dienstleistungen spiegelt Implementierungskomplexität wider
Software hielt im Jahr 2025 einen Anteil von 68,94 % am Marktvolumen des indischen Omni-Channel- und Lagerverwaltungssysteme Marktes. Der Dienstleistungsumsatz steigt jedoch mit einer CAGR von 20,33 % und übertrifft damit Lizenzeinnahmen. Integrationen mit Robotik, automatisierten Lager- und Bereitstellungssystemen sowie IoT-Sensoren erfordern individuelle Programmierung und Prozessneugestaltung. Ein Projekt im Bereich Unterhaltungselektronik lief 18 Monate lang und verzeichnete Servicekosten, die die Lizenzkosten um 40 % überstiegen. Managed Services sprechen Unternehmen an, denen interne Experten fehlen, und gewährleisten eine kontinuierliche Optimierung. Der Trend unterstützt Ökosystempartner – Systemintegratoren, Automatisierungsanbieter und Berater –, die einen wachsenden Anteil am indischen Omni-Channel- und Lagerverwaltungssysteme Markt gewinnen.
Da Module für vorausschauende Wartung und KI-gestützte Planung in Betrieb genommen werden, gewinnen laufende Supportverträge zunehmend an Bedeutung. Anbieter kalkulieren Dienstleistungen nun über ergebnisbasierte Modelle, wobei die Gebühren an Verbesserungen des Durchsatzes geknüpft sind. Dies gleicht Anreize an und vertieft Kundenbeziehungen, wodurch ein Wechsel unwahrscheinlicher wird und die Marktbindung gestärkt wird.
Nach Endnutzerbranche: Wachstum der Drittanbieter-Logistik übertrifft traditionelle Marktführer
Einzel- und E-Commerce-Handel erwirtschaftete im Jahr 2025 37,69 % des Umsatzes und nutzte Lagerverwaltungssysteme zur Steuerung von Omni-Channel-Warenflüssen. Das Marktvolumen des indischen Omni-Channel- und Lagerverwaltungssysteme Marktes für Drittanbieter-Logistiker ist kleiner, wächst jedoch mit einer CAGR von 20,11 % am schnellsten, da Unternehmen ihre Logistik auslagern. Konsolidierte Mega-Lagerhäuser steigern den Durchsatz und treiben die Nachfrage nach fortschrittlichen Systemen zur Unterstützung der Mehrkundenabrechnung an. Fertigungs- und FMCG-Sektoren verzeichnen ein stetiges Wachstum und nutzen Lagerverwaltungssysteme für Just-in-Time-Bestandsmanagement und Qualitätskonformität.
Die Pharmaindustrie zahlt einen Aufpreis für Chargenrückverfolgbarkeit und Temperaturüberwachung – eine Nische, die durch Anreize für Produktionsverknüpfte Investitionen in der Kühlkette gestärkt wird. Der branchenübergreifende Schwung deutet auf eine wachsende Kundenbasis für den indischen Omni-Channel- und Lagerverwaltungssysteme Markt hin. Drittanbieter-Logistiker treiben auch Innovationen voran, indem sie Waren-zu-Person-Roboter und KI-gestützte Personalplanung erproben. Ihr Umfang verschafft Anbietern Referenzimplementierungen, die die Durchdringung in andere Segmente beschleunigen.

Nach Lagertyp: Fulfillment-Center führen bei der Automatisierungseinführung.
Distributionszentren hielten im Jahr 2025 einen Anteil von 31,57 %. E-Commerce-Fulfillment-Center werden voraussichtlich mit einer CAGR von 20,42 % expandieren, angetrieben durch die wachsende Nachfrage nach Liefererwartungen von unter vier Stunden. Diese Einrichtungen stützen sich auf Echtzeit-Analysen und robotergestützte Kommissionierung, um Tausende von Kleinaufträgen zu verwalten. Kühllagerhäuser sind zwar eine Nische, erzielen jedoch aufgrund strenger Temperatur- und Rückverfolgbarkeitsanforderungen hohe Lizenzgebühren.
Cross-Docking-Hubs legen den Schwerpunkt auf Dock-Planung und Transporthof-Schnittstellen. Fertigungslagerhäuser integrieren Lagerverwaltungssysteme mit der Produktionsausführung für nahtlose Warenflüsse vom Wareneingang zur Produktionslinie. Jeder Untertyp treibt spezialisierte Anforderungen voran und ermutigt Anbieter, ihre Module anzupassen, was die Diversifizierung innerhalb des indischen Omni-Channel- und Lagerverwaltungssysteme Marktes fördert.
Geografische Analyse
Westindien hielt den führenden Anteil, unterstützt durch den Jawaharlal-Nehru-Hafen in Mumbai, der einen erheblichen Teil des containerisierten Frachtaufkommens Indiens abwickelt, sowie durch Gujarats starke Fertigungsbasis. Vorschriften für Gefahrgut und Zollkonformität treiben die Nachfrage nach fortschrittlichen Lagerverwaltungssystem-Funktionen an und unterstützen laufende Systemaufrüstungen.
Südindien wird voraussichtlich durch die Expansion von Technologie-, Automobil- und Pharmaclustern in Bengaluru, Chennai und Hyderabad angetrieben. Die 16.608 m² große Anlage von NX Logistics in Bengaluru, die dem Quick-Commerce-Anbieter Zepto gewidmet ist, veranschaulicht die rasche Expansion im Segment der Klasse-A-Immobilien. Qualifizierte IT-Arbeitskräfte und staatliche Digitalisierungsförderung beschleunigen die Akzeptanz. Anbieter erproben hier häufig neue Analyse- und Robotiklösungen, bevor sie diese national einführen, und stärken damit den indischen Omni-Channel- und Lagerverwaltungssysteme Markt.
Das Wachstum in Nordindien ist mit dem Fortschritt des Dedicated Freight Corridor verknüpft, der Delhis Konsumzentrum mit Industriezentren verbindet. Ostindien profitiert von der Erweiterung der Hafeninfrastruktur und der bergbaubezogenen Fertigung in Westbengalen und Odisha. Ungleichmäßige Hochfrequenz-Infrastruktur und fragmentierter Immobilienbesitz bremsen jedoch die Akzeptanz und schaffen Nachfrage nach Shared-Services-Lagerverwaltungssystemen und Vermieter-Mieter-Finanzierungsmodellen.
Wettbewerbslandschaft
Marktkonzentration
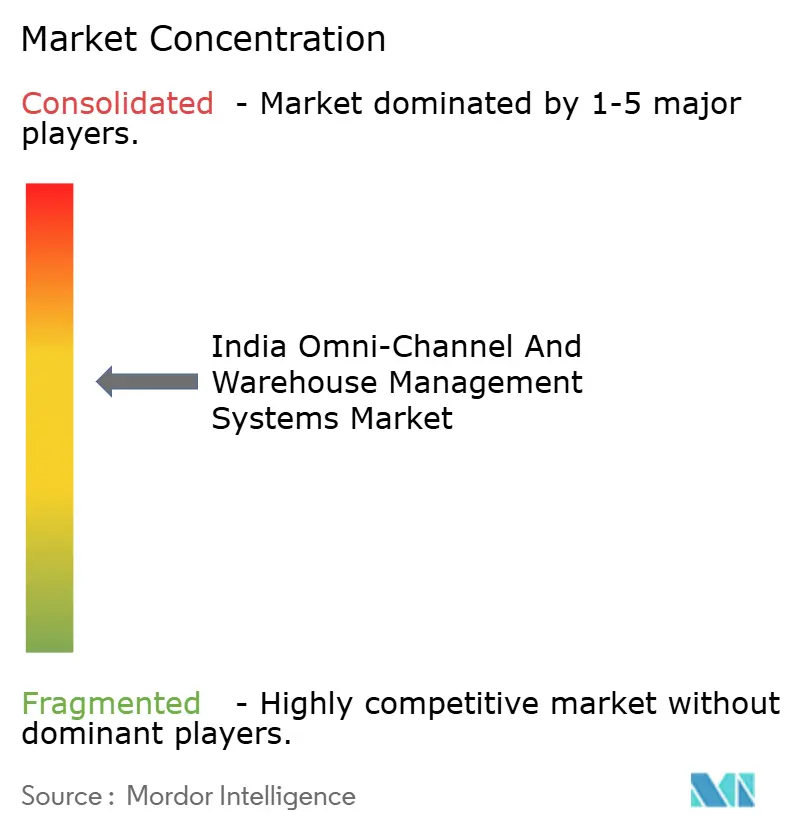
Moderate Fragmentierung kennzeichnet den indischen Omni-Channel- und Lagerverwaltungssysteme-Markt. Globale Marktführer wie Manhattan Associates, Blue Yonder und Körber setzen auf KI-Module und Robotikorchestrierung. Inländische Spezialisten wie Vinculum Solutions, Increff Technologies und Unicommerce nutzen lokales Wissen und schnelle Anpassung. Kein einzelner Anbieter überschreitet einen Marktanteil von 15 %, was die unterschiedlichen Anforderungen verschiedener Lagertypen und Branchen widerspiegelt.
Technologische Differenzierung prägt den Wettbewerb. GreyOranges Patente aus dem Jahr 2024 zur mehrstufigen Robotermobilität signalisieren Investitionen in proprietäre Algorithmen. Cloud-native Neueinsteiger bieten Abonnenzlizenzen und Implementierungen in acht Wochen an und fordern damit traditionelle Dauerlizenzmodelle heraus. Kühlketten-Compliance, ONDC-fähige APIs und Slotting-Optimierung für Quick-Commerce sind aufkommende Nischenbereiche. Anbieter, die Ökosystempartnerschaften mit Automatisierungs- und IoT-Lieferanten eingehen, beschleunigen die Entwicklung integrierter Lösungen und stärken ihre Positionen im indischen Omni-Channel- und Lagerverwaltungssysteme-Markt.
Marktführer der indischen Omni-Channel- und Lagerverwaltungssysteme-Branche
-
Manhattan Associates, Inc.
-
Blue Yonder Group, Inc.
-
Körber Supply Chain Software GmbH
-
Infor, Inc.
-
Tecsys Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2025: Vinculum Solutions Pvt. Ltd. stellte ein ONDC-fähiges Omni-Channel-WMS vor, das speziell auf indische Einzelhändler zugeschnitten ist. Die Plattform bietet Echtzeit-Bestandssynchronisierung über stationäre und digitale Verkaufsstellen hinweg und unterstützt Händler in Städten der ersten Kategorie, die dem ONDC-Netzwerk beitreten möchten.
- August 2025: Increff Technologies Pvt. Ltd. erhielt eine Series-B-Finanzierung in Höhe von INR 75 Crore (9 Millionen USD), angeführt von Sequoia Capital India. Das neue Kapital soll dazu beitragen, die KI-gestützten Lageroptimierungstools des Unternehmens in Städte der zweiten und dritten Kategorie auszuweiten, mit dem Ziel, die Betriebskosten durch maschinelles Lernen um 30–40 % zu senken.
- Juni 2025: Ramco Systems Ltd. schloss eine Partnerschaft mit Amazon Web Services, um ein Cloud-natives WMS für kleine und mittelständische Unternehmen vorzustellen. Die Lösung ist ab INR 25.000 pro Monat erhältlich, läuft in der AWS-Region Mumbai, liefert Antwortzeiten unter drei Sekunden und verfügt über integrierte Schnittstellen zu führenden indischen ERP-Plattformen sowie GST-Compliance-Module.
- März 2025: Unicommerce eSolutions Pvt. Ltd. übernahm ein in Bengaluru ansässiges Unternehmen für Robotikintegration für INR 45 Crore (5,4 Millionen USD). Die Transaktion ergänzt Unicommerces WMS um autonome mobile Roboter- und Prozessautomatisierungsfähigkeiten und richtet sich an E-Commerce-Fulfillment-Center, die eine Lieferleistung unter vier Stunden benötigen.
Berichtsumfang des indischen Omni-Channel- und Lagerverwaltungssysteme-Markts
| On-Premise |
| Cloud-basiert |
| Hybrid |
| Software |
| Dienstleistungen |
| Einzelhandel und E-Commerce |
| Drittanbieter-Logistik (3PL) |
| Fertigung |
| Schnelldrehende Konsumgüter (FMCG) |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Endnutzerbranchen |
| Verteilzentren |
| E-Commerce-Fulfillment-Center |
| Kühllagerhäuser |
| Fertigungslagerhäuser |
| Cross-Docking-Anlagen |
| Nordindien |
| Südindien |
| Ostindien |
| Westindien |
| Nach Bereitstellungsmodell | On-Premise |
| Cloud-basiert | |
| Hybrid | |
| Nach Komponente | Software |
| Dienstleistungen | |
| Nach Endnutzerbranche | Einzelhandel und E-Commerce |
| Drittanbieter-Logistik (3PL) | |
| Fertigung | |
| Schnelldrehende Konsumgüter (FMCG) | |
| Gesundheitswesen und Pharmazeutika | |
| Sonstige Endnutzerbranchen | |
| Nach Lagertyp | Verteilzentren |
| E-Commerce-Fulfillment-Center | |
| Kühllagerhäuser | |
| Fertigungslagerhäuser | |
| Cross-Docking-Anlagen | |
| Nach Geografie | Nordindien |
| Südindien | |
| Ostindien | |
| Westindien |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Omni-Channel- und Lagerverwaltungssysteme-Markt bis 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 1,34 Milliarden USD erreicht.
Welches Bereitstellungsmodell wächst bei Lagerverwaltungssystemen in Indien am schnellsten?
Cloud-basierte Bereitstellungen schreiten bis 2031 mit einer CAGR von 20,12 % voran, angetrieben durch niedrigere Hosting-Kosten und schnellere Implementierungszyklen.
Welches Endnutzersegment führt die Nachfrage nach WMS-Lösungen in Indien an?
Einzelhandel und E-Commerce hielten im Jahr 2025 einen Umsatzanteil von 37,69 %, was die hohen Durchsatzanforderungen und Omnichannel-Anforderungen des Sektors widerspiegelt.
Wie beeinflussen Produktionsverknüpfte Investitionsprogramme Investitionen in Lagerverwaltungssysteme?
Produktionsverknüpfte Investitionsanreize kompensieren bis zu 6 % des inkrementellen Umsatzes für qualifizierte Logistik- und Kühlkettenprojekte und machen anspruchsvolle Lagerverwaltungssystem-Implementierungen finanziell attraktiv.
Was ist ein wesentliches Hindernis für die Einführung von Lagerverwaltungssystemen außerhalb von Ballungsräumen?
Fragmentierter Besitz kleiner Lagerhäuser und ein Mangel an qualifizierten Technikern begrenzen die Technologiedurchdringung in Städten der zweiten und dritten Reihe.
Was ist ein wesentliches Hindernis für die WMS-Einführung außerhalb von Ballungsräumen?
Fragmentierter Besitz kleiner Lagerhäuser und ein Mangel an qualifizierten Technikern begrenzen die Technologiedurchdringung in Städten der zweiten und dritten Kategorie.