
Größe und Marktanteil des indischen IT-Dienstleistungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2025 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 40.38 Milliarden US-Dollar |
| Marktgröße (2031) | 62.31 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2031) | 9.06 % |
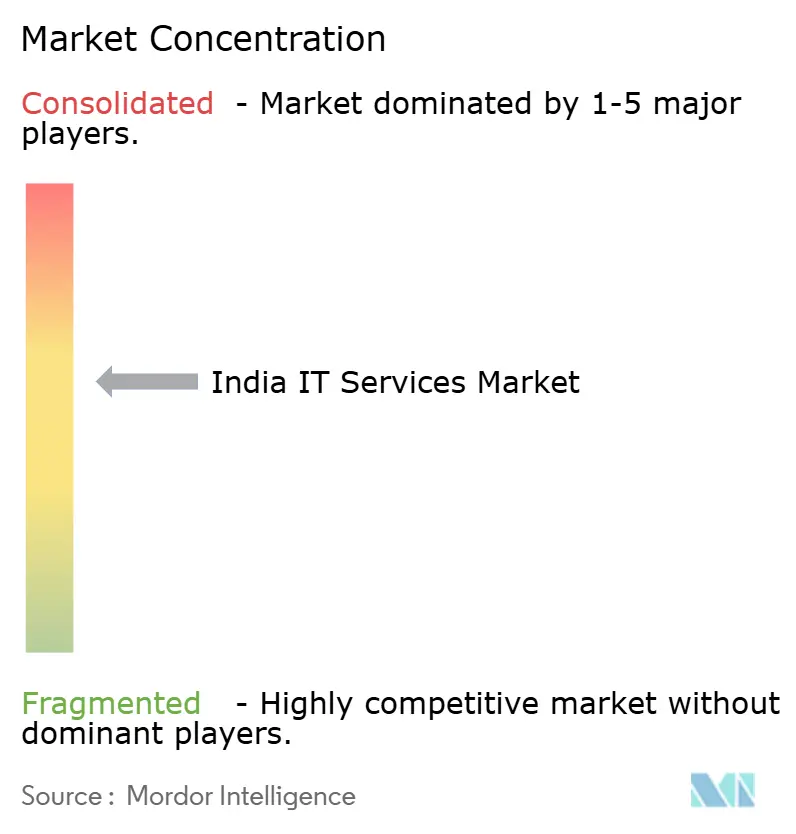
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen IT-Dienstleistungsmarktes von Mordor Intelligence
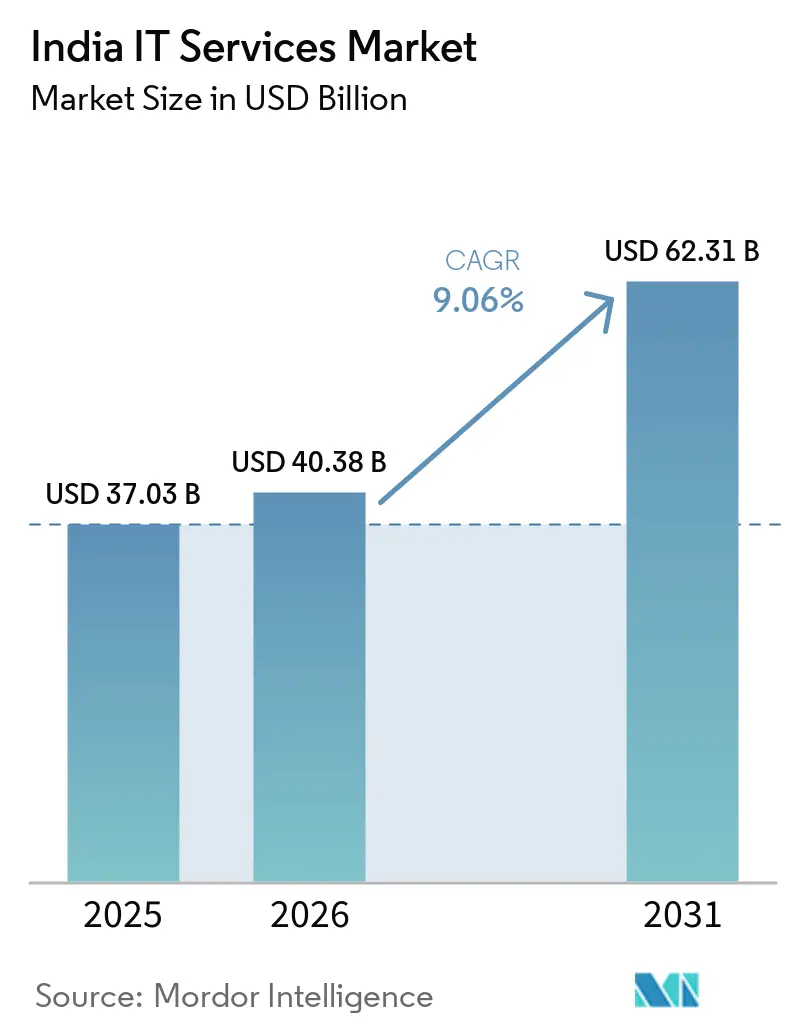
Die Größe des indischen IT-Dienstleistungsmarkts wird voraussichtlich von 37,03 Milliarden USD im Jahr 2025 auf 40,38 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 62,31 Milliarden USD erreichen, was einer CAGR von 9,06 % über den Zeitraum 2026–2031 entspricht.
Die Nachfrage beschleunigt sich, da Unternehmen mehr als 4 % ihres Umsatzes in die technologische Modernisierung investieren und damit globale Mitbewerber übertreffen. Cloud-First-Projekte, der Aufstieg von Global Capability Centers und staatliche Ausgaben für digitale Infrastruktur stärken gemeinsam den indischen IT-Dienstleistungsmarkt, selbst inmitten globaler wirtschaftlicher Unsicherheit.[1] Cybersicherheit, KI-gesteuerte Transformation und hybride Bereitstellungsmodelle erschließen neue Wertschöpfungspotenziale und entfachen intensiven Wettbewerb zwischen Dienstleistern und aufstrebenden Nischenspezialisten. Strukturelle Gegenwindfaktoren – Talentabwanderung, Lohninflation und sich wandelnde Datensouveränitätsanforderungen – veranlassen Unternehmen, ihre Preismodelle neu zu kalibrieren und ihre Belegschaft weiterzuqualifizieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp führten Cloud- und Plattformdienste mit einem Umsatzanteil von 33,20 % im Jahr 2025; Managed Security Services wird bis 2031 voraussichtlich mit einer CAGR von 10,80 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 64,30 % am indischen IT-Dienstleistungsmarkt, während KMU mit einer CAGR von 10,10 % bis 2031 zulegen.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 57,10 % am Marktvolumen des indischen IT-Dienstleistungsmarkts auf Offshore-Lieferung; Nearshore-Lieferung wird voraussichtlich mit einer CAGR von 11,70 % bis 2031 expandieren.
- Nach Endnutzerbranche erzielte BFSI im Jahr 2025 einen Anteil von 22,50 %, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 11,50 % wachsen werden.
Trends und Erkenntnisse des indischen IT-Dienstleistungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Ausgabenanstieg für digitale Transformation in BFSI und Einzelhandel | +2.1% | Global; frühe Gewinne in Mumbai, Bangalore, Chennai | Mittelfristig (2–4 Jahre) |
| Anstieg der Nutzung und Ausgaben für Public Cloud | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Regierungsinitiative Digital India / Smart Cities | +1.5% | National; frühe Gewinne in Städten der zweiten Kategorie | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Managed Security Services | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Global Capability Centers treibt hochwertige Ingenieurarbeit voran | +1.2% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Einheimische GenKI-Frameworks senken die Gesamtbetriebskosten für kleine und mittlere Unternehmen | +1.0% | National; frühe Gewinne in Hyderabad, Pune, Gurugram | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ausgabenanstieg für digitale Transformation in BFSI und Einzelhandel
Banken treiben die Nachfrage nach Engagements im indischen IT-Dienstleistungsmarkt voran, da die Reife des digitalen Bankings im Jahr 2025 einen Wert von 59 % erreicht hat und damit globale Normen übertrifft. Globale Finanzinstitute erhöhten ihre Technologiebudgets um 10 % auf 716 Milliarden USD, während indische Kreditgeber ihre Ausgaben um 12,2 % auf 13,2 Milliarden USD steigerten. Das Volumen des Unified Payments Interface wird bis 2031 voraussichtlich 7 Billionen USD erreichen, was den Bedarf an Echtzeit-Zahlungsverarbeitungsplattformen weiter verstärkt. Einzelhändler spiegeln diesen Schwung wider und priorisieren Omnichannel-Erlebnisse, die auf Cloud-Skalierbarkeit und KI-gestützter Kundenanalyse basieren. Kosteneinsparungen von bis zu 30 % durch den Einsatz von KI, Blockchain und RPA im Bankwesen setzen Budgets für neue Transformationsprojekte frei.
Anstieg der Nutzung und Ausgaben für Public Cloud
Umfassende Cloud-Strategien decken mittlerweile 78 % der indischen Unternehmen ab und machen die Cloud-Migration zum Dreh- und Angelpunkt von Modernisierungs-Roadmaps. Der inländische Cloud-Dienstleistungsbereich wird bis 2031 voraussichtlich eine CAGR von 24,00 % verzeichnen, angetrieben durch die Nutzung von Platform-as-a-Service. Die Unternehmensausgaben erreichten 2023 einen Wert von 15 Milliarden USD und werden innerhalb weniger Jahre voraussichtlich ihren Anteil an den Softwarebudgets verfünffachen. Talentmangel plagt 75,00 % der Anwender und intensiviert die Nachfrage nach Managed Services und Schulungsprogrammen. Strategische Allianzen, wie etwa die Zusammenarbeit von TCS und AWS zur Weiterqualifizierung von 25.000 Fachkräften, verankern die Expertise des indischen IT-Dienstleistungsmarkts in globalen Cloud-Ökosystemen.
Steigende Nachfrage nach Managed Security Services
Indiens Cybersicherheitssegment erreichte 2024 einen Wert von 6,06 Milliarden USD und wächst jährlich um 32 %. BFSI und IT/ITeS zusammen beanspruchen mehr als die Hälfte der Ausgaben, da Cyberangriffe im Jahresvergleich um 71,00 % gestiegen sind. Generative-KI-Tools verbessern die Genauigkeit der Bedrohungserkennung und verkürzen die Reaktionszeit, sodass Anbieter sich durch proaktive Abwehr differenzieren können. Fachkräftemangel treibt Unternehmen zu ausgelagerten 24/7-Überwachungsmodellen, die die Einhaltung strenger Vorschriften gewährleisten. Marktteilnehmer im indischen IT-Dienstleistungsmarkt bündeln nun KI-gestützte Sicherheitsanalysen, Compliance-Automatisierung und IoT-Schutz in Abonnementangeboten, die sowohl auf Großunternehmen als auch auf KMU ausgerichtet sind.
Regierungsinitiative Digital India / Smart Cities
Die Technologiebeschaffung des öffentlichen Sektors hat sich entschieden auf Online-Kanäle verlagert, wobei GeM Transaktionen im Wert von 2 Billionen INR über 70.000 Behörden abwickelt. Die India AI Mission stellt 10.372 Crore INR (1,19 Milliarden USD) für GPU-Infrastruktur bereit und schafft damit einen inländischen Nachfrageschub für KI-Aktivierungsdienste.[2]Investitionen in Glasfaser überstiegen 13 Milliarden USD und erweitern den Breitbandzugang in Städten der zweiten Kategorie, die nun 6 % der nationalen Rechenzentrumskapazität bereitstellen. Smart-City-Programme katalysieren Projekte im Bereich IoT-basierter Überwachung und Verkehrsmanagement und eröffnen lokale Liefermöglichkeiten für mittelständische Anbieter. Die Bevorzugung von in Indien eingetragenen Anbietern bei KI-Ausschreibungen unterstreicht eine politische Ausrichtung, die den inländischen Marktanteil für konforme Unternehmen sichert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale makroökonomische Unsicherheit und Kürzungen der IT-Budgets | −1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Talentabwanderung und Lohninflation | −1.5% | National; frühe Auswirkungen in Bangalore, Hyderabad, Chennai | Mittelfristig (2–4 Jahre) |
| Volatilität der Energiekosten für Hyperscale-Rechenzentren | −0.8% | National; frühe Auswirkungen in Mumbai, Chennai, Bangalore | Mittelfristig (2–4 Jahre) |
| Aufkommende Datensouveränitätsklauseln erschweren die Lieferung | −0.6% | Global; frühe Auswirkungen in der EU, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale makroökonomische Unsicherheit und Kürzungen der IT-Budgets
Das Umsatzwachstum im indischen IT-Dienstleistungsmarkt verlangsamte sich von 7,4 % im Jahr 2025 auf 6,1 % im Jahr 2023, da Kunden diskretionäre Projekte verschoben. Große Unternehmen reagierten mit Personalrationalisierung; TCS kündigte eine Personalreduzierung um 2 % an und stoppte die Einstellung erfahrener Mitarbeiter, um jährlich 300–400 Millionen USD einzusparen. Budgetvorsicht ist am stärksten in den Bereichen Kommunikation und Hochtechnologie ausgeprägt, die unter schwacher Nachfrage leiden. Analysten erwarten jedoch eine Erholung der Ausgaben bis Ende 2025, angetrieben durch den aufgestauten Bedarf an KI-, Cloud- und Sicherheitslösungen, sobald das Makrorisiko nachlässt. Anbieter, die ihre Angebote auf Kosteneffizienz und schnellen ROI ausrichten, gewinnen auch unter eingeschränkten Budgets an Bedeutung.
Talentabwanderung und Lohninflation
Steigende GCC-Gehälter, die 15–20 % über den traditionellen Sätzen liegen, fördern die Abwanderung und heben die Medianlöhne in der gesamten indischen IT-Dienstleistungsbranche an. Mehr als 150 neue GCCs wurden in einem Zeitraum von 30 Monaten gegründet, was den Wettbewerb um Cloud-, KI- und Sicherheitsspezialisten verschärft. Die Gehaltserhöhungen im Geschäftsjahr 2025 werden auf 4–8,5 % prognostiziert, aber Nischenkenntnisse in KI und Cybersicherheit erzielen überproportionale Prämien. Die Einstellung von Berufseinsteigern für Legacy-Rollen könnte um 15–20 % zurückgehen, während die Nachfrage nach fortgeschrittenen Profilen bis 2025 um 25–30 % steigt. Unternehmen investieren in Weiterqualifizierungsprogramme und flexible Arbeitsmodelle, um Talente zu halten, aber der Lohndruck hält so lange an, wie die GCC-Expansion anhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Cloud-Plattformen treiben die digitale Beschleunigung voran
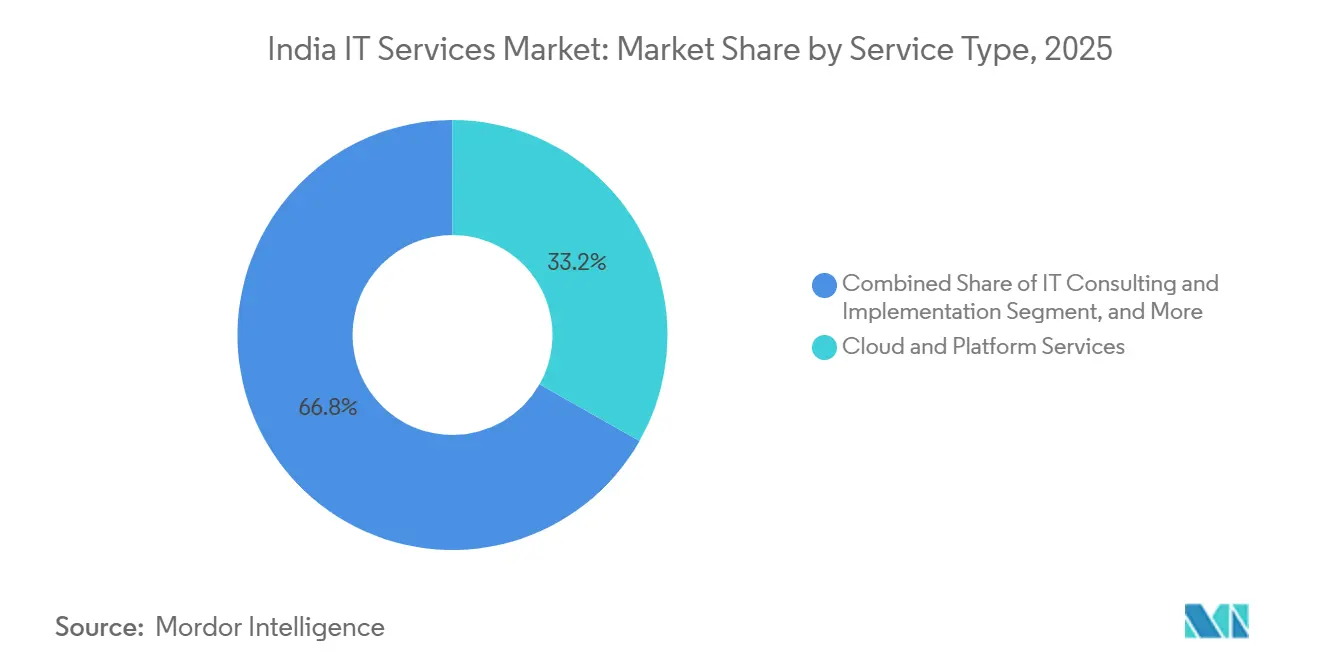
Cloud- und Plattformdienste erzielten 33,20 % des Umsatzes im Jahr 2025 und bestätigten damit ihre Rolle als Eckpfeiler der Unternehmensmodernisierung. Diese Dominanz entspricht einem Anteil von 12,3 Milliarden USD am Marktvolumen des indischen IT-Dienstleistungsmarkts im Jahr 2025. Managed Security Services, das mit einer CAGR von 10,80 % wächst, schließt den Abstand rasch, da Cyber-Resilienz für regulierte Sektoren unverzichtbar wird. Der Marktanteil des indischen IT-Dienstleistungsmarkts im Bereich traditionelles IT-Outsourcing erodiert weiterhin durch Automatisierung, während die Beratungsnachfrage zunimmt, da Kunden KI-Integrations-Roadmaps suchen.
Plattformnative Lösungen reduzieren Migrationszyklen um bis zu 40 % und setzen Budgets für Innovationsprojekte frei. Regulatorische Compliance-Anforderungen – vom Digital Personal Data Protection Act bis hin zu branchenspezifischen Normen – fördern Governance-as-a-Service-Angebote, die mit Cloud- und Sicherheitsdiensten gebündelt werden. Anbieter, die Hyperscaler-Partnerschaften mit Branchenvorlagen kombinieren, sind gut positioniert, um mehrjährige Transformationsverträge zu sichern. Umgekehrt stehen eigenständige IT-Outsourcing-Verträge unter Preisdruck, da ergebnisbasierte Modelle Einzug halten.


Nach Unternehmensgröße der Endnutzer: Digitalisierung kleiner und mittlerer Unternehmen beschleunigt das Wachstum
Großunternehmen trieben 64,3 % der Ausgaben im Jahr 2025 an, was 23,8 Milliarden USD des Marktvolumens des indischen IT-Dienstleistungsmarkts entspricht. Ihr Fokus liegt weiterhin auf Multi-Cloud-Orchestrierung, KI-Kompetenzzentren und Zero-Trust-Sicherheitsarchitekturen. KMU sind jedoch das am schnellsten wachsende Segment mit einer CAGR von 10,1 % und skalieren die Einführung durch abonnementbasierte GenAI- und Low-Code-Plattformen.
Staatliche Anreize und bevorzugte Beschaffungsrichtlinien für KMU lenken die Nachfrage auf lokalisierte Lösungspakete. Da Kostenbarrieren sinken, spiegeln KMU-Projekte zunehmend die Komplexität von Großunternehmen wider und umfassen prädiktive Analysen und automatisierte Compliance-Berichterstattung. Anbieter erschließen diesen Pool mit standardisierten Angeboten, die Erschwinglichkeit und schnelle Bereitstellung in Einklang bringen, oft über Partnerökosysteme, die Finanzierung, Schulung und Managed Services kombinieren.
Nach Bereitstellungsmodell: Nearshore gewinnt inmitten sich ändernder Präferenzen an Dynamik
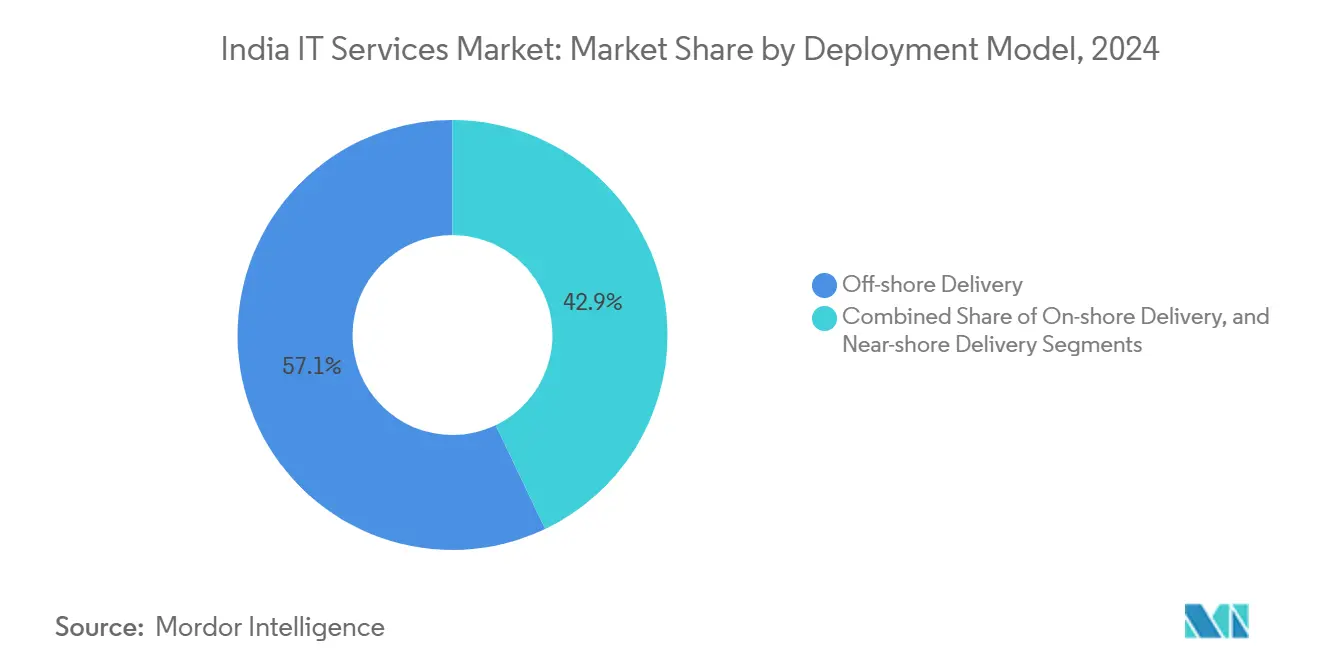
Offshore-Lieferung behielt 57,10 % des Umsatzes im Jahr 2025 und unterstreicht damit Indiens gefestigte Position in globalen Beschaffungsnetzwerken. Nearshore-Lieferung verzeichnet jedoch eine CAGR von 11,70 %, da Kunden engere Zusammenarbeit und Datensouveränitätssicherheit anstreben. Gemischte Bereitstellungsverträge sehen mittlerweile bis zu 30 % zeitzonennahe Zusammenarbeit für KI-Projekte vor, die tägliche Iterationszyklen erfordern.
Datenlokalisierungsgesetze in der EU, Australien und Teilen Asiens veranlassen Anbieter, regionale Zentren auszubauen, die Offshore-Effizienz replizieren und gleichzeitig lokale Aufsichtsanforderungen erfüllen. Onshore-Lieferung bleibt unverzichtbar bei Regierungs-, Verteidigungs- und Gesundheitsverträgen, die physische Präsenzzertifizierungen erfordern. Unternehmen wie TCS zeigen ein ausgewogenes Modell, das On-, Near- und Offshore-Kapazitäten kombiniert, um geopolitische und regulatorische Risiken zu mindern.
Nach Endnutzerbranche: Digitalisierung des Gesundheitswesens treibt den sektoralen Wandel voran
BFSI erzielte 22,50 % des Umsatzes im Jahr 2025 auf der Grundlage der Verbreitung digitaler Zahlungen und der Einführung von Open Banking. Der Marktanteil des indischen IT-Dienstleistungsmarkts im Bereich Gesundheitswesen und Biowissenschaften ist zwar kleiner, wächst aber mit einer CAGR von 11,50 % rasch, da Telemedizin, elektronische Gesundheitsakten und KI-gestützte Diagnostik skalieren.
Hersteller verfolgen Industrie-4.0-Roadmaps und treiben IoT- und Predictive-Maintenance-Implementierungen bis 2025 auf eine Anlagenabdeckung von 40–50 % voran. Öffentliche Smart-City-Initiativen steigern die Nachfrage nach IoT-Integration, Analyseplattformen und Bürgerservice-Apps. Telekommunikationsanbieter, motiviert durch die Monetarisierung von 5G, investieren in Netzwerk-API-Plattformen, die Ökosystem-Innovationen einladen. Die branchenübergreifende Konvergenz rund um KI und Cloud fördert wiederverwendbare Lösungs-Stacks, die die Markteinführungszeiten für Anbieter verkürzen.
Geografische Analyse
Metropolitane Knotenpunkte – Bangalore, Hyderabad, Chennai und Mumbai – verankern weiterhin die Lieferkapazität im Jahr 2025 und beherbergen den Großteil des Talentpools des indischen IT-Dienstleistungsmarkts. Diese Städte profitieren von ausgereiften Ökosystemen, internationaler Konnektivität und politischer Unterstützung, die ein zweistelliges Wachstum trotz steigender Kosten aufrechterhalten. Städte der zweiten und dritten Reihe wie Kochi, Mohali und Jaipur, die derzeit 6 % der nationalen Rechenzentrumskapazität ausmachen, werden voraussichtlich einen größeren Anteil des Wachstums absorbieren, wenn sich die Glasfaser- und Strominfrastruktur verbessert.[3]
Die globale Umsatzverteilung bleibt Nordamerika-zentriert, aber Europas Appetit auf KI-gesteuerte Engineering-Dienstleistungen wächst. Infosys' Kauf von in-tech für 450 Millionen EUR (525,74 Millionen USD) unterstreicht den strategischen Imperativ, die kontinentale Präsenz zu vertiefen. Chancen im asiatisch-pazifischen Raum ergeben sich in Märkten mit raschen Digitalisierungsagenden und günstigen Handelsabkommen, während Datensouveränitätserwägungen Anbieter dazu zwingen, regionsspezifische Compliance-Konzepte zu übernehmen.
Die Wettbewerbsintensität variiert je nach Region. In reifen Märkten sichern etablierte Anbieter ihren Marktanteil durch langfristige Managed-Services-Verträge und lokale Lieferzentren. In aufstrebenden Regionen laden Herausforderer ein, die Indiens Kosten-Qualitäts-Balance nutzen, um einen First-Mover-Vorteil zu erzielen. Visapolitik, Steueranreize und geopolitische Ausrichtungen werden weiterhin entscheidend für die Gestaltung der Expansionspfade indischer Anbieter im Ausland sein.
Wettbewerbslandschaft
Der Wettbewerb im indischen IT-Dienstleistungsmarkt ist moderat bis hoch, wobei führende Anbieter Skalierung, Domänenexpertise und KI-Investitionen nutzen, um GCCs und Nischenherausforderer abzuwehren. TCS, Infosys, Wipro und HCLTech beanspruchen gemeinsam einen erheblichen Umsatzanteil, sehen sich jedoch Erosionsrisiken ausgesetzt, da GCCs Talente mit höherer Vergütung anlocken und Nischenunternehmen Agilitätsvorteile ausnutzen. Strategische Akquisitionen dominieren die Wachstumsstrategien Infosys' Beteiligung an Versent für 158 Millionen AUD (102,40 Millionen USD) zielt auf das australische Cloud-Segment ab, während HCLTechs TIBCO-Vereinbarung die Integrationstiefe erhöht.
Mittelständische Unternehmen wie Persistent Systems haben ihren Umsatz mit einer CAGR von 28 % gesteigert, indem sie Führungstalente von außen gewonnen und sich auf vertikales geistiges Eigentum konzentriert haben. Partnerschaftsökosysteme mit Hyperscalern und Chipherstellern, exemplarisch durch Nvidia-Allianzen, beschleunigen die Markteinführung von KI-Lösungen.[4] Compliance-Zertifizierungen – ISO, SOC 2, branchenspezifische Zertifizierungen – haben sich zu entscheidenden Differenzierungsmerkmalen bei der Akquise regulierter Kunden entwickelt.
Weißer Fleck besteht in Edge-Computing, KI-first Managed Services und ergebnisbasierten Preismodellen. Unternehmen, die Domänenberatung mit Plattform-Engineering und Managed Operations verbinden können, sind in der Lage, einen Premium-Marktanteil zu gewinnen. Die Konsolidierung wird voraussichtlich anhalten, da grßere Unternehmen Domänenspezialisten akquirieren, um Kompetenzlücken zu schließen und die geografische Abdeckung zu erweitern.
Marktführer der indischen IT-Dienstleistungsbranche
-
Tata Consultancy Services Ltd.
-
Infosys Ltd.
-
Wipro Ltd.
-
HCL Technologies Ltd.
-
Tech Mahindra Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2025: Infosys erwarb einen Anteil von 75 % an Telstras Versent Group für 233,25 Millionen AUD (158 Millionen USD), um ein KI-geführtes Cloud-Joint-Venture mit Fokus auf Australien zu gründen.
- August 2025: HCLTech schloss eine exklusive Vereinbarung mit Cloud Software Group, um globale TIBCO-Dienste zu stärken und 400 Spezialisten einzubinden.
- Juli 2025: TCS gab eine Personalreduzierung um 12.200 Mitarbeiter und einen Einstellungsstopp für erfahrene Fachkräfte bekannt, mit dem Ziel, jährlich 300–400 Millionen USD einzusparen.
- Juni 2025: Tech Mahindra und Wipro traten dem Aduna-Konsortium bei, um die Einführung von Netzwerk-APIs in der Telekommunikation zu beschleunigen.


Berichtsumfang des indischen IT-Dienstleistungsmarktes
Der Bericht zum indischen IT-Dienstleistungsmarkt ist segmentiert nach Dienstleistungstyp (IT-Beratung und -Implementierung, IT-Outsourcing, Business Process Outsourcing und weitere), Unternehmensgröße der Endnutzer (kleine und mittlere Unternehmen sowie Großunternehmen), Bereitstellungsmodell (Onshore-Lieferung und weitere) und Endnutzerbranche (BFSI, Fertigung, Regierung und öffentlicher Sektor und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| IT-Beratung und -Implementierung |
| IT-Outsourcing |
| Business Process Outsourcing |
| Managed Security Services |
| Cloud- und Plattformdienste |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Onshore-Lieferung |
| Nearshore-Lieferung |
| Offshore-Lieferung |
| BFSI |
| Fertigung |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und Konsumgüter |
| Telekommunikation und Medien |
| Logistik und Transport |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nach Dienstleistungsart | IT-Beratung und -Implementierung |
| IT-Outsourcing | |
| Business Process Outsourcing | |
| Managed Security Services | |
| Cloud- und Plattformdienste | |
| Nach Unternehmensgröße der Endnutzer | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Bereitstellungsmodell | Onshore-Lieferung |
| Nearshore-Lieferung | |
| Offshore-Lieferung | |
| Nach Endnutzerbranche | BFSI |
| Fertigung | |
| Regierung und öffentlicher Sektor | |
| Gesundheitswesen und Biowissenschaften | |
| Einzelhandel und Konsumgüter | |
| Telekommunikation und Medien | |
| Logistik und Transport | |
| Energie und Versorgungsunternehmen | |
| Sonstige Endnutzerbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen IT-Dienstleistungsmarktes?
Die Größe des indischen IT-Dienstleistungsmarkts wird voraussichtlich von 37,03 Milliarden USD im Jahr 2025 auf 40,38 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 62,31 Milliarden USD erreichen, was einer CAGR von 9,06 % über den Zeitraum 2026–2031 entspricht.
Wie schnell wächst die Cloud-Nutzung unter indischen Unternehmen?
Der Cloud-Dienstleistungsumsatz wächst bis 2031 mit einer CAGR von 24,00 %, da 78,00 % der Unternehmen umfassende Cloud-Strategien verfolgen.
Welches Segment wächst im IT-Dienstleistungsbereich am schnellsten?
Managed Security Services ist der am schnellsten wachsende Dienstleistungstyp mit einer CAGR von 10,80 % zwischen 2025 und 2031.
Warum sind kleine und mittlere Unternehmen für Dienstleister wichtig?
KMU verzeichnen eine CAGR von 10,10 % bei IT-Ausgaben, angetrieben durch erschwingliche GenAI-Frameworks und staatliche Digitalisierungsanreize.
Wie wirken sich Talentherausforderungen auf Anbieter aus?
Gehaltsprämien bei Global Capability Centers und Fachkräftemangel treiben die Abwanderung in die Höhe und veranlassen IT-Unternehmen, stark in Umschulung und flexible Belegschaftsmodelle zu investieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

