
Größe und Marktanteil des indischen Marktes für elektrische Gehäuse
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 5.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für elektrische Gehäuse durch Mordor Intelligence
Es wird erwartet, dass der indische Markt für elektrische Gehäuse während des Prognosezeitraums eine CAGR von 5,31% verzeichnet.[1]Energieministerium, "Nationaler Elektrizitätsplan 2022-2032," POWERMINGOV.IN Rasante Netzmodernisierungsprogramme, der Ausbau hyperscalefähiger Rechenzentren und strenge Brandschutzvorschriften beschleunigen die Beschaffung robuster, intelligenter und wetterfester Gehäuse. Beschleunigte CAPEX der staatlichen Versorgungsunternehmen von über INR 1 Lakh Crore, insbesondere für 765-kV-Übertragungskorridore, steigert die Stückmengen, während die Verlagerung hin zu höherwertigen metallischen Bauweisen das Wertwachstum aufrechterhält. Hyperscale-Anlagen, die von 1.150 MW im Jahr 2024 auf voraussichtlich 2.100 MW bis 2027 anwachsen, treiben den Neubedarf an IP54-plus-Schränken mit Wärmemanagement an, insbesondere in Mumbai, Chennai und Hyderabad.[2]India Brand Equity Foundation, "Rechenzentrumsindustrie in Indien," IBEF.ORG Die Einhaltung des Nationalen Gebäudekodex 2016 stimuliert Nachrüstungsaufträge in Krankenhäusern, Schulen und öffentlichen Ämtern, und der Meilenstein der 98-prozentigen Netzwerkelektrifizierung der Indischen Eisenbahn unterstützt den wiederkehrenden Wartungsbedarf. Zusammen schaffen diese Vektoren einen mehrjährigen Wachstumspfad für den indischen Markt für elektrische Gehäuse bei moderater Wettbewerbsintensität und zunehmenden Lokalisierungsanreizen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung entfiel auf Stromerzeugung und -verteilung im Jahr 2025 ein Marktanteil von 29,05% am indischen Markt für elektrische Gehäuse, während Gewerbegebäude und Rechenzentren bis 2031 mit einer CAGR von 7,88% expandieren.
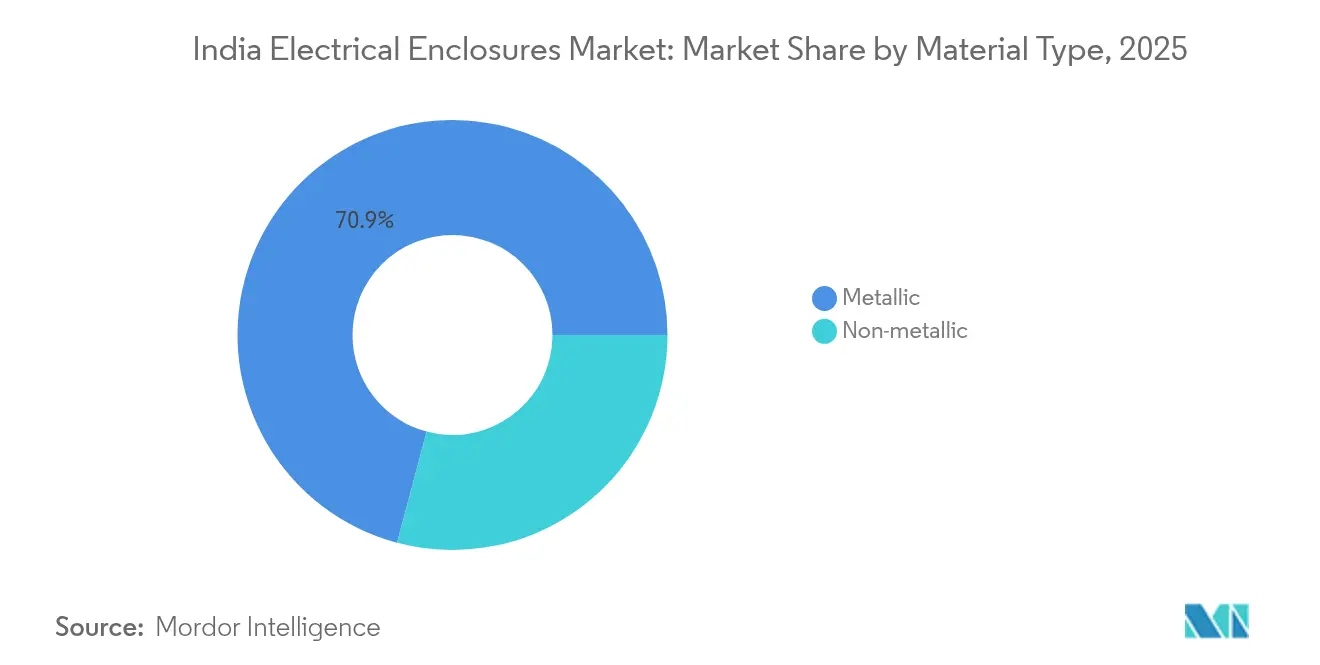
- Nach Materialtyp entfiel auf metallische Lösungen im Jahr 2025 ein Marktanteil von 70,85% am indischen Markt für elektrische Gehäuse. Nicht-metallische Alternativen werden voraussichtlich bis 2031 eine CAGR von 7,42% verzeichnen.
- Nach Formfaktor führten Wandmontageeinheiten im Jahr 2025 mit einem Anteil von 36,25%; modulare und individuelle Formate werden voraussichtlich mit einer CAGR von 6,98% wachsen.
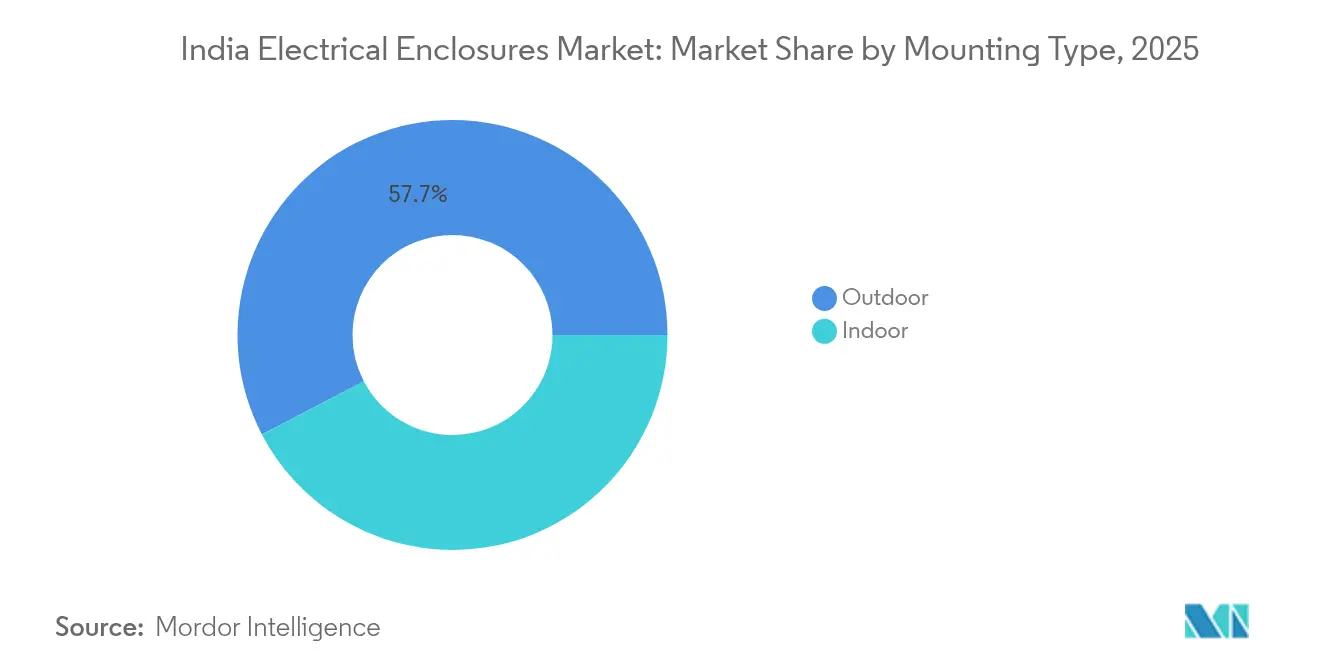
- Nach Montagetyp entfielen auf Außeninstallationen im Jahr 2025 ein Anteil von 57,65% am Marktvolumen des indischen Marktes für elektrische Gehäuse und diese sind auf einen Anstieg mit einer CAGR von 6,62% ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Marktes für elektrische Gehäuse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Netzmodernisierungs-CAPEX durch staatliche Versorgungsunternehmen | +1.20% | National, mit Schwerpunkt in Gujarat, Maharashtra, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Wachsende Anzahl hyperscalefähiger Rechenzentrumsprojekte | +0.90% | National, mit frühen Gewinnen in Mumbai, Chennai, Hyderabad | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Brandschutzaufrüstungen in öffentlichen Gebäuden (NBC-2016) | +0.70% | Urbane Zentren, insbesondere Delhi NCR, Mumbai, Bangalore | Mittelfristig (2–4 Jahre) |
| Schnelle Elektrifizierung der Indischen Eisenbahn | +0.60% | Nationales Eisenbahnnetz, konzentriert in nördlichen und östlichen Korridoren | Langfristig (≥ 4 Jahre) |
| Produktionsgebundener Anreiz zur Lokalisierung von Schaltgeräten | +0.50% | Produktionszentren in Gujarat, Tamil Nadu, Karnataka | Mittelfristig (2–4 Jahre) |
| Wachstum des Ökosystems für die Wartung von Dachsolaranlagen | +0.40% | Sonnenreiche Bundesstaaten wie Rajasthan, Gujarat, Maharashtra | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Netzmodernisierungs-CAPEX durch staatliche Versorgungsunternehmen
Staatliche Elektrizitätsbehörden lenken Rekordinvestitionen in Hochspannungskorridore, wobei die zentrale Zuweisung von INR 1 Lakh Crore allein für die länderübergreifende Übertragung vorgesehen ist. Gujarats INR 15.000-Crore-Upgradeplan verdeutlicht den Umfang und erfordert größere IP65-bewertete Gehäuse für Schutzrelais entlang neuer 765-kV-Leitungen. Die Nachfrage nach verzinkten Stahl- und Aluminiumschränken mit fortschrittlichen Klimasteuerungen steigt und treibt sowohl Mengen als auch durchschnittliche Verkaufspreise im indischen Markt für elektrische Gehäuse in die Höhe. Anbieter, die Produkte nach BIS IS 2147 zertifizieren und Smart-Grid-Sensoren integrieren können, verzeichnen eine erhöhte Ausschreibungserfolgsquote. Da sich Installationen von Innenunterstationen zu platzsparenden Außenanlagen verlagern, werden korrosionsbeständige Beschichtungen und Doppeltürabdichtungen zu wichtigen Differenzierungsmerkmalen. Die mittelfristige Auswirkung ist erheblich und sorgt für eine solide Auftragspipeline für führende OEMs.
Wachsende Anzahl hyperscalefähiger Rechenzentrumsprojekte
Die gesamte installierte IT-Last wird voraussichtlich von 1.150 MW im Jahr 2024 auf 2.100 MW bis 2027 anwachsen, wodurch sich der Bedarf an Gehäusen für Hochdichte-Stromverteilungseinheiten, Sammelschienenkanalanlagen und Batterie-Puffer-Schalttafeln verdoppelt. Hyperscale-Anlagen spezifizieren modulare Stahlrahmen mit integrierten Wärmebarrieren und Kabelmanagement für die Handhabung von Rack-Dichten über 10 kW. Beschaffungszyklen sind schnell und bevorzugen Lieferanten, die lokale Montagelinien agil halten und Lagerbestände puffern. Da die Betriebszeit-Anforderungen 99,999% überschreiten, bestehen Betreiber auf IP54-plus-Abdichtung, doppelt redundanten Kühlventilatoren und digital vormontierten Leistungsschutzschaltern in den Gehäusen. Städte der ersten Kategorie bleiben die Ausgangspunkte, aber Edge-Knoten in Märkten der zweiten Kategorie treiben jetzt inkrementelle Mengen. Der kurzfristige Aufschwung ist ausgeprägt, da vorab zugesagte Hyperscale-Kapazität in Hochbauarbeiten und elektrische Ausbaumaßnahmen umgewandelt wird.
Obligatorische Brandschutzaufrüstungen in öffentlichen Gebäuden (NBC-2016)
Konformitätsprüfungen gemäß NBC-2016 gewannen nach 2024 an Dynamik und zwangen Krankenhäuser, Schulen und Einkaufszentren dazu, veraltete Verteilertafeln durch flammhemmende, kompartimentierte Gehäuse zu ersetzen.[3]Büro für Indische Standards, "Nationaler Gebäudekodex 2016," BIS.GOV.IN Nachrüstungsprojekte bevorzugen pulverbeschichtete Stahlgehäuse, die auf 960°C-Glühdrahttests ausgelegt und mit automatischen Brandschutzklappen-Baugruppen ausgestattet sind. Da viele öffentliche Gebäude während der Arbeiten belegt bleiben, werden kompakte Wandmontage-Designs bevorzugt, die Ausfallzeiten minimieren. BIS-zertifizierte Hersteller haben einen klaren Vorteil, da kommunale Prüfer eine sichtbare ISI-Kennzeichnung vorschreiben. Der regulatorische Antrieb erhöht den CAPEX für Gebäudeeigentümer geringfügig, erschließt jedoch bis 2027 einen robusten Auftragsfluss im mittleren Preissegment für Gehäuselieferanten.
Schnelle Elektrifizierung der Indischen Eisenbahn
Mit 98% der Streckenkilometer, die nun unter elektrischer Traktion stehen, richtet sich die Aufmerksamkeit auf Wartungs- und Kapazitätssteigerungsprojekte wie dedizierte Güterkorridore. Die Eisenbahn schreibt Gehäuse mit hoher Vibrationsbeständigkeit für Traktionsunterstationen, Signalhäuschen und Bahnübergangspanele vor.[4]Eisenbahnministerium, "Fortschrittsbericht zur Eisenbahnelektrifizierung 2024," INDIANRAILWAYS.GOV.IN Die Anforderungen umfassen IP66-Abdichtung, Edelstahlscharniere und EMI-Abschirmung. Inländische Wertschöpfung wird im Rahmen des Produktionsgebundenen Anreizprogramms gefördert, was lokalen Herstellern Zugang zu langfristigen Rahmenverträgen verschafft. Der langfristige Charakter von Eisenbahnprojekten sorgt für Umsatztransparenz, während Sicherheitsprüfungen wiederkehrende Nachrüstungszyklen sicherstellen.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preis-Volatilität bei Stahl und Aluminium | -0.80% | National, mit stärkerer Auswirkung in Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Verbreitung gefälschter IP-bewerteter Produkte | -0.60% | National, konzentriert in nicht organisierten Marktsegmenten | Mittelfristig (2–4 Jahre) |
| Fragmentierte staatliche Zertifizierungsregimes | -0.40% | Staatsgrenzen, insbesondere bei länderübergreifenden Projekten | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Silikondichtungen | -0.30% | National, mit akuten Auswirkungen auf Küsten- und chemische Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preis-Volatilität bei Stahl und Aluminium
HRC-Stahl schwankte während des Jahres 2024 um INR 3.000 pro Tonne, als Antidumping-Zölle auf chinesisches Angebot mit schwankenden Kokskohlekosten zusammentrafen. Aluminium-Prämien verfolgten LME-Spitzen, die durch die Energiepreisvolatilität ausgelöst wurden. Kleinere Gehäusebetriebe, die auf der Grundlage von Quartalsrahmenverträgen arbeiten, haben Schwierigkeiten, sich abzusichern, was zu Margenkorrekturen oder zur Reduzierung von Komponenten zwingt. Einige OEMs reagierten mit der Neugestaltung von Seitenpaneelen auf 1,6 mm Dicke gegenüber 2 mm – ein Kompromiss, der bei größeren Schränken die Steifigkeit gefährdet. Erhöhtes Rohmaterialrisiko schreckt von langfristigen Festpreisangeboten ab und verzögert die Vergabe staatlicher Versorgungsausschreibungen. Obwohl die Volatilität nach 2026 nachlassen dürfte, dämpfen kurzfristige Gegenwind-Effekte die CAGR-Prognosen um 80 Basispunkte.
Verbreitung gefälschter IP-bewerteter Produkte
BIS-Razzien in E-Commerce-Lagerhäusern beschlagnahmten 2024 über 10.000 gefälschte IP-gekennzeichnete Gehäuse und deckten weit verbreitete Fälschungen von ISI-Logos und Prüfzertifikaten auf. Minderwertige Einheiten korrodieren vorzeitig, verursachen Kurzschlüsse und untergraben das Kundenvertrauen. Legitime Anbieter entstehen zusätzliche Kosten für holografische Etiketten und QR-Code-Rückverfolgung, während preisunterbietende Mitbewerber minderbewusste Industriecluster überschwemmen. Installationsunternehmen sind mit Haftungsrisiken konfrontiert, was ihre zugelassenen Lieferantenlisten verschärft und im Laufe der Zeit den Marktanteil konformer Hersteller wiederherstellt. Bis die Durchsetzung vollständig skaliert ist, bleibt die Durchdringung durch Fälschungen ein wesentlicher Hemmschuh für die Umsatzrealisierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Metallische Beständigkeit versus nicht-metallische Dynamik
Metallische Gehäuse hielten im Jahr 2025 einen Marktanteil von 70,85% am indischen Markt für elektrische Gehäuse, wobei verzinkter Stahl Traktionsunterstationen und Hochstromschalttafeln dominiert. Die Marktgröße des indischen Marktes für elektrische Gehäuse für metallische Produkte betrug im Jahr 2025 USD 186,39 Millionen und wird voraussichtlich bis 2031 mit einer CAGR von 4,78% wachsen. Aluminium gewinnt bei Dachsolar-Kombinations-Kästen an Beliebtheit, wo das Gewicht eine Rolle spielt. Steigende OPEX für Antikorrosions-Neulackierungen veranlasst Küstenversorgungsunternehmen zunehmend zu Glasfaser- und Polycarbonat-Alternativen, die eine CAGR von 7,42% verzeichnen. Nicht-metallische Schränke absorbieren zudem weniger Wärme, was der Gangeindämmung in Datenzentren zugute kommt. Schneiders Polymerwerk in Kolkata und ABBs FRP-Linie in Vadodara veranschaulichen die Wetten der Lieferanten auf Verbundwerkstoffwachstum. Importierte Harzkosten und BIS IS 14772-Prüfgebühren halten die Stückpreise bei einem Aufschlag von 15–20%, doch Gesamtbetriebskostenanalysen neigen in salzhaltigen oder chemischen Umgebungen weiterhin zugunsten von Polymeroptionen.
Technische Kunststoffe der zweiten Generation erfüllen nun Normen für vertikale Brennbarkeit und UV-Alterungsbeständigkeit und unterstreichen ihre Eignung für Versorgungsunternehmen. Polycarbonat-Formen ermöglichen die Integration ergonomischer Verschlüsse und transparente Türen für eine schnelle Sichtprüfung – Vorteile, die Arbeitssicherheitsprüfungen stärken. Umgekehrt bleiben metallische Schränke für die elektromagnetische Abschirmung unübertroffen, wenn empfindliche SCADA-Relais gemeinsam mit Sammelschienen mit hohen Fehlerströmen untergebracht werden. Die Gesamtheit der Anwendungsfälle weist auf eine anhaltende metallische Dominanz hin, jedoch mit wachsenden Verbundwerkstoffnischen in Küsten- und Dateninfrastrukturen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Formfaktor: Stabilität bei Wandmontage mit modularem Aufwärtspotenzial
Wandmontaggeprodukte machten 36,25% der Lieferungen im Jahr 2025 aus und sind für Nachrüstungen von Verteilertafeln in Gewerbegebäuden und Metrostationen unverzichtbar. Ihr kompakter Grundriss, Scharnierptüren und rückseitiger Kabeleingang vereinfachen den Mieterausbau. Mittlerweile nehmen modulare gangbasierte Systeme mit einer CAGR von 6,98% zu, da Hyperscale-Betreiber Skids, die mit MCCBs, Transformatoren und Überwachungs-SPS bestückt sind, werkseitig vorfertigen. Preisaufschläge von 25% werden durch 35% schnellere Inbetriebnahmezeiten ausgeglichen – eine Kennzahl, die von Colocation-Anbietern, die SLA-Belegungsziele anstreben, geschätzt wird.
Freistehende Bodenschränke versorgen Umspannwerke, Stahlwerke und Abwasseraufbereitungsanlagen, wo schwere Geräte und Sammelschienen mit großem Querschnitt einen unteren Kabeleingang und eine Sockelmontage erfordern. Klemmenkasten-Mengen verfolgen den Ausbau von Dachsolaranlagen, insbesondere in Rajasthan und Gujarat. Für OEMs unterstützt die Formfaktor-Diversifizierung den Querverkauf: Schneiders Prisma-Plus bedient Wandmontagsegmente, während das SM AirSeT Bodenmontage-Nachfrage anzieht. Systemintegratoren geben zunehmend Rahmenangebote heraus, die mehrere Formfaktoren bündeln und Lieferanten mit breiten Katalogen und standardisierten internen Montagerastern bevorzugen.
Nach Montagetyp: Außenmontage dominiert
Außeneinheiten trugen 57,65% der Umsätze im Jahr 2025 bei, wobei die Marktgröße des indischen Marktes für elektrische Gehäuse in diesem Segment bis 2031 auf USD 222,58 Millionen projiziert wird, mit einem Anstieg von 6,62% CAGR. IP66-Abdichtung, dreischichtige Pulverbeschichtungen und 1.000-Stunden-Salzsprühwerte differenzieren führende Angebote. Smart-City-Maststeuergeräte, EV-Lader-Einspeisungen und Eisenbahnsignalhäuschen tragen alle zur Außenmontage-Gesamtbilanz bei. Anbieter entwickeln Kühlstrategien, die von passiven Sonnenschutzblenden bis hin zu thermoelektrischen Einheiten reichen, die hinter Doppelwänden integriert sind.
Innenschränke bleiben in Rechenzentren, Krankenhäusern und Prozessanlagen bestehen, wo HVAC-Umgebungen dünnere Blechstärken und natürliche Konvektion ausreichen lassen. NBC-2016 fördert flammhemmende Pulvertypen und rauchdichte Dichtungen für Innenkästen in öffentlichen Gebäuden. Hybridkonfigurationen tauchen mit Außen-Primärleistungsschaltern auf, die Innen-Sekundärpanele speisen und über vorabkonfektionierte gepanzerte Kabel verbunden sind. Dieser systemübergreifende Verkaufsansatz erschließt Bündelmargen und Nachfragesichtbarkeit für Gehäusehersteller.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Energie führt, während die digitale Transformation sich beschleunigt
Stromerzeugungs- und Übertragungs- und Verteilungsinstallationen hielten einen Anteil von 29,05% der Lieferungen im Jahr 2025, entsprechend USD 76,46 Millionen der Marktgröße des indischen Marktes für elektrische Gehäuse. Große Übertragungsprojekte erfordern auf Skid montierte Schutzpanele und Leitungsüberwachungsschränke, typischerweise aus 3-mm-Stahl mit Antikondensationsheizungen. Erneuerbare-Energien-Anlagen schichten zusätzliche Aufträge für Inverter-Mittelspannungs-Trennschaltergehäuse und Strangeinspeise-Verteilergehäuse auf.
Gewerbegebäude und Rechenzentren verzeichnen die schnellste CAGR von 7,88%, angetrieben durch die Enterprise-Cloud-Migration, die Einführung von Finanztechnologielösungen und den OTT-Streaming-Datenverkehr. Jedes inkrementelle Megawatt IT-Last entspricht etwa 22 Wandmontage- oder Gangeindämmungsgehäusen für PDU-, USV-Bypass- und Batteriemonitoringfunktionen. Transportanwendungen – U-Bahn, Flughäfen, Autobahnen – sind stabil, während die Öl- und Gasnachfrage von den Investitionszyklen bei Raffinerie-Umrüstungen abhängt. Prozessindustrien standardisieren nach und nach auf Edelstahl-NEMA-4X-Kästen, um GMP- und FDA-Reinheitsvorschriften zu erfüllen. Insgesamt schützt diese Vielfalt den indischen Markt für elektrische Gehäuse vor Einbrüchen in einzelnen Sektoren.
Geografische Analyse
Maharashtra generiert den höchsten Verbrauch, verankert durch den Rechenzentrumskoridor Mumbais und den Automobilgürtel Punes. Die politische Unterstützung durch die staatliche Informationstechnologie-Investitionsregion lockt weitere Hyperscale-Anlagen an und schlägt sich in beträchtlichen Wandmontage- und modularen Rack-Aufträgen nieder. Gujarat folgt, angetrieben durch über 10-GW-Solarparks in Kutch und robuster hafengeführter Industrialisierung entlang der Dholera-SIR; korrosionsbeständige FRP-Schränke sind hier die Norm. Tamil Nadu nutzt seinen Automobilhersteller-Hub und eine 15-GW-Windbasis, während Karnataka vom Technologiesektor und dem Start-up-Ökosystem Bengalurus profitiert und den Bedarf an Panelen für niedrige bis mittlere Stromstärken stimuliert.
Die Nachfrage im nördlichen Cluster stammt aus Delhis NCR-Metro-Ausbau und Smart-Grid-Pilotprojekten rund um Noida und Gurugram. Haryanas IMT-Manesar-Automobilkomponentenpark setzt auf fortschrittliche Sammelschienengehäuse, und Uttar Pradesh lenkt CAPEX in die Elektrifizierung von Schnellstraßen. Extreme Sommerhitze fördert die Auswahl von hellfarbigen Pulverlacken und sonnenlichtreflektierenden Dächern.
Östliche Bundesstaaten wie Westbengalen und Odisha verzeichnen steigende Nachfrage aus Stahl-, Aluminium- und Petrochemiekomplexen. Küstenfeuchtigkeit veranlasst Planer zur Verwendung von Edelstahl der Güte 316 oder UV-stabilisierten Polymeren, um Rost in salzhaltiger Luft zu mindern. Staatliche Hafen-Modernisierungsausgaben verstärken den Bedarf an meerwasserbeständigen IP67-Anschlußkästen an Anlegestellen und Kraneinspeisungen.
Regulatorisches Umfeld
Die ISI-Kennzeichnung und die BIS-Zertifizierung bleiben für Gehäuse zentral, wobei IS 14772:2020 Boxen und Gehäuse für elektrisches Zubehör spezifiziert und Material, Konstruktion, Leistung und IP-Schutzklassen abdeckt. Das Ministerium für Schwerindustrie schreibt die Pflichtzertifizierung für Niederspannungs-Schaltgerätekombinationen und Schaltanlagen vor, was in die Compliance-Anforderungen für Gehäuse einfließt. Der National Electrical Code of India 2023 (SP 30:2023) kodifiziert zudem Installationspraktiken in Gebäude- und Industriekontexten und untermauert die Sicherheits- und Verarbeitungsanforderungen für Verteilerschränke und Gehäuse.
Wettbewerbslandschaft
Multinationale Konzerne und inländische Marktführer kämpfen auf einem Markt, auf dem die fünf größten Unternehmen zusammen im Jahr 2024 etwa 38% Marktanteil hielten, was auf eine moderate Fragmentierung hinweist. Schneider Electrics neue Greenfield-Werke mit einer Fläche von 1,2 Millionen Quadratfuß in Hyderabad und Ahmednagar werden die Kapazitäten für Blechstanzung und Polymerspritzguss erweitern und die Vorlaufzeiten für Export- sowie Inlandskäufer verkürzen. ABB Indien nutzt seinen digitalen Hub in Bengaluru, um Sensoren für die vorausschauende Wartung in Schränke zu integrieren und Hardware mit Cloud-Analysen zu bündeln. Siemens investiert INR 1.000 Crore in Schaltgerätelinien mit sauberer Luft in Aurangabad und integriert SF6-freie Leistungsschaltermodule in seine Gehäuse-Suites.
Larsen and Toubro koppelt EPC-Gewinne mit der Eigenversorgung mit Gehäusen und hat kürzlich INR 2.500-Crore-Netzmodernisierungspakete von Gujarat bis Rajasthan gesichert. Regionale Zulieferer der zweiten Ebene, häufig familiengeführt, florieren in der Auftragsfertigung für OEM-Marken, doch Fälschungsrisiken und verschärfte BIS-Prüfungen könnten ihre Reihen lichten. Die technologische Differenzierung konzentriert sich auf IoT-Gateways, Lichtbogen-Flash-Sensoren und modulare Designbibliotheken, die eine kundenspezifische Anpassung in einem späten Stadium ohne Werkzeugänderungen ermöglichen.
Regierungsmandate zur Lokalisierung und RoDTEP-Exportanreize fördern Kapazitätserweiterungen, aber Rohstoffvolatilität und wachsende Compliance-Anforderungen stellen die Kapitaldisziplin auf die Probe. Fusionen und Übernahmen bieten sich an, da multinationale Konzerne Spezial-FRP-Formulierer und Dichtungslieferanten suchen, um vorgelagerte Inputs zu sichern.
Marktführer der indischen Branche für elektrische Gehäuse
BCH Electric Ltd
Schneider Electric
ABB Ltd
Eaton Corporation
Emerson Electric
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Modernisierung der Stromnetze und der Ausbau von Hyperscale-Rechenzentren schaffen Nachfrage nach robusten Außengehäusen mit IP65/IP66-Schutz und einem ausgefeilteren Wärmemanagement. Die Investitionen im Energiesektor erreichen bis 2032 geplant 500 Milliarden USD, darunter 100 Milliarden USD für Übertragung und Verteilung bis 2027, während 765-kV-Korridore den adressierbaren Umfang für Gehäusegrößen und Edge-Einsätze erweitern. Die installierte IT-Gesamtlast wird voraussichtlich von 1.150 MW im Jahr 2024 auf 2.100 MW bis 2027 steigen, was höherdichte, IP-zertifizierte Schränke in Stadtzentren und entlang von Rechenzentrumskorridoren unterstützt.
Inländische Käufer verschärfen zudem ihre Spezifikationen durch Lokalisierungsvorgaben und den Production-Linked-Incentive-Anreiz zur Lokalisierung von Schaltanlagen. Die Investition von ABB in Höhe von 75 Millionen USD in Indien zum Ausbau von Fertigung und F&E sowie der Innovation Summit India 2026 von Schneider Electric, der neue intelligente Gehäuselösungen präsentierte, deuten auf wachsende lokale Lieferkapazitäten hin, die auf lokale Fertigung für lokale Märkte ausgerichtet sind.
Aktuelle Branchenentwicklungen
- April 2026: Schneider Electric veranstaltete den Innovation Summit India 2026 mit mehr als 400 Technologien und 30 neuen Lösungen, darunter Niederspannungsschaltschränke und Zähler. Die Veranstaltung unterstreicht die Bandbreite des Angebots für den indischen Gehäusemarkt und ergänzt Referenzarchitekturen für intelligente Gehäuse. Der Ausbau stärkt das lokale Produktportfolio von Schneider Electric, um der wachsenden Nachfrage aus Rechenzentren und Infrastruktur zu begegnen.
- März 2026: ABB investiert 75 Millionen USD in Indien zum Ausbau von Fertigung und F&E, einschließlich einer Erweiterung im Wert von 14 Millionen USD am Standort Nelamangala. Die Investition erhöht die inländische Produktionskapazität für Gehäuse und zugehörige Komponenten. Der Schritt unterstützt lokales Wachstum für lokale Märkte und kürzere Lieferzeiten im indischen Ökosystem für elektrische Gehäuse.
- Januar 2026: ABB India bringt die ArTu Formula Niederspannungs-Schaltanlage auf den Markt. Die Einführung erweitert das Angebot an Niederspannungsschaltanlagen innerhalb des Gehäuse-Ökosystems und vergrößert das Portfolio. Sie unterstützt eine sicherere, intelligentere Stromverteilung in den Industrie- und Gewerbesegmenten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkaufswert elektrischer Gehäuse, die in Indien zum Schutz elektrischer und elektronischer Komponenten vor Staub, Wasser, Berührung und Stoßeinwirkung in Innen- und Außenbereichen eingesetzt werden. Er umfasst gängige Gehäuseformen in Industrieanlagen, Gebäuden, Versorgungsunternehmen und Infrastrukturprojekten.
Ausschlüsse aus dem Geltungsbereich: Diese Marktgrößenbestimmung berücksichtigt nicht den Wert der internen elektrischen Ausrüstung (wie Schutzschalter, Relais, Zähler, Verkabelung und Schalttafeln), wenn diese separat vom Gehäuse verkauft wird.
Übersicht der Segmentierung
- Nach Materialtyp
- Metallisch
- Nicht-metallisch
- Nach Formfaktor
- Wandmontage
- Bodenmontage / Freistehend
- Klemmen- / Anschlußkästen
- Modular / Individuell
- Nach Montagetyp
- Innen
- Außen
- Nach Anwendung
- Stromerzeugung und -verteilung
- Transport (Eisenbahn, U-Bahn, Flughäfen)
- Öl und Gas
- Gewerbegebäude und Rechenzentren
- Prozessindustrien (Lebensmittel und Getränke, Pharma, Chemie)
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wird genutzt, um Nachfragesignale und den betrieblichen Kontext zu erfassen, in dem Gehäuse installiert werden, und um dann realistische Eingangsbandbreiten festzulegen, bevor wir mit dem Markt sprechen. Wir beziehen uns auf öffentliche Quellen wie die Statistiken der Central Electricity Authority Indiens, Aktualisierungen des Ministry of Power, Veröffentlichungen des Bureau of Indian Standards und Industrieindikatoren der MOSPI, um Netzausbauten, Industrieaktivität und Baudynamik zu verfolgen.
Wir prüfen zudem Quellen wie Aktualisierungen von Branchenverbänden (zum Beispiel Verbände für elektrische Ausrüstung), Zollhandelsstatistiken für relevante Metall- und Polymer-Vorprodukte sowie von Fachkollegen begutachtete Fachartikel, die Gehäusematerialien und Sicherheitsleistung unter indischen Bedingungen (Hitze, Staub und Küstenkorrosion) behandeln. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse werden genutzt, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Preisentwicklungen für gefertigte Produkte gegenzuprüfen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und sendungsbezogene Import- und Exportdaten genutzt, um Trends zu validieren, ohne sich auf ein einzelnes Dokument zu verlassen. Die hier genannten Schreibtischquellen sind beispielhaft, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Gehäuseherstellern, Blechverarbeitern, Vertriebspartnern, Elektroinstallateuren, EPC-Teams und großen Endnutzern durchgeführt, die Gehäuse für Projekte spezifizieren. Diese Gespräche wurden genutzt, um zu bestätigen, wie häufig Edelstahl, verzinkter Stahl, Aluminium und Polycarbonat je Anwendung gewählt werden, wie typische Bestellgrößen aussehen und wie sich die Preisgestaltung mit IP-Schutzklasse, Montageart und Oberflächenbehandlung verändert. Da es sich um einen indienspezifischen Markt handelt, wurde die Kontaktaufnahme über wichtige Industrie- und Baucluster verteilt, damit die Annahmen regionale Kaufmuster und Projektpipelines widerspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 12 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 16 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem wir den adressierbaren Nachfragepool anhand indienspezifischer Installationsaktivität in der Stromerzeugung sowie Übertragung und Verteilung, industrieller Investitionszyklen und elektrischer Ausstattungen von Gebäuden sowie Rechenzentren rekonstruieren und dies anschließend mithilfe typischer Gehäuse-pro-Installation-Verhältnisse in Gehäusebedarf umrechnen. Das Modell verteilt die Nachfrage auf gängige Materialwahlen und Montageformate anhand von in Interviews validierten Bandbreiten und wendet dann durch realistische durchschnittliche Verkaufspreise eine Wertschicht an.
Um das Modell fundiert zu halten, verfolgen wir Eingaben wie das Tempo von Netzaufrüstungen und Umspannwerkserweiterungen, Trends der Industrieproduktion, Baustarts und Zunahmen an gewerblicher Fläche, Kapazitätserweiterungen von Rechenzentren sowie die Verschiebung im Mix zwischen metallischen und nichtmetallischen Gehäusen. Die Preislogik wird durch die Richtung der Materialkosten (Stahl und Polymere), die Fertigungskomplexität (Dichtungen, Scharniere, Schlösser und Beschichtung) sowie den Spezifikationsaufschlag für Außenanwendungen und höhere IP-Schutzklassen behandelt. Die Ergebnisse werden durch selektive Bottom-up-Näherungen abgesichert, wie stichprobenartige Umsatzaufteilungen von Herstellern, Prüfungen des Vertriebskanals und einen Volumen-mal-ASP-Plausibilitätscheck für gut sichtbare Anwendungsfälle.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass Veränderungen bei Infrastrukturausgaben, privaten Investitionen und Bauzyklen abgebildet werden können, ohne eine kurze Zeitreihe zu überanpassen. Wo direkte Bottom-up-Signale für kleinere Städte oder informelle Verarbeiter dünn sind, werden Lücken mithilfe kalibrierter Anteile aus ähnlichen Bundesstaaten gefüllt und anschließend anhand von Interview-Rückmeldungen zu regionaler Marktdurchdringung und Bestellströmen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation aus mindestens drei Blickwinkeln validiert, die typischerweise Indikatoren des Nachfragepools, Preisprüfungen und Kommentare zur angebotsseitigen Kapazität umfassen. Wenn ein Segmentergebnis unstimmig wirkt, überprüfen wir die zentralen Treiber erneut, kontrollieren die Einheitenannahmen nochmals und kontaktieren relevante Befragte erneut, um zu verstehen, ob ein einmaliges Projekt, eine Richtlinienänderung oder ein Preisschock die Abweichung verursacht.
Vor der Freigabe durchlaufen Modell und Erzählstrang mehrstufige Analystenüberprüfungen, damit Berechnungslogik, Einheiten und Währungsbehandlung über alle Abschnitte hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große Netzprogramme, bedeutende Kapazitätserweiterungen oder markante Verschiebungen bei den Materialpreisen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, um die Zahlen und Kommentare mit den aktuellsten verfügbaren Datensignalen abzustimmen.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für elektrische Gehäuse in Indien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für elektrische Gehäuse in Indien können sich zwischen den Quellen unterscheiden, da die Produktabgrenzung und die Preisbehandlung nicht einheitlich sind. Einige Veröffentlichungen bemessen einen breiteren Satz elektrischer Boxen, die in Gebäuden verwendet werden, während andere sich hauptsächlich auf Industrie- und Versorgungsschränke mit Netzqualität konzentrieren, was die Gesamtwerte verändert, selbst wenn dasselbe Land abgedeckt wird.
Die Vergleichstabelle zeigt eine Streuung, die größtenteils dadurch erklärt wird, was als Gehäuseverkauf gezählt wird. Im Modell von Mordor Intelligence spiegelt der Wert Gehäusehardware wider, die als Schutzgehäuse verkauft wird (einschließlich gängigem gehäusegebundenem Zubehör), wobei Doppelzählungen vermieden werden, indem interne elektrische Geräte ausgeschlossen werden, die häufig separat bepreist und beschafft werden. Unterschiede ergeben sich zudem daraus, ob Schätzungen einen einzigen nationalen ASP anwenden, ohne den Mix aus Außen- und Innenspezifikationen anzupassen, oder ob sie eine ältere Basisjahrpreisgestaltung verwenden, die jüngste Kostenbewegungen bei Stahl und Polymeren in Indien nicht erfasst.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 277,06 Mio. USD (2025) | |
| Branchenverband A | 315,00 Mio. USD (2025) | Fasst häufig Anschlussdosen und bestimmte Schaltschrankgehäuse in einem einzigen Topf zusammen, sodass interne elektrische Ausrüstung und Gehäusewert vermischt werden können und sich die Gesamtwerte erhöhen können. |
| Fachzeitschrift B | 240,00 Mio. USD (2024) | Verwendet ein früheres Basisjahr und wendet einen gemischten Preistrend über alle Anwendungen hinweg an, was den Aufschlag durch Außen- und höherwertige Aufträge im Zusammenhang mit Netz- und Rechenzentrumsbauten unterschätzen kann. |
Zusammenfassend legt der Vergleich nahe, dass klare Abgrenzungsregeln und wiederholbare ASP-Aufbauten den Großteil der Lücke zwischen veröffentlichten Gesamtwerten verursachen. Wenn Geltungsbereich, Einheiten und Preiseingaben dokumentiert und anschließend mit Rückmeldungen von Vertriebskanal und Endnutzern abgeglichen werden, bleibt die endgültige Zahl leichter nachvollziehbar und aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des indischen Marktes für elektrische Gehäuse im Jahr 2026?
Er beträgt USD 277,06 Millionen und wird voraussichtlich mit einer CAGR von 5,31% wachsen, um bis 2031 USD 358,68 Millionen zu erreichen.
Welches Anwendungssegment expandiert am schnellsten?
Gewerbegebäude und Rechenzentren verzeichnen das schnellste Wachstum mit einer CAGR von 7,88% bis 2031, angetrieben durch Pläne zur Verdoppelung der Hyperscale-Kapazität.
Wie groß ist der metallische Anteil an den Lieferungen?
Metallische Gehäuse hielten im Jahr 2025 einen Marktanteil von 70,85% am indischen Markt für elektrische Gehäuse, dank Netz- und Eisenbahnprojekten.
Warum sind gefälschte Produkte ein Problem?
Das BIS beschlagnahmte 2024 über 10.000 gefälschte Gehäuse, und solche Produkte untergraben den Umsatz und stellen Sicherheitsrisiken aufgrund unzureichenden Berührungsschutzes dar.
Welche Regionen tragen am meisten zur Nachfrage bei?
Maharashtra und Gujarat führen bei den Käufen, gefolgt von Tamil Nadu und Karnataka dank Erneuerbarer Energien, Automobil- und Technologiesektorexpansion.
Welchen Einfluss haben Stahlpreise auf die Lieferanten?
Schwankungen beim HRC-Stahl von INR 3.000 pro Tonne komprimieren die Margen und können Festpreisausschreibungen verzögern, was die CAGR-Prognosen um etwa 0,8 Prozentpunkte dämpft.
Seite zuletzt aktualisiert am:



