
Indien BOPP Folien Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.78 Milliarden US-Dollar |
| Marktgröße (2026) | 6.05 Milliarden US-Dollar |
| Marktgröße (2031) | 7.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.72 % |
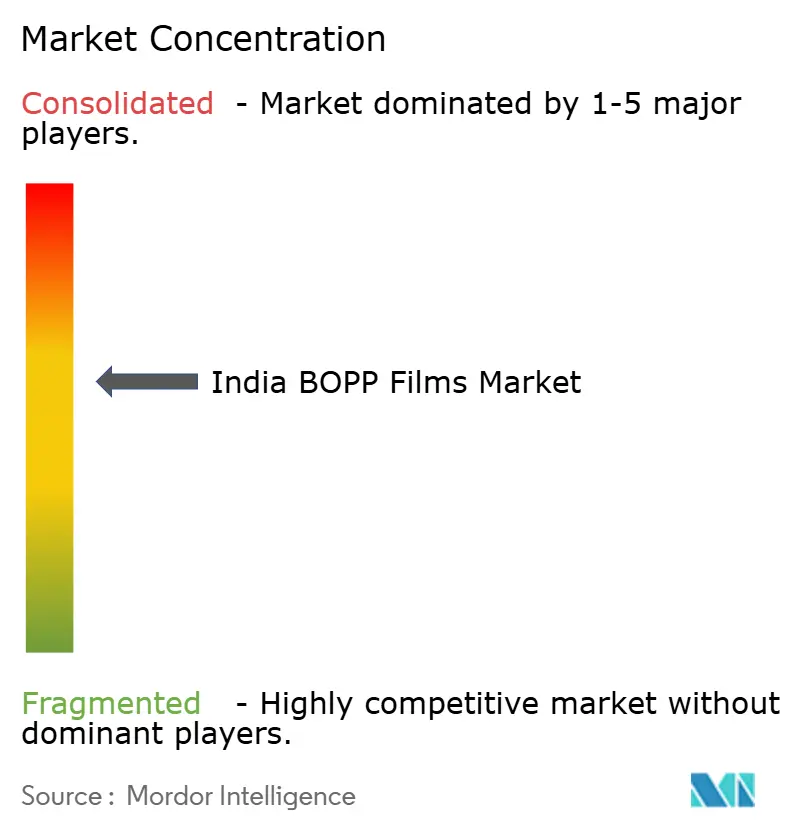
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Indien BOPP Folien Marktes durch Mordor Intelligence
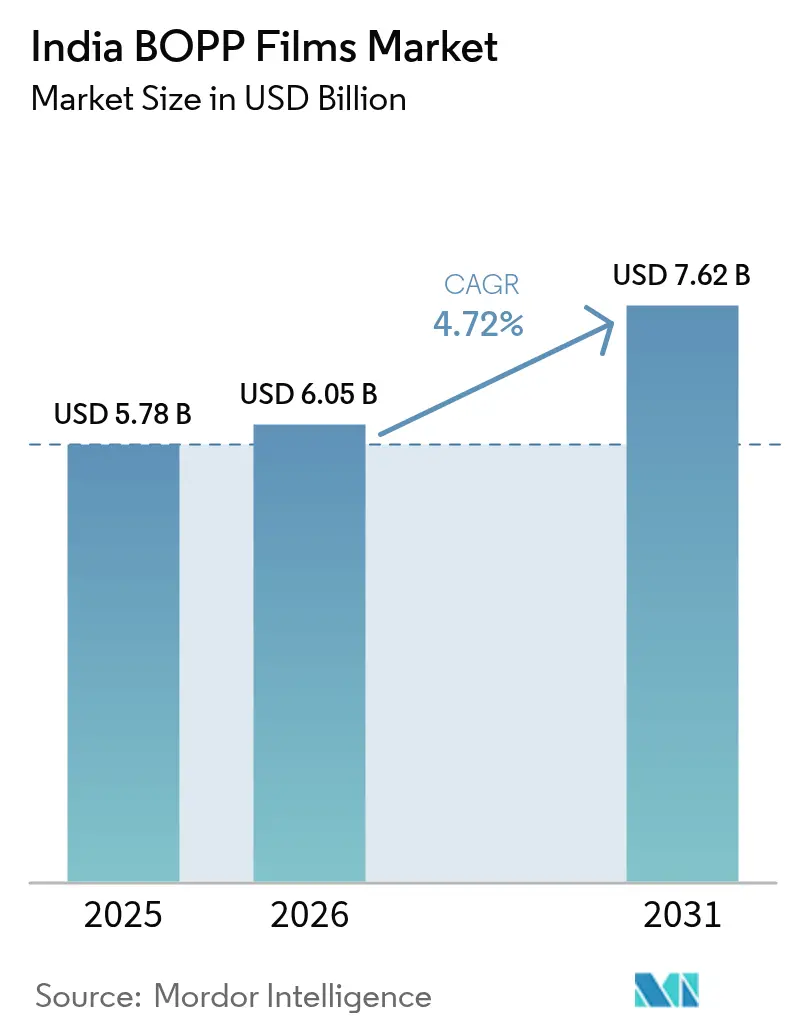
Die Größe des Indien BOPP Folien Marktes wird voraussichtlich von 5,78 Milliarden USD im Jahr 2025 auf 6,05 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 4,72 % über 2026–2031 eine Prognose von 7,62 Milliarden USD erreichen. Die anhaltende Nachfrage aus dem Bereich verarbeitete Lebensmittel, E-Commerce und FMCG-Marken gleicht den Margendruck durch Überkapazitäten und strengere Vorschriften weiterhin aus. Städtische Verbraucher steigen auf optisch ansprechendere Verpackungen um, während Markeninhaber recyclingfähige Mono-Material-Formate fordern und die Hersteller damit in Richtung Spezialqualitäten drängen. Kapazitätserweiterungen im Rahmen des Production Linked Incentive (PLI)-Programms verbessern die Rohstoffsicherheit und senken die Herstellungskosten. Gleichzeitig zwingen steigende Kosten für die Einhaltung der erweiterten Herstellerverantwortung (EPR) die Folienproduzenten, in Rücknahme- und Recyclingpartnerschaften zu investieren, was die Preisstrategien im gesamten Indien BOPP Folien Markt beeinflusst.
Wichtigste Erkenntnisse des Berichts
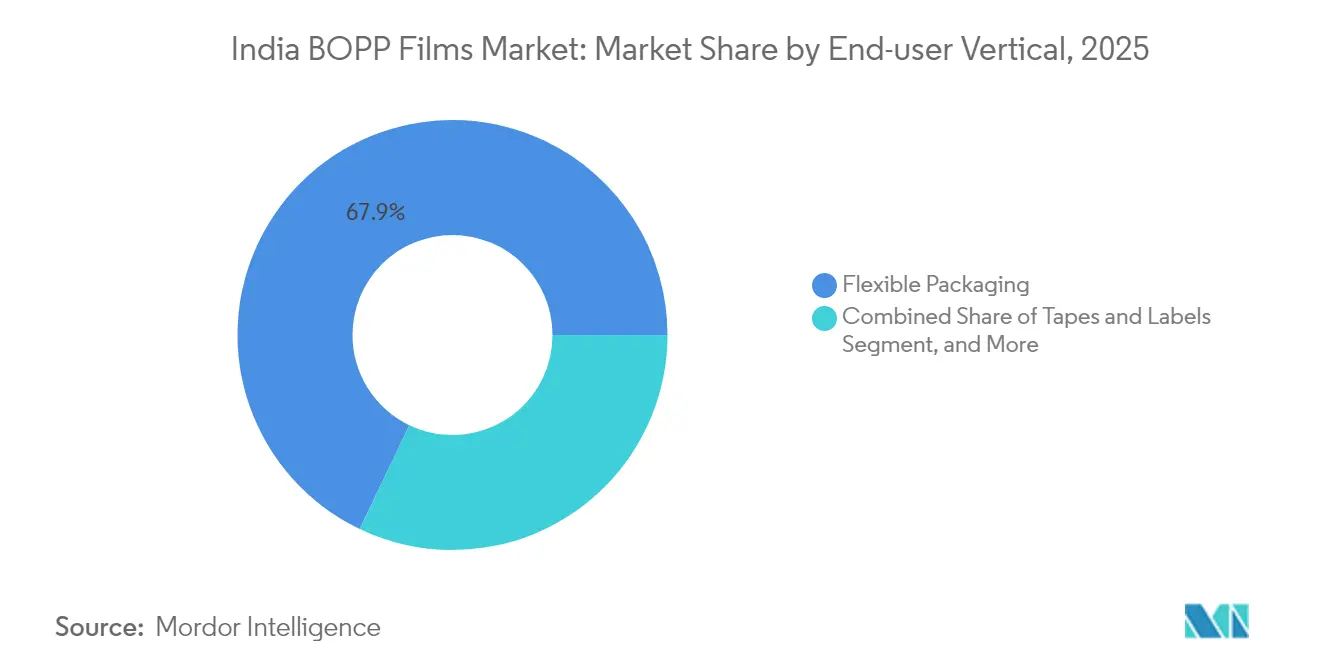
- Nach Endverbraucher-Vertikale entfiel im Jahr 2025 ein Marktanteil von 67,90 % auf flexible Verpackungen im Indien BOPP Folien Markt.
- Nach Folientyp wird die Größe des Indien BOPP Folien Marktes für metallisierte Folien zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 6,12 % wachsen.
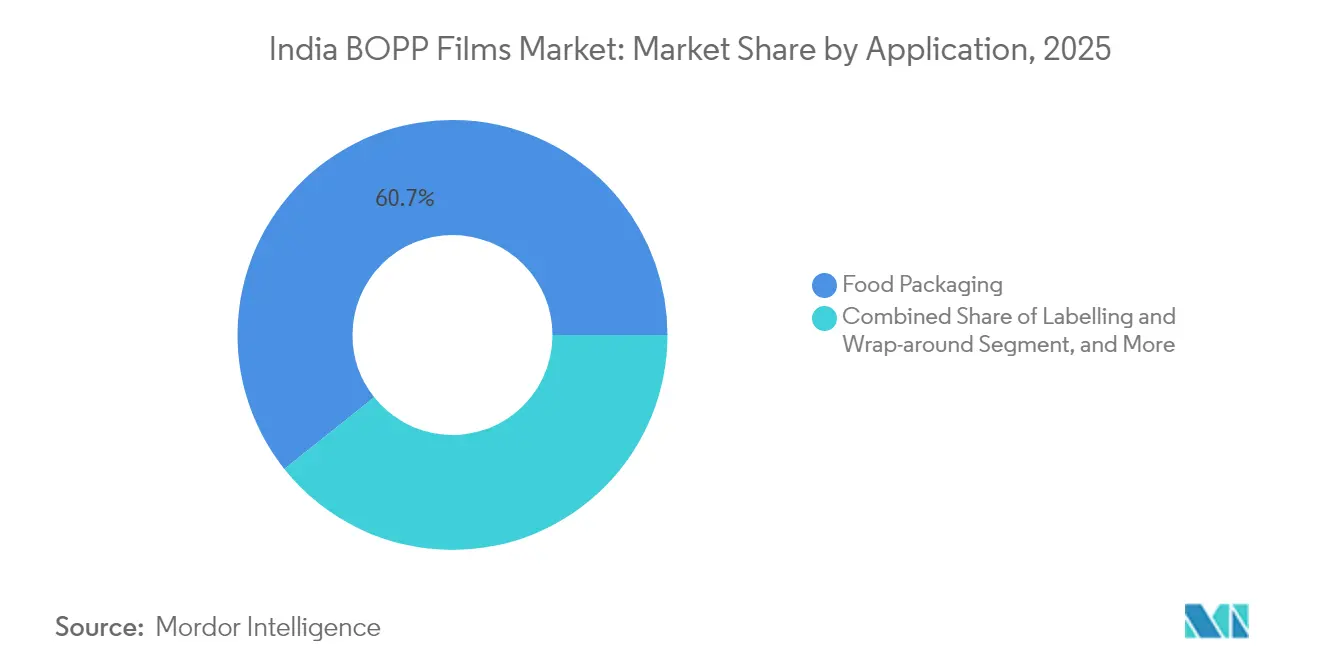
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 60,70 % auf Lebensmittelverpackungen im Indien BOPP Folien Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Indien BOPP Folien Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Durchdringung von verpackten Lebensmitteln und Fertiggerichten | +1.2% | National, mit Konzentration in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| E-Commerce-Boom steigert die Nachfrage nach Schutzfolien für Versandverpackungen | +0.8% | National, angeführt von Metropolen | Kurzfristig (≤ 2 Jahre) |
| Umstieg von FMCG-Marken auf flexible Mono-Material-Verpackungen | +0.6% | National, FMCG-Zentrumsregionen | Mittelfristig (2–4 Jahre) |
| Staatliche PLI- und PCPIR-Anreize für Petrochemikalien | +0.5% | National, Produktionscluster | Langfristig (≥ 4 Jahre) |
| Vorgaben der Markeninhaber für barrierereiche recyclingfähige Etiketten | +0.4% | National, Premium-Markensegmente | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach flexiblen Verpackungen treibt das Wachstum des BOPP-Folienverbrauchs | +0.7% | National, Industriekorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Durchdringung von verpackten Lebensmitteln und Fertiggerichten
Indiens boomende Ökosystem für verarbeitete Lebensmittel ist ein primärer Motor für den Indien BOPP Folien Markt. Der FMCG-Sektor weitet seinen Einzelhandelsvertrieb auf Städte der zweiten und dritten Kategorie aus und steigert damit die Nachfrage nach kostengünstigen Barrierefolien, die die Haltbarkeit verlängern und die Regalattraktivität steigern. Die südindischen Bundesstaaten Tamil Nadu, Karnataka und Andhra Pradesh beherbergen exportorientierte Anlagen, die Hochbarriere-Laminate für Überseelieferungen benötigen. Käufer der Generation Z schätzen Komfort und Ästhetik, weshalb Markeninhaber bedruckbare, einstichfeste Folien mit Mattoberfläche vorschreiben. Das Ergebnis sind steigende durchschnittliche Verkaufspreise im Indien BOPP Folien Markt, da Verarbeiter auf Premium-SKUs umsteigen. Anlagenaufrüstungen für schnellere Liniengeschwindigkeiten und In-Line-Beschichtungsstationen werden immer gebräuchlicher, um dieses Wachstumssegment zu bedienen.
E-Commerce-Boom steigert die Nachfrage nach Schutzfolien für Versandverpackungen
Das Wachstum des Online-Handels schafft einen neuen Bedarf an Schutzverpackungen, insbesondere Versandhüllen, die während der mehrstufigen Zustellung vor Feuchtigkeit, Abrieb und Diebstahl schützen. Leichte, aber robuste BOPP-Versandtaschen minimieren das Versandgewicht und sind dennoch reißfester als papierbasierte Alternativen, was sie zu einem Favoriten für den Versand von Bekleidung und Unterhaltungselektronik macht.[1]UFlex Limited, „Unternehmenspräsentation”, uflexltd.com Verarbeiter haben Post-Consumer-Recycling (PCR)-Qualitäten eingeführt, um den Nachhaltigkeitsversprechen der Händler gerecht zu werden, und erschließen damit Premium-Margen. Geplante Megahäfen wie Vadhvan werden die Logistikkosten senken und die Exportvorlaufzeiten verkürzen und damit inländische Produzenten in die Lage versetzen, globale E-Commerce-Verpackungsnetzwerke zu beliefern.
Umstieg von FMCG-Marken auf flexible Mono-Material-Verpackungen
Die Regeln zur erweiterten Herstellerverantwortung beschleunigen den Wechsel von Mehrschichtlaminaten zu Mono-Material-Formaten. Die inhärente Recyclingfähigkeit und Klarheit von BOPP machen es zum bevorzugten Substrat für Marken, die PET/PE-Konstruktionen in Snack-, Nudel- und Körperpflegeverpackungen ersetzen. Globale Lebensmittelkonzerne erproben rein-BOPP-Standbeutel, die transparente Fenster, metallisierte Barrieren und schweißbare Schichten integrieren, um sowohl Haltbarkeits- als auch Sammeleffizienzziele zu erfüllen. Barriere-verbessernde Beschichtungen und Oberflächenbehandlungs-Know-how werden zu wichtigen Wettbewerbsunterscheidungsmerkmalen im Indien BOPP Folien Markt.
Staatliche PLI- und PCPIR-Anreize für Petrochemikalien
Das PLI-Programm im Wert von 1,97 Billion Rupien gestaltet inländische Lieferketten um, indem es neue Polypropylen- und BOPP-Kapazitäten innerhalb petrochemischer Korridore subventioniert. Produzenten profitieren von subventionierten Investitionsausgaben, schnelleren Genehmigungsverfahren und Steuervergünstigungen, was zu niedrigeren Lieferkosten für Verarbeiter und Markeninhaber führt. Die Rohstoffsicherheit hat sich verbessert, da vorgelagerte Steamcracker in Gujarat und Odisha die Produktion hochfahren, was die Importabhängigkeit und Preisvolatilität bei Propylen verringert. Langfristig wird erwartet, dass dieser politische Schwerpunkt den Indien BOPP Folien Markt durch die Gewinnung neuer Investitionen in Spezialfolienlinien und Recyclinganlagen erweitert.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der EPR- und Kunststoffabfallvorschriften erhöht die Compliance-Kosten | -0.9% | National, Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Überkapazitäten belasten die Folienmargen | -0.7% | National, konzentriert in Gujarat/Maharashtra | Mittelfristig (2–4 Jahre) |
| Volatilität des PP-Rohstoffs durch Rohölschwankungen | -0.5% | National, importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Hafenüberlastung behindert die Exportabwicklung | -0.3% | Küstenregionen, exportorientierte Einheiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der EPR- und Kunststoffabfallvorschriften erhöht die Compliance-Kosten
Indiens EPR-Rahmen verpflichtet Verpackungsproduzenten, bis zum Geschäftsjahr 2028 bis zu 70 % ihres Kunststoff-Fußabdrucks zu recyceln, was den Betriebsaufwand für Folienverarbeiter erhöht.[2]Centre for Science and Environment, „Verpackungs-EPR für Kunststoffverpackungen in Indien entziffern”, cseIndia.org Da weniger als 5 % der derzeitigen Recyclinganlagen Kreislaufoutputs auf dem erforderlichen Reinheitsniveau liefern können, finanzieren Unternehmen neue Waschanlagen, digitale Rückverfolgbarkeitssysteme und Prüfprozesse. Diese Ausgaben verringern das Branchen-EBITDA schätzungsweise um 2–4 Prozentpunkte und könnten die kurzfristige Expansion im Indien BOPP Folien Markt verlangsamen.
Anhaltende Überkapazitäten belasten die Folienmargen
Die inländische installierte BOPP-Kapazität übersteigt 1,1 Millionen Tonnen, doch die Auslastung lag 2024 bei etwa 70 %, da neue Linien von großen etablierten Unternehmen und mittelgroßen Marktteilnehmern in Betrieb genommen wurden. Die Preisnachlässe haben sich intensiviert, insbesondere bei Rohwaren-Klarkiefolienqualitäten. Obwohl führende Unternehmen wie SRF und UFlex in metallisierte und beschichtete Varianten investieren, die höhere Spannen sichern, verbleiben kleinere Akteure in einem preisgetriebenen Zyklus. Diese Dynamik beschränkt den für Forschung und Entwicklung verfügbaren Cashflow und schränkt den Markteintritt neuer Unternehmen ein, was die kurzfristige Rentabilität im Indien BOPP Folien Markt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher-Vertikale: Dominanz flexibler Verpackungen bei gleichzeitigem Wachstum von Spezialqualitäten
Flexible Verpackungen behielten im Jahr 2025 einen Marktanteil von 67,90 % im Indien BOPP Folien Markt, da Snackfood-, Süßwaren- und Körperpflegemarken leichtes Rollenmaterial aus Kosten- und Logistikgründen bevorzugten. Innerhalb dieser breiten Basis wird die Marktgröße für flexible Verpackungen im Indien BOPP Folien Markt voraussichtlich moderat wachsen, da das Volumenwachstum durch die Gewichtsreduzierung je Einheit ausgeglichen wird. Trotz Commoditisierung fordern Markeninhaber zunehmend Mattbeschichtungen, Anti-Beschlag- und Kaltversiegelungsschichten, was den Umsatz für Lieferanten steigert, die schnelle Qualitätsanpassungen vornehmen können. Klebebänder und Etiketten bilden die am schnellsten wachsende Vertikale mit einem CAGR von 5,68 % bis 2031, angetrieben durch boomende E-Commerce-Sendungen, POS-Etikettennachweis und Markensicherheitsanwendungen. Lieferanten, die Deckbeschichtungsformulierungen und Oberflächenenergie-Konsistenz beherrschten, erzielen hier höhere Erlöse. Industrielle Verwendungen wie Laminiergrundfolie oder Kondensatordielektrika liefern stabile Volumina, bieten jedoch begrenzten Margenspielraum. Ausgewogene Portfolios, die hochvolumige flexible Verpackungen mit margenstarken Etiketten verbinden, helfen Produzenten, die zyklischen Schwankungen der BOPP-Folienindustrie in Indien zu meistern.
Nach 2025 erwarten Verarbeiter einen Portfolio-Wandel: Handelsklare Klarkiefolien werden Anteile an bedruckbare weiße und beschichtete Barrierequalitäten abgeben, die Gewichtsreduzierung mit Leistungserhalt verbinden. Parallel dazu treiben schnell wachsende D2C-Marken Nischenanwendungen wie manipulationssichere Kuriertaschen voran und steigern die Spezialnachfrage im Indien BOPP Folien Markt. Um diesen Aufwärtstrend zu nutzen, investieren führende Produzenten in Breitspann-Reckrahmenlinien in Kombination mit In-Line-Metallisierern und Hochvakuumbeschichtern – eine Strategie, die die Anlagenauslastung verbessern und den Ertrag sichern soll.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Folientyp: Transparente Folien führend, während Metallisierung Premium-Traktion gewinnt
Transparente/klare Qualitäten behaupteten im Jahr 2025 mit einem Anteil von 43,70 % an der Marktgröße des Indien BOPP Folien Marktes die Volumenführerschaft, da Snack- und Backwaren nach wie vor klare Fenster zur Produktsichtbarkeit bevorzugen. Ihr Wachstum ist jedoch langsamer als der Markt, da Markeninhaber mit matter Oberfläche, weißen und metallisierten Varianten experimentieren. Metallisierte Folien übertreffen mit einem CAGR von 6,12 % dank steigender Nachfrage nach hochbarrieren Mono-Material-Strukturen, die Sauerstoff, Feuchtigkeit und Licht standhalten. Produzenten wie SRF berichten, dass ihre hochbarrieren metallisierten Linien nahezu vollständig ausgelastet sind und Spannen erzielen, die 35–50 Basispunkte über Rohwarenqualitäten liegen. Spezielle beschichtete Folien – Anti-Beschlag, perlmuttartig und antistatisch – repräsentieren einen kleineren Anteil, liefern jedoch Margen, die aufgrund proprietärer Chemikalien und Testprotokolle bis zu 2 Prozentpunkte höher sind.
In Zukunft werden heißsiegelbare perlmuttige Folien für Eisverpackungen und mattbeschichtete Qualitäten für Premium-Snackbeutel die Aufmerksamkeit der Markeninhaber auf sich ziehen. Technologische Fortschritte bei der Reaktivgas-Barrierebeschichtung und Elektronenstrahlhärtung werden die Premiumpreisgestaltung wahrscheinlich aufrechterhalten und den Umsatzmix-Uplift im Indien BOPP Folien Markt verstärken.
Nach Anwendung: Stabilität der Lebensmittelverpackung steht im Kontrast zur Dynamik der Etikettierung
Lebensmittelverpackungen machten im Jahr 2025 konstant 60,70 % des Marktanteils im Indien BOPP Folien Markt aus, gestützt durch den unaufhaltsamen Vormarsch verarbeiteter Grundnahrungsmittel und Fertiggerichte. Sicherheitskritische Verpackungen erfordern migrationskonzipierte Tinten und Siegelintegrität – Vorteile, die etablierte Lieferanten durch bewährte Qualitätssysteme ausspielen. Dennoch verzeichnen Etikettierung und Rundumetiketten mit einem schnelleren CAGR von 6,55 % bis 2031 ein rascheres Wachstum, angetrieben durch Getränke- und Reinigungsmittelkategorien, die auf In-Mold- und widerstandsfähige Etiketten für Markenblockierung setzen. Die Folienmachfrage in diesem Segment ist tonnagenmäßig gering, aber marginenstark, was unterstreicht, warum etablierte Unternehmen hochglänzende, kratzfeste Bedruckstoffe anstreben.
Nicht-Lebensmittel-Konsumgüter – von Shampoos bis hin zu Haushaltsreinigern – verzeichnen einen stetigen Schwung, der mit Urbanisierung und steigenden Einkommen verbunden ist und recyclingfähige rein-BOPP-Nachfüllbeutel begünstigt. Industrielle Verpackungen und Komponentenschutzfolien sind an Investitionszyklen in der Textil- und Elektronikindustrie gebunden; sie bleiben anfällig für Makrovolatilität, dienen aber als Absicherung in Verbraucher-Abschwungphasen. Dieses mehrdimensionale Anwendungsmix unterstützt die Widerstandsfähigkeit im Indien BOPP Folien Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Westindien – hauptsächlich Gujarat und Maharashtra – beherbergt rund 60 % der inländischen BOPP-Kapazität und nutzt dabei integrierte petrochemische Hubs sowie die Nähe zu wichtigen Häfen für Propylen-Rohstoff und Folienexporte. Diese Cluster profitieren von staatlichen Anreizen für Energie und Logistik, was die Kostenführerschaft für Unternehmen wie Jindal Poly und UFlex stärkt. Die südindischen Bundesstaaten, angeführt von Tamil Nadu und Karnataka, gelten als die am schnellsten wachsenden Nachfrageknoten, da sich Einheiten für verarbeitete Lebensmittel und Auftragsfertigungszentren stark vermehren. Ihre Exportorientierung beflügelt die Nachfrage nach metallisierten und hochbarrieren Qualitäten, die strenge ausländische Haltbarkeitsanforderungen erfüllen.
Nordindien, insbesondere der Delhi-NCR-Gürtel und Punjab, bildet ein bedeutendes Konsumhinterland, das von verpackten Lebensmitteln, Getränken und dem boomenden E-Commerce-Fulfillment angetrieben wird. Folienverarbeiter dort konzentrieren sich auf Schnellauftragsproduktionen und kürzere Rollenlängen, die für KMU-Markeninhaber geeignet sind. Östliche Korridore wie Odisha und Westbengalen entwickeln sich zu aufstrebenden Kapazitätsstandorten, angetrieben durch Greenfield-Petrochemiekomplexe, die unter PLI-Förderung stabile Rohstoffpipelines versprechen.
Logistik-Upgrades, einschließlich des 23-Millionen-TEU-Vadhvan-Hafens, werden die Exportwettbewerbsfähigkeit zugunsten westlicher und nördlicher Anlagen verlagern, sobald sie in Betrieb gehen. Unterdessen schaffen unterschiedliche bundesstaatliche Kunststoffabfallvorschriften Compliance-Variabilität; Gujarat und Maharashtra verlangen fortgeschrittene Recyclingzertifikate, während Uttar Pradesh Deponiesteuerrabatte anbietet, was die effektiven Servicekosten beeinflusst. Solche regionalen Nuancen erklären, warum der Indien BOPP Folien Markt weiterhin eine doppelte Konzentration aufweist: Produktion in küstennahen Petrochemie-Hubs, Verbrauch in verteilten Metropolzentren.
Regulatorisches Umfeld
Indiens BOPP-Folienindustrie operiert unter den Plastic Waste Management (PWM) Rules, die vom Ministry of Environment, Forest and Climate Change (MoEFCC) im Rahmen des Environment (Protection) Act, 1986 verwaltet werden. Die Compliance ist zunehmend mit den Ergebnissen der Extended Producer Responsibility (EPR) für flexible Kunststoffverpackungen verknüpft. Die Plastic Waste Management (Amendment) Rules, 2025 (G.S.R. 73(E)) führten Anforderungen zur Rückverfolgbarkeit von Kunststoffverpackungen mittels Barcode/QR-Code ein, die seit dem 1. Juli 2025 umgesetzt werden, was den Bedarf an digitaler Track-and-Trace-Integration bei Markeninhabern, Importeuren und Verpackungslieferketten erhöht hat.
Im März 2026 fügten die Plastic Waste Management (Amendment) Rules, 2026 (G.S.R. 237(E)) verbindliche Rezyklatanteil-Ziele für Verpackungskategorien hinzu, die ab 2025-26 jährlich steigen, und führten einen Übertragungsmechanismus ein, der es erlaubt, EPR-Fehlbeträge bis zu drei Jahre vorzutragen, wobei jährlich mindestens ein Drittel des Defizits ausgeglichen werden muss. Für lebensmittel- und pharmabezogene Anwendungen ist die technische Compliance zudem mit den Spezifikationen des Bureau of Indian Standards (BIS) wie IS 16738:2018 verknüpft, das eine Positivliste von Bestandteilen für Polypropylen und Copolymere definiert, die in regulierten Kontaktanwendungen verwendet werden. Auf der Handelsseite verfolgt das Directorate General of Trade Remedies (DGTR) eine aktive Haltung bei BOPP-Folienimporten, was den Wettbewerbskontext für heimische Hersteller neben nachhaltigkeitsbezogenen Compliance-Kosten prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für BOPP-Folien in Indien beginnt mit Polypropylen (PP)-Harz, das von heimischen Petrochemie-Lieferanten (insbesondere Reliance Industries) bezogen und durch Importe aus dem Nahen Osten und Asien ergänzt wird, und wird dann durch Extrusion und biaxiale Orientierung (Spannrahmen- oder Blasfolienverfahren) von Folienherstellern verarbeitet. Mittelstromschritte umfassen Oberflächenbehandlung, Metallisierung und Beschichtung für Barriereleistung, gefolgt von Schneiden und Rollenlogistik. Die nachgeschaltete Verarbeitung fügt Druck und Laminierung hinzu, bevor die Lieferung an FMCG, verarbeitete Lebensmittel, Pharmazeutika, Etiketten und E-Commerce-Versandtaschen über ein Konverter-Ökosystem erfolgt.
Die Volatilität der Polymerpreise und die eingehende Logistik fungieren als zentrale operative Variablen. Störungen im Zusammenhang mit Spannungen in Westasien, Hafenstaus und Schiffsverfügbarkeit können die Ankunftszeiten von Harz und das Betriebskapital beeinträchtigen, insbesondere für kleinere Verarbeiter. Um diesem Druck zu begegnen, priorisieren führende integrierte Hersteller (SRF, UFlex, Jindal Poly Films, Polyplex, Cosmo First) höherwertige Folien (metallisiert, beschichtet, Hochbarriere, Monomaterialstrukturen) und selektive Rückwärtsintegration oder Fähigkeitsverbesserungen. Die EPR-Compliance zieht auch die Beschaffung von Rezyklat, Rückverfolgbarkeitssysteme und Recyclingpartnerschaften in den kommerziellen Arbeitsablauf, statt sie als Externalitäten zu behandeln.
Wettbewerbslandschaft
Der Indien BOPP Folien Markt weist eine moderate Konzentration auf: Vier integrierte Akteure – SRF, UFlex, Jindal Poly Films und Polyplex – kontrollieren gemeinsam schätzungsweise etwas mehr als die Hälfte der installierten Kapazität. Ihre Größenvorteile, eigene Metallisierer und Rückwärtsintegration in PET-Chips oder Polypropylenharz bilden die Grundlage für Kostenvorteile. Jüngste strategische Schritte zeigen eine Ausrichtung auf Spezialwertpools: SRF nimmt in Indore einen BOPP/BOPE-Komplex mit 60.000 MTPA in Betrieb, der größtenteils für hochbarrieren Folien für Premium-Snack- und Pharmakunden bestimmt ist. UFlex hat in Panipat eine hauseigene PET-Chips-Anlage gestartet, um die Harzversorgung zu sichern und die Margenerfassung entlang der Wertschöpfungskette zu verbessern.
Mittelgroße Wettbewerber wie Garware Hi-Tech diversifizieren in Solarschutz- und Lackschutzfolien und erschließen so höherpreisige Nischen, die vor Rohwarenschwankungen geschützt sind. Aufstrebende Akteure mit Einzel-Linien-Aufstellungen kämpfen gegen volatile PP-Rohstoffe und Preiskriege, finden aber teilweise Lebenslinien in Lohnbeschichtungspartnerschaften mit Markeninhabern, die kleinere Chargen funktionaler Folien suchen. Technologieadoption – KI-gesteuertes Prozessmonitoring, Hochgeschwindigkeits-Sequenzreckung und Extrusionsbeschichtungs-Hybride – wird zum entscheidenden Wettbewerbsfeld, da Käufer engere Dickentoleranz und schnellere Rollenwechsel fordern. Nachhaltigkeitsnachweise, insbesondere die Fähigkeit, Folien mit hohem PCR-Anteil ohne Einbußen bei der Barrierewirkung zu liefern, beeinflussen heute Ausschreibungsgewinne in der gesamten BOPP-Folienindustrie in Indien.
Marktführer der BOPP-Folienindustrie in Indien
Jindal Poly Films Limited
Cosmo First Limited
UFlex Limited
SRF Limited
Polyplex Corporation Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine wichtige Chance ist spezialisierte, nachhaltigkeitsorientierte BOPP-Folie, die Markeninhabern hilft, sich im Rahmen der zunehmend strengeren EPR- und Rezyklatanteil-Anforderungen Indiens hin zu Monomaterialstrukturen zu bewegen. Die Investitionstätigkeit weist in diese Richtung. Cosmo First nahm im Juni 2025 in Aurangabad eine neue BOPP-Folienlinie mit einer Jahreskapazität von 81.200 MT in Betrieb, und Toppan Speciality Films startete im November 2025 eine Hybridlinie, die sowohl BOPP als auch BOPE auf derselben Maschine produzieren kann und auf recyclingfähige Polyolefin-Verpackungsformate abzielt.
Die Barriereverbesserung ist ein weiterer kurzfristiger Weißraum, insbesondere transparente Hochbarrierelösungen, die nicht recyclingfähige Mehrschichtlaminate in Lebensmitteln und Körperpflege ersetzen können. Die Investition von Surya Global Flexifilms im Mai 2026 in einen vierten BOBST-Metallisierer mit AlOx-Fähigkeit, mit geplanter Installation bis Ende 2026, unterstreicht die Nachfrage nach klar beschichteter Hochbarriere-BOPP. Kapazitätserweiterungen, die in ganz Indien angekündigt wurden, darunter der Erweiterungsplan von Jindal Poly Films vom Mai 2025 in Nashik und Dhunseri Groups Greenfield-BOPP-Projekt in Kathua (Jammu), erhöhen die Wettbewerbsintensität und steigern die Bedeutung von Produktmix, Qualifizierung bei großen FMCG-Kunden und recyclingbezogener Versorgungssicherheit als Differenzierungsmerkmale.
Aktuelle Branchenentwicklungen
- Mai 2026: Surya Global Flexifilms investierte in einen vierten BOBST-Metallisierer mit AlOx-Fähigkeit, dessen Installation bis Ende 2026 geplant ist, um klar beschichtete, hochbarriere BOPP-Folien herzustellen. Dieser Schritt erweitert die heimische Verfügbarkeit von Hochbarriere-Monomateriallösungen, die zum Ersatz komplexer Laminate in Lebensmittel- und Körperpflegeverpackungen dienen. Er erhöht zudem die Wettbewerbslatte für Anbieter metallisierter und beschichteter Folien im Premium-Segment flexibler Verpackungen.
- Dezember 2025: UFlex gab Kapitalausgaben für die Einrichtung einer neuen BOPP-Folienlinie mit 54.000 MTPA in Dharwad, Karnataka, bekannt und reichte zudem eine Patentanmeldung (PCT/IN2025/052022 vom 8. Dezember 2025) für eine wasserbasierte Beschichtungszusammensetzung für hochbarriere transparente BOPP ein. Zusammen zeigen diese Maßnahmen eine gleichzeitige Erweiterung der Basiskapazität und den Aufbau von Fähigkeiten bei Barrierebeschichtungen. Diese Kombination unterstützt den Übergang von Standardqualitäten zu höherwertigen Verpackungsfolien im Einklang mit nachhaltigkeitsorientierten Spezifikationen.
- Juni 2025: Cosmo First nahm in seinem Werk in Aurangabad (Maharashtra) eine neue Produktionslinie für BOPP-Verpackungsfolien mit einer Jahresnennkapazität von 81.200 MT in Betrieb, wodurch die gesamte BOPP-Kapazität auf 277.000 MT stieg. Die zusätzliche Kapazität stärkt die Versorgung für flexible Verpackungen und Etiketten und erhöht gleichzeitig den Wettbewerbsdruck bei Standardqualitäten. Sie ermöglicht zudem eine größere Produktionsbasis für Spezialläufe, da Markeninhaber recyclingfähige, leistungsgesteigerte Folienstrukturen fordern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von biaxial orientierten Polypropylenfolien (BOPP), die in Indien für Verpackungs-, Etikettier- und Laminierzwecke verkauft werden, gezählt auf Hersteller- und Verarbeiterebene, um die tatsächlich realisierte Nachfrage widerzuspiegeln.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Nicht-BOPP-Substrate wie BOPET-, CPP- und PE-Folien aus und zählen keine Umsätze außerhalb Indiens.
Übersicht der Segmentierung
- Nach Endverbraucher-Vertikale
- Flexible Verpackung
- Industrie (Laminierung, Klebstoff, Kondensator)
- Klebebänder und Etiketten
- Sonstige Endverbraucher-Vertikalen
- Nach Folientyp
- Transparent/Klar
- Metallisiert
- Weiß/Opak/Matt
- Spezialität (Barriere, Anti-Beschlag, Heißsiegelbar, Perlmuttartig)
- Nach Anwendung
- Lebensmittelverpackung
- Nicht-Lebensmittel-Konsumgüter
- Industrieverpackung
- Etikettierung und Rundumetikett
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Kartierung der Nachfragetreiber in Indien, die typischerweise den Verbrauch von BOPP-Folien antreiben, und verknüpft diese anschließend mit beobachtbaren öffentlichen Indikatoren. Wir stützen uns auf offene Quellen wie die Handelsstatistiken des Ministry of Commerce and Industry, Fertigungs- und Investitionsmeldungen der DPIIT, Aktualisierungen des Central Pollution Control Board zu Kunststoffabfallvorschriften sowie lebensmittelverarbeitungs- und verpackungsbezogene Statistiken des MoFPI, die zusammen helfen, Volumina und Compliance-Kosten einzuordnen.
Anschließend wird die Angebotsseite der Folien anhand von Geschäftsberichten der Unternehmen, Investorenpräsentationen, Werks- und Kapazitätsankündigungen sowie glaubwürdiger Presseberichterstattung aufgebaut, die dann mit dem breiteren Polymerkontext aus Quellen wie IndianOil und anderen öffentlichen petrochemischen Offenlegungen abgeglichen werden. Bei Bedarf zur Klärung nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken zur Verfolgung funktionaler Folieninnovationen sowie sendungsbezogene Import-Export-Aufzeichnungen zur Validierung der Handelsrichtung von Harz und Folie. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls genutzt, um Daten zu erheben, Annahmen zu validieren und Lücken zu schließen.
Primärinterviews und Umfragen
Die Primärarbeit wird genutzt, um das Modell durch Gespräche und Umfragen bei Folienherstellern, Verarbeitern, Verpackungseinkäufern, Distributoren und Branchenexperten, die den Bereich flexible Verpackungen verfolgen, zu überprüfen. Wir nutzten diese Erkenntnisse auch, um typische Anwendungsaufteilungen, Preisentwicklungen, Kapazitätsauslastungsverhalten und die Geschwindigkeit der Einführung von Monomaterial-Verpackungsumstellungen in ganz Indien zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 13% |
| Mittleres Segment: 53% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 15% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz, bei dem die Verpackungs- und Etikettiernachfrage in Indien in einen BOPP-Folienbedarf rekonstruiert und anschließend anhand realistischer Preisbänder für wichtige Folientypen in Werte umgerechnet wird. Um die Gesamtsummen belastbar zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie etwa die Stichprobenerhebung von Herstellerkapazität und -auslastung, die Validierung typischer Erträge und Produktmixe und den anschließenden Vergleich der implizierten Volumina und Umsätze mit der Gruppe von Unternehmen, die ihre Verpackungsfolienexposition offenlegen.
Einige Eingaben sind in diesem Markt wichtiger als andere, daher verfolgen wir sie sorgfältig und aktualisieren sie durch Expertenrückmeldungen. Dazu zählen heimische BOPP-Linienkapazitätserweiterungen und Auslastungsbereiche, der Anteil flexibler Verpackungen und Etikettierungen, die üblicherweise BOPP-Strukturen verwenden, die Verschiebung des Mixes zwischen transparenten/unbedruckten und metallisierten Qualitäten sowie harzgebundene Preisbewegungen, die die ASP der Folien beeinflussen. Wenn spezifische Datenpunkte für kleinere Teilnehmer fehlen, werden Lücken durch Proxy-Annahmen basierend auf Kapazitätsklasse, Produktmix und regionaler Nachfragekonzentration behandelt und anschließend während Primärgesprächen erneut überprüft.
Für die Prognose wird eine Szenarioanalyse verwendet, da der Markt empfindlich auf Kapazitätserweiterungen, Preiszyklen und regulierungsbedingte Änderungen bei der Materialwahl reagiert. Die Vorausschau wird durch jährliche Anpassung derselben Treiber erstellt und anschließend durch Expertenkonsens zu realistischer Auslastung, Mix und Preisentwicklung validiert.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale wie angekündigte Kapazitätshochläufe, beobachtbare Handelsbewegungen und die Richtung der Nachfrage nach flexiblen Verpackungen überprüft, und anschließend werden Abweichungen untersucht, bevor die Zahlen finalisiert werden. Wenn ein Wert aufgrund eines einmaligen Ereignisses springt, werden die Treiber erneut geöffnet und die Annahme entweder korrigiert oder klar dokumentiert, gefolgt von einer zweiten Analystenprüfung.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa die Inbetriebnahme großer neuer Linien, starke Änderungen der Harzpreise oder politische Aktualisierungen, die Verpackungsformate betreffen. Vor der Auslieferung führen wir einen letzten Durchgang zu aktuellen Nachrichten und Offenlegungen durch, damit Kunden eine aktuelle Sicht erhalten.
Mordor Intelligences Marktgröße für indische BOPP-Folien im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für indische BOPP-Folien können weit auseinanderliegen, da jeder Herausgeber seine eigene Abdeckung und seinen Messpunkt wählt und dann unterschiedliche Annahmen für Preisgestaltung, Auslastung und Nachfragemix anwendet. Die Spannweite wird in der Regel nicht durch Rechenfehler verursacht, sondern durch das, was gezählt wird, wie es bepreist wird und wie häufig die Modelleingaben aktualisiert werden.
Einige Quellen präsentieren eine sehr breite Zusammenfassung, die benachbarte Folienmaterialien vermischen oder eine breitere Gruppe von Verpackungsfolien über BOPP hinaus einschließen kann. Bei Mordor Intelligence beschränkt sich der Wert auf die BOPP-Folien-Nachfrage in Indien und wird durch die Verfolgung des Folientyp-Mixes und der Anwendungsnachfrage aufgebaut, wobei Preisgestaltung und Auslastung durch laufende Prüfungen erneut validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,78 Mrd. USD (2025) | |
| Fachzeitschrift A | 722,36 Mio. USD (2024) | Der Geltungsbereich ist nicht klar angegeben, und die Zahl scheint näher an einem engeren Ausschnitt der verpackungsbezogenen BOPP-Nachfrage oder einem anderen Bewertungspunkt zu liegen, was die Gesamtwerte unterschätzen kann, wenn industrielle und Etikettieranwendungen einbezogen werden. |
| Globale Unternehmensberatung B | 6,35 Mrd. USD (2026) | Die Schätzung wird für ein anderes Jahr präsentiert und könnte eine schnellere Kapazitäts- und Preissteigerungsannahme anwenden, was den Marktwert erhöhen kann, wenn Auslastung und ASP-Entwicklung aggressiver modelliert werden. |
Insgesamt zeigt die Tabelle, dass die Wahl des Jahres und die Klarheit des Geltungsbereichs den größten Teil der Diskrepanz verursachen, gefolgt von der Art, wie Preisgestaltung und Auslastung während Erweiterungszyklen behandelt werden. Indem das Modell an beobachtbare Kapazität, Anwendungsnachfrage und realistische Preisbänder gebunden bleibt, bleibt der Endwert erklärbar und für Planungsgespräche wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien BOPP Folien Markt im Jahr 2026?
Die Größe des Indien BOPP Folien Marktes beträgt im Jahr 2026 6,05 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate für BOPP-Folien in Indien bis 2031?
Der Markt wird voraussichtlich einen CAGR von 4,72 % verzeichnen und bis 2031 7,62 Milliarden USD erreichen.
Welches Endverbrauchersegment treibt das höchste Volumen?
Flexible Verpackungen dominieren mit einem Marktanteil von 67,90 % im Jahr 2025, angeführt von Lebensmittel- und FMCG-Anwendungen.
Warum gewinnen metallisierte BOPP-Folien an Bedeutung?
Metallisierte Qualitäten bieten überlegene Sauerstoff- und Feuchtigkeitsbarrieren, unterstützen Premium-Snack- und Getränkeverpackungen und wachsen mit einem CAGR von 6,12 %.
Wie gestalten politische Anreize das Angebot?
Das PLI-Programm und petrochemische Investitionskorridore fördern Kapazitätserweiterungen, verbessern den Rohstoffzugang und senken die Kosten für inländische Produzenten.
Welcher regulatorische Faktor beeinflusst die Produzenten heute am stärksten?
Verschärfte EPR-Vorschriften verlangen bis zum Geschäftsjahr 2028 bis zu 70 % Recycling, was die Compliance-Kosten erhöht und Investitionen in Sammel- und Recyclinginfrastruktur auslöst.
Seite zuletzt aktualisiert am:


