
Größe und Marktanteil des Marktes für Grafikfolien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
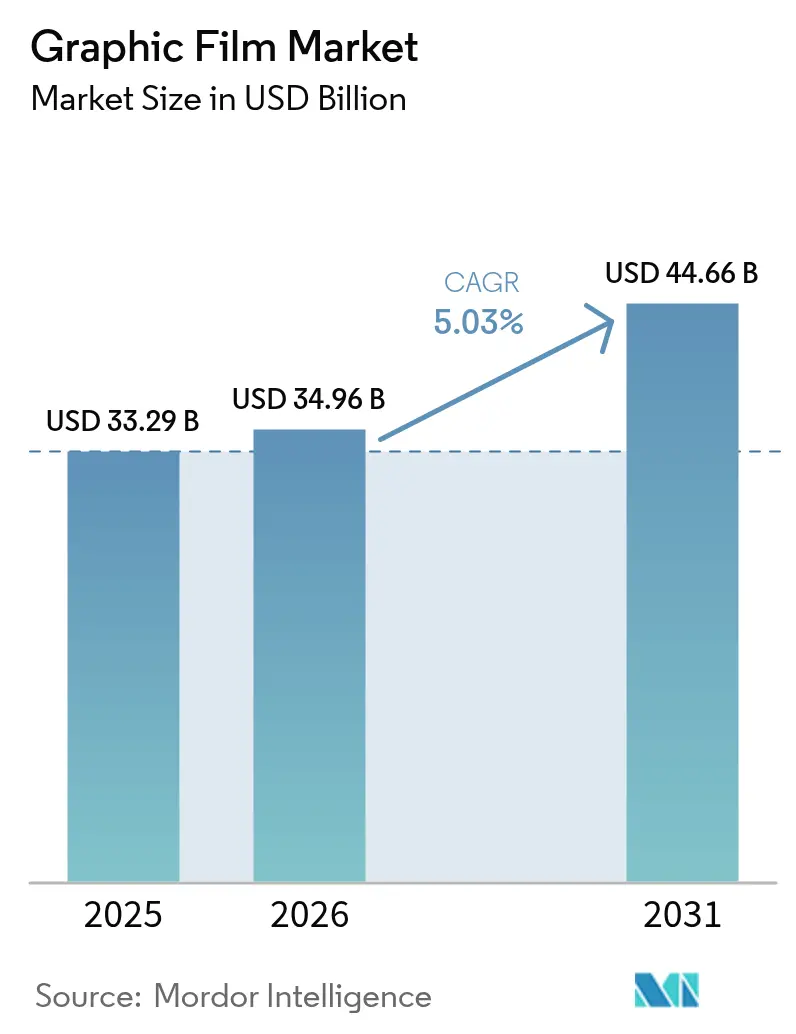
| Marktgröße (2026) | 34.96 Milliarden US-Dollar |
| Marktgröße (2031) | 44.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
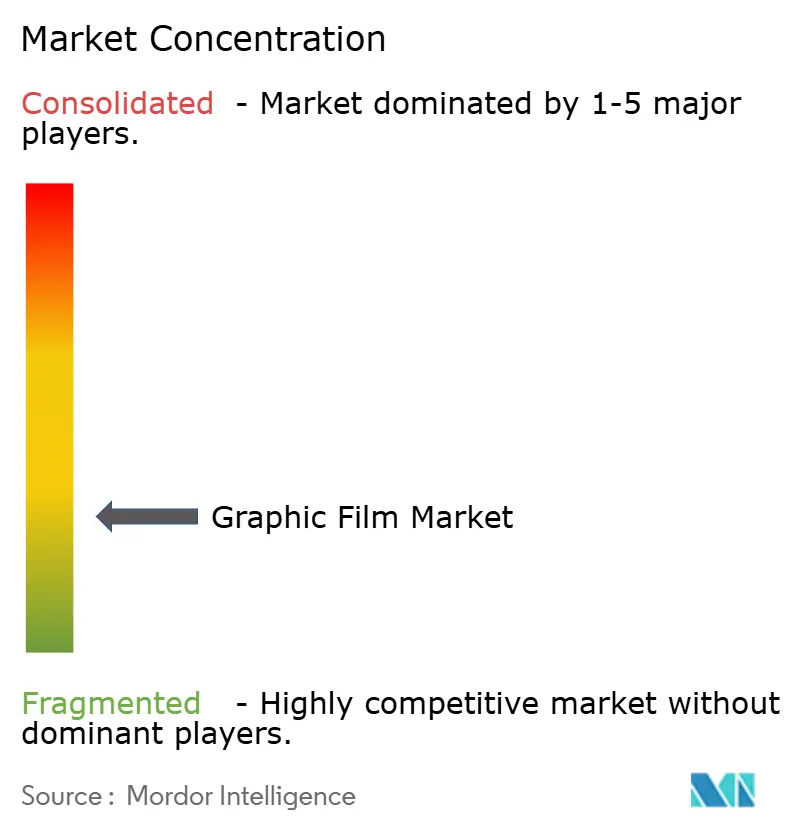
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Grafikfolien durch Mordor Intelligence
Die Größe des Marktes für Grafikfolien wird im Jahr 2026 auf 34,96 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 33,29 Milliarden USD, wobei die Prognosen für 2031 bei 44,66 Milliarden USD liegen und mit einer CAGR von 5,03 % über den Zeitraum 2026–2031 wachsen. Die zunehmende Modernisierung im Bauwesen, die rasche Einführung des Digitaldrucks sowie ein wachsender Bedarf an Markenpromotion halten die Nachfrage stabil. Hersteller lenken ihre F&E-Bemühungen in UV-Inkjet-kompatible Produkte, die Aushärtezeiten reduzieren, die Farbtreue verbessern und die Emissionen flüchtiger organischer Verbindungen senken. Die Region Asien-Pazifik profitiert derweil von einer wachsenden Polymerproduktionskapazität und einem aufstrebenden Infrastrukturprogramm und ist damit der Volumen- und Wachstumsmotor des Marktes für Grafikfolien. Trotz der Dominanz von PVC lenkt der regulatorische Druck das stärkste Wachstum hin zu recycelbaren PET-Substraten, während volatile Rohstoffpreise und Engpässe bei Fotoinitiatoren zeitweise die Margen belasten.
Wichtigste Erkenntnisse des Berichts
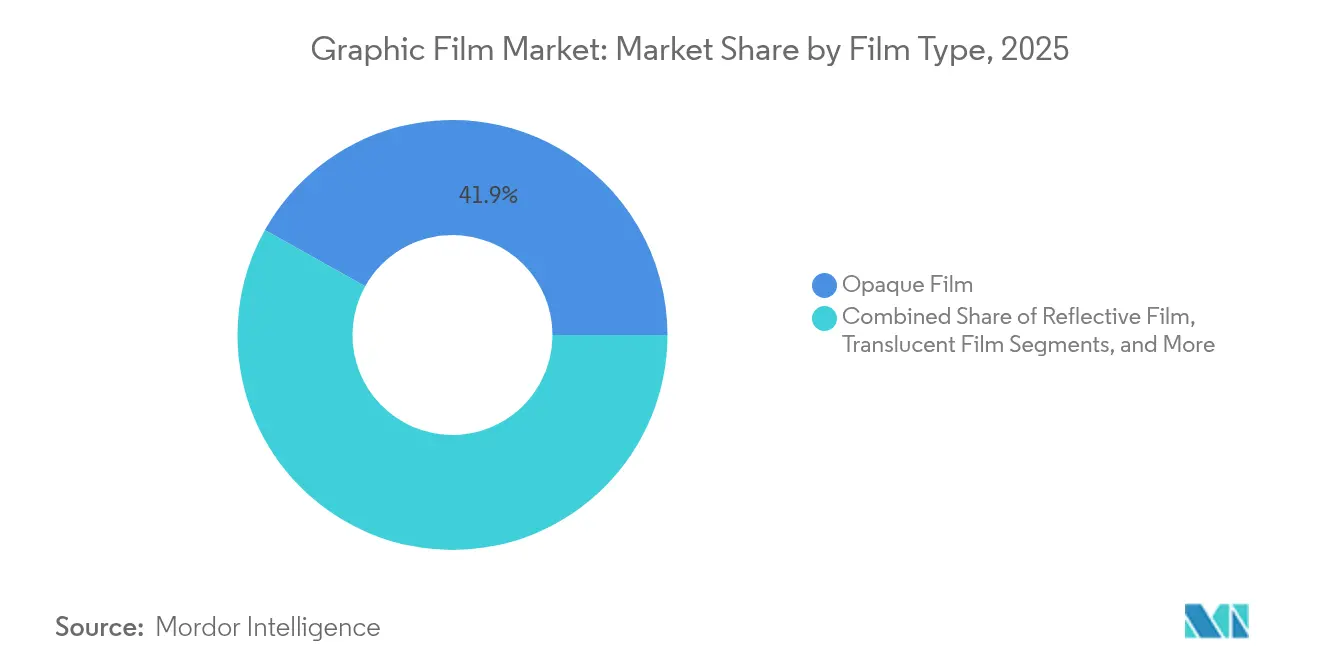
- Nach Folientyp entfielen opake Folien im Jahr 2025 auf 41,88 % des Marktanteils im Markt für Grafikfolien.
- Nach Polymer wird die Marktgröße für Grafikfolien im Segment PET voraussichtlich mit einer CAGR von 6,12 % im Zeitraum 2026–2031 wachsen.
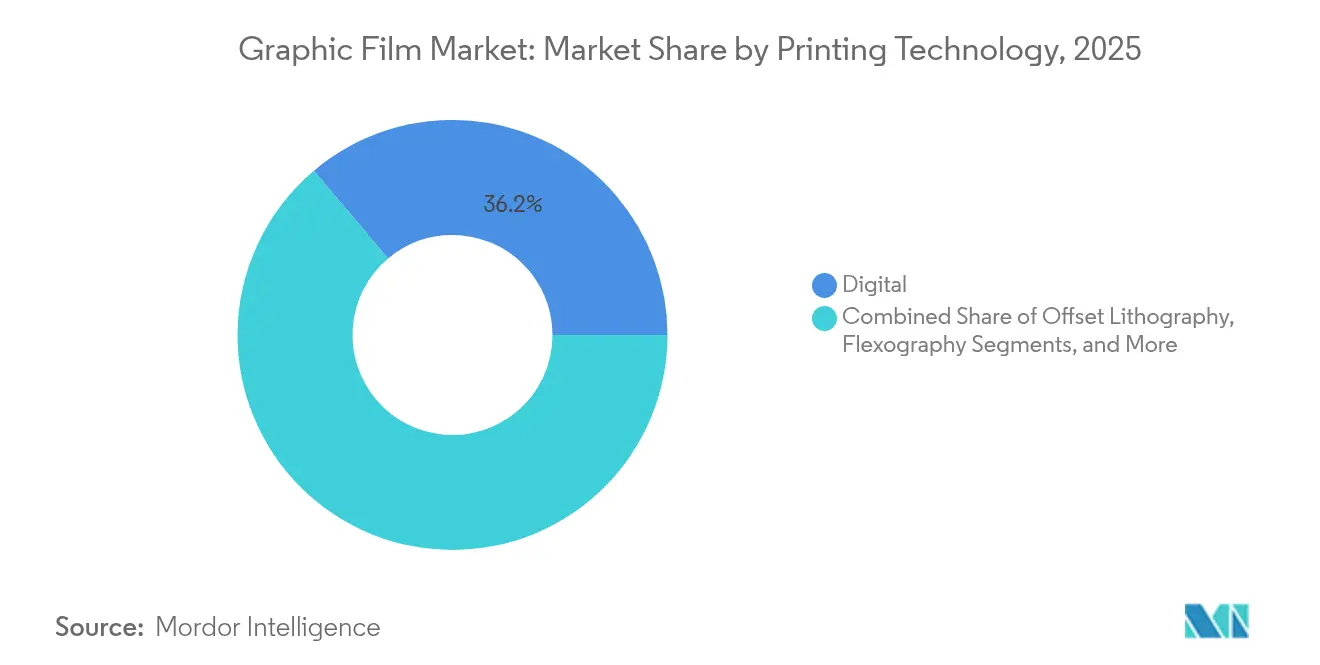
- Nach Drucktechnologie entfiel auf den Digitaldruck im Jahr 2025 ein Anteil von 36,15 % an der Marktgröße für Grafikfolien.
- Nach Endverbraucherbranche wird die Marktgröße für Grafikfolien im Segment Bau und Konstruktion voraussichtlich mit einer CAGR von 6,6 % im Zeitraum 2026–2031 wachsen.
- Nach Region führte die Region Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 45,30 % am Markt für Grafikfolien.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Baubranche und steigende Lebensstandards | 1.8% | Weltweit, mit APAC und dem Nahen Osten als führende Regionen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Fahrzeugfolierungen und Flottengrafikfolien | 1.2% | Nordamerika und Europa als Kernmärkte, Expansion nach APAC | Kurzfristig (≤ 2 Jahre) |
| Durchdringung von Digital- und UV-Inkjet-Drucktechnologien | 1.5% | Weltweit, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung von Einzelhandels-POS- und Wegweiser-Beschilderungen | 0.9% | Weltweit, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Aufkommende antimikrobielle Grafikfolien in Gesundheitseinrichtungen | 0.4% | Nordamerika und Europa, weltweite Expansion | Langfristig (≥ 4 Jahre) |
| Einführung elektrochromer/intelligenter Verglasungs-Grafikfolien | 0.3% | Nordamerika und Europa, Pilotprojekte in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Baubranche und steigende Lebensstandards
Die Urbanisierung in der Region Asien-Pazifik und im Nahen Osten treibt großangelegte Infrastrukturprojekte voran, die graffiti-resistente, langlebige Grafikfolien für Wegweiser und Fassadenbranding vorsehen. Projektverantwortliche integrieren Building Information Modeling in die Spezifikation von Grafikfolien, was eine präzise Materialplanung und weniger Installationsabfall ermöglicht. Architekten bevorzugen anpassbare Oberflächen, die Ästhetik mit energieeffizienter Verglasung verbinden und so das Anwendungsspektrum erweitern. Staatliche Konjunkturprogramme für Verkehrsknotenpunkte, öffentlichen Wohnungsbau und Smart Cities sichern langfristige Volumenengagements. Mit steigendem Lebensstandard setzen Wohnbauunternehmen auf dekorative Innenfolien, die grüne Zertifizierungsziele erfüllen und damit das mittelfristige Wachstum des Marktes für Grafikfolien stärken.
Steigende Nachfrage nach Fahrzeugfolierungen und Flottengrafikfolien
Flottenoperatoren wechseln von Lackierung zu Folierungen, um in einem Schritt eine schnelle Markenveränderung und einen Lackschutz zu erreichen. Wachsende Elektrofahrzeugflotten intensivieren die Nachfrage nach leichten, leicht aktualisierbaren Grafikfolien, die Luftwiderstand und Energieverbrauch minimieren. Ride-Sharing- und Last-Mile-Delivery-Unternehmen erneuern häufig ihre Kampagnenmotive und bevorzugen ablösbare Folien mit geringer Haftkraft. Premium-Folierungen steigern den Wiederverkaufswert und reduzieren Ausfallzeiten, da ganze Flotten über Nacht neu gebrandmarkt werden können. Das Wachstumsmomentum in APAC folgt den Einführungskurven in den USA und Europa, während kleine Unternehmen Folierungen für hyperlokales Marketing einsetzen und damit kurzfristig den Markt für Grafikfolien ankurbeln.
Durchdringung von Digital- und UV-Inkjet-Drucktechnologien
UV-Inkjet-Pressen entfallen auf Druckplattenherstellungsschritte, verkürzen Aushärtezyklen und verbessern die Kratzfestigkeit, wodurch die Durchlaufzeiten für Weiterverarbeiter erheblich reduziert werden. Digitale Workflows integrieren sich in cloudbasiertes Farbmanagement und vorausschauende Wartung, reduzieren Abfall und ermöglichen gleichzeitig Massenpersonalisierung in großem Maßstab. Niedrigere Mindestbestellmengen erschließen den Markt für kleine Einzelhändler und Handwerker, die zuvor keinen Zugang zu professionellen Folien hatten. Mit dem Rückgang lösungsmittelbasierter Emissionen sinken die Compliance-Kosten und erhöht sich die globale Akzeptanz. Geräteaufrüstungen beschleunigen Folieninnovationen, da Weiterverarbeiter Substrate fordern, die für höhere Tintenmengen und schnelleren Durchsatz ausgelegt sind, was den Wert digitaldruckfähiger Produkte im Markt für Grafikfolien erhöht.
Ausweitung von Einzelhandels-POS- und Wegweiser-Beschilderungen
Omnichannel-Einzelhändler setzen auf langlebige, aber austauschbare Folien für saisonale Promotionen und QR-gestützte Kundenbindung, die Online- und stationäre Einkaufserlebnisse verbindet. Hochkontrast-Folien verbessern die Barrierefreiheit gemäß ADA-Vorschriften für sehbehinderte Kunden. Städtische Verkehrsbehörden setzen reflektierende Wegweiser-Grafikfolien ein, die im Vergleich zu gestrichenen Schildern geringere Wartungskosten verursachen und dem Entfernen von Graffiti-Lösungsmitteln standhalten. Integrierte NFC-Tags (Near-Field Communication) verwandeln statische Beschilderungen in datenreiche Berührungspunkte, die Käuferströme verfolgen. Diese Faktoren halten die stetige Nachfrage nach Premium-Folien in Einzelhandels- und intelligenten öffentlichen Umgebungen aufrecht und stärken damit die Gesamtwachstumsaussichten des Marktes für Grafikfolien.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Preise für PVC, PET und Spezialadditive | -1.1% | Weltweit, mit der am stärksten betroffenen Fertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften für PVC und lösungsmittelbasierte Tinten | -0.8% | Europa und Nordamerika als Vorreiter, weltweite Expansion | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclingfähigkeit, die die Zertifizierung für grünes Bauen behindert | -0.5% | Europa und Nordamerika, Expansion nach APAC | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Fotoinitiatoren für UV-härtende Tinten | -0.3% | Weltweit, konzentriert in spezialisierten Chemie-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Preise für PVC, PET und Spezialadditive
Schwankende Rohöl- und Energiekosten wirken sich auf die Märkte für PVC- und PET-Harze aus und belasten die Margen der Weiterverarbeiter bei langfristigen Verträgen. Die konzentrierte Versorgung in Asien verstärkt geopolitische und wetterbedingte Störungen, die nachgelagerte Beschichtungslinien zum Stillstand bringen können. Spezialadditive wie UV-Stabilisatoren und Weichmacher stammen häufig aus einem engen Lieferantenkreis mit begrenzter Aufrüstfähigkeit, was zu Spotknapphheiten führt. Hersteller reagieren mit Mehrfachbeschaffung, dem Ausbau von Harzkapazitäten näher an Nachfragezentren und der Einführung von Preisanpassungsklauseln, doch die Kostenunvorhersehbarkeit bleibt eine Belastung für den Markt für Grafikfolien.
Strenge Vorschriften für PVC und lösungsmittelbasierte Tinten
Die europäische REACH-Verordnung und sich weiterentwickelnde US-amerikanische Landesgesetze schränken bestimmte Weichmacher und Lösungsmittelemissionen ein und zwingen zu Reformulierungen und Kapitalaufwendungen für alternative Chemikalien. Die Bewertungssysteme LEED und BREEAM werten PVC-Anteile ab, was Spezifikationsverantwortliche veranlasst, PET oder Polypropylen zu bevorzugen, selbst wenn Leistungseinbußen bestehen.[1]U.S. Green Building Council, "LEED v4.1 Gebäudeentwurf und -bau," usgbc.org Compliance-Tests und Kennzeichnungsänderungen können den Verwaltungsaufwand erheblich erhöhen, insbesondere für kleine Weiterverarbeiter. Obwohl vollständige PVC-Verbote selten sind, verlangsamen zunehmende Zertifizierungshürden die Einführung von PVC in neuen grünen Bauprojekten und dämpfen die mittelfristige Expansion des Marktes für Grafikfolien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Folientyp:
Opake Folien festigen ihren breiten NutzenOpake Folien entfielen im Jahr 2025 auf 41,88 % des Marktanteils im Markt für Grafikfolien, getrieben durch ihre universelle Eignung für Fahrzeugfolierungen, Ladenbeschilderungen und Fassadengrafikfolien. Diese Folien überdecken Substratfehler und liefern lebendiges Branding, was eine hohe Volumennachfrage aufrechterhält. Innovationen zielen nun auf UV-Inkjet-Kompatibilität und Verformbarkeit bei niedrigen Temperaturen ab und erweitern das Anwendungsspektrum über verschiedene Klimazonen hinweg. Reflektierfolien hingegen, angetrieben durch Sicherheitsvorschriften und Energiesparvorgaben, übertreffen den Gesamtmarkt für Grafikfolien mit einer CAGR von 7,05 %. Transparente und transluzente Varianten gewinnen Nischenanteile in Einzelhandelsschaufenstern und hinterleuchteten architektonischen Elementen. Lieferanten erweitern ihre Portfolios mit antimikrobiellen und graffiti-resistenten Deckschichten, die dazu beitragen, die durchschnittlichen Verkaufspreise zu erhöhen.
Die Einführung von Reflektierfolien beschleunigt sich, da Verkehrsbehörden höhere Retroreflektivität für Straßenschilder und Eisenbahnwaggons vorschreiben. Architekten setzen wärmereflektierende Fensterfolien ein, die die HLK-Lasten reduzieren und Optik mit Nachhaltigkeitszielen verbinden. Installateure bevorzugen unterdessen Grafikfolien der nächsten Generation mit repositionierbaren Klebstoffen, die die Arbeitszeit um 10–15 % verkürzen. ORAFOLs Expansionsinvestition von 165–175 Millionen USD sichert die Versorgungssicherheit für mehrere Folienklassen und unterstreicht das Vertrauen in die langfristige Nachfrage. Diese Dynamiken verankern gemeinsam die Folientypvielfalt und fördern gesunde Umsatzströme im Markt für Grafikfolien.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Polymer:
PVC behält Skalenvorteile, während PET aufsteigtPVC kontrollierte im Jahr 2025 62,98 % der globalen Marktgröße für Grafikfolien, dank seiner niedrigen Kosten, der leichten Verarbeitbarkeit durch Kalandrieren und der robusten Haftung auf unregelmäßigen Oberflächen. Dennoch treiben Nachhaltigkeitstreiber und die Überprüfung von Weichmachern das Volumen von PET voran und lassen dieses Material mit einer CAGR von 6,12 % wachsen. Die Recyclingfähigkeit von PET spricht Spezifikationsverantwortliche an, die Anreize für die Kreislaufwirtschaft anstreben, insbesondere in Europa. Polypropylen und Polyethylen verbleiben in spezialisierten Nischen, in denen chemische Beständigkeit oder Reißfähigkeit wesentlich sind.
Die bevorstehende PFAS-Ausstiegsphase zwingt die Wertschöpfungskette zu Anpassungen bei hochwertigen Deckschichten und schafft Raum für neuartige Harze. PET-Investitionen in Alabama durch Polyplex diversifizieren die nordamerikanische Versorgung und verkürzen Lieferzeiten für Weiterverarbeiter, die von Frachtvolarilität betroffen sind. Hersteller sichern sich ab, indem sie PVC-freie Portfolios entwickeln, die Flexibilitäts- und Druckfähigkeitsmaßstäbe erfüllen. Der Erfolg würde die Polymeranteile neu ausrichten, doch die kurzfristige Wirtschaftlichkeit hält PVC an der Spitze des Marktes für Grafikfolien.
Nach Drucktechnologie:
Digitaldruck erreicht kritische MasseDigitale Plattformen entfielen im Jahr 2025 auf 36,15 % des Marktanteils im Markt für Grafikfolien, da Weiterverarbeiter sofortige Umrüstung und datengesteuerte Personalisierung einführten. UV-Inkjet-Druckköpfe treiben das Teilsegmentwachstum mit einer CAGR von 7,58 % voran und verbinden Geschwindigkeit mit niedrigen Emissionen. Der Siebdruck behält Nischen, die einen hohen Tintenauftrag oder besondere Texturen erfordern, während Flexodruck und Offsetdruck besser für sehr hohe Auflagen geeignet sind, bei denen die Stückkosten dominieren.
Künstliche Intelligenz prognostiziert nun den Zustand von Druckdüsen und bringt Qualität mit Erstmuster-richtig-Zielen in Einklang, was Medienverschwendung einspart. Engpässe bei Fotoinitiatoren haben die UV-Kapazität im Jahr 2024 kurzzeitig begrenzt, doch die Versorgung stabilisierte sich, nachdem Hersteller von Spezialchemikalien Reaktoren hinzugefügt hatten, und das Vertrauen in die Expansion wurde wiederhergestellt. Inline-Farbmanagement-Tools gewährleisten Markenkonsistenz über globale Kampagnen hinweg. Infolgedessen verschiebt sich der Technologiemix weiterhin in Richtung Digitaldruck und verstärkt den strukturellen Wandel im Markt für Grafikfolien.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Endverbraucherbranche:
Bau und Konstruktion überholt alle anderenWerbung und Promotion hielt im Jahr 2025 einen Umsatzanteil von 41,22 %, indem schnell wechselnde Grafikfolien für Omnichannel-Kampagnen eingesetzt wurden. Folienhersteller bieten stark haftende, blasenfreie Klebstoffe an, die die Installation an Schaufenstern beschleunigen. Bau und Konstruktion übertrifft alle anderen mit einer CAGR von 6,6 %, da Architekten Folien in Vorhangfassaden, Aufzugskabinen und intelligente Fassaden integrieren, die gleichzeitig als Energiemoderatoren fungieren. Fahrzeugfolierungen wachsen im Zuge der Einführung von Elektrofahrzeugen, und das Gesundheitswesen setzt antimikrobielle Folien ein, um krankenhausinterne Infektionen einzudämmen.
Wachsende öffentliche Budgets für intelligente Verkehrsknotenpunkte diversifizieren die Nachfrage über den Einzelhandel hinaus und erschließen weitere Sektoren. In Silberionen eingebettete Folien erhalten Zulassungen gemäß den antimikrobiellen Listungen der EPA und ermöglichen Einsätze in Krankenhäusern und im öffentlichen Nahverkehr, die Premiumpreise erzielen. Solch vielfältige Anwendungsfälle schützen Lieferanten vor zyklischen Einbrüchen in einem einzelnen Vertikalsegment und verleihen dem breiteren Markt für Grafikfolien Stabilität.
Geografische Analyse
APAC Grafikfolie Markt
Die asiatisch-pazifische Region sicherte sich 2025 einen Anteil von 45,30 % am globalen Umsatz und wird voraussichtlich bis 2031 mit einer CAGR von 7,28 % wachsen, angetrieben durch eine unübertroffene Polymerkapazität und staatliche Infrastrukturagenden. Chinas Belt-and-Road-Projekte, Indiens Smart-City-Initiativen und die Verlagerung der südostasiatischen Fertigung erweitern kontinuierlich die Anwendungsbreite. Inländische Verarbeiter profitieren von kurzen Lieferzeiten und dem wachsenden Konsum der aufstrebenden Mittelschicht, der das Volumen von Fahrzeugfolierungen und Einzelhandelsschildern steigert.
Nordamerika Grafikfolie Markt
Die Nachfrage in Nordamerika ist ausgereift, aber werthaltig und konzentriert sich auf Premium-Folierungen, Sonnenschutzfolien für Fenster und antimikrobielle Beschichtungen. Polyplexs neue PET-Linie in Alabama sichert lokale Rohstoffe, verringert die Importabhängigkeit und verbessert die Kostenprognostizierbarkeit. Die regulatorische Vorreiterrolle bei VOC-armen Tinten und recycelbaren Substraten veranlasst Verarbeiter, nachhaltige Angebote zu entwickeln, die sich anschließend weltweit verbreiten.
Europa, Naher Osten und Südamerika Grafikfolie Markt
Europa steht Nordamerika in Bezug auf Technologieübernahme und Nachhaltigkeitsvorschriften in nichts nach. REACH-Aktualisierungen und Diskussionen über eine Kunststoffsteuer beschleunigen die Einführung von PVC-Alternativen und die Migration zu lösungsmittelfreien Tinten, was die Produktformulierung weltweit beeinflusst. Im Nahen Osten nutzt die Region Tourismus und Mega-Event-Entwicklungen für die Schildernachfrage, während die Infrastrukturrevitalisierung in Brasilien und Mexiko in Südamerika ein moderates Wachstum fördert. Diese multiregionalen Trends stärken gemeinsam den Expansionsausblick für den Grafikfolienmarkt.


Regulatorisches Umfeld
In Europa trat die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Sie verschärft die Anforderungen, die die Substratauswahl, das Recyclingfähigkeits-Design und die Kennzeichnungspraktiken für folienbasierte Verpackungen und verwandte Anwendungen betreffen. Die PPWR klärt zudem die Geltungsbereichsgrenzen, einschließlich Ausnahmen für bestimmte Klebeprozessfolien, die als Fertigungshilfsmittel und nicht als Verpackung eingesetzt werden, was Einfluss darauf hat, wie manche druckempfindlichen und funktionalen Folienprodukte für die Compliance klassifiziert und gehandhabt werden.
In den Vereinigten Staaten unterliegen lebensmittelkontaktrelevante Anwendungen für druckempfindliche Etikettenkonstruktionen dem FDA-Rahmenwerk für Food Contact Substances sowie Vorschriften wie 21 CFR 175.125 für druckempfindliche Klebstoffe, die als Lebensmittelkontaktflächen für Etiketten und Klebebänder verwendet werden. Zusammen mit dem im Marktkontext genannten Druck durch VOC- und Chemikalienmanagement (einschließlich Beschränkungen bestimmter Weichmacher und lösemittelbasierter Systeme) sorgen diese Vorschriften dafür, dass Neuformulierung, Dokumentation und Testanforderungen für Grafikfolienlieferanten und Verarbeiter zentral für Produktentwicklung und Vermarktung bleiben.
Wettbewerbslandschaft
Der Markt für Grafikfolien bleibt mäßig konzentriert. 3M, Avery Dennison und ORAFOL nutzen globale Distribution, umfangreiche F&E und robuste Patentportfolios, um ihren Marktanteil zu halten. Mittelständische und regionale Unternehmen konkurrieren über Kosten oder Nischenfähigkeiten, wie Spezialtexturen oder Öko-Labels.
Akquisitionspfade wie ORAFOLs Übernahmen von Reflexite, Rowland, Kay Automotive Graphics und NUPRO veranschaulichen das Stapeln von Fähigkeiten zur Schließung von Portfoliolücken.[3]ORAFOL Europe GmbH, "Strategisches Wachstum durch Übernahmen," orafol.com Technologiepartnerschaften mit Drucker-OEMs stellen die Substrat-Tinten-Kompatibilität sicher, die Feldausfälle und Markenrückrufe reduziert. Kapazitätsinvestitionen konzentrieren sich auf nachfragenahe Standorte, um Fracht- und geopolitische Risiken abzusichern.
Nachhaltigkeitsaspekte eröffnen derweil neue Umsatzkorridore: antimikrobielle Beschichtungen für Gesundheitseinrichtungen und intelligente Verglasung für elektrochrome Fassaden. Der Wettlauf um die Bereitstellung von PVC-freien oder lösungsmittelfreien Lösungen ohne Kostenaufschläge wird die zukünftige Wettbewerbsordnung im Markt für Grafikfolien gestalten.
Marktführer der Grafikfolienbranche
3M Company
Avery Dennison Corporation
CCL Industries Inc.
Spandex AG
Hexis S.A.S.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Grafikfolie Markt
- 3M Company
- Avery Dennison Corporation
- ORAFOL Europe GmbH
- Hexis S.A.S.
- Arlon Graphics LLC
- FDC Graphic Films, Inc.
- Spandex AG
- Drytac Corporation
- Lintec Corporation
- LX Hausys Ltd.
- Taghleef Industries LLC
- CCL Industries Inc.
- Cosmos Films Ltd
- Ultraflex Systems Inc.
- Contra Vision Ltd

Marktchancen und Zukunftsaussichten
Ein deutlicher Freiraum entsteht bei PVC-freien und recyclingstromfreundlichen Grafikfolienkonstruktionen, da Markeninhaber und Spezifizierende auf Vorschriften zur Verpackungszirkularität und Bewertungssysteme für nachhaltiges Bauen reagieren, die höherwirksame Polymere und lösemittelintensive Systeme benachteiligen. Die Produktaktivität im Jahr 2026 unterstreicht diese Richtung: Cosmo Films stellte Green Graphic Films vor, positioniert als PVC-freie Optionen für Innen- und Außenbereichs-Einzelhandelsbranding und -beschilderung, und Avery Dennison erweiterte sein auf CleanFlake ausgerichtetes Portfolio um Konstruktionen, die die Kompatibilität mit etablierten Recyclingströmen verbessern sollen (einschließlich kavitiertem weißem BOPP und optimierten rPET-Trägerfolien). Für Verarbeiter eröffnen diese Schritte zusätzliche Wege, Grafikleistung mit Nachhaltigkeitsanforderungen in Einklang zu bringen.
Differenzierung wird auch durch digital-taugliche Folien und Materialeffizienz angestrebt. Der Digitaldruck verfügt bereits über eine bedeutende installierte Basis in diesem Markt (36,15% Anteil im Jahr 2025), und das Interesse der Verarbeiter an digitalen Arbeitsabläufen, die Schritte und Abfall reduzieren, deckt sich mit der im Berichtskontext beschriebenen Nachfrage nach UV-Inkjet-kompatiblen, VOC-ärmeren Lösungen. Parallel dazu machen Ansätze zur Materialgewichtsreduktion im gesamten Folienökosystem Fortschritte, darunter die Vermarktung einer Graphen-Masterbatch-Plattform durch NanoXplore und Techmer PM, die auf höhere mechanische Festigkeit und Dickenreduzierung abzielt. Diese Entwicklungen können sich in Kosten- und Leistungshebel für Spezialfolienstrukturen übersetzen, bei denen Steifigkeit, Haltbarkeit und Down-Gauging entscheidend sind.
Recent Industry Developments in Grafikfolie Markt
- Mai 2026: Cosmo Films stellte Green Graphic Films für PVC-freie Anwendungen im Innen- und Außenbereich im Einzelhandel, Branding und Beschilderung auf der InStore Asia 2026 vor. Die Einführung unterstreicht den Trend zu alternativen Polymerauswahlen und nachhaltigkeitsorientierten Portfolios, da Spezifizierende zunehmend Materialien mit geringerer Umweltwirkung für Werbe- und Architekturgrafiken fordern.
- Januar 2025: Polyplex nahm den Betrieb in seiner neuen PET-Folienanlage in Alabama im Wert von 100 Millionen USD auf und erweitert damit die Verfügbarkeit von PET-Substraten in Nordamerika. Diese Investition unterstützt kürzere Lieferzeiten und eine Diversifizierung der Versorgung für Verarbeiter, die angesichts strengerer Anforderungen an PVC- und lösemittelbezogene Chemikalien nach recyclingfähigen PET-basierten Alternativen suchen.
- September 2024: 3M legte Zeitpläne für den schrittweisen Ausstieg aus PFAS-Chemikalien vor, was bestimmte Hochleistungs-Grafikfolienlinien betrifft, die auf langlebige funktionale Beschichtungen setzen. Der Übergangsdruck beschleunigt Neuformulierungs- und Qualifizierungszyklen bei den Lieferanten und kann die Nachfrage in Richtung PFAS-freier Decklacktechnologien verschieben, während gleichzeitig die Haltbarkeitsziele für Fahrzeugfolierungen und langlebige Beschilderung erhalten bleiben.


Grafikfolie Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Grafikfolienmarkt Kunststofffolienmaterialien, die zum Tragen gedruckter Grafiken oder visueller Kommunikation entwickelt wurden und auf Oberflächen wie Fahrzeugen, Fenstern, Wänden, Geräten und Schildern verwendet werden, über Endnutzer wie Werbung, Bauwesen und Automobilindustrie hinweg.
Geltungsbereichsausschlüsse: Wir schließen Tinten, Drucker, Laminiergeräte und Installationsarbeit aus, da diese Dienstleistungen oder Vorräte darstellen, die außerhalb des Folienmaterialwerts liegen.
Übersicht der Segmentierung
- Nach Folientyp
- Opake Folie
- Transparente Folie
- Transluzente Folie
- Reflektierfolie
- Nach Polymer
- Polyvinylchlorid (PVC)
- Polypropylen (PP)
- Polyethylen (PE)
- Polyethylenterephthalat (PET)
- Sonstige Polymere
- Nach Drucktechnologie
- Digital
- Flexodruck
- Offsetlithografie
- Tiefdruck
- Siebdruck
- Nach Endverbraucherbranche
- Automobil
- Werbe- und Promotionsagenturen
- Bau und Konstruktion
- Institutionelle und öffentliche Infrastruktur
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des Nachfragekontexts für bedruckte und applizierte Folien, sodass das Modell eine realistische Basis hat, bevor Annahmen hinzugefügt werden. Wir stützen uns auf öffentliche Quellen wie US-Census-Fertigungs- und Handelstabellen, UN-Comtrade-Handelsstatistiken, Eurostat-Industrieproduktions- und Handelsreihen sowie nationale Statistikbehörden in wichtigen Verbraucherländern für Kunststoff- und schilderbezogene Aktivitäten.
Wir nutzen auch Verbands- und Normreferenzen, wie Schilder- und Werbeverbände, Verpackungs- und Kunststoffverbände sowie Regulierungsbehörden, die Materialrichtlinien veröffentlichen (zum Beispiel Chemikalien-Compliance und recyclingbezogene Vorschriften). Unternehmensjahresberichte, Investorenpräsentationen und Pressemitteilungen werden gelesen, um Produktpositionierung, Kapazitätsmaßnahmen und Preiskommentare zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements nur für Unternehmensfinanzen und -informationen, Patentdatenbanken und sendungsbezogene Import-/Exportdatensätze verwendet, um die Volumenrichtung zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung konsultiert.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu prüfen, was die Sekundärforschung nicht eindeutig klären kann, etwa die Entwicklung des durchschnittlichen Verkaufspreises nach Folientyp, typischer Abfall und Ausbeute bei der Verarbeitung sowie die Aufteilung zwischen kurzlebigen Werbegrafiken und langlebigeren architektonischen oder automobilen Anwendungen. Wir sprechen mit Folienherstellern, Verarbeitern und Druckereien, Distributoren und großen Einkaufsorganisationen und gleichen die Eingaben über APAC, EMEA und Amerika aus, damit regionale Unterschiede in der Nachfrage nach Beschilderung und der Akzeptanz von Fahrzeugfolierungen erfasst und nicht durch Durchschnittsbildung verwässert werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 12% | APAC: 44% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 41% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 47% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt über einen Top-Down-Ansatz, bei dem Nachfragesignale für Kunststofffolien, Indikatoren für Beschilderungs- und Werbeaktivitäten sowie regionale Produktions- und Handelsdaten verwendet werden, um den adressierbaren Pool für Grafikfolien zu rekonstruieren, der dann mit Annahmen zur Anwendungsdurchdringung gefiltert wird. Um die Gesamtwerte zu untermauern, überprüfen wir das Ergebnis mit selektiven Bottom-up-Kontrollen wie stichprobenbasierten Lieferantenumsatzaufteilungen, Distributionskanalprüfungen und einem Plausibilitätstest aus Volumen mal Durchschnittspreis für wichtige Folienkategorien.
Zu den wichtigsten Eingaben des Modells zählen der Anteil von PVC, PP und PE bei Grafikanwendungen, das Wachstum der bedruckten Fläche im Zusammenhang mit der Entwicklung der Außenwerbeausgaben, Trends im Fahrzeugpark und bei der Folierungsakzeptanz, Bau- und Renovierungszyklen, die Architekturgrafiken antreiben, sowie die durchschnittliche Preisentwicklung nach Folientyp (opak, transparent, transluzent, reflektierend). Wenn eine Datenlücke auf Länderebene auftritt, verwenden wir handelsbezogenen scheinbaren Verbrauch, Verhältnisse benachbarter Märkte und interviewbasierte Korrekturfaktoren als Proxy und überprüfen anschließend die Annahmen auf Konsistenz.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurze Zeitreihenglättung bei den stabilsten Indikatoren, gefolgt von einer Expertenvalidierung der wahrscheinlichen Bandbreite von Preis- und Akzeptanzänderungen. Bei höherer Volatilität behalten wir einen konservativen und einen beschleunigten Fall bei und engen die Bandbreite nach Folgegesprächen mit Branchenteilnehmern ein.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen, sodass die endgültige Zahl mehreren unabhängigen Signalen entspricht und nicht nur einem einzigen Datensatz. Unsere Analysten vergleichen die Modellergebnisse mit der Import- und Exportrichtung, Kapazitätsankündigungen und berichteten Verkaufskommentaren und prüfen dann scharfe Jahr-für-Jahr-Sprünge, um zu bestätigen, ob ein reales Marktereignis diese erklärt.
Zeigen sich große Abweichungen zwischen Regionen oder Folientypen, werden Interviews erneut geführt, und Annahmen werden nur angepasst, nachdem der Grund dokumentiert wurde. Vor der Freigabe erfolgt eine zweite Analystenprüfung, und der Bericht wird jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, die durch wesentliche Ereignisse wie große Werkserweiterungen, regulatorische Verschiebungen bei der PVC-Nutzung oder plötzliche Preisänderungen bei wichtigen Harzeingaben ausgelöst werden. Vor der Auslieferung wird ein neuer Durchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Grafikfolien mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Grafikfolien zu sehen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Grafikfolie zählt und wie Preise über kurzlebige und langlebige Anwendungen hinweg gemittelt werden. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, der Art, wie Handels- und Produktionsdaten in Verbrauch umgerechnet werden, und wie schnell das Modell nach Kostenschwankungen aktualisiert wird.
Einige veröffentlichte Zahlen scheinen benachbarte bedruckte Folienkategorien und breitere druckbezogene Materialien einzubeziehen, was die Gesamtwerte erhöhen kann, selbst wenn sich die Endanwendungen überschneiden. In unserer Aufteilung zählt Mordor Intelligence Grafikfolien nur dann, wenn das Produkt als bedruckbare oder grafikbereite Folie für visuelle Kommunikation verkauft wird, und schließt Tinten, Geräte und Installationsdienstleistungen aus, sodass der Wert den Folienmaterialmarkt klarer widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,96 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 34,80 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine breitere Anwendungszusammenfassung an, die Fenstergrafiken, Sicherheitsbeschilderungsfolien und dekorative Anwendungen mischt, ohne dieselbe Preisnormalisierung über die Folientypen hinweg. |
| Branchenverleger B | 35,08 Mrd. USD (2025) | Berichtet eine Basis von 2025, die von Spotpreisen und Umrechnungsannahmen beeinflusst sein kann, und die Beschreibung des Geltungsbereichs ist weniger explizit hinsichtlich des Ausschlusses von Nicht-Folien-Elementen wie Installation und zugehörigen Druckvorräten. |
Zusammengenommen erklärt sich die Spannbreite hauptsächlich durch die Jahresausrichtung und wie eng der Geltungsbereich auf Folienmaterialumsätze statt auf ein breiteres Druckökosystem beschränkt bleibt. Indem wir das Modell an wiederholbare Signale wie Handelsrichtung, Akzeptanz bei Folierungen und Beschilderung sowie Preisleitern nach Folientyp knüpfen, können wir jeden Anpassungsschritt aufzeigen und die endgültige Zahl praktisch überprüfbar halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Grafikfolien im Jahr 2026?
Er erreichte 34,96 Milliarden USD und soll im Zeitraum 2026–2031 eine CAGR von 5,03 % verzeichnen.
Welcher Polymertyp führt die aktuelle Nachfrage an?
PVC hat aufgrund von Kosten- und Verarbeitungsvorteilen einen Anteil von 62,98 %, aber PET gewinnt am schnellsten.
Warum dominiert die Region Asien-Pazifik?
Die Region kombiniert eine umfangreiche Polymerproduktionskapazität mit hohen Infrastrukturinvestitionen und sicherte sich im Jahr 2025 einen Anteil von 45,30 %.
Welche Technologie wächst am schnellsten?
Der UV-Inkjet-Digitaldruck expandiert jährlich mit 7,58 % dank schneller Aushärtung und niedriger Emissionen.
Welches Endverbrauchersegment wächst am schnellsten?
Anwendungen im Bereich Bau und Konstruktion steigen mit einer CAGR von 6,6 %, da Projekte langlebige und ästhetische Folien integrieren.
Seite zuletzt aktualisiert am:



