
Marktgröße und Marktanteil des indischen Automobilsteckverbindermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 547.73 Millionen US-Dollar |
| Marktgröße (2027) | 574.51 Millionen US-Dollar |
| Marktgröße (2032) | 729.41 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Automobilsteckverbindermarkts von Mordor Intelligence
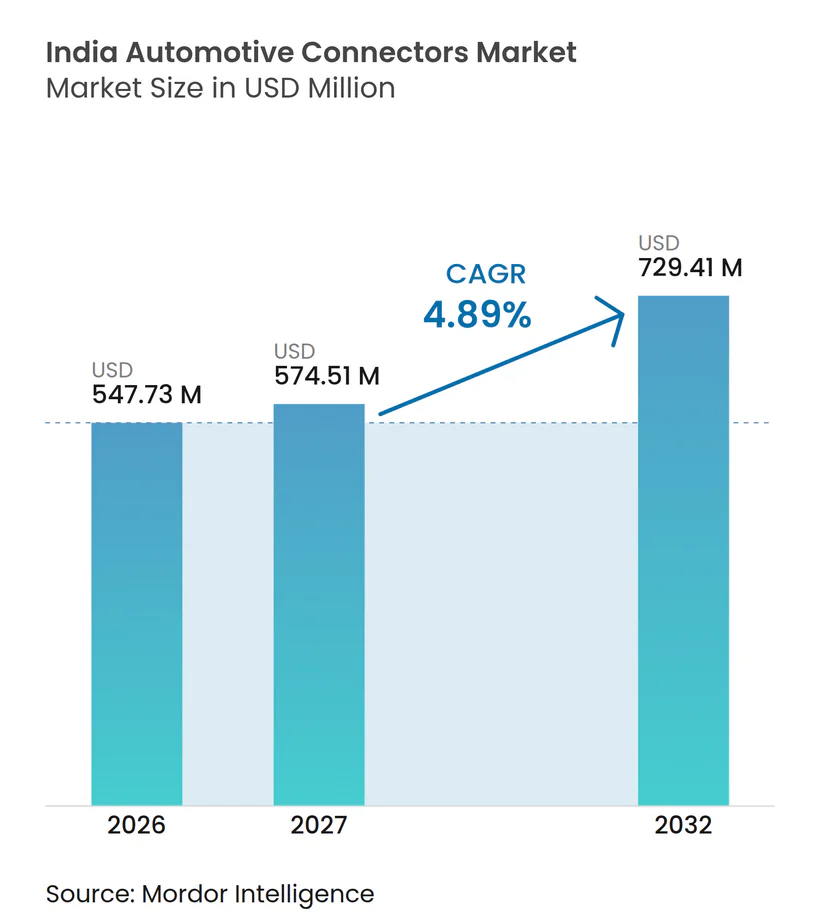
Die Größe des indischen Marktes für Automotive Connectors wurde im Jahr 2026 auf 547,73 Millionen USD geschätzt und soll 2027 574,51 Millionen USD erreichen; bis 2032 wird ein Wert von 729,41 Millionen USD bei einer CAGR von 4,89 % über den Zeitraum 2027–2032 prognostiziert. Der politische Schwung durch FAME-II und PM E-DRIVE, unterstützt durch erhebliche staatliche Mittel für Elektromobilität und Ladeinfrastruktur, verlagert die Nachfrage von traditionellen Verbrennungsmotoranwendungen hin zu Hochvolt-Batterieelektrischsystemen. Diese Initiativen beschleunigen die Einführung von Elektrofahrzeugen, indem sie die Zugänglichkeit von Ladestationen verbessern und Hersteller dazu ermutigen, fortschrittliche elektrische Antriebstechnologien zu entwickeln. Lokalisierungsanreize im Rahmen des PLI-Auto-Programms ziehen globale Zulieferer an, Präzisionsfertigungsanlagen in wichtigen Automobilfertigungsstaaten, darunter Tamil Nadu, Gujarat und Haryana, zu errichten. Diese Ausweitung der inländischen Produktionskapazitäten stärkt die Widerstandsfähigkeit der Lieferkette, verringert die Importabhängigkeit und unterstützt die Entwicklung eines stärker eigenständigen Elektromobilitäts-Ökosystems.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsart führten Verbrennungsmotoren mit einem Marktanteil von 78,11 % im indischen Markt für Automotive Connectors im Jahr 2026; batterieelektrische Fahrzeuge werden bis 2032 voraussichtlich eine CAGR von 5,41 % verzeichnen.
- Nach Verbindungstyp entfielen auf Leiter-zu-Platine-Schnittstellen 39,52 % des indischen Marktes für Automotive Connectors im Jahr 2026; Platine-zu-Platine-Steckverbinder werden voraussichtlich mit einer CAGR von 5,63 % über 2027–2032 wachsen.
- Nach Spannung entfielen auf Niederspannungskreise unter 60 V 68,07 % der Marktgröße des indischen Marktes für Automotive Connectors im Jahr 2026; Hochspannungssegmente über 300 V werden im Prognosezeitraum voraussichtlich eine CAGR von 6,12 % verzeichnen.
- Nach Komponente entfielen auf Klemmen 42,08 % der Marktgröße des indischen Marktes für Automotive Connectors im Jahr 2026; Gehäuse werden bis 2032 voraussichtlich mit einer CAGR von 6,02 % wachsen.
- Nach Stromtyp dominierten Gleichstrom-Steckverbinder mit einem Marktanteil von 55,10 % im indischen Markt für Automotive Connectors im Jahr 2026; kombinierte CCS/GB-T-Einheiten werden voraussichtlich eine CAGR von 6,31 % bis 2032 verzeichnen.
- Nach Anwendung entfielen auf Motormanagement- und Antriebsstrangsysteme 27,06 % des Marktanteils im indischen Markt für Automotive Connectors im Jahr 2026; ADAS- und Sicherheitssysteme werden voraussichtlich zwischen 2027 und 2032 eine CAGR von 7,53 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Durchdringung von Elektrofahrzeugen im Rahmen der FAME-II- und PM-E-DRIVE-Programme | +1.2% | National, mit frühen Gewinnen in Delhi, Maharashtra, Karnataka | Mittelfristig (2-4 Jahre) |
| Zunehmende Fahrzeugelektronik für ADAS-Sicherheitskonformität | +0.9% | Automobilcluster in Westindien und Südindien | Kurzfristig (≤ 2 Jahre) |
| PLI-Auto-Anreize zur Beschleunigung der Lokalisierung der Steckverbinderproduktion | +0.8% | National, konzentriert in Tamil Nadu, Gujarat, Haryana | Mittelfristig (2-4 Jahre) |
| Umstieg auf Hochspannungsarchitektur (mehr als 400 V) in neuen batterieelektrischen Fahrzeugen | +0.7% | Nationale Fertigungszentren für Elektrofahrzeuge | Langfristig (≥ 4 Jahre) |
| Anstieg der Stückzahlen von elektrischen Zweirädern und Dreirädern mit Bedarf an robusten kostengünstigen Steckverbindern | +0.6% | National, mit Konzentration in Nord- und Westindien | Kurzfristig (≤ 2 Jahre) |
| BIS-Entwurf zur HVIL-Sicherheit treibt Designverbesserungen voran | +0.3% | Nationale Fertigungskonformität | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Durchdringung von Elektrofahrzeugen im Rahmen der FAME-II- und PM-E-DRIVE-Programme
Die staatliche Politikarchitektur durch FAME-II und das neu eingeführte PM-E-DRIVE-Programm stellt einen Paradigmenwechsel in Indiens Strategie zur Elektrifizierung des Automobilsektors dar und wirkt sich direkt auf die Nachfragemuster nach Steckverbindern in verschiedenen Fahrzeugsegmenten aus. Die Mittelzuweisung des PM-E-DRIVE-Programms in Höhe von 2,4 Milliarden USD über den Zeitraum 2024-2026 zielt speziell auf den Einsatz von Elektrobussen und den Ausbau der Ladeinfrastruktur ab, was eine konzentrierte Nachfrage nach Hochstrom-DC-Ladesteckverbindern und fahrzeugseitigen Schnittstellen schafft. Dieser politische Schwung hat einen Kaskadeneffekt ausgelöst, bei dem OEMs die Zeitpläne für Elektrofahrzeugprogramme beschleunigen, wobei Tata Motors und Mahindra & Mahindra gemeinsam mehr als 15 neue Elektrofahrzeugmodelle bis 2026 planen, die jeweils spezialisierte Steckverbinderlösungen für Batteriemanagement, Wärmeregelung und Hochspannungsleistungsverteilung erfordern. Der Schwerpunkt des Programms auf inländischer Fertigung schafft einen Lokalisierungsimperativ für die Lieferkette, der indische Steckverbinderhersteller in die Lage versetzt, Wertschöpfung zu erzielen, die bisher von Importen dominiert wurde. Die BIS-Normen IS 18590:2024 und IS 18606:2024 für die Sicherheitskonformität von Elektrofahrzeugen stärken den regulatorischen Rahmen, der diesen Übergang unterstützt.
Zunehmende Fahrzeugelektronik für ADAS-Sicherheitskonformität
Die Entwicklung des Elektronikanteils in indischen Fahrzeugen spiegelt einen strukturellen Wandel hin zu softwaredefinierten Fahrzeugen wider, wobei die ADAS-Durchdringung über Premiumsegmente hinaus in Massenmarktanwendungen beschleunigt wird. Die Einführung von AIS-140-GPS-Tracking-Vorschriften für Nutzfahrzeuge und die bevorstehenden Bharat-NCAP-Sicherheitsbewertungen haben einen regulatorischen Sog für fortschrittliche Fahrerassistenztechnologien geschaffen, der sich direkt in einem höheren Steckverbindergehalt pro Fahrzeug niederschlägt. Diese Verbreitung von Elektronik manifestiert sich in einer erhöhten Nachfrage nach Hochgeschwindigkeits-Datensteckverbindern, die Kameramodule, Radarsensoren und LiDAR-Systeme unterstützen, wobei jedes mit ADAS ausgestattete Fahrzeug im Vergleich zu herkömmlichen Antriebssträngen 15-20 % mehr Steckverbinderinhalt benötigt. Der Trend zu zentralisierten Rechenarchitekturen und zonalen Fahrzeugdesigns verstärkt die Anforderungen an Steckverbinder weiter, da die traditionelle Punkt-zu-Punkt-Verkabelung durch Hochbandbreiten-Ethernet-Backbones ersetzt wird, die spezialisierte automobilgerechte Verbindungselemente erfordern. Die jüngste Einführung der MX-DaSH-Familie von Molex adressiert speziell diese Nachfrage nach zonaler Architektur und kombiniert Leistungs-, Signal- und Hochgeschwindigkeitsdatenübertragung in einheitlichen Steckverbinderlösungen.
PLI-Auto-Anreize zur Beschleunigung der Lokalisierung der Steckverbinderproduktion
Die Anreizstruktur des PLI-Auto-Programms in Höhe von 3,5 Milliarden USD hat die Wirtschaftlichkeit der Automobilkomponentenfertigung in Indien grundlegend verändert und überzeugende Geschäftsfälle für die Lokalisierung von Steckverbindern bei globalen Zulieferern geschaffen. Dieser politische Rahmen bietet produktionsgebundene Anreize in Höhe von 8-16 % des inkrementellen Umsatzwerts über fünf Jahre, mit höheren Sätzen für fortschrittliche Automobiltechnologien, einschließlich Elektrofahrzeugkomponenten und Elektronik. Die Auswirkungen des Programms gehen über direkte Fertigungsanreize hinaus und umfassen die Entwicklung des Lieferkettenökosystems, wobei Unternehmen wie Aptiv ihre Anlage in Chennai erweitern und Syrma SGS neue Leiterplattenfertigungskapazitäten aufbaut, um die Nachfrage nach Fahrzeugelektronik zu bedienen. Dieser Lokalisierungsschwung schafft Möglichkeiten für inländische Steckverbinderhersteller, Technologiepartnerschaften mit globalen Akteuren einzugehen und gleichzeitig die Importabhängigkeit zu verringern und die Widerstandsfähigkeit der Lieferkette zu verbessern. Der Schwerpunkt des Programms auf Wertschöpfung und Technologietransfer stellt sicher, dass die lokalisierte Produktion anspruchsvolle Fertigungsprozesse und keine einfachen Montagevorgänge umfasst.
Umstieg auf Hochspannungsarchitektur (mehr als 400 V) in neuen batterieelektrischen Fahrzeugen
Die Entwicklung der Elektrofahrzeugarchitektur in Indien hin zu 400-V-Systemen und darüber hinaus stellt einen grundlegenden ingenieurtechnischen Übergang mit tiefgreifenden Auswirkungen auf die Steckverbindertechnologie und die Fertigungsanforderungen dar. Diese Spannungseskalation, die durch die Optimierung der Ladeeffizienz und die Notwendigkeit zur Reduzierung des Kabelgewichts angetrieben wird, erfordert spezialisierte Steckverbinderdesigns, die in der Lage sind, erhöhte elektrische Belastungen zu bewältigen und gleichzeitig Sicherheits- und Zuverlässigkeitsstandards aufrechtzuerhalten. Der Übergang schafft Nachfrage nach HVIL-konformen (Hochspannungs-Verriegelungskreis) Steckverbindern, wobei BIS-Entwurfsnormen spezifische Sicherheitsprotokolle für Hochspannungsfahrzeugsysteme vorschreiben, einschließlich Steckverbinderdesignanforderungen für Fehlererkennung und Notabschaltfähigkeiten. Der Bericht von Molex zur Entwicklung von 48-V-Systemen hebt die technischen Herausforderungen und Chancen im Zusammenhang mit Mittelspannungsanwendungen hervor und positioniert 48 V als Brückentechnologie hin zu vollständigen Hochspannungsarchitekturen. Dieser Architekturwandel erfordert Präzisionsfertigungskapazitäten für Kontaktbeschichtung, Isoliermaterialien und Umweltabdichtung, was Markteintrittsbarrieren schafft, die etablierte Zulieferer mit fortgeschrittener Materialwissenschaftskompetenz und Automobilqualifizierungserfahrung begünstigen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kupfer- und Edelmetallpreise drückt Margen | -0.6% | Nationale Fertigungsbasis | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeitsprobleme bei Steckverbindern in Indiens heißem und feuchtem Klima | -0.4% | National, akut in Küsten- und Tropenregionen | Mittelfristig (2-4 Jahre) |
| Fragmentierte Qualitätsstandards bei Tier-2-Zulieferern | -0.3% | Nationales Zuliefererökosystem | Mittelfristig (2-4 Jahre) |
| Fachkräftemangel bei Präzisionsbeschichtungsprozessen | -0.2% | Fertigungscluster in Tamil Nadu, Karnataka, Gujarat | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kupfer- und Edelmetallpreise drückt Margen
Rohstoffkostendrücke stellen eine anhaltende Herausforderung für indische Hersteller von Automotive Connectors dar, wobei die Kupferpreise aufgrund globaler Lieferkettenunterbrechungen und chinesischer Exportbeschränkungen VolatilitätBerichten zufolge droht ein Mangel an Seltenen Erden die Wafer-Fab-Pläne von Tata Electronics zu verzögern, DIGITIMES Asia, digitimes.com.">[1] aufweisen. Diese Preisinstabilität wirkt sich direkt auf die Fertigungsökonomie von Steckverbindern aus, da Kupfer 30–40 % der Materialkosten bei Hochstromanwendungen ausmacht, während Edelmetalle wie Gold und Silber, die bei der Kontaktbeschichtung verwendet werden, die Kostenkomplexität weiter erhöhen. Die Situation wurde durch Engpässe bei Seltenen-Erden-Elementen verschärft, die die Automobilelektronik beeinträchtigen, wobei Unternehmen für elektrische Zweiräder (e2W) mit einigen ihrer Lieferanten von Elektromotoren mit Magneten aus schweren Seltenen Erden in Konflikt geraten sindEngpass bei Seltenen Erden bringt Hersteller elektrischer Zweiräder und Zulieferer in Konflikt, Rediff, rediff.com.">[2]. Hersteller reagieren durch strategische Materialbeschaffung, wobei Unternehmen wie Modison Ltd langfristige Lieferverträge und Multi-Sourcing-Strategien umsetzen, um die Auswirkungen der Preisvolatilität zu mindern, und gleichzeitig in die Materialwissenschaftsforschung investieren, um kosteneffektive Alternativen zu entwickeln. Die Herausforderung wird durch die Notwendigkeit verschärft, Qualitätsstandards für die Automobilbranche aufrechtzuerhalten und gleichzeitig den Kostendruck zu bewältigen, was ein empfindliches Gleichgewicht zwischen Materialoptimierung und Leistungsanforderungen schafft.
Fachkräftemangel bei Präzisionsbeschichtungsprozessen
Die Ausweitung der Fertigung von Automotive Connectors in Indien steht vor einem kritischen Engpass bei der Verfügbarkeit spezialisierter Arbeitskräfte, insbesondere für Präzisionsfertigungsprozesse, die Reinraumumgebungen und Qualitätskontrolle auf Mikroebene erfordern. Das parallele Wachstum der Halbleiterindustrie hat den Wettbewerb um qualifizierte Techniker verschärft, wobei Unternehmen wie Applied Materials und Kaynes Technology globale Schulungsrotationen und Programme zum Wissenstransfer durch Expatriates implementieren, um Kompetenzlücken zu schließenQualifikationslücke zwingt Chip-Unternehmen zur Suche nach globaler Schulung und Talentrotation, Economic Times, economictimes.indiatimes.com. ">[3]. Dieser Mangel ist besonders ausgeprägt bei Präzisionsbeschichtungsprozessen, die für die Herstellung von Steckverbinderkontakten unerlässlich sind, bei denen Oberflächenfinishes die Automobilspezifikationen für Korrosionsbeständigkeit und elektrische Leitfähigkeit über den Fahrzeuglebenszyklus hinweg erfüllen müssen. Unternehmen reagieren durch Industrie-Hochschul-Partnerschaften und interne Schulungsprogramme, wobei Firmen wie Zetwerk Electronics mit der ICT Academy und dem Nasscom Skill Council zusammenarbeiten, um spezialisierte Lehrpläne für Präzisionsfertigungsanwendungen zu entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
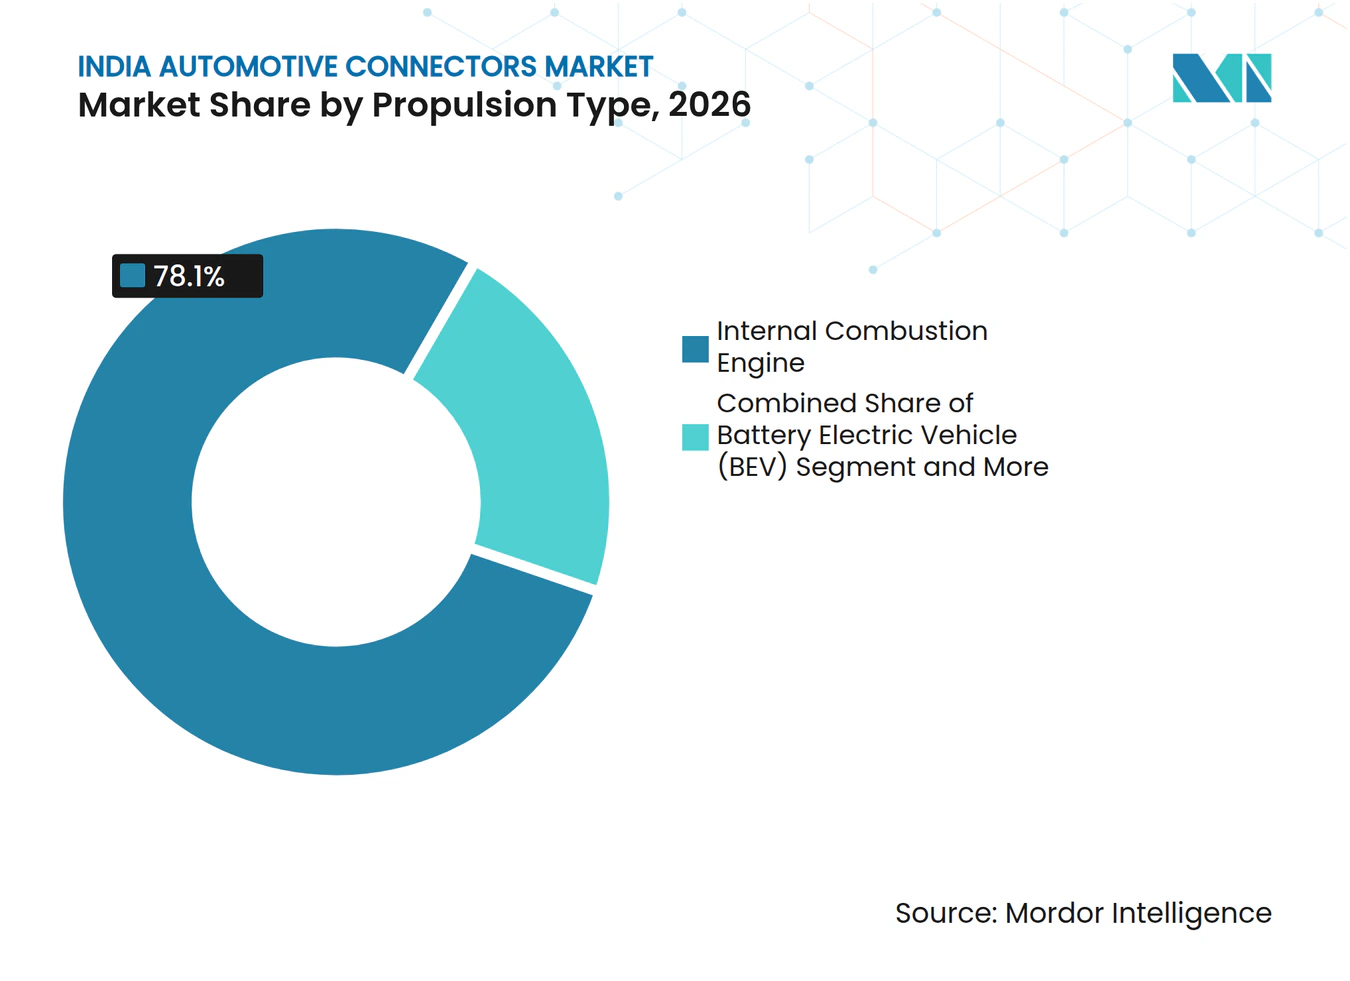
Verbrennungsmotor als Fundament, Dynamik bei batterieelektrischen FahrzeugenFahrzeuge mit Verbrennungsmotor (ICE) hatten im Jahr 2026 einen dominierenden Anteil von 78,11 % am indischen Markt für Automotive Connectors und stützten eine stabile Nachfrage nach 12-V- und 48-V-Kabelbäumen für Personen- und Nutzfahrzeuge. Konstante Volumina aus etablierten Plattformen werden die Produktionslinien ausgelastet halten; Preisdruck und zunehmend strengere Emissionsvorschriften werden das Wachstum jedoch begrenzen.
Batterieelektrische Fahrzeuge (BEV) werden voraussichtlich den Steckverbinderumsatz mit einer CAGR von 5,41 % im Zeitraum 2027–2032 steigern, unterstützt durch FAME-II-Subventionen, sinkende Batteriekosten und den Ausbau von 400-V+-Ladeökosystemen. Jedes BEV enthält bis zu fünfmal so viele Kontaktpunkte wie ein vergleichbares ICE-Fahrzeug, was die Marktgröße des indischen Marktes für Automotive Connectors in Hochvoltkategorien erhöht und Zulieferer dazu veranlasst, beschichtete Kupferlegierungsklemmen einzusetzen, die den HVIL-Sicherheitsanforderungen entsprechen.



Nach Verbindungstyp:
Dominanz von Draht-zu-Platine und Aufschwung von Platine-zu-PlatineLeiter-zu-Platine-Schnittstellen hatten im Jahr 2026 mit 39,52 % den größten Anteil am indischen Markt für Automotive Connectors. Ihre Vielseitigkeit in Antriebsstrangsteuergeräten, Beleuchtungsmodulen und Infotainmentsystemen unterstützt ihre weit verbreitete Einführung in elektrischen und elektronischen Fahrzeugarchitekturen. Diese Steckverbinder ermöglichen zuverlässige Verbindungen zwischen Kabelbäumen und Leiterplatten und eignen sich für Anwendungen, die eine effiziente Strom- und Signalübertragung erfordern. Flache, kostengünstige Gehäuse stärken zudem ihren Einsatz in Massenmarktfahrzeugmodellen, bei denen Hersteller kompakte Designs, Montageeffizienz, Zuverlässigkeit und Kostenkontrolle priorisieren.
Platine-zu-Platine-Lösungen werden voraussichtlich mit einer CAGR von 5,63 % wachsen, angetrieben durch zonale Architekturen, die Rechenleistung zentralisieren und eine Signalintegrität von 28 Gbps innerhalb von Millimeter-Rasterabständen erfordern. Diese Architekturen erhöhen den Bedarf an kompakten Hochgeschwindigkeitssteckverbindern, die eine datenintensive Kommunikation zwischen elektronischen Steuergeräten und zentralisierten Rechenplattformen unterstützen können. Da OEMs auf Domänencontroller umsteigen, wird die Nachfrage nach stapelhöhenverstellbaren Steckverbindern mit robuster EMI-Abschirmung steigen, da diese Produkte dazu beitragen, die Signalzuverlässigkeit in platzbeschränkten und elektrisch komplexen Fahrzeugumgebungen aufrechtzuerhalten. Dieser Wandel wird den Marktanteil von Hochgeschwindigkeitsdatensteckverbindern im indischen Markt für Automotive Connectors ausweiten, insbesondere in Fahrzeugen mit fortschrittlichem Infotainment, Konnektivität, Fahrerassistenz und zentralisierten Rechenfunktionen.
Nach Spannung:
Niederspannungs-Legacy, Hochspannung als WachstumsvektorNiederspannungskreise unter 60 V machten im Jahr 2026 68,07 % des Umsatzes aus, unterstützt durch 12-V-Architekturen, die Karosserieelektronik, Beleuchtung, Infotainmentsysteme, Sicherheitsfunktionen und Mild-Hybrid-Zubehör versorgen. Diese Kreise bleiben in konventionellen Verbrennungsmotorfahrzeugen, Hybridfahrzeugen und Einstiegs-Elektrofahrzeugplattformen weit verbreitet, da sie gut in bestehende elektrische Fahrzeugsysteme integriert sind. Die Einführung von 48-V-Systemen in Start-Stopp-Modulen, elektrischen Turboladern und anderen Mild-Hybrid-Anwendungen schafft Mehrwert, ohne wesentliche Designänderungen zu erfordern, und ermöglicht es Automobilherstellern, die Kraftstoffeffizienz zu verbessern und zusätzliche elektrische Lasten zu unterstützen, während kosteneffektive Fahrzeugarchitekturen beibehalten werden.
Hochspannungssegmente über 300 V werden voraussichtlich mit einer CAGR von 6,12 % wachsen, da BEVs zunehmend 400-V- und 800-V-Batteriepakete einsetzen, die Ladezeiten verkürzen, das Kabelgewicht reduzieren und die Effizienz der Leistungsübertragung verbessern. Der Übergang zu höherspannigen elektrischen Architekturen erhöht auch die Nachfrage nach Steckverbindern mit verbesserter Isolierung, Wärmemanagement und Abschirmfähigkeiten, um einen sicheren und zuverlässigen Betrieb unter Hochstrombedingungen zu gewährleisten. Die Einhaltung von IS 18590:2024 erhöht die Markteintrittsbarrieren und begünstigt Marktteilnehmer im indischen Markt für Automotive Connectors mit Teilentladungsprüfkapazitäten, Expertise bei lasergeschweißter Abschirmung und der Fähigkeit, strenge Leistungs- und Sicherheitsanforderungen für Hochspannungsanwendungen zu erfüllen.
Nach Komponente:
Klemmen als Kern und Beschleunigung bei GehäusenKlemmen machten im Jahr 2026 42,08 % des Marktanteils im indischen Markt für Automotive Connectors aus, was ihre entscheidende Rolle bei der Stromleitung, Signalübertragung und mechanischen Halterung in elektrischen Fahrzeugsystemen widerspiegelt. Ihre Leistung beeinflusst direkt die Zuverlässigkeit von Steckverbindern in anspruchsvollen Anwendungen, einschließlich Antriebsstrangsystemen, Batteriepaketen, ADAS-Sensoren und Infotainmentmodulen. Hersteller investieren in Crimpkraftsteuerung, Präzisionsstanzen und Gold-Flash-Beschichtung, um den Kontaktwiderstand während des gesamten Produktlebenszyklus unter Vibrationsprofilen unter 2 mΩ zu halten. Diese Investitionen helfen auch, das Risiko von Reibkorrosion, thermischer Degradation und Verbindungsausfällen in Hochstrom- und Hochvibrationsumgebungen in der Automobilindustrie zu reduzieren.
Gehäuseeinheiten werden voraussichtlich bis 2032 mit einer CAGR von 6,02 % wachsen, angetrieben durch IP6K9K-Dichtungsanforderungen und höhere Stiftdichten in ADAS- und Batteriemodulen. Da Fahrzeugarchitekturen mehr elektronische Steuergeräte, Sensoren und Hochvoltkomponenten integrieren, benötigen Steckverbindergehäuse verbesserte Abdichtung, thermische Stabilität und mechanische Festigkeit. Fortschrittliche glasfaserverstärkte PA66- und PBT-Verbindungen ermöglichen dünnere Wandstärken bei gleichzeitiger Aufrechterhaltung von Wärmebeständigkeit, Dimensionsstabilität und Haltbarkeit unter rauen Betriebsbedingungen. Diese Materialinnovationen unterstützen kompakte Steckverbinderdesigns und erweitern die Marktgröße des indischen Marktes für Automotive Connectors für wertschöpfende umspritzte Schalen, insbesondere in Elektrofahrzeugen und fortschrittlichen elektronischen Systemen.
Nach Stromtyp:
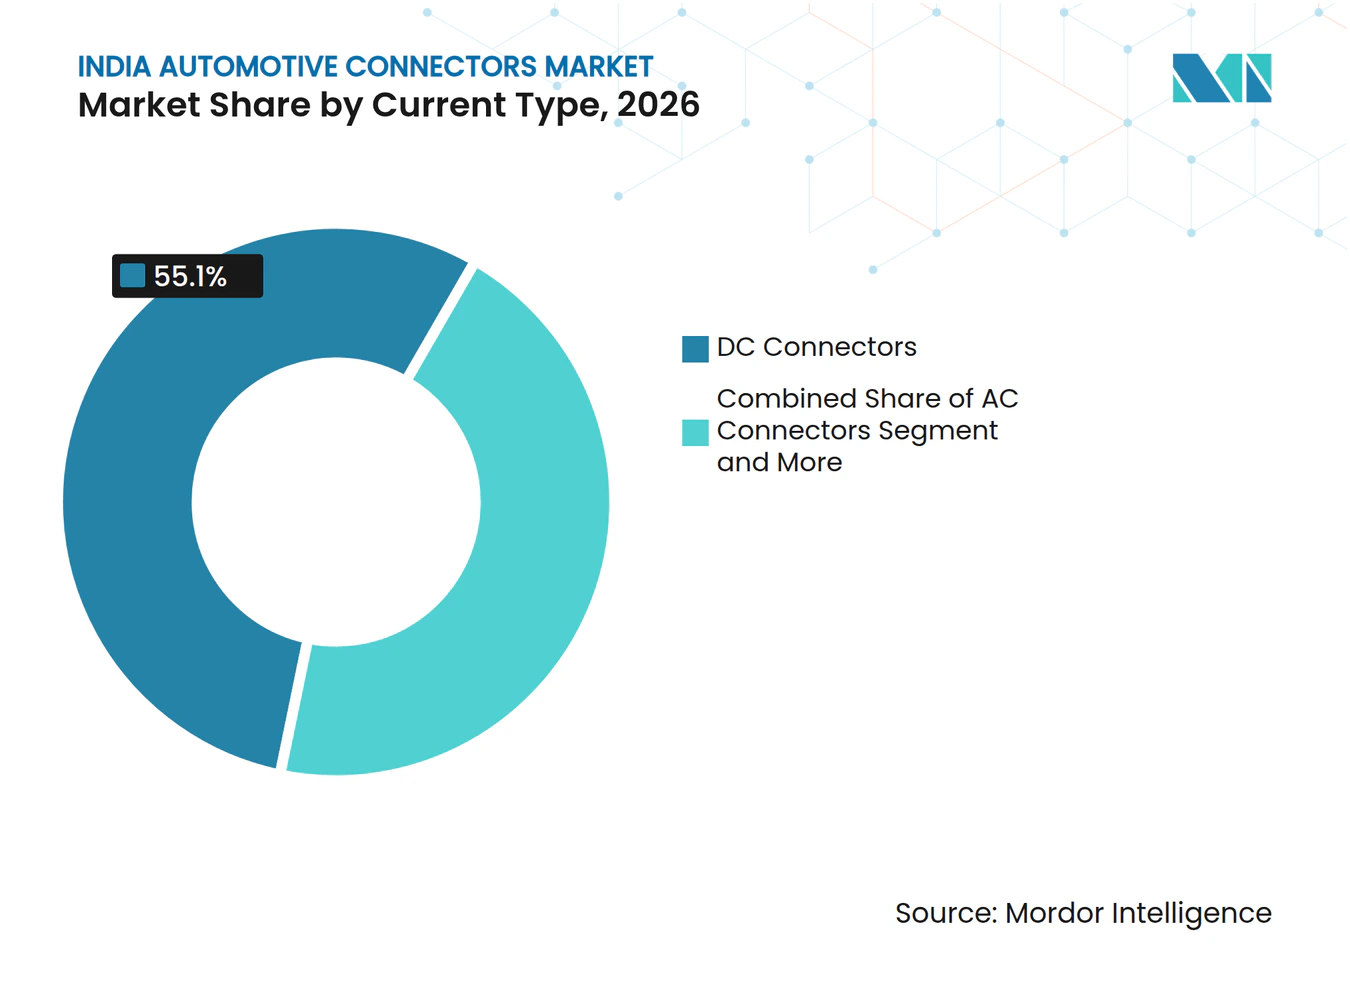
DC als Fundament, Aufschwung durch kombinierte StandardsGleichstrom-Steckverbinder dominierten den indischen Markt für Automotive Connectors im Jahr 2026 mit einem Anteil von 55,10 %. Ihre weit verbreitete Verwendung in Fahrzeugen mit Verbrennungsmotor (ICE) und Elektrofahrzeugmodellen, einschließlich Verbindungen für Batterien, Wechselrichter und Hilfslasten, stützt diese führende Position. Kostenoptimierte Messerkontakte und Zinn-über-Nickel-Beschichtung helfen Herstellern, die durchschnittlichen Verkaufspreise (ASP) zu begrenzen und gleichzeitig die Leistungs- und Haltbarkeitsanforderungen von Hochvolumenfahrzeugprogrammen zu erfüllen.
Kombinierte CCS/GB-T-Steckverbinderdesigns werden voraussichtlich eine CAGR von 6,31 % verzeichnen, da nationale Ladenetze auf globale Ladestandards umstellen und OEMs ihre Fahrzeugmodelle für Exportmärkte zukunftssicher gestalten. Diese Mehrstandard-Schnellladekuppler unterstützen die Kompatibilität mit sich entwickelnden Ladeinfrastrukturen. Flüssigkeitsgekühlte 500-A-Stifte ermöglichen Hochleistungsladen, während intelligente Verriegelungsmechanismen die Verbindungssicherheit und -zuverlässigkeit verbessern. Diese fortschrittlichen Funktionen erhöhen die Margen und erweitern den Anteil von Mehrstandard-Schnellladekupplern im indischen Markt für Automotive Connectors.

Nach Anwendung:
Motormanagement als Basis, Aufschwung bei ADASMotormanagement- und Antriebsstrangsysteme machten im Jahr 2026 27,06 % des indischen Marktes für Automotive Connectors aus und stützten die Grundnachfrage nach Sensoren, Einspritzventilen, Turboaktuatoren, Getriebesystemen und anderen elektronisch gesteuerten Antriebsstrangkomponenten gemäß BS-VI-B-Normen. Diese Anwendungen erfordern zuverlässige Steckverbinder, die hohen Temperaturen, Vibrationen, Feuchtigkeit und der Einwirkung von Automobilfluiden standhalten können, was den Bedarf an langlebigen und leistungsstarken Steckverbinderlösungen unterstreicht. Die anhaltende Produktion von Verbrennungsmotorfahrzeugen (ICE), insbesondere bei Personenkraftwagen, Nutzfahrzeugen und Zweirädern, wird die Nachfrage nach Motormanagement- und Antriebsstrangsteckverbindern stabilisieren, während die Elektrifizierung voranschreitet.
ADAS- und Sicherheitssteckverbinder werden voraussichtlich mit einer CAGR von 7,53 % wachsen, angetrieben durch die Umsetzungszeitpläne von Bharat NCAP und die zunehmende Integration von Kamera-, Radar- und LiDAR-Arrays in Mainstream-Fahrzeugausstattungen. Automobilhersteller weiten die Einführung fortschrittlicher Sicherheitsfunktionen aus, darunter adaptiver Tempomat, Spurverlassenswarnung, automatische Notbremsung und Einparkhilfesysteme, die eine sichere Hochgeschwindigkeitsdatenübertragung über mehrere elektronische Steuergeräte erfordern. Jedes Level-2-fähige Fahrzeug benötigt mehr als 150 Hochgeschwindigkeitskontakte, was das Umsatzwachstum beschleunigt und den Anteil abgeschirmter Niedriglatenzschnittstellen im indischen Markt für Automotive Connectors erhöht. Die wachsende Komplexität elektrischer und elektronischer Fahrzeugarchitekturen wird die Nachfrage nach Steckverbindern weiter unterstützen, die Signalintegrität, elektromagnetische Verträglichkeit und zuverlässige Leistung in sicherheitskritischen Anwendungen gewährleisten.
Geografische Analyse
Nordindien stellt einen bedeutenden Markt für Automotive Connectors dar, angetrieben durch die Konzentration der Automobilfertigung in der Nationalen Hauptstadtregion und der etablierten OEM-Präsenz in Haryana. Die Werke von Maruti Suzuki in Gurugram und Manesar produzieren zusammen mehr als 1,5 Millionen Fahrzeuge jährlich. Die Region profitiert auch von ihrer Nähe zu großen Nutzfahrzeugherstellern und ihrer Rolle als Zentrum für die Umsetzung staatlicher Politik, was Nachfrage nach konventionellen und aufkommenden EV-Steckverbinderanwendungen erzeugt.
Südindien ist der am schnellsten wachsende regionale Markt und nutzt die etablierten Elektronikfertigungskapazitäten von Karnataka und Tamil Nadu, um die Produktion von Automotive Connectors auszubauen. Das Automobilökosystem der Region umfasst die F&E-Kapazitäten Bengalurus, die Konzentration der Automobilfertigung in Chennai und das Komponentenzulieferernetzwerk in Hosur. Diese integrierten Wertschöpfungsketten unterstützen die Inlandsnachfrage und Exportmöglichkeiten.
Westindien behauptet eine starke Marktpräsenz durch die Automobilfertigungsführerschaft von Maharashtra und Gujarat. Pune dient als wichtiger Automobilknotenpunkt, während Gujarat sich als bevorzugtes Ziel für EV-Fertigungsinvestitionen etabliert. Das Automobilökosystem Maharashtras umfasst wichtige OEM-Anlagen, die von Tata Motors, Mahindra & Mahindra und Bajaj Auto betrieben werden, und schafft eine diversifizierte Nachfrage über Personenkraftwagen, Nutzfahrzeuge und Zweiräder hinweg. Diese Fahrzeugsegmente erfordern spezialisierte Steckverbinderlösungen für unterschiedliche Anwendungen und Preispunkte. Gujarats strategische Position als EV-Fertigungsziel, unterstützt durch staatliche Anreize und Infrastrukturentwicklung, schafft Wachstumschancen für Steckverbinderzulieferer, die Elektrofahrzeuganwendungen bedienen.
Wettbewerbslandschaft
Marktkonzentration
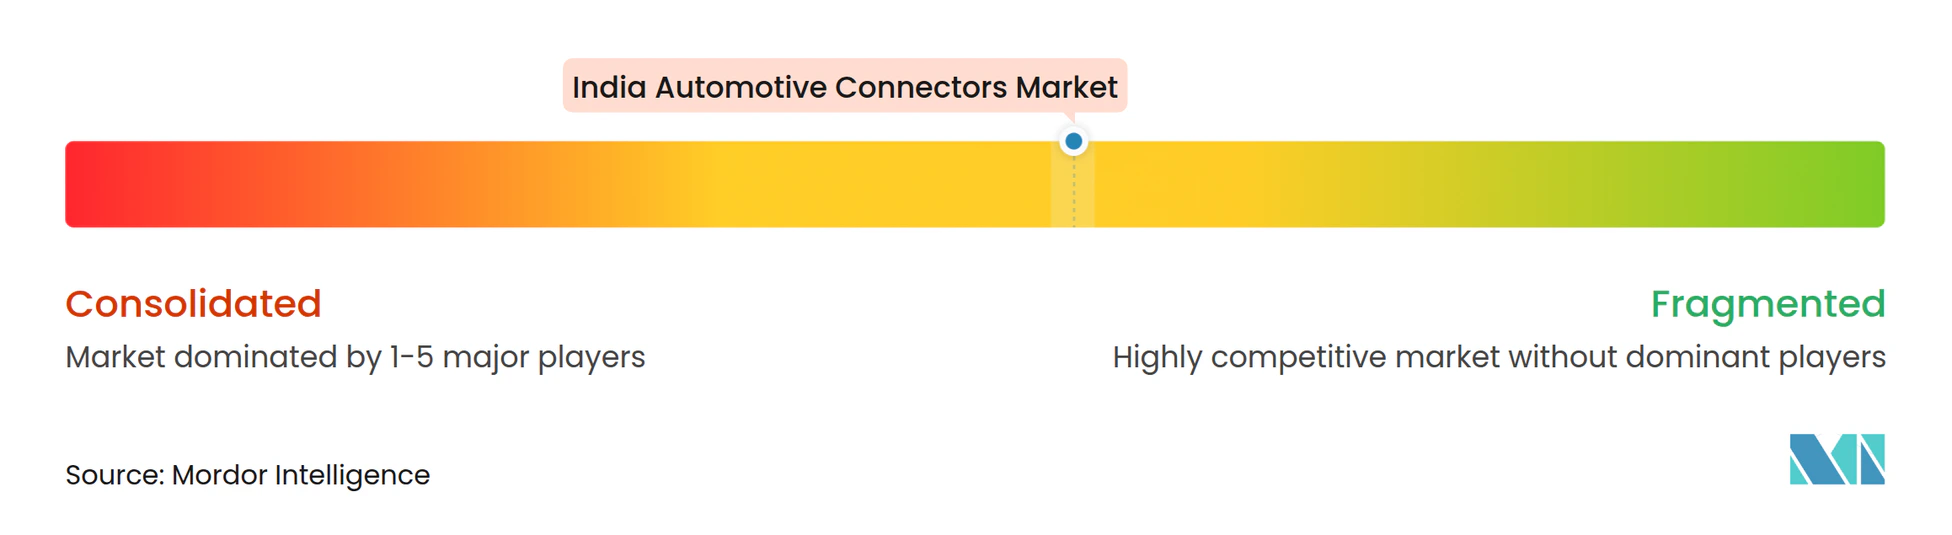
Der indische Markt für Automotive Connectors weist eine moderate Fragmentierung auf, wobei etablierte globale Zulieferer neben inländischen Herstellern um Marktanteile in verschiedenen Fahrzeugsegmenten und Anwendungsbereichen konkurrieren. Marktkonzentrationsmuster begünstigen Unternehmen mit Automobilqualifizierungskapazitäten, fortschrittlichen Fertigungsprozessen und etablierten OEM-Beziehungen, was Markteintrittsbarrieren schafft, die etablierte Zulieferer schützen und gleichzeitig die Möglichkeiten für neue Marktteilnehmer begrenzen. Strategische Muster betonen Lokalisierungsinvestitionen, Technologiepartnerschaften und vertikale Integrationsmaßnahmen, die es Zulieferern ermöglichen, Wert entlang der Lieferkette für Automobilelektronik zu erfassen und gleichzeitig Kostendruck und Qualitätsanforderungen zu bewältigen.
Globale Zulieferer, darunter TE Connectivity, Yazaki Corporation und Amphenol India, nutzen etablierte Automobilbeziehungen und fortschrittliche Technologiekapazitäten, um Premium-Marktpositionen zu halten, während inländische Akteure wie Samvardhana Motherson Group und Spark Minda durch Kostenvorteile und lokales Marktwissen konkurrieren. Chancen in Nischenbereichen bestehen bei spezialisierten EV-Steckverbinderanwendungen, Hochgeschwindigkeitsdatenübertragungslösungen und robusten Steckverbindern für Nutzfahrzeuganwendungen, bei denen die technischen Anforderungen traditionelle Automobilspezifikationen übertreffen.
Technologieeinführungsmuster konzentrieren sich auf automatisierte Fertigungsprozesse, fortschrittliche Materialwissenschaft und integrierte Designkapazitäten, die es Zulieferern ermöglichen, miniaturisierte, leistungsstarke Steckverbinderlösungen zu liefern und gleichzeitig Zuverlässigkeitsstandards für die Automobilbranche aufrechtzuerhalten. Unternehmen investieren in Präzisionsfertigungskapazitäten, Reinraumanlagen und spezialisierte Prüfausrüstungen, um den sich entwickelnden Anforderungen der Automobilelektronik gerecht zu werden, mit besonderem Schwerpunkt auf EV-Anwendungen, die Hochspannungsisolierung, Wärmemanagement und Sicherheitskonformitätsfähigkeiten erfordern.
Marktführer der indischen Automobilsteckverbinderbranche
-
TE Connectivity
-
Yazaki Corporation
-
Samvardhana Motherson Group
-
Amphenol India
-
Sumitomo Electric
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Automotive-Steckverbinder Unternehmen in diesem Bericht
- TE Connectivity
- Yazaki Corporation
- Samvardhana Motherson Group
- Amphenol India
- Sumitomo Electric
- Aptiv PLC
- Molex
- Hirose Electric
- Spark Minda
- Dhoot Transmission
- Phoenix Contact
- Rosenberger
Neueste Industrielle Entwicklungen in Indischer Markt für Automotive-Steckverbinder
- April 2026: Amphenol Communications Solutions (ACS), ein globaler Anbieter fortschrittlicher Verbindungstechnologien, gab seine Teilnahme an der Electronica India 2026 bekannt. Da Indien den Übergang zu einer elektrifizierten und datengetriebenen Wirtschaft vollzieht, positioniert sich ACS als wichtiger Wegbereiter. Das Unternehmen wird ein umfassendes Portfolio an Verbindungslösungen präsentieren, die für Elektrofahrzeugplattformen der nächsten Generation, Ladeinfrastruktur und intelligente Transportsysteme entwickelt wurden.
- März 2026: Hirose Electric plant die Errichtung einer neuen Fertigungsanlage in Chennai, Tamil Nadu, Indien, um seine Fertigungspräsenz im Land zu stärken. Das Unternehmen erwartet, im Sommer 2027 den Teilbetrieb der Anlage aufzunehmen.
- Februar 2025: Hirose Electric erweiterte sein Automotive-Connector-Portfolio um die AU1-Serie USB-3.2-kompatible Leiter-zu-Platine-Steckverbinder, die speziell für Automobilanwendungen entwickelt wurden und die wachsende Nachfrage nach Hochgeschwindigkeitsdatenübertragung in Fahrzeuginfotainment- und Konnektivitätssystemen adressieren.
Berichtsumfang des indischen Automobilsteckverbindermarkts
Der Berichtsumfang des indischen Marktes für Automotive Connectors umfasst Antriebsart (Verbrennungsmotor (ICE), Batterieelektrisches Fahrzeug (BEV), Plug-in-Hybridfahrzeug (PHEV), Hybridfahrzeug (HEV) und Brennstoffzellenelektrisches Fahrzeug (FCEV)), Verbindungstyp (Leiter-zu-Leiter, Leiter-zu-Platine, Platine-zu-Platine und Sonstige), Spannung (Niederspannung (unter 60 V), Mittelspannung (60 bis 300 V) und Hochspannung (über 300 V)), Komponente (Klemme, Gehäuse, Verriegelung und Sonstige), Stromtyp (AC-Steckverbinder, DC-Steckverbinder und Kombinierte Steckverbinder (CCS/GB/T)), Anwendung (Batteriemanagementsystem, Infotainmentsystem, ADAS-Sicherheitssystem, Motormanagement-Antriebsstrang, Karosseriesteuerung und Innenraum, Fahrzeugbeleuchtung und Sonstige) und Region (Nordindien, Südindien, Westindien und Ost-Nordostindien). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welcher Verbindungstyp führt die Nachfrage an?
Leiter-zu-Platine-Steckverbinder haben mit 39,52 % im Jahr 2026 den höchsten Anteil aufgrund ihrer Vielseitigkeit in Steuergeräten und Infotainmentmodulen.
Welche Region wächst für Zulieferer am schnellsten?
Südindien ist die am schnellsten wachsende Region, unterstützt durch eine starke Elektronikfertigung in Chennai und Bengaluru sowie eine robuste OEM-Präsenz.
Wie gestalten politische Anreize die Lokalisierung?
Das PLI-Auto-Programm im Wert von 3,5 Milliarden USD erstattet 8-16 % des inkrementellen Umsatzes und ermutigt globale und inländische Unternehmen, Steckverbinderwerke zu errichten und Lieferketten zu vertiefen.
Vor welchen Herausforderungen stehen Hersteller bei der Kapazitätsskalierung?
Kupferpreisvolatilität und ein Fachkräftemangel bei Präzisionsbeschichtungsprozessen drücken die Margen und verlängern die Hochlaufzeiten für neue Anlagen.