
Tamanho e Participação do Mercado de Produtos Químicos Aromáticos da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
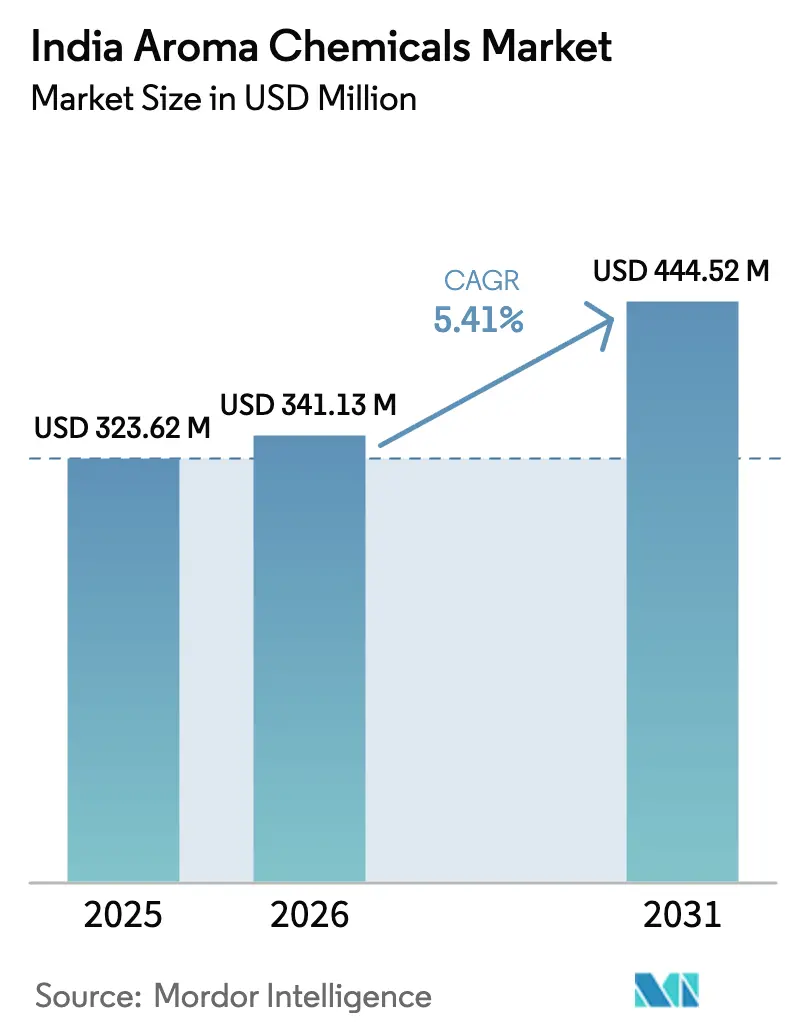
| Tamanho do mercado no ano base (2025) | 323.62 Milhões de dólares |
| Tamanho do Mercado (2026) | 341.13 Milhões de dólares |
| Tamanho do Mercado (2031) | 444.52 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
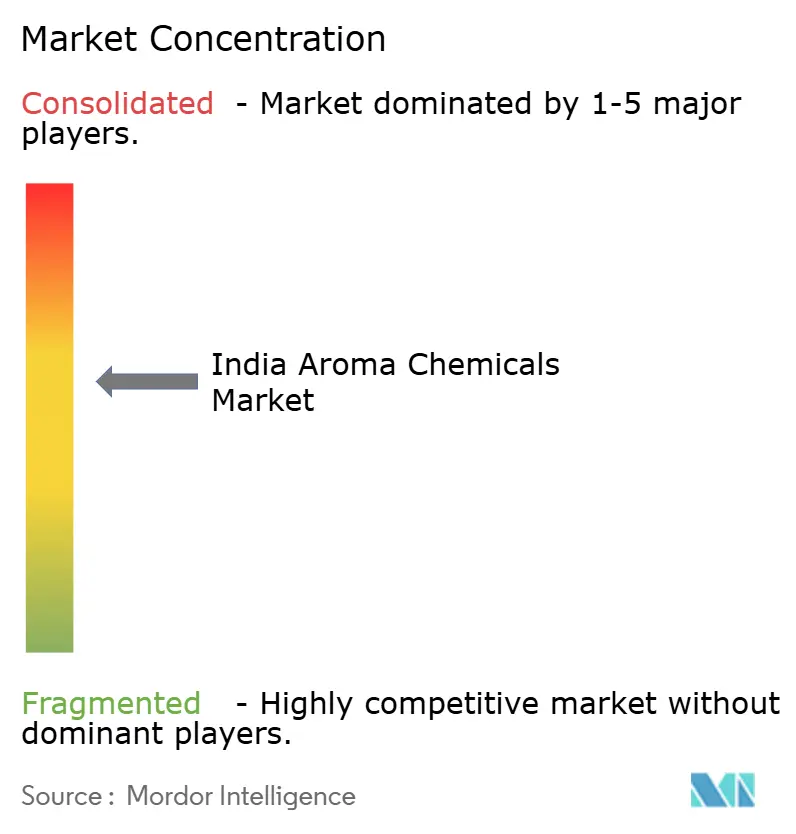
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos Aromáticos da Índia por Mordor Intelligence
O tamanho do Mercado de Produtos Químicos Aromáticos da Índia foi avaliado em USD 323,62 milhões em 2025 e estima-se que cresça de USD 341,13 milhões em 2026 para atingir USD 444,52 milhões até 2031, a uma CAGR de 5,41% durante o período de previsão (2026-2031). Esta trajetória estável reflete a crescente premiumização nas categorias de beleza, cuidados domésticos e alimentos funcionais, que dependem fortemente de moléculas especializadas. Os produtores domésticos beneficiam-se dos corredores petroquímicos integrados de Gujarat e da proximidade de Maharashtra com os formuladores de bens de consumo, permitindo acesso confiável a matérias-primas e rápida resposta a pedidos personalizados. A demanda é ainda sustentada pelas exportações contínuas de "Outros Compostos Orgânicos", aliadas aos esquemas de Incentivo Vinculado à Produção que recompensam adições de capacidade e atualizações tecnológicas. Ao mesmo tempo, o endurecimento das regras de gestão de resíduos e os preços voláteis do petróleo bruto incentivam investimentos em biotecnologia e matérias-primas circulares que amortecem as oscilações de custos, alinhando-se com as agendas de sustentabilidade dos clientes.
Principais Conclusões do Relatório
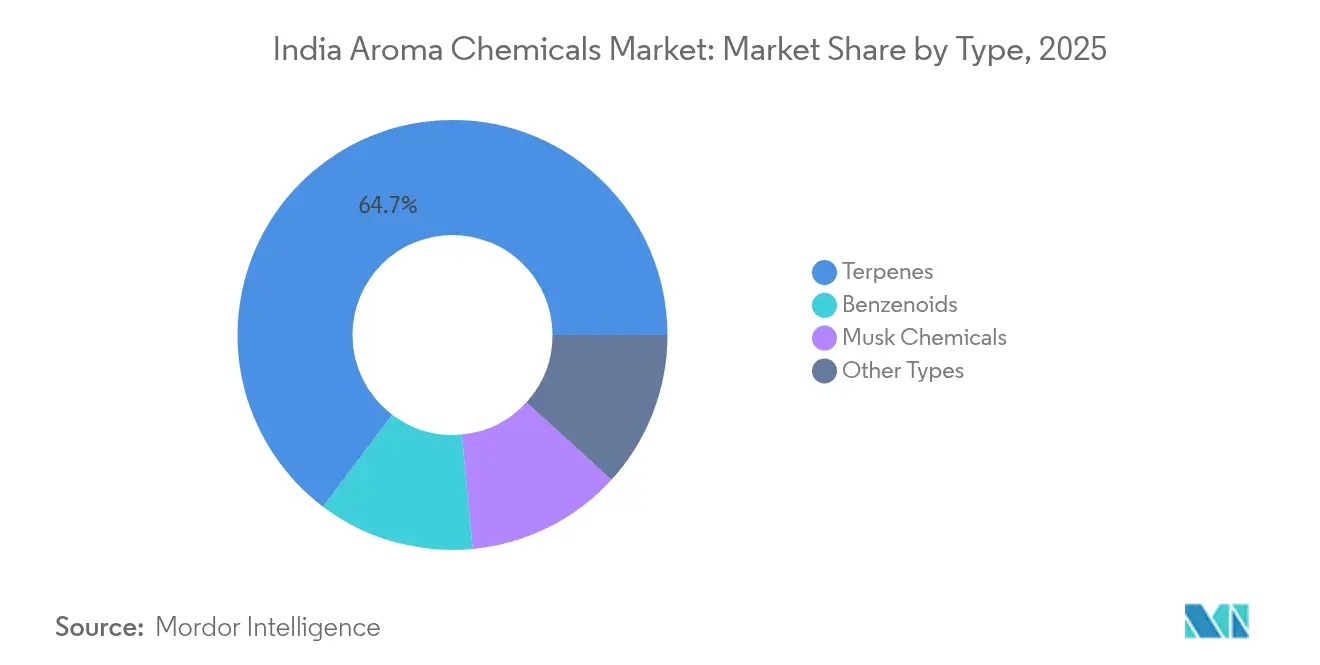
- Por tipo, os terpenos lideraram com 64,72% de participação de receita do mercado de produtos químicos aromáticos da Índia em 2025; os compostos químicos musk estão projetados para registrar a maior CAGR de 5,94% até 2031.
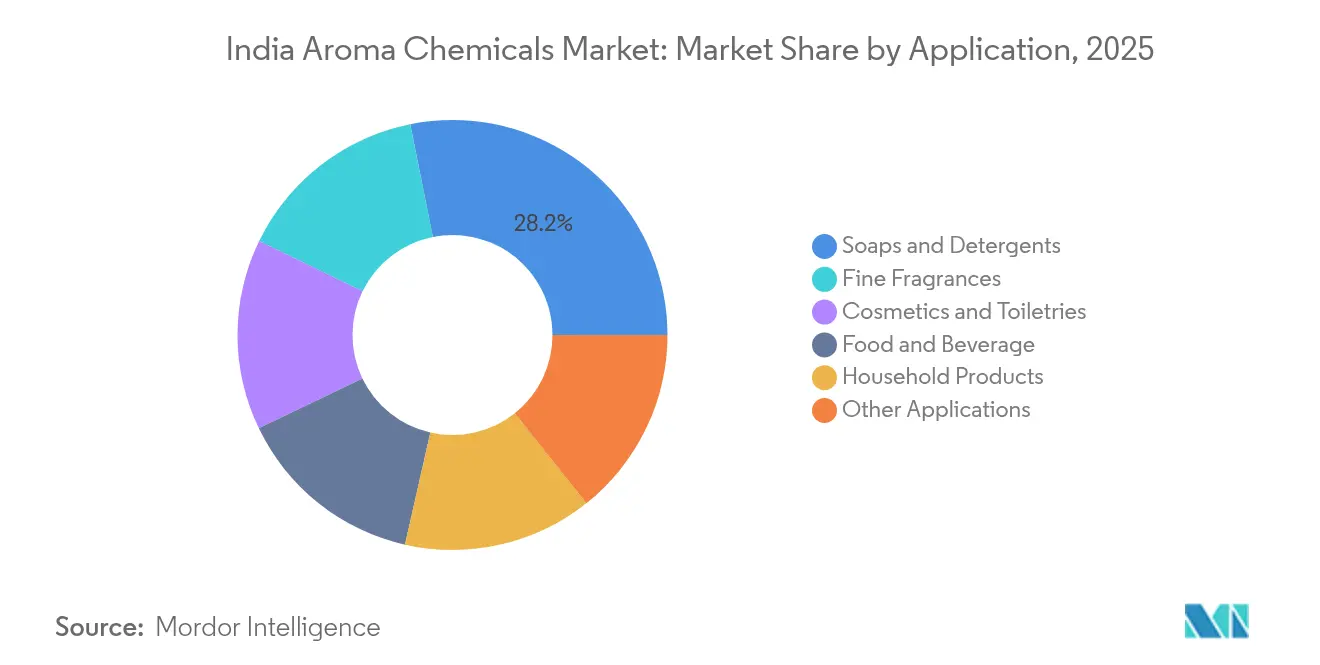
- Por aplicação, sabões e detergentes responderam por 28,15% do tamanho do mercado de produtos químicos aromáticos da Índia em 2025, enquanto as fragrâncias finas avançam a uma CAGR de 5,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Produtos Químicos Aromáticos da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda dos formuladores de fragrâncias finas | +1.8% | Nacional, com concentração nos mercados premium de Mumbai, Délhi e Bangalore | Médio prazo (2-4 anos) |
| Rápido crescimento de marcas de cuidados pessoais naturais e de "rótulo limpo" | +1.2% | Nacional, com adoção antecipada em centros urbanos e cidades de primeiro nível | Médio prazo (2-4 anos) |
| Expansão de linhas de produtos multifuncionais para cuidados domésticos | +0.8% | Nacional, impulsionada pela penetração rural e premiumização urbana | Longo prazo (≥ 4 anos) |
| Crescente adoção de produtos químicos aromáticos em alimentos e bebidas funcionais | +0.6% | Nacional, com pontos fortes nos polos de processamento de alimentos de Maharashtra e Tamil Nadu | Longo prazo (≥ 4 anos) |
| Escalonamento da produção por biologia sintética de moléculas aromáticas raras | +0.4% | Polos de fabricação de Gujarat e Maharashtra com capacidades em biotecnologia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda dos Formuladores de Fragrâncias Finas
O segmento de fragrâncias finas da Índia está crescendo a uma CAGR de 6,25% até 2030, superando outros usos finais à medida que os consumidores afluentes migram para fragrâncias de nicho. Espera-se que a receita de beleza de luxo atinja USD 1,6 mil milhões até 2028, sinalizando considerável espaço de crescimento para perfis aromáticos complexos que exigem terpenos especializados, musks e aldeídos cativos. A divisão da Givaudan para o Sul da Ásia registrou crescimento homólogo de 20,9% em 2024, enquanto a sua divisão de Ingredientes de Fragrâncias cresceu 11,1%, sublinhando a tração sustentada a jusante para intermediários cativos[1]Givaudan, "Resultados do Exercício Completo de 2024," givaudan.com. Grandes players como a Hindustan Unilever também enfatizam reformulações de SKU lideradas pela fragrância, permitindo que fornecedores químicos domésticos ampliem o volume enquanto sobem na curva de valor.
Rápido Crescimento de Marcas de Cuidados Pessoais Naturais e de "Rótulo Limpo"
O impulso pelo rótulo limpo privilegia insumos biodegradáveis e de origem botânica em detrimento de sintéticos de base fóssil em shampoos, loções e desodorizantes. A Hindustan Unilever tem como objetivo 100% de ingredientes biodegradáveis até 2030, reformulando as especificações de matérias-primas e acelerando a demanda por isolados de terpenos da flora indiana. A Symrise atingiu 95% de matérias-primas de origem biológica em 2024, comprovando que cadeias de abastecimento naturais em grande escala podem atender a rigorosos padrões de qualidade. As casas de extração indianas aproveitam as abundantes matérias-primas de capim-limão, palmarosa e hortelã, posicionando o mercado de produtos químicos aromáticos da Índia para capturar volumes premium à medida que os formuladores globais buscam abastecimento rastreável.
Expansão de Linhas de Produtos Multifuncionais para Cuidados Domésticos
Os detergentes líquidos, amaciadores de roupa e produtos de limpeza de superfície da Índia dependem da fragrância para o aroma e para sinalizar a eficácia de limpeza e os benefícios adicionados. A unidade de Cuidados Domésticos da Hindustan Unilever registrou receita de INR 21.900 crore no exercício financeiro de 2024, com investimento contínuo em aromáticos premium para formatos concentrados que precisam oferecer impacto olfativo em doses menores. Os canais de comércio rápido agora respondem por quase 75% das remessas de mercearia eletrónica, acelerando o teste por parte dos consumidores de SKUs enriquecidos com fragrâncias que atingem valores unitários mais elevados.
Adoção Crescente em Alimentos e Bebidas Funcionais
O setor de alimentos processados de USD 307,2 mil milhões está projetado para atingir entre USD 470-535 mil milhões até 2028, o que amplia a oportunidade endereçável para moléculas de sabor e agentes mascarantes. O Código de Embalagem de 2025 da Autoridade de Segurança Alimentar e Padrões da Índia exige rastreabilidade, favorecendo fornecedores estabelecidos de produtos químicos aromáticos com sistemas de qualidade certificados. Os cortes de GST em nutracêuticos para 5% a partir de setembro de 2025 estimulam inovações em lanches e bebidas enriquecidos, que frequentemente exigem aromas personalizados para neutralizar notas indesejadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas petroquímicas | -0.9% | Nacional, com maior impacto nos polos de fabricação de Gujarat e Maharashtra | Curto prazo (≤ 2 anos) |
| Endurecimento das regras de rotulagem de alergénios na Europa e América do Norte | -0.7% | Fabricantes orientados à exportação, particularmente os clusters químicos de Gujarat | Médio prazo (2-4 anos) |
| Risco na cadeia de abastecimento de precursores naturais | -0.6% | Nacional, com concentração nas regiões de abastecimento de matérias-primas botânicas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Matérias-Primas Petroquímicas
As matérias-primas vinculadas ao petróleo bruto ditam as curvas de custo para benzenoides e aldeídos, criando pressão sobre as margens quando o petróleo dispara. Embora a Índia planeie aumentar a capacidade petroquímica de 257 MMTPA para 310 MMTPA até 2028, as flutuações de curto prazo continuam a perturbar os ciclos de capital de giro, especialmente para processadores menores sem contratos de longo prazo. Os players integrados com crackers de nafta cativos em Gujarat desfrutam de relativa isolamento e podem aproveitar economias de escala para sustentar as exportações.
Endurecimento das Regras de Rotulagem de Alergénios na Europa e América do Norte
Os regulamentos da UE agora exigem divulgação detalhada para mais de 80 alergénios de fragrância, aumentando os custos de testes analíticos e documentação. Os exportadores indianos devem atualizar as Fichas de Dados de Segurança e investir em equipamentos de quantificação a nível de traços ou arriscam perder contratos de grandes empresas de bens de consumo de rápida rotação (FMCG). Os encargos de conformidade podem acelerar a consolidação à medida que produtores de nicho lutam com os custos gerais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Terpenos Dominam Através de Vantagem Natural
O tamanho do mercado de produtos químicos aromáticos da Índia para terpenos superou dois terços do valor total em 2025, refletindo o acesso confiável a culturas de capim-limão, palmarosa e hortelã em Uttar Pradesh, Rajastão e Tamil Nadu. A escala na destilação a vapor mais as ligações a montante com os exportadores de óleos essenciais reduzem os custos unitários, possibilitando preços competitivos tanto em licitações domésticas quanto no exterior. Os benzenoides permanecem essenciais para as exportações de volume, aproveitando a integração de refinarias de Gujarat para derivados de tolueno e benzeno. Os compostos químicos musk comandam margens mais elevadas devido ao desempenho consistente em fragrâncias finas, e a sua CAGR de 5,94% sinaliza a mudança de gastos em direção a compostos olfativos premium. A Atul Ltd. amplia o seu portfólio com geraniol de grau perfumístico isolado da palmarosa, ilustrando a sinergia entre a extração natural e as melhorias sintéticas.
Os formuladores de sabão sensíveis ao preço ainda impulsionam pedidos de terpenos a granel, mas as rotas emergentes de biotecnologia para lactonas raras podem inclinar o valor em direção a moléculas especializadas ao longo do tempo. As normas de qualidade orientadas pela ISO mais os padrões do Bureau de Normas da Índia reforçam a credibilidade de exportação da Índia, sustentando o acesso ao mercado na Europa, nos Estados Unidos e no Japão. A integração a jusante em derivados controlados por reação, como o acetato de linalila, ajuda a proteger contra a volatilidade das matérias-primas e aprofunda a fidelização dos clientes.


Por Aplicação: Fragrâncias Finas Aceleram em Meio à Premiumização
As fragrâncias finas registraram a maior CAGR de 5,98%, alimentada pelo crescente rendimento disponível e pela expansão do varejo de boutiques de perfumes de nicho nas metrópoles. Embora sabões e detergentes detenham 28,15% da participação do mercado de produtos químicos aromáticos da Índia, o declive de receita incremental é mais acentuado em formatos premium de spray e roll-on que comandam 3-5 vezes maior custo de fragrância por quilograma. Os fabricantes de cosméticos e produtos de higiene pessoal reforçam as assinaturas olfativas para enfrentar produtos imitadores, impulsionando a demanda por aldeídos cativos e acordes proprietários. Os utilizadores de alimentos e bebidas integram notas de baunilha, cítricos e especiarias para elevar bebidas funcionais e lanches enriquecidos, ampliando a base do mercado final.
Os produtos para o lar, especialmente os amaciadores de roupa, dependem de boosters de aroma encapsulados de longa duração, impulsionando a adoção de microcápsulas aromáticas ligadas a polímeros. O tamanho do mercado de produtos químicos aromáticos da Índia vinculado a esses sistemas encapsulados está projetado para expandir com a adoção do comércio rápido, que se inclina para saquetas premium e embalagens pequenas que prometem maior retorno sensorial.
Análise Geográfica
Gujarat e Maharashtra respondem coletivamente por aproximadamente 70% da capacidade do mercado de Produtos Químicos Aromáticos da Índia, beneficiando-se da integração de refinarias, acesso a portos e reservas de talentos experientes. Os clusters de Ankleshwar, Dahej e Vapi em Gujarat oferecem instalações de tratamento de efluentes comuns e utilidades partilhadas, encurtando o tempo de entrada no mercado para unidades em fase de construção. O estado contribui com 50% da produção química total da Índia e 33% dos produtos químicos especializados de grau eletrónico, oferecendo aos fabricantes de produtos aromáticos um ecossistema robusto para matérias-primas e serviços auxiliares. Maharashtra acolhe a Privi Speciality Chemicals próximo às rotas marítimas de Mumbai, atendendo a clientes globais premium que exigem prazos de entrega mais curtos e ampla documentação técnica.
Os estados do sul aproveitam a biotecnologia e a diversidade agrícola. Tamil Nadu possui capacidade de fermentação para alternar entre APIs farmacêuticos e moléculas aromáticas, permitindo a produção ágil de terpenos derivados de levedura. Karnataka nutre um ecossistema de start-ups em torno da biologia sintética, apoiado por capital de risco e incentivos estaduais para química limpa. Cinturões do norte, como Uttar Pradesh, fornecem óleos de capim-limão e palmarosa que alimentam a síntese de terpenos, enquanto Odisha e Andhra Pradesh atraem investimentos através de parques químicos costeiros com isenções fiscais de logística.
Os padrões de exportação refletem a especialização regional: as unidades de Gujarat focam-se em remessas de benzenoides de alto volume para formuladores de detergentes no Sudeste Asiático e no Médio Oriente, enquanto as unidades de Maharashtra exportam musks e aldeídos de corte estreito para perfumistas europeus. Os clusters emergentes no leste visam as vantagens tarifárias da ASEAN no âmbito de acordos comerciais, indicando uma difusão gradual de capacidade além do litoral ocidental. Os fatores regulatórios também influenciam as decisões de localização; a Região de Investimento em Petróleo, Produtos Químicos e Petroquímicos de Gujarat oferece aprovações ambientais simplificadas, enquanto normas mais estritas de zona costeira noutros estados podem prolongar os prazos dos projetos.
Análise da cadeia de valor
A cadeia de valor de produtos químicos aromáticos da Índia começa com matérias-primas de hidrocarbonetos (para benzenoides, aldeídos e outros intermediários) concentradas nos corredores petroquímicos de Gujarat e Maharashtra, além de matérias-primas botânicas (capim-limão, palmarosa, hortelã e outras culturas de óleos essenciais) provenientes de diversas regiões agrícolas que fornecem isolados de terpenos e derivados. As atividades intermediárias incluem extração de óleos essenciais e destilação fracionada, seguidas de síntese química e etapas de hidrogenação ou oxidação. Para um subconjunto de moléculas, a fabricação incorpora cada vez mais rotas viabilizadas por biotecnologia, com zonas químicas estabelecidas que dão suporte à produção por meio de utilidades compartilhadas e infraestrutura de tratamento de efluentes. A garantia de qualidade, os testes analíticos e a documentação tornam-se decisivos para lotes voltados à exportação, especialmente quando os proprietários de marcas a jusante exigem rastreabilidade e dossiês relacionados a alérgenos.
A jusante, os produtos químicos aromáticos são fornecidos a casas de fragrâncias e sabores domésticas e multinacionais, formuladores de FMCG (sabões e detergentes, cuidados domésticos e cosméticos) e fabricantes de alimentos e bebidas, com logística em massa, exportações em contêineres e redes de distribuidores dando suporte à demanda. A comercialização também é moldada por vínculos com órgãos públicos de P&D e integração de agricultores, incluindo programas do CSIR, como CSIR-CIMAP e CSIR-IIIM, além da estrutura CSIR Aroma Mission, que apoia a transferência do laboratório para o campo de culturas aromáticas e know-how de processamento. Plataformas de conexão do setor, como o Aroma Industry-Farmer Meet no CSIR Innovation Complex, em Mumbai (09 de maio de 2026), mostram como as sessões entre compradores e vendedores são usadas para melhorar a disponibilidade de matérias-primas, promover a adoção de tecnologia e reduzir o caminho da produção agrícola até os ingredientes aromáticos industriais.
Cenário Competitivo
O mercado indiano de Produtos Químicos Aromáticos está consolidado. A tecnologia de processo e a sustentabilidade estão a surgir como campos de batalha. Os players adotam reatores de fluxo contínuo, circuitos de recuperação de solventes e matérias-primas de base biológica para cumprir as metas de descarbonização dos proprietários de marcas. Os incentivos governamentais através dos esquemas de Incentivo Vinculado à Produção aceleram a construção de capacidade, impulsionando uma CAGR de aproximadamente 12% em produtos químicos especializados. A competitividade das exportações depende de certificações de qualidade consistentes (ISO 9001, FSSC 22000) e de uma implementação robusta do Responsible Care. As empresas com ligações a montante integradas e linhas de I&D internas podem adaptar rapidamente as moléculas às normas de rotulagem de alergénios em mutação, tranquilizando os clientes globais de FMCG que procuram abastecimento confiável e em conformidade.
Líderes do Setor de Produtos Químicos Aromáticos da Índia
International Flavors & Fragrances Inc.
BASF
Symrise
dsm-firmenich
Givaudan
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é a conversão mais profunda de óleos essenciais cultivados na Índia em moléculas aromáticas de maior valor e derivados personalizados. Isso desloca o fornecimento além dos isolados de terpenos de commodities em direção a aplicações de perfumaria e funcionais que exigem especificações mais rigorosas e maior consistência. Programas no âmbito do CSIR Aroma Mission (frequentemente enquadrados como AROMA 4.0) fornecem um caminho para escalar tecnologias de culturas aromáticas e know-how de processamento em cadeias de fornecimento comerciais. A coordenação em 2026, por meio de fóruns como o Scientist-Industry Meet no CSIR-CIMAP, Lucknow (07 de janeiro de 2026), e o Aroma Industry-Farmer Meet no CSIR Innovation Complex, Mumbai (09 de maio de 2026), ajuda processadores e fabricantes de ingredientes a garantir fluxos de matérias-primas, alinhar práticas agronômicas e pós-colheita, e reduzir o tempo entre o trabalho piloto e a fabricação de rotina.
A oportunidade também está na expansão de capacidades de laboratórios de aplicação, centros criativos e presenças de fabricação localizadas que aceleram o codesenvolvimento de SKUs voltados para a Índia e para exportação. Empresas internacionais têm construído infraestrutura voltada para a Índia, incluindo o centro criativo de fragrâncias anunciado pela IFF em Mumbai (previsto para entrar em operação no primeiro semestre de 2026) e sua atividade de expansão em Andhra Pradesh. A Givaudan e a Privi também colocaram em operação uma instalação de ingredientes de fragrância em Mahad (operações iniciadas em outubro de 2024) para adicionar produção de maior valor agregado e escala nos anos seguintes. Com requisitos mais rígidos de divulgação de alérgenos no exterior e expectativas crescentes de conformidade e rastreabilidade por parte de marcas nacionais de alimentos embalados e cuidados pessoais, os produtores indianos têm espaço para se diferenciar por meio de análises mais robustas, prontidão documental e gestão responsável de produtos, apoiadas por programas de fornecimento padronizados e fabricação de especificações mais altas.
Desenvolvimentos recentes do setor
- Maio de 2026: a IFF anunciou um investimento de ₹3.366 crore para uma instalação greenfield de fabricação de enzimas na IFFCO Kisan SEZ, em Nellore, Andhra Pradesh. A expansão da produção local relacionada a produtos químicos aromáticos apoia o fornecimento com base na Índia para processos aromáticos impulsionados por enzimas e adiciona resiliência por meio da ampliação de escala na região.
- Maio de 2026: a BASF India Limited divulgou os resultados anuais auditados do exercício fiscal de 2025-2026, observando resiliência no portfólio de produtos químicos em meio a pressões de preços. A divulgação aponta para lucratividade sob restrições de preços, o que pode influenciar o planejamento de investimentos voltados para a Índia em produtos químicos aromáticos.
- Abril de 2026: a BASF anunciou o lançamento oficial de plantas de escala mundial para mentol e linalol em Ludwigshafen, Alemanha. O lançamento aumenta o fornecimento global de compostos aromáticos essenciais e fortalece a posição da BASF no setor global de produtos químicos aromáticos, além de reforçar a estabilidade da cadeia de fornecimento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado é definido como a receita obtida com produtos químicos aromáticos vendidos na Índia para a fabricação de formulações de fragrância e sabor utilizadas em produtos de cuidados pessoais, cuidados domésticos e relacionados a alimentos.
Exclusões de escopo: esse dimensionamento exclui fragrâncias finalizadas, óleos essenciais e extratos naturais vendidos como tais, e serviços de fabricação por contrato que não envolvam vendas de produtos químicos aromáticos.
Visão geral da segmentação
- Por Tipo
- Terpenos
- Benzenoides
- Compostos Químicos Musk
- Outros Tipos
- Por Aplicação
- Sabões e Detergentes
- Cosméticos e Produtos de Higiene Pessoal
- Fragrâncias Finas
- Produtos para o Lar
- Alimentos e Bebidas
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento da demanda de produtos químicos aromáticos na Índia usando indicadores públicos de química e comércio, alinhando-os posteriormente com a composição de uso final no país. As entradas se basearam em estatísticas comerciais oficiais, como dados aduaneiros da Índia e UN Comtrade, além de divulgações governamentais do Ministério de Produtos Químicos e Fertilizantes e do Departamento para a Promoção da Indústria e do Comércio Interno.
Para manter as premissas ancoradas no manuseio real de produtos, também revisamos normas e referências de segurança, como notificações do BIS, artigos selecionados revisados por pares sobre ingredientes de fragrância e atualizações de associações ligadas ao ecossistema de produtos químicos e bens de consumo, além de relatórios anuais, apresentações a investidores e imprensa de negócios de renome. Para verificações cruzadas sobre a escala das empresas e o mix de produtos, foram utilizadas assinaturas pagas de dados financeiros e inteligência empresarial, bancos de dados de patentes e visões de importação e exportação em nível de embarque, quando relevantes. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar dados, validar premissas e esclarecer dúvidas em aberto.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para transformar sinais da pesquisa documental em entradas de dimensionamento, especialmente para o mix específico da Índia, a lógica de precificação e a estrutura de canais. Conversamos com fabricantes, distribuidores, formuladores e compradores a jusante para que os fatores de demanda e os padrões de substituição pudessem ser verificados e depois aplicados de forma consistente em todo o modelo. As entrevistas abrangeram os principais estados produtores e consumidores, e também incluímos pontos de vista voltados para exportação para confirmar como o fornecimento local se conecta aos ciclos regionais de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 17% |
| Nível médio: 50% | Líderes funcionais/de unidade: 34% |
| Empresas de menor porte: 18% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação de verificações top-down e bottom-up. No lado top-down, dados de produção e comércio foram usados para reconstruir o consumo aparente na Índia, ajustados de acordo com a proporção típica de conteúdo de produtos químicos aromáticos presente nas principais categorias a jusante. O total foi submetido a testes de estresse usando aproximações bottom-up seletivas, como divisões amostradas de receita de fornecedores, verificações de canais com distribuidores e construções de volume por preço para moléculas comumente comercializadas.
As principais entradas usadas no modelo incluíram o movimento de importação e exportação de intermediários de fragrância e sabor, adições de capacidade e pontos de discussão sobre utilização apresentados por participantes do setor, faixas de preços típicas por famílias de moléculas, a participação de fornecimento nacional versus importado, e a demanda impulsionada pelo crescimento de cuidados pessoais, cuidados domésticos e alimentos processados. Quando faltavam sinais diretos de volume, as lacunas foram tratadas por meio de indicadores substitutos, como classificações comerciais consistentes, comportamento de substituição conhecido entre notas naturais e sintéticas, e normalização de fatores de rendimento e perda orientada por entrevistas. As previsões foram geradas usando análise de cenários apoiada por suavização de séries temporais de curto prazo sobre indicadores de preço e demanda, e os pesos dos cenários foram finalizados após feedback primário sobre as conversões esperadas de clientes e a repercussão dos custos de matérias-primas.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas para garantir consistência lógica entre demanda, fornecimento e preço. Comparamos os resultados do modelo com sinais independentes, como mudanças na direção do comércio, cronogramas de comissionamento de capacidade e tendências de produção a jusante, investigando variações acentuadas antes da aprovação final.
Foi seguida uma revisão em múltiplas etapas, incluindo revisão por pares das premissas e verificações de retorno sobre cálculos unitários e conversões de moeda. Quando desvios significativos surgiam durante entrevistas ou atualizações documentais, eram acionados retornos de contato para confirmar o fator causador e redefinir a premissa com uma justificativa clara. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e é realizada uma revisão final antes da entrega para que os clientes recebam a visão mais atual.
Comparação do tamanho do mercado de produtos químicos aromáticos da Índia da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para produtos químicos aromáticos da Índia costumam diferir porque o limite contabilizado pode variar entre vendas de ingredientes e cestas mais amplas de ingredientes de fragrância, e porque os anos-base e o momento das conversões de moeda não estão sempre alinhados. Diferenças na forma como exportações, consumo cativo e fabricação por contrato são tratados também tendem a ampliar a dispersão.
Padrões de movimento comercial, verificações de comissionamento de capacidade e validação de faixas de preço a partir de conversas com distribuidores e formuladores são as evidências usadas para ancorar a Mordor Intelligence no nível de vendas de produtos químicos aromáticos, o que impede que itens adjacentes, como misturas finalizadas e extratos naturais, sejam misturados ao mesmo total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 323,62 milhões de dólares (2025) | |
| Editora do Setor A | 276,10 milhões de dólares (2023) | Utiliza um ano-base anterior e uma janela de previsão diferente, o que pode subestimar inflexões de demanda posteriores decorrentes de nova capacidade e premiumização, e não separa claramente os produtos químicos aromáticos do valor mais amplo dos ingredientes de fragrância. |
| Editora do Setor B | 291,30 milhões de dólares (2025) | Relata um valor próximo para 2025, mas fornece detalhes limitados sobre como importações, exportações e transferências internas cativas são compensadas, o que pode alterar os totais dependendo de apenas as vendas externas serem contabilizadas. |
A tabela mostra que a maior diferença geralmente é criada por limites de escopo e questões de tempo, e não por uma única etapa de cálculo. Ao manter o total vinculado a sinais observáveis de comércio e capacidade, e ao aplicar regras consistentes de precificação e consumo, a estimativa permanece mais fácil de reproduzir e de explicar em casos de uso como planejamento, sourcing e investimento.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de produtos químicos aromáticos da Índia em 2026?
O tamanho do mercado de produtos químicos aromáticos da Índia é de USD 341,13 milhões em 2026 e está no caminho de atingir USD 444,52 milhões até 2031.
Qual é a taxa de crescimento dos produtos químicos aromáticos utilizados em fragrâncias finas indianas?
As fragrâncias finas estão a avançar a uma CAGR de 5,98%, superando as aplicações tradicionais de sabões e detergentes.
Qual tipo de produto detém a maior participação em 2025?
Os terpenos dominam com 64,72% da participação do mercado de produtos químicos aromáticos da Índia graças às abundantes matérias-primas botânicas.
Onde estão localizadas a maioria das plantas de produtos químicos aromáticos na Índia?
Gujarat e Maharashtra albergam cerca de 70% da capacidade, aproveitando os polos petroquímicos integrados e a logística portuária.
Como as mudanças regulatórias no exterior estão a afetar os exportadores indianos?
Regras mais estritas de rotulagem de alergénios na UE e na América do Norte aumentam os custos de testes, favorecendo os fabricantes com capacidades analíticas avançadas.
Página atualizada pela última vez em:



