
Indien Aftermarket TPMS Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
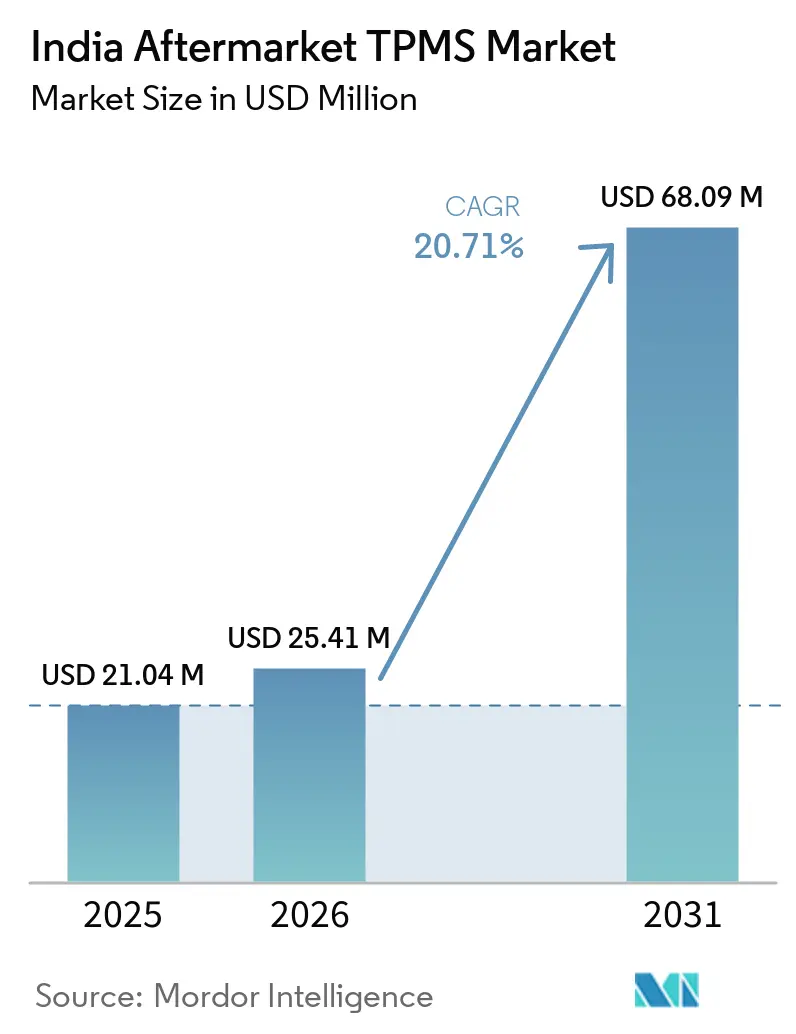
| Marktgröße im Basisjahr (2025) | 21.04 Millionen US-Dollar |
| Marktgröße (2026) | 25.41 Millionen US-Dollar |
| Marktgröße (2031) | 68.09 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.71 % |
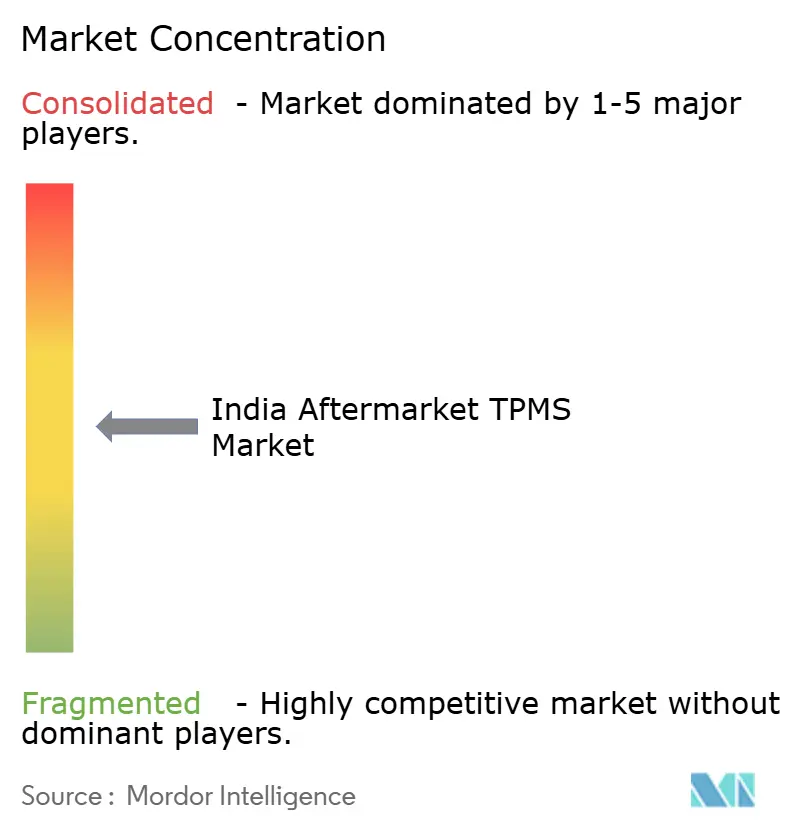
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Aftermarket TPMS Marktanalyse von Mordor Intelligence
Der indische Aftermarket-TPMS-Markt wird im Jahr 2025 auf 21,04 Millionen USD geschätzt und soll 2026 25,41 Millionen USD erreichen; bis 2031 wird ein Wert von 68,09 Millionen USD prognostiziert, was einer CAGR von 20,71 % von 2026 bis 2031 entspricht. Die Nachrüstnachfrage bei alternden Pkw- und Leicht-Lkw-Flotten, das bevorstehende AIS-151-Phase-II-Nachrüstmandat für schwerere Nutzfahrzeugklassen sowie das rasche Wachstum von Elektro- und CNG-Fahrzeugen steigern die adressierbaren Volumina weit schneller als die Erstausrüstungsabnahme. Organisierte Reifenserviceketten bündeln intelligente Sensoren mit Einstellungs-, Rotations- und Stickstoffbefüllungspaketen. Gleichzeitig machen E-Commerce-Plattformen Do-it-yourself-Käufern Klemm-Kits zu Preisen unter 15 USD zugänglich und erweitern die Reichweite in Städte der Tier-2- und Tier-3-Kategorie. Versicherer betten TPMS-Telemetrie nun in nutzungsbasierte Produkte ein, die Prämien um 10–40 % senken, was eine genaue, protokollierte Druckverwaltung für Flotten mit nur 10 Fahrzeugen incentiviert. Unterdessen machen gefälschte Sensoren fast ein Drittel des unorganisierten Ersatzteilkanals aus, was das Vertrauen beeinträchtigt und markengebundene Lieferanten zu garantiegestützten Beschaffungsallianzen veranlasst.
Wichtigste Erkenntnisse des Berichts
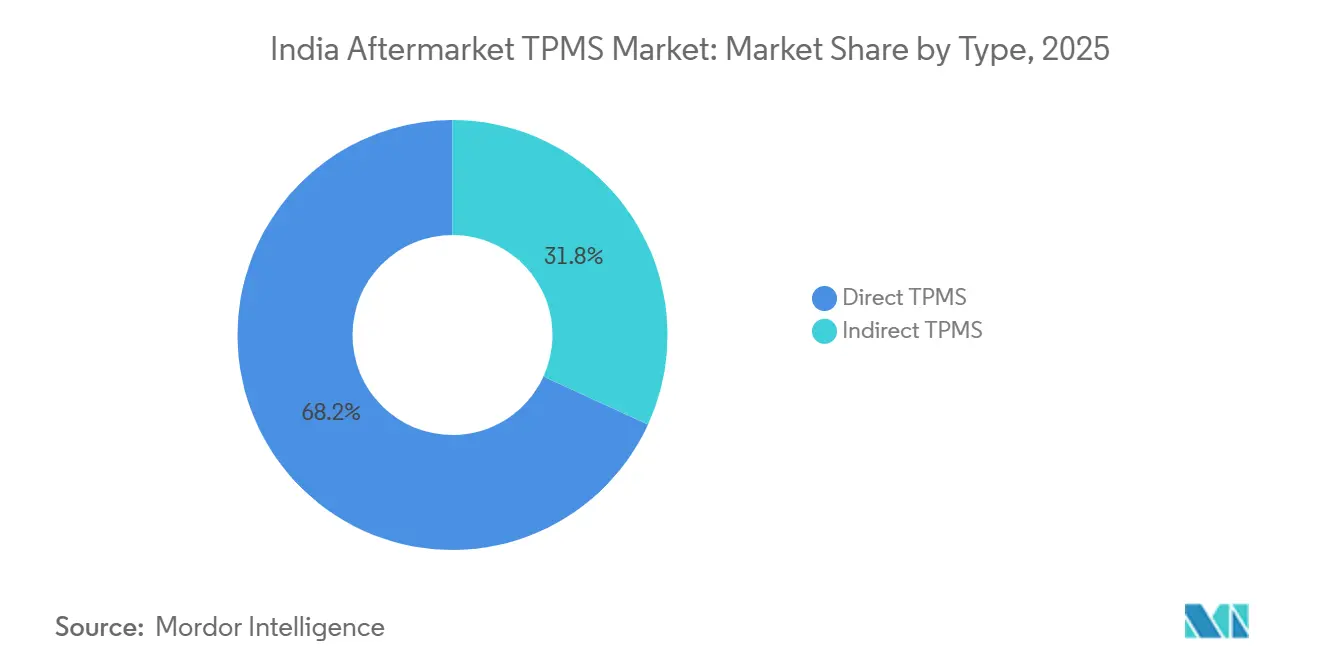
- Nach Typ erfasste Direkt-TPMS im Jahr 2025 einen Marktanteil von 68,17 % am indischen Aftermarket-TPMS-Markt, während Indirekt-Lösungen bis 2031 voraussichtlich mit einer CAGR von 21,17 % wachsen werden.
- Nach Technologieintegration hielten eigenständige Kits im Jahr 2025 einen Marktanteil von 58,83 % am indischen Aftermarket-TPMS-Markt, während vernetzte oder intelligente Varianten bis 2031 mit einer CAGR von 21,42 % voranschreiten.
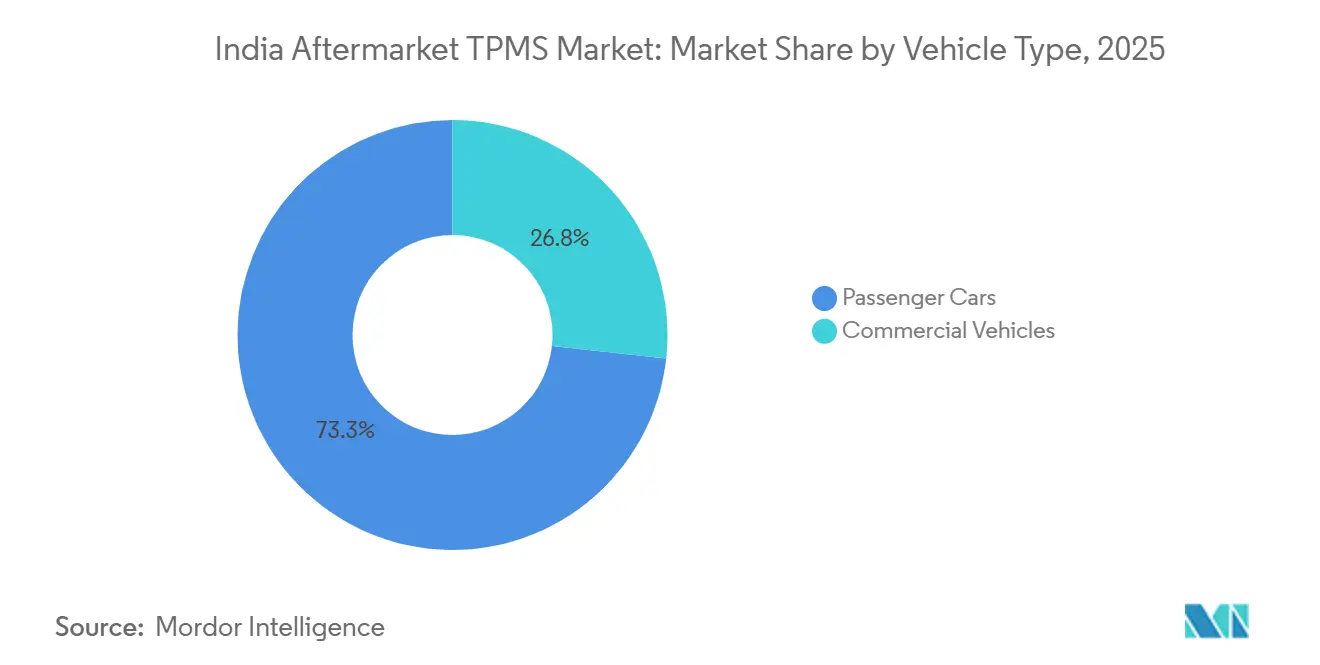
- Nach Fahrzeugkategorie entfielen im Jahr 2025 73,25 % des indischen Aftermarket-TPMS-Marktanteils auf Personenkraftwagen, während Nutzfahrzeuge voraussichtlich das stärkste Wachstum mit einer CAGR von 22,94 % über 2026–2031 verzeichnen werden.
- Nach Vertriebskanal behielt der stationäre Einzelhandel im Jahr 2025 einen Marktanteil von 64,51 % am indischen Aftermarket-TPMS-Markt, während der Online-Vertrieb voraussichtlich das höchste Wachstum mit einer CAGR von 21,51 % bis 2031 erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| AIS-151 Stufe-II-Mandat für die Nachrüstung | +6.2% | National, mit frühen Gewinnen in Tamil Nadu, Karnataka, Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Wachstum des E-Commerce und der Heimwerker-Reifenpflege | +4.8% | Städtische Zentren, Ausbreitung in Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Schwerere Elektro-/CNG-Fahrzeuge erhöhen die Reifensicherheitssensibilität | +3.7% | Maharashtra, Kerala, Karnataka führend bei der Elektrofahrzeugadoption | Mittelfristig (2–4 Jahre) |
| Expansion organisierter Serviceketten | +2.9% | Metropolen expandieren in Märkte der zweiten/dritten Kategorie | Langfristig (≥ 4 Jahre) |
| Digitalisierung von KMU-Flotten zur Senkung reifenbezogener Betriebskosten | +2.1% | Handelskorridore: Delhi–Mumbai, Chennai–Bangalore | Mittelfristig (2–4 Jahre) |
| Telematikrabatte bei Versicherungen | +1.4% | Städtische Märkte mit höherer Versicherungsdurchdringung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
AIS-151 Stufe-II-Mandat für die Nachrüstung in den Kategorien N2, N3, M2, M3
Die Umsetzung von AIS-151 Phase II verpflichtet mittel- und schwere Nutzfahrzeuge auf indischen Straßen zur Installation von TPMS. Die Konformitätsprüfung ist an jährliche Fahrtauglichkeitsbescheinigungen geknüpft, was die Einführung zu einem nicht optionalen Kostenfaktor für Flottenbudgets macht[1]. Lieferanten erhalten eine mehrjährige Nachfragesichtbarkeit und können lokalisierte Fertigung, Lagerbestände und die letzte-Meile-Distribution planen. Die Durchsetzungssicherheit verbessert auch die Finanzierungsaussichten für inländische Sensorhersteller und fördert die Kapazitätserweiterung. Frühe Adoptionscluster in Tamil Nadu, Karnataka und Maharashtra schaffen Referenzkunden, die die Diffusion in benachbarte Märkte beschleunigen. Die Regulierung normalisiert die TPMS-Ausstattung zudem für leichte Nutzfahrzeugflotten, auch wenn diese gesetzlich nicht dazu verpflichtet sind.
Wachstum des E-Commerce und der Heimwerker-Reifenpflegekultur
Online-Marktplätze wie Flipkart und Amazon verzeichneten ein zweistelliges Wachstum bei TPMS-Kit-Verkäufen, da jüngere männliche Käufer im Alter von 15–35 Jahren zunehmend stationäre Geschäfte umgehen. Transparente Preisgestaltung, Nutzerbewertungen und schrittweise Installationsvideos reduzieren Informationsasymmetrien und senken das wahrgenommene Risiko für Erstkäufer. Unabhängige Werkstätten in Städten der zweiten und dritten Kategorie bestellen Sensoren online in großen Mengen, um Lieferzeiten zu verkürzen und die SKU-Auswahl zu erweitern. Die wachsende technische Kompetenz unter Fahrzeughaltern fördert eine Heimwerkermentalität, die Arbeitskosten durch persönlichen Zeitaufwand ersetzt und die adressierbare Basis erweitert. Diese Faktoren verlagern die Wertschöpfung von physischen Händlern hin zu digitalen Plattformen, die Zahlung, Garantie und Logistik bündeln.
Schwerere Elektro-/CNG-Fahrzeuge erhöhen die Reifensicherheitssensibilität
Laut von der Federation of Automobile Dealers Associations (FADA) veröffentlichten Daten verzeichnete Indiens Markt für Elektrofahrzeuge (EV) im September 2026 seinen bisher höchsten monatlichen Einzelhandelsumsatz mit 333.634 Einheiten, ein Anstieg von 74 % im Jahresvergleich [2]. CNG-Tanks erhöhen ebenfalls das Leergewicht und beeinflussen den Reifendruck bei thermischen Schwankungen. Flottenmanager berichten, dass Unterinflation den Rollwiderstand erhöht und die EV-Reichweite um 6–10 km pro Ladung verringert. TPMS wird daher zu einem betrieblichen Effizienzwerkzeug und nicht nur zu einem Sicherheitszubehör. Die Fähigkeit der Technologie, Echtzeit-Warnungen zu senden, ermöglicht eine proaktive Werkstattplanung, wodurch Standzeiten am Straßenrand und die Häufigkeit des Reifenwechsels reduziert werden. Das Wachstumspotenzial ist in Maharashtra und Kerala am höchsten, wo politische Anreize die Einführung alternativer Kraftstoffe beschleunigen.
Expansion organisierter Serviceketten mit gebündeltem intelligentem TPMS
Netzwerke wie GoMechanic und myTVS positionieren TPMS als Teil gebündelter Reifenpflege- oder Jahreswartungsverträge. In-App-Dashboards zeigen Live-Druck, Temperatur und Leckverlauf an und fördern Abonnementverlängerungen für Datenanalysen. Volumeneinkäufe ermöglichen diesen Ketten eine wettbewerbsfähige Preisgestaltung bei Sensoren und begrenzen den Kostenvorteil unorganisierter Werkstätten. Standardisierte Einbaupraktiken und bundesweite Garantieabdeckung beheben Kundenvertrauenslücken, die in einem fragmentierten Aftermarket entstehen. Da die Ketten in Gebiete der zweiten und dritten Kategorie expandieren, steigern gebündelte Pakete das Bewusstsein bei preissensiblen Nutzern, die einen vorhersehbaren Gesamtbetriebskostenansatz gegenüber dem niedrigsten Anfangspreis schätzen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensible Verbraucherhaltung | -4.3% | Ländliche und halbstädtische Märkte, preisbewusste Segmente | Kurzfristig (≤ 2 Jahre) |
| Zufluss gefälschter Billigsensoren beeinträchtigt das Vertrauen | -2.8% | Unorganisierte Einzelhandelskanäle, Städte der zweiten/dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Technikern | -2.2% | National, akut in Städten der zweiten/dritten Kategorie mit begrenzter technischer Infrastruktur | Langfristig (≥ 4 Jahre) |
| Interoperabilitätsprobleme mit OE-Infotainment-Einheiten | -1.8% | Premium-Fahrzeugsegmente, Mehrmarken-Servicezentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensible Verbraucherhaltung
Ein TPMS-Kit kostet typischerweise INR 5.000–10.000 (USD 54–108), ein erheblicher diskretionärer Aufwand, wenn viele Halter routinemäßige Wartungen bereits aufschieben. Umfragen zeigen, dass 68 % der Fahrer nicht wesentliche Fahrzeugnachrüstungen in wirtschaftlich unsicheren Zeiten aufschieben. Ländliche und halbstädtische Haushalte mit geringerem verfügbarem Einkommen priorisieren häufig sichtbare Zubehörteile wie Infotainment gegenüber unsichtbarer Sicherheitselektronik. Der Batteriewechsel alle 5–7 Jahre verursacht wiederkehrende Kosten und verstärkt die Zurückhaltung. Südliche und westliche Bundesstaaten mit höherem Pro-Kopf-Einkommen zeigen bessere Konversionsraten, aber anhaltende Preisaktionen oder Finanzierungsmodelle bleiben für eine bundesweite Verbreitung entscheidend.
Zufluss gefälschter Billigsensoren beeinträchtigt das Vertrauen
Gefälschte Sensoren, die über unorganisierte Kanäle nach Indien gelangen, versagen innerhalb von 6–12 Monaten, während echte Varianten fast ein Jahrzehnt halten. Nationale Polizeidaten (Nationales Verbrechensaufzeichnungsbüro (NCRB)) verknüpfen gefälschte Teile mit 20 % der Straßenunfallfälle, was den Ruf der Kategorie bei Verbrauchern und Installateuren schädigt[3]. Garantieansprüche werden abgelehnt, sobald der gefälschte Ursprung verifiziert ist, was negative Mundpropaganda anheizt, die die Wiederholungsnachfrage dämpft. Große Marken betten nun QR-Code-Authentifizierung und manipulationssichere Verpackungen ein, aber die Einführung ist außerhalb der Metropolregionen uneinheitlich. Bis die Durchsetzung den Graumarkt eindämmt, werden Qualitätsmängel die Stimmung erheblich belasten, insbesondere in Tier-2/3-Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Direkte Genauigkeit behält die WertführerschaftDirekte Sensoren machten im Jahr 2025 68,17 % des indischen Aftermarket-TPMS-Marktanteils aus, was die Flottenpräferenz für minimale PSI-Genauigkeit unterstreicht, die die Datenprotokollierungsanforderungen der Versicherer erfüllt, und damit den Marktanteilsvorteil des indischen Aftermarket-TPMS-Markts für ventilmontierte Technologie stärkt. Continentals Bengaluru-Linie liefert nun Einheiten der zweiten Generation, die für eine Batterielaufzeit von 7–10 Jahren ausgelegt sind, was die Lebenszyklusservicekosten senkt. Dennoch wird prognostiziert, dass indirekte Plattformen bis 2031 mit einer CAGR von 21,17 % wachsen werden, da Schrägheck- und Limousinenbesitzer ABS-basierte Inferenz nutzen, um unter der Installationsschwelle von 5.000 INR (54 USD) zu bleiben, und damit den Marktfußabdruck des indischen Aftermarket-TPMS-Markts unter Erstkäufern erweitern.
Die indirekte Einführung wird durch Maruti Suzukis 2026er Modellreihe weiter normalisiert, die radgeschwindigkeitsbasierte Warnungen über mittlere Ausstattungsvarianten anbietet. Begrenzte Präzision und die Notwendigkeit manueller Rücksetzungen nach Rotationen schränken jedoch deren Nutzen für Fernlastkraftwagen ein, wodurch Direktsysteme das Rückgrat von Predictive-Maintenance-Verträgen bleiben und die Prämienstellung des indischen Aftermarket-TPMS-Markts in gewerblichen Nischen erhalten bleibt.
Nach Technologieintegration:
Intelligente/Vernetzte Kits definieren den Gesamtbetriebskostenansatz neuEigenständige Displays behielten im Jahr 2025 einen Marktanteil von 58,83 % am indischen Aftermarket TPMS Markt und signalisieren eine große installierte Basis, die Einmalausgaben schätzt. Intelligente TPMS-Plattformen wachsen jedoch mit einer CAGR von 21,42 % und exportieren Daten in Cloud-Dashboards, die Kraftstoffeinsparungsanalysen ermöglichen; diese Dynamik positioniert vernetzte Sensoren als den am schnellsten wachsenden Werterzeuger im indischen Aftermarket TPMS Markt.
Shriram General Insurance senkt Prämien um 10–15 % für Flotten, die den Reifendruck für 95 % der Betriebsstunden innerhalb der Toleranz halten, was die Amortisation von Telematikabonnements bestätigt. Da die 5G-Abdeckung zunimmt, die Latenz sinkt und Over-the-Air-Firmware-Updates zur Routine werden, bewegt sich die indische Aftermarket TPMS Branche hin zu datengesteuerten Diensten statt Hardware-Margen.
Nach Fahrzeugtyp:
Nutzfahrzeuge treiben inkrementelle Einheiten anPersonenkraftwagen machten im Jahr 2025 73,25 % des indischen Aftermarket-TPMS-Marktanteils aus, was die rasche Durchdringung von Sport Utility Vehicles und Mehrzweckfahrzeugen in Tier-2-Städten widerspiegelt. Eingebettetes TPMS in Marutis 2026er Modellreihe veranschaulicht die Mainstreaming-Entwicklung, die den indischen Aftermarket-TPMS-Markt durch Ersatzzyklen trägt. Dennoch wird prognostiziert, dass gewerbliche Flotten eine CAGR von 22,94 % erzielen werden, da telematikverknüpftes TPMS bei der Reduzierung reifenbedingter Betriebskosten um 15–20 % eine zentrale Rolle spielt.
Leichte Nutzfahrzeuge, die von Letzte-Meile-E-Commerce-Kurieren eingesetzt werden, liefern nachgewiesenen ROI, und Fleecas 22-Sensor-Kawach-Paket ermöglicht es Mehrachsfahrzeugen, die Einhaltung strengerer Überladungsstrafen zu dokumentieren, und erweitert damit die Marktchance des indischen Aftermarket-TPMS-Markts in Frachtkorridoren.
Nach Vertriebskanal:
Online gewinnt Marktanteile, aber der Service bleibt offlineOffline-Verkaufsstellen machten im Jahr 2025 einen Marktanteil von 64,51 % am indischen Aftermarket TPMS Markt aus. Fleeca-Standorte und JK Tire-Händler bieten gebündelte Dienstleistungen an, einschließlich Installation, Kalibrierung und Garantie. Mit einem Fokus auf Qualitätssicherung und Fälschungsprävention bleiben Verbraucher diesen Serviceketten treu. Infolgedessen stützt sich der indische Aftermarket TPMS Markt zunehmend auf werkstattinterne Expertise, insbesondere für Direkte Sensoren.
Umgekehrt wachsen Online-Marktplätze mit einer CAGR von 21,51 %, indem sie Hobbyisten mit bundesweit versandten Einschraubeinheiten ansprechen. Flipkarts Verkäuferverifizierungsabzeichen und erweiterte Rückgabefenster zielen darauf ab, minderwertige Importe einzudämmen, und Pilotkooperationen mit lokalen Werkstätten versprechen, die Bequemlichkeit des Online-Kaufs mit professionellem Einbau zu verbinden und potenziell neue Schichten des indischen Aftermarket TPMS Markts zu erschließen.
Geografische Analyse
Indiens sechs größte Metropolen – Delhi NCR, Mumbai, Bangalore, Chennai, Pune und Hyderabad – dominieren den Sensorabsatz, ein Beweis für ihre dichten Fahrzeugpopulationen und ein breites Angebot an zertifizierten Servicezentren. In Bangalore florieren Fertigung und Forschung und Entwicklung, gestützt durch Continentals großes Werk und Goodyears Algorithmuslabor, die beide qualifizierte Arbeitskräfte anziehen und eine rechtzeitige Versorgung sicherstellen. Delhis robuste Logistiknetzwerke ebnen den Weg für frühe Versuche mit intelligentem TPMS, während in Mumbai die Dringlichkeit von Fahrdienst-Flotten, die minimale Ausfallzeiten tolerieren können, die Nachrüstzyklen beschleunigt.
Gleichzeitig verzeichnen Tier-2-Städte wie Ahmedabad, Jaipur und Lucknow ein robustes Wachstum. Hier setzen KMU auf Telematik als Strategie zur Bekämpfung steigender Dieselpreise. Im geschäftigen Industriekorridor Gujarats feiern Unternehmen wie Regrip Erfolge, wobei Kunden über erhebliche Reduzierungen der Flottenkosten dank TPMS-gesteuerter Wartung berichten. Obwohl ländliche Gebiete mit Herausforderungen wie Preissensibilität und inkonsistenter Datenabdeckung zu kämpfen haben, verbessern die laufenden Bharatmala-Autobahnentwicklungsprojekte die Reisegeschwindigkeiten. Dieser Fortschritt veranlasst sicherheitsbewusste Betreiber, in naher Zukunft Sensoren in Betracht zu ziehen.
In Bundesstaaten wie Tamil Nadu und Maharashtra, wo Fahrzeugtauglichkeitsprüfungen streng durchgesetzt werden, gibt es einen unbeabsichtigten Schub für die Sensoreinführung. Da der AIS-151-Phase-II-Rollout bevorsteht, mit Fokus auf die unfallträchtigen Expressways Delhi-Jaipur und Mumbai-Pune, ist die regionale Nachfrage auf einen Anstieg vorbereitet. Diese Dynamik positioniert den indischen Aftermarket-TPMS-Markt als ein landesweites Phänomen, das über seine anfänglichen metropolzentrierten Wurzeln hinausgeht.
Wettbewerbslandschaft
Da kein einzelner Hersteller einen bedeutenden Umsatzanteil hält, bleibt der Wettbewerb moderat. Continental hat kürzlich seine Produktion in Bengaluru erhöht und strebt an, innerhalb weniger Jahre die volle Kapazität zu erreichen. Dieser Schritt, der sowohl der inländischen Nachfrage als auch dem Export nach Korea dient, unterstreicht Indiens Aufstieg als kosteneffektiver Fertigungsstandort. Unterdessen führte JK Tire eingebettete Sensoren unter seiner Treel-Marke ein. Diese Initiative betont die vertikale Integration, vermeidet Nachrüstherausforderungen und ermöglicht es JK Tire, einen Preisaufschlag zu erzielen, wenn auch auf Kosten einer Einengung des Zielmarkts.
Manatec hat dank einer Empfehlung von ASRTU Busverträge gesichert und eine Nische im öffentlichen Nahverkehr etabliert, mit der nur wenige Wettbewerber mithalten können. Fleeca zeichnet sich durch wiederaufladbare Batterien und ein landesweites Servicenetzwerk aus. Sie gewährleisten die Datenauthentizität durch QR-Code-Validierung und wehren damit effektiv Fälschungsbedrohungen ab. Goodyear und CEAT schwenken auf algorithmische Differenzierung um und integrieren Intelligenz in das Gehäuse oder das Steuergerät. Diese Strategie verlagert das Wertversprechen von reiner Hardware hin zu umsetzbaren prädiktiven Erkenntnissen.
Darüber hinaus ermöglichen aufkommende API-gesteuerte Modelle Versicherern und ERP-Plattformen den bedarfsgesteuerten Zugriff auf Druckverläufe. Dieser Trend unterstreicht einen bedeutenden Wandel im Ökosystem und hebt die wachsende Bedeutung von Software-Kompetenz in Indiens Aftermarket-TPMS-Landschaft hervor.
Marktführer der indischen Aftermarket TPMS Branche
-
Sensata Technologies (Schrader)
-
Continental AG
-
Treel Mobility (JK Tyre)
-
Blaupunkt India
-
Manatec Mobility
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Aftermarket-TPMS-Markt Unternehmen in diesem Bericht
- Sensata Technologies (Schrader)
- Continental AG
- Treel Mobility (JK Tyre)
- Steelmate Co Ltd
- Blaupunkt India
- Alligator Ventilfabrik GmbH
- CUB Elecparts Inc.
- Hamaton Automotive
- Dill Air Controls
- Bartec Auto ID
- TyreSense (Transense)
- SensAiry (Tymtix)
- Goodyear SightLine
- Bridgestone Webfleet TPMS
- CEAT Smart Tyre
- Michelin TPMS Solutions
- Manatec Mobility
- JK Automotive Sensors
- Autel Intelligent TPMS
Neueste Industrielle Entwicklungen in Indischer Aftermarket-TPMS-Markt
- November 2025: In seinem Werk Banmore führte JK Tire & Industries Ltd. Indiens erste werkseitig eingebetteten intelligenten Reifen ein, die während der Produktion mit Sensoren ausgestattet und über zahlreiche Einzelhandelsgeschäfte vertrieben werden.
- März 2025: CEAT stellte seine SportDrive-Notlaufreifen vor, die mit Schaumstoff-Geräuschdämpfern und integriertem TPMS ausgestattet sind und speziell zur Verbesserung der Leistung und Sicherheit von Hochleistungs-SUVs entwickelt wurden. Diese Reifen sollen überlegenen Fahrkomfort, reduzierten Lärm und verbesserte Handhabung bieten und damit der wachsenden Nachfrage nach fortschrittlichen Reifentechnologien im Automobilmarkt gerecht werden.
Berichtsumfang des indischen Aftermarket TPMS Markts
Der indische Aftermarket TPMS Marktbericht ist segmentiert nach Typ (Direktes TPMS und Indirektes TPMS), Technologieintegration (Eigenständige TPMS-Einheiten und Intelligentes/Vernetztes TPMS), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge) sowie Vertriebskanal (Offline und Online). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Direktes TPMS |
| Indirektes TPMS |
| Eigenständige TPMS-Einheiten |
| Intelligentes / Vernetztes TPMS |
| Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | |
| Sport Utility Vehicles (SUVs) und Multi-Utility Vehicles (MUVs) | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Busse und Reisebusse |
| Offline |
| Online |
| Nach Typ | Direktes TPMS | |
| Indirektes TPMS | ||
| Nach Technologieintegration | Eigenständige TPMS-Einheiten | |
| Intelligentes / Vernetztes TPMS | ||
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | ||
| Sport Utility Vehicles (SUVs) und Multi-Utility Vehicles (MUVs) | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Nach Vertriebskanal | Offline | |
| Online | ||
Im Bericht beantwortete Schlüsselfragen
Welcher Umsatz wird für den indischen Aftermarket TPMS Markt bis 2031 prognostiziert?
Es wird erwartet, dass der Markt bis 2031 68,09 Millionen USD erreicht und bis 2031 mit einer CAGR von 20,71 % wächst.
Welcher TPMS-Typ wächst bis 2031 am schnellsten?
Indirekte, ABS-basierte Systeme werden voraussichtlich eine CAGR von 21,17 % verzeichnen, da sie die Kostenschwellen für Schrägheckfahrzeugbesitzer erfüllen.
Welcher Vertriebskanal gewinnt am schnellsten Marktanteile?
Online-Plattformen wachsen mit einer CAGR von 21,51 %, da Käufer transparente Preisgestaltung und Heimwerkeroptionen suchen.
Warum beschleunigen Elektro- und CNG-Fahrzeuge die TPMS-Adoption?
Zusätzliche Achslasten durch Batterien und Zylinder erhöhen das Reifenplatzierungsrisiko; Echtzeit-Überwachung erhält die Reichweite und Sicherheit für Hochdrehmoment-Antriebsstränge.
Wie wirken sich gefälschte Sensoren auf den Markt aus?
Fälschungen verkürzen die Sensorlebensdauer und untergraben das Verbrauchervertrauen, was die prognostizierte CAGR um geschätzte 2,8 Prozentpunkte reduziert.