
Marktgröße und Marktanteil für humanes Thrombozytenlysat
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 40.14 Millionen US-Dollar |
| Marktgröße (2031) | 56.13 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für humanes Thrombozytenlysat von Mordor Intelligence
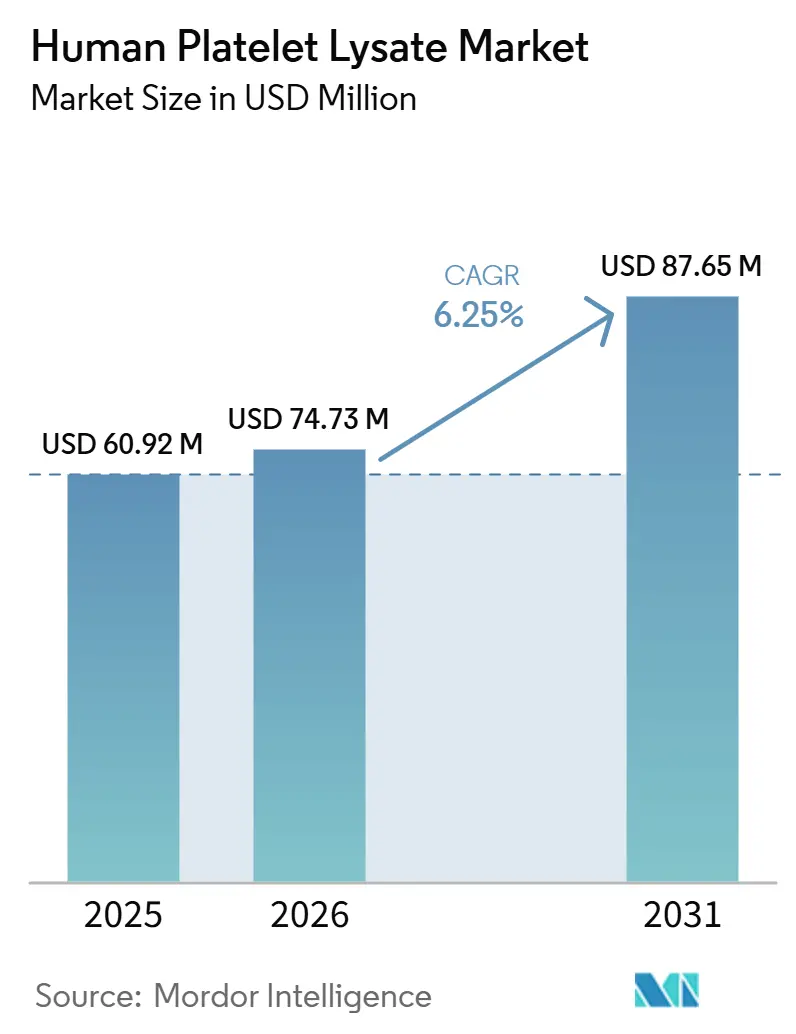
Die Größe des Marktes für humanes Thrombozytenlysat wurde im Jahr 2025 auf 37,74 Millionen USD geschätzt und wird voraussichtlich von 40,14 Millionen USD im Jahr 2026 auf 56,13 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,94 % während des Prognosezeitraums (2026–2031).
Der Markt für humanes Thrombozytenlysat entwickelt sich weiter, da klinische Herstellungsteams von fötalem Rinderserum abrücken und xeno-freien Materialien den Vorzug geben, die den regulatorischen Anforderungen in der Herstellung von Advanced Therapies entsprechen. Die Nachfrage steigt, da die Pipeline für Gen-, Zell- und RNA-Therapien weiterhin umfangreich ist und den Einsatz von aus menschlichem Blut gewonnenen Zellkulturzusätzen in der klinischen und kommerziellen Herstellung unterstützt. Der Markt verlagert sich hin zu kontrollierten Produkten mit Pathogenreduktion, Rückverfolgbarkeit und verbesserter Freigabedokumentation, was etablierten Lieferanten in regulierten Programmen einen Vorteil verschafft. Das Angebot bleibt knapp, doch Entwicklungen bei der Rückgewinnung aus Leukoreduzierungsfiltern und der lyophilisierten Verarbeitung könnten die Einschränkungen bei Rohmaterialien und Logistik im Laufe der Zeit abmildern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Heparin-freie Formulierungen mit einem Umsatzanteil von 69,29 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 7,88 % wachsen.
- Nach Quelle erfassten Apherese-Thrombozyten 55,66 % des Umsatzes im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 7,34 % wachsen.
- Nach Form hielt flüssiges hPL 98,90 % des Umsatzes im Jahr 2025, während lyophilisiertes hPL voraussichtlich bis 2031 mit einer CAGR von 9,31 % wachsen wird.
- Nach Anwendung entfiel auf die Herstellung von Zell- und Gentherapien 47,68 % des Umsatzes im Jahr 2025, während Tissue Engineering voraussichtlich die schnellste CAGR von 7,70 % bis 2031 verzeichnen wird.
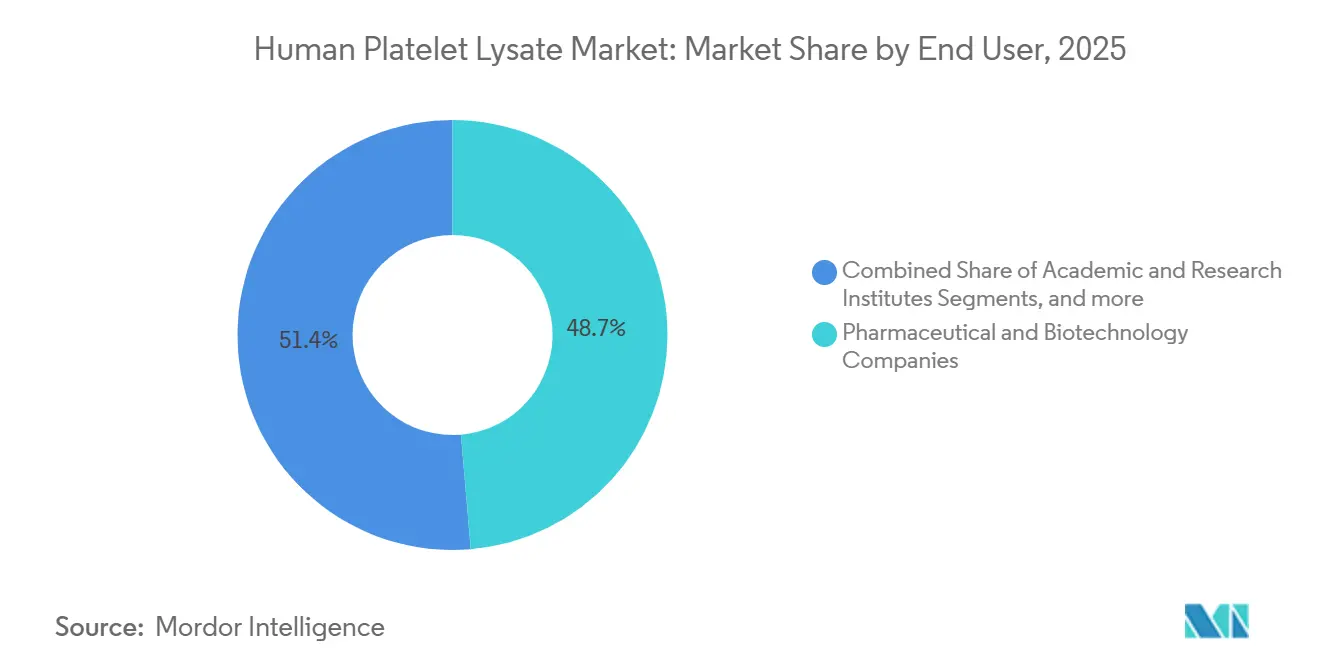
- Nach Endnutzer hielten pharmazeutische und biotechnologische Unternehmen 40,25 % des Umsatzes im Jahr 2025, während Auftragsforschungsorganisationen und CDMOs voraussichtlich bis 2031 mit einer CAGR von 7,95 % wachsen werden.
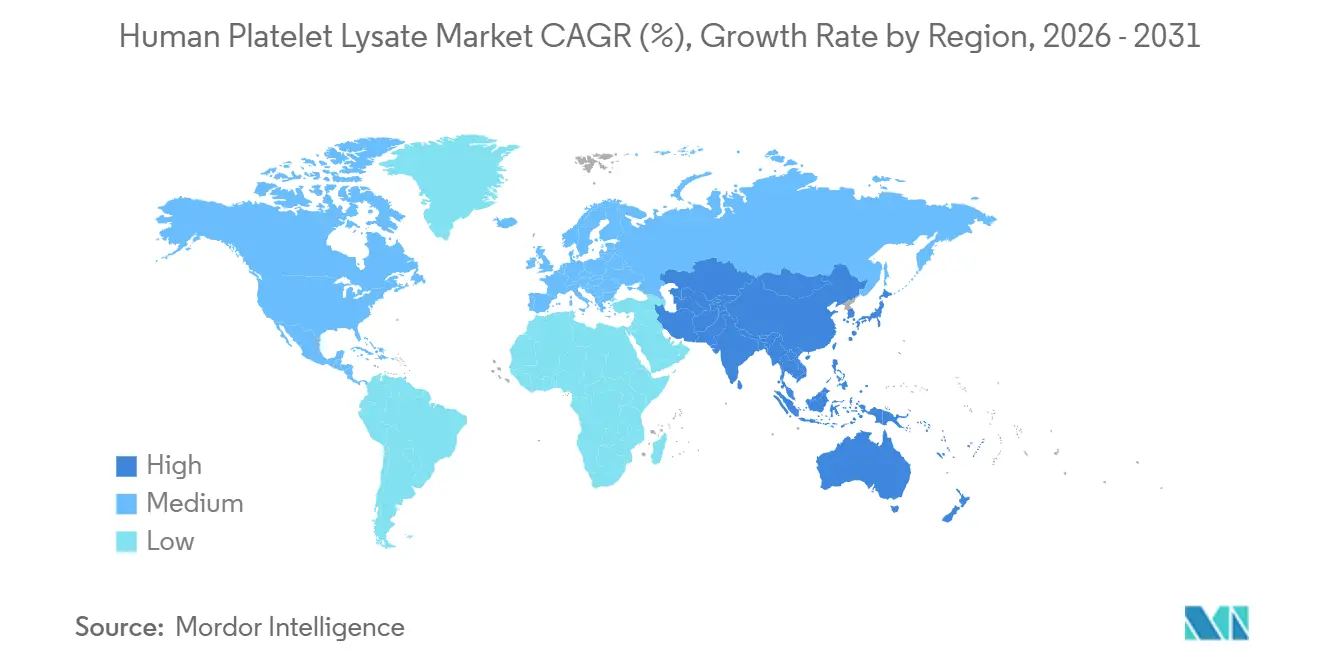
- Nach Geografie dominierte Nordamerika mit 44,27 % des Umsatzes im Jahr 2025, während der Asien-Pazifik-Raum voraussichtlich bis 2031 mit einer CAGR von 8,83 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
| Zunehmende Verlagerung von fötalem Rinderserum (FBS) zu xeno-freiem humanem Thrombozytenlysat (hPL) | +1.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Herstellungspipeline für Zell- und Gentherapien | +1.5% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung von GMP-konformen, spenderrückverfolgbaren Thrombozytenlysat-Produkten | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verwertung abgelaufener Thrombozyteneinheiten und Leukoreduzierungsfilter | +0.8% | Global, mit früher Einführung in Europa und Japan | Langfristig (≥ 4 Jahre) |
| Dezentralisierte Zelltherapieherstellung erhöht die Nachfrage nach geschlossener, standardisierter Versorgung mit Kulturzusätzen | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Anwendungen der Regenerativen Medizin und des Tissue Engineering | +1.4% | Global, am stärksten in Nordamerika, Europa, Japan, Südkorea und China | Mittel- bis langfristig (3–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Abkehr von fötalem Rinderserum hin zu xeno-freiem humanem Thrombozytenlysat
Der Markt für humanes Thrombozytenlysat erhielt Unterstützung durch die stetige Abkehr von fötalem Rinderserum in klinischen und regulierten Zellkulturanwendungen. Hersteller sahen sich zunehmendem Druck ausgesetzt, aus menschlichem Blut gewonnene Zusätze zu verwenden, da diese Materialien den Sicherheits- und Rückverfolgbarkeitsanforderungen für die Produktion von Advanced Therapies besser entsprachen. Ein Übersichtsartikel aus dem Jahr 2026 in Frontiers in Toxicology berichtete, dass bis Ende 2025 bereits mehr als 1.180 verschiedene Zelllinien unter serumfreien Bedingungen kultiviert worden waren, was zeigt, dass dieser Übergang nicht mehr auf eine enge Gruppe von mesenchymalen Stammzellprogrammen beschränkt war. Dieser Trend weitete die Nachfrage über die frühen Anwendungsfälle von humanem Thrombozytenlysat hinaus aus.[1]ASGCT und Citeline, „Gene, Cell, & RNA Therapy Landscape Report Q4 2025”, American Society of Gene & Cell Therapy, asgct.org Hersteller, die Zulassungen in mehreren Regionen anstrebten, profitierten ebenfalls, wenn die Ausgangsmaterialien den xeno-freien Anforderungen entsprachen, da dies den Dokumentationsaufwand bei der regulatorischen Prüfung reduzierte.
Wachsende Pipeline in der Herstellung von Zell- und Gentherapien
Der Umfang der Entwicklungspipeline für Gen-, Zell- und RNA-Therapien unterstützte ebenfalls das Wachstum im Markt für humanes Thrombozytenlysat. Der Landscape-Bericht von ASGCT und Citeline zeigte, dass sich zum Stand Q4 2025 4.164 Gen-, Zell- und RNA-Therapien in der Entwicklung befanden, was die Nachfrage nach vorgelagerten Medien und Zusätzen an eine große aktive Projektbasis knüpfte. Da mehr Programme in Phase II und Phase III vordrangen, fiel es Herstellern schwerer, Rohmaterialien auszutauschen, weil die Herstellung in späteren Phasen eine engere Prozesskontrolle und vollständigere Dokumentation erforderte. Dieser Trend begünstigte Lieferanten, die Drug Master Files oder vergleichbare regulatorische Unterlagen pflegten, da Kunden auf vorhandene Daten verweisen konnten, anstatt Unterstützungsunterlagen neu aufzubauen.
Ausbau von GMP-konformen, spenderrückverfolgbaren Thrombozytenlysat-Produkten
Der Markt für humanes Thrombozytenlysat wurde spezifikationsgetriebener, da Lieferanten über einfache gepoolte Zusätze hinausgingen und Produkte mit stärkerer GMP-Positionierung anboten. Pathogenreduktion, Gammabestrahlung, Spenderrückverfolgbarkeit und detaillierte Freigabeprotokolle wurden wichtiger, da Käufer Materialien priorisierten, die sich reibungslos in klinische Herstellungsunterlagen integrieren ließen. PL BioScience brachte im April 2025 ELAREM Ultimate-FD PLUS als gammasterilisiertes, GMP-konformes humanes Thrombozytenlysat auf den Markt, das in Europa hergestellt wird. Das Unternehmen positionierte das Produkt als xeno-frei, fibrinogenverarmt und antikoagulanzfrei für klinische Zellherstellungsanwendungen. Diese Eigenschaften reduzierten den zusätzlichen Validierungsaufwand für Kunden und verlagerten die Lieferantenauswahl von Preisvergleichen hin zu Gesamtkonformitätskosten, Freigabesicherheit und einfacher regulatorischer Integration. Dies erhöhte auch die Eintrittsbarrieren für neue Marktteilnehmer, die niedrigere Preise anboten, aber keine vergleichbare Dokumentationstiefe oder eine klinische Herstellungshistorie vorweisen konnten.
Wiederverwertung abgelaufener Thrombozyteneinheiten und Leukoreduzierungsfilter
Der Markt für humanes Thrombozytenlysat profitierte auch von Initiativen, die die nutzbare Thrombozyten-Eingangsbasis über traditionelle abgelaufene Thrombozytenkonzentrate hinaus erweiterten. Die konventionelle Herstellung von humanem Thrombozytenlysat stützte sich auf abgelaufene Thrombozyteneinheiten, was eine natürliche Einschränkung schuf, da eine verbesserte Blutbankinventarkontrolle die Anzahl der ablaufenden Einheiten reduzierte. Eine 2025 in Stem Cell Research and Therapy veröffentlichte Studie zeigte, dass aus Leukoreduzierungsfilterinhalten hergestelltes humanes Thrombozytenlysat die Expansion mesenchymaler Stammzellen in klinisch relevantem Maßstab unter Verwendung automatisierter Bioreaktoren unterstützte, was verworfenes Filtermaterial als nützliche sekundäre Quelle bestätigte.[2]H. Meng et al., „Exploring Ethical, Sustainable and Effective Foetal Bovine Serum Alternatives for In Vitro Mammalian Cell Culture”, Frontiers in Toxicology, frontiersin.org Dies erweiterte den effektiven Rohstoffpool, ohne dass eine zusätzliche Spenderrekrutierung erforderlich war.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Charge-zu-Charge-Variabilität und Spenderheterogenität | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Angebot an Thrombozyten-Ausgangsmaterial und Compliance-Einschränkungen | -0.5% | Global, am akutesten in aufstrebenden Märkten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Komplexe GMP-Freigabe, Dokumentation und Qualitätskontrollaufwand für aus Blutbanken stammende Ausgangsstoffe | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Fehlende globale Standardisierung bei der hPL-Herstellung und den regulatorischen Anforderungen | -0.7% | Global, insbesondere mit Auswirkungen auf die grenzüberschreitende Vermarktung in Nordamerika, Europa, Asien-Pazifik und aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Charge-zu-Charge-Variabilität und Spenderheterogenität
Der Markt für humanes Thrombozytenlysat steht weiterhin vor Herausforderungen bei der Qualitätskonsistenz, da die Thrombozytenprofile der Spender je nach Entnahme variieren. Schwankungen bei Wachstumsfaktoren wie PDGF-AB, PDGF-BB, FGF und VEGF können messbare Lot-zu-Lot-Unterschiede erzeugen, was die Prozessentwicklung für Kunden erschwert, die eine stabile Medienleistung über klinische Chargen hinweg benötigen. Eine Studie aus dem Jahr 2025 berichtete, dass Spenderpools von 16 Personen noch immer eine bedeutende Wachstumsfaktorvariation aufwiesen und empfahl größere Pools von 20 bis 24 Spendern, um die Chargenstabilität zu verbessern.[3]K. Wendland et al., „Lyophilized Human Platelet Lysate, Manufacturing, Quality Control, and Application”, Frontiers in Cell and Developmental Biology, doi.org Dieses Problem betrifft den Markt für humanes Thrombozytenlysat, da kleinere Hersteller und akademische Gruppen möglicherweise keinen regelmäßigen Zugang zu ausreichend Spenden haben, um diese Poolgrößen zu erreichen. Es erhöht auch den Arbeitsaufwand für Produktcharakterisierung, Freigabeprüfung und Kundenqualifizierung, insbesondere für verarbeitete Formate wie lyophilisiertes humanes Thrombozytenlysat, bei denen Hersteller nachweisen müssen, dass die Rekonstitution die erwartete biologische Leistung mit konsistenten Ergebnissen für den regulierten Einsatz erhält.
Begrenztes Angebot an Thrombozyten-Ausgangsmaterial und Compliance-Einschränkungen
Der Markt für humanes Thrombozytenlysat bleibt auch durch die begrenzte Verfügbarkeit seines Ausgangsmaterials eingeschränkt, das eng von den Blutentnahme- und Blutbankpraktiken abhängt. Ein verbessertes Blutinventarmanagement reduziert Verschwendung, kann aber auch das Angebot an abgelaufenen Thrombozytenkonzentraten verringern, die traditionell die Herstellung von humanem Thrombozytenlysat unterstützt haben. Dies stellt eine geschäftliche Herausforderung dar, da stärkere Blutbanksysteme die Gesundheitsversorgungseffizienz verbessern können, während sie gleichzeitig die Rohstoffverfügbarkeit für Lieferanten von humanem Thrombozytenlysat einschränken. Der Markt für humanes Thrombozytenlysat sieht sich auch mit unterschiedlichen Freigabe- und Dokumentationsstandards in den wichtigsten Jurisdiktionen konfrontiert, darunter die FDA, der EMA-Rahmen und die in Lieferantenpositionierungsmaterialien zitierten PMDA-bezogenen Anforderungen Japans.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
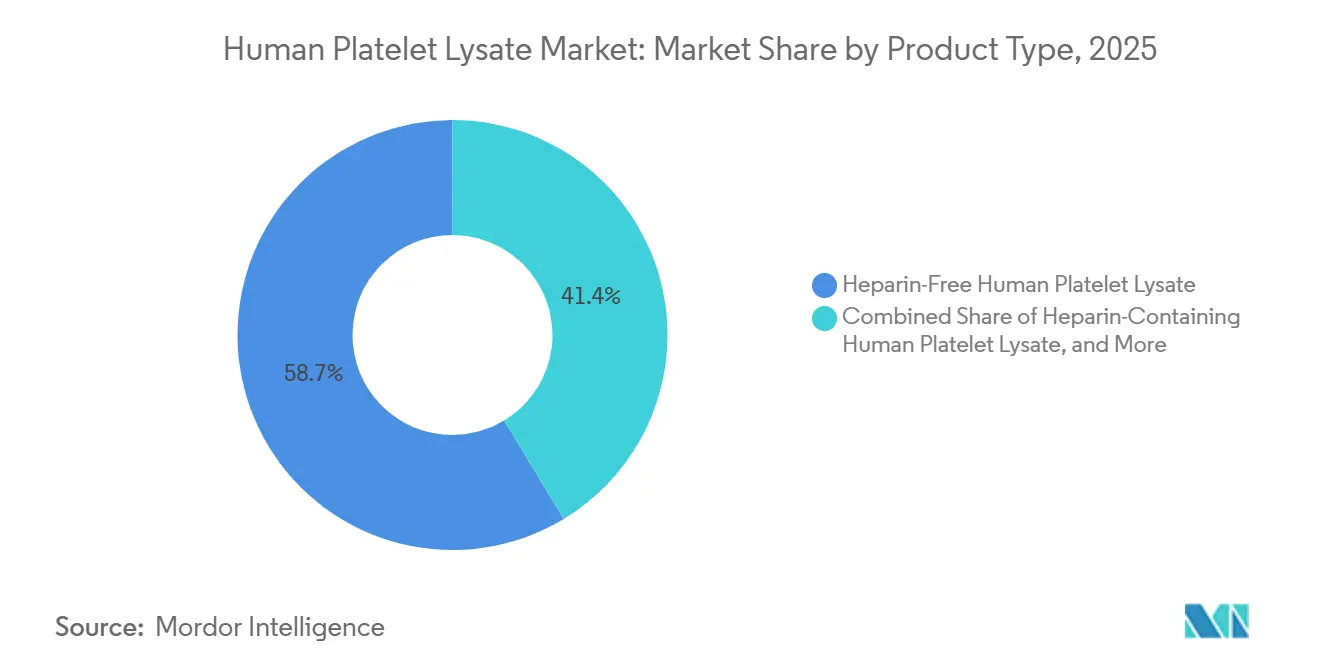
Heparin-freie Formulierungen führen und treiben künftiges Wachstum anHeparin-freie Formulierungen machten 69,29 % des Umsatzes im Markt für humanes Thrombozytenlysat im Jahr 2025 aus und werden voraussichtlich mit einer CAGR von 7,88 % im Zeitraum 2026–2031 wachsen. Die Marktführerschaft des Segments spiegelt die zunehmende Präferenz für vollständig aus menschlichem Blut gewonnene, xeno-freie Zellkulturzusätze wider, die den Bedarf an Antikoagulanzien-Zusätzen während der Zellexpansion eliminieren. Da Entwickler von Zell- und Gentherapien, Programme der Regenerativen Medizin und GMP-Herstellungseinrichtungen zunehmend vereinfachte regulatorische Compliance und tierkomponentenfreie Arbeitsabläufe priorisieren, hat sich die Nachfrage nach Heparin-freien hPL-Produkten sowohl in Forschungs- als auch in klinischen Anwendungen verstärkt. Die Fähigkeit dieser Formulierungen, ein robustes Zellwachstum zu unterstützen und gleichzeitig Bedenken im Zusammenhang mit der Heparin-Supplementierung zu vermeiden, hat sie zur bevorzugten Wahl für viele Programme zur Herstellung von Advanced Therapies gemacht.
Heparin-haltiges HPL behielt weiterhin einen bedeutenden Anteil an der Branche für humanes Thrombozytenlysat, da zahlreiche akademische Labore, Biobanken und kommerzielle Herstellungsprogramme weiterhin auf validierte Kulturprotokolle angewiesen sind, die auf der Heparin-Supplementierung basieren. Das Segment profitiert von einer großen installierten Nutzerbasis und umfangreichen historischen Leistungsdaten, was den Anreiz für einige Organisationen verringert, sofort auf alternative Formulierungen umzusteigen. Der Marktimpuls begünstigt jedoch zunehmend Heparin-freie Produkte, da Lieferanten optimierte Lysat-Herstellungstechnologien einführen, die die Bildung von Fibringerinnseln ohne den Einsatz von Antikoagulanzien minimieren. Während Heparin-haltige Formulierungen daher kommerziell relevant bleiben, wird erwartet, dass die künftige Marktexpansion zunehmend durch die Einführung Heparin-freier Lösungen in GMP-konformen und klinisch-qualitativen Zellherstellungsabläufen vorangetrieben wird.


Nach Quelle:
Apherese-Thrombozyten führen und behalten WachstumsmomentumApherese-Thrombozyten waren im Jahr 2025 die führende Quelle und machten 55,66 % des Umsatzes im Markt für humanes Thrombozytenlysat aus; sie werden voraussichtlich bis 2031 mit einer CAGR von 7,34 % wachsen. Ihre Marktführerschaft wird durch die hohe Thrombozytenausbeute aus einem einzigen Spendevorgang unterstützt, was eine effiziente Produktion von wachstumsfaktorreichem Lysat für Zellkulturanwendungen ermöglicht. Im Markt für humanes Thrombozytenlysat wird Apherese-gewonnenes Material besonders wegen seiner gleichbleibenden Qualität, des kontrollierten Entnahmeprozesses und der starken Spenderrückverfolgbarkeit geschätzt, die alle für die GMP-konforme Herstellung wichtig sind. Die Quelle wird von Lieferanten, die Anwendungen in der Regenerativen Medizin, der Zelltherapie und der fortgeschrittenen Bioprozesstechnik bedienen, weit verbreitet genutzt, da sie eine standardisierte Produktion erleichtert und strenge Qualitätskontrollanforderungen unterstützt.
Das anhaltende Wachstum von Apherese-gewonnenem hPL wird durch die steigende Nachfrage nach klinisch geeigneten, spenderrückverfolgbaren und hochwertigen Zellkulturzusätzen angetrieben. Die Expansion der Herstellung von Zell- und Gentherapien, die zunehmende Einführung xeno-freier Kultursysteme und der wachsende regulatorische Schwerpunkt auf Produktkonsistenz veranlassen Hersteller, der Beschaffung von Apherese-Thrombozyten Vorrang einzuräumen. Darüber hinaus verbessern Investitionen in automatisierte Blutentnahmetechnologien und fortschrittliche Blutgewinnungsinfrastruktur in Nordamerika, Europa und Teilen des Asien-Pazifik-Raums die Verfügbarkeit von Apherese-gewonnenen Ausgangsmaterialien. Da Therapieentwickler zuverlässige und skalierbare Rohmaterialquellen für die kommerzielle Zellherstellung suchen, werden Apherese-Thrombozyten voraussichtlich ihre Position als bevorzugter Quellentyp während des gesamten Prognosezeitraums behalten.
Nach Form:
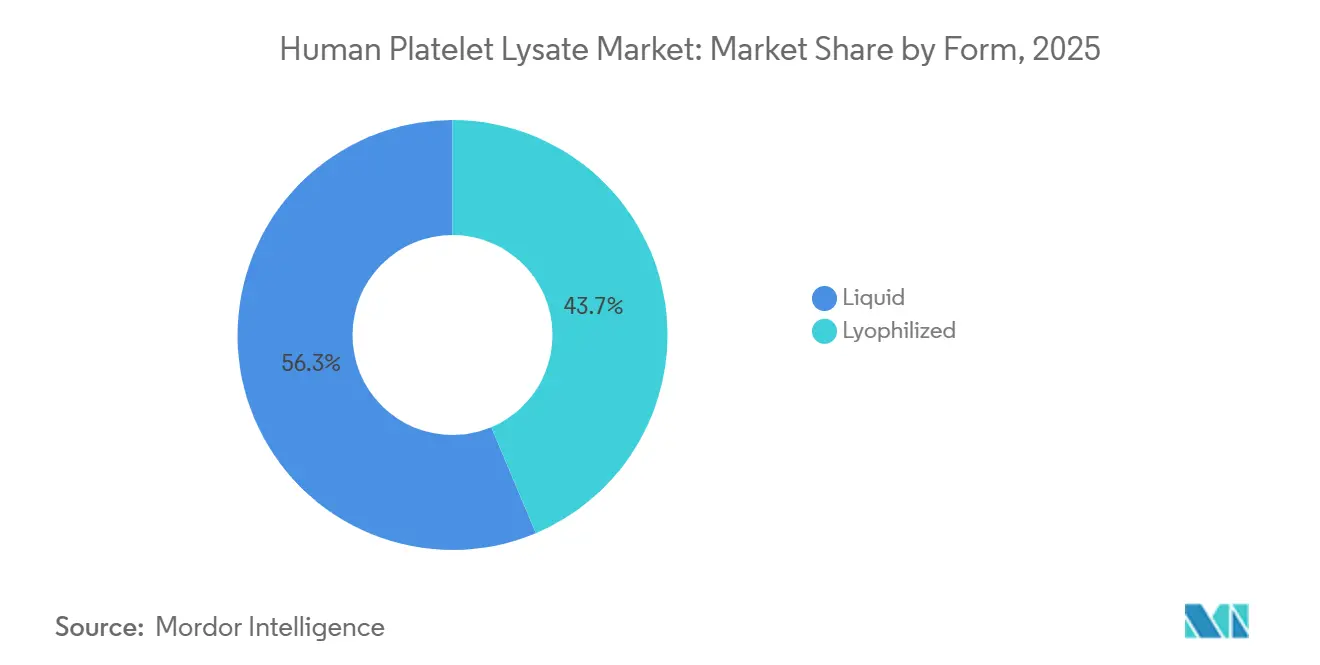
Flüssig dominiert, lyophilisiert gewinnt in logistisch eingeschränkten Märkten an BedeutungFlüssiges HPL dominierte mit 98,90 % der Marktgröße für humanes Thrombozytenlysat im Jahr 2025 und spiegelt seine langjährige Verwendung in validierten Zellexpansionsabläufen wider. Käufer bevorzugten weiterhin flüssige Produkte, da ihr Wachstumsfaktorprofil vertraut war und viele klinische Entwicklungsdossiers ursprünglich auf der Grundlage von flüssigen HPL-Spezifikationen erstellt wurden. Im Markt für humanes Thrombozytenlysat schuf dies eine starke Prozessbeharrlichkeit, da eine Änderung des Formats häufig Kompatibilitätstests, interne Validierung und zusätzliche regulatorische Unterstützung erforderte. Flüssige Produkte eigneten sich auch für Organisationen mit zuverlässiger Kühlketteninfrastruktur, Gefrierkapazität und Standardarbeitsanweisungen für die Handhabung von gefrorenen oder gekühlten Produkten.
Lyophilisiertes HPL wird voraussichtlich bis 2031 mit einer CAGR von 9,32 % wachsen, was eine starke Nachfrage nach längerer Haltbarkeit und einfacherer Logistik im Markt für humanes Thrombozytenlysat widerspiegelt. Frontiers in Cell and Developmental Biology berichtete im Jahr 2025, dass die Lyophilisierung die HPL-Qualität hinsichtlich Wachstumsfaktorkonzentrationen, Proliferationsverhalten mesenchymaler Stammzellen und Differenzierungskapazität bewahrte und damit ein zentrales technisches Anliegen bezüglich der Gefriertrocknung adressierte. Diese Erkenntnisse unterstützten eine breitere Anwendung in Umgebungen, in denen Kühlkettenkosten, Lagerplatz und Versandzeitpläne Hindernisse für die Einführung flüssiger Produkte darstellten.
Nach Anwendung:
Zelltherapieherstellung verankert die Nachfrage, Tissue Engineering beschleunigt sichDie Herstellung von Zell- und Gentherapien machte 47,68 % der Marktgröße für humanes Thrombozytenlysat im Jahr 2025 aus und bestätigte ihre Rolle als wichtigster Volumenanker für die aktuelle Nachfrage. Das Segment hielt diese Position, weil Hersteller HPL bereits in Arbeitsabläufen einsetzten, die mit mesenchymalen Stammzellen, CAR-T-Programmen und der T-Zell-Expansion unter GMP-orientierten Herstellungssystemen verbunden waren. Im Markt für humanes Thrombozytenlysat schuf dies stabile Kaufmuster, da ein Zusatzstoff, der einmal Teil eines regulierten Prozesses geworden war, nur schwer ausgetauscht werden konnte und dies in der Regel nur dann geschah, wenn eine Alternative einen klaren technischen oder Compliance-Vorteil bot.
BioLife Solutions berichtete im ersten Quartal 2026, dass seine HPL-Produkte in vier kommerziell zugelassene CGT-Therapien eingebettet waren und in mehr als 35 aktiven klinischen Studien referenziert wurden, was verdeutlicht, wie eng HPL mit der Produktionsaktivität in diesem Anwendungsbereich verknüpft ist. Dieses Integrationsniveau bedeutete, dass die Nachfrage in diesem Segment nicht nur von der Forschungsaktivität, sondern auch vom Bedarf an Herstellung in der Spätphase und kommerzieller Versorgung abhing.
Nach Endnutzer:
Pharma und Biotech führen, Auftragsforschungsorganisationen und CDMOs verzeichnen das schnellste WachstumPharmazeutische und biotechnologische Unternehmen hielten 40,25 % des Marktanteils für humanes Thrombozytenlysat im Jahr 2025 und spiegelten ihre zentrale Rolle in der Herstellung von Advanced Therapies und der klinischen Entwicklung wider. Diese Käufer behandelten HPL in der Regel als spezifikationsgebundenes Rohmaterial und nicht als routinemäßigen Laborverbrauchsartikel, was ihre Kaufentscheidungen veränderte. Im Markt für humanes Thrombozytenlysat behielten Lieferanten, die diese Kundengruppe gewannen, die Beziehung oft über lange Zeiträume, da ein Wechsel neue Qualifizierungsarbeiten auslösen und das Risiko für Produktionspläne erhöhen konnte.
Auftragsforschungsorganisationen (CROs) und CDMOs werden voraussichtlich bis 2031 mit einer CAGR von 7,95 % wachsen, was die zunehmende Auslagerung von Zelltherapieentwicklungs- und Herstellungsaktivitäten widerspiegelt. Da biopharmazeutische Unternehmen die Produktentwicklungszeiten beschleunigen und gleichzeitig Kapitalinvestitionen in spezialisierte Herstellungsinfrastruktur reduzieren möchten, werden CROs und CDMOs zu wichtigen Abnehmern von humanem Thrombozytenlysat für die Prozessentwicklung, klinische Herstellung und kommerzielle Zellproduktion im großen Maßstab. Diese Organisationen benötigen skalierbare, GMP-konforme und spenderrückverfolgbare hPL-Produkte, um vielfältige Kundenprogramme in den Bereichen Regenerative Medizin, Zelltherapie und Gentherapie zu unterstützen. Ihre wachsende Rolle in der Herstellung von Advanced Therapies treibt die Nachfrage nach standardisierten Kulturzusätzen an, die in mehrere Projekte und regulatorische Rahmenbedingungen integriert werden können.

Geografische Analyse
Markt für humanes Thrombozytenlysat in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 44,27 % am Markt für humanes Thrombozytenlysat und war damit der größte regionale Beitragsgeber. Die Region führte aufgrund der starken Basis kommerziell zugelassener CGT-Produkte in den Vereinigten Staaten, spezialisierter CDMOs und GMP-orientierter Forschungseinrichtungen. Lieferanten profitierten von etablierten Qualifizierungs- und Dokumentationspraktiken für Hilfsmaterialien innerhalb der Beschaffungssysteme der Kunden. BioLife Solutions gab im ersten Quartal 2026 an, einen Anteil von mehr als 70 % bei kommerziell gesponserten klinischen Studien in den USA und nahezu 80 % von mehr als 30 aktiven Phase-III-Programmen zu halten, während Kanada die Region durch akademische medizinische Zentrumsnetzwerke unterstützte und Mexiko sich in einem früheren Adoptionsstadium befand.
Markt für humanes Thrombozytenlysat in Europa
Europa blieb ein wichtiges Zentrum für Produktionsinnovation und Versorgungsstandardisierung im Markt für humanes Thrombozytenlysat. Im Juli 2025 eröffnete PL BioScience seinen neuen GMP-Hauptsitz in Aachen, Deutschland, mit einer Fläche von mehr als 1.200 m² und einer Kapazität zur Produktion von bis zu 20.000 Litern GMP-konformem HPL jährlich. Das Vereinigte Königreich, Frankreich, Belgien und die Niederlande unterstützten die regionale Standardisierung durch Blutspendezentrum-Netzwerke. Eine multizentrische Studie aus dem Jahr 2025 in Belgien, den Niederlanden und Frankreich zeigte, dass eine grenzüberschreitende HPL-Standardisierung praktikabel war, wenn sich die Einrichtungen auf gemeinsame Methoden einigten.
Markt für humanes Thrombozytenlysat in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 8,83 % wachsen und ist damit das am schnellsten wachsende regionale Segment des Marktes für humanes Thrombozytenlysat. Die biopharmazeutische Expansion Chinas, die organisierte CGT-Vertriebsstruktur Südkoreas und die breitere Importdiversifizierung Indiens unterstützen das Wachstum. Im April 2026 unterzeichnete ExcellaTherapeutics ein Vertriebsabkommen mit PL BioScience zur Lieferung von ELAREM Ultimate-FD PLUS in Südkorea und stärkte damit den hochwertigen HPL-Vertrieb in Nordasien. Japan fügt eine compliance-orientierte Marktebene hinzu, während Südamerika sowie der Nahe Osten und Afrika sich in früheren Adoptionsstadien befinden, wobei Brasilien und die GCC-Länder als vielversprechende Nachfragezentren hervorstechen.

Wettbewerbslandschaft
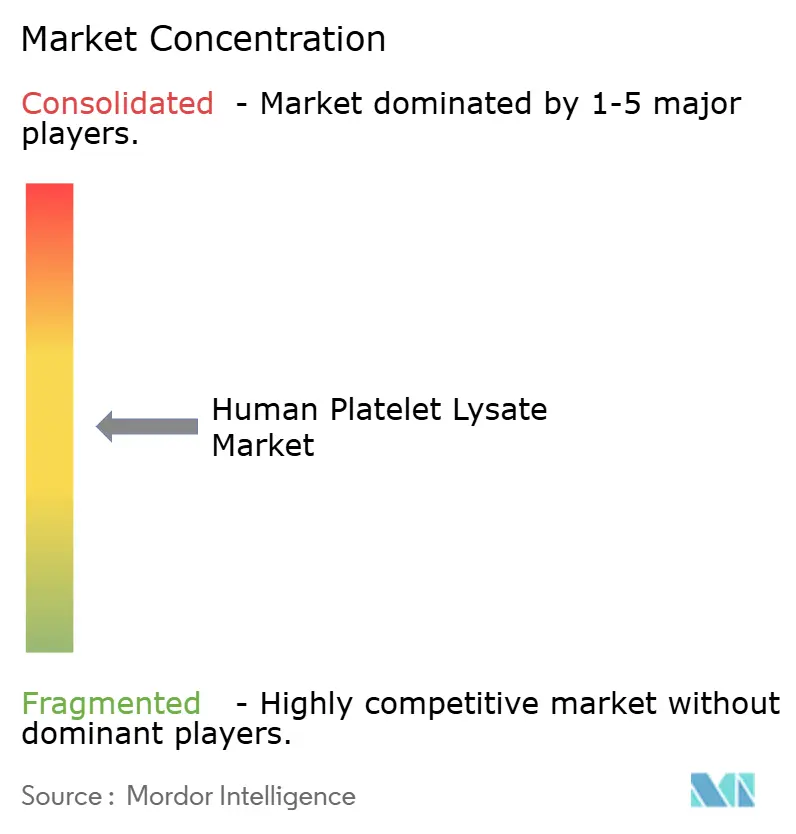
Der Markt für humanes Thrombozytenlysat weist eine moderate Konzentration auf, wobei eine kleine Gruppe spezialisierter Lieferanten einen großen Anteil der klinisch-qualitativen Umsatzbasis kontrolliert. Dedizierte HPL-Unternehmen wie PL BioScience, BioLife Solutions, Mill Creek Life Sciences, AventaCell BioMedical, Compass Biomedical und STEMCELL Technologies spielen zentrale Rollen, indem sie bei Formulierungsqualität, regulatorischer Unterstützung und Anwendungseignung konkurrieren. Größere Biowissenschaftsgruppen wie Sartorius über Biological Industries, Lonza und Thermo Fisher Scientific nehmen ebenfalls teil, konkurrieren jedoch hauptsächlich über Vertriebsreichweite und Workflow-Integration. Unternehmen mit regulatorischen Einreichungen, pathogenreduzierten oder gamma-bestrahlten Produktlinien und dokumentierter Leistung in GMP-relevanten Zelltypen halten die stärksten Positionen inne, was es für neue Marktteilnehmer schwierig macht, über Forschungsqualitätsprodukte oder kleine Pilotanfragen hinauszugehen.
Mehrere strategische Schritte in den Jahren 2025 und 2026 zeigten, dass sich der Wettbewerb im Markt für humanes Thrombozytenlysat in Richtung Kapazität, Produktdifferenzierung und Versorgungskontrolle verlagerte. PL BioScience brachte im April 2025 ELAREM Ultimate-FD PLUS als gamma-bestrahltes, GMP-konformes HPL-Produkt mit xeno-freier und antikoagulanzienfreier Positionierung auf den Markt und stärkte damit sein hochspezifiziertes Produktangebot. Das Unternehmen kündigte im Juli 2025 eine bedeutende Standorterweiterung in Aachen an, die die Kapazität erhöht und eine Zwei-Quellen-GMP-Versorgungsstrategie zur Verbesserung der Widerstandsfähigkeit gegen Produktionsunterbrechungen unterstützt. PL BioScience schloss 2025 auch eine Patent-Lizenz- und Abtretungsvereinbarung mit Macopharma ab, durch die die HPL-Kundenbeziehungen von Macopharma in das Versorgungsnetzwerk von PL BioScience überführt und die Expansion der installierten Basis beschleunigt wurde.
Der Markt für humanes Thrombozytenlysat weist auch ein klares Innovationsrennen um künftige Versorgungsmodelle auf. PL BioScience und DewCell Biotherapeutics unterzeichneten im Mai 2025 eine Absichtserklärung zur gemeinsamen Entwicklung künstlicher humaner Thrombozyten für eine skalierbare tierfreie HPL-Produktion, und die Zusammenarbeit umfasste ein eingereichtes Patent für den künstlichen HPL-Herstellungsprozess. Wenn dieser Ansatz die praktische GMP-Nutzung erreicht, könnte er die spendegebundenen Versorgungsengpässe abmildern, die nach wie vor einen Großteil des Marktes für humanes Thrombozytenlysat prägen. Etablierte Anbieter haben weiterhin einen Vorteil, da Käufer regulatorische Dossiers, Qualitätsnachweise und den nachgewiesenen Einsatz in Advanced-Therapy-Arbeitsabläufen schätzen.
Marktführer in der Branche für humanes Thrombozytenlysat
BioLife Solutions, Inc.
Mill Creek Life Sciences, Inc.
STEMCELL Technologies
PL BioScience GmbH
AventaCell BioMedical Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für humanes Thrombozytenlysat
- AventaCell BioMedical Corp.
- BioIVT (ZenBio, Inc.)
- BioLife Solutions
- Biomedical EliteCell Corp.
- Compass Biomedical
- Cytologics
- Elk Bioscience
- Mill Creek Life Sciences LLC
- MP Biomedicals
- neoFroxx GmbH
- PAN-Biotech GmbH
- PL BioScience GmbH
- Regencore Biotech
- San Diego Blood Bank
- Shanghai KEL Biotech Inc.
- Shanghai XP Biomed Ltd.
- Stem Cell Technologies

Recent Industry Developments in Markt für humanes Thrombozytenlysat
- April 2026: ExcellaTherapeutics unterzeichnete ein Vertriebsabkommen mit PL BioScience zur Lieferung von ELAREM Ultimate-FD PLUS GMP-konformem humanem Thrombozytenlysat in Südkorea und erweiterte damit die Präsenz von PL BioScience auf dem Zell- und Gentherapiemarkt in Nordasien.
- Juli 2025: PL BioScience eröffnete einen GMP-Hauptsitz mit mehr als 1.200 m² in Aachen, Deutschland, mit einer Kapazität zur Produktion von bis zu 20.000 Litern GMP-konformem humanem Thrombozytenlysat jährlich.
- Mai 2025: PL BioScience und DewCell Biotherapeutics unterzeichneten eine Absichtserklärung zur Entwicklung künstlicher menschlicher Thrombozyten für eine skalierbare, tierfreie Herstellung von humanem Thrombozytenlysat, aufbauend auf einem früheren Memorandum of Understanding.
- April 2025: PL BioScience brachte ELAREM Ultimate-FD PLUS auf den Markt, ein weltweit patentiertes, gammasterilisiertes, GMP-konformes humanes Thrombozytenlysat, das in Europa für die klinische Zellherstellung und ATMP-Anwendungen produziert wird.


Globaler Berichtsumfang für den Markt für humanes Thrombozytenlysat
Gemäß dem Umfang des Berichts ist humanes Thrombozytenlysat (hPL) ein aus menschlichem Blut gewonnener Zellkulturzusatz, der durch die Lyse von Thrombozyten hergestellt wird, was zur Freisetzung eines breiten Spektrums an Wachstumsfaktoren, Zytokinen und bioaktiven Proteinen führt. Es wird weitgehend als Ersatz für fötales Rinderserum (FBS) bei der ex-vivo-Expansion und Kultivierung von mesenchymalen Stammzellen (MSCs) und anderen Zelltypen verwendet. Humanes Thrombozytenlysat unterstützt die Zellproliferation, Lebensfähigkeit und Differenzierung und reduziert gleichzeitig die mit tierischen Kulturkomponenten verbundenen Risiken.
Der Markt für humanes Thrombozytenlysat ist nach Produkttyp, Quelle, Form, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Heparin-freies humanes Thrombozytenlysat und Heparin-haltiges humanes Thrombozytenlysat. Nach Quelle ist der Markt in Apherese-Thrombozyten und aus Vollblut gewonnene Thrombozyten segmentiert. Nach Form ist der Markt in flüssig und lyophilisiert segmentiert. Nach Anwendung ist der Markt in Herstellung von Zell- und Gentherapien, Regenerative Medizin, Forschung und Wirkstoffforschung, Tissue Engineering und Impfstoffentwicklung kategorisiert. Nach Endnutzer ist der Markt in pharmazeutische und biotechnologische Unternehmen, akademische und Forschungseinrichtungen, Auftragsforschungsorganisationen und CDMOs sowie Krankenhäuser und Zelltherapiezentren segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet die Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Heparinfreies humanes Thrombozytenlysat |
| Heparinhaltiges humanes Thrombozytenlysat |
| Pathogenreduziertes humanes Thrombozytenlysat |
| Apheresethrombozyten |
| Aus Vollblut gewonnene Thrombozyten |
| Plättchenreiches Plasma |
| Flüssig |
| Lyophilisiert |
| Herstellung von Zell- und Gentherapien |
| Regenerative Medizin |
| Forschung und Wirkstoffforschung |
| Tissue Engineering |
| Impfstoffentwicklung |
| Pharma- und Biotechnologieunternehmen |
| Akademische und Forschungsinstitute |
| Auftragsforschungsorganisationen und CDMOs |
| Krankenhäuser und Zelltherapiezentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Heparinfreies humanes Thrombozytenlysat | |
| Heparinhaltiges humanes Thrombozytenlysat | ||
| Pathogenreduziertes humanes Thrombozytenlysat | ||
| Nach Quelle | Apheresethrombozyten | |
| Aus Vollblut gewonnene Thrombozyten | ||
| Plättchenreiches Plasma | ||
| Nach Form | Flüssig | |
| Lyophilisiert | ||
| Nach Anwendung | Herstellung von Zell- und Gentherapien | |
| Regenerative Medizin | ||
| Forschung und Wirkstoffforschung | ||
| Tissue Engineering | ||
| Impfstoffentwicklung | ||
| Nach Endnutzer | Pharma- und Biotechnologieunternehmen | |
| Akademische und Forschungsinstitute | ||
| Auftragsforschungsorganisationen und CDMOs | ||
| Krankenhäuser und Zelltherapiezentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach humanem Thrombozytenlysat in Advanced Therapies an?
Die Nachfrage wird durch die Abkehr von fötalem Rinderserum, eine große Pipeline von 4.164 Gen-, Zell- und RNA-Therapien in der Entwicklung zum Stand Q4 2025 sowie den Bedarf an xeno-freien Materialien in der regulierten Herstellung angetrieben.
Wie groß ist der Markt für humanes Thrombozytenlysat bis 2031?
Die Marktgröße für humanes Thrombozytenlysat beträgt 40,14 Millionen USD im Jahr 2026 und wird voraussichtlich bis 2031 56,13 Millionen USD bei einer CAGR von 6,94 % erreichen.
Welches Produktformat führt den aktuellen Umsatz an?
Heparin-freie Formulierungen führten den Produktumsatz mit einem Anteil von 69,29 % im Jahr 2025 mit einer CAGR von 7,88 % während des Prognosezeitraums an.
Welcher Anwendungsbereich ist heute am wichtigsten?
Die Herstellung von Zell- und Gentherapien hielt 47,68 % des Umsatzes im Jahr 2025 und war damit der wichtigste Nachfrageanker für aktuelle Kauf- und Validierungsaktivitäten.
Welche Region bietet das stärkste kurzfristige Wachstum?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,83 % wachsen, unterstützt durch die biopharmazeutische Expansion in China, Südkorea und Indien.
Was ist die größte operative Herausforderung für Lieferanten?
Die größte Herausforderung bleibt die Balance zwischen begrenztem Thrombozyten-Ausgangsmaterial, Charge-zu-Charge-Variabilität und der Notwendigkeit, unterschiedliche regulatorische Dokumentationsstandards in den wichtigsten Märkten zu erfüllen.
Seite zuletzt aktualisiert am:



