
Marktgröße und Marktanteil für HIV-Selbsttest-Kits
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 269.39 Millionen US-Dollar |
| Marktgröße (2032) | 387.65 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.55 % |
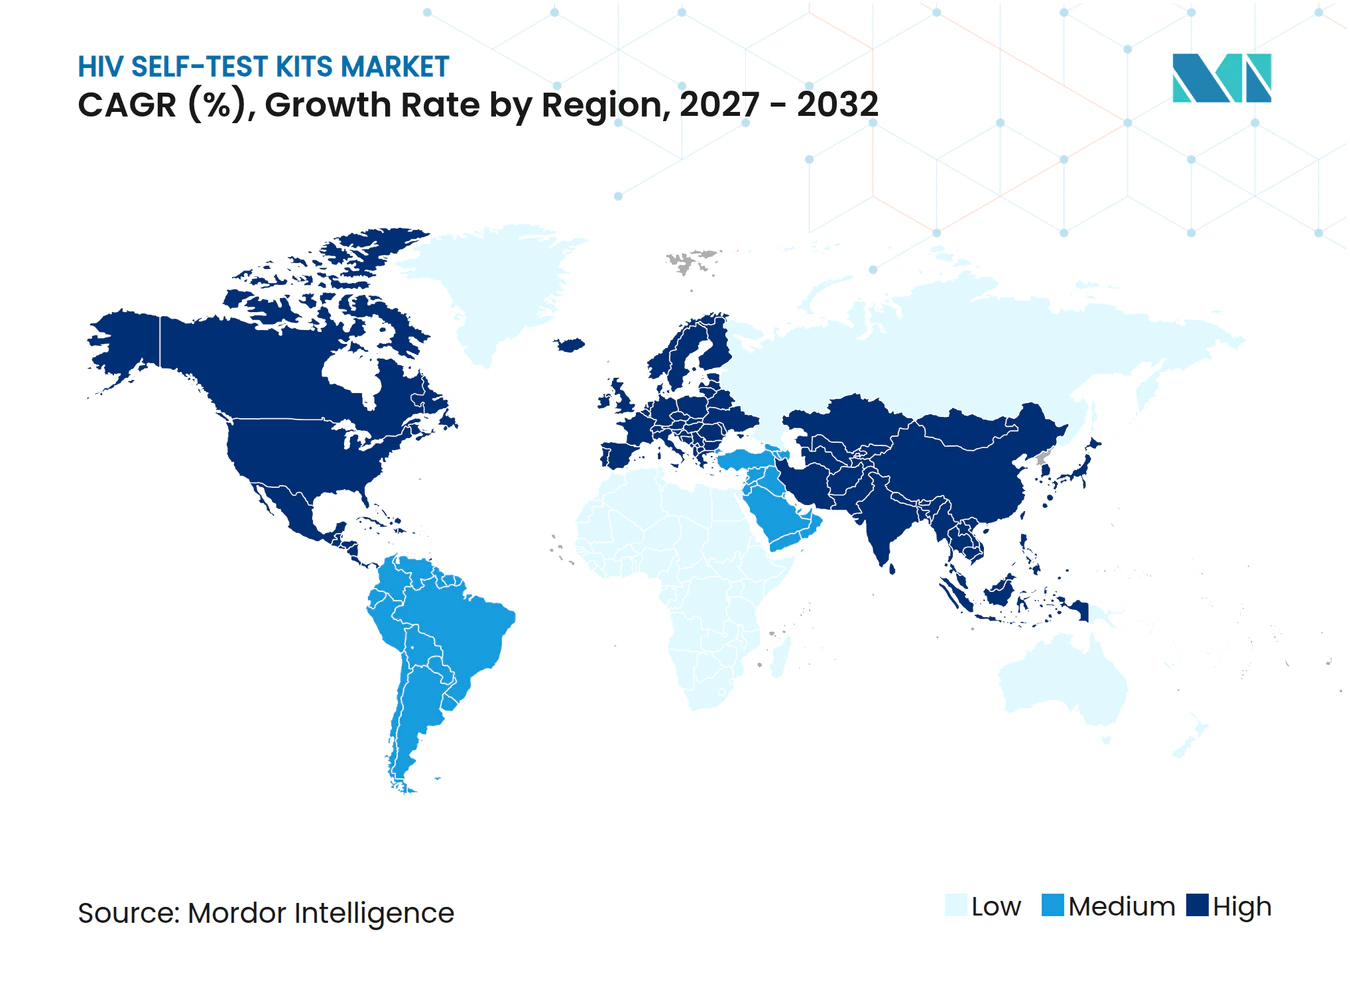
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für HIV-Selbsttest-Kits von Mordor Intelligence
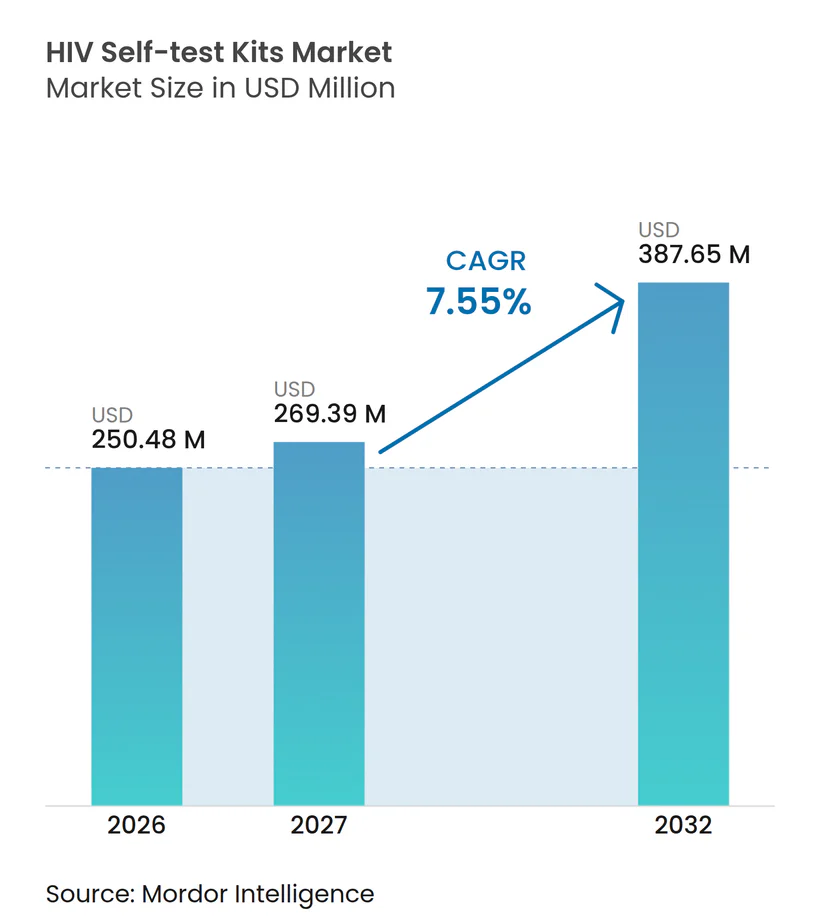
Die Größe des HIV-Selbsttest-Kits-Marktes wurde im Jahr 2026 auf 250,48 Millionen USD geschätzt und soll von 269,39 Millionen USD im Jahr 2027 auf 387,65 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,55 % während des Prognosezeitraums (2027–2032).
Die Nachfragekonsolidierung folgt einem Wandel von der einrichtungsbasierten Testung hin zu verbrauchergesteuerten Diagnostika, da immer mehr Plattformen die WHO-Präqualifizierung erhalten und Beschaffungsstellen formale Leitlinien für Selbsttests einführen. Apotheken im Einzelhandel und der E-Commerce-Vertrieb haben den Zugang erweitert, diskrete Lieferung eingeführt und die Nachbestellung im Abonnement unterstützt, die zu vierteljährlichen Testzeitplänen passt. Programmsponsoren integrieren Selbsttests in PrEP-Pfade, was die Bindung verbessert und wiederkehrende Verbrauchsmuster für den HIV-Selbsttest-Kits-Markt stabilisiert. Lesergestützte Geräte und molekulare Formate entstehen, um die Früherkennung von Infektionen zu verbessern und Ergebnisse in digitale Versorgungssysteme und Überwachungsabläufe zu integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte der laterale Fluss-Immunoassay mit einem Umsatzanteil von 70,4 % im Jahr 2026. Molekulare und lesergestützte Heimtests werden voraussichtlich bis 2032 mit einer CAGR von 8,95 % wachsen.
- Nach Probentyp hielten blutbasierte Fingerstich-Geräte im Jahr 2026 einen Anteil von 55,7 %. Oralflüssigkeitstests werden voraussichtlich mit einer CAGR von 9,43 % wachsen.
- Nach Testgeneration entfielen auf Tests der zweiten Generation im Jahr 2026 ein Anteil von 58,8 %. Geräte der dritten Generation sollen bis 2032 mit einer CAGR von 8,43 % wachsen.
- Nach Vertriebskanal entfielen auf Apotheken und Drogerien 41,2 % des Volumens im Jahr 2026. Online-Apotheken und E-Commerce-Plattformen werden voraussichtlich mit einer CAGR von 9,87 % wachsen.
- Nach Anwendung hielt der Point-of-Care-Test im Jahr 2026 einen Anwendungsanteil von 57,7 %. Heimtests werden voraussichtlich bis 2032 mit einer CAGR von 8,78 % wachsen.
- Nach Geografie erfasste Nordamerika 42,5 % des Umsatzes im Jahr 2026. Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 8,54 % bis 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte nationale HIV-Screening-Initiativen | +1.80% | Global; am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Geberfinanzierung und globale Gesundheitszuschüsse für die Beschaffung von Selbsttests | +1.20% | Subsahara-Afrika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei schnellen Point-of-Care-Immunoassays | +1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Einzelhandels- und apothekenbasierten Vertriebsnetzen | +0.90% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachsende öffentliche Aufklärungskampagnen zur Früherkennung von HIV | +0.80% | Global | Langfristig (≥ 4 Jahre) |
| Integration von HIV-Selbsttests in digitale Gesundheitsökosysteme | +1.30% | Frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte nationale HIV-Screening-Initiativen
Groß angelegte öffentliche Programme beseitigen strukturelle Barrieren beim Testen. Die Ausweitung des Opt-out-Screenings in Notaufnahmen in England umfasste in 24 Monaten fast 2 Millionen Tests und ergab, dass 73 % der Getesteten noch nie zuvor getestet worden waren. Das Together-TakeMeHome-Programm der CDC verteilte im ersten Jahr 440.000 Selbsttests – 24,1 % gingen an Ersttesters –, was zeigt, wie zentralisierte Beschaffung und Versandlogistik die landesweite Reichweite skalieren können.[1] Schottlands Eliminierungsplan 2023–26 integriert Selbsttests in seine Strategie zur Stigmareduzierung, während aktualisierte WHO-Leitlinien Selbsttests zur Einleitung oder Aufrechterhaltung von PrEP befürworten und die regulatorische Harmonisierung weltweit vorantreiben.[2] Diese Initiativen verankern eine vorhersehbare Volumennachfrage und beschleunigen Erstattungsdiskussionen. Mittelfristig wird erwartet, dass verbindliche Screening-Ziele die Kit-Nachfrage auch in budgetbeschränkten Umgebungen aufrechterhalten.
Steigende Geberfinanzierung und globale Gesundheitszuschüsse für die Beschaffung von Selbsttests
PEPFARs Verpflichtung, bis 2025 15 Millionen Tests aus afrikanischen Fabriken zu beziehen, signalisiert eine Verlagerung hin zur regionalen Fertigung, die Frachtkosten senkt und Vorlaufzeiten verkürzt. Die Investition der CDC Foundation in Höhe von 5 Millionen USD in 53 Gemeindeorganisationen demonstriert den katalytischen Effekt kleiner Zuschüsse auf die Verteilung auf der letzten Meile. Unitaids regionale Fertigungsanlage diversifiziert das Angebot weiter und reduziert das Währungsrisiko für importabhängige Länder. Dennoch warnt die Clinton Health Access Initiative vor einer Finanzierungslücke von 9,5 Milliarden USD bis 2025, was den Druck auf Mischfinanzierungsmechanismen erhöht. Nachhaltige Geberzuflüsse bleiben entscheidend, um Preisaufschläge für molekulare Kits zu absorbieren und Lagerbestände für humanitäre Krisen sicherzustellen.
Technologische Fortschritte bei schnellen Point-of-Care-Immunoassays
Die nanomechanische Plattform der Northwestern University liefert Ergebnisse in Minuten und erkennt Antigene in der akuten Phase, wodurch das traditionelle Fenster für Antikörpertests verringert wird. Von den NIH finanzierte Projekte zielen darauf ab, Selbsttests zu einem Preis unter 5 USD mit der Fähigkeit zur Überwachung von Virusrückfällen zu kommerzialisieren, was eine Parität mit der PCR-Empfindlichkeit im Labor verspricht. Gemusterte getrocknete Plasmafleckkarten reduzieren präanalytische Fehler im Zusammenhang mit der Hämatokritvariabilität, und RT-PCR-Lateral-Flow-Hybride erreichen Nachweisgrenzen von 82,29 RNA-Kopien/mL – vergleichbar mit Hochdurchsatz-NAT-Systemen. Die sich schnell entwickelnde Miniaturisierung wird voraussichtlich die Kit-Größe und das Versandgewicht reduzieren und neue Direktvertriebskanäle an Verbraucher erschließen.
Ausbau von Einzelhandels- und apothekenbasierten Vertriebsnetzen
Walgreens hat sich mit KFFs Greater Than HIV zusammengetan, um kostenlose Tests in 550 Filialen anzubieten, was das Potenzial von Großhandelsketten verdeutlicht, Tests in alltäglichen Umgebungen zu normalisieren. Die Einführung eines Eigenmarken-Kits von Boots erweitert das Modell auf den rezeptfreien Einzelhandel im Vereinigten Königreich. Digitale Verkaufsautomaten-Pilotprojekte in Saunas in Brighton bieten schwer erreichbaren Gruppen diskreten Zugang zu Zeiten, wenn Kliniken geschlossen sind. Kenias ePrEP-Pilotprojekt verbindet Online-Apotheken mit Telekonsultationen zur PrEP-Berechtigung – ein Modell, das sich wahrscheinlich auf andere mobilaffine Märkte ausbreiten wird. Da Apotheken Telemedizin-Kioske integrieren, wird erwartet, dass Lücken bei der Verknüpfung mit der Versorgung enger werden, was die Wiederholungskaufrate und Rezeptkonversionen steigert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferkettenunterbrechungen und begrenzte Fertigungskapazitäten in aufstrebenden Regionen | –1.1% | Subsahara-Afrika, Südasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Variable Erstattungsrichtlinien und fehlende Versicherungsdeckung für Selbsttest-Kits | –0.8% | Global; akut in Ländern mit mittlerem Einkommen | Langfristig (≥ 4 Jahre) |
| Soziokulturelle Stigmatisierung, die die Einführung von Selbsttests in konservativen Gemeinschaften einschränkt | –0.9% | Naher Osten und Nordafrika, konservative Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Unzureichende Infrastruktur für die Verknüpfung mit der Nachsorge | –0.7% | Ländliche und ressourcenbeschränkte Umgebungen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenunterbrechungen und begrenzte Fertigungskapazitäten in aufstrebenden Regionen
Die COVID-19-Periode 2020–21 zeigte, wie Importabhängigkeit die Verfügbarkeit von HIV-Tests lähmen kann; Frachtengpässe verursachten Lagerausfälle von mehreren Monaten in Teilen Ostafrikas. Während Senegals diaTROPIX und Nigerias Codix Bio Einrichtungen regionale Kapazitäten hinzufügen, bestehen weiterhin Skalierungshürden, da ISO-13485-Zertifizierung und WHO-Präqualifizierung jahrelange Daten und Kapitalaufwendungen erfordern. Europas IVDR-Regelung stuft HIV-Tests als Hochrisikoprodukte ein, was kleinere Hersteller unter Druck setzt, denen das Budget für Audits durch benannte Stellen fehlt, und die globale Kit-Vielfalt bis 2027 möglicherweise einschränkt. Diese Faktoren könnten die Preislücken zwischen molekularen und Lateral-Flow-Formaten vergrößern und Geberbudgets belasten.
Variable Erstattungsrichtlinien und fehlende Versicherungsdeckung für Selbsttest-Kits
Die Präventivleistungsmandate des US-amerikanischen Affordable Care Act erstrecken sich nicht einheitlich auf Selbsttests, sodass viele Nutzer trotz der Aufnahme von HIV/AIDS in Programme zur Behandlung chronischer Krankheiten durch Medicare im Jahr 2025 aus eigener Tasche zahlen müssen.[3] Länder mit mittlerem Einkommen stehen vor größeren Hürden; kenianische Käufer in einer Online-PrEP-Studie waren bereit, 11,77 USD pro Monat zu zahlen – ein Betrag, der den lokalen Tagesverdienstlohn übersteigt. Kostenmodelle aus Westkenia zeigen, dass Nicht-Kit-Ausgaben – wie Gemeinschaftsmobilisatoren – 30 % der gesamten Verteilungsbudgets ausmachen, Kosten, die selten von Versicherungen gedeckt werden. Inkonsistente Zahlungswege untergraben die Anreize für Einzelhändler, höhermargige molekulare Kits zu bevorraten, was die Technologiediffusion verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
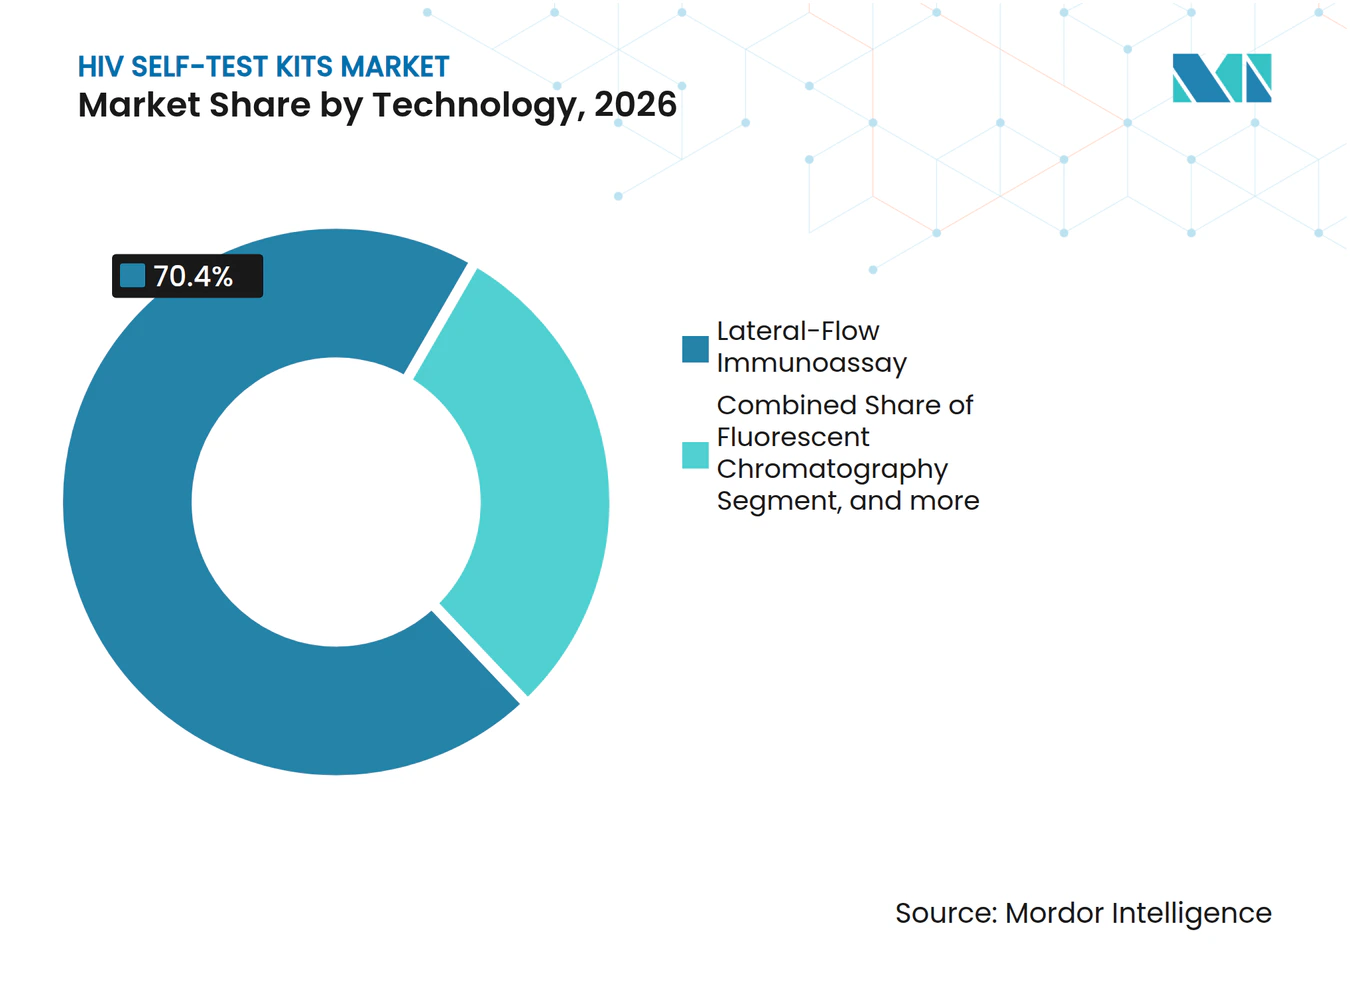
Molekulare Konvergenz fordert die Dominanz des Lateral-Flow herausDie Lateralfluss-Immunoassay-Technologie hielt im Jahr 2026 einen Anteil von 70,4 %, gestützt durch niedrige Produktionskosten, kurze Zeit bis zum Ergebnis und Umgebungsstabilität, die die Verteilung auf der letzten Meile unterstützt. Diese Geräte weisen HIV-1- und HIV-2-Antikörper mit einfachen visuellen Linien nach und benötigen weder Strom noch ein Lesegerät, was sie für die durch Geber finanzierte Massenverteilung geeignet macht. Molekulare und lesergestützte Heimtests werden voraussichtlich bis 2032 mit einer CAGR von 8,95 % wachsen, da Käufer eine höhere Sensitivität und eine stärkere digitale Integration anstreben. Neue molekulare Formate in der späten Entwicklungsphase basieren auf isothermaler Amplifikation oder CRISPR-basierter Detektion, um das diagnostische Fenster auf weniger als 10 Tage zu verkürzen. Durchflussplattformen, die Ergebnisse in einer Minute liefern, gewannen ebenfalls Fuß, stehen jedoch in Geberkanälen vor Preishürden. Der HIV-Selbsttest-Kits-Markt bevorzugt weiterhin Designs, die Genauigkeit, Benutzerfreundlichkeit und Dokumentation in Einklang bringen.
Die Dominanz des Lateralfluss-Immunoassays wird durch die Notwendigkeit herausgefordert, Frühinfektionslücken zu schließen und prüfbare, zeitgestempelte Ausgaben zu liefern, die in Überwachungssysteme integriert werden können. Lesergestützte Designs beheben Fehlinterpretationsfehler und verbessern die Konsistenz in unbeaufsichtigten Umgebungen. Konnektivität reduziert den Meldeaufwand für Teams im öffentlichen Gesundheitswesen und für PrEP-Programme, die vierteljährliche Tests verfolgen. Diese Präferenzen sind bei der Beschaffung sichtbar, wo Ausschreibungen zunehmend digitale Funktionen und validierte Leistung bei Frühinfektionen fordern. Hersteller passen ihre Linien entsprechend an, während die Kostenparität die Schwelle für die Massenadoption im HIV-Selbsttest-Kits-Markt bleibt. Der Lateralfluss-Immunoassay wird in preissensiblen Umgebungen bestehen bleiben, während molekulare und vernetzte Formate im regulierten Einzelhandel und in verwalteten Versorgungskanälen skalieren.



Nach Probentyp:
Oralflüssigkeitstests gewinnen trotz der Dominanz blutbasierter TestsBlutbasierte Fingerstich-Geräte hielten im Jahr 2026 einen Anteil von 55,7 %, unterstützt durch die WHO-Präqualifizierung für mehrere Plattformen und die Vertrautheit mit der Schulung bei Programmen mit Kapillarprobenentnahme. Fingerstich-Tests liefern im Feldeinsatz eine hohe Sensitivität und arbeiten zuverlässig über weite Temperaturbereiche. Oralflüssigkeitstests sollen bis 2032 mit einer CAGR von 9,43 % wachsen, da Ersttester und Jugendliche nicht-invasive Probenentnahmen bevorzugen. Stand 2024 war OraQuick der einzige WHO-präqualifizierte Oralflüssigkeits-Selbsttest, was Geberausschreibungen prägte und eine Preisprämie für speichelbasierte Kits unterstützte. Speicheltests liegen bei der Sensitivität aufgrund niedrigerer Antikörpertiter und einer längeren Fensterperiode noch leicht hinter Bluttests zurück. Urinbasierte Selbsttests bleiben aufgrund niedrigerer Antikörperkonzentrationen und Sensitivitätsmängeln, die regulatorische Hürden darstellen, begrenzt.
Die Entwicklung für Speicheltests hängt von Tests der zweiten Generation ab, die die p24-Antigendetektierung hinzufügen, um die Fensterlücke zu schließen. Wenn diese Plattformen validiert werden, könnten sie die Leistung von Fingerstich-Tests erreichen und gleichzeitig die nicht-invasive Probenentnahme beibehalten, was die Akzeptanz bei zögerlichen Nutzern erhöhen würde. Diese Verschiebung würde auch die Integration in Telemedizin-Abläufe unterstützen, da nicht-invasive Proben Benutzerfehler im Zusammenhang mit Lanzetten und Entnahmeschritten reduzieren. Der HIV-Selbsttest-Kits-Markt reagiert auf solche Verbesserungen der Benutzerfreundlichkeit, wenn die Genauigkeit erhalten bleibt. Bis dahin werden Fingerstich-Plattformen in akuten Risikoumgebungen, wie der PrEP-Überwachung, wo eine frühere Erkennung entscheidend ist, der Standard bleiben. Das Programmdesign wird Nutzer wahrscheinlich nach Risiko und Präferenz segmentieren, mit Bestandsstrategien, die beide Modalitäten abdecken.
Nach Testgeneration:
Gewinne der dritten Generation spiegeln den Druck auf das Diagnosefenster widerTests der zweiten Generation entfielen im Jahr 2026 auf einen Anteil von 58,8 %, da sie in Geberlisten verankert blieben und einfacher herzustellen sind. Sie verwenden Einzelantigen-Beschichtungen und liefern Ergebnisse später im serologischen Zeitverlauf, was für das Routine-Screening ausreichend, aber weniger auf die Überwachung akuter Risiken ausgerichtet ist. Geräte der dritten Generation werden voraussichtlich bis 2032 mit einer CAGR von 8,43 % wachsen, da Ausschreibungsbewertungen und regulatorische Überprüfungen einer früheren Erkennung Priorität einräumen. Regulierungsbehörden in den Vereinigten Staaten und der Europäischen Union bevorzugen zunehmend höhere Sensitivitätsprofile für die Vormarktzulassung, was die Produktion in Richtung Doppelantigen-, IgM-fähiger Designs lenkt. Die WHO-Aktualisierungen der Präqualifizierungskriterien von 2024 belohnen auch kürzere Fensterperioden bei der Bewertung. Selbsttests der vierten Generation, die Antikörper- und p24-Antigendetektierung kombinieren, nähern sich der Kommerzialisierung und würden nach dem Start Druck auf ältere Formate ausüben.
Der Generationswechsel bringt Preisüberlegungen für öffentliche Käufer mit sich, da die Großhandelspreise der dritten Generation höher sind als die Äquivalente der zweiten Generation. Geberbudgets müssen Leistungsgewinne mit Pro-Test-Obergrenzen in Einklang bringen, die Programme innerhalb der Zielausgaben halten. Hersteller können Preislücken ausgleichen, indem sie Schulungen, digitale Unterstützung oder Logistikdienstleistungen einbeziehen, um den Ausschreibungswert zu steigern, ohne den Stückpreis zu erhöhen. Der HIV-Selbsttest-Kits-Markt wird im Rahmen mehrjähriger Rahmenvereinbarungen wahrscheinlich ein gemischtes generationelles Angebot aufweisen, da Länder Upgrades nach Region oder Risikogruppe einführen. Im Laufe der Zeit sollte eine leistungsbasierte Beschaffung den Ersatz älterer Formate beschleunigen. Das Tempo dieses Übergangs wird vom Zeitpunkt der regulatorischen Zulassung und der Bereitschaft der Hersteller abhängen, die Margen während des Upgrade-Zyklus zu verwalten.
Nach Vertriebskanal:
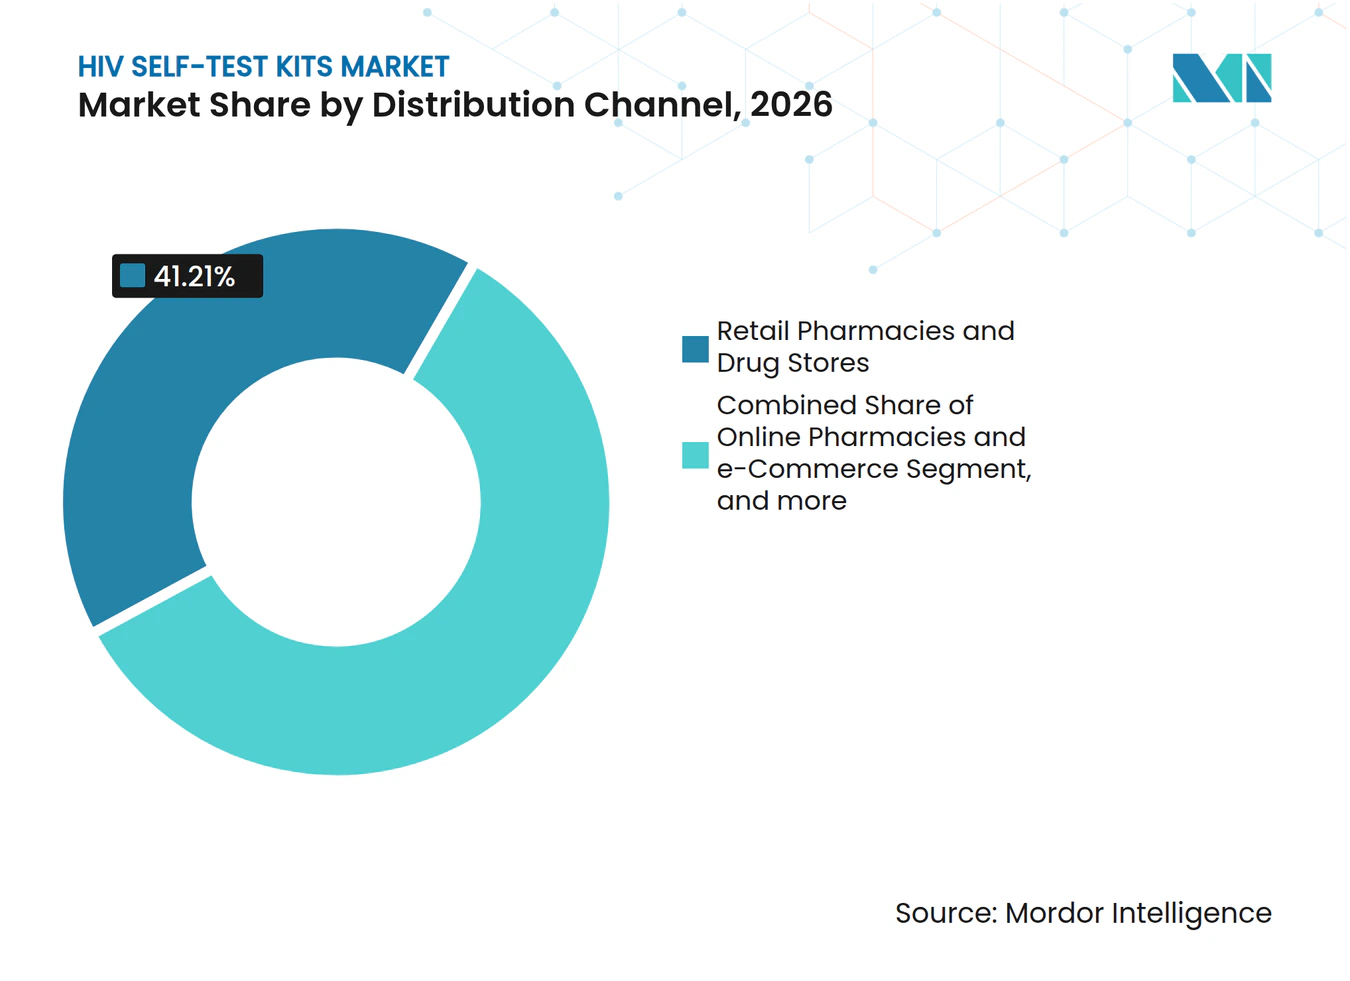
E-Commerce stört die Dominanz der ApothekenApotheken und Drogerien hielten im Jahr 2026 41,2 % des Vertriebsvolumens aufgrund von Kundenfrequenz, pharmazeutischer Beratung und Versicherungsabwicklung für berechtigte Käufer. Große Ketten platzierten Selbsttests in den Gängen für sexuelle Gesundheit neben Kondomen und Notfallverhütungsmitteln und normalisierten den Kauf am selben Tag ohne Stigma. Apothekenumgebungen sind auch auf die PrEP-Abgabe ausgerichtet, was opportunistische Zusatzverkäufe bei Nachfüllungen ermöglicht. Online-Apotheken und E-Commerce-Plattformen werden voraussichtlich mit einer CAGR von 9,87 % wachsen, da Datenschutz, ständiger Zugang und Abonnementmodelle neue Nutzer anziehen. Der Marktplatz von Amazon, spezialisierte Online-Händler und integrierte Telemedizin-Dienste kombinieren Kits mit Beratung und umfassenderen STI-Panels in einem einzigen Checkout. Diese integrierten Angebote erhöhen den durchschnittlichen Bestellwert und fördern die Einhaltung durch automatisierte vierteljährliche Lieferungen.
Krankenhäuser und Kliniken hatten durch beaufsichtigte Tests einen bescheidenen Anteil, was in der Schwangerschaftsvorsorge und in TB-Ko-Screening-Programmen üblich bleibt. Öffentliche Programme, NGOs und die Gemeinschaftsverteilung trugen in durch Geber finanzierten Ländern einen großen Anteil am Stückvolumen bei, mit periodischen Spitzen, die an Auszahlungszyklen gebunden sind. E-Commerce reduziert die Vertriebskosten und unterstützt diskrete Käufe, was für viele Ersttester eine Priorität ist. Apotheken- und digitale Kanäle bedienen oft unterschiedliche Käufermotivationen und können gemeinsam optimiert werden. Der HIV-Selbsttest-Kits-Markt wird sich weiterhin in Richtung digitaler Erstversorgung verlagern, da Programme Erinnerungsabläufe und registrierungsbasierte Öffentlichkeitsarbeit implementieren. Eine breite Kanalabdeckung ist nun eine operative Anforderung für Lieferanten, die sowohl in versicherten als auch in durch Geber finanzierten Kontexten verkaufen.

Nach Anwendung:
Heimtests steigen mit der Ausweitung der ErstattungPoint-of-Care-Tests hielten im Jahr 2026 57,7 % des Anwendungsanteils und spiegeln beaufsichtigte Selbsttests in Kliniken und mobilen Umgebungen mit Vor-Ort-Beratung und Bestätigungspfaden wider. Beaufsichtigte Modelle liefern eine höhere Verknüpfung zur Versorgung und liefern strukturierte Daten an Überwachungssysteme. Einrichtungsbasierte Selbsttests reduzieren auch die Personalzeit pro Test im Vergleich zu venenpunktionsbasierten Schnelltests. Heimtests werden voraussichtlich bis 2032 mit einer CAGR von 8,78 % wachsen, da Kostenträger Richtlinien einführen, die versandte Kits erstatten, und da digitale Unterstützung die Einhaltung verbessert. Medicaid-Programme in mehreren US-Bundesstaaten weiteten im Jahr 2024 die Abdeckung für versandte Selbsttest-Kits aus, was die Gesamttestkosten pro abgeschlossenem Fall gegenüber Klinikbesuchen senkte. Private Versicherer erproben wertbasierte Vereinbarungen, die Zahlungen an die vierteljährliche Einhaltung und die dokumentierte Verknüpfung knüpfen.
Die Heimnutzung steht noch vor Lücken bei der Bestätigungsnachverfolgung ohne integrierte Erinnerungen, vorausbezahlte Laborgutscheine oder Live-Beratung. Programme, die diese Funktionen in vernetzten Plattformen hinzufügen, berichten von besserer Einhaltung und schnellerer Einleitung des nächsten Schritts. Da immer mehr Pläne abgedeckte Heimtests einführen, werden Logistikpartnerschaften und digitales Coaching zu Standardfunktionen. Der HIV-Selbsttest-Kits-Markt profitiert, wenn Heimtests als Teil eines unterstützten Versorgungspfades und nicht als eigenständiges Produkt positioniert werden. Im Laufe des Prognosezeitraums wird sich die Mischung aus beaufsichtigter und häuslicher Nutzung wahrscheinlich neu ausbalancieren, da die Abdeckung zunimmt und Post-Test-Unterstützungstools an Akzeptanz gewinnen. Die Veränderungsrate wird die Finanzierungspolitik und die Verfügbarkeit integrierter Telemedizin-Dienste verfolgen, die reaktive Fälle bearbeiten.
Geografische Analyse
Nordamerika HIV-Selbsttest-Kits-Markt
Die Umsatzdominanz Nordamerikas von 38,6 % im Jahr 2026 beruht auf umfangreicher öffentlicher Beschaffung und ausgereiften Erstattungswegen, exemplifiziert durch das Together TakeMeHome-Ziel von 1 Million Postbestellungs-Kits über fünf Jahre. Die FDA-Zulassung im Jahr 2024 für die Nutzung durch Jugendliche für OraQuick erweiterte den berechtigten Nutzerkreis um etwa 4 Millionen Menschen im Alter von 14–17 Jahren und steigerte das inkrementelle Kit-Volumen. Kanadas Mehrstandort-Evaluierung ergab, dass 94,1 % der Teilnehmer einen Oralflüssigkeitstest ohne Hilfe korrekt durchführen konnten, was die Bereitschaft der Region unterstreicht, die Diagnose in die Häuser zu verlagern. Da Medicare HIV-Selbsttests in das Management chronischer Erkrankungen integriert, werden die Handelsspannen der Einzelhändler voraussichtlich steigen und Eigenmarken-Einführungen unterstützen.
Europa HIV-Selbsttest-Kits-Markt
Europa folgt koordinierten Eliminierungsfahrplänen. Das Vereinigte Königreich stellte 1,5 Millionen GBP bereit, um 20.000 Selbsttests im Rahmen einer umfassenderen Opt-out-Erweiterung von 20 Millionen GBP in 47 Notaufnahmen bereitzustellen. Der IVDR-Übergang der EU fördert gemeinsame Qualitätsstandards, könnte jedoch vorübergehend die Kit-Vielfalt verringern, bis die Warteschlangen bei den benannten Stellen abgebaut sind. Digitale Verkaufsautomaten-Pilotprojekte und Apotheken-Rollouts in städtischen Einrichtungen für schwule Männer veranschaulichen, wie mikrozielgerichtete Distribution die regionale Volksgesundheitsstrategie ergänzt. Die Akzeptanz bleibt jedoch heterogen; Ost- und Südeuropa liegen hinter den nördlichen Ländern beim 95-95-95-Kaskadenziel zurück, was auf unausgeschöpftes Wachstumspotenzial für preisgünstige Lateral-Flow-Kits hindeutet.
APAC und MEA HIV-Selbsttest-Kits-Markt
Asien-Pazifik sowie der Nahe Osten & Afrika bieten das höchste Wachstumspotenzial. Die CAGR von 11,3 % des Nahen Ostens & Afrikas bis 2032 spiegelt einen Anstieg der Neuinfektionen um 116 % seit 2010 wider, was eine schnelle Skalierung der Diagnostik erfordert. Afrikas erster WHO-präqualifizierter ARV-Produzent, Universal Corporation Kenya, weist auf eine breitere Lokalisierung hin, die die Vorlaufzeiten für Kits auf Wochen verkürzen könnte. Indiens STAR-III-Pilotprojekt berichtete, dass 88 % der Nutzer beim nächsten Mal Selbsttests wählen würden, was eine starke latente Nachfrage offenbart, die für die E-Commerce-Erfüllung bereit ist. Chinas Online-Verkäufe übertrafen im Jahr 2020 5 Millionen Kits, und regulatorische Wege erlauben nun duale HIV/Syphilis-Selbsttests, was Raum für Portfoliodiversifizierung anzeigt. Japans Daten von 2024 zeigen Diagnoselücken im ländlichen Raum und unterstreichen die entscheidende Rolle, die Selbsttests bei der dezentralisierten Früherkennung spielen können.
Wettbewerbslandschaft
Marktkonzentration
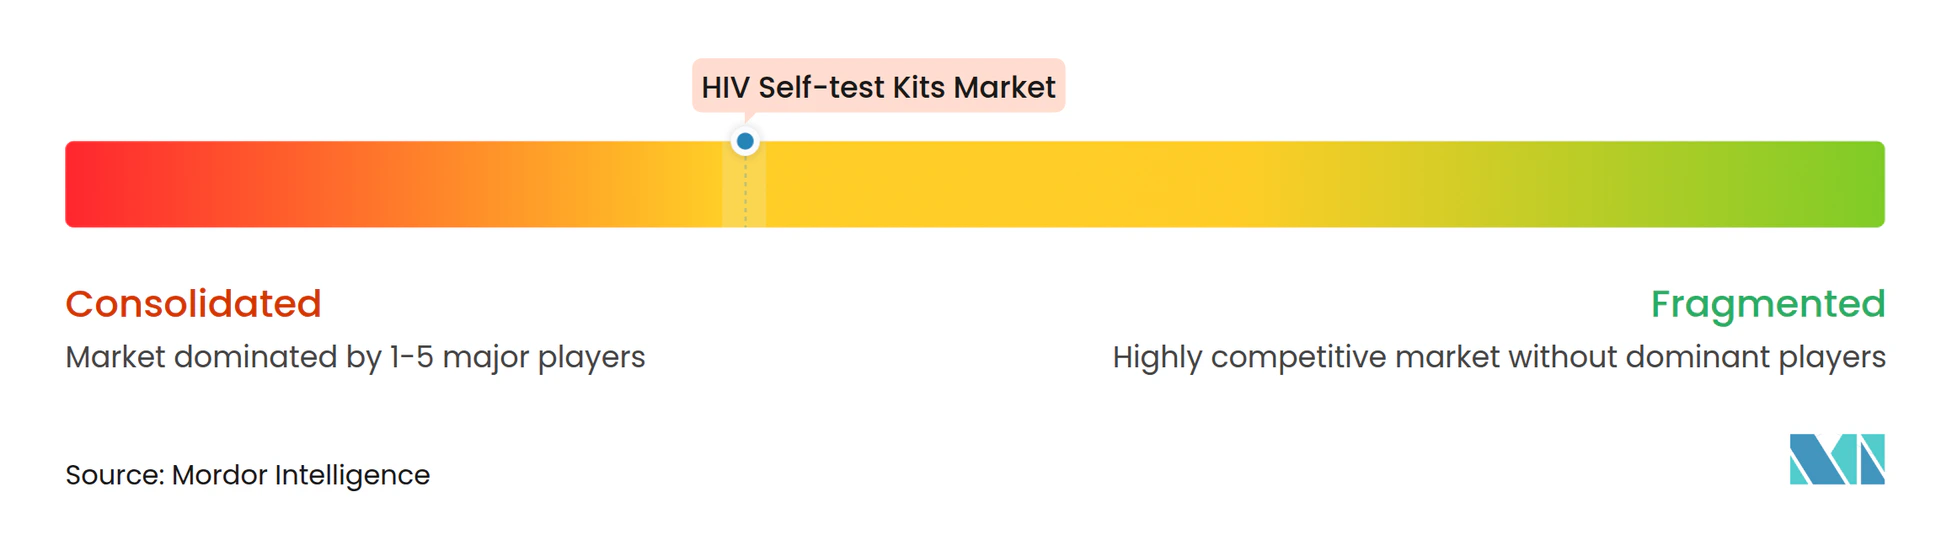
Der Markt für HIV-Selbsttest-Kits ist mäßig fragmentiert, wobei die fünf größten Hersteller im Jahr 2024 schätzungsweise 62 % der jährlichen Kit-Lieferungen ausmachen. OraSures Umsatz von 56,8 Millionen USD und die FDA-Erweiterung der Jugendlichenzulassung stärkten seine Führungsposition bei Oralflüssigkeitstests, während Abbotts Panbio-Kit um den blutbasierten Anteil kämpft. Roches Übernahme der Point-of-Care-Vermögenswerte von LumiraDx signalisiert einen Schritt hin zu integrierten molekularen Plattformen, die in Heimformate übergehen könnten. Trinity Biotech nutzt die Aufnahme seines TrinScreen-Produkts in nationale Algorithmen, um über seine Größe hinaus zu punkten, und die WHO-Technologietransferlizenz von SD Biosensor ebnet den Weg für die Fertigung in aufstrebenden Märkten.
Strategische Ansätze konzentrieren sich auf drei Hebel: Jugendlichenzulassung, molekulare Genauigkeit und digitale Ökosystemintegration. OraSure hat sich mit Telemedizinanbietern zusammengetan, um sofortige Video-Konsultationen zur Verknüpfung mit der Versorgung anzubieten. Abbott erprobt Bluetooth-fähige Kartuschen, die anonymisierte Ergebnisse auf Überwachungs-Dashboards hochladen und damit öffentliche Gesundheitskäufer ansprechen. Neue Marktteilnehmer wie Linear Diagnostics beschleunigen Fünf-Minuten-Exponential-Amplifikations-Assays, die durch 1 Million GBP Startfinanzierung unterstützt werden – ein Beispiel für Risikokapital, das in ultraschnelle Formate fließt. Trotz dieser Dynamik bleiben regulatorische Hürden erheblich; IVDR-Konformität und FDA-510(k)-Pfade erfordern klinische Validierungsbudgets in Millionenhöhe, was das Tempo neuer Zulassungen dämpft.
Digitale Partnerschaften sind gleichermaßen entscheidend. Grindrs anklickbare Test-Banner leiten Nutzer auf kostenlose Kit-Bestellseiten weiter, während Amazons „Buy With Prime”-Abzeichen auf ausgewählten Kits den Checkout beschleunigt. Eigenmarken im Einzelhandel, darunter Boots und CVS, werden voraussichtlich innerhalb von zwei Jahren eingeführt und werden Lateral-Flow-Produkte weiter zur Massenware machen. Der Preiswettbewerb wird sich intensivieren, aber höhermargige molekulare Assays und Begleit-App-Abonnements bieten Umsatzschutz. Insgesamt wird die Wettbewerbsintensität steigen, da lokalisierte Produktion die Logistikkosten senkt und Regierungen Selbsttests in Listen unentbehrlicher Arzneimittel aufnehmen.
Marktführer im Bereich HIV-Selbsttest-Kits
-
OraSure Technologies
-
Abbott Laboratories
-
bioLytical Laboratories
-
Atomo Diagnostics
-
Chembio Diagnostics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
HIV-Selbsttest-Kits-Markt Unternehmen in diesem Bericht
- AAZ-LMB
- Abbott Laboratories
- Access Bio, Inc.
- Atomo Diagnostics
- Beijing Wantai Biological Pharmacy Enterprise
- BioSure (UK) Ltd
- bioLytical Laboratories
- Biosynex SA
- Chembio Diagnostics
- Guangzhou Wondfo Biotech
- InTec Products, Inc.
- MedMira Inc.
- Meril Life
- Nantong Egens Biotech
- Orasure Technologies
- Premier Medical Corporation
- Trinity Biotech
- Zhuhai Livzon Diagnostics
Neueste Industrielle Entwicklungen in HIV-Selbsttest-Kits-Markt
- Mai 2025: Linear Diagnostics erhielt 1 Million GBP zur Weiterentwicklung eines Fünf-Minuten-STI/HIV-Schnelltests.
- Februar 2025: FIND und Unitaid unterstützten die Einführung von diaTROPIX, einer regionalen Diagnostikanlage in Dakar, um die afrikanische Kit-Versorgung zu stärken.
- Februar 2025: OraSure Technologies erhielt die FDA-Genehmigung, das Mindestalter für den OraQuick-HIV-Selbsttest auf 14 Jahre zu senken.
Globaler Berichtsumfang für den Markt für HIV-Selbsttest-Kits
Gemäß dem Umfang des Berichts sind HIV-Selbsttest-Kits diagnostische Werkzeuge, die es Einzelpersonen ermöglichen, ihren HIV-Status privat zu Hause zu überprüfen. Sie beinhalten typischerweise die Entnahme einer kleinen Blut- oder Oralflüssigkeitsprobe und liefern Ergebnisse innerhalb von Minuten. Diese Kits ermöglichen eine Früherkennung und fördern vertrauliche Tests, wodurch der Zugang zu HIV-Testdiensten verbessert wird.
Der Markt für HIV-Selbsttest-Kits ist segmentiert nach Technologie (Lateral-Flow-Immunoassay, Immunofiltration/Flow-Through, Fluoreszenz-Chromatographie, aufkommende molekulare/lesergestützte Tests), Probentyp (Blut, Oralflüssigkeit, Urin), Testgeneration (2., 3., 4.), Vertriebskanal (Apotheken und Drogerien, Online-Apotheken und E-Commerce, Krankenhäuser und Kliniken, öffentliche Programme/NGOs und Gemeinschaft), Anwendung (Heimtests, Point-of-Care-Testung, einrichtungsbasierte Selbsttests) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Lateral-Flow-Immunoassay |
| Immunofiltration / Flow-Through (z. B. INSTI) |
| Fluoreszenz-Chromatographie |
| Aufkommende molekulare/lesergestützte Heimtests |
| Blut (Fingerstich) |
| Oralflüssigkeit |
| Urin |
| 2. Generation |
| 3. Generation |
| 4. Generation |
| Apotheken und Drogerien |
| Online-Apotheken und E-Commerce |
| Krankenhäuser und Kliniken |
| Öffentliche Programme / NGOs und Gemeinschaftsvertrieb |
| Heimtests |
| Point-of-Care-Testung |
| Einrichtungsbasierte Selbsttests |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Lateral-Flow-Immunoassay | |
| Immunofiltration / Flow-Through (z. B. INSTI) | ||
| Fluoreszenz-Chromatographie | ||
| Aufkommende molekulare/lesergestützte Heimtests | ||
| Nach Probentyp | Blut (Fingerstich) | |
| Oralflüssigkeit | ||
| Urin | ||
| Nach Testgeneration | 2. Generation | |
| 3. Generation | ||
| 4. Generation | ||
| Nach Vertriebskanal | Apotheken und Drogerien | |
| Online-Apotheken und E-Commerce | ||
| Krankenhäuser und Kliniken | ||
| Öffentliche Programme / NGOs und Gemeinschaftsvertrieb | ||
| Nach Anwendung | Heimtests | |
| Point-of-Care-Testung | ||
| Einrichtungsbasierte Selbsttests | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für HIV-Selbsttests heute?
Der Markt erzielte im Jahr 2027 einen Umsatz von 269,39 Millionen USD und soll bis 2032 einen Wert von 387,65 Millionen USD erreichen.
Welche CAGR wird für Selbsttest-Kits bis 2032 prognostiziert?
Die Umsätze werden voraussichtlich mit einer CAGR von 7,55 % wachsen.
Welche Technologie dominiert den aktuellen Absatz?
Lateralfluss-Immunoassays machten im Jahr 2026 70,4 % des Umsatzes aus.
Welcher Vertriebskanal wächst am schnellsten?
Online-Apotheken wachsen mit einer CAGR von 19,3 %, da Datenschutzbedenken Nutzer zu Versandkits lenken.
Welche Region bietet das höchste Wachstumspotenzial?
Der Nahe Osten & Afrika wird voraussichtlich aufgrund steigender Infektionsraten und Geberfinanzierung bis 2032 mit einer CAGR von 11,3 % wachsen.
Welche Altersgruppe hat gerade Zugang zu einem in den USA zugelassenen Selbsttest erhalten?
Im Jahr 2024 ließ die FDA das OraQuick-Kit für Nutzer ab 14 Jahren zu und erweiterte damit die Abdeckung für Jugendliche.