
Größe und Marktanteil des HDAC Inhibitoren Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.66 Milliarden US-Dollar |
| Marktgröße (2032) | 2.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
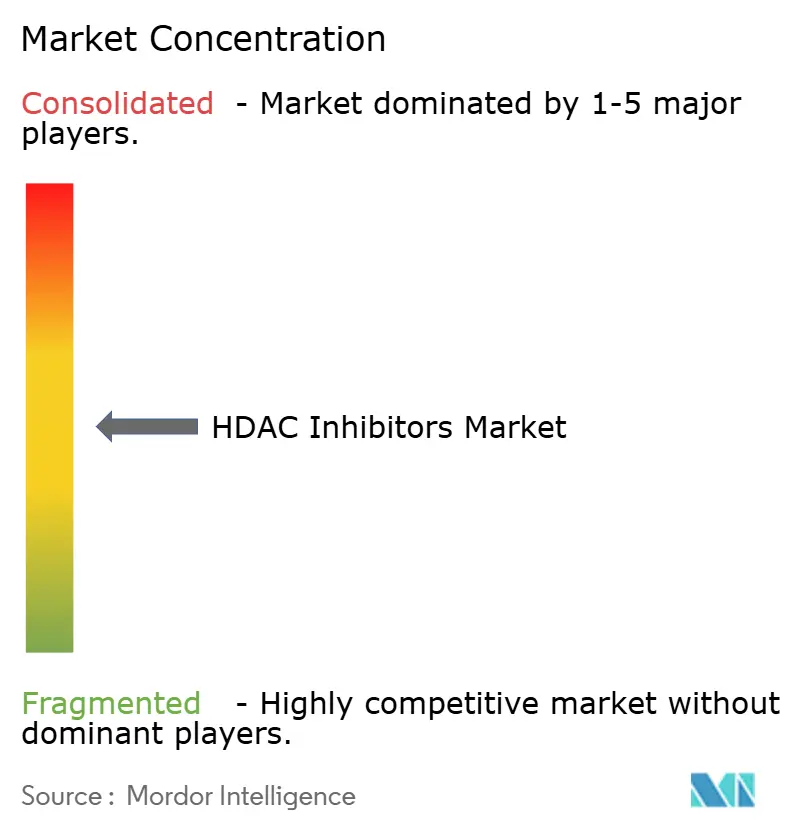
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des HDAC Inhibitoren Marktes von Mordor Intelligence
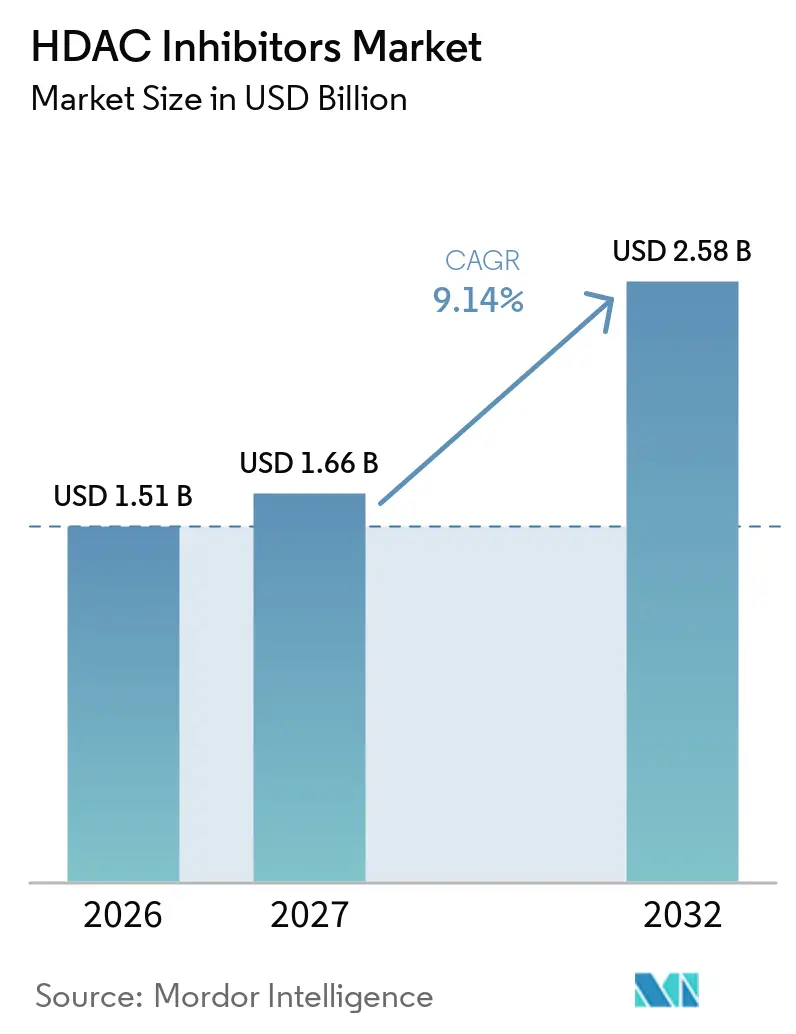
Die Marktgröße der HDAC-Inhibitoren wurde im Jahr 2026 auf 1,51 Milliarden USD geschätzt und soll von 1,66 Milliarden USD im Jahr 2027 auf 2,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,14 % während des Prognosezeitraums (2027–2032).
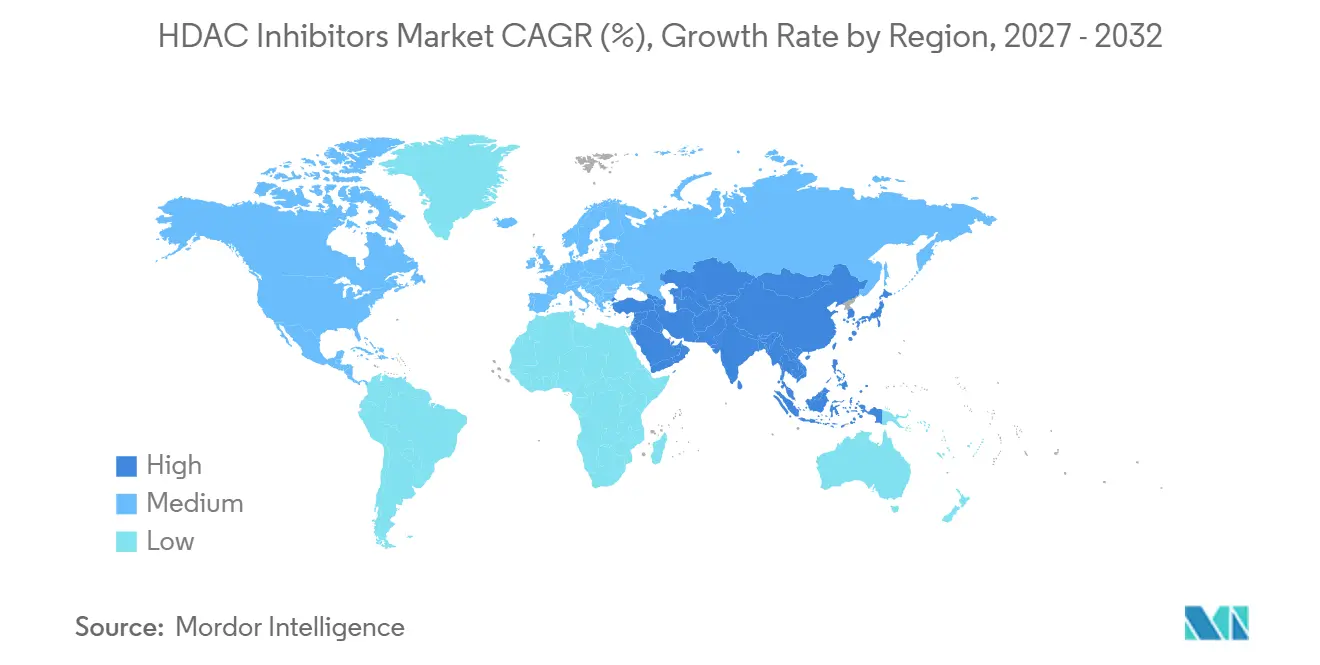
Krankenhäuser integrieren Histondeacetylase-Wirkstoffe in Kombinationstherapien, während Regulierungsbehörden isoformselektive Pipelines bevorzugen, die hämatologische und kardiale Risiken senken. Nordamerika dominiert den Umsatz, doch der asiatisch-pazifische Raum beschleunigt sich nach der Doppelkatalog-Reform 2025 in China, die die kommerzielle Preisgestaltung für innovative Moleküle beibehielt. Die Zulassung von Givinostat für Duchenne-Muskeldystrophie im März 2024 eröffnete eine Nicht-Onkologie-Laufbahn, die die langfristigen Umsatzkurven neu gestalten könnte [1]. Investoren signalisierten Vertrauen, als Celgene im Februar 2026 zustimmte, Acetylon 100 Millionen USD im Voraus für selektive Gerüste zu zahlen, mit Meilensteinen, die bis zu 1,6 Milliarden USD erreichen könnten.
Wichtigste Erkenntnisse des Berichts
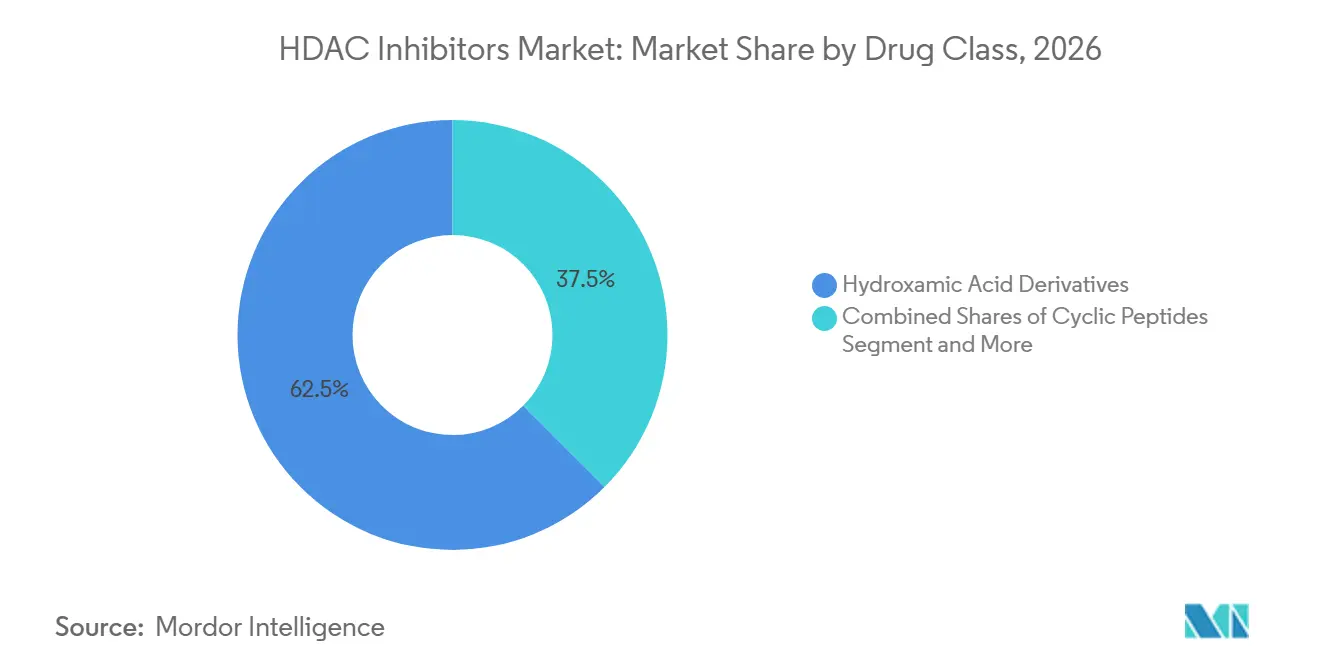
- Nach Wirkstoffklasse führten Hydroxamsäurederivate den Markt für HDAC-Inhibitoren mit einem Marktanteil von 62,50 % im Jahr 2026 an und werden bis 2032 voraussichtlich mit 9,50 % wachsen.
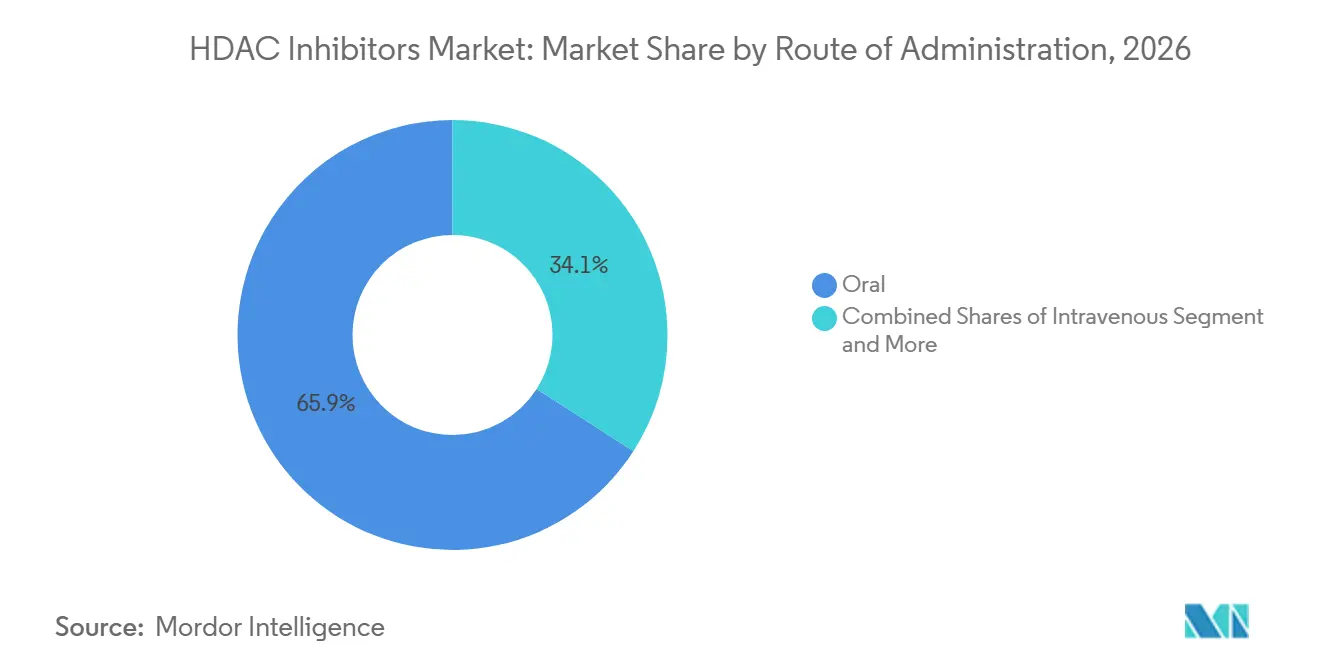
- Nach Verabreichungsweg verzeichnen intravenöse Formulierungen mit einer CAGR von 10,40 % bis 2032 das schnellste Wachstum unter allen Verabreichungswegen. Das orale Segment führte hingegen mit einem Marktanteil von 65,91 % im Jahr 2026.
- Nach Anwendungsgebiet hielt die Onkologie im Jahr 2026 einen Umsatzanteil von 78,19 % und wird bis 2032 voraussichtlich die höchste CAGR von 11,35 % erreichen.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2026 68,71 % des Marktes für HDAC-Inhibitoren, und es wird erwartet, dass sie bis 2032 mit einer CAGR von 12,28 % wachsen.
- Nach Geografie verzeichnet der asiatisch-pazifische Raum die schnellste CAGR von 13,37 %, während Nordamerika den Markt im Jahr 2026 mit einem Marktanteil von 58,17 % anführte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Onkologie-Indikationen und Zulassungen für seltene Erkrankungen | +1.8% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu oralen HDAC Inhibitoren für mehr Komfort und Therapietreue | +1.5% | Global, insbesondere Asien-Pazifik (China, Japan) | Kurzfristig (≤ 2 Jahre) |
| Kombinationsregime mit Immun-Checkpoint-Inhibitoren und Proteasom-Inhibitoren | +2.1% | Nordamerika und EU führend; Asien-Pazifik folgend | Mittelfristig (2–4 Jahre) |
| Ausweitung der klinischen Pipeline und des Studienumfangs | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Nicht-Onkologie-Expansion (z. B. Duchenne-Muskeldystrophie) zur Verbreiterung der Patientenbasis | +1.6% | Nordamerika und EU zunächst; globale Expansion | Mittelfristig (2–4 Jahre) |
| Aufstieg von HDAC6-selektiven Wirkstoffen, die chronischen und kombinierten Einsatz ermöglichen | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Onkologie-Indikationen und Zulassungen für seltene Erkrankungen
Zulassungen für seltene Erkrankungen gewähren 7 Jahre Exklusivität und erlassen Gebühren in Millionenhöhe, was den HDAC Inhibitoren Markt in Richtung seltener Krebserkrankungen lenkt. Cereno erhielt den Status für seltene Erkrankungen für CS1 bei pulmonaler arterieller Hypertonie, und China ließ Tucidinostat für biomarker-definiertes diffuses großzelliges B-Zell-Lymphom zu, was den Appetit der Regulierungsbehörden auf Präzisionslabels verdeutlicht [2]. Die mutationsunabhängige Zulassung von Givinostat bei Duchenne-Muskeldystrophie zeigt, dass breite Anspruchsberechtigung mit der Preisgestaltung für seltene Erkrankungen koexistieren kann, obwohl Kostenträger beginnen, die Kosten mit preisgünstigen Kortikosteroiden zu vergleichen.
Verlagerung hin zu oralen HDAC Inhibitoren für mehr Komfort und Therapietreue
Orale Produkte machten 65,91 % des Volumens im Jahr 2025 aus, doch Krankenhäuser bevorzugen weiterhin Infusionen, wenn Arzneimittel mit Zytostatika kombiniert werden, die eine synchronisierte Überwachung erfordern. Die Halbwertszeit von Tucidinostat von 17 Stunden unterstützt einmal täglich einzunehmende Tabletten, während Ivaltinostat trotz einer oralen Bioverfügbarkeit von 10,6 % eine akzeptable Exposition zeigte, was beweist, dass Formulierungsalternativen eine geringe Permeabilität ausgleichen können. Erstattungshürden bestehen weiterhin, da Spezialapotheken REMS-Protokolle durchsetzen und die Bequemlichkeit der „oralen” Einnahme effektiv in eine überwachte Therapie umwandeln.
Kombinationsregime mit Immun-Checkpoint-Inhibitoren und Proteasom-Inhibitoren
Obergrenzen der Monotherapie drängen Sponsoren zu epigenetisch-immunologischen Kombinationen. Tucidinostat plus Nivolumab befindet sich in Phase-III-Studien beim nicht-kleinzelligen Lungenkarzinom, die auf die Umkehrung der T-Zell-Erschöpfung abzielen, mit für 2027 geplanten Zwischenauswertungen zur Futilität. Belinostats abgebrochene Studie mit Tazemetostat unterstreicht das operationelle Risiko, wenn sich überlappende hämatologische Toxizitäten zu Protokolländerungen zwingen. Entwickler priorisieren nun Partner mit nicht überlappenden Sicherheitsprofilen, insbesondere PD-1-Inhibitoren.
Ausweitung der klinischen Pipeline und des Studienumfangs
Zwischen 2024 und 2026 wurden zwölf neue Prüfanträge für neue Prüfpräparate eingereicht, von denen 40 % auf HDAC6 abzielen. Karus etablierte eine maximal tolerierte Dosis für KA2507 unter Verwendung von acetylierten Tubulin-Biomarkern, hat jedoch noch keine Phase-II-Zeitpläne veröffentlicht, was auf Finanzierungshürden hindeutet. Über 60 % der Studienbeginne im Jahr 2025 schlossen ostasiatische Standorte ein und nutzten dabei schnellere Ethikgenehmigungen sowie Chinas bedingten Zulassungsweg, der ausländische Daten für seltene Erkrankungen akzeptiert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klassentoxizität und enges therapeutisches Fenster begrenzen die Dosierung | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Mäßige Monotherapiewirksamkeit bei soliden Tumoren verlangsamt die Akzeptanz | -0.9% | Global, insbesondere Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Indikationsrücknahmen schränken Zulassungen ein und dämpfen das Vertrauen | -0.7% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Kardiale/QT- und Arzneimittelwechselwirkungsrisiken schränken den Einsatz ein | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klassentoxizität und enges therapeutisches Fenster begrenzen die Dosierung
QT-Verlängerung entsteht durch veränderten Ionenkanal-Transport und nicht durch direkte hERG-Blockade, was ein verzögertes Arrhythmierisiko schafft, das die EKG-Planung erschwert. Die WHO VigiAccess listet sieben Torsades-de-pointes-Berichte für Vorinostat auf, keinen für Romidepsin, was die Variabilität der Gerüststrukturen unterstreicht. Givinostat erfordert wöchentliche Thrombozytenkontrollen während des ersten Behandlungsmonats, was die mit der HDAC1/2-Inhibition verbundene Thrombozytopenie widerspiegelt.
Mäßige Monotherapiewirksamkeit bei soliden Tumoren verlangsamt die Akzeptanz
Objektive Ansprechraten unter 10 % bei Lungen-, Brust- und Kolorektalkarzinom-Studien haben Entwickler dazu veranlasst, Kombinationsdesigns zu übernehmen. Panobinostat verlor 2021 seine Zulassung für multiples Myelom, nachdem bestätigende Überlebensdaten ausblieben. Romidepsin folgte mit einer Rücknahme der Zulassung für periphere T-Zell-Lymphome und erinnerte Investoren daran, dass Surrogatendpunkte regulatorische Rücknahmen nach sich ziehen können [3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Hydroxamsäuren behalten die FührungspositionHydroxamsäuren hielten im Jahr 2026 einen Anteil von 62,50 % am Markt für HDAC-Inhibitoren und werden bis 2032 voraussichtlich mit einer CAGR von 9,50 % wachsen, unterstützt durch den etablierten Einsatz von Vorinostat, Belinostat und Panobinostat. Trotz des Risikos einer Thrombozytopenie schätzen Onkologen ihre Multi-Isoform-Potenz. Zyklische Peptide wie Romidepsin weisen eine geringere QT-Haftung auf, aber ihr kleineres Zulassungsportfolio begrenzt das Volumen. Benzamide, angeführt von Tucidinostat, gewinnen nach der chinesischen Zulassung für diffuses großzelliges B-Zell-Lymphom im Jahr 2024 regional an Bedeutung.
HDAC6-selektive Pipelines erhalten Risikokapital, doch das ins Stocken geratene Neuropathieprogramm von Ricolinostat und die ausstehenden Phase-II-Pläne von KA2507 dämpfen die Erwartungen. Nicht-Hydroxamat-Zinkbinder ziehen Partnerschaften an, was durch den Acetylon-Deal von Celgene im Jahr 2026 unterstrichen wird, der die künftige Portfolioerweiterung verankert.

Nach Anwendung:
Onkologie dominiert, aber Neurologie gewinnt an BedeutungDie Onkologie erzielte im Jahr 2026 78,19 % des Umsatzes und wird bis 2032 voraussichtlich eine CAGR von 9,35 % verzeichnen, was sie zum Rückgrat des Marktes für HDAC-Inhibitoren macht. Bestätigungspflichtige Studien für Belinostat und Tucidinostat könnten dieses Gleichgewicht nach 2030 neu gestalten.
Der Stellenwert der Neurologie wurde gestärkt, als Givinostat die US-Zulassung erhielt und einen antifibrotischen Nutzen bei Duchenne-Muskeldystrophie nachwies. Pipeline-Wirkstoffe bei pulmonaler arterieller Hypertonie und idiopathischer Lungenfibrose deuten auf ein sich erweiterndes therapeutisches Spektrum hin, das längere Behandlungsdauern und kumulative Umsätze unterstützt.
Nach Verabreichungsweg:
Orale Formen führen, Infusionen wachsen schnellerOrale Formen erfassten 65,91 % des Volumens, doch intravenöse Produkte wachsen am schnellsten mit einer CAGR von 9,40 %, da Mehrwirkstoffregime auf Infusionszentren angewiesen sind. Tucidinostats einmal täglich einzunehmende Tablette ermöglicht die Einnahme zu Hause, doch die Erstattung leitet die meisten Verschreibungen durch Spezialkanäle, was der Infusionsökonomie ähnelt. Topische Mittel wie Remetinostat bleiben investigativ. Technologie zur kontrollierten Freisetzung, exemplifiziert durch Cerenos CS1, hält Talspiegel aufrecht, die für vaskuläres Remodeling ausreichen, ohne Übelkeitsspitzen zu verursachen.
Nach Vertriebskanal:
Krankenhausapotheken behalten die KontrolleKrankenhausapotheken kontrollierten im Jahr 2026 68,71 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 9,28 % wachsen, was die Anforderungen an REMS, EKG und Thrombozytenüberwachung widerspiegelt. Spezialapotheken versorgen chronische neuromuskuläre Verschreibungen, doch die intensive Überwachung dominiert weiterhin die Wirtschaftlichkeit.
Online-Kanäle bleiben vernachlässigbar, da Regulierungsbehörden die Abgabe epigenetischer Zytostatika ohne pharmazeutische Beratung untersagen. Integrierte Versorgungsnetzwerke bündeln Medikamente, Infusionen und Laborleistungen in einzelne Abrechnungscodes – ein Modell, das Krankenhaussystemen zugute kommt.
Geografische Analyse
HDAC-Inhibitoren-Markt Nordamerika
Nordamerika trug im Jahr 2026 58,17 % des Umsatzes bei, begünstigt durch Orphan-Preisgestaltung und die Infrastruktur von Spezialapotheken. Die Markteinführung von Givinostat fügt einen chronischen neuromuskulären Umsatzstrom hinzu, bei dem die Therapiekosten jährlich 300.000 USD übersteigen. Nachmarktrücknahmen für Romidepsin und Panobinostat dämpften das Onkologiewachstum und veranlassten Sponsoren, die Sammlung von Real-World-Evidenz an akademischen Zentren zu intensivieren.
HDAC-Inhibitoren-Markt China und Japan
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 9,37 %, angetrieben durch Chinas Doppelkatalog-Reform 2025, die innovative Wirkstoffe vor volumenbasierten Preissenkungen schützte. Tucidinostat ist seit 2017 in der NRDL vertreten und profitiert von neuen Lymphom-Zulassungen, während Japans Preissenkung vom April 2025 noch Raum für eine Marktdurchdringung in der alternden Bevölkerung lässt.
HDAC-Inhibitoren-Markt Europa
Europa liegt zurück, könnte jedoch an Dynamik gewinnen, sofern die EMA Resminostat Mitte 2025 für das kutane T-Zell-Lymphom zulässt – gestützt auf das progressionsfreie Überleben von 8,3 Monaten aus der RESMAIN-Studie. Die bedingte Zulassung von Givinostat im Juni 2025 erweitert die nicht-onkologische Tiefe und könnte in den Mitgliedstaaten Erstattungsgespräche anstoßen.
Wettbewerbslandschaft
Vier zugelassene Wirkstoffe dominieren die aktuelle Verschreibungspraxis: Vorinostat, Romidepsin, Belinostat und Panobinostat, während fünfzehn klinisch-phasige Programme um Zulassungen für seltene Erkrankungen konkurrieren. Große Pharmaunternehmen haben pan-HDAC-Wirkstoffe abgestoßen, wie die Ausstiege von Novartis und Bristol zeigen, während Biotech-Einsteiger isoformselektive Strategien verfolgen. Celgenes Acetylon-Pakt vom Februar 2026 zeigt, dass Großkapital-Käufer weiterhin Kombinationshebel in der selektiven Inhibition sehen.
Zu den regionalen Champions gehören Chipscreen, das von der chinesischen Erstattung profitiert, und 4SC, das auf das Urteil der Europäischen Arzneimittel-Agentur zu Resminostat wartet. Die Pipeline-Diversität erstreckt sich durch Cerenos Wirkstoffe auf pulmonale vaskuläre und fibrotische Erkrankungen und erweitert die adressierbare Patientenpopulation über rezidivierte hämatologische Nischen hinaus. Pharmakogenomische Dosierung und Matrizen zur kontrollierten Freisetzung sind Differenzierungshebel der nächsten Generation, doch hohe Studienkosten und Überlebensendpunkt-Anforderungen dämpfen die Markteinführungsgeschwindigkeit.
Marktführer im Bereich HDAC Inhibitoren
-
Novartis AG
-
Bristol Myers Squibb
-
Merck & Co., Inc
-
Shenzhen Chipscreen Biosciences Co., Ltd.
-
Acrotech Biopharma LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
HDAC-Inhibitoren-Markt Unternehmen in diesem Bericht
- Acrotech Biopharma LLC
- Bristol-Myers Squibb
- Cereno Scientific AB
- Chong Kun Dang Pharmaceutical Corp
- Curis, Inc
- HUYABIO International, LLC
- Italfarmaco S.p.A.
- Karus Therapeutics Ltd
- Medivir
- MEI Pharma, Inc
- Meiji Seika Pharma Co., Ltd
- Merck
- Novartis
- OnKure Therapeutics, Inc.
- Regenacy Pharmaceuticals, Inc.
- Shenzhen Chipscreen Biosciences Co., Ltd.
- Syndax Pharmaceuticals, Inc.
- Xynomic Pharmaceuticals Holdings, Inc.
Neueste Industrielle Entwicklungen in HDAC-Inhibitoren-Markt
- April 2026: Purdue Pharma und die Global Coalition for Adaptive Research (GCAR) gaben die Aktivierung von Tinostamustine in der GBM AGILE-Studie für Patienten mit neu diagnostiziertem Glioblastom bekannt.
- November 2025: Novelwise Pharmaceutical Corporation leitete Studien ein, um die optimale Dosierung dieses investigativen HDAC-Inhibitors bei Patienten mit metastasiertem uvealen Melanom zu bestimmen.
- Mai 2025: Amylyx Pharmaceuticals berichtete positive Woche-48-Daten aus seiner Phase-II-HELIOS-Studie für Erwachsene mit Wolfram-Syndrom.
Umfang des globalen HDAC Inhibitoren Marktberichts
Gemäß dem Umfang des Berichts sind Histondeacetylase-Inhibitoren eine bedeutende Klasse von Verbindungen, die als epigenetische Modulatoren fungieren, indem sie die Entfernung von Acetylgruppen von Histonen und Nicht-Histon-Proteinen blockieren. In einem gesunden Zellzustand ist das Gleichgewicht zwischen Histonacetyltransferasen, die Acetylgruppen hinzufügen, um das Chromatin für die Gentranskription zu lockern, und Histondeacetylasen, die sie entfernen, um das Chromatin zu verdichten und Gene zum Schweigen zu bringen, streng reguliert.
Der HDAC Inhibitoren Markt ist nach Wirkstoffklasse, Anwendung, Verabreichungsweg, Vertriebskanal und Geografie segmentiert. Basierend auf der Wirkstoffklasse ist der Markt in Hydroxamsäurederivate, zyklische Peptide, Benzamide, HDAC6-selektive Inhibitoren und kurzkettige Fettsäuren segmentiert. Nach Anwendung ist der Markt in Onkologie, Neurologie und Sonstige segmentiert. Basierend auf dem Verabreichungsweg ist der Markt in oral, intravenös und topisch segmentiert. Basierend auf dem Vertriebskanal ist der Markt in Krankenhausapotheken, Einzel- und Spezialapotheken sowie Online-Apotheken segmentiert.
Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hydroxamsäurederivate |
| Zyklische Peptide |
| Benzamide |
| HDAC6-selektive Inhibitoren |
| Kurzkettige Fettsäuren |
| Onkologie |
| Neurologie |
| Sonstige |
| Oral |
| Intravenös |
| Topisch |
| Krankenhausapotheken |
| Einzel- und Spezialapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Hydroxamsäurederivate | |
| Zyklische Peptide | ||
| Benzamide | ||
| HDAC6-selektive Inhibitoren | ||
| Kurzkettige Fettsäuren | ||
| Nach Anwendung | Onkologie | |
| Neurologie | ||
| Sonstige | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Topisch | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzel- und Spezialapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der Umsatz mit HDAC-Inhibitoren zwischen 2027 und 2032?
Der Umsatz wird voraussichtlich von 1,66 Milliarden USD auf 2,58 Milliarden USD steigen und über den Fünfjahreszeitraum eine CAGR von 9,14 % erzielen.
Welche Wirkstoffklasse hat derzeit den größten kommerziellen Stellenwert?
Hydroxamsäurederivate erzielten im Jahr 2026 62,5 % des Umsatzes, unterstützt durch den etablierten Einsatz von Vorinostat, Belinostat und Panobinostat.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Chinas Erstattungsreform 2025 schützte innovative epigenetische Arzneimittel vor tiefen Preissenkungen und steigerte das Volumen bei gleichzeitiger Aufrechterhaltung der Preisrealisierung.
Was bedeutete der Celgene-Acetylon-Deal 2026?
Die Vorauszahlung von 100 Millionen USD bestätigte die Überzeugung der Branche, dass isoformselektive Inhibitoren chronische Nicht-Onkologie-Märkte erschließen können.