
Haarmaske Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
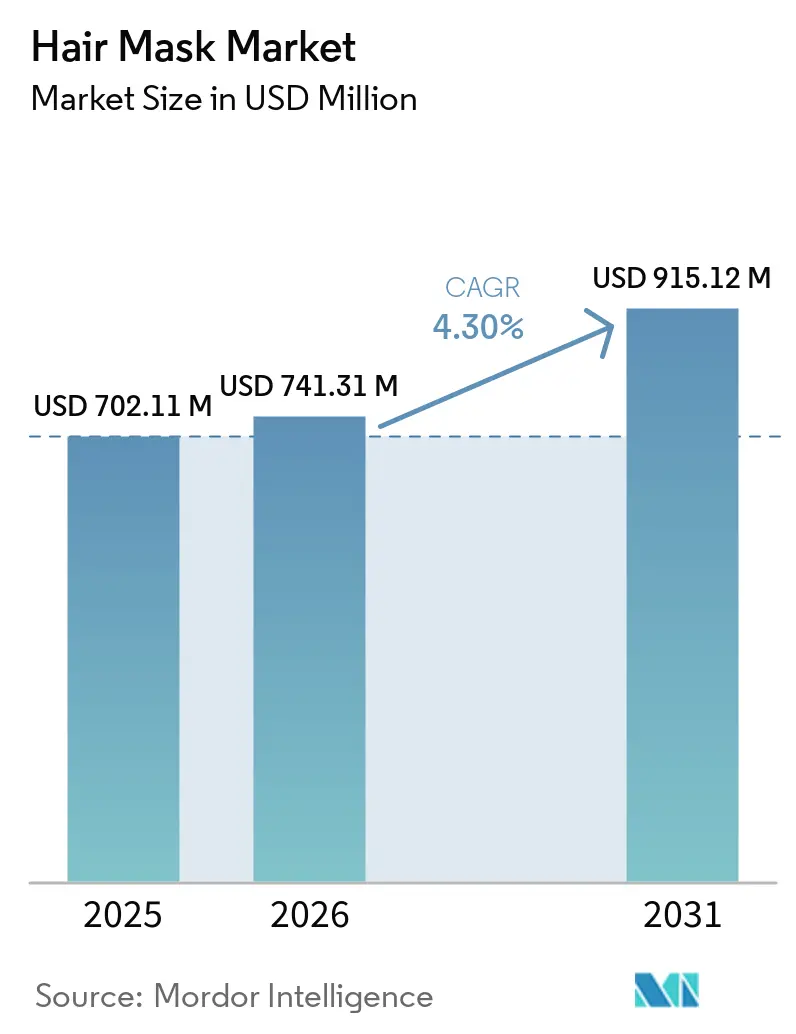
| Marktgröße (2026) | 741.31 Millionen US-Dollar |
| Marktgröße (2031) | 915.12 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
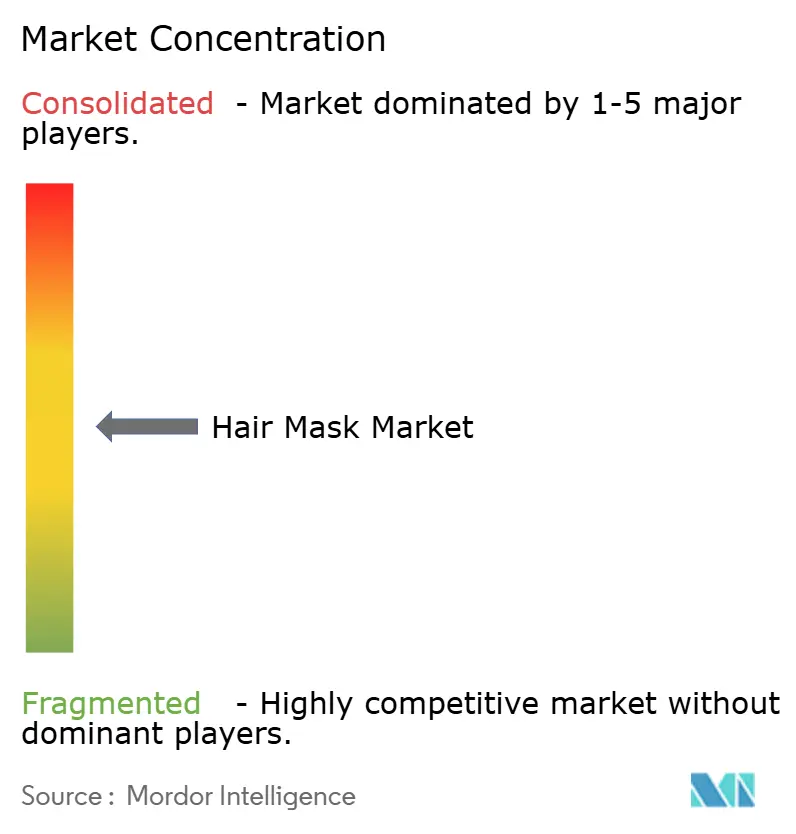
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Haarmaske Marktanalyse von Mordor Intelligence
Der globale Haarmasken-Markt wird voraussichtlich von USD 702,11 Millionen im Jahr 2025 auf USD 741,31 Millionen im Jahr 2026 wachsen und bis 2031 rund USD 915,12 Millionen erreichen, was einer CAGR von 4,30 % über den Zeitraum 2026–2031 entspricht. Diese Wachstumsdynamik wird durch veränderte Verbrauchergewohnheiten, regulatorische Änderungen und den zunehmenden Einfluss des digitalen Handels gestützt. Der Sektor wird zunehmend durch die Integration von Reparaturbehandlungen in wöchentliche Heimroutinen geprägt, wodurch die Grenze zwischen professionellen Salondienstleistungen und der alltäglichen Haarpflege zunehmend verschwimmt. Verbote und Einschränkungen für Silikone und Mikroplastik verkürzen die Produktreformulierungszyklen und zwingen Unternehmen zur Einführung agiler F&E-Modelle [1]. In diesem Umfeld verschaffen sich Marken, die schnell auf peptidreiche Formulierungen und pflanzenbasierte Wirkstoffe umstellen, einen Wettbewerbsvorteil und gewinnen das Vertrauen und die Loyalität der Verbraucher gegenüber langsameren etablierten Marktteilnehmern.
Wichtigste Erkenntnisse des Berichts
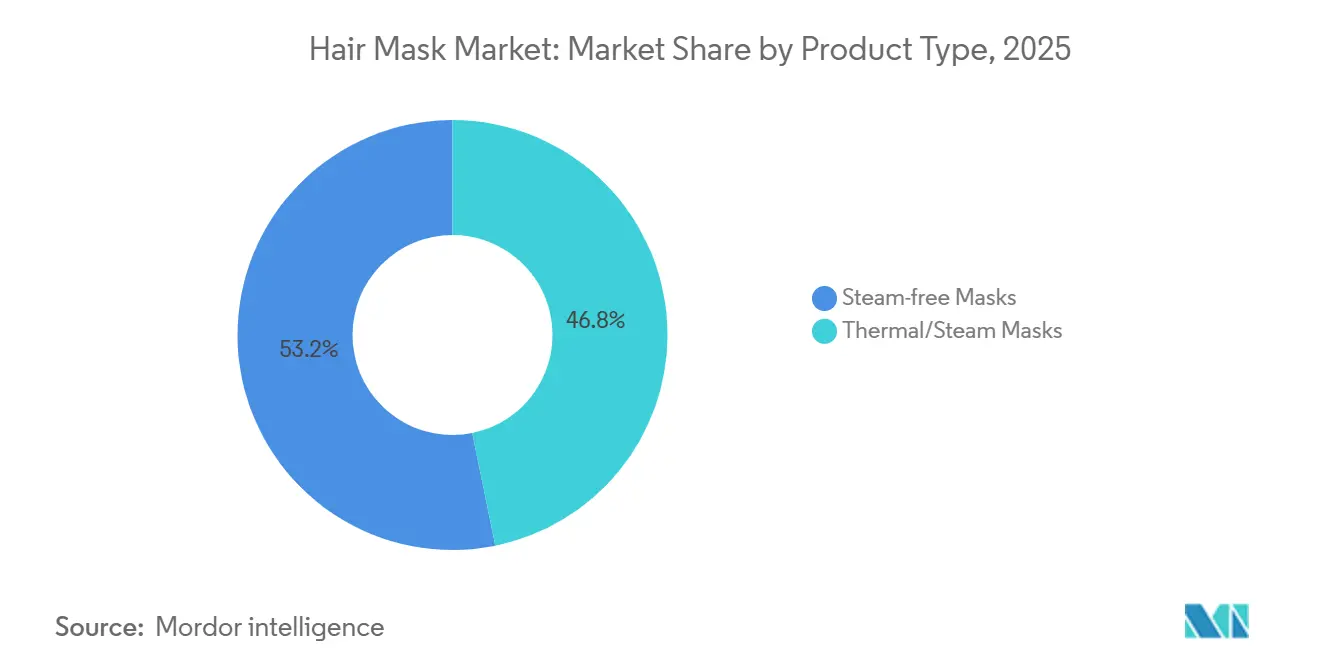
- Nach Produkttyp führten dampffreie Masken im Jahr 2025 mit einem Umsatzanteil von 53,18 %; thermische Dampfmasken werden voraussichtlich bis 2031 mit einer CAGR von 5,40 % wachsen.
- Nach Verpackungstyp entfielen im Jahr 2025 50,12 % des Haarmasken-Marktanteils auf Beutel, während Tiegel voraussichtlich zwischen 2026 und 2031 eine CAGR von 5,71 % verzeichnen werden.
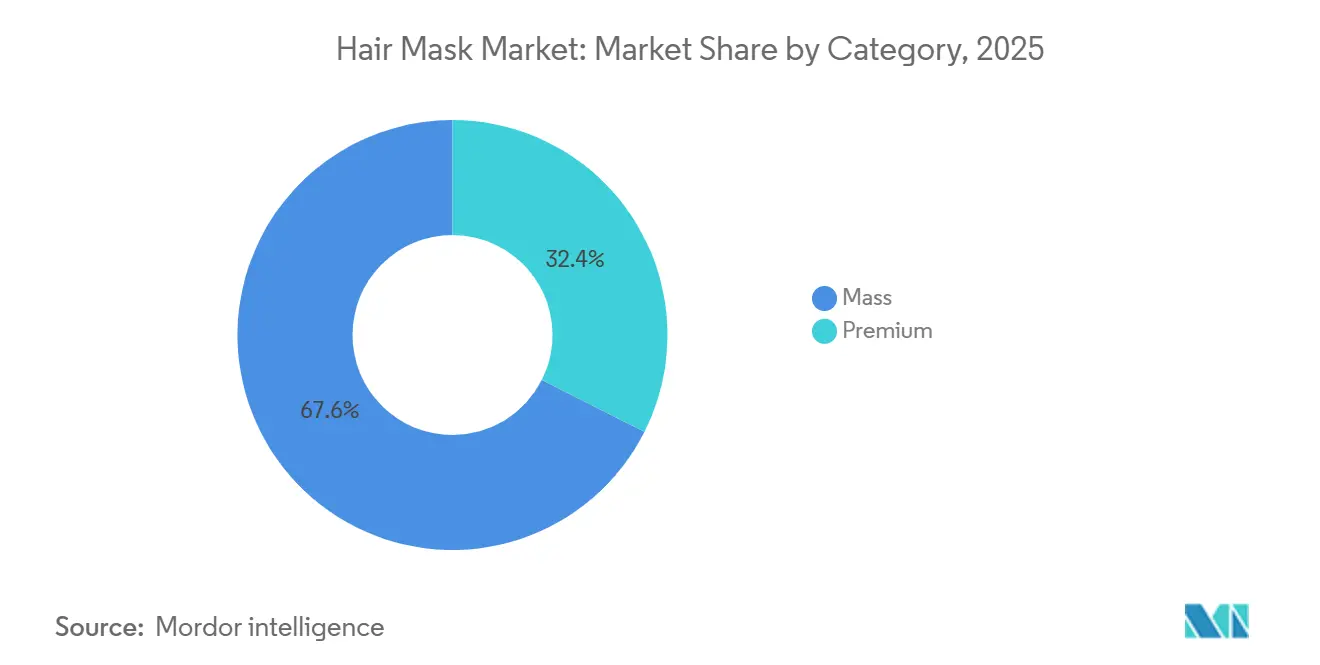
- Nach Kategorie entfiel das Massensegment im Jahr 2025 auf 67,58 % der Haarmasken-Marktgröße, während Premium-Masken voraussichtlich bis 2031 mit einer CAGR von 5,25 % wachsen werden.
- Nach Vertriebskanal hielten Gesundheits- und Schönheitsgeschäfte im Jahr 2025 einen Anteil von 38,30 % am Haarmasken-Markt; der Online-Einzelhandel wächst über den Prognosezeitraum mit einer CAGR von 6,10 %.
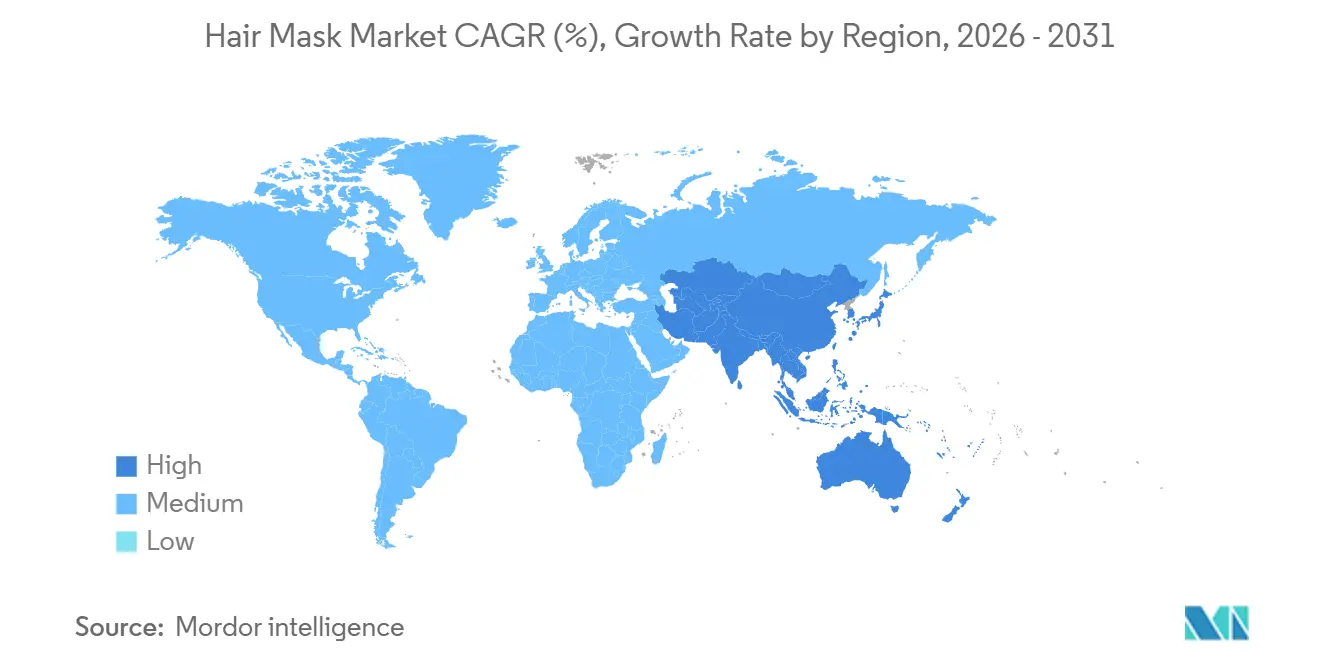
- Nach Geografie dominierte Europa im Jahr 2025 mit 35,10 % des globalen Umsatzes, während der asiatisch-pazifische Raum mit einer CAGR von 5,77 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach fortschrittlichen Lösungen zur Reparatur von geschädigtem Haar | +1.2% | Nordamerika, Europa (globale Ausbreitung) | Mittelfristig (2–4 Jahre) |
| Durch Inhaltsstoffe geprägter Skinifikationstrend, der die Einführung von Premium-Haarmasken beeinflusst | +1.5% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion des E-Commerce und der Direktvertriebskanäle | +1.3% | Global; am stärksten in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Steigende verfügbare Einkommen in Schwellenmärkten treiben die Nachfrage nach Produkten in Salonqualität an | +0.9% | Kernregion Asien-Pazifik, Lateinamerika, MENA | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung strukturierter Haarpflegeroutinen nach dem Hair-Cycling-Prinzip | +0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Zeitfreisetzungs- und Verkapselungstechnologien | +0.7% | Globale Forschungs- und Entwicklungszentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach fortschrittlichen Lösungen zur Reparatur von geschädigtem Haar
Die zunehmende Häufigkeit von Haarschäden durch Färben, Bleichen und Wärmestyling hat dazu geführt, dass Haarbruch für rund 36–37 % der Verbraucher in den USA und im Vereinigten Königreich das größte Anliegen darstellt, wie eine Umfrage vom Mai 2025 zeigt. Ebenso haben Gespräche über Haarausfall, insbesondere unter der Generation Z, auf sozialen Plattformen stark zugenommen, was auf eine Verlagerung der Bedenken über die traditionellen Altersgruppen hinaus hindeutet. Dieses gestiegene Bewusstsein verändert die Verbraucherprioritäten, wobei reparaturfokussierte Lösungen zunehmend gegenüber präventiver Pflege bevorzugt werden. Als Reaktion darauf steigt die Nachfrage nach leistungsstarken Haarmasken, die mit Proteinen, Ceramiden und bindungsaufbauenden Wirkstoffen formuliert sind, die in den Cortex eindringen, anstatt lediglich die Schuppenschicht zu überziehen. Diese Verhaltensverschiebung wurde durch Dermatologen und Influencer verstärkt, die intensive Reparatur als unverzichtbaren Schritt in der Haarpflegeroutine darstellen. Infolgedessen steigt die Kaufhäufigkeit, die adressierbare Verbraucherbasis wächst und die Erwartungen an die Wirksamkeit nehmen zu.
Durch Inhaltsstoffe geprägter Skinifikationstrend, der die Einführung von Premium-Haarmasken beeinflusst
Die Konvergenz von Haut- und Haarpflege definiert die Haarmaske-Kategorie weiterhin neu, wobei Verbraucher zunehmend Hautpflegestandards auf Haarbehandlungen anwenden. Inhaltsstoffe wie Peptide, Niacinamid und Hyaluronsäure haben den Übergang von Gesichtsseren in Haarformulierungen vollzogen und ermöglichen es Marken, Leistungsversprechen mit klinischen und labortechnisch gestützten Daten zu untermauern. Wissenschaftliche Validierungen, wie Erkenntnisse, die Peptid-Keratin-Wechselwirkungen bestätigen, die die mechanische Festigkeit wiederherstellen, stärken die Wirksamkeitsaussage und unterstützen Premium-Preisgestaltung, wobei einige Masken 50 USD für 50-ml-Formate erreichen. Peptidbasierte und bioaktive Formulierungen entwickeln sich zu wichtigen Wachstumstreibern, die auf strukturelle Reparatur, Kopfhautgesundheit und allgemeine Haarresilienz auf molekularer Ebene abzielen. Dieser Wandel zeigt sich sowohl im Prestige- als auch im Massensegment: Premium-Einführungen wie die Symbiose-Linie von Kérastase integrieren Mikrobiom-ausgleichende Präbiotika, während Massenmarktteilnehmer wie die Damage Therapy-Linie von Dove Bio-Protein-Technologie nutzen, um den Zugang zu leistungsstarken Wirkstoffen zu erweitern.
Schnelle Expansion des E-Commerce und der Direktvertriebskanäle
Die schnelle Expansion des digitalen Handels verändert die Vertriebsdynamik im Haarpflegemarkt, wobei Online-Kanäle den traditionellen Einzelhandel übertreffen. Marken nutzen personalisierte Produktentdeckungstools, liefern Bildungsinhalte und bieten Abonnementmodelle an, um die Nutzungshäufigkeit zu steigern und die Markentreue zu stärken. Die Einführung von Direktvertriebsmodellen ermöglicht es Marken, höhere Gewinnmargen zu erzielen und gleichzeitig direkte Verbraucherbeziehungen aufzubauen. Im ersten Quartal 2025 machten E-Commerce-Verkäufe 16,2 % des Gesamtumsatzes in den USA aus, was auf eine klare Verlagerung hin zum Online-Shopping hindeutet, wie vom Statistikamt der Vereinigten Staaten berichtet [2]. Dieser Ansatz ist besonders wichtig für Premium-positionierte Produkte, bei denen höhere Preispunkte eine tiefere Verbraucheraufklärung und -einbindung erfordern. Die fortgesetzte Expansion digitaler Kanäle senkt traditionelle Markteintrittsbarrieren und ermöglicht es Nischen- und aufstrebenden Marken, effektiver mit etablierten Marktteilnehmern zu konkurrieren. Durch datengesteuerte Zielgruppenansprache, personalisiertes Marketing und differenzierte Kundenerlebnisse beschleunigen diese Marken die Marktdurchdringung und tragen zu einer demokratischeren und dynamischeren Wettbewerbslandschaft bei.
Steigende verfügbare Einkommen in Schwellenmärkten treiben die Nachfrage nach Produkten in Salonqualität an
In Schwellenmärkten, insbesondere im Asien-Pazifik-Raum und im Nahen Osten, verändern steigende Einkommensniveaus die Konsummuster in der Haarpflegekategorie. Märkte wie Indien verzeichnen einen stetigen Anstieg der Pro-Kopf-Ausgaben für Schönheitspflege, während reife Volkswirtschaften wie Japan bereits eine starke Premiumisierung aufweisen, wobei hochwertige Haarpflege einen bedeutenden Anteil am Gesamtkategoriewert ausmacht. Ebenso übernehmen Verbraucher der mittleren Einkommensschicht in den Golfstaaten und Südostasien Produkte in Salonqualität als zugängliche Luxusgüter, was einen breiteren Wandel hin zu mehrwertorientierten, wirksamkeitsgetriebenen Lösungen widerspiegelt. Diese Entwicklung wird durch ein wachsendes Bewusstsein für fortschrittliche Haarpflegeroutinen, eine verstärkte Exposition gegenüber globalen Schönheitsstandards und die Zugänglichkeit von Premium-Produkten über digitale Kanäle verstärkt. Infolgedessen verzeichnet die Nachfrage nach leistungsstarken Haarmasken ein anhaltendes Wachstum, was auf einen strukturellen Übergang hin zu einem Premium- und behandlungsorientierten Konsum in Schwellenmärkten hindeutet.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Ersatzprodukten (Conditioner und Leave-in-Produkte) | -0.8% | Global, am stärksten in preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Hohe Preissensibilität in Massenmaktsegmenten | -0.9% | Schwellenmärkte, einkommensschwache Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck auf Silikone und mikroplastikbasierte Formulierungen | -0.6% | Europa am stärksten, Nordamerika fragmentiert, Asien-Pazifik aufkommend | Langfristig (≥ 4 Jahre) |
| Lieferkettenvolatilität bei hochwertigen natürlichen Ölinhaltsstoffen | -0.5% | Beschaffungszentren in Marokko, Südostasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Ersatzprodukten (Conditioner und Leave-in-Produkte)
Da die Produktfunktionalitäten konvergieren, stehen Haarmasken zunehmendem Substitutionsdruck durch Ausspülconditioner und Leave-in-Seren gegenüber, die ähnliche Feuchtigkeits- und Reparaturvorteile zu niedrigeren Preisen und mit größerem Komfort bieten. Das Aufkommen von Hybridformaten, die die Vorteile von Masken und Conditionern in schnell anwendbaren Lösungen kombinieren, verwischt die Kategoriengrenzen. Diese multifunktionalen Produkte sprechen zeitlich eingeschränkte und preisbewusste Verbraucher an, insbesondere im Massenmarkt, und reduzieren den Bedarf an mehrstufigen Routinen. Diese Dynamik zwingt dedizierte Maskenmarken dazu, differenzierte Mehrwerte klar zu artikulieren und zu demonstrieren, wie tiefere Reparatur, länger anhaltende Ergebnisse oder fortschrittliche Wirkstoffabgabesysteme. Ohne eine überzeugende Wirksamkeitsaussage riskieren reine Maskenprodukte, Regalfläche in zunehmend rationalisierten Einzelhandelssortimenten zu verlieren.
Hohe Preissensibilität in Massenmaktsegmenten
Makroökonomische Belastungen, einschließlich Inflation und Währungsvolatilität, verstärken die Preissensibilität bei wertorientierten Verbrauchern, die fast zwei Drittel des Haarmaske-Umsatzes ausmachen, aber langsamer wachsen als der Gesamtmarkt. Diese Dynamik schränkt die Wirksamkeit von Premium-Preisstrategien ein, insbesondere in Massensegmenten, in denen Erschwinglichkeit ein wichtiger Kauftreiber bleibt. Als Reaktion darauf setzen Marken zunehmend auf eine „Masstige”-Positionierung und bieten leistungsorientierte Formulierungen zu zugänglicheren Preispunkten an, um das Volumen zu halten. Jedoch komprimiert die verstärkte Werbeaktivität der Einzelhändler die Margen, begrenzt die Rentabilität und reduziert die Kapazität für nachhaltige Investitionen in Innovation und Markenaufbau. Marken, die es versäumen, differenzierte Leistungs- oder Nachhaltigkeitsnachweise klar zu kommunizieren, riskieren eine schnelle Kommodifizierung in einem zunehmend überfüllten Markt. Strukturelle Herausforderungen bestehen auch in bestimmten Regionen; beispielsweise schränkt die relativ geringe digitale Durchdringung in Märkten wie Brasilien die Skalierbarkeit margenstärkerer Direktvertriebsmodelle ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Thermische Masken gewinnen an Bedeutung, da At-Home-Salonerlebnisse zunehmenDampffreie Masken dominieren die Kategorie weiterhin und machten im Jahr 2025 53,18 % des Gesamtumsatzes aus, angetrieben durch die starke Verbraucherpräferenz für bequeme, wärmefreie Anwendungsformate, die sich in den Alltag integrieren lassen. Ihre Zugänglichkeit, einfache Anwendung und Kompatibilität mit zeitlich eingeschränkten Lebensstilen machen sie besonders attraktiv im Massenmarkt. Da Handelsmarkenanbieter jedoch zunehmend Kernformulierungen replizieren, sind dampffreie Varianten einem wachsenden Kommoditisierungsrisiko ausgesetzt, was den Preiswettbewerb verschärft und die Differenzierungsmöglichkeiten einschränkt.
Im Gegensatz dazu entwickeln sich thermische oder dampfaktivierte Masken zum am schnellsten wachsenden Segment, das bis 2031 voraussichtlich mit einer CAGR von 5,40 % wächst und damit den Gesamtmarkt übertrifft. Das Wachstum wird durch die anhaltende Verbrauchernachfrage nach Salon-Qualitätsergebnissen zu Hause angetrieben, ein Verhalten, das sich während der Pandemie beschleunigt hat und seitdem fest verankert ist. Innovationen wie selbsterhitzende Beutel und USB-betriebene Kappen verbessern den Komfort, während Fortschritte wie die Graphenfilm-Heiztechnologie, die optimale Temperaturen in unter 90 Sekunden erreichen kann, historische Barrieren in Bezug auf Sicherheit und Benutzerfreundlichkeit beseitigen. Marken stärken die Akzeptanz weiter, indem sie Masken mit erschwinglichem Heizzubehör bündeln, systembasierte Käufe fördern und die Kundenbindung stärken.
Nach Verpackungstyp:
Tiegel gewinnen Premiumisierungs- und NachfüllmomentumBeutelverpackungen dominieren den Haarmasken-Markt weiterhin und machten im Jahr 2025 50,12 % des Gesamtanteils aus, angetrieben durch ihre Kosteneffizienz, Portabilität und Eignung für Einweganwendungen. Dieses Format entspricht gut der Massenmarktnachfrage nach Komfort und Erschwinglichkeit, insbesondere bei mobilen Verbrauchern. Trotz laufender Innovationen wie Monomaterial-Designs zur Verbesserung der Recyclingfähigkeit bleibt die Umweltauswirkung von flexiblen Kunststoffen aufgrund niedriger Recyclingquoten und potenzieller regulatorischer Einschränkungen für Laminate, die zukünftige Kosten erhöhen könnten, ein Anliegen.
Im Gegensatz dazu entwickelt sich die Tiegelverpackung zum am schnellsten wachsenden Segment, das bis 2031 voraussichtlich mit einer CAGR von 5,71 % wächst. Das Wachstum wird durch steigende Nachhaltigkeitserwartungen und sich entwickelnde regulatorische Rahmenbedingungen angetrieben, einschließlich der Richtlinien zur erweiterten Herstellerverantwortung (EPR) in Europa. Nachfüllbare Glas- und Aluminiumtiegel-Systeme können den Verpackungsabfall um bis zu 80 % reduzieren, was ihre Attraktivität bei umweltbewussten Verbrauchern stärkt und die Positionierung von Premiummarken unterstützt. Tuben nehmen eine Mittelstellung ein, weisen jedoch keine starke Differenzierung auf und bieten weder die Nachhaltigkeitsvorteile von Tiegeln noch den Komfort von Beuteln. Infolgedessen priorisieren Einzelhändler zunehmend Regalfläche für leistungsstarke tiegelbasierte Produkte in Premiumsegmenten.
Nach Kategorie:
Premium-Segment übertrifft Massenmarkt, da Wirksamkeitsaussagen Anklang findenDas Massensegment dominiert den Haarmasken-Markt weiterhin und machte im Jahr 2025 67,58 % des Gesamtwerts aus, was die starke Nachfrage nach erschwinglichen und zugänglichen Lösungen widerspiegelt. Dieses Segment bedient eine breite Verbraucherbasis, die Wert priorisiert, steht jedoch unter anhaltendem Druck durch steigende Inputkosten und wachsende Erwartungen an leistungsstarke, saubere Formulierungen zu wettbewerbsfähigen Preisen. Infolgedessen setzen viele Massenmarken auf „Dupe”- und Masstige-Strategien, bei denen Premium-Vorteile repliziert werden, während die Erschwinglichkeit erhalten bleibt, um Marktanteile zu schützen, wenn auch auf Kosten der Margenausweitung.
Das Premiumsegment gewinnt an Dynamik und wird voraussichtlich bis 2031 mit einer CAGR von 5,25 % wachsen und damit den Gesamtmarkt übertreffen. Dieses Wachstum wird durch anhaltendes Aufstiegsverhalten wohlhabender Verbraucher angetrieben, die ihre Ausgaben für Schönheitsprodukte trotz Inflationsdruck weiter erhöht haben. Prestige-Haarmasken, die häufig über USD 20 für ein 200-ml-Format kosten, nutzen klinische Validierung, Dermatologen-Empfehlungen und nachhaltige Verpackungen, um Preisaufschläge von über 300 % gegenüber Massenalternativen zu rechtfertigen. Ein wesentlicher Treiber dieses Segments ist die zunehmende Verbraucherkritik an der Transparenz von Inhaltsstoffen, wobei Käufer zunehmend INCI-Listen bewerten und wissenschaftlich fundierte Formulierungen bevorzugen. Soziale Medien und expertengeführte Aufklärung stärken das Wertversprechen von Premiumprodukten weiter und erhöhen die Zahlungsbereitschaft für Wirksamkeit und Sicherheit.
Nach Vertriebskanal:
Online-Einzelhandel wächst stark, da Social Commerce Kauftrichter verkürztGesundheits- und Schönheitsgeschäfte bleiben der führende Vertriebskanal und machten im Jahr 2025 38,30 % des Marktanteils aus, angetrieben durch ihre Fähigkeit, fachkundige Beratung, personalisierte Empfehlungen und Produktproben im Geschäft anzubieten. Diese Verkaufsstellen spielen eine entscheidende Rolle bei der Aufklärung der Verbraucher und dem Aufbau von Kaufvertrauen, insbesondere für Produkte wie Haarmasken, die häufig eine Erklärung der Vorteile und der Anwendung erfordern. Ihr hochwertiges Einkaufserlebnis spricht weiterhin Käufer an, die informierte und sicherheitsorientierte Kaufentscheidungen suchen.
Der E-Commerce ist jedoch der am schnellsten wachsende Kanal, der bis 2031 voraussichtlich mit einer CAGR von 6,10 % wächst. Das Wachstum wird durch die Reichweite und den Komfort von Plattformen wie Amazon sowie den rasanten Aufstieg von Social-Commerce-Kanälen wie TikTok Shop angetrieben, wo Kurzform-Inhalte Entdeckung, Bewertung und Kauf zu einer nahtlosen Reise verdichten. Dieses Umfeld ermöglicht es unabhängigen Marken, effektiv mit etablierten Marktteilnehmern zu konkurrieren, indem sie algorithmusgesteuerte Sichtbarkeit und zielgerichtete Engagement-Strategien nutzen. Supermärkte und Verbrauchermärkte sind zwar bequem, aber durch begrenzte Sortimente eingeschränkt, was Verbraucher, die spezialisierte oder leistungsstarke Masken suchen, dazu veranlasst, zu Online-Plattformen mit breiteren Sortimenten zu wechseln.
Geografische Analyse
Europäischer Haarmasken-Markt
Europa bleibt der größte regionale Markt mit einem Anteil von 35,10 % am globalen Markt im Jahr 2025, gestützt durch einen starken Konsum in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Die Region profitiert von einer fest etablierten Salonkultur und reifen Premium-Einzelhandelskanälen, die die Nachfrage nach hochwertigen Haarpflegebehandlungen stärken. Gleichzeitig beschleunigen strenge regulatorische Rahmenbedingungen, einschließlich Beschränkungen für Mikroplastik und zyklische Silikone, die Produktreformulierungszyklen. Während diese Vorschriften die Compliance-Kosten erhöhen, schaffen sie auch einen Wettbewerbsvorteil für Marken, die sich als Vorreiter bei nachhaltigen und „Clean”-Formulierungen positionieren können. Bei einem BIP-Wachstum von rund 2 % ist der Markt relativ reif, und der Wettbewerb konzentriert sich zunehmend auf die Gewinnung von Kaufkraftanteilen statt auf die Erweiterung der Verbraucherbasis.
Asiatisch-Pazifischer Haarmasken-Markt
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird voraussichtlich bis 2031 eine CAGR von 5,77 % verzeichnen, angetrieben durch steigende Einkommen, rasche Urbanisierung und eine starke digitale Akzeptanz. China sticht als digital-first-Markt hervor, in dem Online-Kanäle den Haarpflegeverkauf dominieren und der E-Commerce den primären Marktzugang darstellt. Indien befindet sich zwar noch in einem früheren Stadium der Pro-Kopf-Schönheitsausgaben, verzeichnet jedoch ein rasantes Wachstum, das das adressierbare Premiumsegment erweitert.
Nordamerikanischer Haarmasken-Markt
Nordamerika bleibt ein hochwertiger, aber langsamer wachsender Markt, wobei das allgemeine Wachstum im Bereich Haarpflege moderat bleibt. Die regulatorische Landschaft der Region, insbesondere die im Dezember 2023 eingeführte Modernisierung des Kosmetikregulierungsgesetzes (MoCRA), stellt jedoch Compliance-Herausforderungen dar[3]. Kanada bietet mit seinem Schwerpunkt auf Naturprodukten und zweisprachigen Kennzeichnungsanforderungen Nischenmöglichkeiten für ökozertifizierte Marken und Marken mit Clean-Label-Positionierung.
Lateinamerikanischer und MEA-Haarmasken-Markt
Lateinamerika wird voraussichtlich in einem moderaten Tempo wachsen, hauptsächlich gestützt durch Brasilien, obwohl die relativ geringe E-Commerce-Durchdringung die Skalierbarkeit von Direktvertriebsstrategien einschränkt. Im Gegensatz dazu expandiert die Region Naher Osten und Afrika stetig, angetrieben durch Urbanisierung, steigende Einkommen und eine wachsende Mittelschicht. Operative Herausforderungen wie hohe Logistikkosten und Einfuhrzölle schränken jedoch weiterhin die Margen ein.
Wettbewerbslandschaft
Der Haarmaske-Markt weist eine moderate Konzentration auf, wobei sich der Wettbewerb verschärft, da führende Marktteilnehmer schrittweise Anteile an aufstrebende Marken und Eigenmarkenangebote verlieren. Während globale etablierte Unternehmen wie Procter & Gamble, Unilever und L'Oréal weiterhin von Skaleneffekten, Markenwert und Vertriebsstärke profitieren, wird ihre Dominanz durch agilere Wettbewerber herausgefordert, die differenzierte, wissenschaftlich fundierte Formulierungen anbieten.
Strategische Akquisitionen bleiben zentral für die Wettbewerbspositionierung, wobei etablierte Unternehmen in wachstumsstarke Segmente wie Bondreparatur, Clean Beauty und strukturiertes Haar investieren, um Portfolios zu stärken und Relevanz zu erhalten. Diese Schritte spiegeln einen breiteren Wandel hin zu technologiegetriebener und inklusiver Produktinnovation wider.
Unabhängige Marken gewinnen durch digital-first-Modelle, influencergeführtes Engagement und schnelle Produktentwicklungszyklen an Bedeutung. Eigenmarkenanbieter expandieren ebenfalls und nutzen Preiswettbewerbsfähigkeit und verbesserte Produktqualität, um preisbewusste Verbraucher zu gewinnen. Fortschritte in der Formulierungstechnologie und Transparenz der Lieferkette senken Markteintrittsbarrieren und ermöglichen es kleineren Marktteilnehmern, effektiver zu konkurrieren. Infolgedessen wird der Markt zunehmend dynamischer, wobei der Erfolg von Innovationsgeschwindigkeit, Produktwirksamkeit und der Fähigkeit abhängt, starke, vertrauensbasierte Verbraucherbeziehungen aufzubauen.
Marktführer der Haarmaske-Branche
-
L'Oréal SA
-
Unilever PLC
-
Procter & Gamble Co
-
Henkel AG & Co. KGaA
-
Kao Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Haarmasken-Markt Unternehmen in diesem Bericht
- L’Oréal S.A. (Kérastase, Garnier, Matrix)
- Unilever PLC (Dove, TRESemmé)
- The Procter & Gamble Company (Pantene)
- Henkel Ag & Co. KGaA (Schwarzkopf, Syoss)
- Kao Corporation (Oribe, John Frieda)
- The Estée Lauder Companies (Aveda)
- Shiseido Company
- Coty Inc. (Wella Professionals)
- Kenvue Inc. (OGX)
- Davines Group
- Olaplex Inc.
- Briogeo Hair Care
- Moroccanoil Inc.
- Amika
- Lush Cosmetics
- The Body Shop
- Hask Beauty
- Mielle Organics
- Virtue Labs
- K18 Hair
Neueste Industrielle Entwicklungen in Haarmasken-Markt
- März 2026: Innovative Beauty Group (IBG) brachte ihre erste vollständig eigene Haar- und Kopfhautpflegemarke, Liva, auf den Markt und markierte damit einen strategischen Wandel hin zum Aufbau eigener Marken. Die Produktlinie wurde durch den internen Inkubator IBG Lab entwickelt und debütierte in mehr als 700 Walmart-Filialen und online, wobei IBGs durchgängige Fähigkeiten in Formulierung, Markenbildung und Markteinführung genutzt wurden, um ein skalierbares, verbraucherorientiertes Angebot zu etablieren.
- August 2025: Moroccanoil erweiterte seine US-amerikanische Einzelhandelspräsenz durch einen landesweiten Start bei Ulta Beauty und führte sein vollständiges Portfolio an Haarpflege-, Körperpflege- und Duftprodukten in rund 800 Filialen und online ein, was den Verbraucherzugang deutlich über die traditionelle salonbasierte Distribution hinaus erweiterte.
- Mai 2025: Hindustan Unilever Limited (HUL) debütierte im aufstrebenden Prestige- und professionellen Schönheitsmarkt Indiens mit der Einführung von Nexxus, einschließlich einer Haarmaske. HULs Einführung von Nexxus unterstreicht die strategische Ausrichtung auf Premium-Marken und entspricht den Wünschen zeitgenössischer indischer Verbraucher, die sowohl Luxus als auch technische Leistung priorisieren.
- März 2025: K18 Biomimetic Hairscience vollzog einen entscheidenden strategischen Schritt durch eine Partnerschaft mit CosmoProf, dem größten professionellen Schönheitsdistributor Nordamerikas, was einen bedeutenden Meilenstein in der professionell ausgerichteten Wachstumsstrategie der Biotech-Haarpflegemarke markierte. Die Einführung erfolgte in zwei sorgfältig orchestrierten Phasen: Online-Verfügbarkeit über die CosmoProf-App und -Website am 21. März 2025, gefolgt von der landesweiten Verteilung in allen US-amerikanischen und kanadischen Filialen ab dem 1. April 2025.
Umfang des globalen Haarmaske-Marktberichts
Eine Haarmaske ist eine Tiefenpflegebehandlung, die formuliert wurde, um dem Haar und der Kopfhaut intensive Nährstoffe, Reparatur und Feuchtigkeit zu liefern. Der Haarmaske-Markt wird über mehrere Dimensionen analysiert, einschließlich Produkttyp, Verpackungstyp, Vertriebskanäle und Geografie. Nach Produkttyp ist der Markt in Masken ohne Dampf und thermische/dampfaktivierte Masken segmentiert. Der Verpackungstyp ist in Beutel, Tiegel und Tuben kategorisiert. Vertriebskanäle umfassen Gesundheits- und Schönheitsgeschäfte, Supermärkte/Hypermärkte, Online-Plattformen und Sonstige. Geografisch deckt die Studie wichtige Regionen ab, darunter Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (Millionen USD) bereitgestellt.
Segmentierungsübersicht
| Masken ohne Dampf |
| Thermische/Dampfmasken |
| Beutel |
| Tiegel |
| Tuben |
| Massenmarkt |
| Premium |
| Gesundheits- und Schönheitsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Supermärkte/Hypermärkte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Produkttyp | Masken ohne Dampf | |
| Thermische/Dampfmasken | ||
| Nach Verpackungstyp | Beutel | |
| Tiegel | ||
| Tuben | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Gesundheits- und Schönheitsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Supermärkte/Hypermärkte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Haarmaske-Markt und welches Wachstum wird erwartet?
Die Marktgröße für Haarmasken erreichte im Jahr 2026 einen Wert von 741,31 Millionen USD und wird bis 2031 voraussichtlich 915,12 Millionen USD erreichen, mit einem Wachstum von 4,30 % CAGR.
Welcher Produkttyp führt den Markt heute an?
Masken ohne Dampf dominieren mit einem Haarmaske-Marktanteil von 53,18 % im Jahr 2025, was die Verbraucherpräferenz für schnelle, wärmefreie Routinen widerspiegelt.
Warum gewinnen thermische Dampfmasken an Bedeutung?
Thermische Dampfmasken öffnen die Schuppenschicht, um die Penetration von Wirkstoffen zu verbessern, und verhelfen dem Segment zur schnellsten prognostizierten CAGR von 5,40 % bis 2031.
Wie gestalten Online-Kanäle den Umsatz?
Der E-Commerce wird voraussichtlich mit einer CAGR von 5,77 % wachsen, angetrieben durch personalisierte Fragebögen und influencergeführte Aufklärung.