
Marktgröße und Marktanteile für Gut-Health-Getränke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 26.22 Milliarden US-Dollar |
| Marktgröße (2031) | 39.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Gut-Health-Getränke von Mordor Intelligence
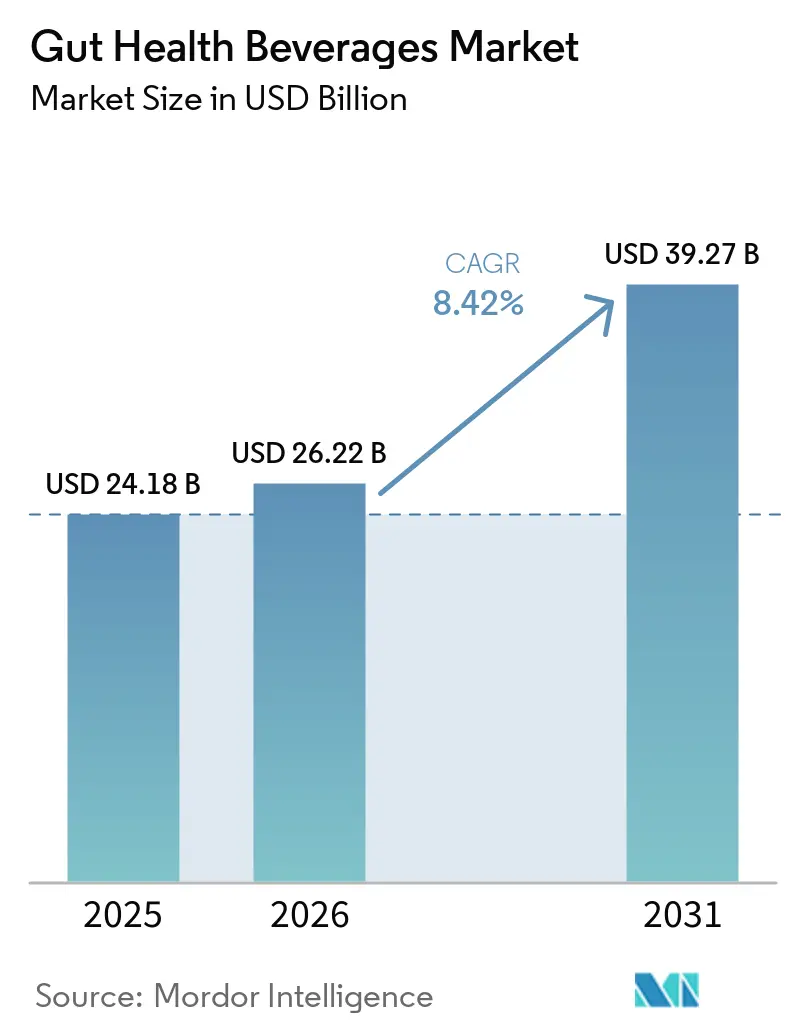
Die Marktgröße für Gut-Health-Getränke wird voraussichtlich von 24,18 Milliarden USD im Jahr 2025 auf 26,22 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,42 % über den Zeitraum 2026–2031 einen Wert von 39,27 Milliarden USD erreichen. Der Markt für Gut-Health-Getränke expandiert stetig, da Verbraucher funktionelle Getränke zunehmend in ihre täglichen Wellness- und Verdauungsgesundheitsroutinen integrieren. Das Wachstum wird durch das steigende Interesse an Probiotika, Präbiotika, fermentierten Getränken und anderen Formulierungen angetrieben, die auf die Verdauungs- und allgemeine Gesundheit abzielen. Produktinnovationen weiten sich auf milchbasierte und pflanzenbasierte Formate aus, während Online- und moderne Einzelhandelskanäle die Zugänglichkeit und Markenreichweite verbessern. Der wachsende Wettbewerb zwischen etablierten Getränkeunternehmen und aufstrebenden Marken fördert zusätzlich Innovationen bei Formulierungen, Verpackungen und Positionierungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten probiotische Getränke im Jahr 2025 einen Marktanteil von 41,83 % am Markt für Gut-Health-Getränke, während präbiotische Getränke von 2026 bis 2031 voraussichtlich mit einem CAGR von 10,74 % wachsen werden.
- Nach Basistyp entfielen auf milchbasierte Getränke im Jahr 2025 ein Umsatzanteil von 51,67 %, während pflanzenbasierte Getränke von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,86 % wachsen werden.
- Nach Verpackungstyp hielten Flaschen im Jahr 2025 einen Segmentumsatzanteil von 54,26 %, während Dosen von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,58 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2025 einen Kanalumsatzanteil von 40,87 %, während der Online-Einzelhandel von 2026 bis 2031 voraussichtlich mit einem CAGR von 10,31 % wachsen wird.
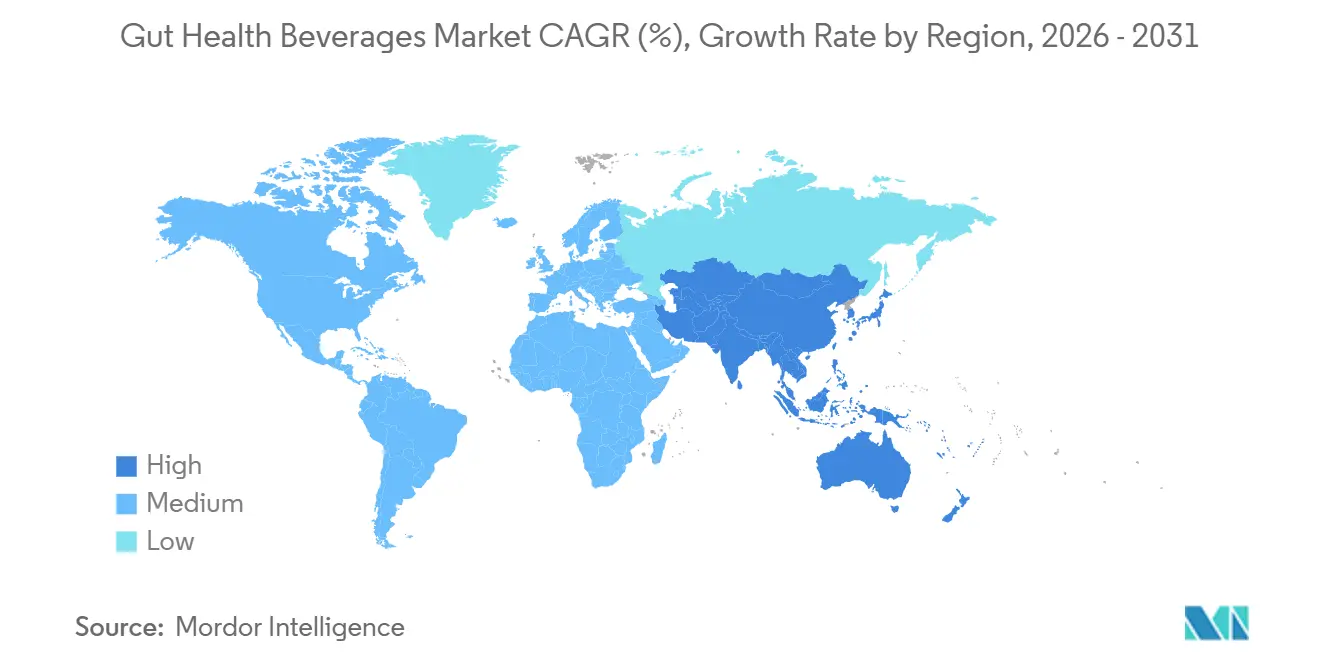
- Nach Geografie hielt Nordamerika im Jahr 2025 einen regionalen Umsatzanteil von 32,64 %, während Asien-Pazifik von 2026 bis 2031 voraussichtlich mit einem CAGR von 10,52 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Gut-Health-Getränke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherinteresse an Verdauungs- und Darmgesundheit | +3.2% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach zuckerarmen funktionellen Getränkealternativen | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen Trinkfertig-Formaten für Gut-Health-Getränke | +1.0% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende wissenschaftliche Differenzierung der Vorteile von Probiotika und Präbiotika | +0.8% | Global, mit fortgeschrittener Dynamik in Japan und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Verfügbarkeit funktioneller und fermentierter Getränke | +0.7% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach ballaststoff- und präbiotisch angereicherten Getränken | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an Verdauungs- und Darmgesundheit
Das wachsende Bewusstsein der Verbraucher für die Verdauungsgesundheit und deren Zusammenhang mit dem allgemeinen Wohlbefinden treibt das Interesse an Lebensmitteln und Getränken an, die auf Darmgesundheit ausgerichtet sind. Laut der Food & Health Survey 2025 des International Food Information Council (IFIC) identifizierten 37 % der Amerikaner die Verdauungs-/Darmgesundheit als einen Nutzen, den sie von Lebensmitteln, Getränken oder Nährstoffen erwarten – ein Anstieg um 7 Prozentpunkte gegenüber 2022[1]Quelle: International Food Information Council, "2025 IFIC Food & Health Survey", ific.org. Die Umfrage ergab außerdem, dass 57 % der Amerikaner im vergangenen Jahr einem bestimmten Ernährungsmuster oder einer Diät gefolgt sind, was ein breiteres Verbraucherengagement bei bewussten Ernährungsentscheidungen widerspiegelt[2]Quelle: International Food Information Council, "2025 IFIC Food & Health Survey", ific.org. Dieser Wandel unterstützt das Interesse an Probiotika, Präbiotika, Ballaststoffen und fermentierten Zutaten, da Verbraucher funktionelle Produkte zunehmend in ihre tägliche Ernährung integrieren. Infolgedessen profitieren Gut-Health-Getränke von der Nachfrage nach praktischen Produkten, die eine auf Verdauungsgesundheit ausgerichtete Positionierung mit regelmäßigem Konsum und umfassenderen Wellness-Zielen verbinden.
Nachfrage nach zuckerarmen funktionellen Getränkealternativen
Wachsende Bemühungen zur Reduzierung der Zuckeraufnahme unterstützen die Nachfrage nach funktionellen Getränken, die gesundheitsorientierte Vorteile ohne hohen Zuckergehalt bieten. Laut der Food & Health Survey 2025 des International Food Information Council (IFIC) gaben 75 % der Amerikaner an, den Zuckerkonsum einzuschränken oder zu vermeiden, wobei 63 % dieser Verbraucher gezielt zugesetzten Zucker meiden[3]Quelle: International Food Information Council, "2025 IFIC Food & Health Survey", ific.org. Unter denjenigen, die Zucker einschränken oder vermeiden, gaben 55 % an, statt kalorienreicher Getränke Wasser zu wählen, was eine Präferenz für zuckerarme Getränkeoptionen zeigt[4]Quelle: International Food Information Council, "2025 IFIC Food & Health Survey", ific.org. Dieses Verhalten veranlasst Hersteller, Gut-Health-Getränke mit reduziertem Zuckergehalt, kalorienarmer und zuckerfreier Positionierung zu entwickeln, während funktionelle Zutaten wie Probiotika, Präbiotika und Ballaststoffe beibehalten werden. Die Konvergenz von Zuckerreduzierung und funktionellen Wellness-Präferenzen erweitert die Verbraucherbasis für Gut-Health-Getränke.7
Nachfrage nach praktischen Trinkfertig-Formaten für Gut-Health-Getränke
Die Nachfrage nach praktischer Ernährung treibt die Akzeptanz von trinkfertigen Gut-Health-Getränken voran, die sich leicht in verschiedene Alltagsroutinen integrieren lassen. Verbraucher schätzen zunehmend funktionelle Produkte, die minimale Zubereitung erfordern und in einen hektischen Lebensstil sowie Konsumsituationen unterwegs passen. Trinkfertige Formate bieten eine zugängliche Möglichkeit, Probiotika, Präbiotika, Ballaststoffe und andere funktionelle Zutaten in regelmäßige Konsumgewohnheiten zu integrieren. Ihre Portabilität und einfache Handhabung erweitern zudem die Attraktivität von Gut-Health-Getränken über traditionelle Mahlzeitensituationen hinaus. Da Bequemlichkeit zu einem wichtigen Faktor bei der Getränkeauswahl wird, weiten Hersteller trinkfertige Formate auf verschiedene Produkttypen, Geschmacksrichtungen und Verpackungskonfigurationen aus.
Wachsende wissenschaftliche Differenzierung der Vorteile von Probiotika und Präbiotika
Das wachsende wissenschaftliche Verständnis von Probiotika und Präbiotika stärkt das Interesse von Verbrauchern und der Industrie an deren unterschiedlichen Rollen für die Darmgesundheit. Eine klarere Differenzierung zwischen Produkten, die darauf ausgelegt sind, nützliche Mikroorganismen einzuführen, und solchen, die die bestehende Darmmikrobiota unterstützen sollen, fördert eine gezieltere Produktentwicklung. Diese wachsende wissenschaftliche Grundlage unterstützt auch den Einsatz spezifischer Stämme, Ballaststoffe und Zutaten-Kombinationen in funktionellen Getränkeformulierungen. Da die Forschung die potenziellen Vorteile und Anwendungen dieser Zutaten weiter klärt, erweitern Hersteller ihre Produktportfolios rund um klar definierte Darmgesundheitsversprechen, was zu einer größeren Formulierungsvielfalt beiträgt und die funktionelle Positionierung von Gut-Health-Getränken stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kühlkettenanforderungen für Getränke mit lebenden Kulturen | -1.1% | Asien-Pazifik (ohne Japan, Südkorea), Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verdauungsbeschwerden durch ballaststoff- und präbiotikareiche Formulierungen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Aufrechterhaltung lebensfähiger Kulturspiegel während der gesamten Haltbarkeitsdauer | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Regulatorische Einschränkungen bei Darmgesundheits- und krankheitsbezogenen Aussagen | -0.9% | Europa, mit globalem Sekundäreinfluss | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kühlkettenanforderungen für Getränke mit lebenden Kulturen
Kühlkettenanforderungen können die Produktion, Lagerung, den Transport und den Vertrieb von Gut-Health-Getränken mit lebenden Kulturen einschränken. Die Aufrechterhaltung geeigneter Temperaturbedingungen entlang der gesamten Lieferkette erhöht die Logistikkomplexität und die Betriebskosten und schränkt gleichzeitig die Vertriebsflexibilität in Märkten mit weniger entwickelter Kühlinfrastruktur ein. Die Temperaturempfindlichkeit kann auch die Produktqualität und die Stabilität lebender Mikroorganismen während des längeren Transports oder der Lagerung beeinträchtigen. Diese Anforderungen können Umgebungstemperatur-stabile Alternativen in bestimmten Märkten attraktiver machen, obwohl die Entwicklung solcher Formate zusätzliche Formulierungs- und Verarbeitungskapazitäten erfordern kann. Infolgedessen bleibt die Abhängigkeit von der Kühlkette eine wichtige betriebliche Überlegung für Hersteller und Händler von Getränken mit lebenden Kulturen.
Verdauungsbeschwerden durch ballaststoff- und präbiotikareiche Formulierungen
Ballaststoff- und präbiotikareiche Formulierungen können bei einigen Verbrauchern Verdauungsbeschwerden verursachen, insbesondere wenn sie in großen Mengen eingeführt oder von Personen konsumiert werden, die empfindlich auf bestimmte Zutaten reagieren. Effekte wie Blähungen, Gasbildung oder Veränderungen der Darmgewohnheiten können die Bereitschaft der Verbraucher verringern, diese Produkte regelmäßig zu verwenden. Dies stellt Hersteller vor Herausforderungen, die den Gehalt an funktionellen Zutaten erhöhen und gleichzeitig ein positives Konsumerlebnis aufrechterhalten möchten. Formulierungsentscheidungen, Zutaten-Kombinationen und empfohlene Portionsgrößen erfordern sorgfältige Überlegung, um die funktionelle Positionierung mit der Verträglichkeit der Verbraucher in Einklang zu bringen. Die Verdauungsempfindlichkeit kann daher den Wiederholungskonsum einschränken und die breitere Akzeptanz von ballaststoff- und präbiotikareichen Getränken behindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Probiotika verdeckt einen Wendepunkt bei Präbiotika
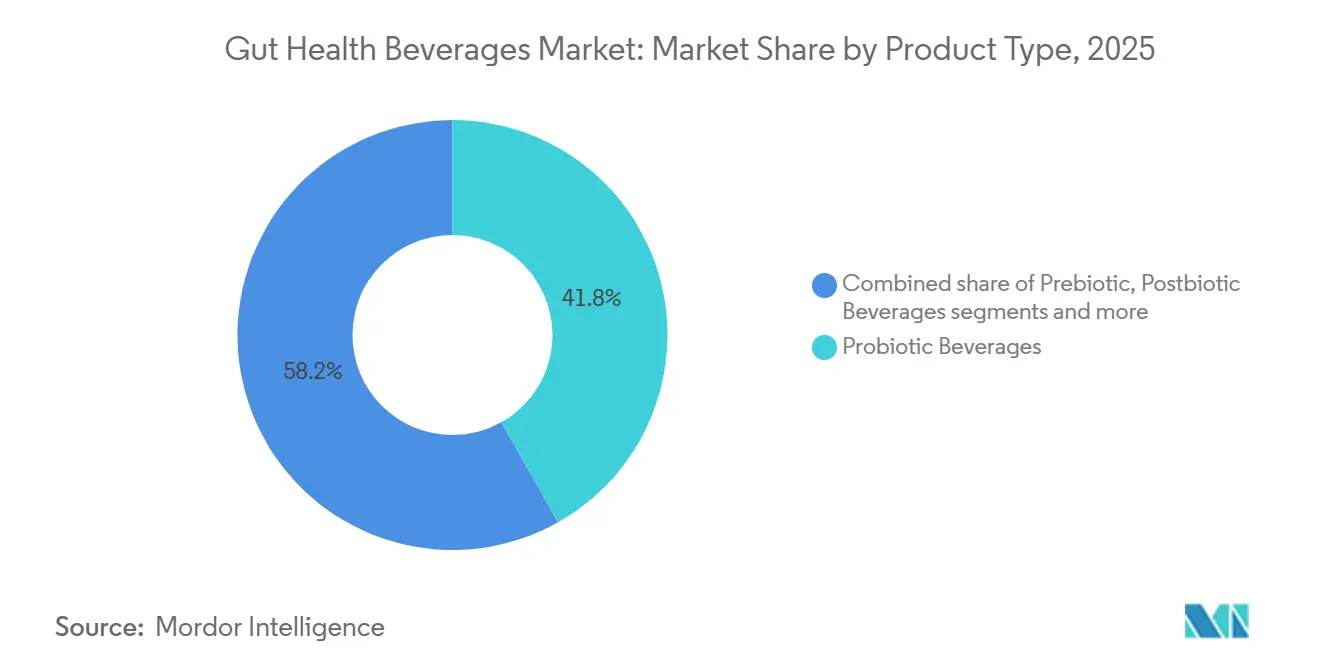
Probiotische Getränke machten im Jahr 2025 41,83 % des Marktes für Gut-Health-Getränke aus und sind damit der größte Produkttyp. Diese Position wird durch das etablierte Verbraucherbewusstsein für Probiotika und deren Assoziation mit der Verdauungsgesundheit gestützt. Die breite Verfügbarkeit in verschiedenen Getränkeformaten und kontinuierliche Produktinnovationen stärken die Marktpräsenz des Segments weiter. Etablierte Konsumgewohnheiten und wachsendes Interesse an funktioneller Ernährung werden voraussichtlich die Nachfrage nach probiotischen Getränken im Prognosezeitraum aufrechterhalten.
Präbiotische Getränke werden voraussichtlich der am schnellsten wachsende Produkttyp sein und im Zeitraum 2026–2031 einen CAGR von 10,74 % verzeichnen. Das Wachstum wird durch das steigende Verbraucherbewusstsein für präbiotische Zutaten und deren Rolle bei der Unterstützung nützlicher Darmmikroorganismen angetrieben. Der zunehmende Einsatz von Ballaststoffen und präbiotischen Formulierungen ermutigt Hersteller, differenziertere funktionelle Getränkeangebote einzuführen. Das wachsende Verbraucherinteresse an gezielten Darmgesundheitsvorteilen wird voraussichtlich die Expansion des Segments bis 2031 weiter unterstützen.


Nach Basistyp: Milchprodukte verankern den Wert; Pflanzenbasierte schreiben die Wachstumsgeschichte
Milchbasierte Getränke machten im Jahr 2025 51,67 % des Marktes für Gut-Health-Getränke aus und sind damit der größte Basistyp. Die führende Position wird durch die etablierte Präsenz fermentierter Milchprodukte und die weit verbreitete Vertrautheit der Verbraucher mit milchbasierten funktionellen Getränken gestützt. Die starke Verfügbarkeit in etablierten Einzelhandelskanälen und die anhaltende Nachfrage nach probiotischen und fermentierten Formulierungen unterstützen das Segment weiter. Milchbasierte Formate werden voraussichtlich ihre führende Position während des gesamten Prognosezeitraums beibehalten.
Pflanzenbasierte Getränke werden voraussichtlich der am schnellsten wachsende Basistyp sein und im Zeitraum 2026–2031 einen CAGR von 9,86 % verzeichnen. Das Wachstum wird durch das steigende Verbraucherinteresse an Milchalternativen und funktionellen Getränken unterstützt, die mit veränderten Ernährungspräferenzen übereinstimmen. Die wachsende Verfügbarkeit pflanzenbasierter Formulierungen und der verstärkte Einsatz funktioneller Zutaten ermutigen Hersteller, ihr Angebot zu erweitern. Anhaltende Produktdiversifizierung und Verbraucherinteresse an nicht-milchbasierten Wellness-Produkten werden voraussichtlich das Segmentwachstum bis 2031 unterstützen.
Nach Verpackungstyp: Flaschen führen, aber Dosen gestalten die Markenidentität der Kategorie neu
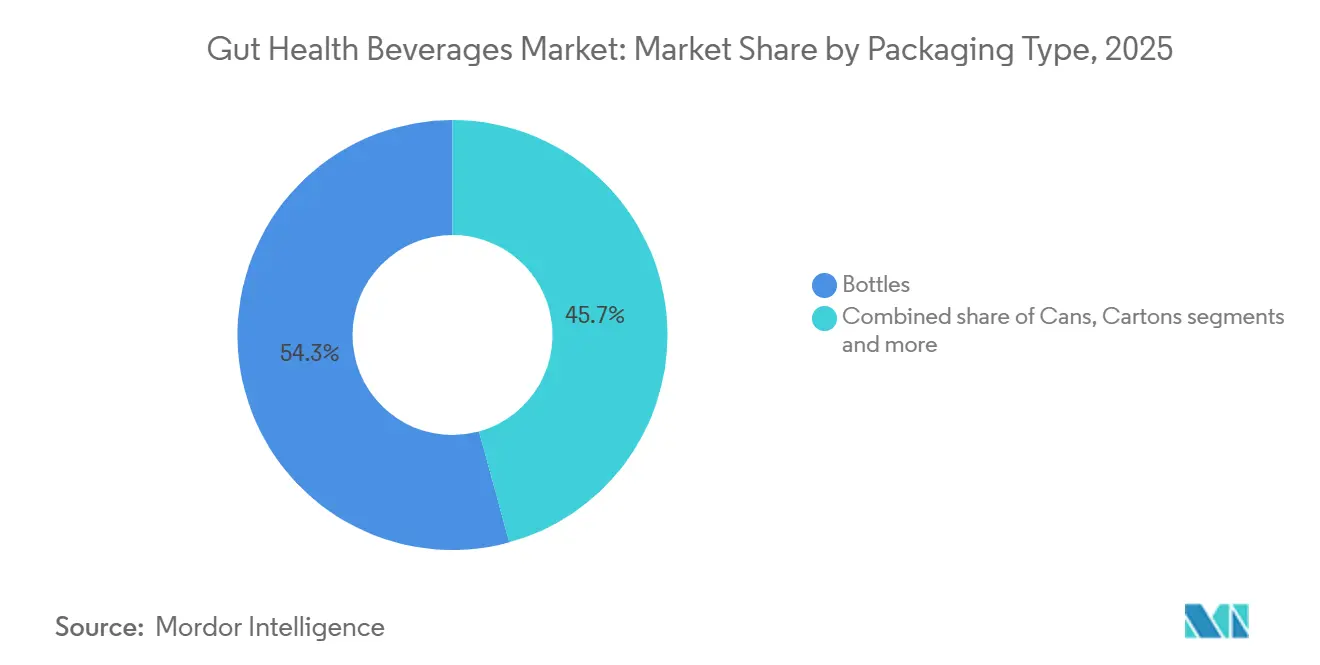
Flaschen machten im Jahr 2025 54,26 % des Verpackungssegments für Gut-Health-Getränke aus und sind damit der größte Verpackungstyp. Ihre führende Position wird durch die weit verbreitete Verwendung in milchbasierten, fermentierten und anderen funktionellen Getränkeformaten gestützt. Vertrautheit, Bequemlichkeit und Kompatibilität mit sowohl gekühlten als auch haltbaren Produkten unterstützen weiterhin die Akzeptanz von Flaschen im gesamten Markt. Etablierte Fertigungs- und Vertriebskapazitäten stärken ihre Position als weit verbreitetes Verpackungsformat weiter.
Dosen werden voraussichtlich der am schnellsten wachsende Verpackungstyp sein und im Zeitraum 2026–2031 einen CAGR von 9,58 % verzeichnen. Das Wachstum wird durch die steigende Nachfrage nach praktischen, tragbaren und leichten Verpackungsformaten für funktionelle Getränke unterstützt. Ihre Eignung für Einzelportionen und die Kompatibilität mit einer breiten Palette von Getränkeformulierungen fördern eine breitere Akzeptanz. Die wachsende Betonung von Verpackungseffizienz und Recyclingfähigkeit wird voraussichtlich auch die Expansion von Dosen im Prognosezeitraum unterstützen.
Nach Vertriebskanal: Supermärkte bestimmen den Marktanteil; Online-Einzelhandel bestimmt die Entwicklungsrichtung
Supermärkte/Hypermärkte machten im Jahr 2025 40,87 % des Vertriebssegments für Gut-Health-Getränke aus und sind damit der größte Vertriebskanal. Ihre führende Position wird durch eine breite Verbraucherreichweite, umfangreiche Produktsortimente und eine etablierte Infrastruktur für sowohl gekühlte als auch haltbare Getränke gestützt. Diese Kanäle bieten auch eine starke Sichtbarkeit für funktionelle Getränkemarken und erleichtern regelmäßige Haushaltseinkäufe. Die anhaltende Ausweitung des funktionellen Getränkeangebots im organisierten Einzelhandel wird voraussichtlich die Position des Segments im Prognosezeitraum unterstützen.
Der Online-Einzelhandel wird voraussichtlich der am schnellsten wachsende Vertriebskanal sein und im Zeitraum 2026–2031 einen CAGR von 10,31 % verzeichnen. Das Wachstum wird durch die steigende Verbraucherpräferenz für bequemes Einkaufen, breite Produktverfügbarkeit und verbesserten Zugang zu spezialisierten funktionellen Getränkeprodukten unterstützt. Online-Kanäle bieten Herstellern auch größere Möglichkeiten, Produkteigenschaften zu kommunizieren und gezielte Verbrauchergruppen zu erreichen. Die anhaltende Entwicklung der E-Commerce-Infrastruktur und Omnichannel-Kaufgewohnheiten wird voraussichtlich die Expansion des Kanals bis 2031 unterstützen.
Geografische Analyse
Nordamerika machte im Jahr 2025 32,64 % des globalen Marktes für Gut-Health-Getränke aus und ist damit der größte regionale Markt. Ein starkes Verbraucherbewusstsein für funktionelle Ernährung, eine etablierte Nachfrage nach Verdauungsgesundheitsprodukten und eine gut entwickelte Einzelhandelsinfrastruktur unterstützen seine führende Position. Die breite Verfügbarkeit von probiotischen, präbiotischen, fermentierten und anderen funktionellen Getränkeformaten unterstützt die Marktdurchdringung weiter. Anhaltende Produktinnovationen und die zunehmende Integration von Darmgesundheitspositionierungen in gängige Getränkekategorien werden voraussichtlich die regionale Nachfrage aufrechterhalten.
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein und im Zeitraum 2026–2031 einen CAGR von 10,52 % verzeichnen. Das Wachstum wird durch die weit verbreitete Vertrautheit mit fermentierten Lebensmitteln und Getränken, ein wachsendes Gesundheitsbewusstsein sowie eine expandierende moderne Einzelhandels- und E-Commerce-Infrastruktur unterstützt. Zunehmende Urbanisierung und verbesserter Zugang zu funktionellen Getränkeprodukten erweitern auch die Verbraucherbasis in Entwicklungsmärkten. Anhaltende Produktdiversifizierung und eine größere Verfügbarkeit sowohl traditioneller als auch moderner Darmgesundheitsformulierungen werden voraussichtlich die regionale Expansion bis 2031 unterstützen.
Europa, Südamerika sowie der Nahe Osten und Afrika stellen ebenfalls wichtige Märkte dar, die durch wachsendes Verbraucherinteresse an funktioneller Ernährung und Verdauungswellness gestützt werden. Europa profitiert von einem etablierten Probiotika-Konsum und entwickelten funktionellen Getränkemärkten, während Südamerika ein zunehmendes Interesse an fermentierten und wellness-orientierten Getränken verzeichnet. Der Nahe Osten und Afrika bleibt ein aufstrebender Markt, in dem expandierender organisierter Einzelhandel, E-Commerce und gesundheitsorientierte Konsummuster die Akzeptanz unterstützen. Zusammen werden diese Regionen voraussichtlich zur globalen Marktexpansion beitragen, da Hersteller den Vertrieb ausweiten und Produkte einführen, die auf lokale Verbraucherpräferenzen zugeschnitten sind.

Wettbewerbslandschaft
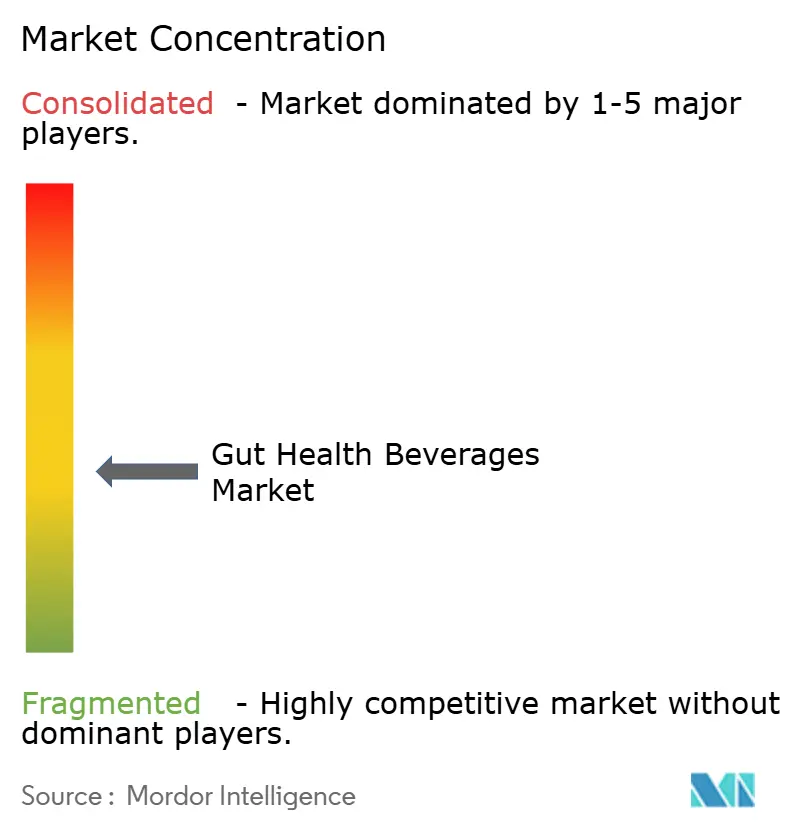
Der Markt für Gut-Health-Getränke ist mäßig fragmentiert, wobei der Wettbewerb auf große multinationale Getränke- und Ernährungsunternehmen sowie spezialisierte Anbieter funktioneller Getränke verteilt ist. Große Unternehmen konkurrieren durch Produktdiversifizierung, Markenstärke, Vertriebsreichweite und die kontinuierliche Entwicklung von probiotischen, präbiotischen und anderen auf Darmgesundheit ausgerichteten Formulierungen. Der Markt bleibt dynamisch, da etablierte Getränkeunternehmen ihre funktionellen Portfolios erweitern, während spezialisierte Marken ihre Positionen in bestimmten Produktkategorien stärken.
Danone S.A., Yakult Honsha Co., Ltd., PepsiCo, Inc., Nestlé S.A. und The Coca-Cola Company gehören zu den wichtigsten Marktteilnehmern und konkurrieren in erster Linie durch die Erweiterung ihrer funktionellen Getränkeportfolios und die Stärkung der Verbraucherreichweite. Diese Unternehmen nutzen etablierte Marken, umfangreiche Vertriebsnetzwerke, Forschungs- und Entwicklungskapazitäten sowie Expertise in den Bereichen Milch, fermentierte, probiotische und funktionelle Getränkekategorien. Die wachsende Betonung von präbiotischen, probiotischen und anderen differenzierten Formulierungen prägt weiterhin die Produktentwicklungsstrategien.
Die Wettbewerbslandschaft umfasst auch spezialisierte und aufstrebende Unternehmen wie Lifeway Foods, GT's Living Foods, Health-Ade, Chobani und Olipop, die durch gezielte Positionierung, Produktinnovation und differenzierte Formulierungen konkurrieren. Diese Akteure tragen zu einer größeren Produktvielfalt in fermentierten, probiotischen, präbiotischen und pflanzenbasierten Formaten bei. Das Wettbewerbsumfeld wird voraussichtlich aktiv bleiben, da Unternehmen versuchen, in neue funktionelle Aussagen, Produktformate und geografische Märkte zu expandieren und gleichzeitig ihre Präsenz in Mainstream- und spezialisierten Einzelhandelskanälen zu stärken.
Marktführer für Gut-Health-Getränke
-
Danone S.A.
-
Yakult Honsha Co., Ltd.
-
PepsiCo, Inc.
-
Nestlé S.A.
-
The Coca-Cola Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Health-Ade brachte seine Kombucha-Geschmacksrichtungen Raspberry Lime und Peach Strawberry Lychee auf den Markt und erweiterte damit sein probiotisches Getränkeportfolio um fruchtbetonte Angebote. Raspberry Lime wurde über die Website der Marke eingeführt, während Peach Strawberry Lychee für die landesweite Einzelhandelsverfügbarkeit im Juni geplant war.
- März 2026: Suja Organic brachte Watermelon Love Cold-Pressed Juice und Digestion Goldenberry Wellness Shot auf den Markt und erweiterte damit sein funktionelles Getränkeportfolio. Der Wellness-Shot kombiniert Goldenbeere, Birne, Ingwer, Probiotika und präbiotische Ballaststoffe und wurde speziell zur Unterstützung der Darmgesundheit eingeführt, mit landesweiter Verfügbarkeit bei Kroger.
- Februar 2026: PepsiCo brachte Pepsi Prebiotic Cola landesweit in den USA auf den Markt und bietet 3 Gramm präbiotische Ballaststoffe pro 355-ml-Portion in den Varianten Original Cola und Cherry Vanilla an. Die Markteinführung erweitert die präbiotische Funktionalität auf die Mainstream-Cola-Kategorie.


Berichtsumfang des globalen Marktes für Gut-Health-Getränke
Der Markt für Gut-Health-Getränke umfasst Getränke, die mit funktionellen Zutaten wie Probiotika, Präbiotika, Postbiotika, fermentierten Kulturen und anderen Komponenten formuliert sind, die die Verdauungs- und Darmgesundheit unterstützen sollen. Der Markt ist nach Produkttyp in probiotische, präbiotische, postbiotische, fermentierte und sonstige Getränke segmentiert. Nach Basistyp ist der Markt in milchbasierte, pflanzenbasierte, fruchtbasierte, wasserbasierte und teebasierte Getränke segmentiert. Nach Verpackung ist der Markt in Flaschen, Dosen, Kartons und Beutel segmentiert. Nach Vertrieb ist der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Fachgeschäfte, Apotheken und Online-Einzelhandel segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (USD Milliarden) vorgenommen.
| Probiotische Getränke |
| Präbiotische Getränke |
| Postbiotische Getränke |
| Fermentierte Getränke |
| Sonstige Gut-Health-Getränke |
| Milchbasiert |
| Pflanzenbasiert |
| Fruchtbasiert |
| Wasserbasiert |
| Teebasiert |
| Flaschen |
| Dosen |
| Kartons |
| Beutel |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Fach-/Reformhäuser |
| Apotheken |
| Online-Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Probiotische Getränke | |
| Präbiotische Getränke | ||
| Postbiotische Getränke | ||
| Fermentierte Getränke | ||
| Sonstige Gut-Health-Getränke | ||
| Nach Basistyp | Milchbasiert | |
| Pflanzenbasiert | ||
| Fruchtbasiert | ||
| Wasserbasiert | ||
| Teebasiert | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Kartons | ||
| Beutel | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Fach-/Reformhäuser | ||
| Apotheken | ||
| Online-Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Gut-Health-Getränke bis 2031 erreichen?
Der Markt für Gut-Health-Getränke wird voraussichtlich bis 2031 einen Wert von 39,27 Milliarden USD erreichen und ab 2026 mit einem CAGR von 8,42 % wachsen, unterstützt durch eine breitere alltägliche Nachfrage nach funktionellen Getränken.
Welcher Produkttyp für Gut-Health-Getränke wächst am schnellsten?
Präbiotische Getränke werden voraussichtlich das schnellste Wachstum mit einem CAGR von 10,74 % von 2026 bis 2031 verzeichnen.
Welcher Basistyp führt die Nachfrage nach Getränken für die Verdauungswellness an?
Milchbasierte Getränke hielten im Jahr 2025 einen Anteil von 51,67 %, während pflanzenbasierte Formate bis 2031 voraussichtlich mit einem CAGR von 9,86 % wachsen werden.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,52 % wachsen, unterstützt durch die Vertrautheit mit fermentierten Getränken und den expandierenden Einzelhandelszugang.
Seite zuletzt aktualisiert am:



