
Tamanho e Participação do Mercado de Bebidas para Saúde Intestinal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 26.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.42 % |
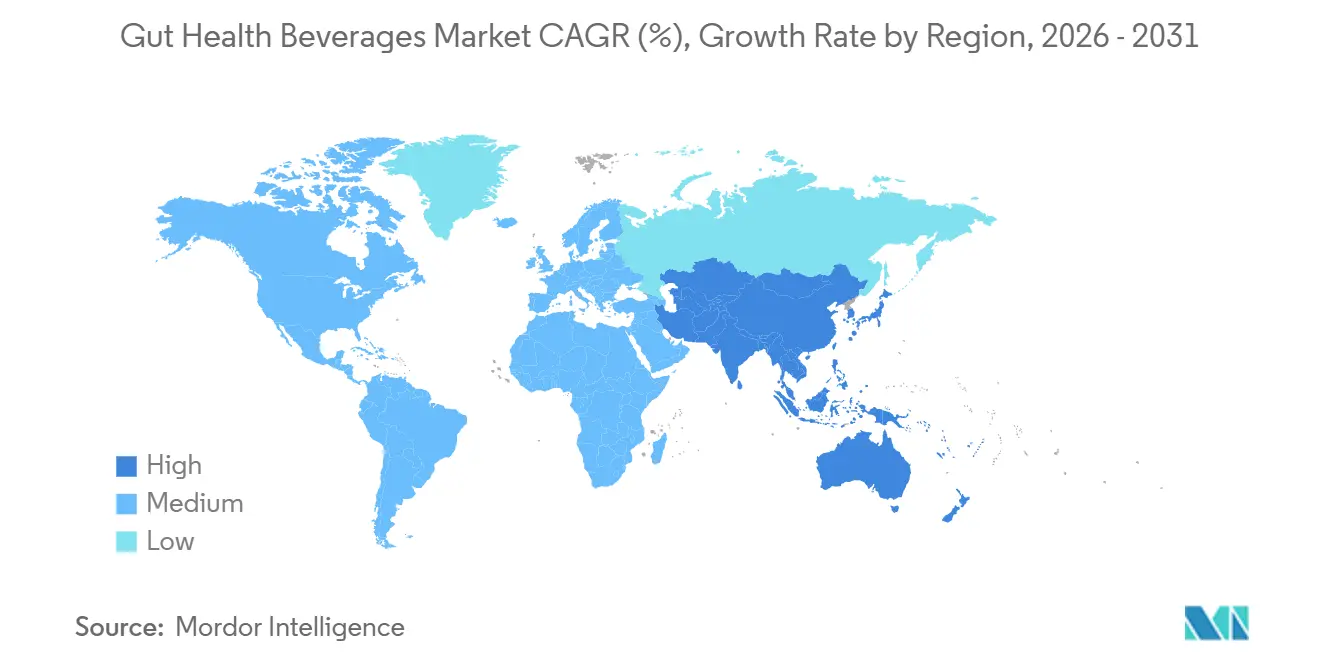
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
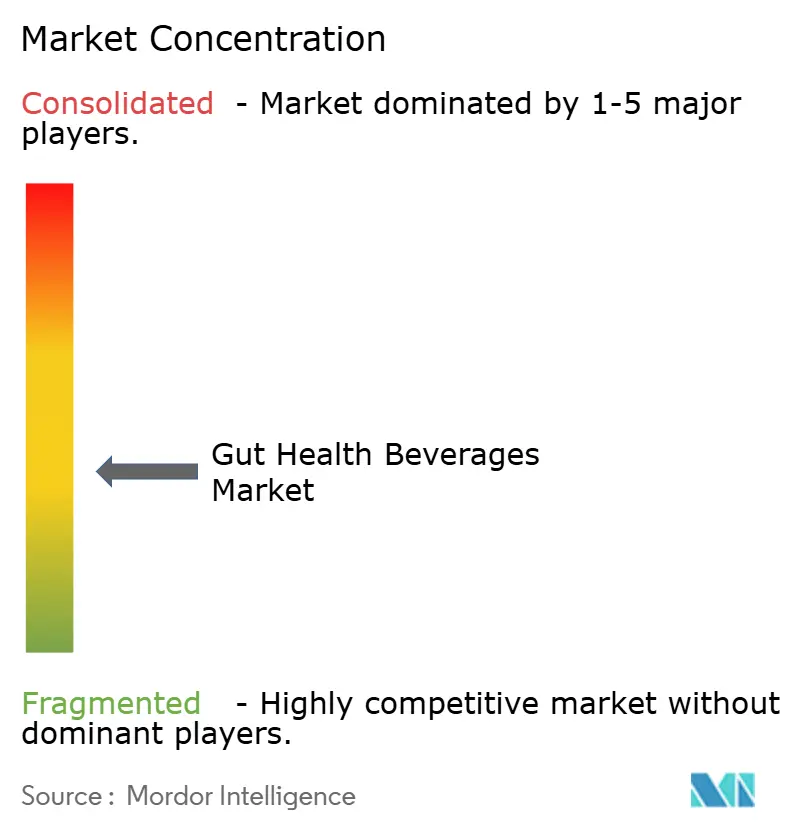
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas para Saúde Intestinal por Mordor Intelligence
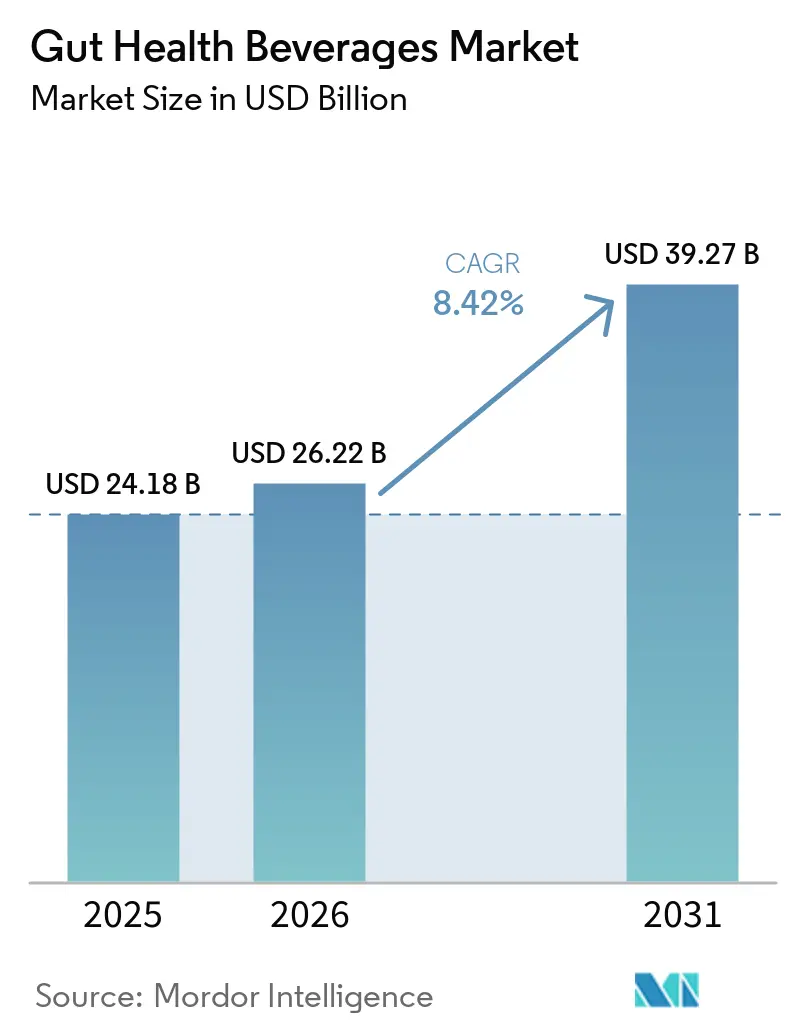
O tamanho do mercado de bebidas para saúde intestinal deve crescer de 24,18 bilhões de USD em 2025 para 26,22 bilhões de USD em 2026 e está previsto para atingir 39,27 bilhões de USD até 2031, a um CAGR de 8,42% no período de 2026 a 2031. O mercado de bebidas para saúde intestinal está se expandindo de forma constante à medida que os consumidores incorporam cada vez mais bebidas funcionais às suas rotinas diárias de bem-estar e saúde digestiva. O crescimento é impulsionado pelo crescente interesse em probióticos, prebióticos, bebidas fermentadas e outras formulações voltadas para a saúde digestiva e o bem-estar geral. A inovação de produtos está se expandindo nos formatos à base de laticínios e à base de plantas, enquanto os canais de varejo online e moderno estão melhorando a acessibilidade e o alcance das marcas. A crescente concorrência entre empresas de bebidas estabelecidas e marcas emergentes está incentivando ainda mais a inovação em formulações, embalagens e posicionamento.
Principais Conclusões do Relatório
- Por tipo de produto, as bebidas probióticas detinham 41,83% da participação do mercado de bebidas para saúde intestinal em 2025, enquanto as bebidas prebióticas têm previsão de crescer a um CAGR de 10,74% de 2026 a 2031.
- Por tipo de base, as bebidas à base de laticínios representaram uma participação de receita de 51,67% em 2025, enquanto as bebidas à base de plantas têm previsão de crescer a um CAGR de 9,86% de 2026 a 2031.
- Por tipo de embalagem, as garrafas detinham 54,26% da receita do segmento em 2025, enquanto as latas têm previsão de crescer a um CAGR de 9,58% de 2026 a 2031.
- Por canal de distribuição, os supermercados/hipermercados detinham 40,87% da receita do canal em 2025, enquanto o varejo online tem previsão de crescer a um CAGR de 10,31% de 2026 a 2031.
- Por geografia, a América do Norte detinha 32,64% da receita regional em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,52% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Bebidas para Saúde Intestinal
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente foco do consumidor na saúde digestiva e intestinal | +3.2% | Global | Longo prazo (≥ 4 anos) |
| Demanda por alternativas de bebidas funcionais com menor teor de açúcar | +1.4% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Demanda por conveniência em formatos de bebidas para saúde intestinal prontas para consumo | +1.0% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente diferenciação científica dos benefícios probióticos e prebióticos | +0.8% | Global, com tração avançada no Japão e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da disponibilidade de bebidas funcionais e fermentadas | +0.7% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2–4 anos) |
| Crescente demanda por bebidas enriquecidas com fibras e prebióticos | +0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco do Consumidor na Saúde Digestiva e Intestinal
A crescente conscientização dos consumidores sobre a saúde digestiva e sua conexão com o bem-estar geral está impulsionando o interesse em alimentos e bebidas posicionados em torno da saúde intestinal. De acordo com a Pesquisa de Alimentação e Saúde 2025 do Conselho Internacional de Informação Alimentar (IFIC), 37% dos americanos identificaram a saúde digestiva/saúde intestinal como um benefício que buscam em alimentos, bebidas ou nutrientes, um aumento de 7 pontos percentuais em relação a 2022[1]Fonte: Conselho Internacional de Informação Alimentar, "Pesquisa de Alimentação e Saúde IFIC 2025", ific.org. A pesquisa também constatou que 57% dos americanos seguiram um padrão alimentar ou dieta específica no último ano, refletindo um maior engajamento dos consumidores com escolhas alimentares intencionais[2]Fonte: Conselho Internacional de Informação Alimentar, "Pesquisa de Alimentação e Saúde IFIC 2025", ific.org. Essa mudança está apoiando o interesse em probióticos, prebióticos, fibras e ingredientes fermentados, à medida que os consumidores incorporam cada vez mais produtos funcionais às dietas cotidianas. Como resultado, as bebidas para saúde intestinal estão se beneficiando da demanda por produtos convenientes que combinam o posicionamento de saúde digestiva com o consumo regular e objetivos mais amplos de bem-estar.
Demanda por Alternativas de Bebidas Funcionais com Menor Teor de Açúcar
Os crescentes esforços para reduzir a ingestão de açúcar estão apoiando a demanda por bebidas funcionais que oferecem benefícios orientados à saúde sem alto teor de açúcar. De acordo com a Pesquisa de Alimentação e Saúde 2025 do Conselho Internacional de Informação Alimentar (IFIC), 75% dos americanos relataram tentar limitar ou evitar o açúcar, sendo que 63% desses consumidores visavam especificamente os açúcares adicionados[3]Fonte: Conselho Internacional de Informação Alimentar, "Pesquisa de Alimentação e Saúde IFIC 2025", ific.org. Entre aqueles que limitam ou evitam o açúcar, 55% relataram escolher água em vez de bebidas calóricas, indicando uma preferência por opções de bebidas com menor teor de açúcar[4]Fonte: Conselho Internacional de Informação Alimentar, "Pesquisa de Alimentação e Saúde IFIC 2025", ific.org. Esse comportamento está incentivando os fabricantes a desenvolver bebidas para saúde intestinal com posicionamento de açúcar reduzido, baixa caloria e sem açúcar, mantendo ingredientes funcionais como probióticos, prebióticos e fibras alimentares. A convergência das preferências de redução de açúcar e bem-estar funcional está ampliando a base de consumidores de bebidas para saúde intestinal.7
Demanda por Conveniência em Formatos de Bebidas para Saúde Intestinal Prontas para Consumo
A demanda por nutrição conveniente está impulsionando a adoção de bebidas para saúde intestinal prontas para consumo que podem ser consumidas facilmente em diferentes rotinas diárias. Os consumidores valorizam cada vez mais produtos funcionais que exigem preparação mínima e se encaixam em estilos de vida agitados e ocasiões de consumo em movimento. Os formatos prontos para consumo oferecem uma maneira acessível de incorporar probióticos, prebióticos, fibras e outros ingredientes funcionais aos hábitos de consumo regulares. Sua portabilidade e facilidade de uso também ampliam o apelo das bebidas para saúde intestinal além das ocasiões tradicionais de refeição. À medida que a conveniência se torna um fator importante na seleção de bebidas, os fabricantes estão expandindo os formatos prontos para consumo em diferentes tipos de produtos, sabores e configurações de embalagem.
Crescente Diferenciação Científica dos Benefícios Probióticos e Prebióticos
A crescente compreensão científica dos probióticos e prebióticos está reforçando o interesse de consumidores e da indústria em seus papéis distintos na saúde intestinal. Uma diferenciação mais clara entre produtos projetados para introduzir microrganismos benéficos e aqueles destinados a apoiar a microbiota intestinal existente está incentivando um desenvolvimento de produtos mais direcionado. Essa base científica em expansão também está apoiando o uso de cepas específicas, fibras e combinações de ingredientes em formulações de bebidas funcionais. À medida que a pesquisa continua a esclarecer os potenciais benefícios e aplicações desses ingredientes, os fabricantes estão ampliando os portfólios de produtos em torno de proposições de saúde intestinal mais claramente definidas, contribuindo para maior diversidade de formulações e fortalecendo o posicionamento funcional das bebidas para saúde intestinal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de cadeia de frio para bebidas com culturas vivas | -1.1% | Ásia-Pacífico (excl. Japão, Coreia do Sul), América do Sul, Oriente Médio e África | Médio prazo (2–4 anos) |
| Desconforto digestivo causado por formulações com alto teor de fibras e prebióticos | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Desafios na manutenção de níveis viáveis de culturas ao longo da vida útil | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Restrições regulatórias sobre alegações de saúde intestinal e relacionadas a doenças | -0.9% | Europa, com influência secundária global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Cadeia de Frio para Bebidas com Culturas Vivas
Os requisitos de cadeia de frio podem restringir a produção, armazenamento, transporte e distribuição de bebidas para saúde intestinal contendo culturas vivas. A manutenção de condições de temperatura adequadas ao longo da cadeia de suprimentos aumenta a complexidade logística e os custos operacionais, ao mesmo tempo que limita a flexibilidade de distribuição em mercados com infraestrutura refrigerada menos desenvolvida. A sensibilidade à temperatura também pode afetar a qualidade do produto e a estabilidade dos microrganismos vivos durante o transporte ou armazenamento prolongados. Esses requisitos podem tornar as alternativas estáveis em temperatura ambiente mais atraentes em determinados mercados, embora o desenvolvimento de tais formatos possa exigir capacidades adicionais de formulação e processamento. Como resultado, a dependência da cadeia de frio permanece uma consideração operacional importante para fabricantes e distribuidores de bebidas com culturas vivas.
Desconforto Digestivo Causado por Formulações com Alto Teor de Fibras e Prebióticos
As formulações com alto teor de fibras e prebióticos podem causar desconforto digestivo em alguns consumidores, especialmente quando introduzidas em grandes quantidades ou consumidas por indivíduos sensíveis a determinados ingredientes. Efeitos como inchaço, gases ou alterações nos hábitos intestinais podem reduzir a disposição dos consumidores de usar esses produtos regularmente. Isso apresenta desafios para os fabricantes que buscam aumentar os níveis de ingredientes funcionais enquanto mantêm uma experiência de consumo positiva. As escolhas de formulação, combinações de ingredientes e tamanhos de porção recomendados requerem consideração cuidadosa para equilibrar o posicionamento funcional com a tolerância do consumidor. A sensibilidade digestiva pode, portanto, limitar o consumo repetido e dificultar a adoção mais ampla de bebidas com alto teor de fibras e prebióticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dominância dos Probióticos Mascarando uma Inflexão dos Prebióticos
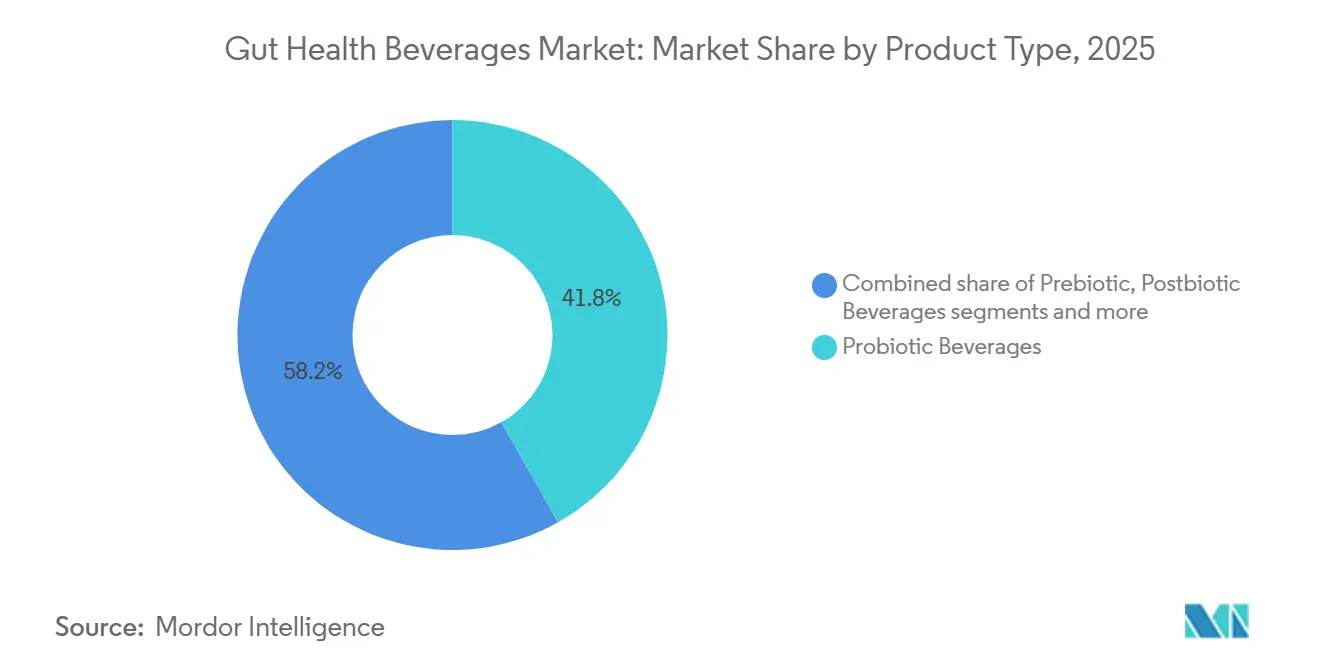
As bebidas probióticas representaram 41,83% do mercado de bebidas para saúde intestinal em 2025, tornando-se o maior tipo de produto. Essa posição é sustentada pela conscientização estabelecida dos consumidores sobre os probióticos e sua associação com a saúde digestiva. A ampla disponibilidade em formatos de bebidas e a contínua inovação de produtos reforçam ainda mais a presença do segmento no mercado. Os hábitos de consumo estabelecidos e o crescente interesse em nutrição funcional devem sustentar a demanda por bebidas probióticas durante o período de previsão.
As bebidas prebióticas estão projetadas para ser o tipo de produto de crescimento mais rápido, registrando um CAGR de 10,74% durante 2026–2031. O crescimento é impulsionado pela crescente conscientização dos consumidores sobre os ingredientes prebióticos e seu papel no apoio a microrganismos intestinais benéficos. O uso crescente de fibras alimentares e formulações prebióticas está incentivando os fabricantes a introduzir ofertas de bebidas funcionais mais diferenciadas. O crescente interesse dos consumidores em benefícios direcionados à saúde intestinal deve apoiar ainda mais a expansão do segmento até 2031.


Por Tipo de Base: Laticínios Ancora o Valor; À Base de Plantas Reescreve a História do Crescimento
As Bebidas à Base de Laticínios representaram 51,67% do mercado de bebidas para saúde intestinal em 2025, tornando-se o maior tipo de base. Sua posição de liderança é sustentada pela presença estabelecida de produtos lácteos fermentados e pela ampla familiaridade dos consumidores com bebidas funcionais à base de laticínios. A forte disponibilidade nos canais de varejo estabelecidos e a demanda contínua por formulações probióticas e fermentadas apoiam ainda mais o segmento. Os formatos à base de laticínios devem manter sua posição de liderança ao longo do período de previsão.
As Bebidas à Base de Plantas estão projetadas para ser o tipo de base de crescimento mais rápido, registrando um CAGR de 9,86% durante 2026–2031. O crescimento é apoiado pelo crescente interesse dos consumidores em alternativas aos laticínios e em bebidas funcionais que se alinham com as mudanças nas preferências alimentares. A disponibilidade crescente de formulações à base de plantas e o maior uso de ingredientes funcionais estão incentivando os fabricantes a ampliar suas ofertas. A contínua diversificação de produtos e o interesse dos consumidores em produtos de bem-estar sem laticínios devem apoiar o crescimento do segmento até 2031.
Por Tipo de Embalagem: Garrafas Lideram, mas Latas Reformulam a Identidade de Marca da Categoria
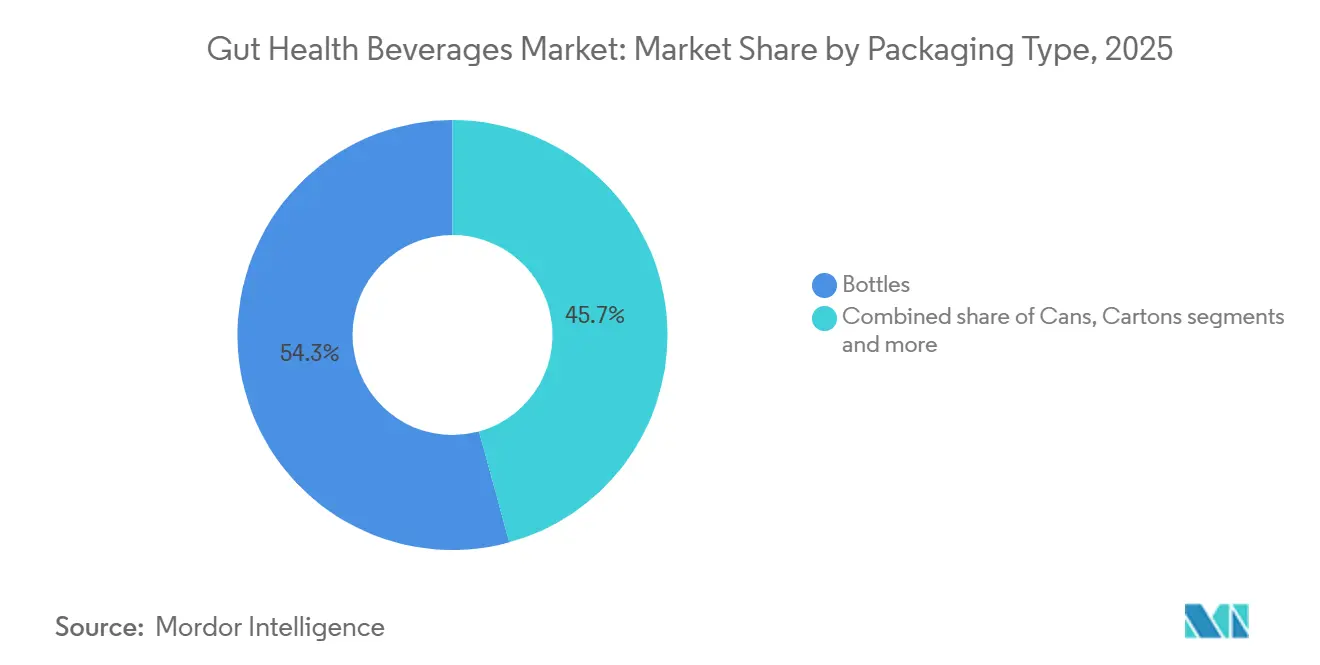
As garrafas representaram 54,26% do segmento de embalagens de bebidas para saúde intestinal em 2025, tornando-se o maior tipo de embalagem. Sua posição de liderança é sustentada pelo uso generalizado em formatos de bebidas à base de laticínios, fermentadas e outras bebidas funcionais. A familiaridade, a conveniência e a compatibilidade com produtos refrigerados e estáveis em prateleira continuam a apoiar a adoção de garrafas em todo o mercado. As capacidades estabelecidas de fabricação e distribuição reforçam ainda mais sua posição como formato de embalagem amplamente utilizado.
As latas estão projetadas para ser o tipo de embalagem de crescimento mais rápido, registrando um CAGR de 9,58% durante 2026–2031. O crescimento é apoiado pela crescente demanda por formatos de embalagem convenientes, portáteis e leves em bebidas funcionais. Sua adequação para consumo individual e compatibilidade com uma ampla gama de formulações de bebidas estão incentivando uma adoção mais ampla. A crescente ênfase na eficiência de embalagem e na reciclabilidade também deve apoiar a expansão das latas durante o período de previsão.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a compra do relatrio
Por Canal de Distribuição: Supermercados Definem a Participação de Mercado; Varejo Online Define a Trajetória
Os Supermercados/Hipermercados representaram 40,87% do segmento de distribuição de bebidas para saúde intestinal em 2025, tornando-se o maior canal de distribuição. Sua posição de liderança é sustentada pelo amplo alcance ao consumidor, extensos sortimentos de produtos e infraestrutura estabelecida para bebidas refrigeradas e estáveis em prateleira. Esses canais também proporcionam forte visibilidade para marcas de bebidas funcionais e facilitam compras domésticas regulares. A expansão contínua das ofertas de bebidas funcionais no varejo organizado deve apoiar a posição do segmento durante o período de previsão.
O Varejo Online está projetado para ser o canal de distribuição de crescimento mais rápido, registrando um CAGR de 10,31% durante 2026–2031. O crescimento é apoiado pela crescente preferência dos consumidores por compras convenientes, ampla disponibilidade de produtos e melhor acesso a produtos especializados de bebidas funcionais. Os canais online também oferecem aos fabricantes maiores oportunidades de comunicar os atributos dos produtos e alcançar grupos de consumidores específicos. O desenvolvimento contínuo da infraestrutura de comércio eletrônico e os hábitos de compra omnicanal devem apoiar a expansão do canal até 2031.
Análise Geográfica
A América do Norte representou 32,64% do mercado global de bebidas para saúde intestinal em 2025, tornando-se o maior mercado regional. A forte conscientização dos consumidores sobre nutrição funcional, a demanda estabelecida por produtos de saúde digestiva e a infraestrutura de varejo bem desenvolvida apoiam sua posição de liderança. A ampla disponibilidade de formatos de bebidas probióticas, prebióticas, fermentadas e outras bebidas funcionais apoia ainda mais a penetração de mercado. A contínua inovação de produtos e a crescente integração do posicionamento de saúde intestinal nas categorias de bebidas convencionais devem sustentar a demanda regional.
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, registrando um CAGR de 10,52% durante 2026–2031. O crescimento é apoiado pela ampla familiaridade com alimentos e bebidas fermentados, pela crescente consciência sobre saúde e pela expansão da infraestrutura de varejo moderno e comércio eletrônico. O aumento da urbanização e a melhoria do acesso a produtos de bebidas funcionais também estão ampliando a base de consumidores nos mercados em desenvolvimento. A contínua diversificação de produtos e a maior disponibilidade de formulações tradicionais e modernas de saúde intestinal devem apoiar a expansão regional até 2031.
Europa, América do Sul e Oriente Médio e África também representam mercados importantes, apoiados pelo crescente interesse dos consumidores em nutrição funcional e bem-estar digestivo. A Europa se beneficia do consumo estabelecido de probióticos e de mercados de bebidas funcionais desenvolvidos, enquanto a América do Sul registra crescente interesse em bebidas fermentadas e orientadas ao bem-estar. O Oriente Médio e África permanece um mercado emergente, onde a expansão do varejo organizado, do comércio eletrônico e dos padrões de consumo voltados para a saúde estão apoiando a adoção. Em conjunto, espera-se que essas regiões contribuam para a expansão do mercado global à medida que os fabricantes ampliam a distribuição e introduzem produtos adequados às preferências dos consumidores locais.

Cenário Competitivo
O mercado de bebidas para saúde intestinal é moderadamente fragmentado, com a concorrência distribuída entre grandes empresas multinacionais de bebidas e nutrição, bem como players especializados em bebidas funcionais. As principais empresas competem por meio de diversificação de produtos, força da marca, alcance de distribuição e desenvolvimento contínuo de formulações focadas em probióticos, prebióticos e outras formulações voltadas para a saúde intestinal. O mercado permanece dinâmico à medida que empresas de bebidas estabelecidas expandem seus portfólios funcionais enquanto marcas especializadas fortalecem suas posições em categorias de produtos específicas.
Danone S.A., Yakult Honsha Co., Ltd., PepsiCo, Inc., Nestlé S.A. e The Coca-Cola Company estão entre os principais players do mercado, competindo principalmente pela ampliação de seus portfólios de bebidas funcionais e pelo fortalecimento do alcance ao consumidor. Essas empresas aproveitam marcas estabelecidas, extensas redes de distribuição, capacidades de pesquisa e desenvolvimento e expertise nas categorias de bebidas lácteas, fermentadas, probióticas e funcionais. A crescente ênfase em formulações prebióticas, probióticas e outras formulações diferenciadas continua a moldar as estratégias de desenvolvimento de produtos.
O cenário competitivo também inclui empresas especializadas e emergentes como Lifeway Foods, GT's Living Foods, Health-Ade, Chobani e Olipop, que competem por meio de posicionamento direcionado, inovação de produtos e formulações diferenciadas. Esses players contribuem para uma maior variedade de produtos nos formatos fermentados, probióticos, prebióticos e à base de plantas. Espera-se que o ambiente competitivo permaneça ativo à medida que as empresas buscam expandir para novas alegações funcionais, formatos de produtos e mercados geográficos, ao mesmo tempo que fortalecem sua presença nos canais de varejo convencionais e especializados.
Líderes do Setor de Bebidas para Saúde Intestinal
Danone S.A.
Yakult Honsha Co., Ltd.
PepsiCo, Inc.
Nestlé S.A.
The Coca-Cola Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Health-Ade lançou seus sabores de kombucha Framboesa com Limão e Pêssego com Morango e Lichia, expandindo seu portfólio de bebidas probióticas com ofertas de frutas marcantes. O sabor Framboesa com Limão foi introduzido pelo site da marca, enquanto o Pêssego com Morango e Lichia estava programado para disponibilidade nacional no varejo em junho.
- Março de 2026: A Suja Organic lançou o Suco de Melancia Cold-Pressed e o Shot de Bem-Estar Digestivo com Goldenberry, expandindo seu portfólio de bebidas funcionais. O shot de bem-estar combina goldenberry, pera, gengibre, probióticos e fibra prebiótica e foi introduzido especificamente para apoiar a saúde intestinal, com disponibilidade nacional no Kroger.
- Fevereiro de 2026: A PepsiCo lançou a Pepsi Prebiotic Cola em todo o território dos EUA, oferecendo 3 gramas de fibra prebiótica por porção de 12 onças nas variedades Cola Original e Cherry Vanilla. O lançamento estende a funcionalidade prebiótica à categoria de cola convencional


Escopo do Relatório Global do Mercado de Bebidas para Saúde Intestinal
O mercado de bebidas para saúde intestinal compreende bebidas formuladas com ingredientes funcionais como probióticos, prebióticos, pós-bióticos, culturas fermentadas e outros componentes destinados a apoiar a saúde digestiva e intestinal. O mercado é segmentado por tipo de produto em probiótico, prebiótico, pós-biótico, fermentado e outros. Por tipo de base, o mercado é segmentado em à base de laticínios, à base de plantas, à base de frutas, à base de água e à base de chá. Por embalagem, o mercado é segmentado em garrafas, latas, caixas e sachês. Por distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência, lojas especializadas, farmácias e varejo online. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (bilhões de USD)
| Bebidas Probióticas |
| Bebidas Prebióticas |
| Bebidas Pós-bióticas |
| Bebidas Fermentadas |
| Outras Bebidas para Saúde Intestinal |
| À Base de Laticínios |
| À Base de Plantas |
| À Base de Frutas |
| À Base de Água |
| À Base de Chá |
| Garrafas |
| Latas |
| Caixas |
| Sachês |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas Especializadas/Lojas de Alimentos Naturais |
| Farmácias/Drogarias |
| Lojas de Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Bebidas Probióticas | |
| Bebidas Prebióticas | ||
| Bebidas Pós-bióticas | ||
| Bebidas Fermentadas | ||
| Outras Bebidas para Saúde Intestinal | ||
| Por Tipo de Base | À Base de Laticínios | |
| À Base de Plantas | ||
| À Base de Frutas | ||
| À Base de Água | ||
| À Base de Chá | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Caixas | ||
| Sachês | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas/Lojas de Alimentos Naturais | ||
| Farmácias/Drogarias | ||
| Lojas de Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de bebidas para saúde intestinal até 2031?
O mercado de bebidas para saúde intestinal tem previsão de atingir 39,27 bilhões de USD até 2031, crescendo a um CAGR de 8,42% a partir de 2026, apoiado pela demanda cotidiana mais ampla por bebidas funcionais.
Qual tipo de produto de bebida para saúde intestinal está crescendo mais rapidamente?
As bebidas prebióticas têm previsão de registrar o crescimento mais rápido, a um CAGR de 10,74% de 2026 a 2031.
Qual tipo de base lidera a demanda por bebidas de bem-estar digestivo?
As bebidas à base de laticínios detinham uma participação de 51,67% em 2025, enquanto os formatos à base de plantas têm previsão de crescer a um CAGR de 9,86% até 2031.
Qual região tem previsão de crescer mais rapidamente até 2031?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,52% de 2026 a 2031, apoiada pela familiaridade com bebidas fermentadas e pela expansão do acesso ao varejo.
Página atualizada pela última vez em:



