
腸活飲料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 26.22 十億米ドル |
| 市場規模 (2031) | 39.27 十億米ドル |
| 成長率 (2026 - 2031) | 8.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる腸活飲料市場分析
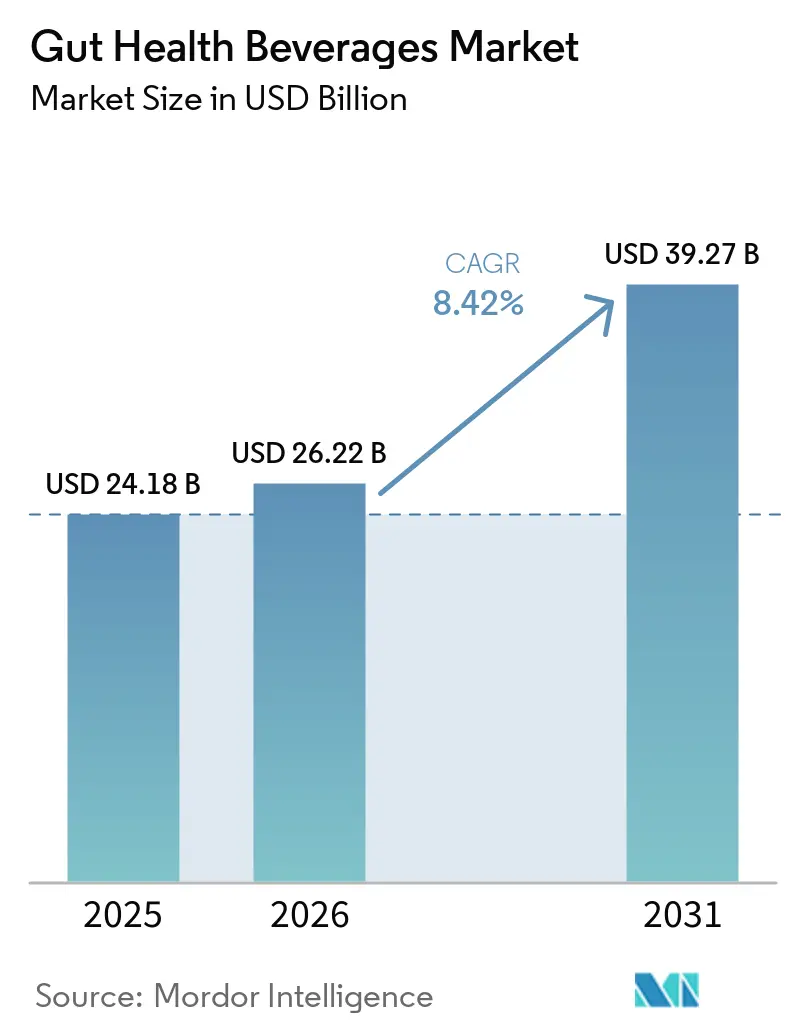
腸活飲料市場規模は、2025年の241.8億米ドルから2026年には262.2億米ドルに成長し、2026年から2031年にかけて8.42%のCAGRで2031年までに392.7億米ドルに達すると予測されています。腸活飲料市場は、消費者が機能性飲料を日常のウェルネスおよび消化器系の健康習慣に取り入れるようになるにつれ、着実に拡大しています。成長は、プロバイオティクス、プレバイオティクス、発酵飲料、および消化器系の全体的な健康を対象としたその他の処方への関心の高まりによって牽引されています。製品イノベーションは乳製品ベースおよび植物性ベースのフォーマット全体で拡大しており、オンラインおよびモダンリテールチャネルがアクセシビリティとブランドリーチを向上させています。確立された飲料企業と新興ブランド間の競争の激化が、処方、包装、ポジショニングにおけるイノベーションをさらに促進しています。
レポートの主要ポイント
- 製品タイプ別では、プロバイオティクス飲料が2025年の腸活飲料市場シェアの41.83%を占め、プレバイオティクス飲料は2026年から2031年にかけて10.74%のCAGRで成長すると予測されています。
- ベースタイプ別では、乳製品ベース飲料が2025年の売上シェアの51.67%を占め、植物性ベー飲料は2026年から2031年にかけて9.86%のCAGRで成長すると予測されています。
- 包装タイプ別では、ボトルが2025年のセグメント売上の54.26%を占め、缶は2026年から2031年にかけて9.58%のCAGRで成長すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のチャネル売上の40.87%を占め、オンライン小売は2026年から2031年にかけて10.31%のCAGRで成長すると予測されています。
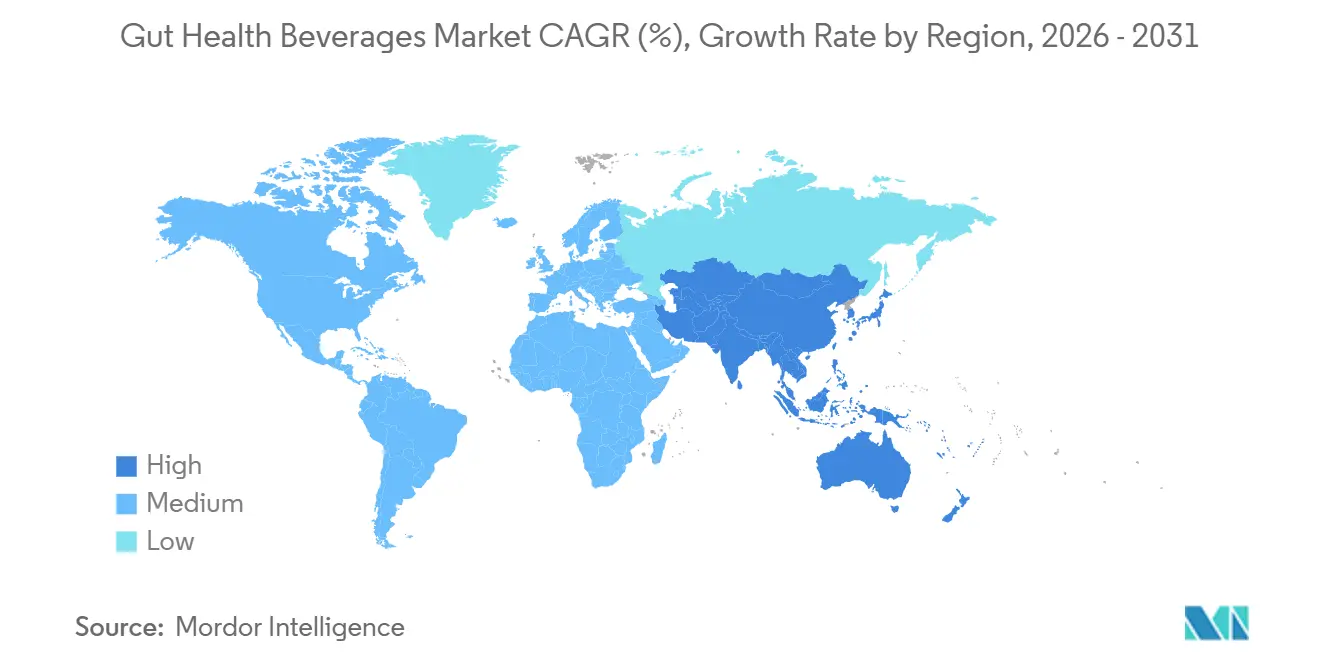
- 地域別では、北米が2025年の地域売上の32.64%を占め、アジア太平洋は2026年から2031年にかけて10.52%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の腸活飲料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消化器系および腸の健康に対する消費者の関心の高まり | +3.2% | グローバル | 長期(4年以上) |
| 低糖質機能性飲料代替品への需要 | +1.4% | 北米および欧州 | 中期(2〜4年) |
| すぐに飲める腸活フォーマットへの利便性需要 | +1.0% | グローバル(アジア太平洋および北米での早期成長を含む) | 短(2年以内) |
| プロバイオティクスおよびプレバイオティクス効果の科学的差別化の進展 | +0.8% | グローバル(日本および北米での先進的な普及を含む) | 長期(4年以上) |
| 機能性・発酵飲料の入手可能性の拡大 | +0.7% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 食物繊維およびプレバイオティクス強化飲料への需要の高まり | +0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消化器系および腸の健康に対する消費者の関心の高まり
消化器系の健康とその全体的な健康との関連性に対する消費者の意識の高まりが、腸活をテーマにした食品・飲料への関心を促進しています。2025年の国際食品情報評議会(IFIC)の食品・健康調査によると、アメリカ人の37%が食品、飲料、または栄養素に求める効果として消化器系の健康/腸の健康を挙げており、2022年から7ポイント上昇しています[1]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。同調査では、アメリカ人の57%が過去1年間に特定の食事パターンまたは食事法を実践しており、意図的な食事選択への消費者の幅広い関与を反映しています[2]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。この変化は、消費者が機能性製品を日常の食事にますます取り入れるようになるにつれ、プロバイオティクス、プレバイオティクス、食物繊維、発酵成分への関心を支えています。その結果、腸活飲料は、消化器系の健康ポジショニングと日常的な消費および幅広いウェルネス目標を組み合わせた便利な製品への需要から恩恵を受けています。
低糖質機能性飲料代替品への需要
砂糖摂取量を減らす取り組みの高まりが、高い糖分を含まずに健康志向の効果を提供する機能性飲料への需要を支えています。2025年の国際食品情報評議会(IFIC)の食品・健康調査によると、アメリカ人の75%が砂糖を制限または回避しようしており、そのうち63%が特に添加糖を対象としています[3]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。砂糖を制限または回避している人のうち55%が、カロリー飲料の代わりに水を選ぶと回答しており、低糖質飲料オプションへの嗜好を示しています[4]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。この行動は、プロバイオティクス、プレバイオティクス、食物繊維などの機能性成分を維持しながら、低糖質、低カロリー、無糖のポジショニングを持つ腸活飲料を開発するメーカーを促進しています。砂糖削減と機能性ウェルネスの嗜好の融合が、腸活飲料の消費者基盤を拡大しています。
すぐに飲める腸活フォーマットへの利便性需要
便利な栄への需要が、さまざまな日常ルーティンで手軽に消費できるすぐに飲める腸活飲料の普及を促進しています。消費者はますます、最小限の準備で済み、忙しいライフスタイルや外出先での消費機会に合う機能性製品を重視しています。すぐに飲めるフォーマットは、プロバイオティクス、プレバイオティクス、食物繊維、その他の機能性成分を日常の消費習慣に取り入れるためのアクセスしやすい方法を提供します。その携帯性と使いやすさも、従来の食事機会を超えて腸活飲料の魅力を広げています。利便性が飲料選択における重要な要素となるにつれ、メーカーはさまざまな製品タイプ、フレーバー、包装構成にわたってすぐに飲めるフォーマットを拡大しています。
プロバイオティクスおよびプレバイオティクス効果の科学的差別化の進展
プロバイオティクスとプレバイオティクスに関する科学的理解の深まりが、腸の健康における各々の役割に対する消費者および業界の関心を強化しています。有益な微生物を導入するために設計された製品と、既存の腸内細菌叢をサポートすることを目的とした製品との間のより明確な差別化が、より的を絞った製品開発を促進しています。この拡大する科学的基盤は、機能性飲料の処方における特定の菌株、食物繊維、成分の組み合わせの使用も支えています。研究がこれらの成分の潜在的な効果と応用を明確にし続けるにつれ、メーカーはより明確に定義された腸活の提案を中心に製品ポートフォリオを拡大し、処方の多様性を高め、腸活飲料の機能的ポジショニングを強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生きた培養物を含む飲料のコールドチェーン要件 | -1.1% | アジア太平洋(日本・韓国を除く)、南米、中東・アフリカ | 中期(2〜4年) |
| 高食物繊維・プレバイオティクス処方による消化器系の不快感 | -0.4% | グローバル | 短期(2年以内) |
| 賞味期限を通じた生存可能な培養物レベルの維持における課題 | -0.7% | グローバル | 長期(4年以上) |
| 腸の健康および疾患関連の表示に関する規制上の制約 | -0.9% | 欧州(グローバルへの二次的影響を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生きた培物を含む飲料のコールドチェーン要件
コールドチェーン要件は、生きた培養物を含む腸活飲料の製造、保管、輸送、流通を制約する可能性があります。サプライチェーン全体で適切な温度条件を維持することは、物流の複雑さと運営コストを増大させ、冷蔵インフラが十分に整備されていない市場での流通の柔軟性を制限します。温度感受性は、長時間の輸送や保管中の製品品質と生きた微生物の安定性にも影響を与える可能性があります。これらの要件により、特定の市場では常温安定型の代替品がより魅力的になる場合がありますが、そのようなフォーマットの開発には追加の処方および加工能力が必要になる場合があります。その結果、コールドチェーンへの依存は、生きた培養物を含む飲料のメーカーおよび流通業者にとって重要な運営上の考慮事項であり続けています。
高食物繊維・プレバイオティクス処方による消化器系の不快感
高食物繊維・プレバイオティクス処方は、特に大量に摂取した場合や特定の成分に敏感な人が消費した場合に、一部の消費者に消化器系の不快感を引きこす可能性があります。膨満感、ガス、または排便習慣の変化などの影響が、消費者がこれらの製品を定期的に使用する意欲を低下させる可能性があります。これは、ポジティブな消費体験を維持しながら機能性成分のレベルを高めようとするメーカーにとって課題をもたらします。機能的ポジショニングと消費者の耐性のバランスをとるために、処方の選択、成分の組み合わせ、推奨摂取量を慎重に検討する必要があります。消化器系の感受性は、したがって、繰り返しの消費を制限し、高食物繊維・プレバイオティクス飲料のより広い普及を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:プロバイオティクスの優位性がプレバイオティクスの変曲点を覆い隠す
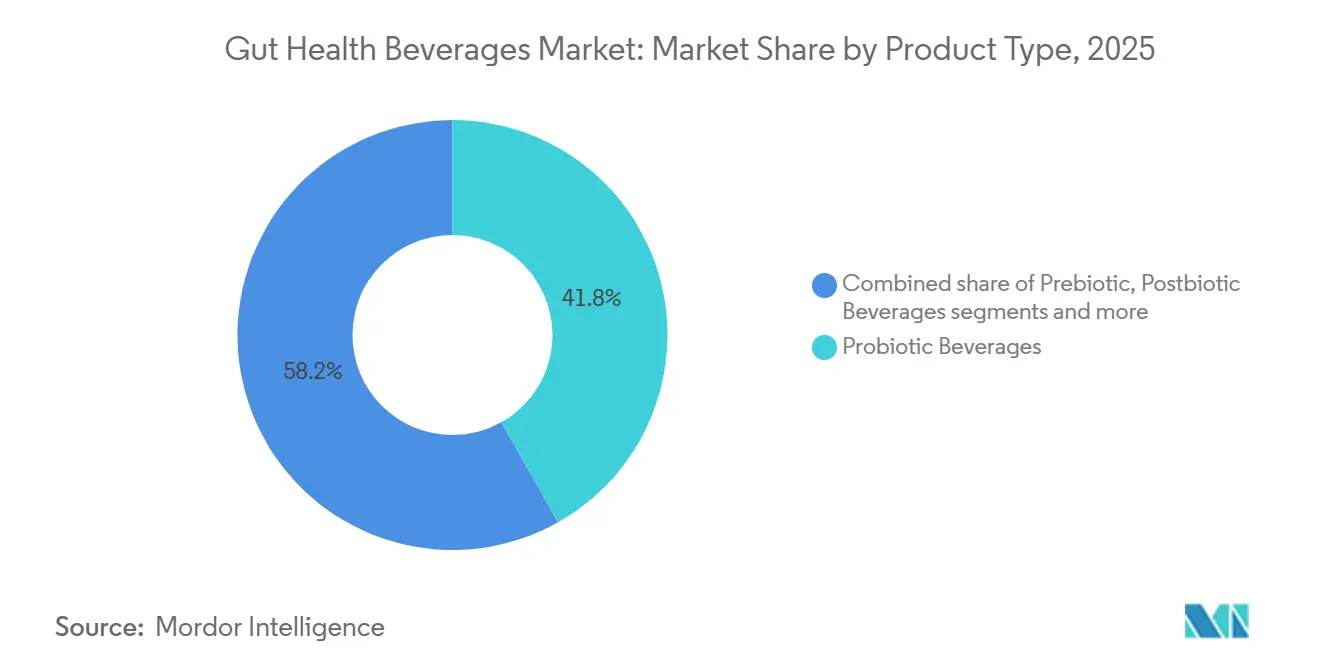
プロバイオティクス飲料は2025年の腸活飲料市場の41.83%を占め、最大の製品タイプとなっています。この地位は、プロバイオティクスに対する確立された消費者認知とその消化器系の健康との関連性によって支えられています。飲料フォーマット全体での幅広い入手可能性と継続的な製品イノベーションが、セグメントの市場レゼンスをさらに強化しています。確立された消費習慣と機能性栄養への関心の高まりが、予測期間中のプロバイオティクス飲料への需要を持続させると予想されています。
プレバイオティクス飲料は最も成長の速い製品タイプとなり、2026年から2031年にかけて10.74%のCAGRを記録すると予測されています。成長は、プレバイオティクス成分とその有益な腸内細菌叢をサポートする役割に対する消費者の意識の高まりによって牽引されています。食物繊維とプレバイオティクス処方の使用拡大が、メーカーにより差別化された機能性飲料の提供を促しています。腸活の具体的な効果に対する消費者の関心の高まりが、2031年までのセグメントの拡大をさらに支えると予想されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


ベースタイプ別:乳製品が価値を支え、植物性が成長の物語を書き換える
乳製品ベース飲料は2025年の腸活飲料市場の51.67%を占め、最大のベースタイプとなっています。その主導的地位は、発酵乳製品の確立されたプレゼンスと乳製品ベースの機能性飲料に対する消費者の幅広い親しみによって支えられています。確立された小売チャネル全体での強力な入手可能性と、プロバイオティクスおよび発酵処方への継続的な需要がセグメントをさらに支えています。乳製品ベースのフォーマットは予測期間を通じてその主導的地位を維持すると予想されています。
植物性ベース飲料は最も成長の速いベースタイプとなり、2026年から2031年にかけて9.86%のCAGRを記録すると予測されています。成長は、乳製品代替品と変化する食事嗜好に合致した機能性飲料への消費者の関心の高まりによって支えられています。植物性処方の入手可能性の拡大と機能性成分のより多くの使用が、メーカーに提供を拡大させています。継続的な製品多様化と非乳製品ウェルネス製品への消費者の関心が、2031年までのセグメント成長を支えると予想されています。
包装タイプ別:ボトルが主導するが缶がカテゴリーのブランドアイデンティティを再形成
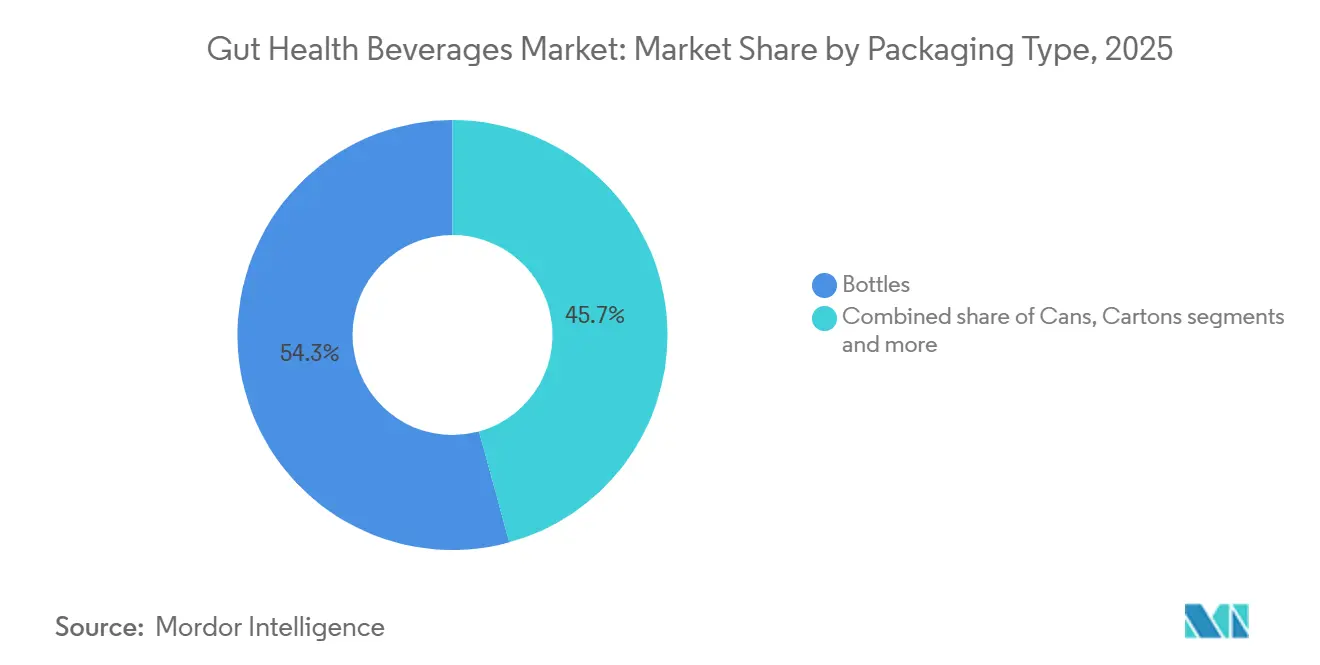
ボトルは2025年の腸活飲料包装セグメントの54.26%を占め、最大の包装タイプとなっています。その主導的地位は、乳製品ベース、発酵、その他の機能性飲料フォーマット全体での幅広い使用によって支えられています。親しみやすさ、利便性、冷蔵製品と常温保存製品の両方との互換性が、市場全体でのボトル採用を引き続き支えています。確立された製造および流通能力が、広く使用される包装フォーマットとしての地位をさらに強化しています。
缶は最も成長の速い包装タイプとなり、2026年から2031年にかけて9.58%のCAGRを記録すると予測されています。成長は、機能性飲料全体での便利で携帯性が高く軽量な包装フォーマットへの需要の増加によって支えられています。一人前消費への適合性と幅広い飲料処方との互換性が、より広い採用を促しています。包装効率とリサイクル可能性への関心の高まりも、予測期間中の缶の拡大を支えると予想されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:スーパーマーケットが市場シェアを設定し、オンライン小売が軌道を設定
スーパーマーケット/ハイパーマーケットは2025年の腸活飲料流通セグメントの40.87%を占め、最大の流通チャネルとなっています。その主導的地位は、幅広い消費者リーチ、豊富な製品品揃え、冷蔵および常温保存飲料の両方に対する確立されたインフラによって支えられています。これらのチャネルはまた、機能性飲料ブランドの強力な視認性を提供し、定期的な家庭用購入を促進します。組織化された小売内での機能性飲料の提供の継続的な拡大が、予測期間中のセグメントの地位を支えると予想されています。
オンライン小売は最も成長の速い流通チャネルとなり、2026年から2031年にかけて10.31%のCAGRを記録すると予測されています。成長は、便利な購買への消費者の嗜好の高まり、幅広い製品の入手可能性、および専門的な機能性飲料製品へのアクセスの改善によって支えられています。オンラインチャネルはまた、メーカーに製品属性を伝え、ターゲットとなる消費者グループにリーチするより多くの機会を提供します。電子商取引インフラの継続的な発展とオムニチャネル購買習慣が、2031年までのチャネルの拡大を支えると予想されています。
地域分析
北米は2025年の世界の腸活飲料市場の32.64%を占め、最大の地域市場となっています。機能性栄養に対する強い消費者意識、消化器系の健康製品への確立された需要、および十分に発達した小売インフラがその主導的地位を支えています。プロバイオティクス、プレバイオティクス、発酵、その他の機能性飲料フォーマットの幅広い入手可能性が市場浸透さらに支えています。継続的な製品イノベーションと主流の飲料カテゴリー全体での腸活ポジショニングの統合の増加が、地域需要を持続させると予想されています。
アジア太平洋は最も成長の速い地域となり、2026年から2031年にかけて10.52%のCAGRを記録すると予測されています。成長は、発酵食品・飲料への幅広い親しみ、健康意識の高まり、およびモダンリテールと電子商取引インフラの拡大によって支えられています。都市化の進展と機能性飲料製品へのアクセスの改善も、発展途上市場全体での消費者基盤を拡大しています。継続的な製品多様化と伝統的および現代的な腸活処方の両方のより広い入手可能性が、2031年までの地域拡大を支えると予想されています。
欧州、南米、中東・アフリカも重要な市場を代表しており、機能性栄養と消化器系のウェルネスへの消費者の関心の高まりによって支えられています。欧州は確立されたプロバイオティクス消費と発達した機能性飲料市場から恩恵を受け、南米では発酵およびウェルネス志向の飲料への関心が高まっています。中東・アフリカは新興市場であり、組織化された小売、電子商取引、および健康志向の消費パターンの拡大が普及を支えています。これらの地域は、メーカーが流通を拡大し、地域の消費者嗜好に合った製品を導入するにつれ、世界市場の拡大に貢献すると予想されています。

競合環境
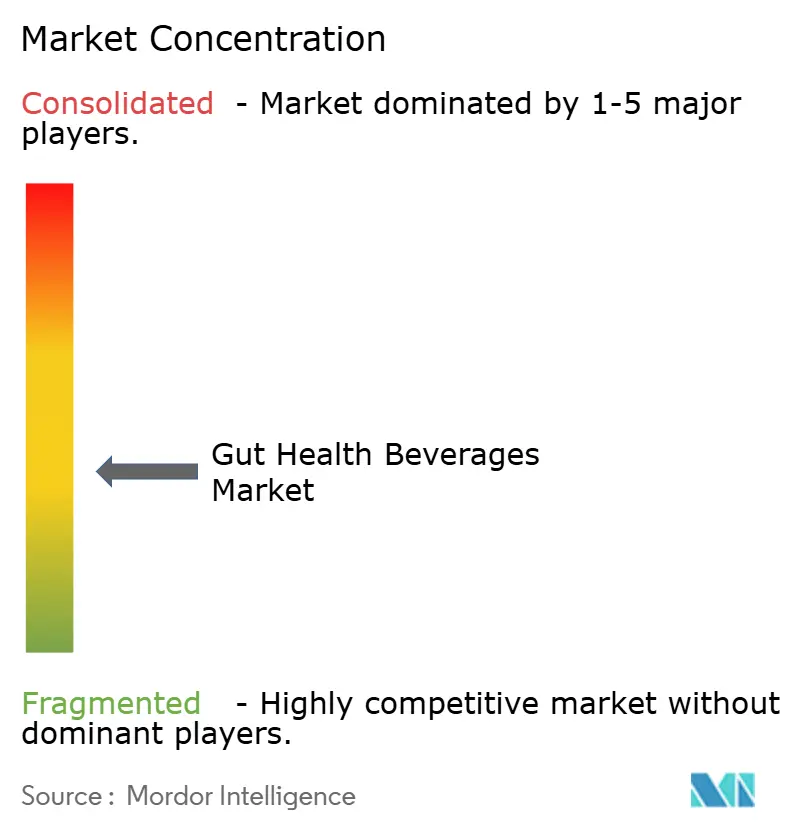
腸活飲料市場は中程度に分散しており、大規模な多国籍飲料・栄養企業と専門的な機能性飲料プレーヤーの間で競争が広がっています。主要企業は、製品の多様化、ブランド力、流通リーチ、およびプロバイオティクス、プレバイオティクス、その他の腸活に焦点を当てた処方の継続的な開発を通じて競争しています。確立された飲料企業が機能性ポートフォリオを拡大し、専門ブランドが特定の製品カテゴリー内での地位を強化するにれ、市場はダイナミックであり続けています。
Danone S.A.、Yakult Honsha Co., Ltd.、PepsiCo, Inc.、Nestlé S.A.、The Coca-Cola Companyは市場の主要プレーヤーの一つであり、主に機能性飲料ポートフォリオを拡大し、消費者リーチを強化することで競争しています。これらの企業は、確立されたブランド、広範な流通ネットワーク、研究開発能力、および乳製品、発酵、プロバイオティクス、機能性飲料カテゴリー全体の専門知識を活用しています。プレバイオティクス、プロバイオティクス、その他の差別化された処方への関心の高まりが、製品開発戦略を形成し続けています。
競合環境には、Lifeway Foods、GT's Living Foods、Health-Ade、Chobani、Olipopなどの専門的・新興企業も含まれており、ターゲットを絞ったポジショニング、製品イノベーション、差別化された処方を通じて競争しています。これらのプレーヤーは、発酵、プロバイオティクス、プレバイオティクス、植物性ベースのフォーマット全体でより多くの製品バリエーションに貢献しています。企業が新しい機能性表示、製品フォーマット、地理的市場への大を求め、主流および専門小売チャネル全体でのプレゼンスを強化するにつれ、競争環境は引き続き活発であると予想されています。
腸活飲料業界のリーダー
Danone S.A.
Yakult Honsha Co., Ltd.
PepsiCo, Inc.
Nestlé S.A.
The Coca-Cola Company
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Health-Adeはラズベリーライムとピーチストロベリーライチのコンブチャフレーバーを発売し、フルーツ感あふれる製品でプロバイオティクス飲料ポートフォリオを拡大しました。ラズベリーライムはブランドのウェブサイトを通じて導入され、ピーチストロベリーライチは6月に全国小売での入手可能性が予定されていました。
- 2026年3月:Suja Organicはウォーターメロンラブコールドプレスジュースとダイジェスションゴールデンベリーウェルネスショットを発売し、機能性飲料ポートフォリオを拡大しました。ウェルネスショットはゴールデンベリー、洋梨、生姜、プロバイオティクス、プレバイオティクス食物繊維を組み合わせており、腸の健康をサポートするために特別に導入れ、Krogerで全国的に入手可能となりました。
- 2026年2月:PepsiCoは米国全土でPepsiプレバイオティクスコーラを発売し、オリジナルコーラとチェリーバニラの品種で12オンスサービングあたり3グラムのプレバイオティクス食物繊維を提供しました。この発売はプレバイオティクスの機能性を主流のコーラカテゴリーに拡大するものです。


世界の腸活飲料市場レポートの範囲
腸活飲料市場は、消化器系および腸の健康をサポートすることを目的としたプロバイオティクス、プレバイオティクス、ポストバイオティクス、発酵培養物、その他の成分などの機能性成分を配合した飲料で構成されています。市場は製品タイプ別にプロバイオティクス、プレバイオティクス、ポストバイオティクス、発酵、その他にセグメント化されています。ベースタイプ別では、市場は乳製品ベース、植物性ベース、果物ベース、水ベース、茶ベースにセグメント化されています。包装別では、市場はボトル、缶、カートン、パウチにセグメント化されています。流通別では、市場はスーパーマーケット/ハイパーマーケット、コンビニエンスストア、専門店、薬局、オンライン小売にセグメント化されています。地域別では、市場は北米、州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(米ドル、10億ドル単位)で行われています。
| プロバイオティクス飲料 |
| プレバイオティクス飲料 |
| ポストバイオティクス飲料 |
| 発酵飲料 |
| その他の腸活飲料 |
| 乳製品ベース |
| 植物性ベース |
| 果物ベース |
| 水ベース |
| 茶ベース |
| ボトル |
| 缶 |
| カートン |
| パウチ |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア |
| 専門店/健康食品店 |
| 薬局/ドラッグストア |
| オンライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | プロバイオティクス飲料 | |
| プレバイオティクス飲料 | ||
| ポストバイオティクス飲料 | ||
| 発酵飲料 | ||
| その他の腸活飲料 | ||
| ベースタイプ別 | 乳製品ベース | |
| 植物性ベース | ||
| 果物ベース | ||
| 水ベース | ||
| 茶ベース | ||
| 包装タイプ別 | ボトル | |
| 缶 | ||
| カートン | ||
| パウチ | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| 専門店/健康食品店 | ||
| 薬局/ドラッグストア | ||
| オンライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までに腸活飲料セクターの予測値はいくらですか?
腸活飲料市場は、機能性飲料への日常的な需要の拡大に支えられ、2026年から8.42%のCAGRで成長し、2031年までに392.7億米ドルに達すると予測されています。
最も成長の速い腸活飲料の製品タイプはどれですか?
プレバイオティクス飲料は、2026年から2031年にかけて10.74%のCAGRで最も速い成長を記録すると予測されています。
消化器系ウェルネス飲料の需要をリードするベースタイプはどれですか?
乳製品ベース飲料は2025年に51.67%のシェアを占め、植物性ベースのフォーマットは2031年まで9.86%のCAGRで成長すると予測されています。
2031年まで最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、発酵飲料への親しみと小売アクセスの拡大に支えられ、2026年から2031年にかけて10.52%のCAGRで成長すると予測されています。
最終更新日:



