
Taille et part du marché des boissons pour la santé intestinale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
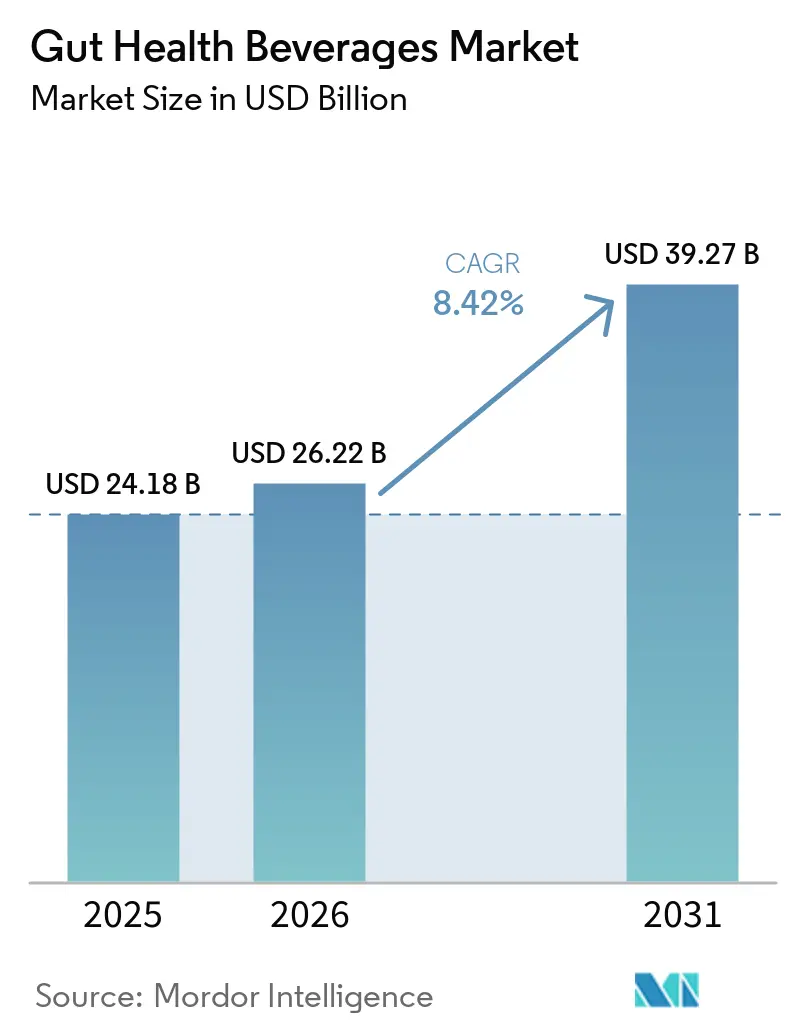
| Taille du Marché (2026) | 26.22 Milliards de dollars |
| Taille du Marché (2031) | 39.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons pour la santé intestinale par Mordor Intelligence
La taille du marché des boissons pour la santé intestinale devrait passer de 24,18 milliards USD en 2025 à 26,22 milliards USD en 2026 et devrait atteindre 39,27 milliards USD d'ici 2031, à un CAGR de 8,42 % sur la période 2026-2031. Le marché des boissons pour la santé intestinale se développe régulièrement, les consommateurs intégrant de plus en plus les boissons fonctionnelles dans leurs routines quotidiennes de bien-être et de santé digestive. La croissance est portée par l'intérêt croissant pour les probiotiques, les prébiotiques, les boissons fermentées et d'autres formulations ciblant la santé digestive et le bien-être général. L'innovation produit s'étend aux formats à base de produits laitiers et à base de plantes, tandis que les canaux de vente en ligne et de commerce de détail moderne améliorent l'accessibilité et la portée des marques. La concurrence croissante entre les entreprises de boissons établies et les marques émergentes encourage davantage l'innovation en matière de formulations, d'emballages et de positionnement.
Principaux enseignements du rapport
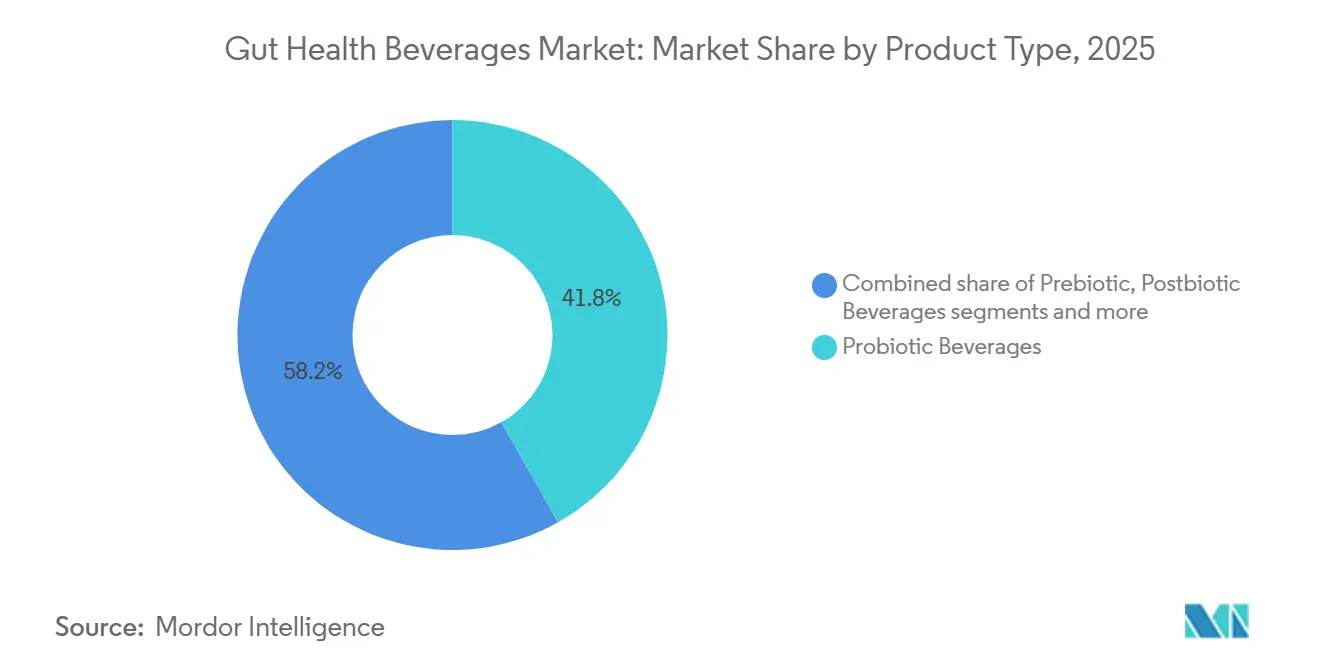
- Par type de produit, les boissons probiotiques détenaient 41,83 % de la part du marché des boissons pour la santé intestinale en 2025, tandis que les boissons prébiotiques devraient croître à un CAGR de 10,74 % de 2026 à 2031.
- Par type de base, les boissons à base de produits laitiers représentaient une part de revenus de 51,67 % en 2025, tandis que les boissons à base de plantes devraient croître à un CAGR de 9,86 % de 2026 à 2031.
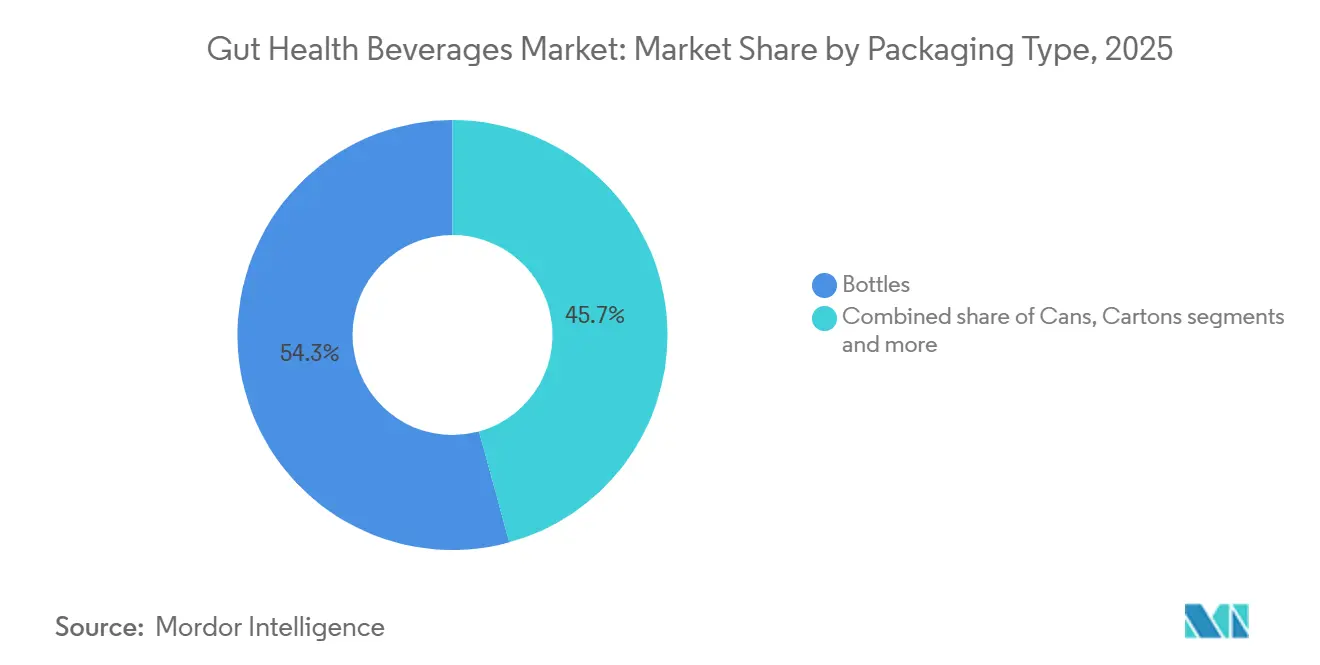
- Par type d'emballage, les bouteilles détenaient 54,26 % des revenus du segment en 2025, tandis que les canettes devraient croître à un CAGR de 9,58 % de 2026 à 2031.
- Par canal de distribution, les supermarchés/hypermarchés détenaient 40,87 % des revenus du canal en 2025, tandis que le commerce de détail en ligne devrait croître à un CAGR de 10,31 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord détenait 32,64 % des revenus régionaux en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,52 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des boissons pour la santé intestinale
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour la santé digestive et intestinale | +3.2% | Mondial | Long terme (≥ 4 ans) |
| Demande d'alternatives fonctionnelles à faible teneur en sucre | +1.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Demande de commodité pour les formats de boissons prêtes à boire pour la santé intestinale | +1.0% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Différenciation scientifique croissante des bénéfices des probiotiques et des prébiotiques | +0.8% | Mondial, avec une traction avancée au Japon et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion de la disponibilité des boissons fonctionnelles et fermentées | +0.7% | Cœur Asie-Pacifique, avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Demande croissante de boissons enrichies en fibres et en prébiotiques | +0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour la santé digestive et intestinale
La sensibilisation croissante des consommateurs à la santé digestive et à son lien avec le bien-être général stimule l'intérêt pour les aliments et les boissons positionnés autour de la santé intestinale. Selon l'enquête 2025 sur l'alimentation et la santé du Conseil international d'information sur l'alimentation (IFIC), 37 % des Américains ont identifié la santé digestive/intestinale comme un bénéfice qu'ils recherchent dans les aliments, les boissons ou les nutriments, soit une hausse de 7 points de pourcentage par rapport à 2022[1]Source : Conseil international d'information sur l'alimentation, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. L'enquête a également révélé que 57 % des Américains avaient suivi un régime alimentaire ou un mode d'alimentation spécifique au cours de l'année écoulée, reflétant un engagement plus large des consommateurs envers des choix alimentaires intentionnels[2]Source : Conseil international d'information sur l'alimentation, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. Cette évolution soutient l'intérêt pour les probiotiques, les prébiotiques, les fibres et les ingrédients fermentés, les consommateurs intégrant de plus en plus les produits fonctionnels dans leur alimentation quotidienne. En conséquence, les boissons pour la santé intestinale bénéficient de la demande de produits pratiques qui combinent un positionnement axé sur la santé digestive avec une consommation régulière et des objectifs de bien-être plus larges.
Demande d'alternatives fonctionnelles à faible teneur en sucre
Les efforts croissants pour réduire la consommation de sucre soutiennent la demande de boissons fonctionnelles offrant des bénéfices orientés vers la santé sans teneur élevée en sucre. Selon l'enquête 2025 sur l'alimentation et la santé du Conseil international d'information sur l'alimentation (IFIC), 75 % des Américains ont déclaré essayer de limiter ou d'éviter le sucre, 63 % de ces consommateurs ciblant spécifiquement les sucres ajoutés[3]Source : Conseil international d'information sur l'alimentation, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. Parmi ceux qui limitent ou évitent le sucre, 55 % ont déclaré choisir de l'eau plutôt que des boissons caloriques, indiquant une préférence pour des options de boissons à faible teneur en sucre[4]Source : Conseil international d'information sur l'alimentation, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. Ce comportement incite les fabricants à développer des boissons pour la santé intestinale avec un positionnement réduit en sucre, faible en calories et sans sucre, tout en conservant des ingrédients fonctionnels tels que les probiotiques, les prébiotiques et les fibres alimentaires. La convergence des préférences pour la réduction du sucre et le bien-être fonctionnel élargit la base de consommateurs des boissons pour la santé intestinale.7
Demande de commodité pour les formats de boissons prêtes à boire pour la santé intestinale
La demande de nutrition pratique stimule l'adoption de boissons prêtes à boire pour la santé intestinale, pouvant être consommées facilement dans différentes routines quotidiennes. Les consommateurs accordent de plus en plus de valeur aux produits fonctionnels nécessitant une préparation minimale et s'adaptant aux modes de vie chargés et aux occasions de consommation nomade. Les formats prêts à boire offrent un moyen accessible d'intégrer des probiotiques, des prébiotiques, des fibres et d'autres ingrédients fonctionnels dans les habitudes de consommation régulières. Leur portabilité et leur facilité d'utilisation élargissent également l'attrait des boissons pour la santé intestinale au-delà des occasions de repas traditionnelles. La commodité devenant un facteur important dans le choix des boissons, les fabricants élargissent les formats prêts à boire à différents types de produits, saveurs et configurations d'emballage.
Différenciation scientifique croissante des bénéfices des probiotiques et des prébiotiques
La compréhension scientifique croissante des probiotiques et des prébiotiques renforce l'intérêt des consommateurs et de l'industrie pour leurs rôles distincts dans la santé intestinale. Une différenciation plus claire entre les produits conçus pour introduire des micro-organismes bénéfiques et ceux destinés à soutenir le microbiote intestinal existant encourage un développement de produits plus ciblé. Cette base scientifique en expansion soutient également l'utilisation de souches spécifiques, de fibres et de combinaisons d'ingrédients dans les formulations de boissons fonctionnelles. À mesure que la recherche continue de clarifier les bénéfices potentiels et les applications de ces ingrédients, les fabricants élargissent leurs portefeuilles de produits autour de propositions de santé intestinale plus clairement définies, contribuant à une plus grande diversité de formulations et renforçant le positionnement fonctionnel des boissons pour la santé intestinale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de la chaîne du froid pour les boissons à cultures vivantes | -1.1% | Asie-Pacifique (hors Japon, Corée du Sud), Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Inconforts digestifs liés aux formulations riches en fibres et en prébiotiques | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Difficultés à maintenir des niveaux de cultures viables tout au long de la durée de conservation | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Contraintes réglementaires sur les allégations relatives à la santé intestinale et aux maladies | -0.9% | Europe, avec une influence secondaire mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de la chaîne du froid pour les boissons à cultures vivantes
Les exigences de la chaîne du froid peuvent contraindre la production, le stockage, le transport et la distribution des boissons pour la santé intestinale contenant des cultures vivantes. Le maintien de conditions de température appropriées tout au long de la chaîne d'approvisionnement accroît la complexité logistique et les coûts d'exploitation, tout en limitant la flexibilité de distribution sur les marchés disposant d'une infrastructure réfrigérée moins développée. La sensibilité à la température peut également affecter la qualité du produit et la stabilité des micro-organismes vivants lors de transports ou de stockages prolongés. Ces exigences peuvent rendre les alternatives stables à température ambiante plus attractives sur certains marchés, bien que le développement de tels formats puisse nécessiter des capacités supplémentaires en matière de formulation et de traitement. En conséquence, la dépendance à la chaîne du froid demeure une considération opérationnelle importante pour les fabricants et les distributeurs de boissons à cultures vivantes.
Inconforts digestifs liés aux formulations riches en fibres et en prébiotiques
Les formulations riches en fibres et en prébiotiques peuvent provoquer des inconforts digestifs chez certains consommateurs, en particulier lorsqu'elles sont introduites en grandes quantités ou consommées par des personnes sensibles à certains ingrédients. Des effets tels que des ballonnements, des gaz ou des modifications du transit intestinal peuvent réduire la volonté des consommateurs d'utiliser ces produits régulièrement. Cela pose des défis aux fabricants cherchant à augmenter les niveaux d'ingrédients fonctionnels tout en maintenant une expérience de consommation positive. Les choix de formulation, les combinaisons d'ingrédients et les tailles de portions recommandées nécessitent une attention particulière pour équilibrer le positionnement fonctionnel et la tolérance des consommateurs. La sensibilité digestive peut donc limiter la consommation répétée et freiner l'adoption plus large des boissons riches en fibres et en prébiotiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : dominance des probiotiques masquant un point d'inflexion prébiotique
Les boissons probiotiques représentaient 41,83 % du marché des boissons pour la santé intestinale en 2025, ce qui en fait le plus grand type de produit. Cette position est soutenue par la notoriété établie des consommateurs à l'égard des probiotiques et leur association avec la santé digestive. La large disponibilité dans les formats de boissons et l'innovation continue des produits renforcent davantage la présence du segment sur le marché. Les habitudes de consommation établies et l'intérêt croissant pour la nutrition fonctionnelle devraient soutenir la demande de boissons probiotiques pendant la période de prévision.
Les boissons prébiotiques devraient être le type de produit à la croissance la plus rapide, enregistrant un CAGR de 10,74 % durant 2026-2031. La croissance est portée par la sensibilisation croissante des consommateurs aux ingrédients prébiotiques et à leur rôle dans le soutien des micro-organismes intestinaux bénéfiques. L'utilisation croissante de fibres alimentaires et de formulations prébiotiques encourage les fabricants à introduire des offres de boissons fonctionnelles plus différenciées. L'intérêt croissant des consommateurs pour des bénéfices ciblés sur la santé intestinale devrait soutenir davantage l'expansion du segment jusqu'en 2031.


Par type de base : les produits laitiers ancrent la valeur ; les produits à base de plantes réécrivent l'histoire de la croissance
Les boissons à base de produits laitiers représentaient 51,67 % du marché des boissons pour la santé intestinale en 2025, ce qui en fait le plus grand type de base. Sa position de leader est soutenue par la présence établie des produits laitiers fermentés et la familiarité répandue des consommateurs avec les boissons fonctionnelles à base de produits laitiers. La forte disponibilité dans les canaux de distribution établis et la demande continue de formulations probiotiques et fermentées soutiennent davantage le segment. Les formats à base de produits laitiers devraient maintenir leur position de leader tout au long de la période de prévision.
Les boissons à base de plantes devraient être le type de base à la croissance la plus rapide, enregistrant un CAGR de 9,86 % durant 2026-2031. La croissance est soutenue par l'intérêt croissant des consommateurs pour les alternatives aux produits laitiers et les boissons fonctionnelles qui s'alignent sur l'évolution des préférences alimentaires. L'expansion de la disponibilité des formulations à base de plantes et l'utilisation accrue d'ingrédients fonctionnels encouragent les fabricants à élargir leurs offres. La diversification continue des produits et l'intérêt des consommateurs pour les produits de bien-être sans produits laitiers devraient soutenir la croissance du segment jusqu'en 2031.
Par type d'emballage : les bouteilles dominent mais les canettes redéfinissent l'identité de marque de la catégorie
Les bouteilles représentaient 54,26 % du segment d'emballage des boissons pour la santé intestinale en 2025, ce qui en fait le plus grand type d'emballage. Leur position de leader est soutenue par leur utilisation répandue dans les formats de boissons à base de produits laitiers, fermentées et autres boissons fonctionnelles. La familiarité, la commodité et la compatibilité avec les produits réfrigérés et stables à température ambiante continuent de soutenir l'adoption des bouteilles sur le marché. Les capacités de fabrication et de distribution établies renforcent davantage leur position en tant que format d'emballage largement utilisé.
Les canettes devraient être le type d'emballage à la croissance la plus rapide, enregistrant un CAGR de 9,58 % durant 2026-2031. La croissance est soutenue par la demande croissante de formats d'emballage pratiques, portables et légers pour les boissons fonctionnelles. Leur adéquation pour la consommation individuelle et leur compatibilité avec une large gamme de formulations de boissons encouragent une adoption plus large. L'accent croissant sur l'efficacité des emballages et la recyclabilité devrait également soutenir l'expansion des canettes pendant la période de prévision.
Par canal de distribution : les supermarchés établissent la part de marché ; le commerce de détail en ligne fixe la trajectoire
Les supermarchés/hypermarchés représentaient 40,87 % du segment de distribution des boissons pour la santé intestinale en 2025, ce qui en fait le plus grand canal de distribution. Leur position de leader est soutenue par une large portée auprès des consommateurs, des assortiments de produits étendus et une infrastructure établie pour les boissons réfrigérées et stables à température ambiante. Ces canaux offrent également une forte visibilité aux marques de boissons fonctionnelles et facilitent les achats réguliers des ménages. L'expansion continue des offres de boissons fonctionnelles dans le commerce de détail organisé devrait soutenir la position du segment pendant la période de prévision.
Le commerce de détail en ligne devrait être le canal de distribution à la croissance la plus rapide, enregistrant un CAGR de 10,31 % durant 2026-2031. La croissance est soutenue par la préférence croissante des consommateurs pour les achats pratiques, la large disponibilité des produits et l'amélioration de l'accès aux produits de boissons fonctionnelles spécialisées. Les canaux en ligne offrent également aux fabricants de meilleures opportunités de communiquer les attributs des produits et d'atteindre des groupes de consommateurs ciblés. Le développement continu de l'infrastructure du commerce électronique et des habitudes d'achat omnicanal devrait soutenir l'expansion du canal jusqu'en 2031.
Analyse géographique
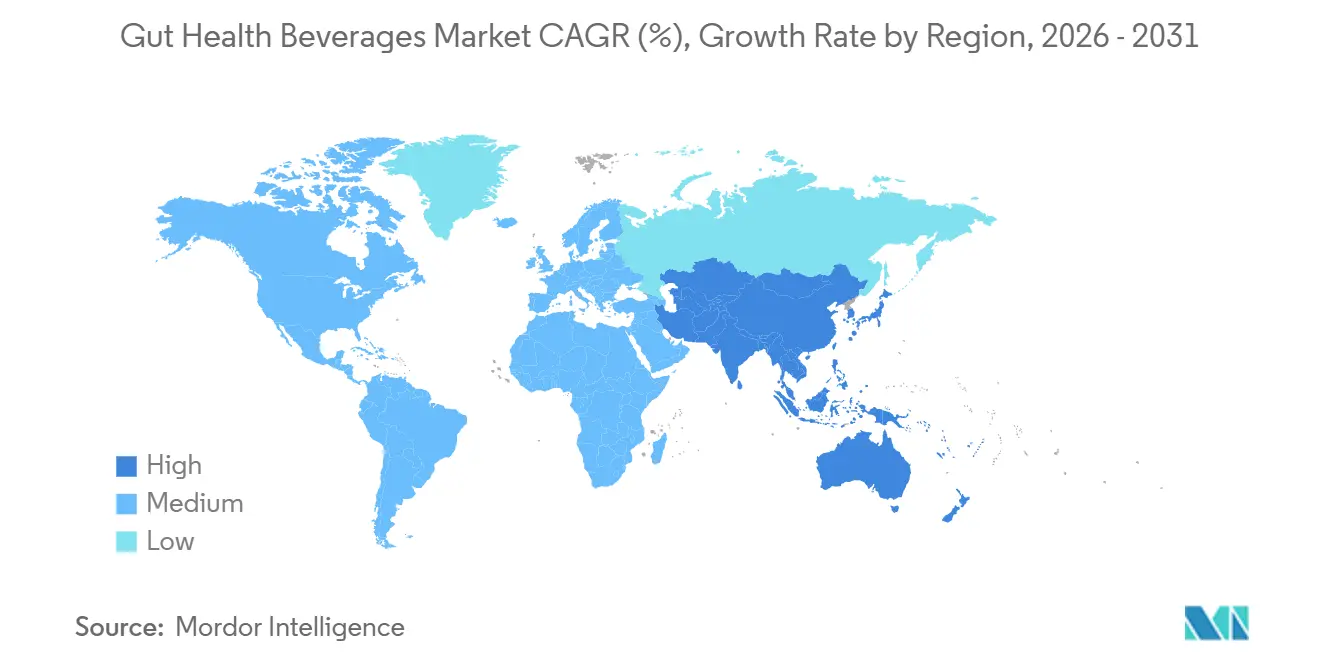
L'Amérique du Nord représentait 32,64 % du marché mondial des boissons pour la santé intestinale en 2025, ce qui en fait le plus grand marché régional. La forte sensibilisation des consommateurs à la nutrition fonctionnelle, la demande établie pour les produits de santé digestive et une infrastructure de commerce de détail bien développée soutiennent sa position de leader. La large disponibilité des formats de boissons probiotiques, prébiotiques, fermentées et autres boissons fonctionnelles soutient davantage la pénétration du marché. L'innovation continue des produits et l'intégration croissante du positionnement axé sur la santé intestinale dans les catégories de boissons grand public devraient soutenir la demande régionale.
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, enregistrant un CAGR de 10,52 % durant 2026-2031. La croissance est soutenue par la familiarité répandue avec les aliments et boissons fermentés, la sensibilisation croissante à la santé et l'expansion de l'infrastructure de commerce de détail moderne et de commerce électronique. L'urbanisation croissante et l'amélioration de l'accès aux produits de boissons fonctionnelles élargissent également la base de consommateurs sur les marchés en développement. La diversification continue des produits et la plus grande disponibilité des formulations de santé intestinale traditionnelles et modernes devraient soutenir l'expansion régionale jusqu'en 2031.
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique représentent également des marchés importants, soutenus par l'intérêt croissant des consommateurs pour la nutrition fonctionnelle et le bien-être digestif. L'Europe bénéficie d'une consommation établie de probiotiques et de marchés de boissons fonctionnelles développés, tandis que l'Amérique du Sud connaît un intérêt croissant pour les boissons fermentées et orientées vers le bien-être. Le Moyen-Orient et l'Afrique restent un marché émergent, où l'expansion du commerce de détail organisé, du commerce électronique et des habitudes de consommation axées sur la santé soutiennent l'adoption. Ensemble, ces régions devraient contribuer à l'expansion du marché mondial à mesure que les fabricants élargissent leur distribution et introduisent des produits adaptés aux préférences des consommateurs locaux.

Paysage concurrentiel
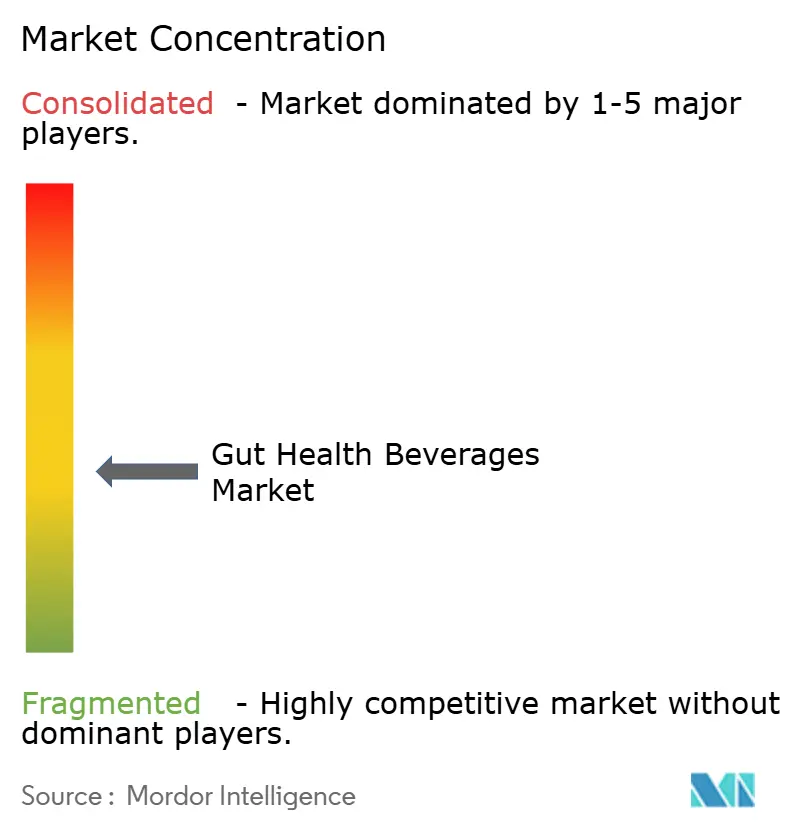
Le marché des boissons pour la santé intestinale est modérément fragmenté, avec une concurrence répartie entre de grandes entreprises multinationales de boissons et de nutrition ainsi que des acteurs spécialisés dans les boissons fonctionnelles. Les grandes entreprises se font concurrence par la diversification des produits, la force de la marque, la portée de la distribution et le développement continu de formulations axées sur la santé intestinale à base de probiotiques, de prébiotiques et autres. Le marché reste dynamique, les entreprises de boissons établies élargissant leurs portefeuilles fonctionnels tandis que les marques spécialisées renforcent leurs positions dans des catégories de produits spécifiques.
Danone S.A., Yakult Honsha Co., Ltd., PepsiCo, Inc., Nestlé S.A. et The Coca-Cola Company figurent parmi les principaux acteurs du marché, en concurrence principalement par l'élargissement de leurs portefeuilles de boissons fonctionnelles et le renforcement de leur portée auprès des consommateurs. Ces entreprises s'appuient sur des marques établies, des réseaux de distribution étendus, des capacités de recherche et développement et une expertise dans les catégories de boissons laitières, fermentées, probiotiques et fonctionnelles. L'accent croissant sur les formulations prébiotiques, probiotiques et autres formulations différenciées continue de façonner les stratégies de développement de produits.
Le paysage concurrentiel comprend également des entreprises spécialisées et émergentes telles que Lifeway Foods, GT's Living Foods, Health-Ade, Chobani et Olipop, qui se font concurrence par un positionnement ciblé, l'innovation produit et des formulations différenciées. Ces acteurs contribuent à une plus grande variété de produits dans les formats fermentés, probiotiques, prébiotiques et à base de plantes. L'environnement concurrentiel devrait rester actif, les entreprises cherchant à s'étendre vers de nouvelles allégations fonctionnelles, de nouveaux formats de produits et de nouveaux marchés géographiques, tout en renforçant leur présence dans les canaux de distribution grand public et spécialisés.
Leaders du secteur des boissons pour la santé intestinale
Danone S.A.
Yakult Honsha Co., Ltd.
PepsiCo, Inc.
Nestlé S.A.
The Coca-Cola Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Health-Ade a lancé ses saveurs de kombucha Framboise Citron vert et Pêche Fraise Litchi, élargissant son portefeuille de boissons probiotiques avec des offres aux fruits prononcés. La saveur Framboise Citron vert a été introduite via le site web de la marque, tandis que Pêche Fraise Litchi était prévue pour une disponibilité nationale en magasin en juin.
- Mars 2026 : Suja Organic a lancé le jus pressé à froid Watermelon Love et le shot de bien-être Digestion Goldenberry, élargissant son portefeuille de boissons fonctionnelles. Le shot de bien-être combine la physalis, la poire, le gingembre, des probiotiques et des fibres prébiotiques, et a été introduit spécifiquement pour soutenir la santé intestinale, avec une disponibilité nationale chez Kroger.
- Février 2026 : PepsiCo a lancé Pepsi Prebiotic Cola à l'échelle nationale aux États-Unis, offrant 3 grammes de fibres prébiotiques par portion de 12 onces dans les variétés Cola Original et Cherry Vanilla. Ce lancement étend la fonctionnalité prébiotique à la catégorie des colas grand public.


Périmètre du rapport mondial sur le marché des boissons pour la santé intestinale
Le marché des boissons pour la santé intestinale comprend les boissons formulées avec des ingrédients fonctionnels tels que les probiotiques, les prébiotiques, les postbiotiques, les cultures fermentées et d'autres composants destinés à soutenir la santé digestive et intestinale. Le marché est segmenté par type de produit en probiotique, prébiotique, postbiotique, fermenté et autre. Par type de base, le marché est segmenté en à base de produits laitiers, à base de plantes, à base de fruits, à base d'eau et à base de thé. Par emballage, le marché est segmenté en bouteilles, canettes, cartons et sachets. Par distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries de proximité, magasins spécialisés, pharmacies et commerce de détail en ligne. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD)
| Boissons probiotiques |
| Boissons prébiotiques |
| Boissons postbiotiques |
| Boissons fermentées |
| Autres boissons pour la santé intestinale |
| À base de produits laitiers |
| À base de plantes |
| À base de fruits |
| À base d'eau |
| À base de thé |
| Bouteilles |
| Canettes |
| Cartons |
| Sachets |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Magasins spécialisés/diététiques |
| Pharmacies/Parapharmacies |
| Magasins de commerce de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Boissons probiotiques | |
| Boissons prébiotiques | ||
| Boissons postbiotiques | ||
| Boissons fermentées | ||
| Autres boissons pour la santé intestinale | ||
| Par type de base | À base de produits laitiers | |
| À base de plantes | ||
| À base de fruits | ||
| À base d'eau | ||
| À base de thé | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Cartons | ||
| Sachets | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés/diététiques | ||
| Pharmacies/Parapharmacies | ||
| Magasins de commerce de détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des boissons pour la santé intestinale d'ici 2031 ?
Le marché des boissons pour la santé intestinale devrait atteindre 39,27 milliards USD d'ici 2031, avec une croissance à un CAGR de 8,42 % à partir de 2026, soutenu par une demande quotidienne plus large de boissons fonctionnelles.
Quel type de produit de boisson pour la santé intestinale connaît la croissance la plus rapide ?
Les boissons prébiotiques devraient enregistrer la croissance la plus rapide avec un CAGR de 10,74 % de 2026 à 2031.
Quel type de base domine la demande de boissons pour le bien-être digestif ?
Les boissons à base de produits laitiers détenaient une part de 51,67 % en 2025, tandis que les formats à base de plantes devraient croître à un CAGR de 9,86 % jusqu'en 2031.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,52 % de 2026 à 2031, soutenue par la familiarité avec les boissons fermentées et l'expansion de l'accès au commerce de détail.
Dernière mise à jour de la page le:



