
Tamaño y Participación del Mercado de Bebidas para la Salud Intestinal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
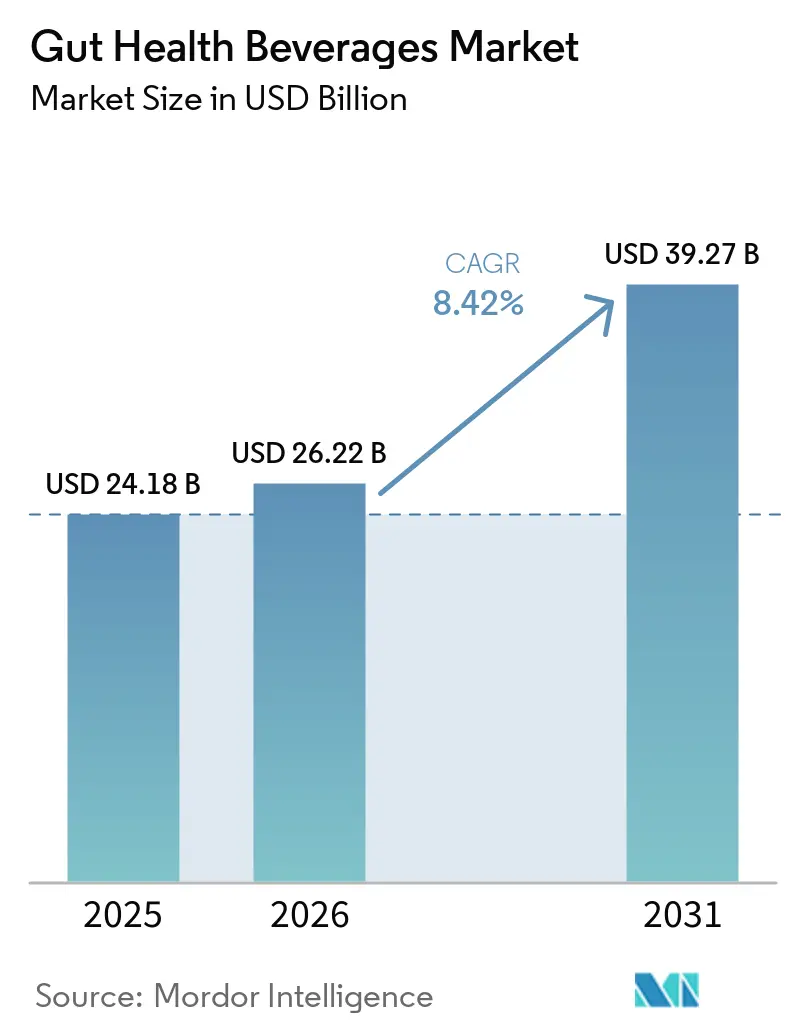
| Tamaño del Mercado (2026) | 26.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas para la Salud Intestinal por Mordor Intelligence
Se espera que el tamaño del mercado de bebidas para la salud intestinal crezca de 24,18 mil millones de USD en 2025 a 26,22 mil millones de USD en 2026, y se prevé que alcance los 39,27 mil millones de USD en 2031, con una CAGR del 8,42% durante 2026-2031. El mercado de bebidas para la salud intestinal se expande de manera constante a medida que los consumidores incorporan cada vez más bebidas funcionales en sus rutinas diarias de bienestar y salud digestiva. El crecimiento está impulsado por el creciente interés en los probióticos, prebióticos, bebidas fermentadas y otras formulaciones orientadas a la salud digestiva y el bienestar general. La innovación de productos se expande en formatos de base láctea y base vegetal, mientras que los canales de venta en línea y de comercio minorista moderno mejoran la accesibilidad y el alcance de las marcas. La creciente competencia entre empresas de bebidas consolidadas y marcas emergentes sigue fomentando la innovación en formulaciones, envases y posicionamiento.
Conclusiones Clave del Informe
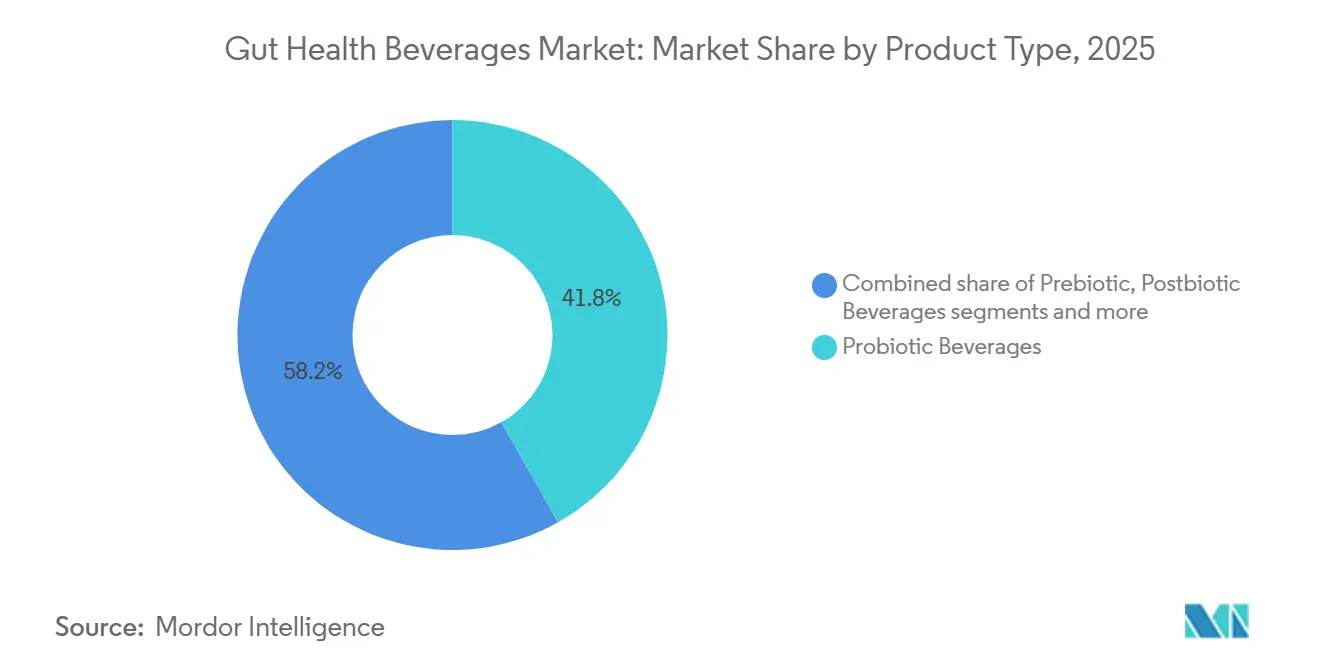
- Por tipo de producto, las bebidas probióticas representaron el 41,83% de la participación del mercado de bebidas para la salud intestinal en 2025, mientras que se prevé que las bebidas prebióticas crezcan a una CAGR del 10,74% de 2026 a 2031.
- Por tipo de base, las bebidas de base láctea representaron una participación en los ingresos del 51,67% en 2025, mientras que se prevé que las bebidas de base vegetal crezcan a una CAGR del 9,86% de 2026 a 2031.
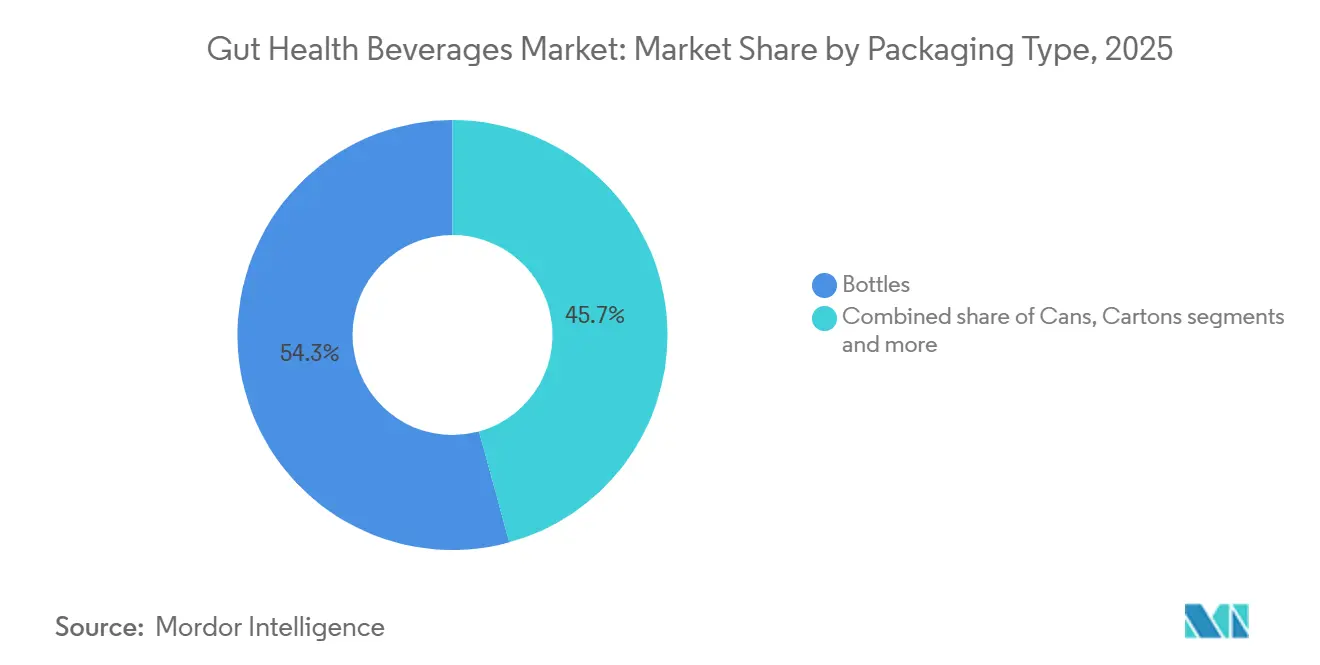
- Por tipo de envase, las botellas representaron el 54,26% de los ingresos del segmento en 2025, mientras que se prevé que las latas crezcan a una CAGR del 9,58% de 2026 a 2031.
- Por canal de distribución, los supermercados/hipermercados representaron el 40,87% de los ingresos del canal en 2025, mientras que se prevé que el comercio minorista en línea crezca a una CAGR del 10,31% de 2026 a 2031.
- Por geografía, América del Norte representó el 32,64% de los ingresos regionales en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,52% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Bebidas para la Salud Intestinal
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente enfoque del consumidor en la salud digestiva e intestinal | +3.2% | Global | Largo plazo (≥ 4 años) |
| Demanda de alternativas de bebidas funcionales con menor contenido de azúcar | +1.4% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda de conveniencia en formatos de bebidas para la salud intestinal listas para consumir | +1.0% | Global, con ganancias tempranas en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente diferenciación científica de los beneficios probióticos y prebióticos | +0.8% | Global, con mayor tracción en Japón y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la disponibilidad de bebidas funcionales y fermentadas | +0.7% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Creciente demanda de bebidas enriquecidas con fibra y prebióticos | +0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque del Consumidor en la Salud Digestiva e Intestinal
La creciente conciencia del consumidor sobre la salud digestiva y su conexión con el bienestar general está impulsando el interés en alimentos y bebidas posicionados en torno a la salud intestinal. Según la Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria (IFIC), el 37% de los estadounidenses identificó la salud digestiva/salud intestinal como un beneficio que buscan en alimentos, bebidas o nutrientes, un aumento de 7 puntos porcentuales respecto a 2022[1]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud IFIC 2025", ific.org. La encuesta también reveló que el 57% de los estadounidenses siguió un patrón alimentario o dieta específica en el último año, lo que refleja un mayor compromiso del consumidor con las elecciones dietéticas intencionales[2]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud IFIC 2025", ific.org. Este cambio está respaldando el interés en probióticos, prebióticos, fibra e ingredientes fermentados, a medida que los consumidores incorporan cada vez más productos funcionales en sus dietas cotidianas. Como resultado, las bebidas para la salud intestinal se benefician de la demanda de productos convenientes que combinan el posicionamiento en salud digestiva con el consumo regular y objetivos de bienestar más amplios.
Demanda de Alternativas de Bebidas Funcionales con Menor Contenido de Azúcar
Los crecientes esfuerzos por reducir el consumo de azúcar están impulsando la demanda de bebidas funcionales que ofrecen beneficios orientados a la salud sin un alto contenido de azúcar. Según la Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria (IFIC), el 75% de los estadounidenses declaró intentar limitar o evitar el azúcar, y el 63% de estos consumidores apuntaba específicamente a los azúcares añadidos[3]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud IFIC 2025", ific.org. Entre quienes limitan o evitan el azúcar, el 55% declaró elegir agua en lugar de bebidas calóricas, lo que indica una preferencia por opciones de bebidas con menor contenido de azúcar[4]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud IFIC 2025", ific.org. Este comportamiento está incentivando a los fabricantes a desarrollar bebidas para la salud intestinal con posicionamiento de azúcar reducido, bajo en calorías y sin azúcar, manteniendo al mismo tiempo ingredientes funcionales como probióticos, prebióticos y fibra dietética. La convergencia de las preferencias de reducción de azúcar y bienestar funcional está ampliando la base de consumidores de bebidas para la salud intestinal.7
Demanda de Conveniencia en Formatos de Bebidas para la Salud Intestinal Listas para Consumir
La demanda de nutrición conveniente está impulsando la adopción de bebidas para la salud intestinal listas para consumir que pueden tomarse fácilmente en diferentes rutinas diarias. Los consumidores valoran cada vez más los productos funcionales que requieren una preparación mínima y se adaptan a estilos de vida ocupados y ocasiones de consumo en movimiento. Los formatos listos para consumir ofrecen una forma accesible de incorporar probióticos, prebióticos, fibra y otros ingredientes funcionales en los hábitos de consumo habituales. Su portabilidad y facilidad de uso también amplían el atractivo de las bebidas para la salud intestinal más allá de las ocasiones de comida tradicionales. A medida que la conveniencia se convierte en un factor importante en la selección de bebidas, los fabricantes están expandiendo los formatos listos para consumir en diferentes tipos de productos, sabores y configuraciones de envase.
Creciente Diferenciación Científica de los Beneficios Probióticos y Prebióticos
La creciente comprensión científica de los probióticos y prebióticos está reforzando el interés de los consumidores y la industria en sus distintos roles en la salud intestinal. Una diferenciación más clara entre los productos diseñados para introducir microorganismos beneficiosos y los destinados a apoyar la microbiota intestinal existente está fomentando un desarrollo de productos más específico. Esta base científica en expansión también respalda el uso de cepas, fibras y combinaciones de ingredientes específicos en las formulaciones de bebidas funcionales. A medida que la investigación continúa aclarando los posibles beneficios y aplicaciones de estos ingredientes, los fabricantes están ampliando sus carteras de productos en torno a propuestas de salud intestinal más claramente definidas, contribuyendo a una mayor diversidad de formulaciones y fortaleciendo el posicionamiento funcional de las bebidas para la salud intestinal.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de cadena de frío para bebidas con cultivos vivos | -1.1% | Asia-Pacífico (excl. Japón, Corea del Sur), América del Sur, Oriente Medio y África | Mediano plazo (2–4 años) |
| Malestar digestivo por formulaciones con alto contenido de fibra y prebióticos | -0.4% | Global | Corto plazo (≤ 2 años) |
| Dificultades para mantener niveles viables de cultivos a lo largo de la vida útil | -0.7% | Global | Largo plazo (≥ 4 años) |
| Restricciones regulatorias sobre declaraciones de salud intestinal y relacionadas con enfermedades | -0.9% | Europa, con influencia secundaria global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Cadena de Frío para Bebidas con Cultivos Vivos
Los requisitos de cadena de frío pueden limitar la producción, el almacenamiento, el transporte y la distribución de bebidas para la salud intestinal que contienen cultivos vivos. Mantener condiciones de temperatura adecuadas a lo largo de la cadena de suministro aumenta la complejidad logística y los costos operativos, al tiempo que limita la flexibilidad de distribución en mercados con infraestructura refrigerada menos desarrollada. La sensibilidad a la temperatura también puede afectar la calidad del producto y la estabilidad de los microorganismos vivos durante el transporte o almacenamiento prolongados. Estos requisitos pueden hacer que las alternativas estables a temperatura ambiente sean más atractivas en ciertos mercados, aunque el desarrollo de dichos formatos puede requerir capacidades adicionales de formulación y procesamiento. Como resultado, la dependencia de la cadena de frío sigue siendo una consideración operativa importante para los fabricantes y distribuidores de bebidas con cultivos vivos.
Malestar Digestivo por Formulaciones con Alto Contenido de Fibra y Prebióticos
Las formulaciones con alto contenido de fibra y prebióticos pueden causar malestar digestivo en algunos consumidores, especialmente cuando se introducen en grandes cantidades o son consumidas por personas sensibles a ciertos ingredientes. Efectos como la hinchazón, los gases o los cambios en los hábitos intestinales pueden reducir la disposición del consumidor a utilizar estos productos con regularidad. Esto presenta desafíos para los fabricantes que buscan aumentar los niveles de ingredientes funcionales manteniendo al mismo tiempo una experiencia de consumo positiva. Las opciones de formulación, las combinaciones de ingredientes y los tamaños de porción recomendados requieren una consideración cuidadosa para equilibrar el posicionamiento funcional con la tolerancia del consumidor. La sensibilidad digestiva puede, por tanto, limitar el consumo repetido y dificultar una adopción más amplia de las bebidas con alto contenido de fibra y prebióticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Dominio Probiótico que Enmascara un Punto de Inflexión Prebiótico
Las bebidas probióticas representaron el 41,83% del mercado de bebidas para la salud intestinal en 2025, convirtiéndose en el tipo de producto más grande. Esta posición está respaldada por la consolidada conciencia del consumidor sobre los probióticos y su asociación con la salud digestiva. La amplia disponibilidad en formatos de bebidas y la continua innovación de productos refuerzan aún más la presencia del segmento en el mercado. Los hábitos de consumo establecidos y el creciente interés en la nutrición funcional se espera que sostengan la demanda de bebidas probióticas durante el período de pronóstico.
Se proyecta que las bebidas prebióticas sean el tipo de producto de más rápido crecimiento, registrando una CAGR del 10,74% durante 2026–2031. El crecimiento está impulsado por la creciente conciencia del consumidor sobre los ingredientes prebióticos y su papel en el apoyo a los microorganismos intestinales beneficiosos. El uso cada vez mayor de fibras dietéticas y formulaciones prebióticas está incentivando a los fabricantes a introducir ofertas de bebidas funcionales más diferenciadas. Se espera que el creciente interés del consumidor en los beneficios específicos para la salud intestinal respalde aún más la expansión del segmento hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Base: Los Lácteos Anclan el Valor; los Productos de Base Vegetal Reescriben la Historia del Crecimiento
Las Bebidas de Base Láctea representaron el 51,67% del mercado de bebidas para la salud intestinal en 2025, convirtiéndose en el tipo de base más grande. Su posición de liderazgo está respaldada por la presencia consolidada de productos lácteos fermentados y la amplia familiaridad del consumidor con las bebidas funcionales de base láctea. La sólida disponibilidad en los canales minoristas establecidos y la demanda continua de formulaciones probióticas y fermentadas respaldan aún más el segmento. Se espera que los formatos de base láctea mantengan su posición de liderazgo durante todo el período de pronóstico.
Se proyecta que las Bebidas de Base Vegetal sean el tipo de base de más rápido crecimiento, registrando una CAGR del 9,86% durante 2026–2031. El crecimiento está respaldado por el creciente interés del consumidor en las alternativas lácteas y las bebidas funcionales que se alinean con las cambiantes preferencias dietéticas. La creciente disponibilidad de formulaciones de base vegetal y el mayor uso de ingredientes funcionales están incentivando a los fabricantes a ampliar sus ofertas. Se espera que la continua diversificación de productos y el interés del consumidor en productos de bienestar sin lácteos respalden el crecimiento del segmento hasta 2031.
Por Tipo de Envase: Las Botellas Lideran, pero las Latas Reconfiguran la Identidad de Marca de la Categoría
Las botellas representaron el 54,26% del segmento de envases de bebidas para la salud intestinal en 2025, convirtiéndose en el tipo de envase más grande. Su posición de liderazgo está respaldada por su uso generalizado en formatos de bebidas de base láctea, fermentadas y otras bebidas funcionales. La familiaridad, la conveniencia y la compatibilidad tanto con productos refrigerados como con productos estables en estantería siguen respaldando la adopción de botellas en todo el mercado. Las capacidades de fabricación y distribución establecidas refuerzan aún más su posición como formato de envase ampliamente utilizado.
Se proyecta que las latas sean el tipo de envase de más rápido crecimiento, registrando una CAGR del 9,58% durante 2026–2031. El crecimiento está respaldado por la creciente demanda de formatos de envase convenientes, portátiles y ligeros en bebidas funcionales. Su idoneidad para el consumo individual y la compatibilidad con una amplia gama de formulaciones de bebidas están fomentando una adopción más amplia. Se espera que el creciente énfasis en la eficiencia del envase y la reciclabilidad también respalde la expansión de las latas durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Los Supermercados Establecen la Participación de Mercado; el Comercio Minorista en Línea Marca la Trayectoria
Los Supermercados/Hipermercados representaron el 40,87% del segmento de distribución de bebidas para la salud intestinal en 2025, convirtiéndose en el canal de distribución más grande. Su posición de liderazgo está respaldada por su amplio alcance al consumidor, extensos surtidos de productos e infraestructura establecida tanto para bebidas refrigeradas como para bebidas estables en estantería. Estos canales también proporcionan una gran visibilidad para las marcas de bebidas funcionales y facilitan las compras domésticas regulares. Se espera que la continua expansión de las ofertas de bebidas funcionales dentro del comercio minorista organizado respalde la posición del segmento durante el período de pronóstico.
Se proyecta que el Comercio Minorista en Línea sea el canal de distribución de más rápido crecimiento, registrando una CAGR del 10,31% durante 2026–2031. El crecimiento está respaldado por la creciente preferencia del consumidor por las compras convenientes, la amplia disponibilidad de productos y el mejor acceso a productos especializados de bebidas funcionales. Los canales en línea también ofrecen a los fabricantes mayores oportunidades para comunicar los atributos del producto y llegar a grupos de consumidores específicos. Se espera que el continuo desarrollo de la infraestructura de comercio electrónico y los hábitos de compra omnicanal respalden la expansión del canal hasta 2031.
Análisis Geográfico
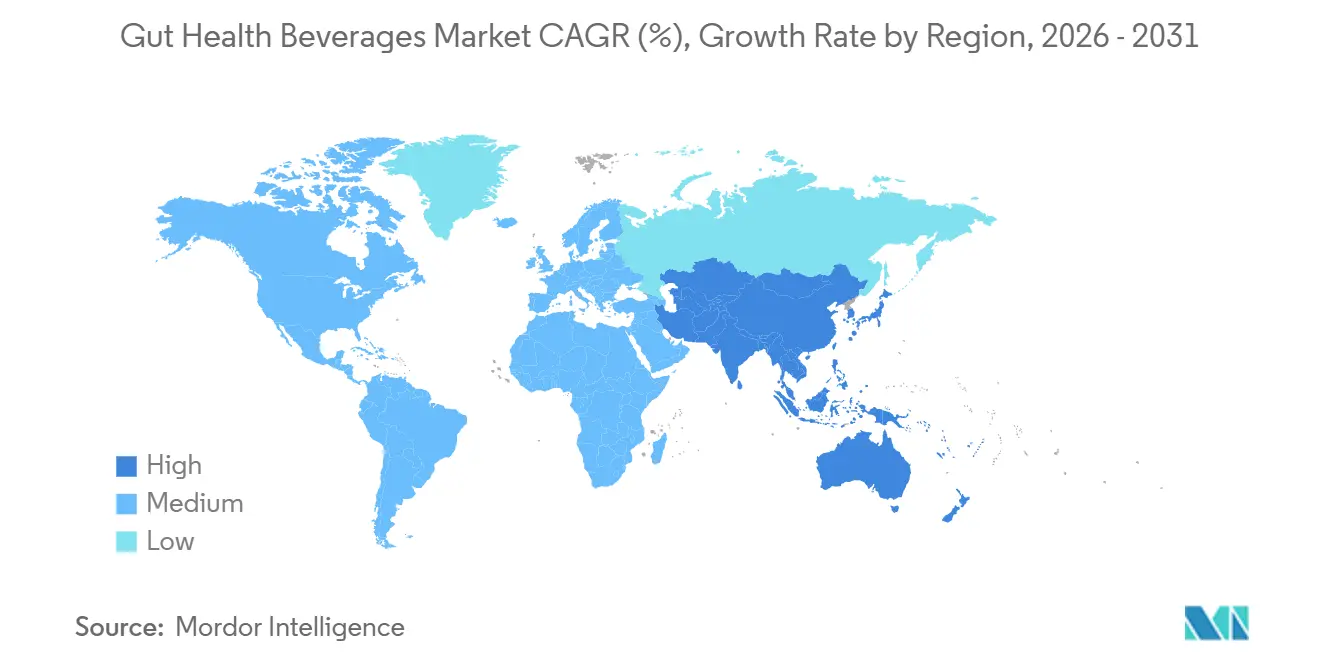
América del Norte representó el 32,64% del mercado global de bebidas para la salud intestinal en 2025, convirtiéndose en el mayor mercado regional. La sólida conciencia del consumidor sobre la nutrición funcional, la demanda establecida de productos para la salud digestiva y la infraestructura minorista bien desarrollada respaldan su posición de liderazgo. La amplia disponibilidad de formatos de bebidas probióticas, prebióticas, fermentadas y otras bebidas funcionales respalda aún más la penetración del mercado. Se espera que la continua innovación de productos y la creciente integración del posicionamiento en salud intestinal en las categorías de bebidas convencionales sostengan la demanda regional.
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, registrando una CAGR del 10,52% durante 2026–2031. El crecimiento está respaldado por la amplia familiaridad con los alimentos y bebidas fermentados, la creciente conciencia sobre la salud y la expansión de la infraestructura de comercio minorista moderno y comercio electrónico. La creciente urbanización y la mejora del acceso a productos de bebidas funcionales también están ampliando la base de consumidores en los mercados en desarrollo. Se espera que la continua diversificación de productos y la mayor disponibilidad de formulaciones de salud intestinal tanto tradicionales como modernas respalden la expansión regional hasta 2031.
Europa, América del Sur y Oriente Medio y África también representan mercados importantes, respaldados por el creciente interés del consumidor en la nutrición funcional y el bienestar digestivo. Europa se beneficia del consumo establecido de probióticos y de mercados de bebidas funcionales desarrollados, mientras que América del Sur registra un creciente interés en bebidas fermentadas y orientadas al bienestar. Oriente Medio y África sigue siendo un mercado emergente, donde la expansión del comercio minorista organizado, el comercio electrónico y los patrones de consumo orientados a la salud están impulsando la adopción. En conjunto, se espera que estas regiones contribuyan a la expansión del mercado global a medida que los fabricantes amplíen la distribución e introduzcan productos adaptados a las preferencias de los consumidores locales.

Panorama Competitivo
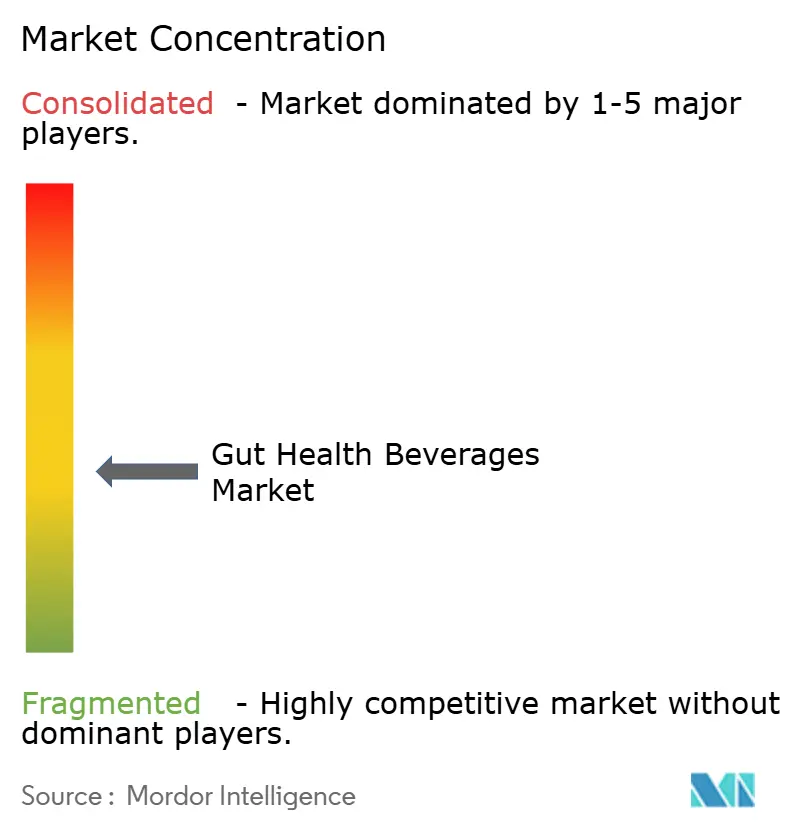
El mercado de bebidas para la salud intestinal está moderadamente fragmentado, con competencia distribuida entre grandes empresas multinacionales de bebidas y nutrición, así como actores especializados en bebidas funcionales. Las principales empresas compiten a través de la diversificación de productos, la fortaleza de la marca, el alcance de la distribución y el continuo desarrollo de formulaciones centradas en la salud intestinal con probióticos, prebióticos y otros ingredientes. El mercado sigue siendo dinámico a medida que las empresas de bebidas establecidas amplían sus carteras funcionales mientras las marcas especializadas fortalecen sus posiciones dentro de categorías de productos específicas.
Danone S.A., Yakult Honsha Co., Ltd., PepsiCo, Inc., Nestlé S.A. y The Coca-Cola Company se encuentran entre los principales actores del mercado, compitiendo principalmente mediante la ampliación de sus carteras de bebidas funcionales y el fortalecimiento del alcance al consumidor. Estas empresas aprovechan marcas consolidadas, amplias redes de distribución, capacidades de investigación y desarrollo, y experiencia en categorías de bebidas lácteas, fermentadas, probióticas y funcionales. El creciente énfasis en formulaciones prebióticas, probióticas y otras diferenciadas sigue dando forma a las estrategias de desarrollo de productos.
El panorama competitivo también incluye empresas especializadas y emergentes como Lifeway Foods, GT's Living Foods, Health-Ade, Chobani y Olipop, que compiten a través de un posicionamiento específico, innovación de productos y formulaciones diferenciadas. Estos actores contribuyen a una mayor variedad de productos en formatos fermentados, probióticos, prebióticos y de base vegetal. Se espera que el entorno competitivo siga siendo activo a medida que las empresas busquen expandirse hacia nuevas declaraciones funcionales, formatos de productos y mercados geográficos, al tiempo que fortalecen su presencia tanto en los canales minoristas convencionales como en los especializados.
Líderes de la Industria de Bebidas para la Salud Intestinal
Danone S.A.
Yakult Honsha Co., Ltd.
PepsiCo, Inc.
Nestlé S.A.
The Coca-Cola Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Health-Ade lanzó sus sabores de kombucha Frambuesa Lima y Melocotón Fresa Lichi, ampliando su cartera de bebidas probióticas con propuestas de frutas intensas. Frambuesa Lima se introdujo a través del sitio web de la marca, mientras que Melocotón Fresa Lichi estaba programado para disponibilidad minorista a nivel nacional en junio.
- Marzo de 2026: Suja Organic lanzó el Jugo Prensado en Frío de Sandía Love y el Shot de Bienestar Digestivo de Goldenberry, ampliando su cartera de bebidas funcionales. El shot de bienestar combina goldenberry, pera, jengibre, probióticos y fibra prebiótica, y fue introducido específicamente para apoyar la salud intestinal, con disponibilidad nacional en Kroger.
- Febrero de 2026: PepsiCo lanzó Pepsi Prebiotic Cola a nivel nacional en los Estados Unidos, ofreciendo 3 gramos de fibra prebiótica por porción de 12 onzas en las variedades Cola Original y Cherry Vanilla. El lanzamiento extiende la funcionalidad prebiótica a la categoría de colas convencionales.


Alcance del Informe Global del Mercado de Bebidas para la Salud Intestinal
El mercado de bebidas para la salud intestinal comprende bebidas formuladas con ingredientes funcionales como probióticos, prebióticos, postbióticos, cultivos fermentados y otros componentes destinados a apoyar la salud digestiva e intestinal. El mercado está segmentado por tipo de producto en probiótico, prebiótico, postbiótico, fermentado y otros. Por tipo de base, el mercado está segmentado en base láctea, base vegetal, base de frutas, base de agua y base de té. Por envase, el mercado está segmentado en botellas, latas, cartones y bolsas. Por distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, farmacias y comercio minorista en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (miles de millones de USD).
| Bebidas Probióticas |
| Bebidas Prebióticas |
| Bebidas Postbióticas |
| Bebidas Fermentadas |
| Otras Bebidas para la Salud Intestinal |
| Base Láctea |
| Base Vegetal |
| Base de Frutas |
| Base de Agua |
| Base de Té |
| Botellas |
| Latas |
| Cartones |
| Bolsas |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Especializadas/de Alimentos Saludables |
| Farmacias/Droguerías |
| Tiendas de Comercio Minorista en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Bebidas Probióticas | |
| Bebidas Prebióticas | ||
| Bebidas Postbióticas | ||
| Bebidas Fermentadas | ||
| Otras Bebidas para la Salud Intestinal | ||
| Por Tipo de Base | Base Láctea | |
| Base Vegetal | ||
| Base de Frutas | ||
| Base de Agua | ||
| Base de Té | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Cartones | ||
| Bolsas | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas/de Alimentos Saludables | ||
| Farmacias/Droguerías | ||
| Tiendas de Comercio Minorista en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de bebidas para la salud intestinal para 2031?
Se prevé que el mercado de bebidas para la salud intestinal alcance los 39,27 mil millones de USD en 2031, creciendo a una CAGR del 8,42% desde 2026, respaldado por una demanda cotidiana más amplia de bebidas funcionales.
¿Qué tipo de producto de bebidas para la salud intestinal crece más rápido?
Se prevé que las bebidas prebióticas registren el crecimiento más rápido, con una CAGR del 10,74% de 2026 a 2031.
¿Qué tipo de base lidera la demanda de bebidas para el bienestar digestivo?
Las bebidas de base láctea representaron una participación del 51,67% en 2025, mientras que se prevé que los formatos de base vegetal crezcan a una CAGR del 9,86% hasta 2031.
¿Qué región tiene el pronóstico de crecimiento más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,52% de 2026 a 2031, respaldado por la familiaridad con las bebidas fermentadas y la expansión del acceso minorista.
Última actualización de la página el:



