
Größe und Marktanteil des Go-to-Market-Services-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 45.01 Milliarden US-Dollar |
| Marktgröße (2031) | 70.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Go-to-Market-Services-Marktes von Mordor Intelligence
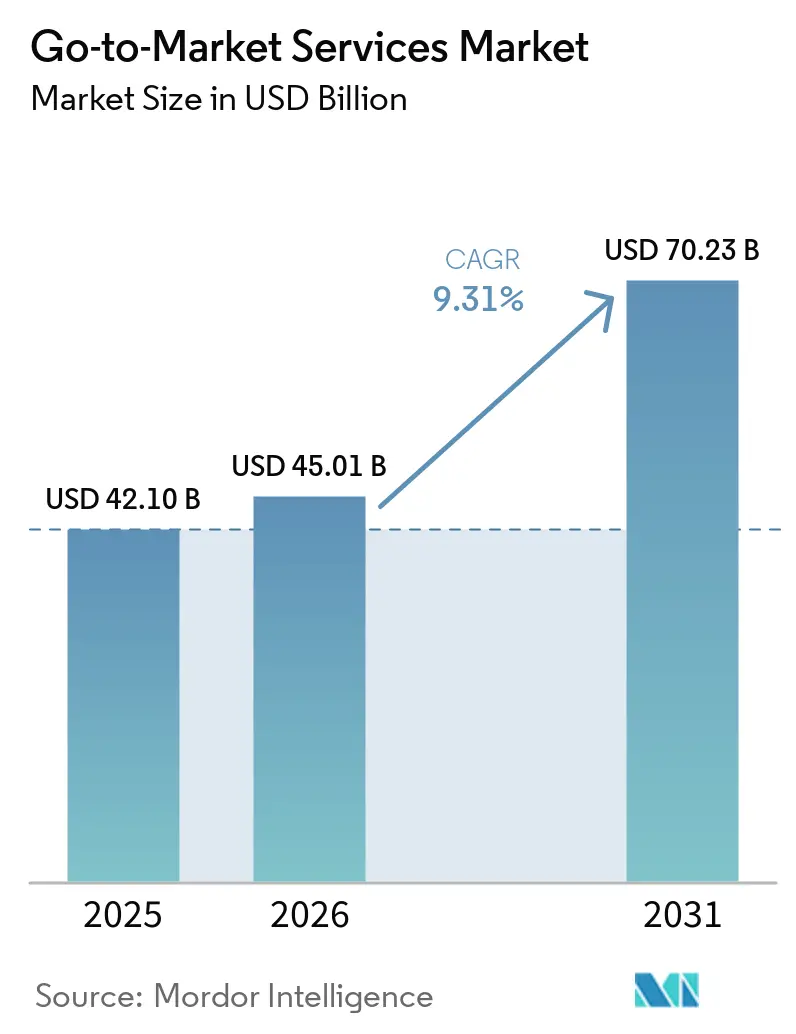
Die Größe des Go-to-Market-Services-Marktes wird voraussichtlich von 42,1 Milliarden USD im Jahr 2025 auf 45,01 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 70,23 Milliarden USD erreichen, mit einer CAGR von 9,31 % über den Zeitraum 2026–2031. Das Wachstum wird durch eine umfassende Neugestaltung der Art und Weise unterstützt, wie Unternehmen vermarkten, verkaufen und Kunden binden, da KI-Tools Unternehmen dazu veranlassen, diese Funktionen enger als zuvor zu verknüpfen. Unternehmen wenden sich zunehmend an externe Spezialisten, weil der Übergang von isolierten Pilotprojekten zur kommerziellen KI-Implementierung die Ausführung komplexer gemacht hat, insbesondere wenn Technologie, Preisgestaltung, Vertriebsprozesse und Kundenerfolg gleichzeitig angepasst werden müssen. Die Chance bleibt stark, da viele Unternehmen nach wie vor nicht über die internen Kapazitäten verfügen, um Umsatzabläufe neu zu gestalten, Expansionspläne zu lokalisieren und digitale sowie vertriebsgeführte Kundenpfade konsistent aufeinander abzustimmen. Der Wettbewerbsdruck steigt ebenfalls, da große Beratungsnetzwerke ihre bestehenden Unternehmensbeziehungen verteidigen, während KI-native Boutiquen durch engere Spezialisierung, schnellere Lieferung und ergebnisorientierte Vertragsbedingungen Aufträge gewinnen. Selbst bei Budgetdruck und einer teilweisen Internalisierung von Ausführungsarbeiten bleibt die Nachfrage stabil, da regulatorische Komplexität, Preisgestaltungsreformen und der Einsatz agentischer KI weiterhin schneller voranschreiten, als die meisten Organisationen eigenständig bewältigen können.
Wichtigste Erkenntnisse des Berichts
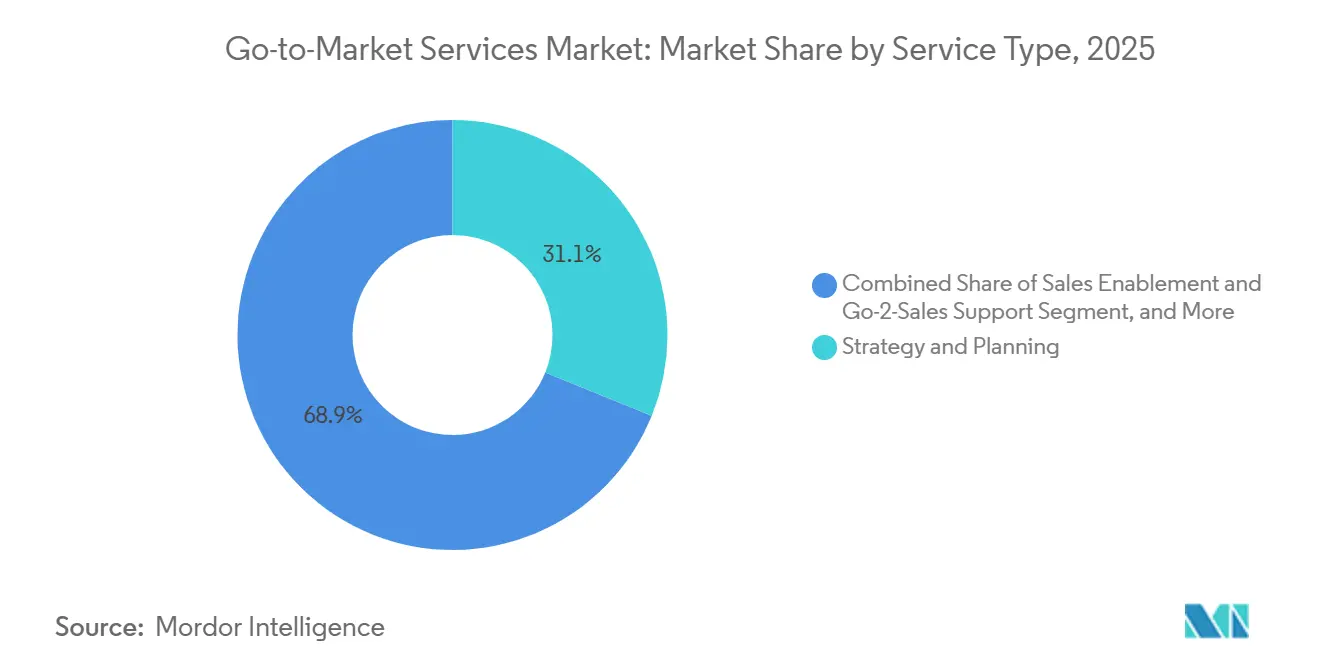
- Nach Servicetyp entfielen 31,12 % des Go-to-Market-Services-Marktumsatzes im Jahr 2025 auf Strategie und Planung, während Vertriebsunterstützung und Go-to-Sales-Support bis 2031 voraussichtlich mit einer CAGR von 9,60 % wachsen werden.
- Nach Unternehmensgröße entfielen 62,13 % der Marktausgaben im Jahr 2025 auf Großunternehmen, während mittelgroße Unternehmen bis 2031 voraussichtlich die schnellste CAGR von 9,94 % verzeichnen werden.
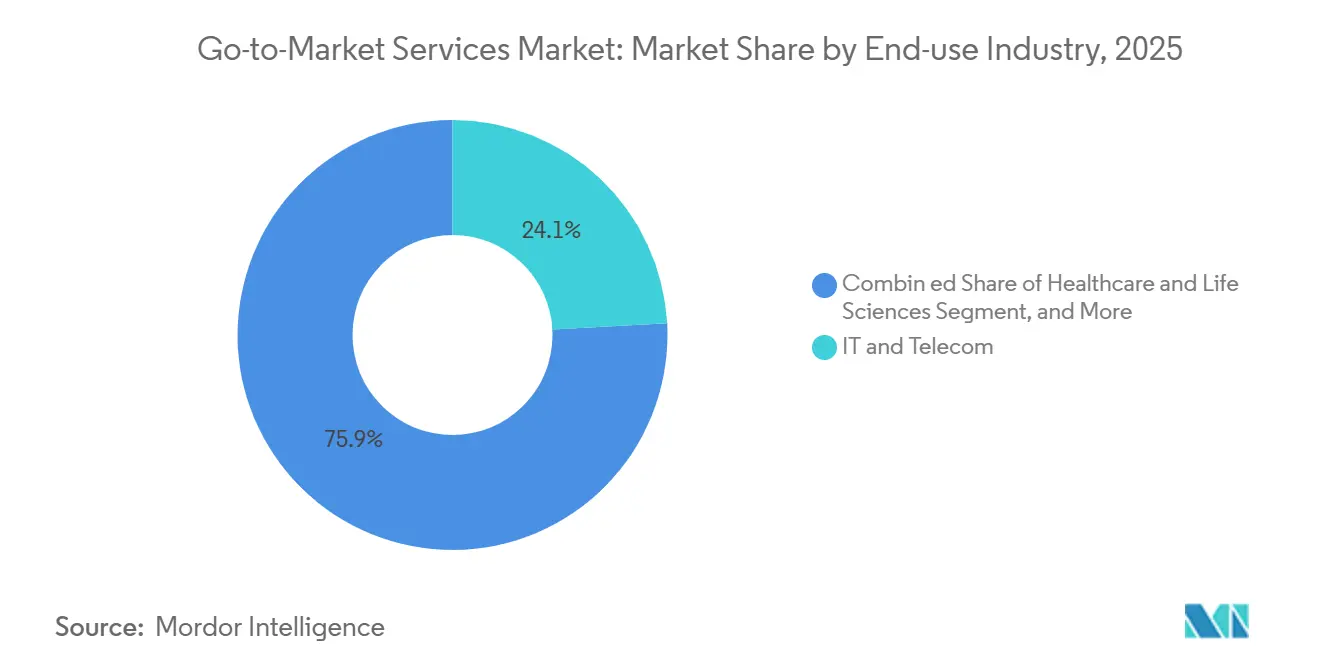
- Nach Endverbrauchsbranche entfielen 24,13 % des Go-to-Market-Services-Marktumsatzes im Jahr 2025 auf IT und Telekommunikation, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 9,81 % wachsen werden.
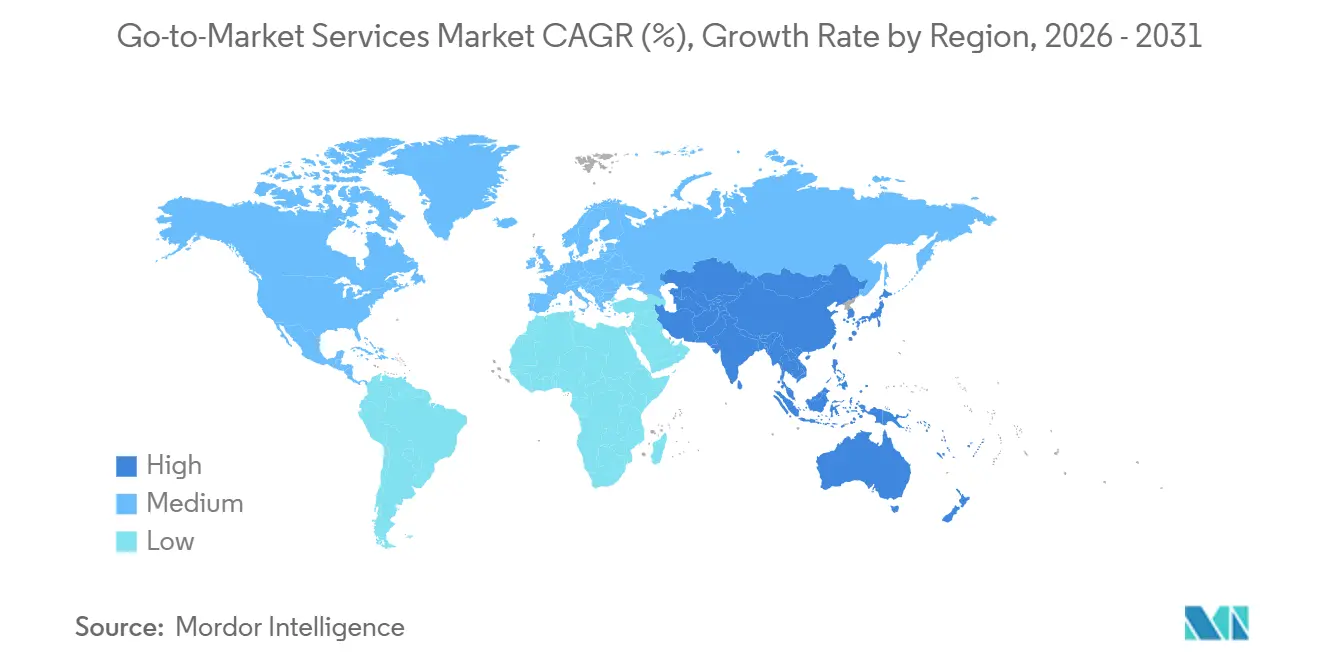
- Nach Geografie entfielen 47,09 % des Marktwerts im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gesteuerte Transformation von Vertrieb und Marketing | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Omnichannel-Einkauf und Vertriebsausrichtung | +2.2% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Expansion und Lokalisierungsbedarf | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Neugestaltung von Preisgestaltung und Monetarisierung für KI- und Abonnementangebote | +1.1% | Global, am stärksten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Optimierung für agentische Suchmaschinen und maschinenlesbare Angebotsgestaltung | +0.6% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Kanalsteuerung für hybride Direkt- und Partnervertriebswege | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte Transformation von Vertrieb und Marketing
Der Go-to-Market-Services-Markt wird durch einen tiefgreifenderen Wandel als die bloße Automatisierung von Arbeitsabläufen vorangetrieben, da generative und agentische KI grundlegende Annahmen hinter Planung, Engagement und Messung ersetzen. Forrester beschrieb diesen Wandel als einen Punkt, an dem ältere Go-to-Market-Strukturen schwer aufrechtzuerhalten sind, insbesondere wenn Marketing, Vertrieb und Kundenerfolg weiterhin auf separaten Systemen und separaten Definitionen des Käuferfortschritts basieren. Diese Veränderung ist bedeutsam, weil KI-vermittelter Einkauf ältere Nachfragekennzahlen schwächt, was es für interne Teams schwieriger macht, Ausgaben mithilfe veralteter Aktivitäts-Dashboards zu rechtfertigen, und es für spezialisierte Berater einfacher macht, Aufträge rund um die Neugestaltung von Messungen und Ausführungsdisziplin zu gewinnen. Salesforce hob hervor, dass Unternehmensführer bedeutende Umsatzgewinne durch generative KI in kommerziellen Funktionen erwarten, diese Gewinne jedoch von einer engen Koordination zwischen Vertrieb, Marketing und Service abhängen, die viele Organisationen noch nicht etabliert haben.[1]Salesforce, "KI in Vertrieb und Marketing: Der vollständige Leitfaden zur Ausrichtung," Salesforce, salesforce.com Die Einführung einer agentischen Vertriebsorchestrierungsplattform durch EY im März 2026 gemeinsam mit Snowflake und Canva zeigte auch, wie Akquise, Preisunterstützung und Vertragsautomatisierung nun in einem einzigen kommerziellen Arbeitsablauf zusammengeführt werden, was die Komplexität der Implementierung erhöht.[2]EY, "EY kündigt die Einführung einer agentischen Vertriebsorchestrierungsplattform zur Bekämpfung der KI-Fragmentierung in Unternehmen an," EY, ey.com In diesem Umfeld belohnt der Go-to-Market-Services-Markt Anbieter, die KI-Orchestrierung mit realen Umsatzabläufen verbinden können, anstatt solche, die nur isolierte Tools oder kurzfristige Experimentierunterstützung anbieten.
Nachfrage nach Omnichannel-Einkauf und Vertriebsausrichtung
Der Go-to-Market-Services-Markt profitiert auch davon, dass der B2B-Einkauf nun über mehr Kanäle, mehr Informationsquellen und mehr Momente verteilt ist, in denen Käufer Kontinuität statt unverbundener Kontaktaufnahme erwarten. Gartner berichtete im Mai 2026, dass Käufer während eines Kaufs mehrere Informationsquellen nutzten und dass 45 % bei einer kürzlichen Transaktion generative KI eingesetzt hatten, wobei 69 % in kritischen Phasen dennoch auf Vertriebsmitarbeiter zurückgriffen, um KI-generierte Informationen zu validieren. Dieser Befund unterstützt eine einfache kommerzielle Realität: Digitaler Self-Service expandiert, beseitigt jedoch nicht den Bedarf an menschlicher Validierung, wenn Geschäfte größer, technischer oder riskanter werden. Hokodo stellte fest, dass europäische B2B-Käufer mehrere unterschiedliche Vertriebskanäle wünschten und digitale Erlebnisse erwarteten, die schnell, einfach und präzise sind, was die Nachfrage nach GTM-Spezialisten verstärkt, die Kanaldesign, Datenfluss und Verkäuferbereitschaft gemeinsam neu aufbauen können. Forrester hatte bereits signalisiert, dass mehr als die Hälfte der großen B2B-Transaktionen über 1 Million USD über digitale Self-Service-Kanäle abgewickelt werden würden, was bedeutet, dass verkäufergeführte Interaktionen für die Punkte reserviert werden, an denen Vertrauen, Compliance und Dealstruktur am wichtigsten sind. Infolgedessen verzeichnet der Go-to-Market-Services-Markt eine anhaltende Nachfrage nach Arbeiten, die Kanalarchitektur, RevOps-Neugestaltung und Frontline-Unterstützung in einem zusammenhängenden Programm umfassen.
Grenzüberschreitende Expansion und Lokalisierungsbedarf
Der Go-to-Market-Services-Markt (GTM-Dienstleistungsmarkt) erhält zusätzliche Unterstützung, wenn Unternehmen grenzüberschreitend expandieren, da Fehler bei Positionierung, Compliance und Kanalauswahl kostspieliger werden, sobald Unternehmen vertraute Heimatmärkte verlassen. Accentures Lokalisierungsanalyse von 2026 zeigte, dass sich die Geografie der ausländischen Direktinvestitionen deutlich verschoben hat, wobei der Nahe Osten und Zentralasien Anteile gewonnen haben und die Eurozone sich ebenfalls gestärkt hat, was signalisiert, dass sich kommerzielle Prioritäten über einen einfachen Fokus auf reife westliche Märkte hinaus verlagern.[3]Accenture, "Für multinationale Unternehmen ist Lokalisierung wichtiger denn je," Accenture, accenture.com Dieselbe Studie zeigte einen Anstieg von Geschäftspartnerschaften in wichtigen Regionen, was auf mehr partnergeführte Marktzugangswege und mehr Komplexität im Kanalmanagement, bei der Händlerauswahl und im lokalen Ausführungsdesign hindeutet. Dies ist bedeutsam, weil Übersetzung und echte kommerzielle Lokalisierung nicht dieselbe Aufgabe sind, und Anbieter, die sie verwechseln, oft scheitern, Angebote, Botschaften und Verkaufsbewegungen an das lokale Kaufverhalten anzupassen. Microsofts europäische digitale Verpflichtungen vom April 2025 zeigten auch, dass regulatorische Positionierung selbst kommerzielles Vertrauen prägen kann, insbesondere wenn Datenspeicherung und Governance Teil des Wertversprechens gegenüber öffentlichen und regulierten Käufern werden. Diese Dynamik erweitert die Rolle des Go-to-Market-Services-Marktes (G2M-Dienstleistungsmarktes) im asiatisch-pazifischen Raum, in Europa und in Teilen des Nahen Ostens, wo Wachstum ebenso sehr von lokaler Passung wie von Produktqualität abhängt.
Neugestaltung von Preisgestaltung und Monetarisierung für KI- und Abonnementangebote
Der Go-to-Market-Services-Markt wird durch den Bedarf an der Neugestaltung von Preismodellen für KI-fähige Produkte, Abonnementangebote und hybride kommerzielle Strukturen angetrieben, die nicht mehr zu älteren Annahmen beim Softwareverkauf passen. FTI Consulting stellte fest, dass viele Unternehmen KI- und maschinelle Lernfähigkeiten weiterhin in bestehende Angebote bündeln, eine Praxis, die die Monetarisierung oft schwächt und es schwieriger macht, den Preis mit dem gelieferten Wert in Einklang zu bringen. Dieselbe Arbeit wies auch auf die zunehmende Verwendung hybrider Preisstrukturen hin, bei denen Abonnement-, Nutzungs- und Ergebnislogik auf eine Weise kombiniert werden, die neue Verpackung, Vertriebsnarrative und Kundenerfolgsmodelle erfordert. Dies schafft erstmalige Nachfrage nach Beratern, die über Preisgestaltung, Positionierung, Unterstützung und Leistungsmessung hinweg arbeiten können, da schlechtes Preisdesign die Margen beschädigen kann, selbst wenn die Nachfrage stark bleibt. HubSpots Entscheidung vom April 2026, ein KI-Lösungstool zu einem Preis von 0,50 USD pro Ergebnis neu zu bepreisen, zeigte, wie schnell öffentliche Preisanker die Käufererwartungen zurücksetzen und das Reaktionsfenster für Wettbewerber verkürzen können. In der Praxis profitiert der G2M-Dienstleistungsmarkt, weil die Neugestaltung der Preisgestaltung keine enge Finanzaufgabe mehr ist, sondern Teil der vollständigen kommerziellen Ausführung geworden ist.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Budgetkomprimierung und projektbasierte Beschaffung | -2.0% | Global, am stärksten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Interne Martech- und KI-Teams reduzieren ausgelagerte Ausführung | -1.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Lücken bei Data Governance und Bereitschaft für agentische KI | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Kanalkonflikt und Rabattleckage über Vertriebswege hinweg | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Budgetkomprimierung und projektbasierte Beschaffung
Der Go-to-Market-Services-Markt steht weiterhin unter dem Druck engerer Kundenausgaben, insbesondere wenn Vorstände klarere Umsatzergebnisse fordern, während die Betriebsbudgets begrenzt bleiben. Gartners CMO-Ausgabenumfrage 2025 zeigte, dass die Marketingbudgets bei 7,7 % des Unternehmensumsatzes stagnierten und dass viele Chief Marketing Officers aufgefordert wurden, mit weniger mehr zu erreichen. In diesem Umfeld verlagern sich viele Käufer von offenen Dauermandaten hin zu kurzen, meilensteinbasierten Engagements, die von Anbietern verlangen, schneller Mehrwert nachzuweisen und innerhalb desselben Vertrags mehr kommerzielles Risiko zu tragen.[4]Analytic Partners, „Fünf Kräfte, die Marketingbudgetentscheidungen im Jahr 2026 prägen”, Financial Post, financialpost.com Analytic Partners berichtete im Februar 2026, dass leitende Entscheidungsträger bei der Budgetzuweisung stärker auf ökonometrische Modelle und kommerzielle Analysen setzten, was die Auswahlschwelle für jeden GTM-Anbieter erhöht, der keinen messbaren Beitrag nachweisen kann. PepsiCo unterstrich dieselbe Effizienzstimmung, als seine Offenlegungen für 2025 auf eine Reduzierung der Werbeausgaben um 500 Millionen USD hinwiesen, die mit Produktivitätssteigerungen in verschiedenen Ausgabenkategorien verbunden war. Für den Go-to-Market-Services-Markt beseitigt dies die Nachfrage nicht, komprimiert jedoch die Dealgrößen, verlängert die Genehmigungszyklen und drängt Anbieter zu einer klareren ROI-Darstellung am Point of Sale.
Interne Martech- und KI-Teams reduzieren ausgelagerte Ausführung
Der Go-to-Market-Services-Markt wird auch durch die stetige Expansion interner KI- und Martech-Teams gehemmt, insbesondere bei wiederholbaren Ausführungsarbeiten, die nun leichter intern durchgeführt werden können. Reuters berichtete im Mai 2026, dass Unternehmen, darunter Kimberly-Clark, Catalyst Brands und Target India, KI in indischen Kompetenzzentren einsetzten, um mehr kreative und Kampagnenarbeiten in die Organisation zu verlagern und die Abhängigkeit von Agenturen zu verringern. Das Conference Board stellte auch einen moderaten Rückgang der Auslagerung bei einigen Organisationen über die vorangegangenen 18 Monate fest, der mit stärkeren internen KI-Fähigkeiten und der Möglichkeit zur Automatisierung von Teilen der Marketing- und Kommunikationsarbeit zusammenhing. Diese Substitutionsbedrohung ist am deutlichsten bei Aufgaben wie der Inhaltsgenerierung, der Kampagnenaktivierung und der wiederkehrenden Berichterstattung sichtbar, bei denen interne Teams nun schneller zu geringeren Grenzkosten arbeiten können. Boston Consulting Group argumentierte, dass Unternehmen, die interne Effizienz anstreben, weiterhin Prozessneugestaltung und neue Betriebsmodelle benötigen, was bedeutet, dass strategische und Orchestrierungsarbeiten schwieriger zu internalisieren sind als Produktionsarbeiten. Diese Unterscheidung ist wichtig, weil der GTM-Dienstleistungsmarkt wahrscheinlich einige ausführungsintensive Mandate verlieren wird, während er eine stärkere Nachfrage nach Neugestaltung, Governance und funktionsübergreifender Transformationsunterstützung behält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Strategie und Planung führt, während Vertriebsunterstützung beschleunigtStrategie- und Planungsdienstleistungen hielten im Jahr 2025 einen Marktanteil von 31,12 % am Go-to-Market-Services-Markt, was die Kundennachfrage nach einer klaren kommerziellen Grundlage vor dem Übergang zu Kampagnenaktivitäten oder der Vertriebsausführung widerspiegelt. Diese Servicegruppe umfasst Go-to-Market-Strategie, Markteintrittsberatung sowie Positionierungs- und Botschaftsarbeit, die alle an Bedeutung gewannen, als Organisationen ihre Anpassungen an KI-gestützte Käuferreisen und veränderte Kanalökonomien vornahmen. Produkteinführungs- und Kommerzialisierungsdienstleistungen profitierten weiterhin von schnellen Produktzyklen in den Bereichen Technologie, Gesundheitswesen und Konsumgüter, wo Verzögerungen bei der Positionierung oder Bereitschaft die Einführungsergebnisse schwächen können. Kanal- und Distributionsstrategie für Partner blieb ebenfalls wichtig, da hybride Direkt- und Partnerstrukturen klare Eigentumsregeln, Partneranreize und eine konsistente Kundenerfahrung erfordern. Nachfragegenerierung und Lead-Generierung blieben relevant, aber KI-basierte interne Tools erzeugten in diesem Teil des Go-to-Market-Services-Marktes mehr Substitutionsdruck als in beratungsintensiven Kategorien.
Vertriebsunterstützung und Go-to-Sales-Support wird bis 2031 voraussichtlich mit einer CAGR von 9,60 % wachsen und damit der am schnellsten wachsende Servicetyp im Go-to-Market-Services-Markt sein. Gartners Käuferforschung ergab, dass 69 % der Käufer weiterhin auf Vertriebsmitarbeiter angewiesen waren, um KI-generierte Informationen zu validieren, was die Vertriebsbereitschaft in den Mittelpunkt der kommerziellen Leistung rückt. Anbieter reagieren mit KI-gestützten Inhaltsbibliotheken, Echtzeit-Deal-Coaching, Käufer-Intelligence-Tools und managementgeführten Einführungsprogrammen, die Informationen in Live-Verkaufssituationen nützlicher machen. Das Wachstum wird nicht nur durch neue Software angetrieben, da viele Kunden Unterstützung bei Verhaltensänderungen, Vertriebsprozessgestaltung, Feldeinführung und Messung nach dem Kauf neuer Tools benötigen. Dieser Teil der Go-to-Market-Services-Branche wird voraussichtlich weiter an Bedeutung gewinnen, da Verkäufer weniger Zeit damit verbringen, grundlegende Produktinformationen vorzustellen, und mehr Zeit damit, Käufern zu helfen, sichere Entscheidungen zu treffen.


Nach Unternehmensgröße:
Großunternehmen führen, während mittelgroße Käufer schneller wachsenGroßunternehmen entfielen im Jahr 2025 auf 62,13 % der Marktausgaben, was den Umfang, die geografische Reichweite und die organisatorische Komplexität ihrer kommerziellen Transformationsprogramme widerspiegelt. Diese Unternehmen kaufen das breiteste Spektrum an Go-to-Market-Dienstleistungen, darunter länderübergreifende Markteintrittsunterstützung, unternehmensweite Preisgestaltungsreformen, Omnichannel-Abstimmung, Partnerstrategie und Optimierung nach der Markteinführung. Ihre Arbeit erstreckt sich oft über mehrere Budgetzyklen und erfordert die Koordination zwischen Produkt-, Vertriebs-, Marketing-, Finanz-, Rechts-, Daten- und Kundenerfolgs-Teams. Diese Anforderungen begünstigen Anbieter mit etablierten Führungsbeziehungen, breitem Branchenwissen und der Fähigkeit, komplexe Programme über Regionen hinweg zu besetzen. Die aktuelle Umsatzstruktur des Go-to-Market-Services-Marktes bleibt daher auf Großkunden konzentriert, auch wenn andere Käufergruppen aktiver werden.
Mittelgroße Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 9,94 % wachsen und damit das am schnellsten wachsende Unternehmensgrößensegment im Go-to-Market-Services-Markt darstellen. Diese Käufer stehen zunehmend vor denselben Kanal-, Preis-, Daten- und Expansionsherausforderungen wie größere Unternehmen, aber ihre internen Teams sind oft nicht darauf ausgelegt, alle gleichzeitig zu lösen. Premier NX stellte fest, dass mittelständische Unternehmen mit einem Umsatz zwischen 50 Millionen USD und 1 Milliarde USD einem vielschichtigeren, funktionsübergreifenden und technologieabhängigeren Wachstumsumfeld gegenüberstehen als in früheren Expansionszyklen. Anbieter, die modulare Dienstleistungen zu niedrigeren Engagement-Schwellenwerten anbieten, können eine Gruppe ansprechen, die möglicherweise kein vollständiges Unternehmenstransformationsprogramm benötigt, aber dennoch praktische kommerzielle Unterstützung braucht. Die Plattformkonsolidierung ermutigt auch einige mittelgroße Kunden, ihre Martech- und Vertriebstechnologieumgebungen zu vereinfachen, was eine fokussiertere Beratungsaufgabe darum schafft, wie einheitliche Plattformen die gesamte Käuferreise unterstützen.
Nach Endverbrauchsbranche:
IT und Telekommunikation verankert die Nachfrage, während Gesundheitswesen und Biowissenschaften schneller wachsenIT und Telekommunikation entfielen im Jahr 2025 auf 24,13 % des Go-to-Market-Services-Marktes, unterstützt durch eine hohe Produkteinführungsfrequenz, aktive Partnerprogramme und den anhaltenden Bedarf, eine klare Positionierung in überfüllten Technologiekategorien aufrechtzuerhalten. Technologieanbieter benötigen wiederkehrende Unterstützung, da sich Produktveröffentlichungen, Preisstrukturen, Vertriebsbewegungen und Partnerunterstützung häufiger ändern als in vielen anderen Sektoren. BFSI, Konsumgüter und Beauty sowie Einzel- und E-Commerce stellten ebenfalls erhebliche Nachfragepools dar, erforderten jedoch jeweils eine andere Form kommerzieller Unterstützung. Käufer aus dem Finanzdienstleistungsbereich benötigten Hilfe beim regulierten digitalen Vertrieb, Konsumgüter- und Beauty-Unternehmen standen vor schnellen Trendzyklen, und Einzelhändler benötigten koordiniertere Omnichannel-Erlebnisse. Medien und Unterhaltung, Automobil, Bildung sowie Reisen und Gastgewerbe blieben kleinere, aber relevante Teile des Go-to-Market-Services-Marktes, da ihre Kommerzialisierungsbarrieren oft branchenspezifische Kanäle, Monetarisierung, Rekrutierung oder Erholungsbedürfnisse beinhalteten.
Das Gesundheitswesen und die Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 9,81 % wachsen und damit das am schnellsten wachsende Endverbrauchssegment im Go-to-Market-Services-Markt darstellen. Bain and Company berichtete, dass 2025 das Jahr mit dem höchsten Dealwert für Pharmadienstleistungen war, was auf anhaltende Investitionen in die kommerzielle Infrastruktur des Sektors hinweist. Peer-reviewed Forschung in Drug Discovery Today ergab, dass externe kommerzielle Lösungsorganisationen zunehmend dabei helfen, Marktzugang, Logistik, Fertigung, Erstattung und Kanalherausforderungen für zelluläre Immuntherapieprodukte zu überbrücken. Regulatorische Anforderungen der FDA, EMA und nationaler Gesundheitsbehörden erhöhen die Komplexität, da Werbepläne und kommerzielle Prozesse innerhalb klarer Compliance-Grenzen gestaltet werden müssen. Der Go-to-Market-Services-Markt bietet daher eine starke Öffnung im Gesundheitswesen und den Biowissenschaften, aber Anbieter benötigen tiefes regulatorisches, klinisches und kommerzielles Wissen, um effektiv zu konkurrieren.
Geografische Analyse
Markt für Go-to-Market-Dienstleistungen in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Anteil von 47,09 % am Markt für Go-to-Market-Dienstleistungen, gestützt durch die Konzentration von Technologie-, SaaS- und Unternehmensdienstleistungsunternehmen, die große und häufige Investitionen in die kommerzielle Transformation tätigen. Die Vereinigten Staaten blieben der primäre nationale Markt, während Kanada und Mexiko an Bedeutung gewannen, da Unternehmen integrierte nordamerikanische Programme aufbauten, die dennoch unterschiedliche Positionierungs-, Compliance- und Vertriebsansätze erforderten. Forresters Forschung aus dem Jahr 2026 zu erweiterten, widerstandsfähigen und kollaborativen GTM-Strukturen zeigte, dass US-amerikanische B2B-Führungskräfte eher in ein grundlegenderes kommerzielles Redesign investierten als in begrenzte Einzellösungs-Upgrades. Europa stellte die zweitgrößte regionale Chance dar, wobei Deutschland, das Vereinigte Königreich und Frankreich als Hauptzentren der Nachfrage fungierten. Die schrittweise Durchsetzung des EU-KI-Gesetzes schuf eine zusätzliche Compliance-Last für KI-gestützte kommerzielle Programme, insbesondere dort, wo Unternehmen automatisierte Prozesse mit Kunden und Interessenten dokumentieren, prüfen und steuern müssen.
Markt für Go-to-Market-Dienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 10,05 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Go-to-Market-Dienstleistungen. Investitionen in die digitale Infrastruktur, der grenzüberschreitende Handel und regionale Unternehmen, die internationales Wachstum anstreben, erhöhen den Bedarf an lokaler Positionierung, Partnerplanung und Unterstützung bei der Vertriebsausführung. Reuters berichtete, dass KI-bedingte Produktivitätsgewinne in globalen Kompetenzzentren in Indien multinationalen Unternehmen dabei halfen, einen Teil der Routinearbeiten zu internalisieren, doch diese Entwicklung erweiterte auch den Pool indischer mittelständischer Unternehmen, die externe Unterstützung suchen, während sie Exporte und Wachstum im Ausland verfolgen. China blieb sowohl ein Zielmarkt als auch ein Ausgangspunkt für die Expansion ins Ausland und schuf Nachfrage nach Unterstützung bei lokaler Kommunikation, regulatorischer Navigation und Partnerstrategie in Südostasien und darüber hinaus.
Markt für Go-to-Market-Dienstleistungen in Südamerika und dem Nahen Osten und Afrika
Brasiliens Telekommunikationssektor erhielt in den ersten 4 Monaten des Jahres 2026 ausländische Direktinvestitionen in Höhe von 2,3 Milliarden USD, während die gesamten ausländischen Direktinvestitionen des Landes im Jahr 2025 77,6 Milliarden USD erreichten. Brasiliens indirekte Steuerreform mit CBS und IBS stellt eine weitere kommerzielle Planungsanforderung dar, da Preisgestaltung, Rechnungsstellung und Kanalökonomie möglicherweise angepasst werden müssen, bevor Programme aktiviert werden. Der Nahe Osten wird durch Saudi-Arabiens Vision-2030-Programme und die Digitale Strategie der VAE 2025 bis 2027 unterstützt, die Nachfrage nach kommerzieller Strategie, digitalem GTM-Design und Markteintrittsunterstützung im gesamten GCC schaffen. PRCA MENA stellte fest, dass 68 % der Agenturen für 2026 Umsatzwachstum erwarteten und 80 % strategische Beratung als entscheidenden Wachstumstreiber betrachteten, was auf eine anhaltende Nachfrage nach hochrangiger Beratungsarbeit in der Region hindeutet. Afrika befindet sich noch in einem früheren Stadium, aber die Umsetzung der digitalen Handelsagenda der AfCFTA unterstützt die Entwicklung formeller digitaler Handelskorridore und schafft Raum für Markteintrittsberatung in Südafrika, Nigeria und Ägypten.

Wettbewerbslandschaft
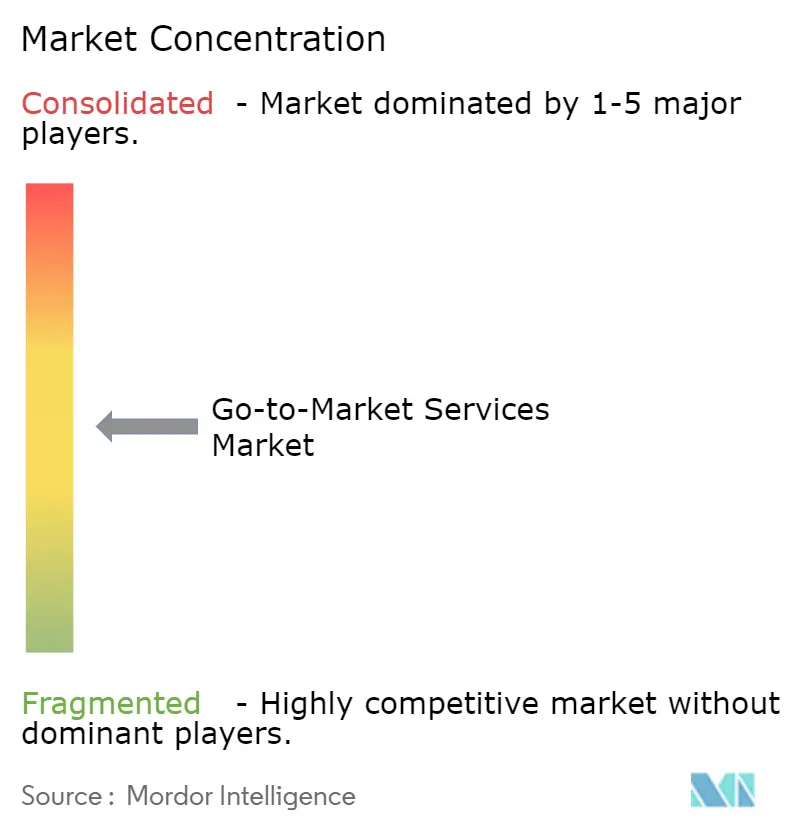
Der globale Go-to-Market-Services-Markt ist mäßig konzentriert, wobei große professionelle Dienstleistungsnetzwerke, wichtige Strategieunternehmen und IT-Dienstleister weiterhin einen bedeutenden Anteil an der Unternehmenstransformationsarbeit kontrollieren. Gleichzeitig öffnet der Go-to-Market-Services-Markt Raum für KI-native Boutiquen und Spezialunternehmen, die durch vertikale Tiefe, schnellere Ausführung und Preismodelle konkurrieren, die stärker an messbare Ergebnisse gebunden sind. Dies erzeugt Margendruck im mittleren Marktsegment, wo große Unternehmen Premium-Gebührenniveaus nicht immer verteidigen können und kleinere Unternehmen die Lieferung enger auf die Vertriebsbewegung oder Preisherausforderung eines Kunden zuschneiden können. Accentures Übernahme von Faculty im März 2026 zeigte, wie große Marktakteure Fusionen und Übernahmen nutzen, um angewandte KI-Fähigkeiten innerhalb der kommerziellen Transformationslieferung zu stärken. Capgeminis Schritt vom Februar 2026, der OpenAI Frontier Alliance beizutreten, und die Einführung des Google Cloud AI Enterprise Hub im April 2026 spiegelten dieselbe Richtung wider, wobei führende Unternehmen Plattformbeziehungen und Ingenieurkapazitäten in den Kern der Dienstleistungserbringung einbetteten.
Die Nachfrage nach weißen Flecken im Go-to-Market-Services-Markt ist am stärksten bei ergebnisbasierten verwalteten Diensten für mittelgroße Kunden, Kommerzialisierungsunterstützung für regulierte Sektoren und grenzüberschreitenden Programmen, die sowohl Lokalisierung als auch KI-fähige Ausführung erfordern. Preisgestaltungsspezialisten wie Simon-Kucher haben von der Nachfrage nach Monetarisierungsneugestaltung profitiert, insbesondere da KI- und Abonnementstrukturen Verpackungs- und Zahlungsbereitschaftsfragen komplexer machen. Dieses Muster ist wichtig, weil der Go-to-Market-Services-Markt nicht mehr nur durch breite Strategiemandate geprägt wird, sondern stattdessen Unternehmen belohnt, die spezifische kommerzielle Probleme mit Ausführungstiefe lösen. Einige Anbieter liegen auch außerhalb der eigentlichen Grenzen der Kategorie, da Marktforschungsunternehmen wie SIS International enger mit primärer Informationsarbeit verbunden sind als mit GTM-Strategie, Nachfragegenerierung, Vertriebsunterstützung oder Kommerzialisierungsausführung. Im Gegensatz dazu stimmen Unternehmen wie Oliver Wyman, WPP Group und Dentsu Group enger mit dem praktischen Leistungsumfang des Go-to-Market-Services-Marktes überein, weil sie näher an Preisgestaltung, Markteintritt und Kanalausführungsbedürfnissen sind.
Technologiegestützte Differenzierung ist zur wichtigsten Trennlinie im gesamten Go-to-Market-Services-Markt geworden, insbesondere in der Fähigkeit, agentische Plattformen, Umsatzintelligenz und Workflow-Governance in ein einziges Betriebsmodell zu integrieren. Deloittes Einführung einer durchgängigen agentischen Transformationspraxis mit Google Cloud im April 2026 und McKinseys Einführung der McKinsey Google Transformation Group im April 2026 zeigten beide, wie etablierte Unternehmen auf eine engere plattformgebundene Ausführung in großem Maßstab zusteuern. Bains Investition im Mai 2026 in das OpenAI Deployment Company fügte ein weiteres Beispiel großer Unternehmen hinzu, die sich direkt an die Kapazität für den Einsatz von Unternehmens-KI binden, anstatt nur auf der Beratungsebene zu bleiben. Das Ergebnis ist ein Go-to-Market-Services-Markt, in dem Skalierung weiterhin wichtig ist, aber die Gewinnerposition zunehmend davon abhängt, wie gut ein Anbieter KI-Fähigkeiten in messbare kommerzielle Veränderungen für jeden Kunden übersetzen kann.
Branchenführer im Go-to-Market-Services-Markt
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers International Limited
-
Publicis Groupe S.A.
-
Capgemini SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Go-to-Market-Dienstleistungen
- Deloitte Touche Tohmatsu Limited
- Accenture plc
- PricewaterhouseCoopers International Limited
- Publicis Groupe S.A.
- Capgemini SE
- International Business Machines Corporation
- Ernst & Young Global Limited
- KPMG International Limited
- Bain & Company, Inc.
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Simon-Kucher & Partners Strategy & Marketing Consultants GmbH
- ZS Associates, Inc.
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Wipro Limited
- Tata Consultancy Services Limited
- NMS Consulting, Inc.
- SIS International Research, Inc.
- P&C Global, LLC

Recent Industry Developments in Markt für Go-to-Market-Dienstleistungen
- Mai 2026: EY und Microsoft kündigten eine gemeinsame Investition von mehr als 1 Milliarde USD über fünf Jahre an, um eine neue Initiative zu starten, bei der Microsofts Forward Deployed Engineers mit EY-Branchenfachleuten zusammenarbeiten, um die KI-Transformation von Unternehmen über Änderungsmanagement-Liefermodelle hinweg zu skalieren – eine direkte Erweiterung der GTM-Lieferkapazität für große Unternehmenskunden.
- Mai 2026: Bain and Company investierte in das OpenAI Deployment Company, ein neues Unternehmen, das von OpenAI mit 19 globalen Partnern gegründet wurde und darauf ausgelegt ist, KI in den kritischsten Operationen von Unternehmen einzusetzen, was Bains dreijährige Partnerschaft mit OpenAI erweitert und Bain-Portfoliounternehmen vorrangigen Zugang zu Bereitstellungsdiensten gibt.
- Mai 2026: KPMG und Anthropic kündigten eine globale Allianz an und starteten KPMG Digital Gateway Powered by Claude, das Claude direkt in KPMGs Kundenlieferplattform für die Entwicklung agentischer Workflows einbettet, mit einem anfänglichen Fokus auf Steuerkunden und Private-Equity-Unternehmen.
- Mai 2026: ZS startete ZAIDYN Medical und ZAIDYN Content, zwei zweckgebaute agentische KI-Anwendungssuiten für kommerzielle Teams in den Biowissenschaften, die seine ZAIDYN®-Plattform erweitern und die Anerkennung als Leader im IDC MarketScape für strategische Beratung in der Biowissenschafts-Forschung und -Entwicklung 2026 widerspiegeln.


Umfang des globalen Go-to-Market-Services-Marktberichts
Der globale Go-to-Market-Services-Markt umfasst Dienstleistungen, die Unternehmen dabei helfen, erfolgreiche Markteintritte und Produkteinführungen in Regionen oder Ländern zu planen und umzusetzen. Er beinhaltet Markteintrittstrategie, Positionierung, Einführungsplanung, Kanalstrategie, Botschaftsgestaltung und Vertriebsunterstützung. Der Markt wird durch den Bedarf angetrieben, Einführungsrisiken zu reduzieren, Angebote zu lokalisieren und die Umsatzgenerierung in neuen Märkten zu beschleunigen.
Der Bericht über den Go-to-Market-Services-Markt ist segmentiert nach Servicetyp (Strategie und Planung, Produkteinführung und Kommerzialisierung, Kanal- und Distributionsstrategie für Partner, Nachfragegenerierung und Lead-Generierung, Vertriebsunterstützung und Go-to-Sales-Support sowie weitere), Unternehmensgröße (Großunternehmen, mittelgroße Unternehmen und Kleinunternehmen), Endverbrauchsbranche (Einzel- und E-Commerce, Konsumgüter und Beauty, Medien und Unterhaltung, IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Bildung, Reisen und Gastgewerbe, Automobil sowie weitere) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Strategie und Planung (umfasst GTM-Strategie, Markteintritt, Positionierungs- und Botschaftsstrategie) |
| Produkteinführung und Kommerzialisierung |
| Kanal- und Distributionsstrategie |
| Nachfragegenerierung und Lead-Generierung |
| Vertriebsunterstützung und Go-to-Sales-Support |
| Sonstige Servicetypen |
| Vor-Ort-Lieferung |
| Fernlieferung |
| Hybride Lieferung |
| Verwaltete Lieferung |
| Großunternehmen |
| Mittelgroße Unternehmen |
| Kleine Unternehmen |
| Einzel- und E-Commerce |
| Konsumgüter und Schönheit |
| Medien und Unterhaltung |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Sonstige Endverbrauchsbranchen (Bildung, Reise und Gastgewerbe, Industrie, Automobil) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Strategie und Planung (umfasst GTM-Strategie, Markteintritt, Positionierungs- und Botschaftsstrategie) | |
| Produkteinführung und Kommerzialisierung | ||
| Kanal- und Distributionsstrategie | ||
| Nachfragegenerierung und Lead-Generierung | ||
| Vertriebsunterstützung und Go-to-Sales-Support | ||
| Sonstige Servicetypen | ||
| Nach Liefermodell | Vor-Ort-Lieferung | |
| Fernlieferung | ||
| Hybride Lieferung | ||
| Verwaltete Lieferung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Mittelgroße Unternehmen | ||
| Kleine Unternehmen | ||
| Nach Endverbrauchsbranche | Einzel- und E-Commerce | |
| Konsumgüter und Schönheit | ||
| Medien und Unterhaltung | ||
| IT und Telekommunikation | ||
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Sonstige Endverbrauchsbranchen (Bildung, Reise und Gastgewerbe, Industrie, Automobil) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Umfang des Go-to-Market-Services-Marktes?
Der Go-to-Market-Services-Markt wird im Jahr 2026 auf 45,01 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 9,31 % einen Wert von 70,23 Milliarden USD erreichen.
Welcher Servicetyp führt die aktuelle Nachfrage an?
Strategie und Planung führte die Servicenachfrage mit einem Anteil von 31,12 % im Jahr 2025 an, da Unternehmen einen stärkeren Markteintritt, eine bessere Positionierung und eine solidere kommerzielle Architektur benötigten, bevor sie neue Vertriebsprogramme umsetzten.
Welcher Servicebereich wird voraussichtlich am schnellsten wachsen?
Vertriebsunterstützung und Go-to-Sales-Support wird bis 2031 voraussichtlich mit einer CAGR von 9,60 % wachsen, da Unternehmen in Vertriebsbereitschaft, KI-gestützte Inhalte und Echtzeit-Käufer-Intelligence investieren.
Warum erhöhen mittelgroße Unternehmen ihre Nutzung von GTM-Dienstleistungen?
Mittelgroße Unternehmen stehen vor komplexeren Preis-, Kanal-, Daten- und Expansionsherausforderungen, verfügen aber oft nicht über große interne Teams, was modulare externe Unterstützung attraktiver macht.
Welcher Endverbrauchssektor weist das höchste prognostizierte Wachstum auf?
Das Gesundheitswesen und die Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 9,81 % wachsen, da Pharma-, Biotech- und kommerzielle Lösungsunternehmen spezialisierte Einführungs-, Zugangs- und konforme Kanalunterstützung benötigen.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen, unterstützt durch digitale Investitionen, grenzüberschreitenden Handel und eine wachsende Nachfrage nach lokalem Markteintritt und Partnerstrategieunterstützung.
Seite zuletzt aktualisiert am:



