
Marktgröße und Marktanteil für glutenfreie Pizzaböden
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
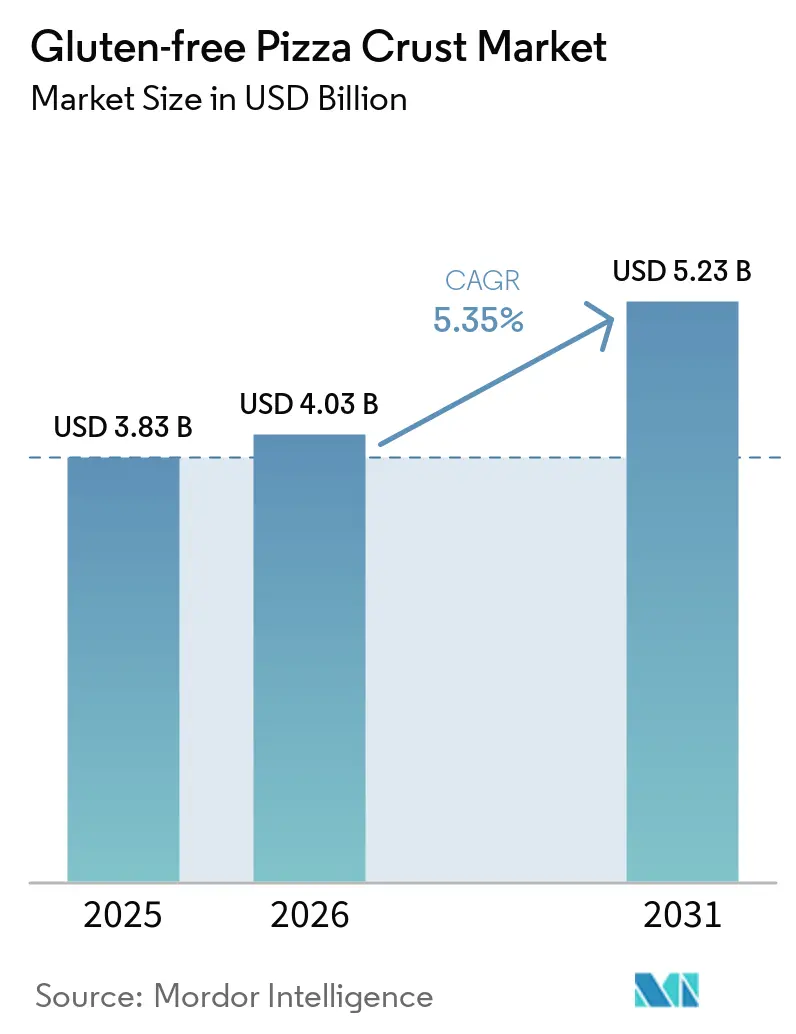
| Marktgröße (2026) | 4.03 Milliarden US-Dollar |
| Marktgröße (2031) | 5.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.35 % |
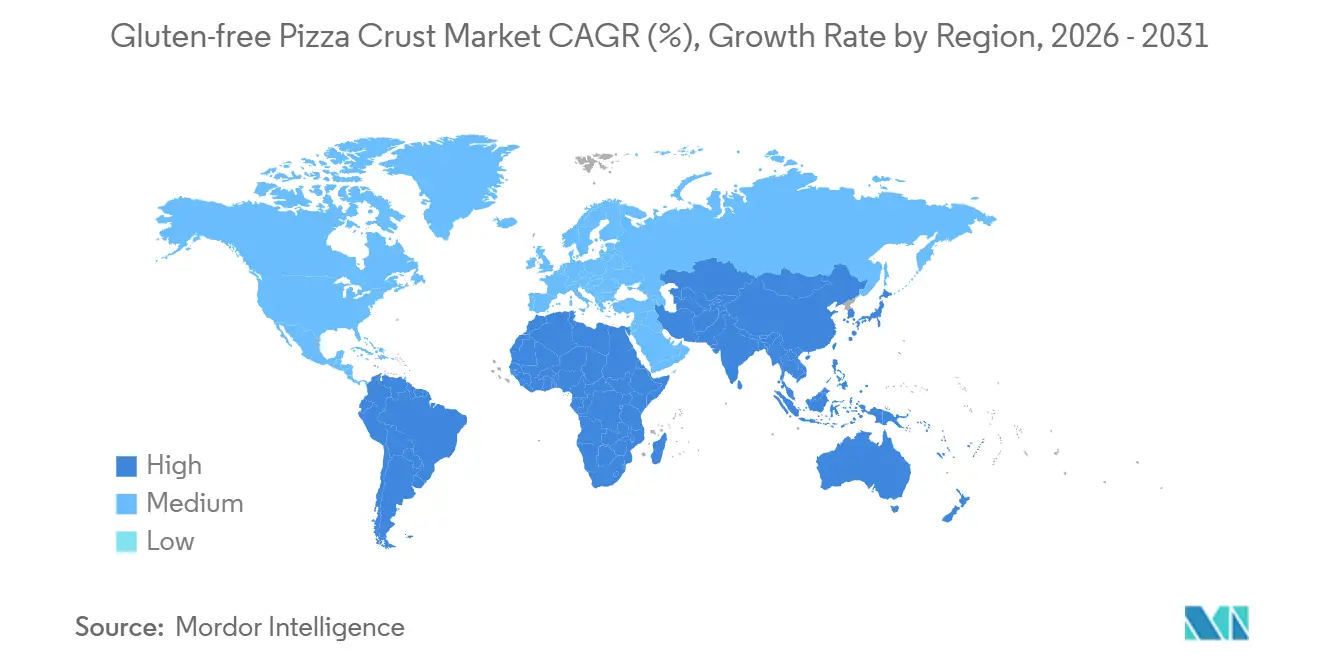
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glutenfreie Pizzaböden von Mordor Intelligence
Die Marktgröße für glutenfreie Pizzaböden wird voraussichtlich von 3,83 Milliarden USD im Jahr 2025 auf 4,03 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 5,23 Milliarden USD erreichen, mit einem CAGR von 5,35% über den Zeitraum 2026–2031. Im Jahr 2025 bildeten Böden auf Reismehlbasis den Kern des Kategoriewerts. Allerdings gewinnen Varianten auf Blumenkohlbasis sowie Formulierungen mit alten Getreidesorten zunehmend an Dynamik. Verbraucher verbinden Gemüsegehalt, makroausgewogene Ernährung und Clean Labels zunehmend mit Wohlbefinden. Verbesserungen in der Kühlkette, die Angleichung der FDA an die <20-ppm-Regel sowie die rasche Expansion von Schnellrestaurants haben die Durchdringung glutenfreier Menüangebote bis Mitte 2024 auf 42,7% erhöht und damit die Sichtbarkeit im Massenmarkt gesteigert. Etablierte Marken sichern ihren Marktanteil durch Hochfeuchtigkeits-Extrusionspatente, Direktvertriebsabonnements an Verbraucher und Drittanbieter-Zertifizierungen. Herausforderer nutzen derweil Chancen bei pflanzlichen Proteinhybriden und regionalen Frischprogrammen. Der Markt für glutenfreie Pizzaböden erlebt eine moderate Konsolidierung, bietet jedoch noch erheblichen Spielraum für Produkt- und Kanalinnovationen. Die Käufertreue ist bei medizinisch motivierten Käufern besonders hoch, während Lifestyle-Nutzer explorativer vorgehen.
Wichtigste Erkenntnisse des Berichts
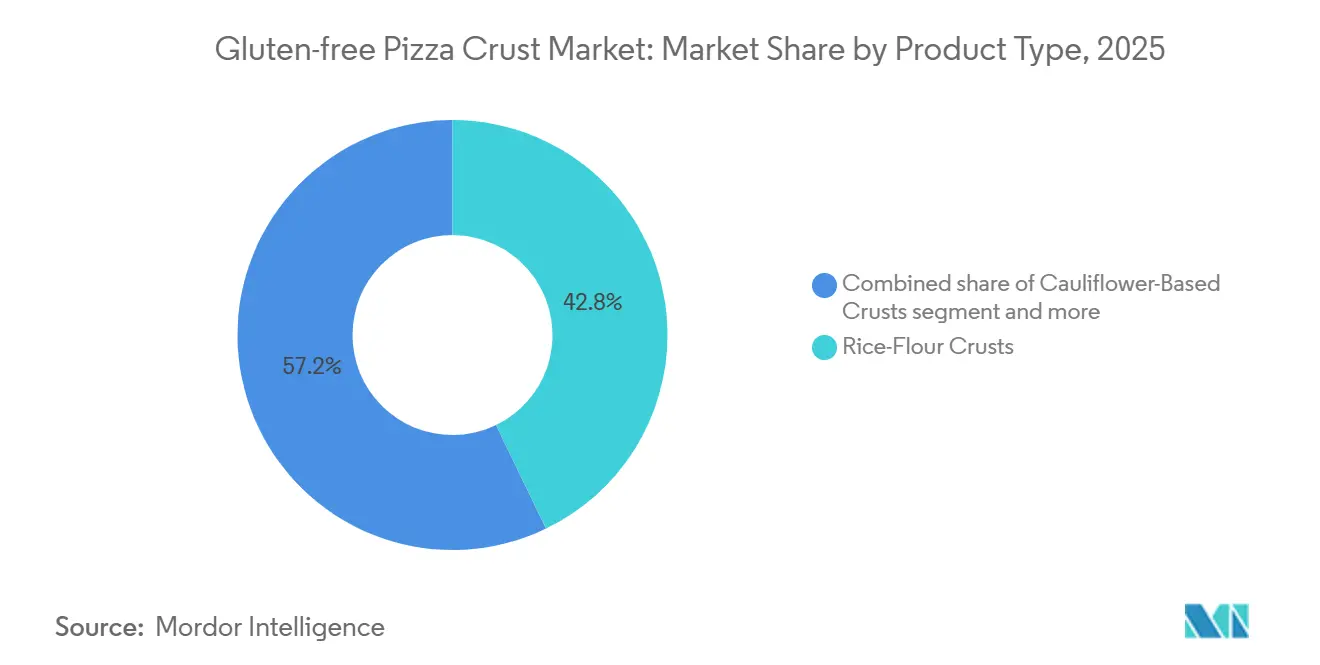
- Nach Produkttyp führten Böden auf Reismehlbasis im Jahr 2025 mit einem Umsatzanteil von 42,83%; Varianten auf Blumenkohlbasis werden bis 2031 voraussichtlich einen CAGR von 6,22% verzeichnen.
- Nach Form entfielen im Jahr 2025 61,55% des Marktanteils für glutenfreie Pizzaböden auf Tiefkühlformate, während Frischformate im Zeitraum 2026–2031 mit einem CAGR von 7,39% wachsen.
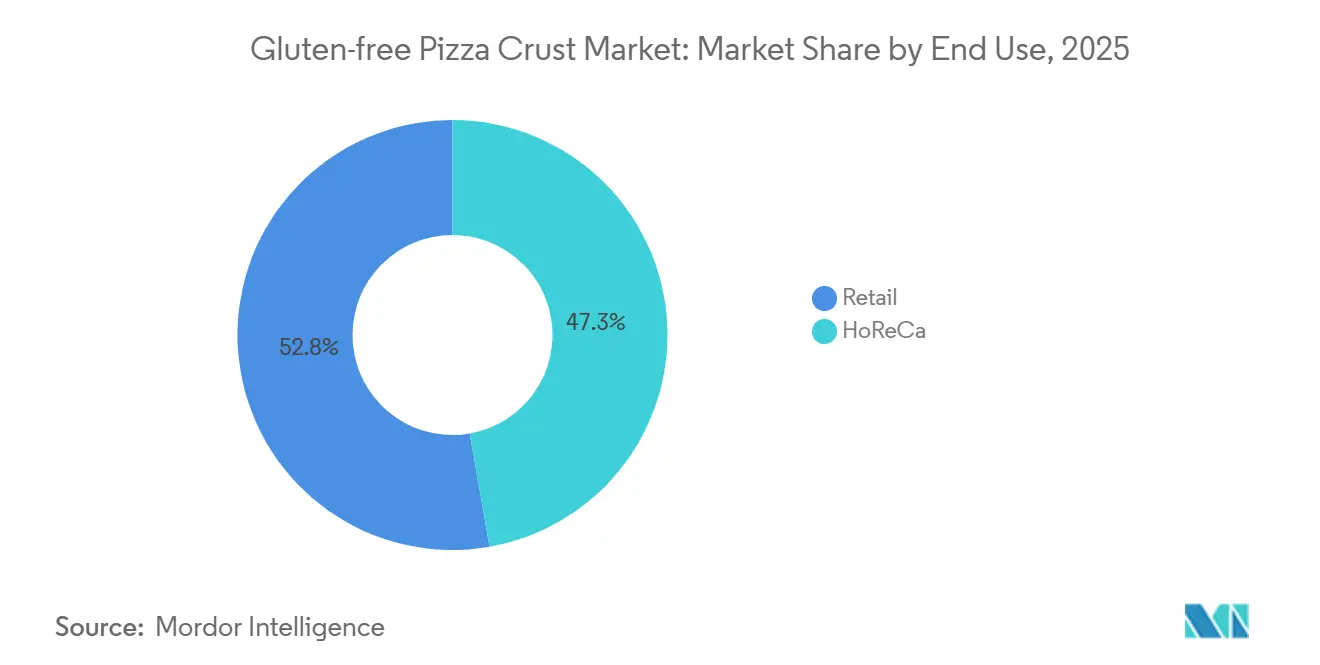
- Nach Endnutzer entfielen im Jahr 2025 52,75% des Umsatzanteils des Marktes für glutenfreie Pizzaböden auf den Einzelhandel; für den HoReCa-Bereich wird bis 2031 ein CAGR von 7,18% prognostiziert.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,19% am Markt für glutenfreie Pizzaböden; der asiatisch-pazifische Raum verzeichnet im Zeitraum 2026–2031 den höchsten CAGR von 8,05%.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Zöliakie und Nicht-Zöliakie-Glutensensitivität | +1.2% | Globaler Fokus auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion glutenfreier Menüs in Mainstream-Restaurants und Schnellrestaurants | +1.5% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Tiefkühl- und Backtechnologien | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Zertifizierungs- und Sauberketikettierungsmomentum | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Hochfeuchtigkeitsextrusion zur Erzielung weizenähnlicher Textur | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Direktverbraucher-Abonnementmodelle | +0.4% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Zöliakie und Nicht-Zöliakie-Glutensensitivität
Weltweit sind 0,7 % bis 2,9 % der Bevölkerung von Zöliakie betroffen. In den USA leben etwa 3,3 Millionen Menschen mit dieser Erkrankung, was einen bedeutenden und wachsenden Markt für glutenfreie Produkte unterstreicht[1]. Im Vereinigten Königreich gaben 676.000 diagnostizierte Verbraucher im Jahr 2025 GBP 3,3 Milliarden für zertifizierte Lebensmittel aus, was eine lukrative kommerzielle Chance für Hersteller und Einzelhändler signalisiert, die auf diese Nische ausgerichtet sind. Da Frauen doppelt so häufig diagnostiziert werden wie Männer, gibt es einen spürbaren Drang nach kleinformatigen Lagereinheiten und einer vielfältigen Geschmackspalette, um unterschiedlichen Verbraucherpräferenzen gerecht zu werden. Die Rohstoffentlastung im April 2025 ließ Reispreise bei USD 14,20 pro Zentner verzeichnen, was die Gewinnmargen der Produzenten durch sinkende Inputkosten stärkte. Darüber hinaus verringert die regulatorische Klarheit der FDA und der GFCO Rechtsrisiken und bietet einen stabilen Rahmen für Produktentwicklung und Zertifizierung. Zusammen treiben diese Elemente die Expansion des Marktes für glutenfreie Pizzaböden voran und machen ihn zu einem attraktiven Segment für Interessengruppen.
Expansion glutenfreier Menüs in Mainstream-Restaurants und Schnellrestaurants
Bis Mitte 2024 stiegen Erwähnungen glutenfreier Menüs in nur vier Jahren um über 30 % und erreichten eine bemerkenswerte Durchdringung von 42,7 % in US-amerikanischen Restaurants. Dieser Wandel hat den glutenfreien Pizzaboden von einem Spezialprodukt zu einem Grundnahrungsmittel erhoben. Große Ketten wie Pizza Hut, Papa John's und Domino's haben zertifizierte glutenfreie Böden eingeführt und damit Kaufsignale im Haushalt gestärkt. Trotz dieser Fortschritte berichtet Coeliac UK, dass 77 % der Gäste noch immer unbeabsichtigt Gluten zu sich nehmen[2]. Als Reaktion darauf investieren Ketten in getrennte Produktionslinien und Drittanbieter-Audits – ein Schritt, der nicht nur das Verbrauchervertrauen stärkt, sondern auch den durchschnittlichen Bestellwert erhöht. Die National Restaurant Association hat allergenfreundliche Symbole als einen ihrer Top-Trends für 2026 hervorgehoben und damit die Synergie zwischen Regulierung und Umsatz unterstrichen. Da Verbraucher glutenfreie Pizza sicher auswärts genießen, recreieren viele dieses Erlebnis nun zu Hause mit tiefgekühlten Böden aus dem Einzelhandel, was das Wachstum über mehrere Kanäle hinweg antreibt.
Fortschritte bei Tiefkühl- und Backtechnologien
Hochfeuchtigkeitsextrusion, die 30–70 % Wasser und fein abgestimmte Schneckengeschwindigkeiten nutzt, erzeugt reisbasierte Teige mit elastischen Netzwerken ähnlich wie Weizen und überbrückt damit effektiv die historische Texturkluft, die glutenfreie Produkte seit langem herausfordert. Dieses Verfahren stellt sicher, dass glutenfreie Teige eine Textur und Elastizität erreichen, die mit ihren weizenbasierten Gegenstücken vergleichbar ist, und steigert damit ihre Attraktivität für Verbraucher. Techniken wie ultraschallunterstütztes und druckverschiebungsbasiertes Einfrieren erzeugen Mikro-Eiskristalle, die nicht nur den Tropfverlust reduzieren, sondern auch eine Haltbarkeit von 12–18 Monaten ohne Qualitätseinbußen gewährleisten. Diese Fortschritte adressieren kritische Herausforderungen bei der Aufrechterhaltung der Frische und strukturellen Integrität glutenfreier Produkte über längere Zeiträume. Diese Innovationen ebnen den Weg für bemerkenswerte Produkteinführungen, darunter Rich Products' Blumenkohl-Pinsa, die eine einzigartige Interpretation traditioneller Pizzaböden bietet, und T. Marzettis glutenfreier Texas Toast, der Verbraucher anspricht, die vielfältige glutenfreie Optionen suchen. Zusammen erweitern diese Fortschritte das Angebot im Markt für glutenfreie Pizzaböden erheblich und adressieren sowohl Qualitäts- als auch Vielfaltanforderungen, während sie der wachsenden Verbraucherpräferenz für glutenfreie Alternativen gerecht werden.
Zertifizierungs- und Sauberketikettierungsmomentum
Harmonisierte Schwellenwerte der FDA bei <20 ppm, der GFCO bei 10 ppm und der EU bei 20 mg/kg ermöglichen es, Rezepturen für mehrere Regionen zu entwickeln und die Einhaltung unterschiedlicher regulatorischer Rahmenbedingungen sicherzustellen. Diese einheitlichen Standards reduzieren die Komplexität der Produktformulierung und vereinfachen den globalen Vertrieb. Kürzlich haben Saudi-Arabien, Argentinien und Indien ähnliche Grenzwerte übernommen, was Exportprozesse vereinfacht und den Bedarf an regionsspezifischen Anpassungen reduziert und damit die betriebliche Effizienz für Hersteller steigert. Sauberketikettierungshinweise stärken das Verbrauchervertrauen erheblich; im Jahr 2026 beanspruchte Simple Mills nach der Sicherung der Nicht-UPF-Verifizierung für 20 Lagereinheiten rasch prominente Regalfläche, was die wachsende Nachfrage nach transparenten und gesundheitsbewussten Produkten widerspiegelt. Diese Leistung unterstreicht die zunehmende Bedeutung von Zertifizierungen bei der Beeinflussung von Kaufentscheidungen der Verbraucher. Da die Zertifizierungskosten auf 8–12 % der Herstellungskosten gestiegen sind, entsteht eine erhebliche Eintrittsbarriere, die die Loyalität unter den etablierten Akteuren im Markt für glutenfreie Pizzaböden stärkt, indem sie neue Marktteilnehmer abschreckt, die Markenzuverlässigkeit fördert und einen Wettbewerbsvorteil für etablierte Akteure schafft.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zutaten- und Produktionskosten | -0.9% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Zertifizierungskomplexitäten | -0.5% | Schwellenmärkte in Südamerika, Naher Osten und Afrika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte Haltbarkeit von Frischböden | -0.3% | Frischsegmente in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Volatilität im Blumenkohlanbau | -0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zutaten- und Produktionskosten
Während sich die breiteren Rohstoffmärkte abgeschwächt haben, erzielen Spezialmehle ohne Gluten weiterhin Premiumpreise. Im April 2024 erzielten Linsen einen Durchschnittspreis von USD 36,10 pro Zentner. Kichererbsen hingegen wurden zwischen USD 26,40 und USD 31,10 pro Zentner gehandelt. Reis, der 42,83 % des Marktvolumens ausmacht, wurde zu USD 14,20 pro Zentner gehandelt. Dies markierte einen Rückgang von USD 3,10 gegenüber dem Vorjahr, dennoch blieben die Reispreise 15–20 % höher als konventionelles Weizenmehl, wenn der Proteingehalt berücksichtigt wird. Die Produktion von hülsenfruchtbasierten Mehlen, die für Urgetreidemischungen entscheidend sind, verzeichnete ein erhebliches Wachstum: Die Kichererbsenproduktion stieg um 30 %, und die Linsenproduktion schnellte um 72 % in die Höhe. Dieser Angebotsanstieg übte im Laufe des Jahres 2024 und 2025 Abwärtsdruck auf die Spotpreise aus. Nachgelagerte Prozesse wie Mahlen, Sieben und mikrobiologische Tests erhöhten die Landekosten um zusätzliche 25–35 %. Dieser Kostenanstieg drückte insbesondere die Margen mittelständischer Marken, die keine langfristigen Lieferverträge sichern konnten. Marken, die dedizierte glutenfreie Produktionslinien betreiben, Allergentests durchführen und Betriebsaudits unterziehen, sahen sich einem zusätzlichen Gemeinkostenanstieg von 8–12 % gegenüber jenen ausgesetzt, die gemeinsam genutzte Linien verwenden. Regulierungsbehörden wie die FDA und die EFSA setzen strenge Compliance-Schwellenwerte durch, die bei unter 20 ppm gedeckelt sind, und unterstreichen damit den nicht verhandelbaren Charakter dieser Maßnahmen. Dennoch schränkt die erhöhte Preissensibilität in den Einzelhandelskanälen die Fähigkeit der Hersteller ein, diese angesammelten Kosten an die Verbraucher weiterzugeben.
Regulatorische und Zertifizierungsherausforderungen
Die Einhaltung der Glutenfreiheitskennzeichnung variiert weltweit: Die FDA setzt unter 20 ppm durch, die GFCO legt 10 ppm fest, die EU folgt der Verordnung 828/2014, Argentiniens ANMAT wendet 10 ppm über die Gemeinsame Resolution 32/2023 an, Brasiliens ANVISA setzt das Gesetz 10.674 durch, und Saudi-Arabiens SFDA hält sich an GSO 1021. Die einzigartigen Anforderungen jeder Jurisdiktion erschweren Lieferketten und erhöhen die Kosten. Ab April 2025 schreibt Saudi-Arabien Glutenfreiheitszertifikate für importierte Getreideprodukte, Fertiggerichte und Säuglingsnahrung gemäß GSO 1021 vor[3]. Einzelhandelsprodukte müssen arabische Übersetzungen und eine SFDA-Registrierung enthalten, was die Eintrittsbarrieren für nordamerikanische und europäische Exporteure erhöht. Argentiniens ANMAT verwendet die ELISA-R5-Méndez-Methode und verlangt ein „libre de gluten”-Symbol, während Brasiliens ANVISA eine Anwesenheits-/Abwesenheitskennzeichnung vorschreibt. Diese Vorschriften zwingen Hersteller zur Erstellung mehrerer Etiketten, was die Skaleneffekte im internationalen Vertrieb verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reismehl dominiert, während Gemüsehybride aufsteigenIm Jahr 2025 führten Böden auf Reismehlbasis den Markt für glutenfreie Pizzaböden an und erzielten 42,83% des Gesamtumsatzes. Ihre Dominanz beruht auf der leichten Verfügbarkeit von Rohstoffen zu einem Preis von rund 14,20 USD pro Zentner sowie einer robusten Mühleninfrastruktur, die eine stabile Versorgung und Skalierbarkeit gewährleistet. Darüber hinaus vereinfacht der Einsatz von vorgelatiniertem Reismehl in Kombination mit fortschrittlichen Extrusionstechnologien die Produktion. Diese Effizienzgewinne ermöglichen es Herstellern, Tiefkühlböden mit einer Haltbarkeit von 18 Monaten herzustellen und dabei Textur und Qualität zu erhalten. Infolgedessen sind Böden auf Reisbasis die wirtschaftlichste und am weitesten verbreitete Wahl auf dem Markt.
Böden auf Blumenkohlbasis sind das am schnellsten wachsende Segment des Marktes, mit einem prognostizierten CAGR von 6,22% bis 2031. Dieser Aufschwung wird durch eine zunehmende Verlagerung der Verbraucher hin zu gemüsebasierten Alternativen angetrieben, gestützt durch wahrgenommene gesundheitliche Vorteile. Innovationen wie die Einführung eines proteinreichen Produkts von Caulipower im Jahr 2026 verstärken diesen Trend zusätzlich. Die Produktion von Blumenkohlböden ist jedoch nicht ohne Herausforderungen. Die Formulierungen erfordern eine zusätzliche Feuchtigkeitsextraktion zur Bindung, was zu einem Anstieg der Energiekosten um 20% im Vergleich zu reisbasierten Methoden führt. Diese Komplexität erhöht nicht nur den Preisniveau, sondern schafft auch eine Premiummarktposition. Infolgedessen entwickeln sich Blumenkohlböden zu einer eigenständigen, gesundheitsorientierten Wahl im glutenfreien Segment.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Tiefkühl behält die Skalierung, Frisch gewinnt handwerkliche GlaubwürdigkeitIm Jahr 2025 dominierten tiefgekühlte glutenfreie Pizzaböden den Markt und machten 61,55% des Gesamtumsatzes aus. Ihre Marktführerschaft beruht auf einer Lagerstabilität von 12 bis 18 Monaten, einer Durchdringungsrate in Tiefkühlregalen von über 95% sowie einer starken Unterstützung durch den Einzelhandel, der zertifizierten Produkten 8 bis 12 Regalflächen-Laufmeter widmet. Der Einsatz von Kryoprotektoren wie Trehalose verhindert Rekristallisation und gewährleistet eine gleichbleibende Textur sowie eine erleichterte Fernverteilung. Dieser logistische Vorteil ermöglicht es Tiefkühlprodukten, effizient über Regionen hinweg zu skalieren und ihre Stellung als Eckpfeiler des Marktes für glutenfreie Pizzaböden zu festigen. Mit dem globalen Ausbau der Kühlketteninfrastruktur sind Tiefkühlformate gut positioniert, um ihre dominante Stellung zu behaupten.
Frische glutenfreie Pizzaböden entwickeln sich zum am schnellsten wachsenden Segment, mit einem prognostizierten CAGR von 7,39%. Dieser Aufschwung ist auf städtische Verbraucher zurückzuführen, die zunehmend bereit sind, einen Aufpreis für Produkte zu zahlen, die sie als handwerklich hergestellt und frisch wahrnehmen. Die glutenfreie Beschaffenheit dieser Böden beeinträchtigt jedoch die Elastizität und führt zu Retrogradation innerhalb von 28 Tagen, selbst bei Kühlung, was die Haltbarkeit einschränkt. Um dieser Herausforderung zu begegnen, richten Marken häufig lokalisierte Produktionsstätten in großen Ballungsräumen wie New York und London ein. Diese Strategie schützt nicht nur Textur und Qualität, sondern fördert trotz eingeschränkter Breitverteilung das Nischenwachstum und stärkt die Produktdifferenzierung in erstklassigen städtischen Märkten.
Nach Endverbraucher:
Einzelhandel führt, HoReCa beschleunigt sich mit Schnellrestaurant-UnterstützungIm Jahr 2025 beanspruchte der Einzelhandel den größten Anteil am Markt für glutenfreie Pizzaböden und machte 52,75% der Gesamtausgaben aus. Supermärkte und Verbrauchermärkte haben diese Dominanz gestärkt, indem sie ganze Gänge glutenfreien Tiefkühlmahlzeiten widmen und so die Produktsichtbarkeit und -zugänglichkeit verbessern. In Verbindung mit einer starken Warenpräsentation im Geschäft und einem vielfältigen Produktangebot haben diese Strategien Wiederholungskäufe gefördert. Darüber hinaus verstärken Online-Lebensmittelplattformen dieses Wachstum, indem sie gebündelte Einkäufe mit Trockeneis versandt anbieten, um die Produktintegrität zu wahren. Gemeinsam festigen diese Elemente die Stellung des Einzelhandels als führenden Vertriebskanal.
Derweil befindet sich das HoReCa-Segment auf einem rasanten Aufstieg, mit einem prognostizierten CAGR von 7,18%. Dieser Aufschwung ist maßgeblich auf Branchenriesen wie Pizza Hut, Domino's und Papa John's zurückzuführen, die nun zertifizierte glutenfreie Böden in ihre Speisekarten aufnehmen. Diese breite Akzeptanz stärkt nicht nur das Verbrauchervertrauen, sondern normalisiert auch glutenfreie Angebote in der Gastronomie. Um die Lebensmittelsicherheit weiter zu verbessern, setzen Betreiber auf Praktiken wie den Einsatz verpackter vorgebackener Böden und dedizierter Utensilien, um Kreuzkontakt zu vermeiden. Da sich die Gäste an diese Angebote gewöhnen, steigert dies nicht nur den Restaurantumsatz, sondern stimuliert auch die Einzelhandelsnachfrage und treibt die Gesamtexpansion des Marktes voran.

Geografische Analyse
Nordamerikanischer Markt für glutenfreie Pizzakrusten
Im Jahr 2025 hielt Nordamerika einen Marktanteil von 37,19 %, gestützt durch FDA-konforme Kennzeichnung, weit verbreitete Tiefkühlverfügbarkeit und die Führungsrolle von Schnellrestaurants (QSRs), die zertifizierten Teig landesweit einsetzen. US-amerikanische Verbraucher geben 5–7 USD für Tiefkühloptionen und 8–12 USD für Frischprodukte aus, was die Bereitschaft widerspiegelt, einen Aufpreis für glutenfreie Alternativen zu zahlen. Da die Prävalenz der Zöliakie bei etwa 1 % liegt, entsteht eine beständige medizinische Nachfragebasis für glutenfreie Produkte. Kanada spiegelt diese Vorschriften wider, was grenzüberschreitende Transaktionen erleichtert und die Produktkonsistenz sicherstellt, während die Akzeptanz in Mexiko vorwiegend städtisch geprägt ist und die Nachfrage in Ballungsräumen konzentriert ist, wo Bewusstsein und Zugänglichkeit höher sind.
Europäischer Markt für glutenfreie Pizzakrusten
Europa profitiert von der Harmonisierung der Verordnung 828/2014 und verfügt über eine erhebliche diagnostizierte Bevölkerungsgruppe. Insbesondere in Großbritannien beliefen sich die Ausgaben für glutenfreie Produkte im Jahr 2025 auf 3,3 Milliarden GBP, was die starke Verbraucherbasis der Region und die wachsende Präferenz für glutenfreie Optionen unterstreicht. Dr. Schär investiert 28 Millionen EUR, um seine Blumenkohlproduktion in Italien, Spanien und Deutschland zu verdreifachen, und zielt dabei auf Deutschlands geschätzte 800.000 Zöliakie-Betroffene ab, um der steigenden Nachfrage nach innovativen glutenfreien Produkten gerecht zu werden. Obwohl der Brexit-bedingte Verwaltungsaufwand Kosten verursacht hat, hat er den Konsum in Großbritannien nicht gedämpft, wo glutenfreie Produkte weiterhin weit verbreitet erhältlich sind. Skandinavien und die Benelux-Länder verzeichnen einen hohen Pro-Kopf-Verbrauch, angetrieben durch ein ausgeprägtes Bewusstsein und etablierte Lieferketten, während Osteuropa noch in den Anfängen steckt, mit begrenzter Infrastruktur und geringerem Verbraucherbewusstsein.
Markt für glutenfreie Pizzakrusten in APAC, LATAM und dem Nahen Osten
Asien-Pazifik führt mit einem robusten CAGR von 7,18 %, angetrieben durch die Umsetzung von Kapitel 2.14 durch Indiens FSSAI und wohlhabende chinesische Verbraucher, die Tiefkühlprodukte auf Plattformen wie Tmall und JD.com kaufen. Der Markt für glutenfreie Pizzakrusten erfährt eine weitere Expansion durch die Entwicklung von Kühlketten und die zunehmende Präsenz westlicher Schnellrestaurants in Städten wie Jakarta, Bangkok und Manila. Japan und Australien heben mit ihren strengen Vorschriften und umfassender Regalverfügbarkeit ausgereifte Nischenmärkte hervor. In Lateinamerika treiben Brasilien und Argentinien das Wachstum voran, begünstigt durch das ANVISA-Gesetz 10.674 und die 10-ppm-Regelung der ANMAT. Unterdessen gewinnt der Nahe Osten an Dynamik, gestützt durch die GSO-1021-Verordnung der saudi-arabischen SFDA zum Schutz zertifizierter Importe. Trotz Defiziten in der Kühlkette, die das Wachstum in ländlichen Gebieten hemmen, sichern urbane Premiummärkte den globalen Aufstieg des Marktes für glutenfreie Pizzakrusten.
Wettbewerbslandschaft
Marktkonzentration
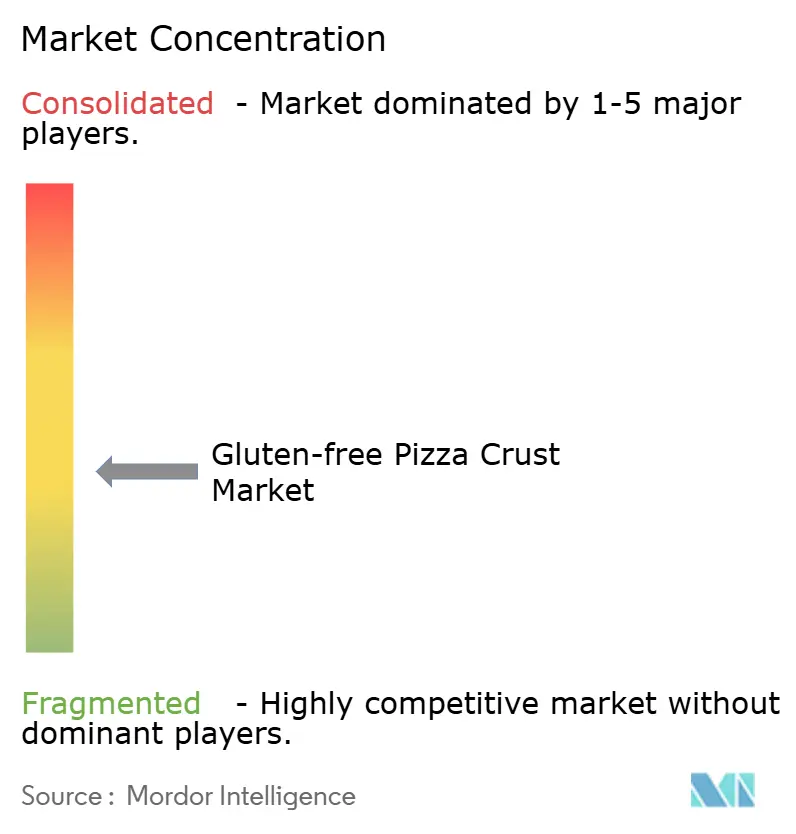
Große Akteure, darunter Dr. Schär, Conagras Udi's, Rich Products und Schwan's, dominieren einen moderat fragmentierten Markt. Diese etablierten Akteure betreiben dedizierte glutenfreie Linien, die nach GFCO- oder NSF-Protokollen auditiert werden und sicherstellen, dass sie die <10-ppm-Schwellenwerte einhalten. Diese Compliance sichert ihnen Premiumplätze in großen Supermärkten und ermöglicht es ihnen, eine starke Marktposition zu behaupten. Mit robusten Cashflows investieren diese Marktführer in Hochfeuchtigkeitsextrusionsanlagen, die es ihnen ermöglichen, einen weizenähnlichen Biss zu replizieren und die Reichweite glutenfreier Pizzaböden zu vergrößern. Solche Investitionen verbessern nicht nur die Produktqualität, sondern helfen auch, der wachsenden Verbrauchernachfrage nach glutenfreien Alternativen gerecht zu werden.
Disruptoren wie Caulipower, Simple Mills und Cappello's nutzen Narrative, die auf pflanzlichen und sauberketikettierungsorientierten Trends basieren. In Anerkennung des Potenzials haben Private-Equity-Firmen strategische Schritte unternommen: Urban Farmer und Paine Schwartz erwarben Caulipower im Jahr 2025 und leiteten rasch Mittel in Forschung und Entwicklung, Direktverbraucher-Logistik und die Entwicklung proteinangereicherter Lagereinheiten um. Diese Bemühungen haben es Caulipower ermöglicht, sein Produktportfolio zu erweitern und seine Marktpräsenz zu stärken. Unterdessen machte Flowers Foods mit seiner Übernahme von Simple Mills für USD 795 Millionen Schlagzeilen und sicherte sich damit Vermögenswerte, die über eine Nicht-UPF-Verifizierung verfügen – ein Merkmal, das von Einzelhändlern hoch geschätzt wird. Diese Übernahme hat es Flowers Foods ermöglicht, die zunehmende Verbraucherpräferenz für minimal verarbeitete und gesundheitsbewusste Produkte zu erschließen.
In dieser Wettbewerbslandschaft spielen Technologie und Zertifizierung eine zentrale Rolle. Patente auf Extrusionsparameter, Dehydrierungssequenzen und Gefrierkurven dienen als Barrieren gegen Nachahmung und stellen sicher, dass Unternehmen ihre proprietären Prozesse schützen können. Gleichzeitig bieten Drittanbieter-Siegel eine schnelle Referenz für Sicherheitsgewährleistung, stärken das Verbrauchervertrauen und die Markenglaubwürdigkeit. Regionale Bäckereien, die mit Maniok- oder fermentierten Reisrezepten experimentieren, testen ihre Angebote zunächst auf Bauernmärkten, bringen kulturelle Vielfalt in ihre Produkte ein und messen das Verbraucherinteresse, bevor sie die Produktion skalieren. Da Private-Equity-Plattformen lokale Marken für Übernahmen ins Visier nehmen, zeichnet sich eine Konsolidierungswelle ab, die den Markt für glutenfreie Pizzaböden weiter diversifizieren und kleineren Marken den Zugang zu breiteren Vertriebsnetzwerken und Ressourcen ermöglichen dürfte.
Marktführer für glutenfreie Pizzaböden
-
Dr. Schär AG/SPA
-
Conagra Brands
-
Rich Products Corp.
-
Venice Bakery
-
Caulipower
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für glutenfreie Pizzakrusten Unternehmen in diesem Bericht
- Dr. Schär AG/SPA
- Conagra Brands
- Caulipower
- Venice Bakery
- Rich Products Corp.
- Schwan’s Company
- Smart Flour Foods
- ItalCrust
- Feel Good Foods LLC
- New Cascadia Traditional
- Vicolo Cheese & Pizza Co.
- BFree Foods Ltd.
- Simple Mills Inc.
- Cappello's
- Little Northern Bakehouse (Silver Hills Bakery)
- Against the Grain Gourmet
- Conte's Pasta Company
- Wholly Wholesome
- New Grains Gluten-Free
Neueste Industrielle Entwicklungen in Markt für glutenfreie Pizzakrusten
- Juli 2025: Flowers Foods schloss den Kauf von Simple Mills für USD 795 Millionen ab und sicherte sich damit einen Nettoumsatz von USD 240 Millionen. Diese Übernahme ermöglicht es Flowers Foods auch, sein Vertriebsnetz zu erweitern, seine Marktpräsenz zu stärken und sein Produktportfolio auszubauen.
- Oktober 2024: Papa John's hat sein Angebot an glutenfreien Pizzaböden erweitert, die nun aus Urgetreide hergestellt werden. Das Unternehmen hat auch in Mitarbeiterschulungen und dedizierte Produktionsanlagen für diese Linie investiert.
- September 2024: Als Reaktion auf die aktualisierte Allergenkennzeichnungsrichtlinie der FDA hat die Branche Bedenken geäußert und die Notwendigkeit transparenterer Glutenangaben betont. Interessengruppen argumentieren, dass eine klarere Kennzeichnung unerlässlich ist, um die Verbrauchersicherheit zu gewährleisten und der wachsenden Nachfrage nach detaillierten Allergeninformationen gerecht zu werden, insbesondere für Personen mit Glutensensitivität oder Zöliakie.
Globaler Berichtsumfang für den Markt für glutenfreie Pizzaböden
Glutenfreie Pizzaböden sind definiert als Pizzaböden, die ohne Weizen, Gerste, Roggen oder andere glutenhaltige Zutaten hergestellt werden und typischerweise alternative Mehle und Stärken wie Reis, Mais, Mandel oder Kartoffel verwenden. Der Umfang des Marktes umfasst Produkttyp, Form, Endverwendung und Geografie. Nach Produkttyp ist der Markt in Reismehlböden, blumenkohlbasierte Böden, Urgetreideböden und sonstige Arten von Pizzaböden segmentiert. Basierend auf der Form ist der Markt in Tiefkühlboden und Frischboden segmentiert. Basierend auf der Endverwendung ist der Markt in HoReCa und Einzelhandel segmentiert. Der Bericht bietet eine detaillierte Analyse der wichtigsten Volkswirtschaften in Nordamerika, Europa, Asien-Pazifik, Südamerika, dem Nahen Osten und Afrika.
Segmentierungsübersicht
| Reismehlböden |
| Blumenkohlbasierte Böden |
| Urgetreideböden |
| Sonstige Typen |
| Tiefkühlboden |
| Frischboden |
| HoReCa | |
| Einzelhandel | Supermärkte/Hypermärkte |
| Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Einzelhändler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Niederlande | |
| Italien | |
| Polen | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Reismehlböden | |
| Blumenkohlbasierte Böden | ||
| Urgetreideböden | ||
| Sonstige Typen | ||
| Nach Form | Tiefkühlboden | |
| Frischboden | ||
| Nach Endverbraucher | HoReCa | |
| Einzelhandel | Supermärkte/Hypermärkte | |
| Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Einzelhändler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Niederlande | ||
| Italien | ||
| Polen | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für glutenfreie Pizzaböden?
Die Marktgröße für glutenfreie Pizzaböden wird im Jahr 2026 auf USD 4,03 Milliarden geschätzt und soll bis 2031 USD 5,23 Milliarden erreichen.
Welche Region führt den Markt derzeit an?
Nordamerika hält im Jahr 2025 mit 37,19 % den größten Anteil, unterstützt durch eine starke regulatorische Aufsicht und eine weit verbreitete Produktverfügbarkeit.
Welcher Produkttyp wächst am schnellsten?
Böden auf Blumenkohlbasis werden bis 2031 voraussichtlich einen CAGR von 6,22% verzeichnen, begünstigt durch die Nachfrage nach pflanzlichen und Clean-Label-Produkten.
Warum kosten glutenfreie Böden mehr als herkömmliche Pizzaböden?
Sie sind auf Spezialmehle, dedizierte Produktionslinien und Drittanbieter-Zertifizierungen angewiesen, die alle die Herstellungskosten um etwa das 2- bis 2,5-Fache erhöhen.