
Taille et part du marché des cuiseurs solaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 532.28 Millions de dollars américains |
| Taille du Marché (2031) | 758.99 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.36 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
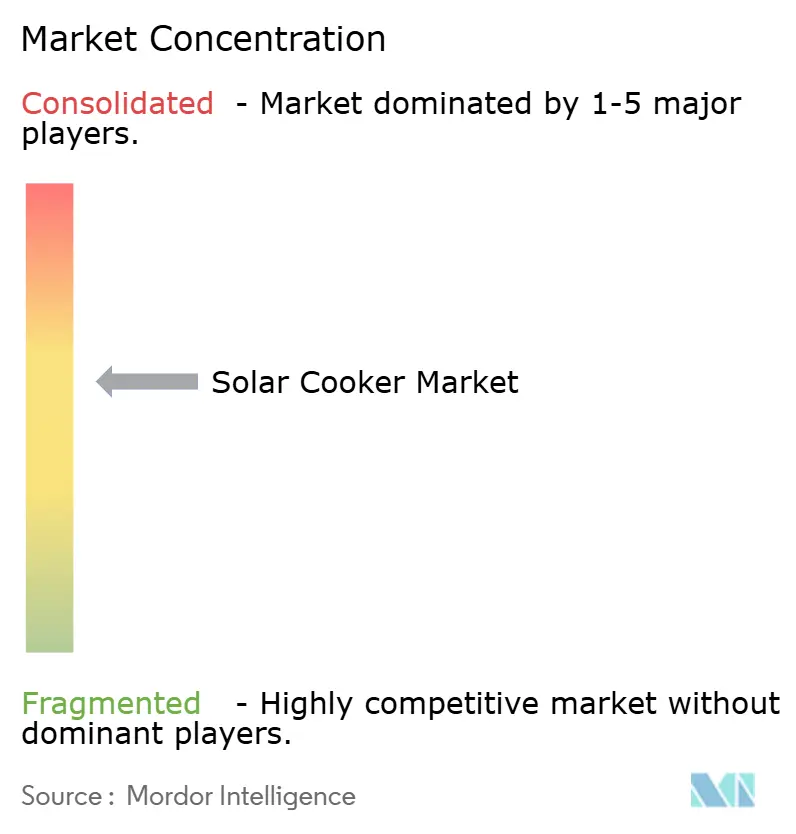
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cuiseurs solaires par Mordor Intelligence
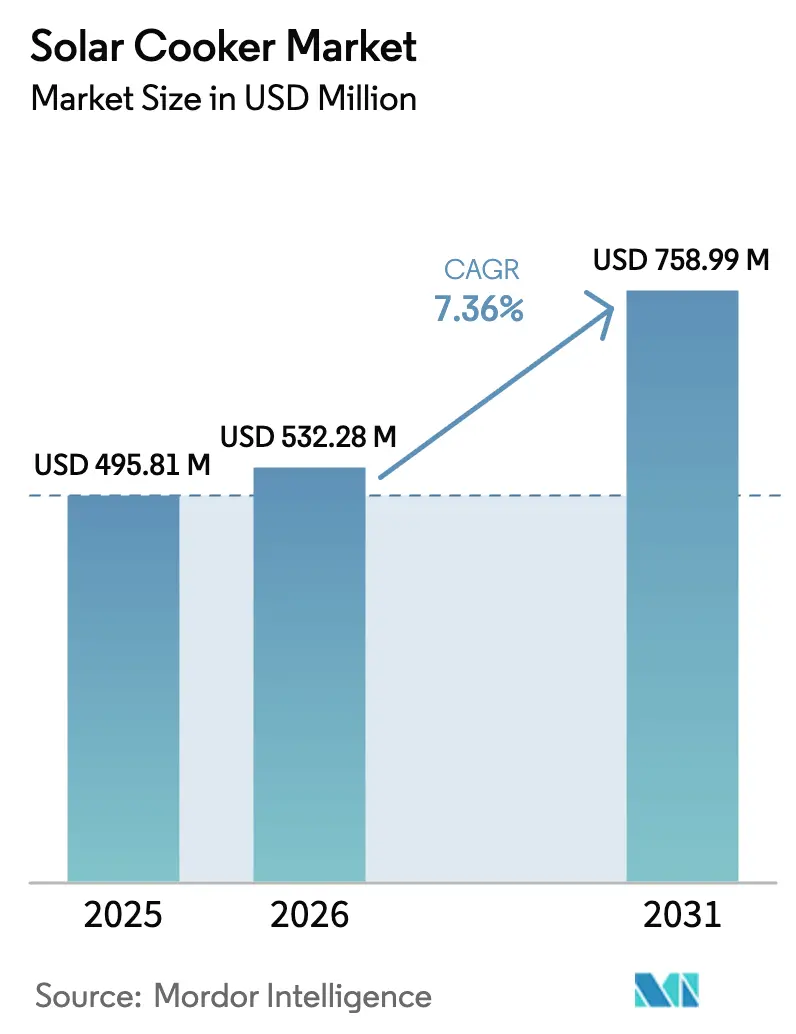
La taille du marché des cuiseurs solaires était évaluée à 495,81 millions USD en 2025 et devrait croître de 532,28 millions USD en 2026 pour atteindre 758,99 millions USD d'ici 2031, à un TCAC de 7,36 % durant la période de prévision (2026-2031). La multiplication des mandats de cuisson propre, des politiques publiques favorables et des achats humanitaires soutenus se combinent pour accélérer l'adoption des produits. Les améliorations continues de conception — notamment dans les modèles à tubes à vide et hybrides solaires-électriques — élèvent les températures de cuisson et réduisent la dépendance aux conditions météorologiques, renforçant ainsi la confiance des utilisateurs. Les acheteurs institutionnels comparent de plus en plus l'économie sur la durée de vie des cuiseurs solaires aux coûts de santé liés à la pollution de l'air intérieur, ce qui accélère la transition vers des solutions plus propres. La pénétration du commerce électronique élargit l'accès aux segments ruraux et de loisirs, tandis que les offres haut de gamme séduisent les consommateurs disposés à investir dans la fiabilité et la commodité. La différenciation technologique, les incitations à la fabrication locale et l'évolution des produits de microfinancement soutiennent également l'adoption.
Points clés du rapport
- Par type de cuiseur, les cuiseurs à boîte ont dominé avec une part de revenus de 34,72 % du marché des cuiseurs solaires en 2025, tandis que les modèles à tubes à vide et à tubes évacués devraient croître à un TCAC de 8,81 % jusqu'en 2031.
- Par utilisateur final, les consommateurs résidentiels représentaient 47,15 % de la demande du marché des cuiseurs solaires en 2025, tandis que les camps humanitaires et de secours constituent le segment à la croissance la plus rapide avec un TCAC de 9,46 % jusqu'en 2031.
- Par canal de distribution, les achats effectués par les ONG et les agences d'aide ont représenté 36,05 % de la part du marché des cuiseurs solaires en 2025 ; les boutiques en ligne directes aux consommateurs affichent le TCAC le plus élevé à 10,62 % jusqu'en 2031.
- Par gamme de prix, le segment de 75 à 200 USD représentait 52,61 % de la taille du marché des cuiseurs solaires en 2025, mais les produits dont le prix dépasse 200 USD progressent à un TCAC de 8,93 %.
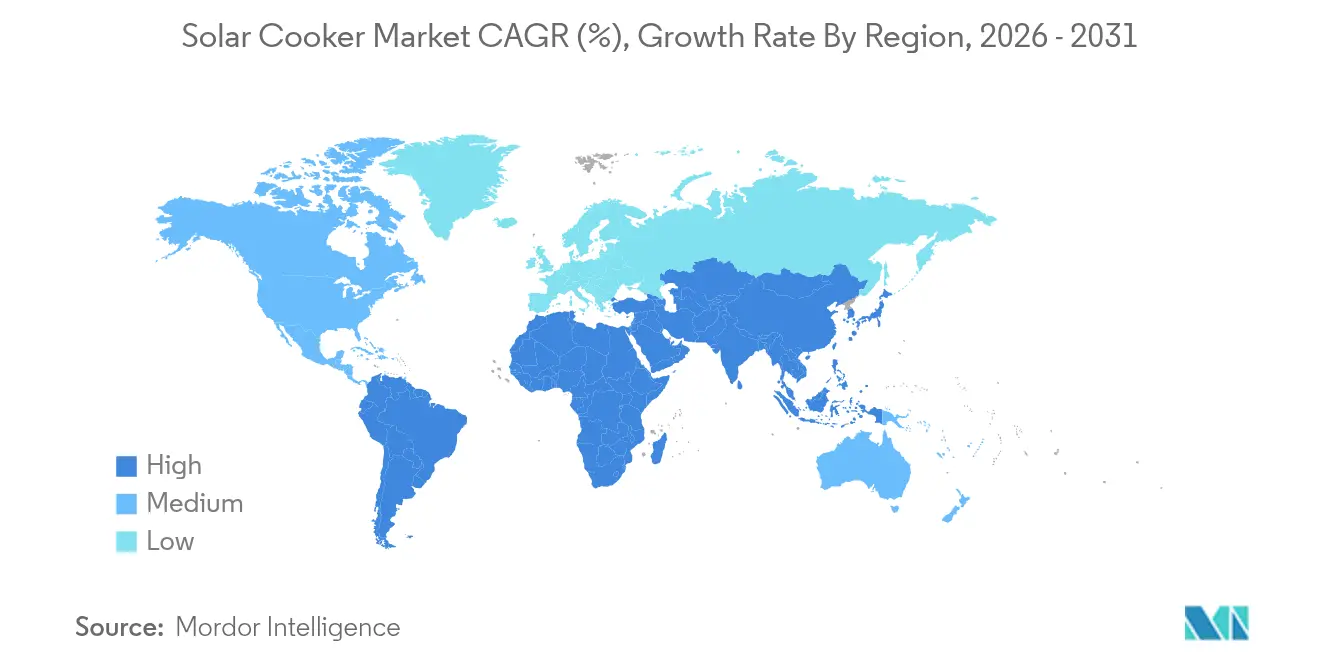
- Par géographie, l'Asie-Pacifique représentait 42,92 % des revenus du marché des cuiseurs solaires en 2025, tandis que l'Amérique du Nord est positionnée pour la croissance régionale la plus rapide avec un TCAC de 9,78 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Demande de solutions de cuisson propre | +2.1% | Afrique subsaharienne et Asie du Sud | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales et programmes de cuisson propre | +1.8% | Cœur de l'Asie-Pacifique, extension vers le MEA | Court terme (≤ 2 ans) |
| Technologie à tubes à vide haute efficacité et parabolique | +1.4% | Amérique du Nord et UE, extension vers l'APAC | Long terme (≥ 4 ans) |
| Cuiseurs hybrides solaires-électriques (PV + batterie) | +1.2% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2 à 4 ans) |
| Microfinancement pour la cuisson électrique hors réseau | +0.9% | Zone rurale d'Afrique subsaharienne et d'Asie du Sud | Long terme (≥ 4 ans) |
| Déploiements de cuisines solaires communautaires | +0.7% | Acheteurs institutionnels mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions de cuisson propre
La prise de conscience des coûts liés à la santé, plus que le sentiment climatique, motive désormais l'adoption institutionnelle. La Déclaration pour la cuisson propre lors du Sommet de l'ONUDI 2024 a noté que 2,3 milliards de personnes n'ont pas accès à des options de cuisson modernes et que la pollution de l'air domestique cause des millions de décès chaque année[1]Organisation des Nations Unies pour le développement industriel, "Déclaration pour la cuisson propre 2024," unido.org . Les hôpitaux et les écoles comparent de plus en plus les coûts de traitement des maladies respiratoires avec le délai de rentabilité de deux ans offert par un cuiseur solaire de qualité. Des programmes multilatéraux tels que l'initiative Energising Development de l'Agence néerlandaise pour l'entreprise acheminent des subventions et un soutien technique vers les marchés en phase initiale. Cette approche par le coût total de possession positionne le marché des cuiseurs solaires comme une amélioration économiquement rationnelle plutôt qu'un achat vert aspirationnel.
Subventions gouvernementales et programmes de cuisson propre
Les politiques intègrent désormais des incitations à la fabrication, des mécanismes de financement et des subventions aux consommateurs. Le Régime solaire pour les ménages en Inde et le programme PM-KUSUM ciblent conjointement 74 GW de capacité distribuée, tandis que les incitations liées à la production réduisent les coûts des composants nationaux. Le Régime australien d'énergies renouvelables à petite échelle accorde des certificats négociables et des prêts sans intérêt que les consommateurs peuvent combiner avec des cuiseurs solaires. Les analystes de l'IEEFA anticipent que le transfert des subventions au GPL vers la cuisson solaire-électrique pourrait améliorer la sécurité énergétique de l'Inde [2]Institut d'analyse économique et financière de l'énergie, "La transition de l'Inde vers la cuisson propre," ieefa.org . Des mosaïques politiques similaires en Asie du Sud-Est et dans certaines régions d'Afrique raccourcissent le délai de rentabilité et élargissent le marché des cuiseurs solaires.
Technologie à tubes à vide haute efficacité et parabolique
Les tubes à vide à double paroi sont désormais capables d'atteindre des températures supérieures à 150 °C, même dans les climats froids, remédiant ainsi efficacement aux limitations de performance saisonnières observées dans les modèles antérieurs. L'intégration d'une technologie brevetée de lentille à guide de lumière améliore considérablement la concentration d'énergie, garantissant des performances constantes indépendamment de l'angle du soleil. Ces avancées technologiques étendent les capacités fonctionnelles des systèmes solaires, permettant des applications telles que la cuisson au four et le rôtissage qui étaient auparavant limitées. En outre, ces développements jouent un rôle essentiel dans la prise en compte des préférences culturelles pour les méthodes de cuisson à haute température, élargissant ainsi l'acceptation sur le marché. Collectivement, ces innovations représentent un bond en avant considérable dans l'efficacité et la polyvalence des technologies thermiques solaires.
Cuiseurs hybrides solaires-électriques (PV + petite batterie)
La baisse des prix du photovoltaïque (PV) et les progrès dans la technologie de stockage au lithium compact stimulent l'adoption d'unités énergétiques capables de stocker l'énergie de mi-journée pour une consommation en soirée. Les réchauds Internet des objets (IdO) d'ATEC capitalisent sur les marchés du carbone pour générer des revenus en monétisant jusqu'à 10 GWh d'énergie de cuisson propre par jour, soutenus par 3,75 millions USD obtenus lors d'un financement de Série A. Le four hybride de GoSun, conçu pour atteindre des températures de 550 °F sous la lumière du soleil, intègre une transition transparente vers le réseau ou l'alimentation par batterie durant les périodes d'ensoleillement insuffisant [3]GoSun, "Spécifications des produits Solar Kitchen," gosun.co . La combinaison des revenus provenant de crédits carbone vérifiés et d'une flexibilité de cuisson améliorée positionne les cuiseurs solaires hybrides comme un segment premium au sein du marché des cuiseurs solaires. Ces développements soulignent le potentiel croissant des solutions de cuisson innovantes pour répondre à la fois aux objectifs d'efficacité énergétique et de durabilité sur le marché.
Analyse de l'impact des freins*
| Frein | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coût initial élevé par rapport aux réchauds traditionnels | -1.9% | Mondial, ressenti fortement dans les régions à faibles revenus | Court terme (≤ 2 ans) |
| Résistance culturelle à la cuisson exclusivement solaire | -1.6% | Marchés ruraux traditionnels dans le monde entier | Long terme (≥ 4 ans) |
| Variabilité de la qualité nuisant à la confiance des consommateurs | -1.1% | Marchés émergents avec des normes faibles | Moyen terme (2 à 4 ans) |
| Concurrence des subventions au GPL / biogaz | -0.8% | Asie-Pacifique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé par rapport aux réchauds traditionnels
Au Malawi, l'adoption des cuiseurs solaires reste limitée en raison de leurs coûts initiaux élevés, malgré des économies à long terme substantielles. Le prix d'achat négligeable des réchauds à biomasse traditionnels continue d'influencer les préférences des consommateurs, porté par une économie comportementale favorisant les sources de combustible établies. Bien que les initiatives de microfinancement visent à résoudre les problèmes d'accessibilité financière, l'infrastructure bancaire rurale sous-développée restreint considérablement leur évolutivité. En outre, sur les marchés où les subventions gouvernementales réduisent le coût du GPL, l'attrait économique des cuiseurs solaires diminue, affaiblissant leur positionnement concurrentiel. Pour répondre à la sensibilité au prix des consommateurs, les fournisseurs ont réagi en introduisant des modèles économiques rentables adaptés à ces segments.
Résistance culturelle à la cuisson exclusivement solaire
En 2024, une enquête en Ouganda a indiqué que les méthodes de cuisson propre avaient atteint un taux de pénétration dans les ménages de seulement 3,8 %, malgré la présence d'initiatives politiques favorables visant à promouvoir l'adoption. L'intégration de démonstrations communautaires et de systèmes hybrides, combinant l'énergie solaire avec le stockage par batterie, est apparue comme une approche prometteuse pour relever ce défi. Cependant, la transition vers des technologies de cuisson propre nécessite souvent une mise en œuvre par phases, où les solutions solaires sont introduites comme option complémentaire plutôt que comme remplacement complet des méthodes traditionnelles. Cette adoption progressive est particulièrement critique étant donné que la préparation du repas du soir coïncide fréquemment avec une disponibilité réduite de la lumière du jour, limitant l'efficacité de l'énergie solaire seule. De plus, les exigences soutenues en matière de chaleur élevée de certaines cuisines, telles que la friture ou le mijotage, soulignent davantage la nécessité de systèmes hybrides pour répondre efficacement aux diverses demandes culinaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cuiseur :
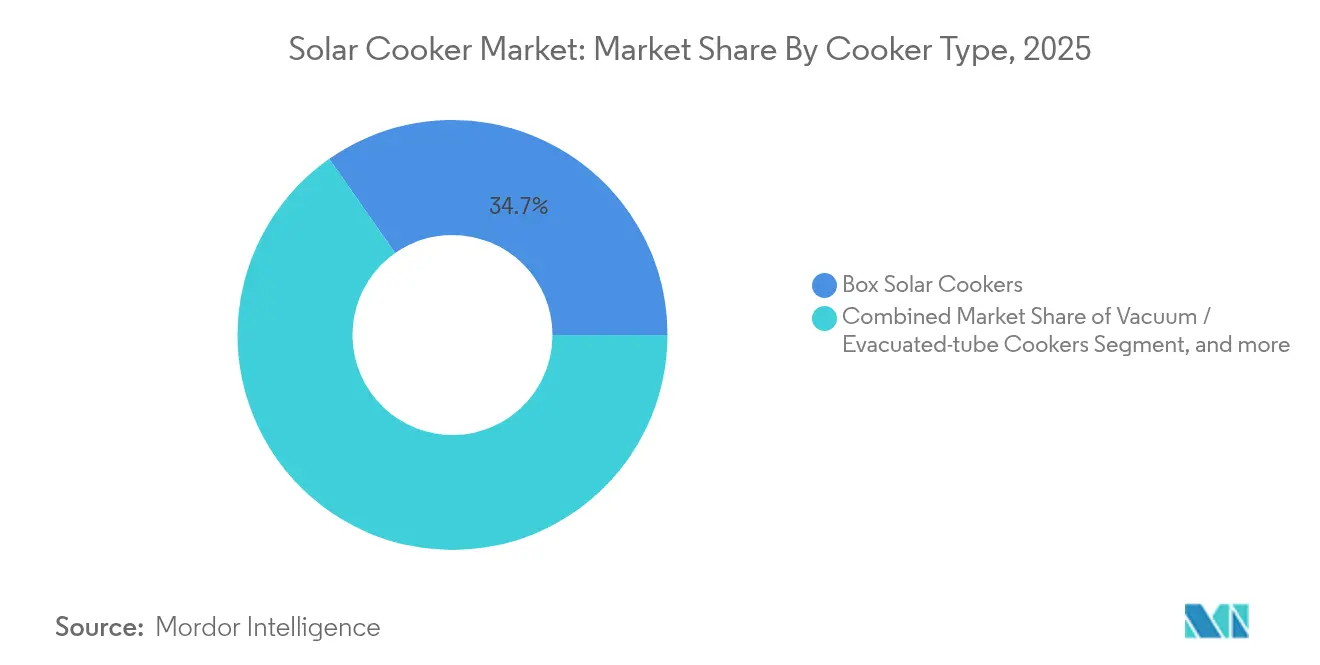
les tubes à vide conduisent l'évolution technologiqueLes modèles à tubes à vide et à tubes évacués devraient croître à 8,81 % par an, tandis que les cuiseurs à boîte devraient représenter 34,72 % du marché des cuiseurs solaires en 2025. Les tubes évacués, avec la technologie double vitrage, retiennent la chaleur pour atteindre des températures de cuisson de 150 °C à 290 °C, dépassant les cuiseurs à boîte. Cette performance améliore les capacités de cuisson au four et de rôtissage, répondant à divers besoins culinaires. Les cuiseurs à panneaux et paraboliques répondent aux exigences de portabilité et de haute température, mais font face à une adoption limitée en raison de la complexité et des contraintes de capacité. Ces facteurs positionnent les modèles à tubes à vide et à tubes évacués comme acteurs clés du marché des cuiseurs solaires.
Les conceptions hybrides combinant des tubes à vide avec des panneaux PV et des batteries gagnent du terrain. Le modèle Sport de GoSun, qui cuit en 20 minutes sous la lumière du soleil et se plie pour la portabilité, illustre cette tendance. L'évolution vers des solutions premium et portables reflète les préférences évolutives des consommateurs et l'innovation du marché. À mesure que la production augmente, les différences de coût entre les modèles à tubes à vide et les cuiseurs à boîte se réduisent. Cette tendance positionne les modèles à tubes à vide pour défier la domination des cuiseurs à boîte avant 2031, remodelant le paysage concurrentiel.


Par utilisateur final :
les applications humanitaires accélèrent l'adoptionLes utilisateurs résidentiels ont généré 47,15 % des revenus de 2025, mais les camps humanitaires et de secours affichent le TCAC le plus rapide à 9,46 %. Les achats coordonnés contournent les obstacles de financement individuels : le projet Pakistan 2024 du HCR a solarisé 103 écoles et 16 cliniques, prouvant la viabilité multi-établissements. Ces déploiements réduisent les coûts de carburant et la fumée intérieure, se traduisant par des économies sanitaires et budgétaires pour les agences.
L'adoption des cuiseurs solaires dans l'industrie hôtelière et la gestion d'événements en plein air est motivée par le double objectif d'améliorer les références en matière de durabilité et de réduire les dépenses opérationnelles. Les organisations militaires testent activement des kits de cuiseurs solaires paraboliques légers pour minimiser les défis logistiques associés au transport de carburant. Dans les marchés résidentiels, la visibilité croissante de la cuisson solaire dans les camps et les cuisines scolaires favorise une plus grande acceptation et adoption au sein des communautés environnantes. Cette normalisation des pratiques de cuisson solaire influence progressivement le comportement des consommateurs et promeut des solutions énergétiques durables. L'intégration des technologies de cuisson solaire dans ces secteurs souligne une tendance croissante vers l'efficacité des coûts et la responsabilité environnementale.
Par canal de distribution :
le commerce électronique transforme l'accès au marchéLes ONG et les agences d'aide représentaient une part de marché significative de 36,05 %. Cependant, les boutiques en ligne directes aux consommateurs devraient atteindre le taux de croissance annuel le plus élevé de 10,62 %, dépassant tous les autres canaux de distribution. Ces plateformes en ligne permettent aux fabricants de servir directement les acheteurs ruraux et de loisirs, optimisant l'efficacité de la chaîne d'approvisionnement en minimisant les coûts de stock. La disponibilité de vidéos de démonstration et d'avis de pairs répond aux préoccupations des consommateurs concernant les performances des produits, favorisant la confiance dans les modèles à prix premium. Ce changement souligne l'importance croissante des canaux numériques dans la stimulation de l'expansion du marché.
Les détaillants spécialisés en plein air restent compétitifs en proposant des offres groupées combinant des cuiseurs solaires avec des équipements de camping, répondant aux besoins des consommateurs de niche. Les ateliers locaux continuent de prospérer en tirant parti des démonstrations pratiques pour convertir les ménages hésitants en clients. Les stratégies de distribution hybrides, telles que la chaîne de montage au Kenya de Glenergy, combinent efficacement des technologies avancées comme GoSun avec des ressources de main-d'œuvre locales. Cette approche intègre le marketing en ligne avec des systèmes de soutien localisés, assurant une pénétration plus large du marché. Ces modèles soulignent la valeur de la combinaison de l'innovation mondiale avec l'engagement au niveau communautaire.
Par gamme de prix :
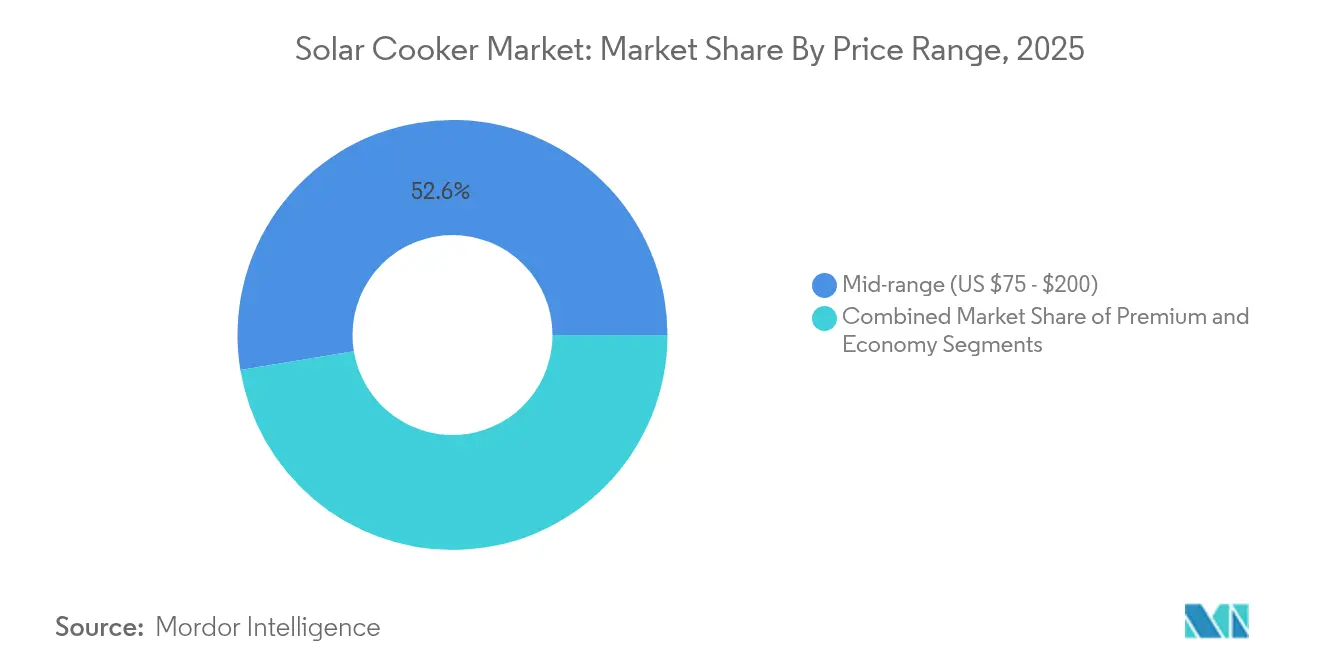
le segment premium gagne en dynamismeEn 2025, le segment milieu de gamme, dont le prix est compris entre 75 et 200 USD, a dominé le marché, captant 52,61 % de la demande totale. Les produits premium dont le prix dépasse 200 USD devraient croître à un TCAC robuste de 8,93 %, portés par la hausse des revenus disponibles, l'augmentation des activités récréatives et l'attrait des fonctionnalités hybrides. Le prix plus élevé est en outre validé par des offres innovantes comme le Solar Kitchen de GoSun, au prix de 999 USD, qui intègre la cuisson, le refroidissement et la recharge d'appareils en une seule solution. Cette tendance met en évidence la préférence croissante des consommateurs pour des produits multifonctionnels et haute performance sur le marché des cuiseurs solaires. La croissance du segment premium souligne la volonté des consommateurs d'investir dans des technologies avancées offrant une utilité et une commodité accrues.
Les modèles économiques dont le prix est inférieur à 75 USD continuent de constituer des solutions essentielles pour les initiatives humanitaires et les ménages à faibles revenus, malgré les préoccupations persistantes concernant la qualité des produits. À mesure que les économies d'échelle font baisser le coût de la technologie des tubes à vide, les fabricants devraient intégrer certaines caractéristiques premium dans les modèles milieu de gamme. Ce développement est susceptible de redéfinir les attentes des consommateurs en matière de rapport qualité-prix sur le marché. L'intégration de fonctionnalités avancées dans des segments plus abordables pourrait également intensifier la concurrence entre les fabricants. Par conséquent, le marché des cuiseurs solaires est sur le point de connaître une transformation significative, avec l'innovation et l'optimisation des coûts façonnant sa trajectoire future.
Analyse géographique
Marché des Cuiseurs Solaires en Asie-Pacifique
L'Asie-Pacifique a conservé 42,92 % des revenus mondiaux en 2025, soutenue par les initiatives gouvernementales de cuisson propre et de vastes populations hors réseau. Cependant, les préférences culturelles en matière de cuisson et le financement limité ralentissent la pénétration malgré les objectifs nationaux en matière d'énergie solaire, tels que la mission 100 GW de l'Inde. La domination de la Chine dans la fabrication de composants réduit les coûts des systèmes, tandis que le Japon et l'Australie affichent une forte demande récréative et de préparation aux situations d'urgence, notamment pour les modèles hybrides haut de gamme.
Marché des Cuiseurs Solaires en Amérique du Nord
L'Amérique du Nord devrait se développer à un rythme annuel de 9,78 % jusqu'en 2031, soit la croissance la plus rapide au monde. Cette croissance est portée par les loisirs de plein air, la culture de la préparation aux situations d'urgence et une infrastructure de commerce électronique robuste. Les incitations au niveau des États et la reconnaissance publique, telle que la commendation de Solar Cookers International par la Californie, stimulent la sensibilisation. La montée des préoccupations liées au réseau électrique face aux changements climatiques incite les propriétaires à se doter de systèmes de cuisson alternatifs, ce qui accroît davantage la taille du marché des cuiseurs solaires dans la région.
Marché des Cuiseurs Solaires en EMEA et en Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique présentent des moteurs de croissance variés. Les consommateurs européens associent leurs objectifs de durabilité aux modes de vie de camping, tandis que les zones de réfugiés et de conflits au Moyen-Orient et en Afrique s'appuient sur des installations financées par des donateurs. Le camp d'Azraq en Jordanie illustre les bénéfices sociaux de la cuisson solaire en réduisant la nécessité de collecter du bois de chauffage, améliorant ainsi la sécurité et la sécurité des moyens de subsistance. L'Amérique du Sud est en retrait, mais affiche un potentiel latent à mesure que la croissance économique et la sensibilisation environnementale convergent.

Paysage réglementaire
L'adoption des cuiseurs solaires est liée aux dispositifs politiques de cuisson propre et aux normes de performance produit qui contribuent à réduire les écarts de qualité. En Inde, le ministère des Nouvelles et des Énergies Renouvelables (MNRE) promeut la cuisson solaire, tandis que le Bureau of Indian Standards (BIS) définit les exigences applicables aux cuiseurs solaires de type boîte selon la norme IS 13429 (parties 1 à 3), ce qui conditionne en retour l'éligibilité aux programmes publics et aux cahiers des charges d'achats institutionnels.
Dans le cadre des programmes internationaux et des appels d'offres multi-pays, les protocoles d'essai et de reporting font de plus en plus référence à des méthodes harmonisées de mesure de puissance des cuiseurs et fours solaires, notamment l'ISO 19867-1:2018 et l'ASAE S580.1, afin de comparer la sécurité, la durabilité et la performance. Au Népal, l'Alternative Energy Promotion Centre (AEPC) conditionne la mise en œuvre des subventions à la qualification des fournisseurs en exigeant une intervention via des Recognized Competent Firms, renforçant le rôle des installateurs agréés et de la conformité documentée pour l'accès au marché.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matières premières et composants (réflecteurs, verre, isolation, métaux, et pour les modèles hybrides, modules photovoltaïques, batteries, contrôleurs et plaques de cuisson à induction ou résistives), la conception et l'assemblage des produits, la distribution et le service après-vente. La fabrication et l'assemblage sont souvent organisés autour de pôles régionaux (notamment en Inde, au Kenya et en Afrique du Sud, en complément d'un approvisionnement OEM mondial), tandis que l'approvisionnement en amont reste exposé aux intrants liés aux matières premières comme les feuilles réfléchissantes en aluminium et, pour certaines pièces, à un approvisionnement concentré en provenance de Chine.
En aval, la logistique du dernier kilomètre et les capacités d'installation ou de support sont souvent les contraintes déterminantes sur les marchés en développement. Cela pousse les fournisseurs et partenaires vers l'assemblage localisé, les canaux d'achat des ONG et agences d'aide, ainsi que des réseaux de service formés, lorsque les programmes exigent une compétence documentée des fournisseurs. Pour les segments premium et hybrides, la chaîne intègre de plus en plus la génération de demande numérique (boutiques en ligne en vente directe et places de marché en ligne), des systèmes groupés (photovoltaïque plus stockage), ainsi que le financement ou la valorisation des revenus carbone dans le dispositif de mise sur le marché.
Paysage concurrentiel
Le marché présente une concurrence modérée, les cinq premières marques représentant collectivement environ la moitié de la part de marché totale. GoSun sécurise la position de leader en exploitant sa technologie brevetée de rétention de chaleur par tubes à vide, une stratégie de vente directe aux consommateurs et un portefeuille croissant de produits hybrides. One Earth Designs se classe comme concurrent clé, se concentrant sur des concentrateurs solaires durables conçus pour les applications de cuisson institutionnelle. Les entreprises de niveau intermédiaire, notamment SunFlair, Haines Solar Cookers et Solar Oven Society, ciblent des marchés de niche spécifiques. Ces acteurs répondent principalement aux demandes de solutions portables et de systèmes de cuisson communautaires.
L'investissement en R&D se concentre sur les gains d'efficacité, l'intégration de l'alimentation hybride et les facteurs de forme conviviaux. Les dépôts de brevets couvrant le stockage thermique multi-étapes et les lentilles à guide de lumière avancées signalent une course aux armements dans la technologie de concentration de chaleur. Des espaces blancs subsistent dans la logistique de défense, les cuisines institutionnelles en climat froid et les réchauds connectés numériquement qui génèrent des revenus de crédits carbone.
Le commerce électronique érode les barrières à l'entrée traditionnelles, permettant aux start-ups régionales d'accéder rapidement à la demande internationale. Les leaders établis répondent par une fabrication localisée — illustrée par le partenariat de GoSun avec Glenergy en Afrique de l'Est — et des offres de produits élargies qui intègrent des fonctions de refroidissement ou de recharge. Le marché des cuiseurs solaires équilibre ainsi les économies d'échelle avec une place pour les innovateurs agiles.
Leaders du secteur des cuiseurs solaires
GoSun Inc
SunFire Solutions
Global Sun Oven
SunSpot Solar Ovens
Solar Brother (SunChef)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cuiseurs Solaires
- GoSun Inc
- Solar Oven Society
- SunFire Solutions
- Global Sun Oven
- SunSpot Solar Ovens
- Solar Brother (SunChef)
- Solavore
- One Earth Designs (SolSource)
- Haines Solar Cookers LLC
- Rudra Solar Energy
- SunFlair Solar Ovens, LLC
- SolCook
- Cantinawest
- Anuman Solar
- Sun Oven
- One Earth Designs Limited
- California Sunlight Corporation
- Sunrise Global Solar Energy
- Changzhou-Raven New Energy
- Sino-American Silicon Products Inc

Opportunités de marché et perspectives d'avenir
L'hybridation crée un espace bien défini où la cuisson solaire est associée au stockage (thermique ou électrique) et à des appareils familiers tels que les plaques à induction. Cela réduit la dépendance à l'ensoleillement direct et convient mieux aux usages hors réseau et institutionnels. En avril 2026, Indian Oil Corporation a lancé Surya Nutan, un système de cuisson solaire hybride intérieur breveté avec stockage thermique, et en avril 2026, SWELECT Energy Systems a lancé une solution de cuisson solaire hors réseau utilisant des panneaux photovoltaïques pour alimenter des plaques à induction standard, signe d'une orientation produit centrée sur la fiabilité et le confort intérieur.
La montée en échelle dépend également des déploiements institutionnels et communautaires, où l'approvisionnement normalisé et la facilité d'entretien comptent souvent davantage que le prix d'achat initial le plus bas. En Europe, Solar Brother a étendu sa capacité sur son site de Carnoules et évoqué un rythme de production de 100 unités par semaine pour répondre à la demande des écoles et campings, renforçant l'attrait institutionnel et récréatif pour des systèmes plus haut de gamme. La construction du marché portée par des programmes se poursuit à travers des partenariats axés sur l'accès à la cuisson solaire-électrique, dont le Solar-Electric Cooking Partnership (SOLCO), qui s'est fixé pour objectif de permettre l'accès à une cuisson électrique propre alimentée par l'énergie solaire à 250 000 foyers d'ici fin 2027. Cela soutient des projets pilotes et des modèles de financement complétant les achats humanitaires et la distribution directe aux ménages.
Recent Industry Developments in Marché des Cuiseurs Solaires
- Juillet 2026 : Enersave élargit son portefeuille de cuisson propre pour y inclure des solutions solaires soutenues par un programme de financement basé sur les résultats mis en œuvre par GIZ EnDev et Equity Bank Uganda. Cette expansion élargit l'accès à la cuisson solaire en Afrique de l'Est et renforce la portée commerciale des produits solaires grand public. La composante de financement réduit les coûts initiaux pour les clients et permet une mise à l'échelle grâce à des partenariats public-privé.
- Avril 2025 : OnePlanet Solar Recycling a obtenu 7 millions USD de financement d'amorçage pour une usine de recyclage de modules aux États-Unis, capable de traiter 2 millions de panneaux photovoltaïques par an d'ici 2027. Ce développement soutient les intrants de la chaîne d'approvisionnement photovoltaïque pour les cuiseurs solaires et favorise la circularité des matériaux. Le financement renforce la résilience des intrants nationaux et la recyclabilité pour la fabrication de cuiseurs solaires.
- Avril 2025 : Boviet Solar a engagé 294 millions USD pour sa première usine de modules aux États-Unis, en Caroline du Nord, ajoutant 2 GW de capacité. Cette expansion fournit des modules photovoltaïques pour la production de cuiseurs solaires et consolide de nouvelles options d'approvisionnement en équipements et composants. L'investissement améliore la disponibilité des modules et pourrait réduire les coûts des ensembles de cuiseurs solaires.


Marché des Cuiseurs Solaires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Selon cette méthodologie, le marché couvre les revenus générés par les cuiseurs solaires vendus pour la cuisson des aliments à l'aide de l'énergie solaire, dans les contextes résidentiel, institutionnel et autres usages finaux. Les ventes sont comptabilisées au point de vente dans chaque pays, puis agrégées pour obtenir un total mondial.
Exclusions du périmètre : ce dimensionnement exclut les chauffe-eau solaires, les séchoirs solaires et les systèmes solaires domestiques hors réseau généraux qui ne sont pas vendus comme solutions de cuisson.
Aperçu de la segmentation
- Par type de cuiseur
- Cuiseurs solaires à boîte
- Cuiseurs solaires à panneaux
- Cuiseurs paraboliques / à concentration
- Cuiseurs à tubes à vide / à tubes évacués
- Cuiseurs solaires-électriques (alimentés par PV)
- Par gamme de prix
- Économique (moins de 75 USD)
- Milieu de gamme (75 USD – 200 USD)
- Premium (plus de 200 USD)
- Par utilisateur final
- Résidentiel
- Commercial (hôtellerie, restauration, événements en plein air)
- Institutionnel (écoles, hôpitaux, prisons)
- Humanitaire et camps de secours
- Militaire et défense
- Par canal de distribution
- Marchés de vente au détail en ligne
- Détaillants spécialisés en plein air
- Achats par les ONG et agences d'aide
- Boutiques en ligne directes aux consommateurs
- Ateliers locaux et réseaux informels
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire débute par la cartographie des besoins en cuisson propre, de la disponibilité de la ressource solaire et de la dépendance aux importations pour les petits appareils, afin que le modèle repose sur des ancrages réalistes de l'offre et de la demande. Nous utilisons des sources publiques telles que la série sur l'accès à la cuisson propre de l'Agence internationale de l'énergie, les indicateurs de pollution de l'air intérieur de l'Organisation mondiale de la santé, les statistiques démographiques et de revenus de la Banque mondiale, les flux commerciaux d'UN Comtrade et les données de performance industrielle de l'ONUDI pour vérifier la cohérence des tendances et des ordres de grandeur par région.
Nous examinons également les pages des programmes énergétiques gouvernementaux, les avis d'achats humanitaires, la documentation normative et la couverture médiatique crédible afin de comprendre ce qui est subventionné, acheté et adopté, avant de fixer les hypothèses. Lorsqu'ils sont disponibles, les documents d'entreprise et les présentations aux investisseurs sont utilisés pour vérifier la cohérence du mix produit et de l'exposition géographique. Des abonnements payants sont utilisés de manière sélective pour les données financières d'entreprise et les recherches de brevets afin de confirmer l'activité et la logique tarifaire. Les sources de recherche documentaire mentionnées ici sont fournies à titre illustratif uniquement ; d'autres documents et bases de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que les sources documentaires ne peuvent pas montrer clairement, comme les prix de vente effectifs par type de cuiseur, la saisonnalité des ventes et la répartition entre achats institutionnels et vente au détail. Nous interrogeons et sondons des fabricants, distributeurs, opérateurs de programmes et acheteurs institutionnels dans les principales régions afin d'affiner les hypothèses relatives à l'adoption, aux cycles de remplacement et aux marges des canaux avant de finaliser les totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Direction générale (CXO) : 15 % | APAC : 42 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs plus petits : 16 % | Managers : 57 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose sur une approche mixte où un vivier de demande descendant (top-down) est reconstitué à partir des ménages adressables pour la cuisson propre, des poches hors réseau et en pénurie de combustible, ainsi que des signaux d'achats portés par les programmes, puis converti en potentiel d'unités annuel à l'aide de comportements réalistes d'adoption et de remplacement. Les résultats sont corroborés par des vérifications ascendantes (bottom-up) sélectives, telles que des points de prix échantillonnés par pays multipliés par des volumes d'unités plausibles par type de cuiseur, des vérifications auprès des canaux de distribution, et une agrégation des appels d'offres institutionnels visibles lorsque la documentation est disponible.
Les principaux paramètres influençant le modèle incluent l'adéquation de l'irradiation solaire par région (comme vérification de faisabilité d'usage), le mix de combustibles de cuisson des ménages et les niveaux d'accès à la cuisson propre, les fourchettes de prix de vente moyens par conception et capacité de cuiseur, la répartition entre demande de détail et institutionnelle, ainsi que la durée de vie attendue du produit et la cadence de remplacement. Lorsque les données unitaires sont lacunaires, les écarts sont comblés à l'aide de pays proxy présentant des profils similaires en termes de revenu et de combustible de cuisson, suivis d'ajustements validés lors d'entretiens avec des acteurs locaux des canaux de distribution.
Pour les prévisions, une analyse de scénarios est utilisée conjointement avec une couche de régression multivariée simple, afin que l'adoption puisse être reliée à des facteurs observables tels que le soutien politique à la cuisson propre, le pouvoir d'achat des consommateurs et le rythme de distribution financée par l'aide humanitaire et le développement. Le scénario de prévision final n'est retenu que lorsqu'il correspond à la direction et à l'ampleur que les personnes interrogées jugent réalistes pour leur pipeline à court terme et leurs attentes en matière de prix.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications afin que les totaux ne reposent pas sur une hypothèse unique. Les résultats du modèle sont comparés à des signaux indépendants tels que les flux commerciaux des catégories de cuiseurs concernées, les achats de programmes documentés et les fourchettes d'accessibilité financière régionales, puis les valeurs aberrantes évidentes sont examinées et corrigées. Lorsqu'un écart important apparaît, nous revérifions les facteurs de prix et de volume et recontactons certains répondants pour confirmer ce qui a changé.
Avant validation finale, le travail est examiné par étapes, d'abord au niveau des données d'entrée du modèle, puis au niveau du total du marché, afin de détecter rapidement les erreurs de calcul et les incohérences logiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent la demande, les prix ou l'offre, et une révision finale est effectuée avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché mondial des cuiseurs solaires selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les cuiseurs solaires semblent souvent incohérentes car les études ne comptabilisent pas toujours les mêmes produits, les mêmes canaux d'acheteurs ni la même base de tarification pour une année donnée. Les différences proviennent également de l'importance accordée aux programmes institutionnels par rapport à la demande de détail organique dans les hypothèses de marché.
L'écart principal provient du fait que les produits solaires thermiques connexes et les appareils solaires non destinés à la cuisson soient ou non pris en compte : Mordor Intelligence ne considère que les solutions de cuisson conçues à cet effet et exclut le chauffe-eau solaire, ce qui réduit les totaux par rapport à des définitions plus larges du solaire thermique. Un autre facteur fréquent est la méthode de fixation des prix, certaines estimations appliquant des multiplicateurs génériques au tonnage expédié, tandis que d'autres utilisent les prix de détail actuels sans filtrer les remises, subventions et tarifications d'appels d'offres par région.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 495,81 millions USD (2025) | |
| Cabinet de conseil régional A | 445,01 millions USD (2024) | Utilise une captation de la demande plus étroite, axée sur les ventes au détail, et tend à exclure les volumes d'achats institutionnels et humanitaires qui peuvent être significatifs dans certaines régions. |
| Cabinet de conseil mondial B | 2,05 milliards USD (2023) | Semble intégrer les chauffe-eau solaires et autres équipements solaires thermiques, et ne régionalise pas clairement les prix de vente moyens par conception de cuiseur, ce qui gonfle la valeur indiquée. |
La comparaison montre que l'écart s'explique principalement par des choix de périmètre et des méthodes de conversion des prix, plutôt que par un véritable désaccord sur la direction de la croissance. En maintenant une couverture produit limitée aux équipements de cuisson uniquement et en vérifiant les prix par rapport aux retours des canaux et aux achats des programmes, notre estimation reste traçable à des facteurs clairs pouvant être réexaminés à mesure que le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des cuiseurs solaires ?
La taille du marché des cuiseurs solaires s'élève à 532,28 millions USD en 2026 et est en bonne voie pour atteindre 758,99 millions USD d'ici 2031.
Quelle région est en tête du marché des cuiseurs solaires en termes de revenus ?
L'Asie-Pacifique détient la plus grande part à 42,92 % des revenus de 2025, portée par les politiques de cuisson propre et une importante population hors réseau.
Quel type de cuiseur connaît la croissance la plus rapide ?
Les cuiseurs à tubes à vide et à tubes évacués affichent la croissance la plus élevée, progressant à un TCAC de 8,81 % jusqu'en 2031 en raison d'une efficacité thermique supérieure.
Qui sont les principaux acteurs du marché ?
GoSun, avec une part dominante, est suivi de près par One Earth Designs, et ensemble ils représentent près d'un tiers des ventes mondiales.
Pourquoi les cuiseurs hybrides solaires-électriques gagnent-ils en popularité ?
La baisse des prix du PV et les batteries compactes permettent la cuisson après le coucher du soleil et par temps nuageux, remédiant à la principale limitation des modèles exclusivement solaires.
Qu'est-ce qui freine une adoption plus large des cuiseurs solaires ?
Les coûts initiaux élevés, les préférences culinaires culturelles et la concurrence du GPL subventionné peuvent ralentir l'adoption, notamment dans les marchés à faibles revenus.
Dernière mise à jour de la page le:



