
Größe und Marktanteil des Marktes für Futterfette und -proteine
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.40 Milliarden US-Dollar |
| Marktgröße (2032) | 15.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.03 % |
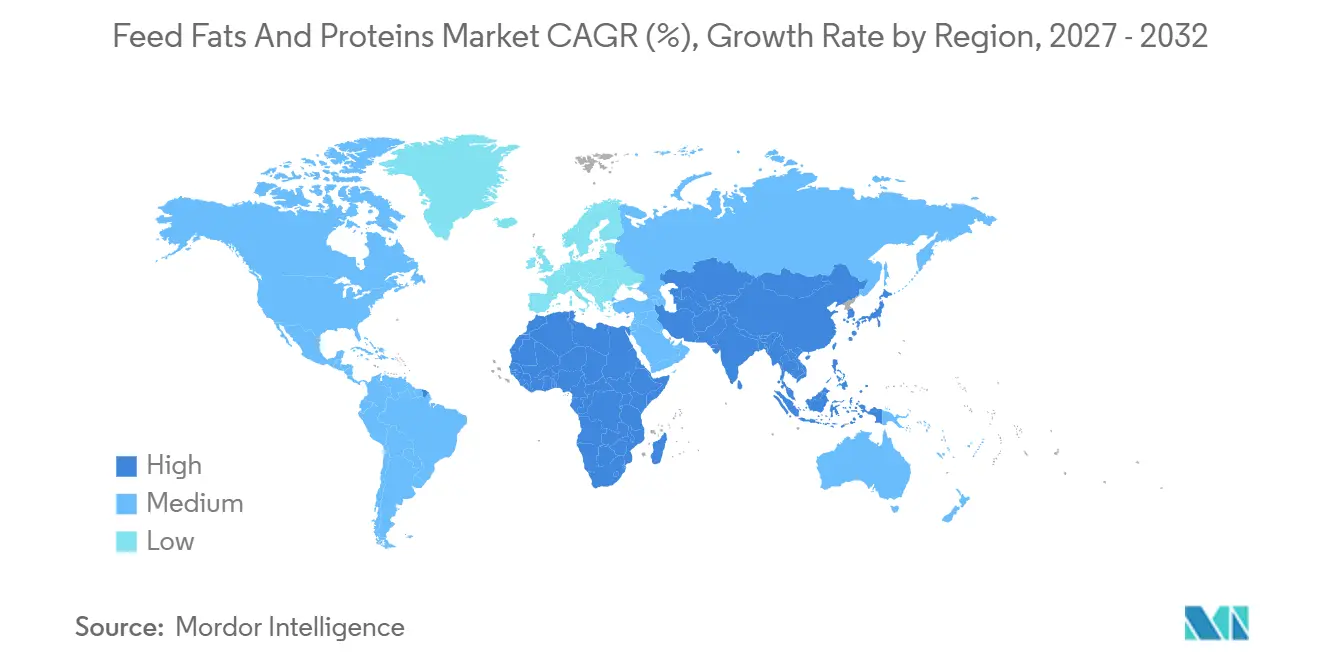
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Futterfette und -proteine von Mordor Intelligence
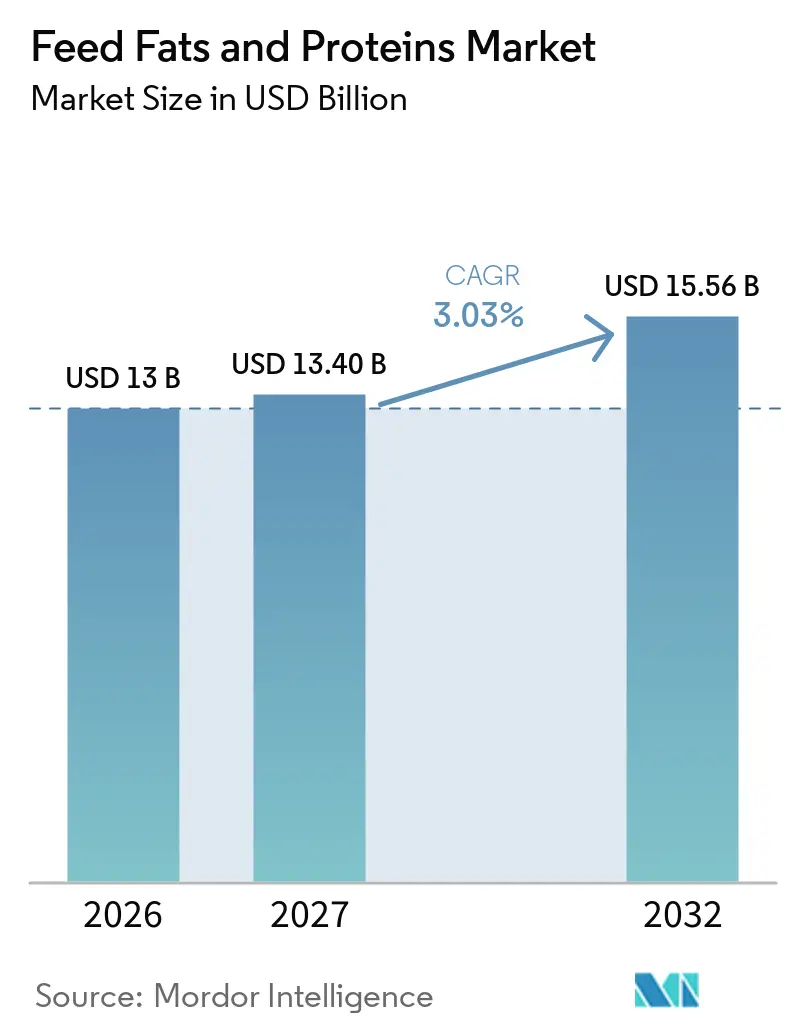
Die Marktgröße für Futterfette und -proteine wird voraussichtlich von 13 Milliarden USD im Jahr 2026 auf 13,40 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 15,56 Milliarden USD erreichen, mit einer CAGR von 3,03 % über den Zeitraum 2027–2032. Die Expansion der erneuerbaren Dieselproduktion erzeugt einen stetigen Strom vergünstigter Talg- und Destillationsmaisöle, die Mischfutterhersteller in Tierrationen einarbeiten. Südostasiatische Aquafutterproduzenten fragen Lipide mit einem hohen Gehalt an mehrfach ungesättigten Fettsäuren (PUFAs) nach, um das Wachstum von Garnelen und Speisefischen zu unterstützen, während Geflügelintegratoren in Nordamerika und der Europäischen Union auf spezielle Mischungen aus mittelkettigen Triglyceriden und Omega-3-Fettsäuren setzen, die die Futterverwertungseffizienz nach dem Verzicht auf Antibiotika aufrechterhalten[1]. Der Wettbewerbsdruck steigt auch, da Niedrigkohlenstoff-Kraftstoffstandards in Kalifornien und Kanada tierische Fette aus den Futterkanälen ablenken und die Margen für Mühlen ohne Lieferverträge einengen.
Wesentliche Erkenntnisse des Berichts
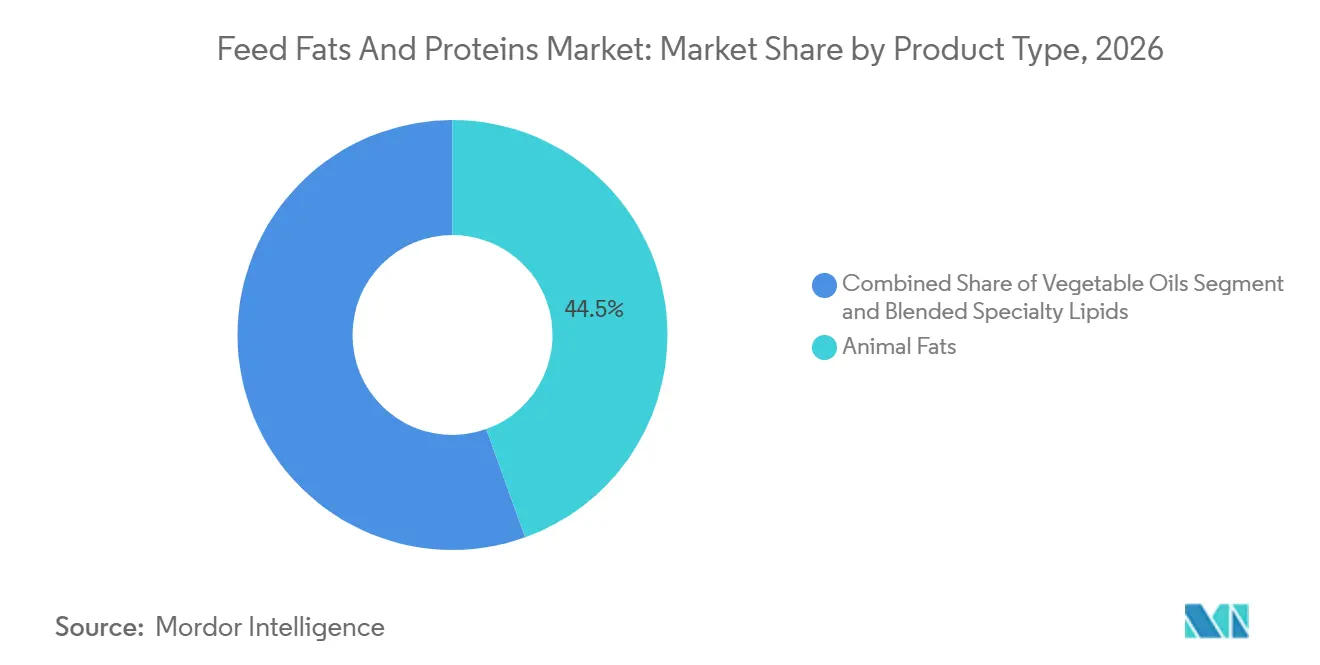
- Nach Produkttyp führten tierische Fette das größte Segment an, mit einem Marktanteil von 44,5 % am Markt für Futterfette und -proteine im Jahr 2026, während gemischte Speziallipide das am schnellsten wachsende Segment darstellen und im Zeitraum 2027–2032 die höchste CAGR von 9,8 % verzeichnen werden.
- Nach Form halten flüssige Fette und Öle das größte Segment, mit einem Anteil von 56,0 % an der Marktgröße für Futterfette und -proteine im Jahr 2026, und sind das am schnellsten wachsende Segment, das voraussichtlich bis 2027–2032 mit einer CAGR von 8,6 % expandieren wird.
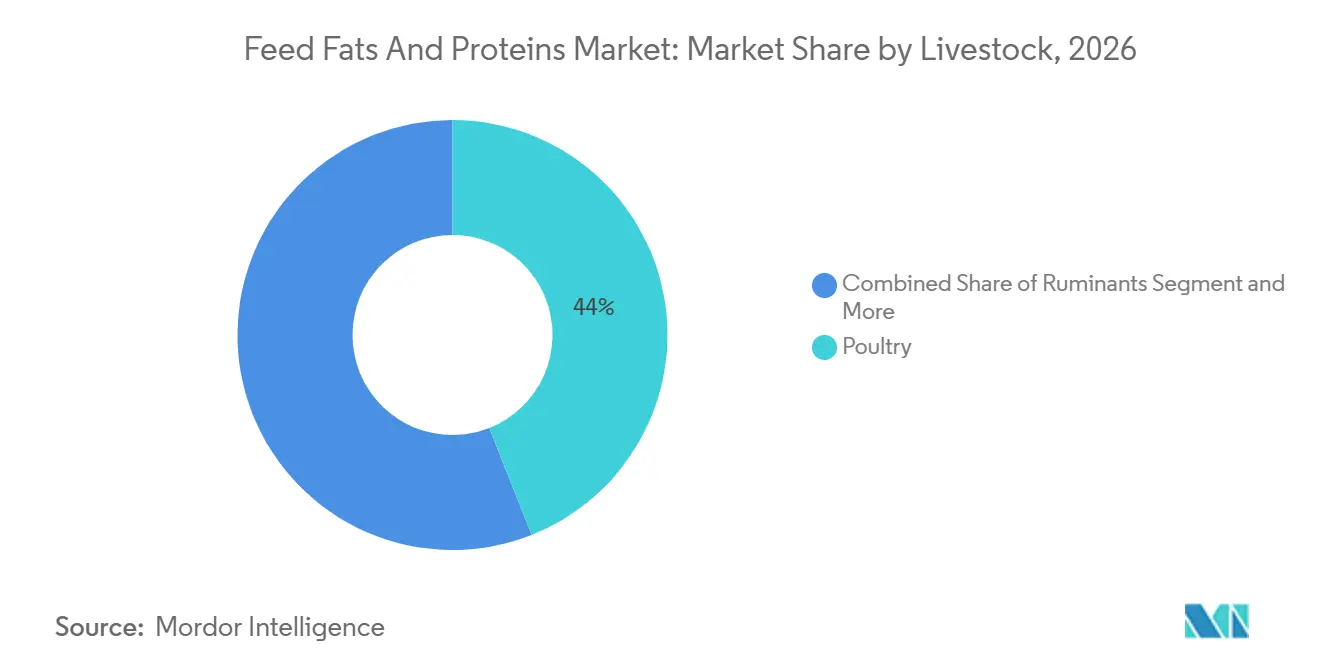
- Nach Nutztierart entfiel auf Geflügel das größte Segment, mit einem Anteil von 44,0 % an der Marktgröße für Futterfette und -proteine im Jahr 2026, während Aquakultur das am schnellsten wachsende Segment ist, das bis 2027–2032 voraussichtlich mit einer CAGR von 10,4 % wachsen wird.
- Nach Geografie ist Asien-Pazifik die größte Region, mit einem Marktanteil von 34,2 % am Markt für Futterfette und -proteine im Jahr 2026, und Afrika ist die am schnellsten wachsende Region, die voraussichtlich die höchste regionale CAGR von 7,2 % im Zeitraum 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überschüssige tierische Fett-Nebenprodukte aus Anlagen zur Herstellung von erneuerbarem Diesel | +1.8% | Kernmarkt Nordamerika mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Speziallipidmischungen zur Reduzierung des Antibiotikaeinsatzes | +1.5% | Global, mit führender Übernahme in der Europäischen Union und Nordamerika | Langfristig (≥4 Jahre) |
| Expansion der Aquafuttermühlen in Südostasien | +1.2% | Kernmarkt Asien-Pazifik mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Obligatorische entwaldungsfreie Sojaversorgung fördert alternative Fette | +0.9% | Europa dominierend, globale Compliance im Entstehen | Kurzfristig (≤2 Jahre) |
| Steigende Nachfrage nach energiedichten Geflügel- und Schweinerationen | +1.1% | Global, intensive Systeme in Asien-Pazifik und Nordamerika | Langfristig (≥4 Jahre) |
| Blockchain-gestützte Rendering-Rückverfolgbarkeit erschließt neue Prämien | +0.4% | Nordamerika und die Europäische Union als frühe Anwender | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überschüssige tierische Fettnebenprodukte aus Anlagen zur Herstellung von erneuerbarem Diesel
Überschüssige tierische Fettnebenprodukte aus Anlagen zur Herstellung von erneuerbarem Diesel werden zu einem bedeutenden Treiber des Marktes für Rationsergänzungsfette und -proteine. Der Anstieg der Produktion von erneuerbarem Diesel hat die Verfügbarkeit tierischer Nebenprodukte erhöht, die nun effektiv als kosteneffiziente, nährstoffreiche Komponenten in Tierfutterformulierungen eingesetzt werden. Dieser Ansatz fördert nicht nur die Nachhaltigkeit durch Abfallminimierung, sondern trägt auch zur Stabilisierung des Angebots an Futterinhaltsstoffen bei. Der vom Umweltschutzamt festgelegte Standard für erneuerbare Kraftstoffe 2026–2027 setzte den auf Biomasse basierenden Diesel auf 3,6 Milliarden Gallonen fest, was die Nachfrage nach Rohstoffen sichert und gleichzeitig eine stetige Verfügbarkeit von Koppelprodukten gewährleistet.
Speziallipidmischungen zur Reduzierung des Antibiotikaeinsatzes
Globale Geflügel- und Schweineproduzenten schaffen Antibiotika-Wachstumsförderer ab, während funktionelle Lipide als praktikable Substitute entstanden sind. ADM und Berg + Schmidt GmbH & Co. KG (Stern-Wywiol Gruppe) entwickeln Präzisionsmischungen, die Laurinsäure mit verkapselten Omega-3-Fettsäuren kombinieren und Integratoren eine Premiumlösung bieten, die mit den antibiotikafreien Zusagen des Einzelhandels übereinstimmt. Diese Speziallipidmischungen unterstützen nicht nur die Tiergesundheit, sondern tragen auch zu nachhaltigen Landwirtschaftspraktiken bei, indem sie die Abhängigkeit von Antibiotika reduzieren – eine Anforderung, die von Verbrauchern und Regulierungsbehörden weltweit zunehmend gefordert wird.
Expansion der Aquafuttermühlen in Südostasien
Das Wachstum der Aquafuttermühlen in Südostasien trägt zur Marktexpansion bei. Die sich rasch entwickelnde Aquakulturbranche in der Region hat die Nachfrage nach hochwertigem Futter erhöht und Investitionen in die Aquafutterproduktionskapazität angeregt. Länder wie Vietnam, Thailand und Indonesien stehen an der Spitze dieser Expansion, angetrieben durch den steigenden Meeresfrüchtekonsum und die Exportnachfrage. Infolgedessen wächst die Nachfrage nach Futterfetten und -proteinen weiter und unterstützt den Gesamtmarkt. Der wachsende Fokus auf nachhaltige Aquakulturpraktiken hat die Einführung neuer Futterlösungen gefördert, einschließlich alternativer Proteinquellen und optimierter Fettzusammensetzungen, die die langfristige Lebensfähigkeit der Aquafutterbranche in der Region unterstützen.
Verpflichtende entwaldungsfreie Sojaversorgung fördert alternative Fette
Die EU-Entwaldungsverordnung, die ab Dezember 2024 gilt, schreibt Dokumentationen vor, die belegen, dass Soja und Palmöl auf nicht entwaldeten Flächen angebaut wurden. Als Reaktion darauf haben große Ölmühlen in satellitengestützte Rückverfolgbarkeitssysteme investiert. Viele europäische Käufer entscheiden sich zunehmend für inländisch produzierte Raps- und Sonnenblumenöle, die ein minimales Entwaldungsrisiko aufweisen. Diese Verschiebung hat die Energiedichte in Broiler- und Schweinerationen verringert und damit den Markt für Rationsergänzungsfette und -proteine beeinflusst, indem die Zusammensetzung der Futterformulierungen verändert wurde. Es wird erwartet, dass die Verordnung die Beschaffungsstrategien weiter beeinflussen wird, mit einem stärkeren Fokus auf Nachhaltigkeit und Rückverfolgbarkeit der Lieferkette. Die wachsende Präferenz für lokale Ölsaaten könnte eine höhere inländische Produktion antreiben und möglicherweise die Dynamik des regionalen Ölsaatenmarktes verändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Talg und Geflügelfett | -1.3% | Global, Nordamerika und Asien-Pazifik am stärksten betroffen | Kurzfristig (≤2 Jahre) |
| Handelshemmnisse für verarbeitete Produkte nach Krankheitsausbrüchen | -0.8% | Kernmarkt Asien-Pazifik mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Verbraucherreaktionen gegen tierische Futterzutaten | -0.5% | Europa und Nordamerika dominierend | Langfristig (≥4 Jahre) |
| Photooxidationsverluste bei flüssigen Fetten mit hohem Gehalt an mehrfach ungesättigten Fettsäuren (PUFA) während der Lagerung | -0.3% | Global, tropische Regionen am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherreaktionen gegen tierbasierte Futterinhaltsstoffe
Eine wachsende Gruppe europäischer Heimtierfutterkäufer stellt die Nachhaltigkeit verarbeiteter tierischer Inhaltsstoffe in Frage und drängt Marken dazu, Algen- und Insektenöle zu erproben, obwohl Skalierung und Kosten weiterhin Einschränkungen darstellen. Diese Stimmung könnte in die allgemeinen Nutztierfutterkanäle überschwappen, wenn Marketingaussagen rund um „pflanzenbasiertes” Fleisch weiter an Zugkraft gewinnen. Diese veränderte Verbraucherstimmung geht über das Heimtierfuttersegment hinaus und könnte den breiteren Nutztierfuttermarkt beeinflussen. Wenn nachhaltigkeitsorientiertes Marketing in der menschlichen Lebensmittelindustrie weiter wächst, könnten ähnliche Erwartungen in der Tierernährung entstehen. Futterproduzenten könnten mit verstärkter regulatorischer Kontrolle und Anforderungen zur Neuformulierung konfrontiert werden, was die Branche zu innovativen, aber kosteneffizienten Alternativen zu traditionellen tierischen Inhaltsstoffen treibt.
Photooxidationsverluste bei flüssigen Fetten mit hohem Gehalt an mehrfach ungesättigten Fettsäuren (PUFA) bei der Schüttgutlagerung
Aquafutterproduzenten in tropischen Häfen berichten von einem raschen Anstieg des Peroxidwerts, wenn Schüttfischöl direktem Sonnenlicht ausgesetzt wird, was die Haltbarkeit verkürzt und eine Antioxidantienverstärkung erfordert. Verkapselung mildert die Herausforderung, beseitigt sie jedoch nicht vollständig, was die Kosten für Formulierer erhöht. Verkapselungstechnologien wurden ebenfalls eingeführt, um eine Schutzbarriere zu bieten, die den oxidativen Abbau verlangsamt. Diese Maßnahmen erhöhen die Formulierungs- und Verarbeitungskosten und schaffen wirtschaftliche Herausforderungen für Futterhersteller. Die Balance zwischen Produktstabilität und Kosteneffizienz zu finden, bleibt ein kritisches Thema, insbesondere da die Nachfrage nach hochwertigem Aquafutter in klimasensiblen Regionen wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verarbeitete Fette führend, Spezialmischungen im AufwindTierische Fette führten das größte Segment an, mit einem Marktanteil von 44,5 % am Markt für Futterfette und -proteine im Jahr 2026, da Renderer kostengünstigen Talg und Geflügelfett an Integratoren lieferten. Diese Dominanz ist hauptsächlich auf ihre weite Verfügbarkeit als Nebenprodukte der Fleischverarbeitung und Rendering-Industrie zurückzuführen, was sie zu einer kosteneffizienten und nachhaltigen Option für Futterformulierungen macht. Tierische Fette bieten auch einen hohen Kaloriengehalt, erhöhen die Energiedichte des Futters und tragen zu einer verbesserten Gewichtszunahme und Futterverwertungsquote bei Nutztieren bei. Ihre etablierten Lieferketten und die Kompatibilität mit bestehenden Futterverarbeitungssystemen stärken ihre Position, insbesondere in preissensiblen Märkten.
Gemischte Speziallipide sind das am schnellsten wachsende Segment und werden im Zeitraum 2027–2032 die höchste CAGR von 9,8 % verzeichnen. Diese Produkte werden durch die Kombination verschiedener Fettquellen, wie Pflanzenöle und Meeresöle, mit funktionellen Zusatzstoffen formuliert, um maßgeschneiderte Nährwertprofile zu erzielen. Ihre zunehmende Akzeptanz wird durch den Schwerpunkt auf Präzisionsernährung vorangetrieben, die das Futter für bestimmte Arten, Wachstumsphasen und Gesundheitsergebnisse optimiert. In der Aquakultur verbessern gemischte Lipide den Omega-3-Gehalt und fördern die Fischgesundheit, während sie in der Geflügel- und Schweinehaltung die Immunität, die Darmgesundheit und die Gesamtproduktivität verbessern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssige Produkte dominieren, Trockenschrot bedient NischenanwendungenFlüssige Fette und Öle halten das größte Segment, mit einem Anteil von 56,0 % an der Marktgröße für Futterfette und -proteine im Jahr 2026, und sind das am schnellsten wachsende Segment, das voraussichtlich bis 2027–2032 mit einer CAGR von 8,6 % expandieren wird. Dieses Wachstum wird durch die steigende Nachfrage nach leistungsstarkem, energiereichem Futter angetrieben, insbesondere in intensiven Landwirtschaftssystemen. In der Aquakultur sind flüssige Öle wie Fischöl und Pflanzenöle entscheidend für die Bereitstellung essentieller Fettsäuren, einschließlich Omega-3-Fettsäuren, die für Wachstum und Gesundheit notwendig sind. Technologische Fortschritte bei Lagerung, Stabilisierung und Anwendungsmethoden, wie verbesserte Antioxidationssysteme und kontrollierte Dosierung, erleichtern ebenfalls ihre zunehmende Akzeptanz. Trotz der Herausforderungen im Zusammenhang mit Oxidation und Lagerstabilität werden laufende Innovationen und der wachsende Bedarf an effizienten Futterlösungen voraussichtlich ein robustes Wachstum in diesem Segment unterstützen.
Mühlen bevorzugen sprühaufgetragenes Sojaöl und Talg, da automatisierte Systeme präzise Einschlussniveaus dosieren, ohne die Pelletintegrität zu beeinträchtigen. Extrudierte Aquadiäten stützen sich ebenfalls auf flüssiges Fischöl und Algenkonzentrate, um Omega-3-Fettsäuren gleichmäßig zu verteilen. Trockenmehle und Pulver nehmen Nischenanwendungen ein, bei denen Lagerstabilität und Staubkontrolle von größter Bedeutung sind. Verkapselte Fettpulver schützen mehrfach ungesättigte Fettsäuren vor Oxidation, ein Vorteil für Premium-Heimtiernahrungsrezepte, die mit stabiler Haltbarkeit vermarktet werden.
Nach Nutztierart:
Geflügel führend, Aquakultur im AufschwungGeflügel entfiel auf das größte Segment, mit einem Anteil von 44,0 % an der Marktgröße für Futterfette und -proteine im Jahr 2026, da Broilerrationen 3–4 % Fett für eine schnelle Gewichtszunahme enthalten. Diese Dominanz ist auf die hohe globale Nachfrage nach Geflügelfleisch und Eiern zurückzuführen, die zu den erschwinglichsten und am weitesten verbreiteten tierischen Proteinquellen gehören. Geflügelproduktionssysteme sind hochintensiv und erfordern energiedichtes, ernährungsphysiologisch ausgewogenes Futter, was Fette und Proteine zu wesentlichen Bestandteilen macht. Darüber hinaus treiben kürzere Produktionszyklen und effizientere Futterverwertungsquoten in der Geflügelhaltung eine starke, konsistente Nachfrage nach Futtermitteln an.
Aquakultur ist das am schnellsten wachsende Segment, das bis 2027–2032 voraussichtlich mit einer CAGR von 10,4 % wachsen wird. Dieses schnelle Wachstum wird durch die steigende globale Nachfrage nach Meeresfrüchten und die Erschöpfung der Wildbestände angetrieben, was den Übergang zu Zuchtfischen und Garnelen beschleunigt. Aquafutter erfordert hochwertige Lipide und Proteine, insbesondere solche, die reich an Omega-3-Fettsäuren sind, um optimales Wachstum, Gesundheit und Produktqualität zu unterstützen. Fortschritte bei Aquafutterformulierungen sowie zunehmende Investitionen in die Aquakulturinfrastruktur, insbesondere im Asien-Pazifik-Raum und in Südamerika, treiben die Nachfrage nach spezialisierten Futterfetten und -proteinen in diesem Segment weiter an.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Futterfette und -proteine
Asien-Pazifik ist die größte Region, mit einem Marktanteil von 34,2 % am Markt für Futterfette und -proteine im Jahr 2026. Diese Dominanz wird durch die großen und sich rasch ausdehnenden Nutztierhaltungs- und Aquakulturindustrien der Region angetrieben, insbesondere in Ländern wie China, Indien, Vietnam und Indonesien. Im Jahr 2025 zwingt Chinas Ziel, den Sojaschrotanteil bis 2030 auf 10 % zu senken, die Mühlen dazu, alternative Proteine zu sichern und den Fettanteil zu erhöhen, um die Energiedichte aufrechtzuerhalten, was die Importe von Geflügelfett und Rapsöl ankurbelt[2]. Wachsende Bevölkerung, steigende verfügbare Einkommen und wachsende Nachfrage nach tierischem Protein sind Schlüsselfaktoren, die die Futterproduktion in der Region unterstützen. Darüber hinaus stärken die starke Präsenz von Futtermittelherstellern, die Verfügbarkeit von Rohstoffen und kontinuierliche Investitionen in kommerzielle Landwirtschaft und Aquafutterinfrastruktur die führende Position Asien-Pazifiks auf dem Markt weiter.
Afrika-Markt für Futterfette und -proteine
Afrika ist die am schnellsten wachsende Region, die voraussichtlich die höchste regionale CAGR von 7,2 % im Zeitraum 2027–2032 verzeichnen wird. Dieses Wachstum wird hauptsächlich durch steigende Urbanisierung, zunehmenden Proteinkonsum und die schrittweise Modernisierung der Nutztierhaltungs- und Geflügelzuchtpraktiken angetrieben. Sowohl staatliche als auch private Akteure investieren in die Verbesserung der Futterqualität und Lieferketten, um die landwirtschaftliche Produktivität zu steigern. Obwohl der Markt weniger entwickelt ist als in etablierteren Regionen, werden das wachsende Bewusstsein für ausgewogene Tierernährung und die Expansion der kommerziellen Landwirtschaft voraussichtlich die Nachfrage nach Futterfetten und -proteinen in Afrika aufrechterhalten.
Amerika-Markt für Futterfette und -proteine
Für Südamerika wird in den kommenden Jahren ein stetiges Wachstum erwartet, das durch sich verändernde Ölsaatenverarbeitungsdynamiken und Biokraftstoffpolitiken angetrieben wird. In Brasilien hat eine robuste Sojaschrot-Verarbeitungsaktivität die Verfügbarkeit von Sojaschrot und verwandten Nebenprodukten verbessert und die Futterproduktion gestärkt. In Nordamerika wird das Marktwachstum durch die Ausweitung der Produktion von erneuerbarem Diesel unterstützt, bei der erhebliche Mengen an tierischen Fetten und anderen Lipid-Koppelprodukten anfallen. Diese Nebenprodukte werden aufgrund ihrer Kosteneffizienz und Verfügbarkeit zunehmend in Futteranwendungen eingesetzt.
Wettbewerbslandschaft
Marktkonzentration
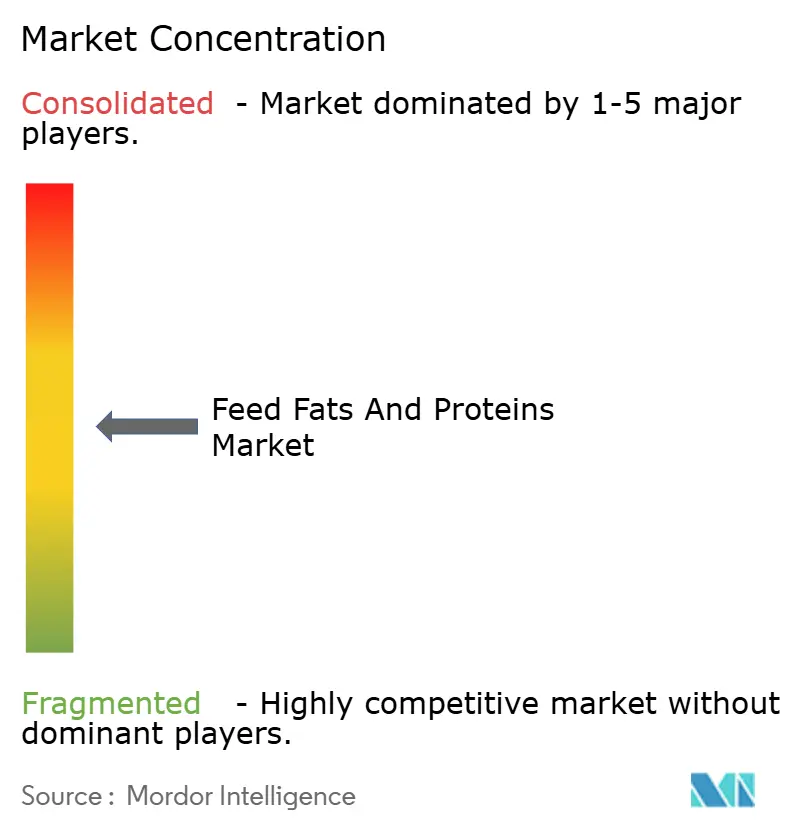
Der Markt für Futterfette und -proteine ist mäßig konzentriert, wobei Cargill, Incorporated, Archer-Daniels-Midland Company, Darling Ingredients Inc., Bunge Global SA und Wilmar International Limited im Jahr 2026 die wichtigsten Unternehmen sind. Diese Unternehmen nutzen integrierte Rendering-, Verarbeitungs- und Vertriebskapazitäten, um der wachsenden Nachfrage in den Nutztierhaltungs- und Aquakultursektoren gerecht zu werden. Sie verfeinern aktiv ihre Fettbeschaffungsstrategien, um Schwankungen in der Biokraftstoffnachfrage zu bewältigen und gleichzeitig den Zugang zu fortschrittlichen Lipidtechnologien zu gewährleisten. Darüber hinaus erweitern mehrere Unternehmen ihre proprietären Fettverarbeitungsplattformen, um funktionale und artspezifische Ernährungsanforderungen zu erfüllen.
Technologische Innovation wird zu einem Kernbestandteil der Portfolios führender Unternehmen. Cargill, Incorporated und Archer-Daniels-Midland Company investieren in Präzisionsernährungstools, einschließlich Fettmodulationstechnologien, um die Futterverwertungseffizienz und den Energieertrag bei Monogastriern und Wiederkäuern zu verbessern. BASF SE und DSM-Firmenich konzentrieren sich auf lipidbasierte funktionelle Zusatzstoffe, unterstützt durch Forschung und Entwicklung in den Bereichen Futtereffizienz und Darmgesundheit. Wichtige Marktteilnehmer spezialisieren sich auch auf mittelkettige Triglyceride und verkapselte Lipidformate, während Adisseo (Bluestar) und Evonik Industries die Lipidernährung mit Aminosäurebalancierung und Optimierung des Darmmikrobioms integrieren.
Führende Unternehmen erweitern ihre Marktpräsenz durch regionale Partnerschaften, Beschaffungsnetzwerke für verarbeitete Fette und Speziallipidformulierungen. Sie passen sich auch einem sich verändernden regulatorischen Umfeld an, in dem Transparenz, Futtermittelsicherheit und Umweltverträglichkeitsprüfungen an Bedeutung gewinnen. Der Beratungsweg für Tierfutterzutaten der Food and Drug Administration der Vereinigten Staaten (FDA) erleichtert die Zulassung neuartiger Lipide und bietet Unternehmen mit starker wissenschaftlicher Expertise und Compliance-Infrastruktur die Möglichkeit, Erstmovervorteile zu sichern. Unternehmen, die großmaßstäbliche Rohstoffverarbeitungskapazitäten mit Innovationen in der Lipidfunktionalität kombinieren, werden voraussichtlich die nächste Phase des Wettbewerbswachstums im Markt für Futterfette und -proteine vorantreiben.
Branchenführer im Markt für Futterfette und -proteine
-
Cargill, Incorporated
-
Bunge Global SA
-
Wilmar International Limited
-
Archer-Daniels-Midland Company
-
Darling Ingredients Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Futterfette und -proteine Unternehmen in diesem Bericht
- Cargill, Incorporated.
- Archer-Daniels-Midland Company
- Darling Ingredients Inc.
- Bunge Global SA
- Wilmar International Limited
- AAK AB
- BASF SE
- Alltech, Inc.
- The Scoular Company
- GrainCorp Limited
- DSM-Firmenich AG
- Evonik Industries AG
- Berg + Schmidt GmbH & Co. KG
- Adisseo SAS
- SARIA SE & Co. KG
Neueste Industrielle Entwicklungen in Markt für Futterfette und -proteine
- Januar 2025: Cargills Aquafutterbetrieb bei der Westfield-Anlage von EWOS Ltd. in Schottland erhielt 2025 die Zertifizierung nach dem ASC-Futterstandard (Aquaculture Stewardship Council). Die Zertifizierung umfasst den Betrieb der Futtermühle sowie die verantwortungsvolle Beschaffung und Produktion von Futterzutaten und stärkt die Umwelt-, Sozial- und Rückverfolgbarkeitsstandards für Futter, das an die Aquakulturbranche geliefert wird.
- August 2024: Bunges nordamerikanische Abteilung für raffinierte und Spezialöle bringt eine neue Linie für entöltes Sojalecithin (pulverisiert und granuliert) in der Nähe seines Werks in Bellevue, Ohio, auf den Markt. Diese funktionellen Fette verbessern die Futterverdaulichkeit und Pelletstabilität.
- Februar 2024: Cargill, Incorporated, vertiefte seine Zusammenarbeit mit dem Fermentationstechnologieunternehmen ENOUGH, um die Produktion und Kommerzialisierung eines nachhaltigen Pilzproteins mit vollständigem Aminosäureprofil voranzutreiben. Cargill integriert auch seine Fettformulierungen und pflanzlichen Zutaten, um neue Anwendungen für Monogastrier-Futter und alternative Proteine zu entwickeln.
Berichtsumfang des globalen Marktes für Futterfette und -proteine
Rationsergänzungsfette und -proteine sind Nährwertkomponenten, die in Tierfutter eingearbeitet werden, um Energie, essentielle Fettsäuren und Proteine bereitzustellen, die für Wachstum, Reproduktion und allgemeine Gesundheit von Nutztieren, Geflügel und Aquakulturarten notwendig sind. Der Marktbericht für Rationsergänzungsfette und -proteine ist segmentiert nach Produkttyp (tierische Fette, Pflanzenöle und gemischte Speziallipide), nach Form (Trockenschrot und Pulver sowie flüssige Fette und Öle), nach Nutztierart (Geflügel, Schwein, Wiederkäuer, Aquakultur und Heimtierfutter) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Tierische Fette |
| Pflanzenöle |
| Gemischte Speziallipide |
| Trockenschrot und Pulver |
| Flüssige Fette und Öle |
| Geflügel |
| Schwein |
| Wiederkäuer |
| Aquakultur |
| Heimtierfutter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Tierische Fette | |
| Pflanzenöle | ||
| Gemischte Speziallipide | ||
| Nach Form | Trockenschrot und Pulver | |
| Flüssige Fette und Öle | ||
| Nach Nutztierart | Geflügel | |
| Schwein | ||
| Wiederkäuer | ||
| Aquakultur | ||
| Heimtierfutter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Futterfette und -proteine bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 15,56 Milliarden USD erreichen, mit einer CAGR von 3,03 % im Zeitraum 2027–2032.
Welches Nutztiersegment wird bis 2032 voraussichtlich am schnellsten wachsen?
Aquakultur, mit einer prognostizierten CAGR von 10,4 % bis 2027–2032, wird voraussichtlich Geflügel, Schweine und Wiederkäuer übertreffen.
Wie beeinflusst die EU-Entwaldungsverordnung die Fettbeschaffung?
Sie drängt europäische Futtermühlen in Richtung Raps- und Sonnenblumenöle, die ein geringeres Entwaldungsrisiko aufweisen und leichter zu zertifizieren sind.
Welche Region führt derzeit die Nachfrage an?
Asien-Pazifik war die größte Region, mit einem Marktanteil von 34,2 % am Markt für Futterfette und -proteine im Jahr 2026.