
Marktgröße und Marktanteil für Reinigungsprodukte
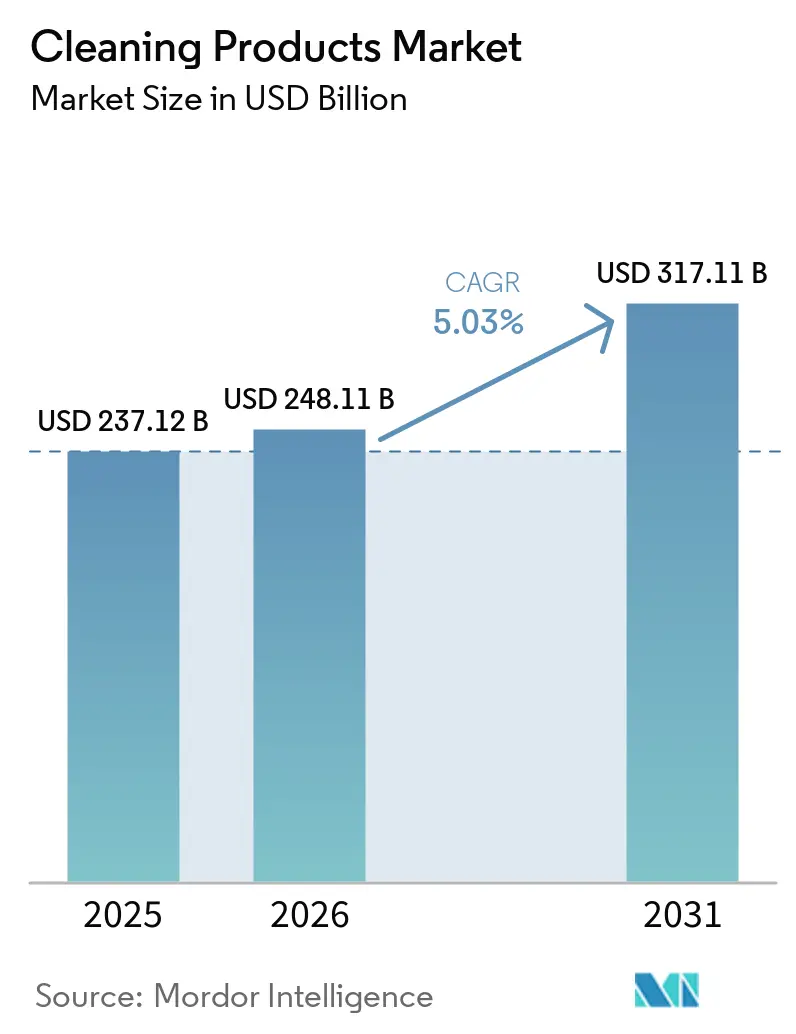
Marktanalyse für Reinigungsprodukte von Mordor Intelligence
Die Größe des Reinigungsprodukte-Markts wird für 2026 auf 248,1 Milliarden USD geschätzt und für 2027 auf 260,6 Milliarden USD prognostiziert, bis 2032 auf 330,2 Milliarden USD ansteigend, mit einem CAGR von 4,85 % von 2027 bis 2032.
Praktische Wäscheformate in den Vereinigten Staaten und inhaltsstoffbezogene Positionierung im Vereinigten Königreich bieten Lieferanten Möglichkeiten zur Differenzierung von Haushaltsreinigern. Dies schafft eine Rolle für anwendungsspezifische Formulierungen sowie für Marken- oder Handelsmarkenangebote, die Reinigungskäufern klare Wertversprechen bieten. Versandunterbrechungen in der Straße von Hormus ab März 2026, infolge des US-israelischen Konflikts mit dem Iran, setzten Hersteller unter Druck bei den Rohstoffkosten. Wachstum belohnt daher die Fähigkeit, diese differenzierten Angebote aufrechtzuerhalten und gleichzeitig Rohstoffkosten sowie produktspezifische Marktzugangsanforderungen zu managen.
Wichtigste Erkenntnisse des Berichts
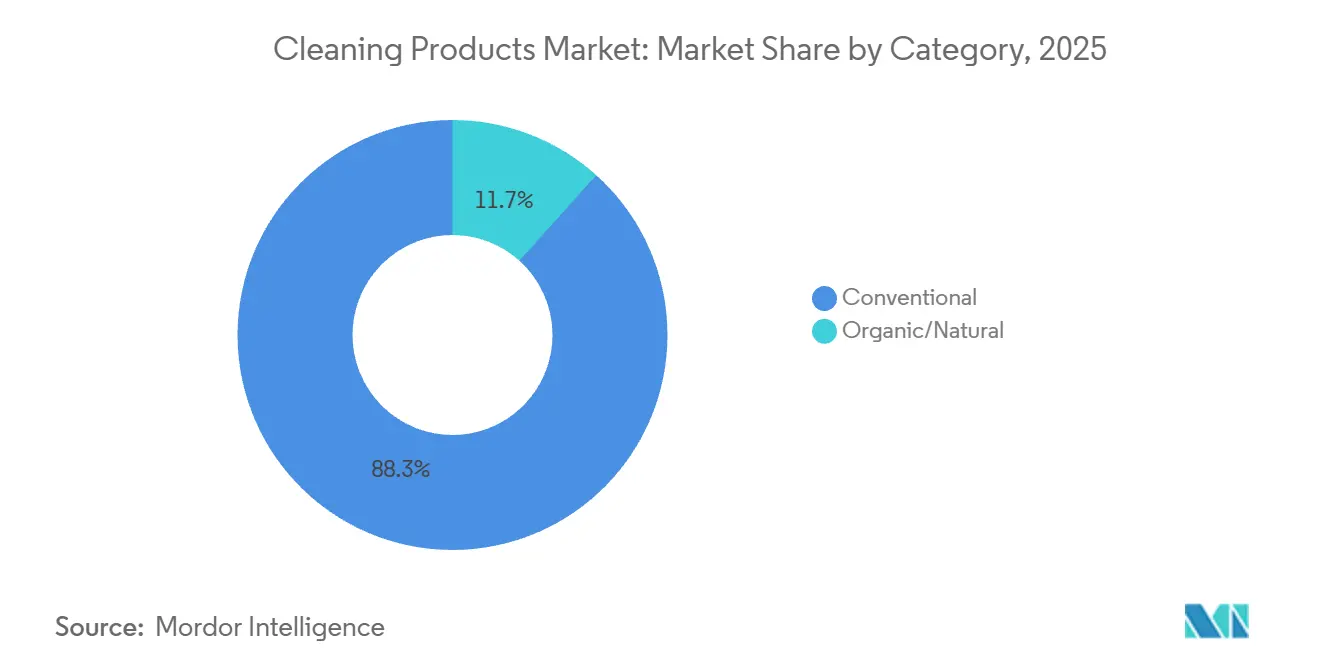
- Nach Kategorie hielten konventionelle Produkte im Jahr 2026 einen Marktanteil von 87,97 % am Reinigungsprodukte-Markt, während Bio-/Naturprodukte mit einem CAGR von 8,1 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
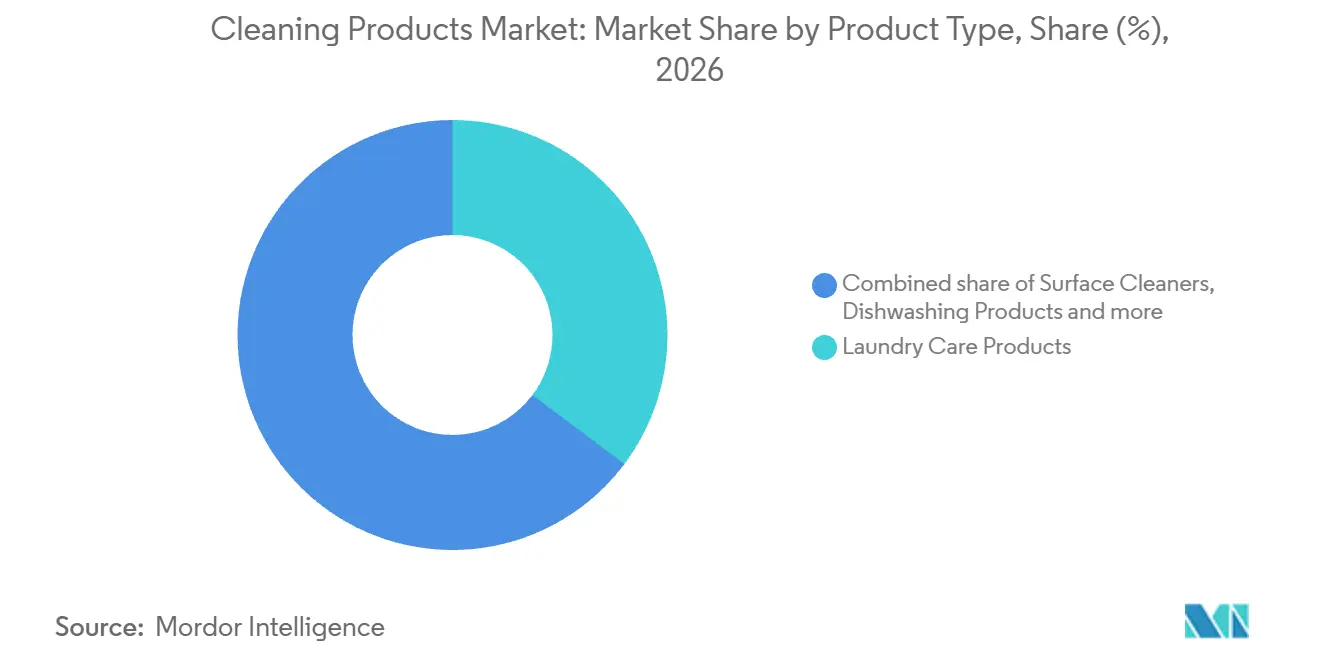
- Nach Produkttypen entfielen Wäschepflegeprodukte im Jahr 2026 auf einen Anteil von 35,25 % an der Größe des Reinigungsprodukte-Markts, während Flächenreiniger mit einem CAGR von 5,68 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Produktformen führte Flüssig mit 48 % des Marktumsatzwerts im Jahr 2026, während Tücher mit einem CAGR von 6,3 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
- Nach Anwendung führte der Haushalts- und Wohnbereich mit 72,28 % des Marktumsatzwerts im Jahr 2026, während der institutionelle und gewerbliche Bereich mit einem CAGR von 8,1 % von 2027 bis 2032 am schnellsten wächst.
- Bei den Vertriebskanälen hielt der Einzelhandel im Jahr 2026 einen Anteil von 78,53 % am Marktumsatzwert und ist mit einem CAGR von 5,2 % von 2027 bis 2032 ebenfalls das am schnellsten wachsende Segment.
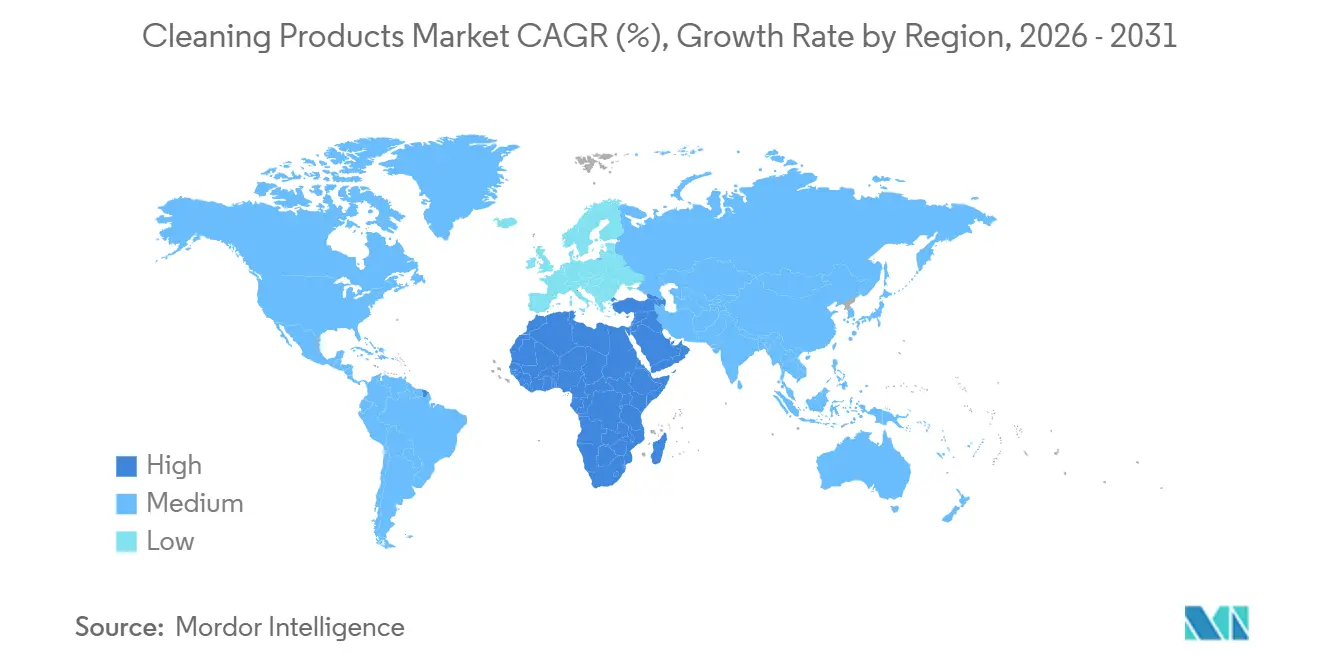
- Geografisch führte Nordamerika mit 29,22 % des Marktumsatzwerts im Jahr 2026, während der Nahe Osten und Afrika mit einem CAGR von 6,45 % von 2027 bis 2032 am schnellsten wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel hin zu umweltfreundlichen, biologisch abbaubaren und ungiftigen Produkten | +1.7% | Lateinamerika, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Nachfrage nach natürlichen und pflanzenbasierten Formulierungen angesichts der Präferenz für chemiefreie Optionen | +1.1% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Hektischer Lebensstil berufstätiger Fachkräfte, die praktische Formate bevorzugen | +1.9% | Vereinigte Staaten, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei spezialisierten Produkten für bestimmte Oberflächen | +1.4% | Kanada | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Formulierungen für bessere Wirksamkeit und länger anhaltende Ergebnisse | +0.8% | Japan, Frankreich, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Präferenz für Produkte mit angenehmen Düften und attraktiver Verpackung | +0.4% | Lateinamerika, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel hin zu umweltfreundlichen, biologisch abbaubaren und ungiftigen Produkten
Umweltbezogene Positionierung und Inhaltsstoffaussagen können die Wahl von Reinigungsmitteln durch unterschiedliche Käufererwartungen beeinflussen. In einer BASF-Umfrage aus dem Jahr 2025 unter 515 lateinamerikanischen Wäscheverbrauchern wünschten sich 29 %, dass ihre meistgenutzte Marke umweltfreundlicher wird, wobei sie bis zu 3 von 10 Verbesserungsoptionen auswählen konnten. Im August 2026 befragte Censuswide 2.000 britische Erwachsene für smol, und 84 % gaben an, ein Reinigungsprodukt einem anderen vorgezogen zu haben, weil es behauptete, weniger Chemikalien zu enthalten. Dies schafft eine Rolle für klarere Inhaltsstoffinformationen innerhalb des Umweltangebots eines Reinigers. Eine Marke kann Nachfrage nach Umweltverbesserungen und anspruchssensible Kaufentscheidungen durch unterschiedliche Teile desselben fertigen Produktangebots ansprechen.
Nachfrage nach natürlichen und pflanzenbasierten Formulierungen angesichts der Präferenz für chemiefreie Optionen
Etiketten mit natürlichen Formulierungen können den Preis beeinflussen, den Verbraucher nach eigenen Angaben für Haushaltsreiniger zahlen. Censuswide befragte im August 2026 2.000 britische Erwachsene für eine von smol in Auftrag gegebene Studie. Unter den Befragten gaben 47 % an, mehr für ein Reinigungsprodukt bezahlt zu haben, weil es als natürlich bezeichnet wurde. Dieselbe Umfrage ergab, dass 40 % mehr bezahlt hatten, weil ein Produkt als chemikalienfrei bezeichnet wurde. Für Lieferanten verleihen diese Antworten der Formulierungsbezeichnung eine kommerzielle Rolle bei der Beschreibung des Werts des fertigen Produkts. Eine klare Formulierungspositionierung kann daher ein Premiumangebot rund um den jeweiligen Anspruch unterstützen, den der Käufer anerkennt.
Beschäftigte Berufstätige mit einem vollen Terminkalender bevorzugen praktische Formate
Praktische Formate können den Wäschebedarf im Haushalt sowohl durch etablierte Dosieroptionen als auch durch neue physische Produktformen abdecken. Eine Umfrage des American Cleaning Institute (ACI) vom Februar 2026, durchgeführt von Wakefield Research unter 1.000 US-amerikanischen Erwachsenen, ergab, dass 38 % der Haushalte Einzeldosispakete, Pods oder Blätter bevorzugten. The Procter & Gamble Company (P&G) brachte im Februar 2026 Tide evo bei großen US-Einzelhändlern auf den Markt – ein 100 % konzentriertes, wasserloses Waschmittel-Fasertäfelchen mit 6 Reinigungsschichten. P&G beschrieb das Fasertäfelchen als ein erstmaliges Format, das sich von flüssigen und Pod-Waschmitteln unterscheidet. Diese Kombination ermöglicht es Lieferanten, bestehende Haushaltsformatwahlen anzusprechen und gleichzeitig Trockenwaschmittelprodukte zu entwickeln, die eine andere physische Möglichkeit zur Bereitstellung der Reinigungsdosis bieten.
Wachstum bei spezialisierten Produkten für bestimmte Oberflächen
Professionelle Bodenpflegekäufer bieten spezialisierten Chemikalienlieferanten eine definierte Zielgruppe für anwendungsspezifische Produkte. In der Endverbraucherumfrage 2025 von Sanitary Maintenance unter internen Facility-Managern und Gebäudedienstleistern planten 64 %, Bodenpflegechemikalien zu kaufen, verglichen mit 27 % in der Umfrage von 2023.[1] Die Antworten von 2025 betrafen beabsichtigte Käufe in den folgenden 12 Monaten. Dieses Interesse gibt Lieferanten einen Grund, die Bodenpflegeaufgabe zu erläutern, die von einem dedizierten Chemikalienmittel erfüllt wird, und verbindet Spezialisierung mit einer konkreten Kaufentscheidung. Für Distributoren ist die kommerzielle Öffnung ein fokussiertes Bodenpflegeangebot für professionelle Endnutzer, deren gemeldetes Kaufinteresse breiter geworden war.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Regulatorische Komplexität und regionale Unterschiede | -1% | Vereinigte Staaten, Europäische Union | Mittelfristig (2–4 Jahre) |
| Gesundheitsbedenken der Verbraucher gegenüber aggressiven Chemikalien, die Allergien verursachen | -0.7% | Dänemark | Langfristig (≥ 4 Jahre) |
| Geringe Markentreue, da Verbraucher aufgrund von Aktionen oder Produkttests wechseln | -0.3% | Europa | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen, die zu Rohstoffengpässen führen | -0.5% | Indien, Straße von Hormus | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Komplexität und regionale Unterschiede
Regionale Unterschiede machen die Einhaltung von Vorschriften zu einer Marktzugangshürde, da Informationspflichten und Verkaufsgenehmigungen separate Entscheidungen erfordern. Die Verordnung (EU) 2026/405 identifizierte doppelte und inkohärente Informationsanforderungen für Reinigungsmittel im vorangegangenen EU-Rahmen.[2] Sie trat am 22. März 2026 in Kraft, gilt jedoch im Allgemeinen ab dem 23. September 2029. In den Vereinigten Staaten einigte sich die Umweltschutzbehörde (EPA) am 2. Dezember 2025 mit dem Lebensmittelketten-Eigentümer Chedraui USA Inc. Die Maßnahme führte zur Entfernung illegaler Desinfektions- und Sanitärprodukte aus seinen El Super- und Smart & Final-Filialen in Arizona, Kalifornien und Nevada. Lieferanten, die diese Rechtsgebiete bedienen, sehen sich daher mit unterschiedlichen Informations- und Marktzugangsanforderungen konfrontiert, wobei der Vertrieb bei fehlender Genehmigung von Unterbrechungen bedroht ist.
Gesundheitsbedenken der Verbraucher gegenüber aggressiven Chemikalien, die Allergien verursachen
Hautsensibilisierende Inhaltsstoffe stellen eine produktsicherheitsbezogene Einschränkung für Formulierer von Reinigungsprodukten dar. Eine Analyse der dänischen Umweltschutzbehörde aus dem Jahr 2026 fand Methylisothiazolinon in einer in Dänemark gekauften Scheuercreme in einer Konzentration von 52 mg/kg, was über dem CLP-Schwellenwert für die Einstufung als hautsensibilisierend liegt. Das Stichprobenergebnis identifiziert ein Inhaltsstoffkontrollproblem in einem tatsächlichen Reinigungsprodukt, ohne eine marktweite Verbreitung oder eine gemessene Veränderung der Verbraucherkäufe festzustellen. Formulierer müssen Konservierungsmittelgehalte kontrollieren und anwendbare Gefahren kommunizieren, wenn sie Produkte für diesen Verwendungszweck entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie:
Konventionelle Skalierung und Expansion natürlicher MarkenKonventionelle Produkte machten im Jahr 2026 einen Anteil von 87,97 % an der Größe des Reinigungsprodukte-Markts aus und sind damit das größte Segment. Da der größte Teil des Umsatzwerts in dieser Kategorie liegt, haben Hersteller einen kommerziellen Grund, konventionelle Reiniger in der Anwendungsentwicklung zentral zu halten. Bei einer dosierten Wäsche- oder Flächenreinigungsformulierung kann die Entwicklung auf die Reinigungsaufgabe ausgerichtet werden, die von jeder Dosis erfüllt wird, und auf die physische Form, in der sie bereitgestellt wird. Das gibt Lieferanten einen Weg, konventionelle Angebote durch die Reinigungsaufgabe selbst zu differenzieren, wobei Formulierungs- und Dosierungsentscheidungen Teil der Verteidigung der Haupteinnahmebasis werden.
Bio-/Naturprodukte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,1 % von 2027 bis 2032. Purdy & Figg produziert natürliche, nachfüllbare Reinigungsprodukte in seiner Fabrik in Hertfordshire. Das Unternehmensteam umfasste im Jahr 2026 100 Mitarbeiter. Für einen Hersteller mit eigenen Produkt- und Produktionsrollen bieten natürliche Formulierung und ein nachfüllbares Format separate Möglichkeiten, dasselbe fertige Reinigungsproduktangebot weiterzuentwickeln. Die kommerzielle Chance ist ein markiertes Haushaltssortiment, dessen Formulierungspositionierung über wiederholte Nachfüllkäufe hinweg getragen werden kann und die Produktidentität mit der fortlaufenden Reinigungsaufgabe verknüpft.



Nach Produkttyp:
Wäscheskalierung und divergente HaushaltspflegenachfrageWäschepflegeprodukte repräsentierten im Jahr 2026 einen Marktanteil von 35,25 % am Reinigungsprodukte-Markt und sind damit das größte Segment. Der Japan Soap and Detergent Association (JSDA) meldete für 2025 Herstellerumsätze von 588.350 Tonnen flüssigem synthetischem Wäschewaschmittel in Japan. Die Zahlen umfassen inländische Hersteller mit mindestens 10 Mitarbeitern, die die Produkte hergestellt oder importiert haben. Dieser physische Produktfluss bietet einen Kontext für die Spezialisierung von Lieferanten auf Wäscheformulierungen und ermöglicht es, die Entwicklungsarbeit auf die definierte Waschfunktion zu konzentrieren, die von einer wesentlichen, etablierten Kategorie fertiger Reinigungsprodukte erfüllt wird.
Flächenreiniger sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,68 % von 2027 bis 2032. Henkel AG & Co. KGaA berichtete, dass Hartoberflächenreiniger dazu beigetragen haben, das Wachstum im globalen Haushaltspflegemarkt im Jahr 2025 anzutreiben, das für sein Geschäftsbereich Wäsche & Haushaltspflege relevant ist. Geschirrspülprodukte trugen ebenfalls zum Wachstum in dieser Marktbewertung bei. Toilettenpflegeprodukte verzeichneten in dieser globalen Haushaltspflegebewertung 2025 einen Rückgang. Diese Kontraste begünstigen anwendungsspezifische Sortimente und ermöglichen es Lieferanten, jede Produktentwicklungsentscheidung mit den Nachfragebedingungen für die jeweilige Reinigungsaufgabe zu verknüpfen.

Nach Form:
Flüssigpräferenz und TücherwachstumFlüssig war das größte Segment mit einem Anteil von 48 % am Umsatzwert im Jahr 2026. Im Februar 2026 berichtete ACI, dass 55 % der US-Haushalte, die zu Hause Wäsche waschen, flüssiges Waschmittel bevorzugten. Diese Präferenz gibt Lieferanten ein etabliertes Format, um mit unterschiedlichen Reinigungsformulierungen zu konkurrieren, sodass das Produktangebot auf einem gewählten Haushaltswaschformat aufgebaut werden kann. Der kommerzielle Fokus kann daher auf dem Wert innerhalb der flüssigen Wäschepflege liegen, wo Käufer Produkte vergleichen können, ohne gleichzeitig aufgefordert zu werden, eine andere physische Form anzunehmen.
Tücher sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,3 % von 2027 bis 2032. Reckitt Benckiser Group plc verknüpfte verbesserte Kernausführung, insbesondere bei Tüchern, mit dem niedrigen einstelligen Wachstum von Lysol im Jahr 2025. Pulver hat eine separate Zusammensetzungsdimension, wobei die ungarische Verbraucherschutzbehörde im Jahr 2025 einen Gesamtgehalt an salzfreien Tensiden von 2 % bis 13 % nach Masse bei getesteten Waschpulvern meldete. Diese Variation macht produktspezifische Zusammensetzungsinformationen beim Vergleich von Pulverangeboten nützlich. Die Tüchermöglichkeit beruht auf der Ausführung eines markierten Reinigungsangebots, während Pulverlieferanten Produkte durch ein messbares Formulierungsattribut unterscheiden können.
Nach Anwendung:
Haushaltsskalierung und professionelle NachfrageHaushalts- und Wohnbereichsnutzung machte im Jahr 2026 72,28 % des Marktumsatzwerts aus und ist damit das größte Segment. Das Haushaltspflegegeschäft von Unilever plc meldete im ersten Halbjahr 2026 einen Umsatz von 5,99 Milliarden EUR (6,99 Milliarden USD). Das Geschäft repräsentierte 23 % des Konzernumsatzes von Unilever in diesem Zeitraum. Zu seinen Kategorien gehören Textilreinigung, Textilveredler sowie Haus und Hygiene. Für Haushaltsprodukthersteller bietet diese Breite mehrere Wege zur Entwicklung fertiger Formulierungen, die das kommerzielle Angebot sowohl mit der Textilpflege als auch mit der Reinigung im Haushalt verknüpfen.
Institutionelle und gewerbliche Nutzung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,1 % von 2027 bis 2032. Ecolab meldete ein gutes Wachstum im Umsatz seiner institutionellen Sparte mit Gastgewerbekunden im zweiten Quartal 2026. Das Angebot der Sparte kombiniert spezialisierte Reinigungs- und Desinfektionsprodukte mit zugehörigen Programmen. Das versetzt das Angebot des Lieferanten in den Reinigungsbetrieb eines gewerblichen Standorts, wo eine fertige Formulierung rund um einen definierten professionellen Verwendungszweck entwickelt werden kann. Der Lieferant kann folglich um einen Platz im Reinigungsprogramm des Standorts konkurrieren, wobei der Produktsupport eine kommerzielle Rolle neben der Formulierung einnimmt.
Nach Vertriebskanal:
Einzelhandelsskalierung und institutionelle ErfüllungDer Einzelhandel war das größte Segment mit 78,53 % des Marktumsatzwerts im Jahr 2026 und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,2 % von 2027 bis 2032. McBride plc berichtete, dass seine konzernweiten Handelsmarkenvolumina im Geschäftsjahr bis zum 30. Juni 2026 marginal um 0,4 % höher waren und damit die schwächere Nachfrage im Lohnfertigungsbereich und bei eigenen Marken teilweise ausglichen. Sein Handelsmarkenangebot bedient Einzelhandelskunden innerhalb eines Unternehmens, das Haushalts- und professionelle Reinigungs- und Hygieneprodukte abdeckt. Für Einzelhändler ermöglicht die Handelsmarkenversorgung die Entwicklung eines Reinigungssortiments unter dem Produktangebot des Geschäfts, während die fertige Formulierung von einem Hersteller bezogen wird.
Groß- und Unternehmenseinkauf kann Vertragsverhandlungen von der physischen Erfüllung im institutionellen Mehrstandortgeschäft trennen. Die Einreichung von Ecolab für 2025 beschrieb, wie das Personal für institutionelle Unternehmenskonten Verträge mit größeren Kettenkunden aushandelt. Unabhängige Foodservice-, Breitlinien-, Gesundheits- und Reinigungsdistributoren übernahmen die Logistik für Kunden, die diesen Kanal bevorzugten. Diese Vereinbarung gibt einem Reinigungsproduktlieferanten eine Möglichkeit, größere Kontobeziehungen aufrechtzuerhalten und gleichzeitig einen vom Kunden gewählten Vertriebsweg zu nutzen. Der Kanalwert kann daher aus der Kombination von Kontozugang und Erfüllungsfähigkeit entstehen, auch wenn Vertragsabschluss und Logistik von verschiedenen Rollen wahrgenommen werden.
Geografische Analyse
Markt für Reinigungsprodukte in Nordamerika
Nordamerika machte im Jahr 2026 einen Anteil von 29,22 % an der Größe des Reinigungsprodukte-Markts aus und ist damit die größte geografische Region. P&G investierte mehr als 500 Millionen USD im Raum Lima in Ohio und fügte der Region die erste interne Produktionslinie für Downy und Gain In-Wash-Duftperlen sowie ein erweitertes vollautomatisches Lager hinzu. Die Versandkapazität für die umfassendere Erweiterung stieg um 40 %, was das Produktionsprojekt mit einer größeren Kapazität zur Auslieferung fertiger Wäschepflegeprodukte verknüpft. P&G brachte einen zuvor ausgelagerten Duftperlenprozess in einen etablierten Textilpflegestandort, was diese Erweiterung sowohl zu einer Ausweitung des internen Fertigungsumfangs als auch der Versandkapazität macht.
Reinigungsprodukte-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 6,45 % von 2027 bis 2032. In einem Update für das erste Quartal 2026 berichtete Unilever, dass Yumos in der Türkei den höchsten Einzeltagesumsatz in der Geschichte der Marke erzielt hatte. Das Unternehmen ordnete Yumos den Textilveredlern zu und platzierte dieses Nachfragebeispiel im fertigen Wäschepflegeangebot. Für Hersteller macht das Ergebnis auf Markenebene eine definierte Textilpflegeidentität zu einem relevanten Fokus für die Entwicklung der Haushaltsnachfrage. Die Bedienung der separaten Veredlungsaufgabe kann das Wäschesortiment eines Lieferanten erweitern und gleichzeitig das Produktangebot an eine etablierte Waschroutine knüpfen.
In Europa schreibt Deutschland deutschsprachige Etiketten für erfasste Wasch- und Reinigungsmittel gemäß Verordnung (EG) Nr. 648/2004, Artikel 11 Absätze 2 bis 4 vor, wobei die Kennzeichnungspflichten des Chemikaliengesetzes unberührt bleiben. Im asiatisch-pazifischen Raum stellte die JSDA-Umfrage vom Mai 2025 eine häufige automatische Waschmittel- und Weichspülerdosierung bei verheirateten Frauen im Alter von 20 bis 50 Jahren in Tokio und 3 benachbarten Präfekturen fest. Die Befragten lebten in Haushalten mit mindestens 2 Personen und hatten innerhalb von 5 Jahren eine Waschmaschine gekauft. Südamerika hat eine andere Kanalüberlegung, wobei die Reinigungsverbände ABIPLA und ABRALIMP aus 1.219 Interviews im Juli 2025 einen informellen Haushaltsreinigungsmittelkonsum von 14 % in Brasilien meldeten. Diese Unterschiede verleihen Kennzeichnung, Dosierungseignung und formalem Vertrieb in der Lieferantenpraxis unterschiedliche kommerzielle Rollen.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsgebiete aus der Perspektive von Herstellern fertiger Reinigungsprodukte, die Marktzugang und handhabbare Compliance-Arbeit anstreben. Das US-amerikanische Beispiel betrifft erfasste antimikrobielle Pestizidprodukte, während Chinas operatives Beispiel lebensmitteltaugliche Reinigungsmittel betrifft. Saudi-Arabiens Waschmittelverordnung deckt Haushalts- und Industrieanwendungen ab, schließt jedoch Desinfektionsmittel und bestimmte Schüttgutprodukte, die zur Abfüllung geliefert werden, aus. Die Bewertungen beurteilen die hier beschriebenen Zugangswege und wägen Produkt- und Informationspflichten gegen Verfahrensflexibilität und identifizierte Übergänge ab.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Umweltschutzbehörde | Zuständige Länderbehörden | Staatliche Verwaltung für Marktregulierung (SAMR) und lokale Abteilungen | Anvisa | Saudi-Arabische Organisation für Normen, Metrologie und Qualität (SASO) und zugelassene Konformitätsbewertungsstellen |
| Wesentliche Instrumente oder Ausrichtung | Bundesweite Pestizidregistrierungsregeln in 40 CFR Teil 152 | Wasch- und Reinigungsmittelgesetz (WRMG) und Verordnung (EG) Nr. 648/2004; Verordnung (EU) 2026/405 gilt im Allgemeinen ab dem 23. September 2029 | Kontrollen für lebensmitteltaugliche Produkte und GB 14930.1-2022 für Schulgeschirrspülen; GB 26396-2026 geplant ab 1. Mai 2027 | RDC 989/2025 und IN 394/2025, geändert im August 2026 | Technische Verordnung für Reinigungsmittel und ihre Änderung von 2024 |
| Kommerzielle Auswirkung | Registrierung für erfasste Pestizidprodukte, vorbehaltlich der Ausnahmen in den Abschnitten 152.20, 152.25 und 152.30 | Erforderliche, kostenlose Datenmeldung für medizinische Zwecke beim Bundesinstitut für Risikobewertung (BfR), wenn keine andere spezifizierte Meldepflicht gilt | Vorverkaufstests, Rückverfolgbarkeit und Kennzeichnung für lebensmitteltaugliche Reinigungsmittel | Vom Unternehmen durchgeführte pH-Tests für die Risikoeinstufung zulässig; Etikettenänderungen ausschließlich für RDC 989/2025 können unmittelbar nach der Einreichung umgesetzt werden | Typ-3-Konformitätszertifikat vor dem Inverkehrbringen erfasster Reinigungsmittel |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Lockerung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die mittlere Bewertung und die Richtung „Keine Änderung” der Vereinigten Staaten spiegeln das qualifizierte Registrierungstor und einen langfristigen EPA-Vorschlag wider, der darauf abzielt, die inhaltlichen Anforderungen unverändert zu lassen. Deutschlands mittlere Bewertung und die Richtung „Verschärfung” spiegeln bedingte Produktmeldungsarbeit und zusätzliche Produktinformationsvorbereitung für den Rahmen ab September 2029 wider. Chinas mittlere Bewertung spiegelt Produktkonformitätspflichten wider, während „Verschärfung” die obligatorische GB 26396-2026 widerspiegelt, die die empfohlene GB/T 26396-2011 ab dem 1. Mai 2027 ersetzt. Saudi-Arabiens mittlere Bewertung und die Richtung „Keine Änderung” spiegeln den fortlaufenden Zertifizierungsweg im Rahmen seines 2024 geänderten Waschmittelrahmens wider. Brasiliens hohe Bewertung und die Richtung „Lockerung” spiegeln die Genehmigung vom August 2026 für vom Unternehmen durchgeführte pH-Tests zur Risikoeinstufung und die sofortige Umsetzung nach der Einreichung von Etikettenänderungen wider, die ausschließlich für RDC 989/2025 vorgenommen wurden.
Stufen der Wertschöpfungskette
Der Vergleich folgt dem Fluss von der Zuliefer- und Verpackungsversorgung über die Fertigproduktherstellung bis hin zum Vertrieb. BASF liefert Inhaltsstoffe an die Wasch- und Reinigungsmittelindustrie, während Pact Group in Australien Verpackungen für Haushaltsreiniger entwirft und herstellt. Diese Aktivitäten erfassen Wert durch Inputs und Verpackungen, die an Produkthersteller verkauft werden, wobei Fertigung und Vertrieb separate kommerzielle Rollen bei der Umwandlung von Angebot in für Reinigungskäufer verfügbare Produkte hinzufügen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltsstoffproduktion und -versorgung | Inhaltsstoffproduzenten wie BASF | Inhaltsstoffverkäufe | Erfüllung formulierungsspezifischer Inhaltsstoffanforderungen | Inhaltsstoffe gegen die beabsichtigte Reinigungsfunktion qualifizieren |
| Verpackungsdesign und -produktion | Hersteller von Haushaltsreinigungsverpackungen wie Pact Group in Australien | Verpackungsverkäufe | Pacts Produktleistungsbedingungen für Recyclinginhalt | Materialänderungen vor der Erhöhung des Recyclinginhalts testen |
| Fertigproduktherstellung | Hersteller wie The Procter & Gamble Company, über seine interne Produktversorgungsorganisation zur Unterstützung von Tide | Fertigproduktverkäufe | Koordinierung der Fertigung mit Lieferkettenoperationen | Produktions- und Vertriebsplanung integrieren |
| Vertrieb an Reinigungsproduktekäufer | Reinigungs- und Hygienedistributoren wie Bunzl plc | Produktvertriebserlöse | Geografische Reichweite lokaler Vertriebsnetze | Abdeckung durch lokale Vertriebsoperationen erweitern |
| Quelle: Mordor Intelligence | ||||
Bunzl erwarb im Juli 2025 Quindesur und fügte damit einen spanischen Distributor von Foodservice- sowie Reinigungs- und Hygieneprodukten mit starkem Fokus auf Südspanien hinzu. Die Transaktion veranschaulicht, wie Eigentümerschaft eine lokale Vertriebsoperation mit einer breiteren Lieferantengruppe verbinden kann. Lokale Erfüllungsfähigkeit stellt folglich eine Wertquelle neben den Zuliefer-, Verpackungs- und Fertigungskapazitäten dar, die das Produkt selbst prägen.
Wettbewerbslandschaft
Marktkonzentration
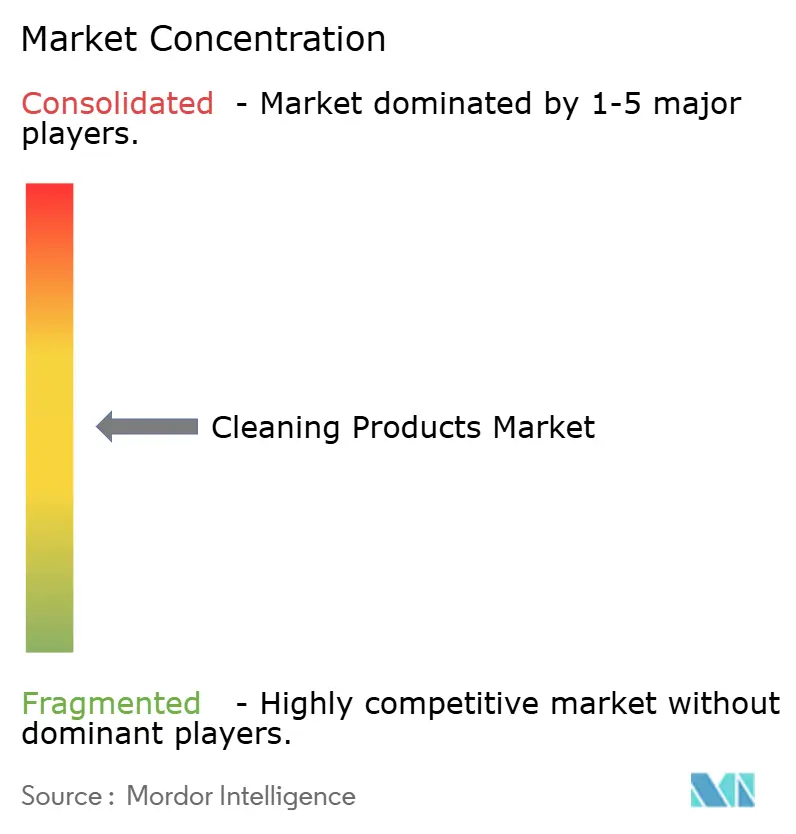
Der Wettbewerb weist einen mäßig konsolidierten Markenkern auf, wobei multinationale Lieferanten in unterschiedlichen Reinigungsanwendungen konkurrieren. The Procter & Gamble Company meldete im Geschäftsjahr 2026 einen Marktanteil von über 35 % in den Textilpflegemärkten, in denen es tätig war, hauptsächlich durch Tide, Ariel und Downy.[3] Das Haushaltspflegegeschäft von Unilever plc umfasst Cif und Dirt Is Good, während Henkel AG & Co. KGaA den Bereich Wäsche & Haushaltspflege betreibt. Reckitt Benckiser Group plc besitzt Lysol, und Colgate-Palmolive Company vertreibt Fabuloso und Ajax Haushaltspflegeprodukte. Diese Struktur begünstigt Lieferanten, die mehrere markierte Anwendungen aufrechterhalten können, wobei die Portfoliobreite eine Rolle bei der Verteidigung des Kundenzugangs spielt.
Die operative Leistung zeigt, warum Volumenzuwächse und die Entwicklung einzelner Marken für die großen Portfolios gleichermaßen wichtig sind. Im ersten Halbjahr 2026 meldete Unilever ein zugrunde liegendes Umsatzwachstum im Haushaltspflegebereich von 7,6 % gegenüber dem ersten Halbjahr 2025, bestehend aus 7,4 % Volumen und 0,2 % Preis. Henkel meldete Umsatzsteigerungen für Persil und Perwoll im Jahr 2025, unterstützt durch neue Persil Giant Discs und die Marktexpansion von Perwoll, auch wenn sein breiteres Wäsche- und Haushaltspflegegeschäft organisch leicht zurückging. Volumengeführtes Wachstum gibt Lieferanten einen Weg zu höheren Umsätzen mit geringer Abhängigkeit von Preiserhöhungen, während erfolgreiche Einzelmarken selektive Produktinvestitionen rechtfertigen können.
Die Wettbewerbsentwicklung erstreckt etablierte Keimschutzmarken auch auf spezifische Reinigungsanwendungen. Reckitt berichtete, dass Lysol Laundry Sanitizer und Air Sanitizer im Jahr 2025 gegenüber 2024 jeweils ein zweistelliges Wachstum verzeichneten und Marktanteilsgewinne erzielten. Im zweiten Quartal 2026 erklärte das Unternehmen, dass Nordamerika von einer starken Lysol-Leistung profitiert habe. Für Desinfektionsprodukte kann die regulatorische Positionierung rund um präzise Verwendungszweckangaben aufgebaut werden, wobei die versprochene Funktion zum Mittelpunkt des Wettbewerbsangebots wird. Herausforderer können sich daher auf eine definierte Anwendung und einen verteidigbaren Produktanspruch konzentrieren und auf einer Funktion konkurrieren, die Käufer mit der etablierten Marke vergleichen können.
Marktführer im Reinigungsprodukte-Bereich
-
The Procter & Gamble Company
-
Unilever plc
-
Henkel AG & Co. KGaA
-
Reckitt Benckiser Group plc
-
Colgate-Palmolive Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reinigungsprodukte-Markt Unternehmen in diesem Bericht
- The Procter & Gamble Company
- Unilever plc
- Henkel AG & Co. KGaA
- Reckitt Benckiser Group plc
- Colgate-Palmolive Company
- The Clorox Company
- SC Johnson & Son Inc.
- Church & Dwight Co. Inc.
- Kao Corporation
- Ecolab Inc.
- Diversey Holdings Ltd.
- Amway Corp.
- LG Household & Health Care Ltd.
- Lion Corporation
- Godrej Consumer Products Ltd.
- Blue Moon Group Holdings
- PZ Cussons plc
- Bombril S/A
- McBride plc
- Werner & Mertz GmbH
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen fertige Waschmittelsortimente, die Haushalts- und professionelle Angebote für den nächsten regulatorischen Rahmen der EU vorbereiten. Die meisten Bestimmungen der Verordnung (EU) 2026/405 gelten ab dem 23. September 2029. Ab diesem Datum können bestimmte Inhalte für Nachfüllwaschmittel digital bereitgestellt werden, mit Ausnahmen für aufgeführte Konservierungsmittel- und Duftstoffallergeninformationen sowie fortlaufende physische Kennzeichnungspflichten. Mikrobielle Waschmittel werden einen nachgewiesenen sicheren Einsatz für die menschliche Gesundheit und die Umwelt durch eine Risikobewertung nach einer noch festzulegenden Kommissionsmethodik erfordern.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Waschmittelsortimente mit digitalen Produktpässen | Digitale Produktpässe auf Modellebene erforderlich vor der EU-Marktplatzierung ab 2029 | Haushalt/Wohnbereich über EU-Einzelhandel | Jedes Waschmittelmodell vor dem Start mit vollständigen Produktinformationen verknüpfen | Vervollständigung und Pflege von Informationen auf Modellebene | Waschmittelhersteller wie Henkel AG & Co. KGaA |
| Nachfüllwaschmittelsortimente | Nur-digital-Option für bestimmte Nachfüllinhalte ab 2029, vorbehaltlich beibehaltener physischer Informationen | Haushaltliche Nachfüllkäufer | Nachfüllangebote mit koordinierten physischen und digitalen Informationen gestalten | Beide Informationskanäle konsistent halten | Hersteller, die Waschmittelformate erweitern, einschließlich potenzieller Teilnehmer wie Henkel AG & Co. KGaA |
| Entwicklung mikrobieller Waschmittel | Definierte zukünftige Sicherheitsbedingung für Waschmittel, die Mikroorganismen enthalten | Institutionelle und gewerbliche Reinigungsnutzer | Produktspezifische Risikobewertungen für beabsichtigte Verwendungszwecke erstellen | Sicherheitsnachweis nach der noch festzulegenden Kommissionsmethodik | Waschmittelformulierer mit Fähigkeiten zur Sicherheitssubstantiierung |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein Waschmittelportfolio, dessen Produktinformations- und Sicherheitsarbeit die Expansion in zusätzliche Formate unterstützt. Hersteller können gemeinsame Informationsprozesse vorbereiten und dabei die unterschiedlichen Bedingungen für Nachfüll- und mikrobielle Produkte beibehalten. Dies macht die regulatorische Bereitschaft zu einem Teil des fertigen Produktangebots und gibt einem Lieferanten mehr Optionen bei der Entscheidung, welche Sortimente er 2029 für EU-Käufer auf den Markt bringt.
Neueste Industrielle Entwicklungen in Reinigungsprodukte-Markt
- Oktober 2026: Henkel kündigte Somat Smartwash an, das Geschirrspülmittel, Klarspüler, Salz und Maschinenpflege mit automatischer Dosierung kombiniert. Die Ankündigung nannte die Verfügbarkeit in Deutschland über ausgewählte Online- und Einzelhandelskanäle ab dem 20. Oktober.
- September 2026: P&G Japan kündigte eine Auffrischung seiner Bold-Waschmittellinie an. Der angekündigte bundesweite Veröffentlichungsplan sah Gelball-Produkte für Ende September 2026 und flüssiges Waschmittel für Ende Oktober 2026 vor.
Reinigungsprodukte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Reinigungsprodukte-Markt misst den jährlichen Wert fertiger Reinigungsformulierungen, die weltweit für den Haushalts-, institutionellen und gewerblichen Einsatz gekauft werden. Die Umsätze werden nach Produktkategorie, -typ, -form, Anwendung, Vertriebskanal und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Reinigungsgeräte und -werkzeuge, separat verkaufte Reinigungsinhaltsstoffe und chemische Inputs sowie Vertragsreinigungs- und Hausmeisterdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Kategorie
- Konventionell
- Organisch/Natürlich
- Nach Produkttyp
- Wäschepflegeprodukte
- Oberflächenreiniger
- Geschirrspülprodukte
- Toiletten-/Badreiniger
- Bodenreiniger
- Glas- und Metallreiniger
- Andere Spezialreiniger
- Nach Form
- Flüssig
- Pulver
- Gel und Creme
- Tücher
- Tabs und Aerosol
- Nach Anwendung
- Haushalt/Wohnbereich
- Institutionell und Gewerblich
- Nach Vertriebskanal
- Groß-/Firmeneinkauf
- Einzelhandel
- Supermärkte und Verbrauchermärkte
- Convenience-Stores/Lebensmittelgeschäfte
- Online-Einzelhandel
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative öffentliche Quellen wie die Folgenabschätzung der Europäischen Kommission zu Waschmitteln, die PRODCOM-Dokumentation von Eurostat, der Safer Choice Standard der US-amerikanischen Umweltschutzbehörde und die Weltbevölkerungsprognosen 2025 der UN DESA können die Marktdefinition, den Versorgungskontext, Produktanforderungen und die Nachfragegeografie informieren. PRODCOM- und Handelsreihen helfen dabei, die jährlich verkaufte Produktion und grenzüberschreitende Ströme von Fertigproduktverkäufen zu unterscheiden, während städtische Bevölkerungsprojektionen und Formulierungskriterien den Kontext für regionale Nachfrage und Produktfähigkeit liefern.
Öffentliche Unternehmenseinreichungen und Investorenmaterialien können Kategorieumsätze vom gesamten Unternehmensumsatz trennen, während seriöse Presse- und Fachberichterstattung Markteinführungen, Kapazitätsänderungen und Kanalentwicklungen für Querprüfungen datieren kann. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Um Nachfrage, Preisgestaltung und Marktzugang zu untersuchen, sollte die Primärforschung Hersteller aus großen, mittelgroßen und kleineren Lieferanten sowie Einzel-, Groß- und institutionelle Käufer ansprechen, unter Verwendung regionaler und funktionaler Rollen. Wo Transaktionsaufzeichnungen Sendungen oder nur einen Absatzweg abdecken, können strukturierte Interviews und Umfragen Annahmen aus Sekundärquellen nach Produkttyp, Form, Anwendung, Kanal, Geografie und Preismix testen. Befragte können die Richtung von Treibern überprüfen, während Analysten Lücken dokumentieren, ihre Auswirkungen mit benachbarten Kategorien oder Geografien begrenzen und Schätzungen gegen separate Angebots-, Handels- oder Kanalsignale triangulieren.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Globalwertschätzung für fertige Formulierungen, die an Haushalts-, institutionelle und gewerbliche Käufer verkauft werden, und verwendet Länder- und regionale Nachfragesignale, um die geografische Verteilung dieses Gesamtwerts zu schätzen. Wesentliche Indikatoren umfassen Haushaltsbildung und Urbanisierung, Produktion und Handel auf Produktebene, Verbraucher- und institutionelle Nachfrage, Einzelhandels- und Beschaffungsaktivität sowie Verkaufspreisänderungen und Produktmixveränderungen. Gemeldete Umsatzaufzeichnungen und Käufernachfragenachweise etablieren Produkt- und Endnutzeranteile, während Ländersales- und Kanalinformationen geografische und Marktzugangsschätzungen unterstützen. Die Szenarioanalyse trägt den Markt vorwärts, indem Nachfrage-, Preis- und Mix- sowie professionelle Einkaufsbedingungen variiert werden, mit ausgewählten Bottom-up-Prüfungen, die Lieferanten- oder Kanal-Rollups und Stichproben-Durchschnittsverkaufspreise mal Volumen mit dem Top-down-Gesamtwert vergleichen. Wo ein Indikator fehlt oder ein Stichproben-Rollup unvollständig ist, verwenden Analysten die nächste beobachtete Kategorie oder Geografie, um seine Auswirkung zu begrenzen, zeichnen die Annahme auf und behalten die Differenz zur Überprüfung. Befragte können individuelle Treiber-Richtungen und jüngste Änderungen bei Preisgestaltung, Format und Beschaffung testen, bevor Analysten die Prognoseszenarien abschließen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung gegen unabhängige Haushalts- und institutionelle Nachfragesignale, Lieferantenoffenlegungen, Produktionsdaten und Handelsströme und prüfen, ob die Produzentenleistung nicht erneut als zweiter Verkauf gezählt wird. Sie testen Jahres-über-Jahres-Bewegungen, Kategorie- und Regionalsummen, Einheiten, Grenzbeständigkeit und Übergänge von aktuell zu prognostiziert, verfolgen dann Anomalien zu Quelldefinitionen oder Zeitpunkten und lösen sie gegen Quelldatensätze auf, bevor die Abzeichnung erfolgt. Ein zweiter Analyst überprüft den Quellpfad, Berechnungen, Grenzen und Vergleichslogik, wobei eine erneute Kontaktaufnahme mit Befragten durch widersprüchliche Berichte, geänderte Definitionen oder eine wesentliche Verschiebung in einem Prognosetreiber ausgelöst wird. Die Nachweise und das Modell werden jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Preis-, Regulierungs-, Angebots- oder Kanalereignis den Ausblick verändert, und unmittelbar vor der Lieferung erneut überprüft.
Vergleich der globalen Reinigungsprodukte-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der globale Reinigungsprodukte-Markt misst den jährlichen Wert fertiger Reinigungsformulierungen, die weltweit für den Haushalts-, institutionellen und gewerblichen Einsatz gekauft werden. Wesentliche Indikatoren umfassen Haushaltsbildung und Urbanisierung, Produktion und Handel auf Produktebene, Verbraucher- und institutionelle Nachfrage, Einzelhandels- und Beschaffungsaktivität sowie Verkaufspreisänderungen und Produktmixveränderungen.
Wesentliche Lücken bei den Treibern werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageinputs und Querprüfungen in der gesamten Studie adressiert. Ein zweiter Analyst überprüft den Quellpfad, Berechnungen, Grenzen und Vergleichslogik, wobei eine erneute Kontaktaufnahme mit Befragten durch widersprüchliche Berichte, geänderte Definitionen oder eine wesentliche Verschiebung in einem Prognosetreiber ausgelöst wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 260,6 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 295,3 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 13,3 % über dem Wert dieses Berichts für 2027 von 260,6 Mrd. USD, 2 Jahre später. Die veröffentlichte Abdeckung umfasst verpackte Reinigungsprodukte, die an Industrienutzer verkauft werden, über die Haushalts-, institutionellen und gewerblichen Käufergrenzen dieses Berichts hinaus. |
| Globaler Verbraucherdatenverleger B | 208,9 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 19,8 % unter dem Wert dieses Berichts für 2027 von 260,6 Mrd. USD, 1 Jahr später. Seine Definition zählt konsumierbare B2C-Produkte für private Haushalte und schließt professionelle Produkte aus, wodurch institutionelle und gewerbliche Käufe außerhalb seines Gesamtwerts bleiben. |
Mordor Intelligence verknüpft die Schätzung mit der definierten Abdeckung und dem Nachfragemodell der Studie. Ein zweiter Analyst überprüft den Quellpfad, Berechnungen, Grenzen und Vergleichslogik, wobei eine erneute Kontaktaufnahme mit Befragten durch widersprüchliche Berichte, geänderte Definitionen oder eine wesentliche Verschiebung in einem Prognosetreiber ausgelöst wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Reinigungsprodukte-Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 260,6 Milliarden USD prognostiziert und erreicht bis 2032 330,2 Milliarden USD, mit einem CAGR von 4,85 % von 2027 bis 2032.
Welche Kräfte stützen die Nachfrage nach Haushaltsreinigungsprodukten?
Praktische Wäscheformate und inhaltsstoffbezogene Aussagen helfen bei der Differenzierung von Angeboten. ACI berichtete, dass 38 % der US-Haushalte in seiner Umfrage vom Februar 2026 Einzeldosis-Waschmittel bevorzugten.
Welcher Reinigungsprodukttyp hat den größten Marktanteil?
Wäschepflegeprodukte hielten im Jahr 2026 35,25 % des Marktumsatzwerts. Flächenreiniger werden voraussichtlich mit einem CAGR von 5,68 % von 2027 bis 2032 am schnellsten wachsen.
Welche großen Unternehmen konkurrieren in der Reinigungsprodukte-Branche?
Zu den großen Unternehmen gehören The Procter & Gamble Company, Unilever plc, Henkel AG & Co. KGaA, Reckitt Benckiser Group plc und Colgate-Palmolive Company.
Was ist eine wesentliche Einschränkung für die Expansion von Reinigungsprodukten?
Produktspezifische Compliance kann den Marktzugang einschränken. Deutschlands neuer EU-Waschmittelrahmen wird im Allgemeinen ab dem 23. September 2029 gelten und erfordert Produktinformationsvorbereitung.
Welche Regionen führen bei den Reinigungsproduktverkäufen und beim Wachstum?
Nordamerika hielt im Jahr 2026 29,22 % des Marktumsatzwerts. Der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 6,45 % von 2027 bis 2032 am schnellsten wachsen.