
Ingwerbier-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
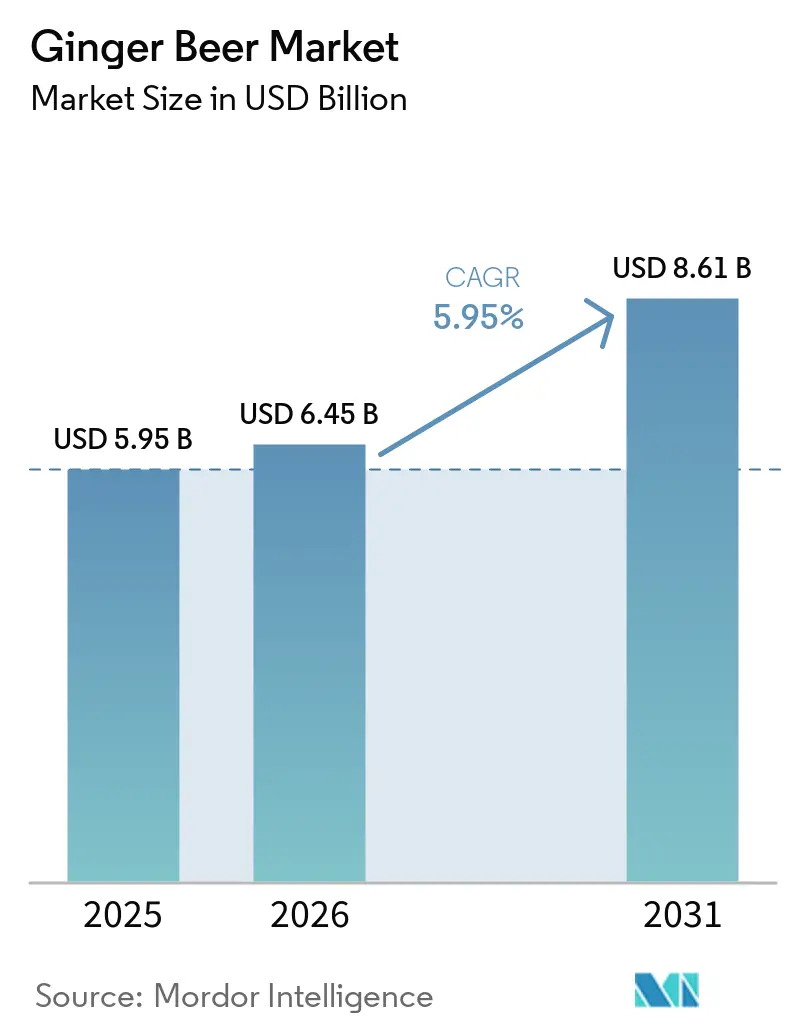
| Marktgröße (2026) | 6.45 Milliarden US-Dollar |
| Marktgröße (2031) | 8.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.95 % |
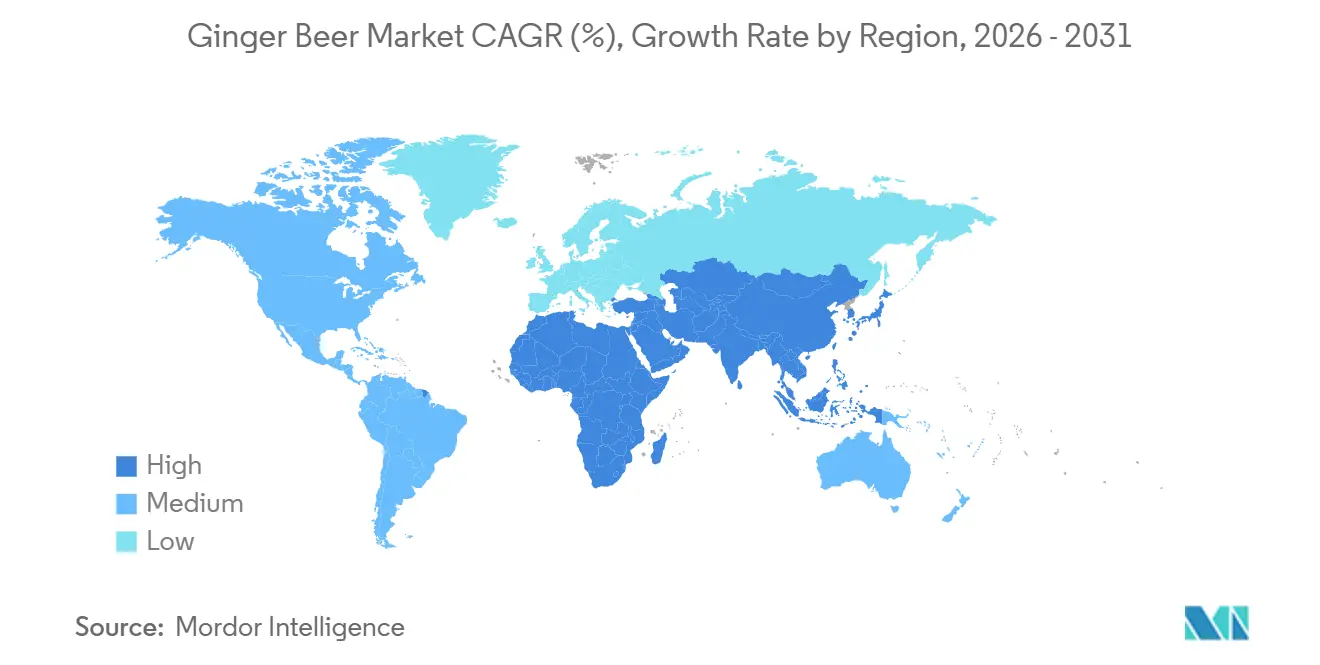
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
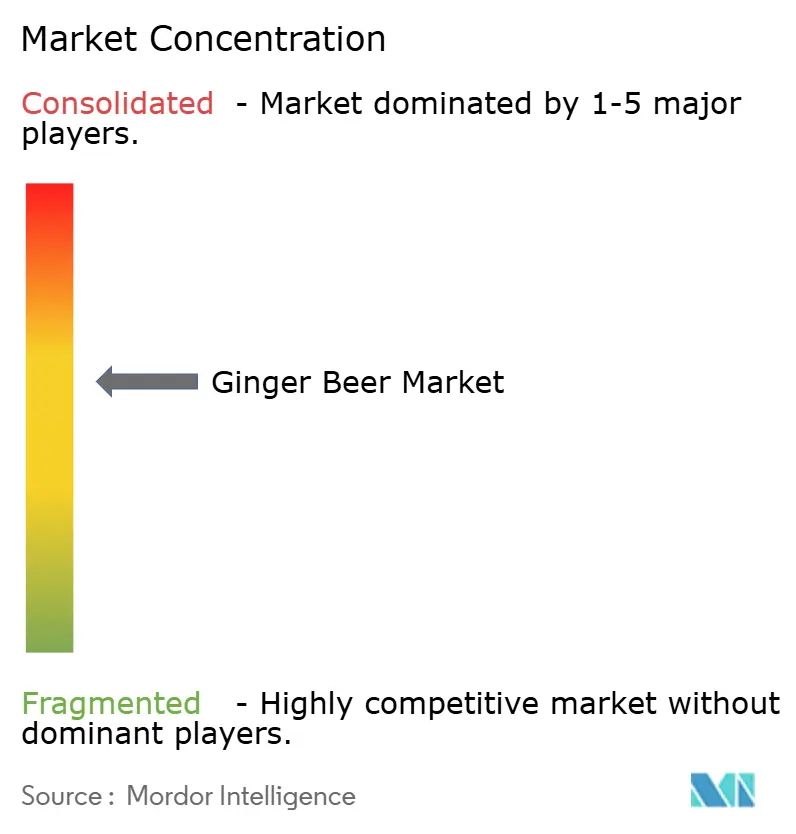
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ingwerbier-Marktanalyse von Mordor Intelligence
Der globale Ingwerbier-Markt wurde im Jahr 2025 auf 5,95 Milliarden USD geschätzt und soll von 6,45 Milliarden USD im Jahr 2026 auf 8,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,95 % während des Prognosezeitraums (2026–2031). Das steigende Verbraucherinteresse an Premium-Mixern, funktionalen Limonaden sowie alkoholfreien und alkoholarmen gesellschaftlichen Anlässen bildet die Grundlage dieser Entwicklung und spiegelt eine nachhaltige strukturelle Expansion wider. Alkoholfreie Varianten treiben weiterhin wiederkehrende Käufe bei alltäglichen Verbrauchern an, darunter Moscow-Mule-Enthusiasten und bewusst auf Alkohol verzichtende Käufer, während alkoholhaltige Linien durch zunehmende Präsenz in Ready-to-Drink (RTD)-Formaten an Bedeutung gewinnen und die Sichtbarkeit in Convenience- und On-Premise-Kanälen steigern. Markeninhaber profitieren zudem von der sich entwickelnden Geschmacksinnovation, da Ingwer weiterhin zu den führenden aufkommenden RTD-Alkohol-Aromen zählt und Premium-Infusionen wie Blutorange, Yuzu und Holunderblüte fördert, die die Produktdifferenzierung und Preissetzungsmacht stärken.
Wichtigste Erkenntnisse des Berichts
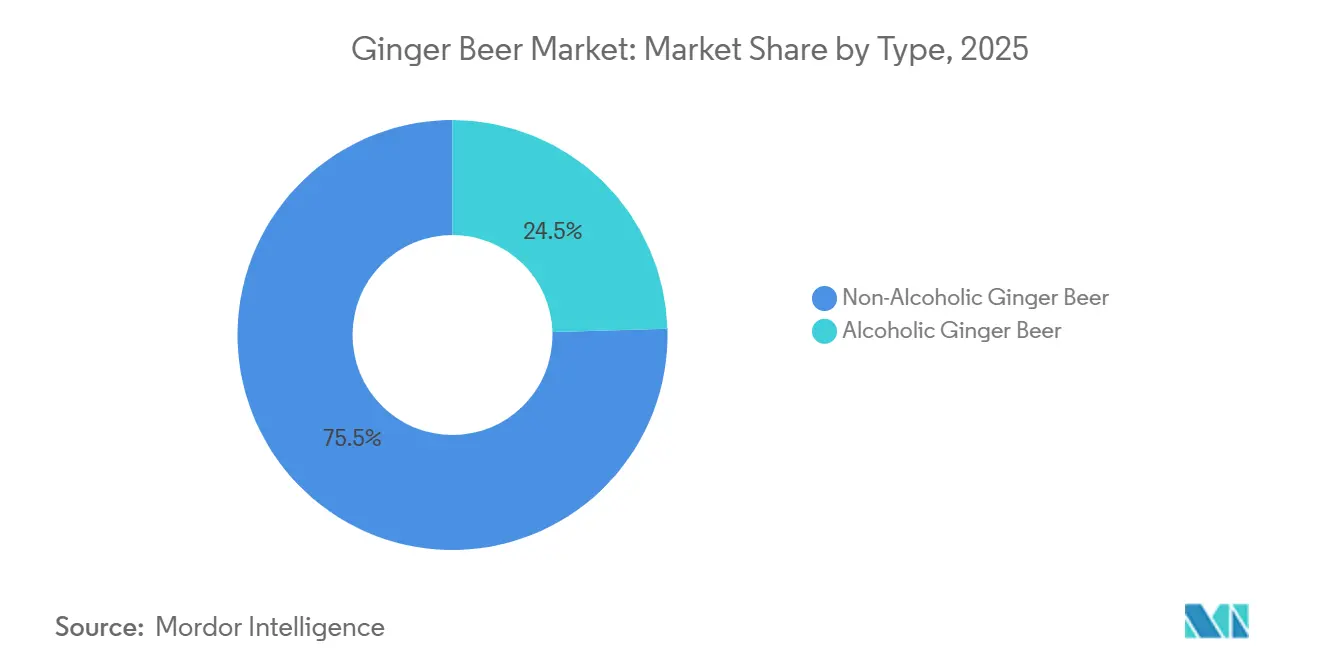
- Nach Typ führten alkoholfreie Produkte mit einem Anteil von 75,46 % am Ingwerbier-Markt im Jahr 2025, während alkoholhaltige Produkte bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen werden.
- Nach Geschmack entfielen auf klassische Rezepturen im Jahr 2025 ein Anteil von 63,70 % am Ingwerbier-Marktvolumen; aromatisierte Varianten verzeichnen mit 8,01 % bis 2031 die höchste prognostizierte CAGR.
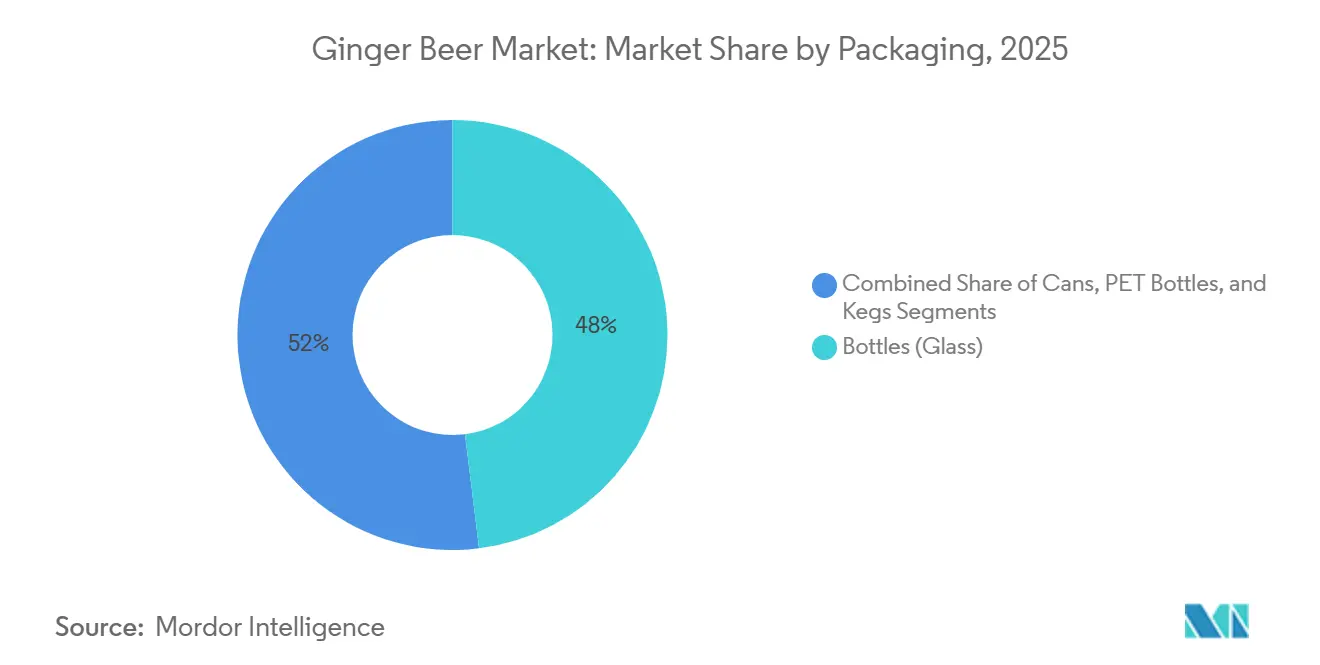
- Nach Verpackung hielten Glasflaschen im Jahr 2025 einen Anteil von 48,05 %, während Aluminiumdosen bis 2031 mit einer CAGR von 6,70 % expandieren.
- Nach Vertriebskanal erfassten Off-Trade-Outlets im Jahr 2025 einen Anteil von 69,12 %, während der On-Trade-Bereich auf dem Rücken der Erholung der Cocktailkultur mit einer CAGR von 7,65 % wächst.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 32,54 %; der asiatisch-pazifische Raum wird mit einer CAGR von 8,50 % bis 2031 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Geschmacksinnovation und Diversifizierung | +1.4% | Global, insbesondere aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion des Handwerksgetränke-Segments | +1.2% | Global, mit Nordamerika und Europa als Vorreiter | Langfristig (≥ 4 Jahre) |
| Premiumisierung und traditionsgeleitete Positionierung | +1.0% | Kernmärkte Nordamerika und Europa, Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum der Cocktailkultur und des RTD-Segments | +1.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einfluss globaler kulinarischer Fusionsaromen | +0.9% | Asien-Pazifik und Lateinamerika treiben Fusionsprofile voran | Mittelfristig (2–4 Jahre) |
| Einsatz technologiegetriebener Produktentwicklung | +0.7% | Global, mit führenden Regionen im fortgeschrittenen Produktionsbereich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Geschmacksinnovation und Portfoliodiversifizierung
Geschmacksinnovation geht über traditionelle Ingwerprofile hinaus, wobei Marken Blutorange, Yuzu, Holunderblüte und adaptogene Botanicals schichten, um Differenzierung und Premium-Appeal zu steigern. Diese Strategie stärkt die Regalvisibilität und unterstützt eine höhere Preisrealisierung, wie bei Premium-positionierten Varianten wie Blutorange-Ingwerbier-Kollaborationen zu sehen ist. Die funktionale Integration beschleunigt sich ebenfalls, mit Angeboten, die hohen Ingwergehalt, präbiotische Ballaststoffe und Adaptogene kombinieren und dabei kalorienarme Profile beibehalten, was gesundheitsbewusste Verbraucher anspricht. Reed's SodaSmarter-Linie veranschaulicht funktionale Produktinnovation durch die Einbeziehung von 2.000–5.000 mg Bio-Ingwer, präbiotischer Ballaststoffe und Pilz-Adaptogene in einem kalorienarmen (30–45 kcal) Format und positioniert die Marke effektiv an der Schnittstelle von Gesundheitsvorteilen und genussvollen Getränkeerlebnissen[1]. Aromahäuser stufen Ingwer weiterhin unter den führenden aufkommenden RTD-Alkohol-Aromen ein, angetrieben durch eine starke Verbraucherpräferenz für neuheitsorientierte Käufe. Diese breite Experimentierfreude erweitert Konsumgelegenheiten, verlängert die Erprobungsphase und stärkt die Preisarchitektur.
Expansion des Handwerksgetränke-Segments
Da sich die Verbrauchererwartungen weiterentwickeln, bleibt die Handwerksgetränkebewegung an vorderster Front und betont Authentizität, langsam gebraute Prozesse und Kleinserienproduktion, die Angebote von massenproduzierten Alternativen unterscheiden. Dieser Wandel spiegelt eine breitere Verbraucherpräferenz für handwerkliche Qualität wider, wobei Handwerks-Ingwerbier-Marken erhebliche Preisaufschläge von 20–25 % gegenüber herkömmlichen Limonaden erzielen. Marken, die traditionsgeleitete Narrative nutzen, wie verlängerte Brauzyklen und Bio-Zutaten-Positionierung, stärken ihren Premium-Appeal und bauen starke regionale Anhängerschaften auf. Darüber hinaus unterstützen Regulierungsbehörden kleinere Produzenten, indem sie Compliance-Herausforderungen erleichtern. Insbesondere die Formelbefreiungen des TTB, die auf traditionelle Fermentation zugeschnitten sind, waren ein Segen für Handwerks-Ingwerbier-Hersteller[2]. Dieses unterstützende regulatorische Umfeld positioniert Handwerksproduzenten vorteilhaft und ermöglicht es ihnen, einen höheren Wert zu erzielen, da Verbraucher zunehmend zu Premium- und lokal bezogenen Optionen tendieren.
Premiumisierung und traditionsgeleitete Markenpositionierung
Traditionsbasiertes Branding schafft weiterhin nachhaltige Wettbewerbsvorteile, indem es Herkunft, Premium-Zutaten und Authentizität stärkt, die über preisbasierte Konkurrenz hinausgehen. Im Ingwerbier-Markt stärken Marken, die Herkunftsgeschichten betonen – wie die Beschaffung mehrerer Ingwersorten und die Aufrechterhaltung von Clean-Label-Zertifizierungen – ihre Premium-Positionierung und sichern höhere Regalpreise. Dieser Ansatz steigert nicht nur die Wertwahrnehmung im Einzelhandel, sondern fördert auch Bartender-Empfehlungen und erhöht die Sichtbarkeit und Markenbekanntheit in der Gastronomie. Verpackungsinnovationen verstärken dieses Premium-Narrativ weiter, mit einer wachsenden Verlagerung hin zu Aluminiumformaten, die als sowohl nachhaltig als auch hochwertig wahrgenommen werden und es Marken ermöglichen, den Wert pro Einheit zu steigern. Produktreformulierungen entwickeln sich ebenfalls weiter und verbinden natürlichen Ingwer mit angrenzenden funktionalen Hinweisen wie Koffein, um die Nachfrage im Energiegetränke-Überschneidungsbereich zu erschließen. Traditionshinweise sind gleichermaßen einflussreich in Einzelhandelskanälen, wo Verbraucher zunehmend „Bar-Qualität”-Erlebnisse zu Hause suchen und die Nachfrage nach Premium-Mixern steigern. Die markenbezogene Spezifikation durch Bartender erzeugt einen Halo-Effekt, der die Nachahmung zu Hause fördert und die Preissetzungsmacht stärkt.
Wachstum der Cocktailkultur und des RTD-Segments
Die wachsende Cocktailkultur erweitert den Ingwerbier-Konsum weiterhin über traditionelle Verwendungszwecke hinaus und positioniert ihn als wichtigen Mixer in Premium-Cocktails und Fertiggetränken (RTD). Signaturgetränke wie Moscow Mules und Dark & Stormies fungieren als Einstiegsgelegenheiten und beschleunigen die Akzeptanz sowohl in der Gastronomie als auch im häuslichen Umfeld. Der Markt entwickelt sich durch RTD-Innovation weiter, wobei Ingwerbier-Marken mit Spirituosenunternehmen zusammenarbeiten, um vorgemischte Angebote einzuführen, darunter Moscow Mules mit höherem Alkoholgehalt und alkoholhaltige Ingwer-Ales, die auf convenience-orientierte Verbraucher ausgerichtet sind. Der kategorieübergreifende Erfolg bei Highball-Getränken unterstreicht das Übertragungspotenzial ingwerbetonter Profile auf breitere Alkoholsegmente. Die Nachfrage in der Gastronomie bleibt stark, unterstützt durch robuste Mixer-Verkäufe und die anhaltende Beliebtheit von Ingwer unter den führenden Geschmackswahlen. Gleichzeitig steigert der Aufstieg handwerklicher Dosencocktails die Sichtbarkeit in Alkohol-Regalen, Convenience-Kanälen und Barkarten. Diese Dynamik in beiden Kanälen stärkt die Rolle von Ingwerbier sowohl beim erlebnisorientierten Konsum als auch bei der alltäglichen Bequemlichkeit und sichert langfristiges Marktwachstum.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck durch Zuckersteuern und HFSS-Normen | -1.2% | Kernmärkte Europa und Vereinigtes Königreich, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch alternative Getränke | -0.8% | Global, insbesondere in Premium-Segmenten | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei Premium-Ingwer | -0.9% | Global, mit den stärksten Auswirkungen auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Kühlkette in Schwellenmärkten | -0.6% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck durch Zuckersteuern und HFSS-Normen
Zuckersteuern und HFSS-Vorschriften (hoher Fett-, Salz- und Zuckergehalt) gestalten weiterhin Produktformulierungs- und Vermarktungsstrategien in der Getränkeindustrie um. Die Verlängerung der britischen Soft Drinks Industry Levy, die die steuerpflichtige Schwelle ab 2028 auf 4,5 g pro 100 ml senkt, sowie Schottlands HFSS-Regeln, die Mehrfachkaufaktionen und die Platzierung im Geschäft einschränken, verschärfen den Compliance-Druck[3]. Unternehmen müssen nun Geschmack, Kosten und regulatorische Konformität in Einklang bringen und stehen vor der strategischen Wahl, entweder in alternative Süßungsmittel und kleinere Packungsformate zu investieren oder Abgabekosten auf das Risiko eines Volumenrückgangs hin zu absorbieren. Diese sich entwickelnden Vorschriften schränken auch die Flexibilität bei Promotionen und die Sichtbarkeit im Einzelhandel ein und wirken sich direkt auf Verkaufsstrategien aus. Während die regulatorische Belastung voraussichtlich etwa 1,2 Prozentpunkte von der prognostizierten CAGR abziehen wird, beschleunigt sie gleichzeitig die Innovation bei zuckerfreien und zuckerarmen Varianten. Marken, die erfolgreich reformulieren und dabei Geschmacksprofile beibehalten, können einen höheren Preis pro Einheit erzielen und Compliance in einen Wettbewerbsvorteil inmitten sich wandelnder Verbraucherpräferenzen für gesündere Optionen verwandeln.
Zunehmender Wettbewerb durch alternative Getränkekategorien
Da funktionale Limonaden, alkoholhaltige Selter und Kombuchas zunehmend gesundheitsbewusste Verbraucher mit zuckerarmer Positionierung und starken Wellness-Narrativen ansprechen, verschärft sich der Wettbewerb im alternativen Getränkesektor weiter. Die rasche Skalierung präbiotischer Limonaden, demonstriert durch wachstumsstarke, zuckerarme Marken mit erheblichen Einzelhandelsumsätzen, verdeutlicht den sich verschiebenden Wettbewerbsmaßstab hin zu Funktionalität und regulatorischer Konformität. Diese überfüllte Landschaft wird durch RTD-Ermüdung weiter erschwert, wobei viele Verbraucher ein Überangebot an Auswahlmöglichkeiten wahrnehmen und eine begrenzte Bereitschaft zeigen, neue Produkte auszuprobieren. Infolgedessen wird der Wettbewerb um Regalfläche akuter, insbesondere in Premium- und gesundheitsorientierten Segmenten. Um wettbewerbsfähig zu bleiben, müssen Ingwerbier-Marken sich klar durch authentische Gewürzprofile, Cocktail-Vielseitigkeit und funktionale Ingwervorteile differenzieren. Folglich setzt die Kategorie verstärkt auf traditionsgeleitete Positionierung und Geschmacksauthentizität, um das Verbraucherinteresse aufrechtzuerhalten, die Regalgeschwindigkeit zu schützen und den Marktanteil gegenüber aufkommenden Alternativen zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz alkoholfreier Produkte trifft auf Beschleunigung alkoholischer ProdukteObwohl alkoholfreie Varianten im Jahr 2025 mit einem dominanten Marktanteil von 75,46 % führen, wird für das alkoholhaltige Ingwerbier-Segment eine schnellere CAGR von 6,85 % prognostiziert, angetrieben durch die rasche Expansion von Hard Ginger Ales und spirituosenbasierten RTDs. Diese Divergenz spiegelt die zunehmende Offenheit der Verbraucher gegenüber alkoholhaltigen Formaten wider, insbesondere da Produkte wie Moscow-Mule-Varianten mit höherem Alkoholgehalt bevorzugte Kühlschrankplatzierungen sichern, Impulskäufe fördern und neue Verbrauchersegmente ansprechen. Regulatorische Rahmenbedingungen unterstützen dieses Wachstum weiterhin, obwohl der Vertrieb aufgrund von Lizenzanforderungen und On-Premise-Abhängigkeiten komplexer bleibt.
Die anhaltende Dominanz des alkoholfreien Ingwerbiers unterstreicht seine fest verankerte Rolle sowohl als Mixer als auch als gesundheitsorientiertes Getränk. Marken steigern ihre Wertversprechen zunehmend durch die Einbindung funktionaler Zutaten wie hochdosiertem Ingwer, Adaptogenen und Präbiotika und positionieren Produkte neu in Richtung Darmgesundheit und täglicher Konsumgelegenheiten. Gleichzeitig integrieren auch alkoholhaltige Hersteller funktionale Signale, was auf eine Konvergenz zwischen Genuss- und Wellnesstrends hindeutet. Vertriebsstrategien divergieren segmentübergreifend: Alkoholfreie Varianten skalieren effizient über Einzel- und E-Commerce-Kanäle, während alkoholhaltige Angebote auf regulierte Vertriebsnetze und Barprogramme angewiesen sind. Diese zweigleisige Expansion stärkt die allgemeine Marktresilienz, verringert die Abhängigkeit von einem einzelnen Kanal oder regulatorischen Umfeld und erhält das langfristige Wachstumspotenzial.


Nach Geschmack:
Beständigkeit des Originals, Dynamik aromatisierter VariantenKlassische Rezepturen dominieren weiterhin den Ingwerbier-Markt mit einem Anteil von 63,70 % im Jahr 2025, gestützt durch starke Bartender-Loyalität und ihre wesentliche Rolle in Standardcocktails wie Moscow Mules und Dark & Stormies. Diese Stabilität spiegelt fest verankerte Verbrauchererwartungen und die Bedeutung von Konsistenz sowohl im On-Premise- als auch im Heimkonsum wider. Aromatisierte Varianten werden jedoch voraussichtlich schneller mit einer CAGR von 8,01 % bis 2031 wachsen, angetrieben durch die steigende Nachfrage nach innovativen und optisch ansprechenden Angeboten. Aromen wie Blutorange, Yuzu, Holunderblüte, Hibiskus und Chili führen diesen Wandel an, steigern die Regalattraktivität und ermöglichen saisonale, zeitlich begrenzte Einführungen, die Konsumgelegenheiten erweitern. Marken nutzen eine einzige Ingwerbasis, um in angrenzende Kategorien zu diversifizieren, darunter präbiotische Limonaden, Mocktails und funktionale Getränke, was die Portfolioflexibilität stärkt. Gleichzeitig müssen Unternehmen die SKU-Expansion sorgfältig steuern, um eine Kannibalisierung der Kernprodukte zu vermeiden. Führende Akteure verfolgen daher eine ausgewogene Strategie: Sie behalten eine Flaggschiff-Originalvariante bei und führen eine begrenzte Anzahl rotierender aromatisierter SKUs ein, die auf regionale Geschmackspräferenzen abgestimmt sind, um sowohl Innovation als auch Markenkonsistenz zu gewährleisten.
Nach Verpackung:
Traditionelle Glasverpackung verbunden mit nachhaltiger AluminiuminnovationAluminiumdosen werden voraussichtlich mit einer CAGR von 6,70 % wachsen, angetrieben durch die steigende Nachfrage nach Nachhaltigkeit, Bequemlichkeit und Eignung für E-Commerce- und Großhandelskanäle. Glasflaschen behielten unterdessen im Jahr 2025 einen führenden Marktanteil von 48,05 %, gestützt durch ihre starke Premium-Positionierung und ihren traditionellen Charme. Diese Dynamik unterstreicht den zunehmenden Einfluss von Umweltaspekten neben der Verbraucherpräferenz für haptisch hochwertige Verpackungen. Während Aluminium von hohen Recyclingquoten und leichter Logistik profitiert, verankert Glas weiterhin Markenauthentizität und Premium-Wahrnehmung.
Der Wandel hin zu Aluminium wird durch Kosteneffizienz und Lieferkettenvorteile weiter verstärkt, wobei Marken ausgewählte SKUs auf Dosen umstellen, um Frachtkosten und Bruchverluste zu reduzieren und gleichzeitig in Club- und Convenience-Kanäle zu expandieren. Gleichzeitig verringern Innovationen wie digitaler Dosendruck und wiederverschließbare Aluminiumformate die Lücke zwischen Premium- und Massenverpackungen.
Glasverpackungen behalten ihre Bedeutung im On-Premise- und Craft-Bereich, wo visuelle Attraktivität und Marken-Storytelling entscheidend sind. PET-Flaschen bedienen weiterhin preissensible Segmente, stehen jedoch vor Herausforderungen aufgrund schwächerer Nachhaltigkeits- und Premium-Wahrnehmungen. Führende Marken verfolgen daher Multi-Format-Verpackungsstrategien, um Kosten, Bequemlichkeit und Markenwert über verschiedene Konsumgelegenheiten hinweg auszubalancieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Skalierung des Einzelhandels trifft auf Dynamik der GastronomieOff-Trade-Kanäle dominieren weiterhin den Ingwerbier-Markt mit einem Wertanteil von 69,12 % im Jahr 2025, angetrieben durch starken Volumendurchsatz in Supermärkten, Hypermärkten und E-Commerce-Plattformen, unterstützt durch Aktionen und Zweitplatzierungen. Dieser Kanal bietet Skalierung und konstante Nachfrage, die durch den Aufstieg des Online-Handels und Schnelllieferplattformen weiter verstärkt wird, die als digitale Impulskaufkanäle für Premium-Mixer fungieren.
Im Gegensatz dazu werden On-Trade-Kanäle voraussichtlich mit einer robusten CAGR von 7,65 % wachsen, beflügelt durch die zunehmende Integration von Premium-Ingwerbieren in Cocktail- und Mocktail-Menüs in Bars, Restaurants und Clubs. Höhere Stückpreise im On-Premise-Bereich steigern die Wertrealisierung erheblich, während Bartender-Empfehlungen und Menüplatzierungen die Markensichtbarkeit und Verbrauchererprobung fördern. E-Commerce entwickelt sich zu einem wichtigen Wachstumshebel im Off-Trade-Bereich und ermöglicht Direct-to-Consumer-Engagement, Abonnementmodelle und datengetriebene Produktinnovation. Die optimale Strategie verbindet volumenstarken Off-Trade-Vertrieb mit margenstarken On-Trade-Platzierungen und schafft einen Halo-Effekt, der den Markenwert stärkt. Durch die Nutzung der Off-Trade-Skalierung zur Unterstützung der On-Trade-Premiumisierung können Marken sowohl Durchdringung als auch Rentabilität kanalübergreifend maximieren.
Geografische Analyse
Nordamerika Ingwerbier-Markt
Nordamerika führt den Ingwerbier-Markt mit einem Wertanteil von 32,54 % im Jahr 2025 an, gestützt durch ein gut etabliertes Handwerksgetränke-Ökosystem, eine ausgeprägte Cocktailkultur und die anhaltende Erholung des Außer-Haus-Konsums. Die USA bleiben der Wachstumsmotor, unterstützt durch marktführende Unternehmen, die ihre Größenvorteile und Vertriebspartnerschaften nutzen, um ihre Reichweite zu erweitern und Logistikkosten zu senken. Strategische Allianzen und der Zugang zu Kapitalmärkten fördern zusätzlich Innovation und Portfolioerweiterung, während Kanada und Mexiko durch den Ausbau des Einzelhandels und der RTD-Alkohol-Displays inkrementelles Wachstum beisteuern. Der Ausblick für die Region bleibt auf Premiumisierung und Produktinnovation ausgerichtet.
Europa Ingwerbier-Markt
Europa spiegelt ein Gleichgewicht zwischen traditioneller Stärke und regulatorischem Druck wider. Zuckersteuern und HFSS-Beschränkungen beschleunigen die Rezepturüberarbeitung und Innovationen im Bereich zuckerfreier Produkte, komprimieren jedoch gleichzeitig die Margen bei traditionellen Angeboten. Die ausgeprägte Zahlungsbereitschaft der Verbraucher für funktionale und Premium-Getränke erhält jedoch Wachstumschancen aufrecht. Der Wettbewerbsdruck nimmt zu, insbesondere in Südeuropa, wo neue Produkteinführungen und funktionale Hybridprodukte die Marktlandschaft neu gestalten. Lokalisierungsstrategien, einschließlich der Verlagerung der Produktion in die Nähe der Absatzmärkte, gewinnen zunehmend an Bedeutung, um Kosten und regulatorische Veränderungen zu bewältigen.
APAC Ingwerbier-Markt
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird voraussichtlich bis 2031 mit einer CAGR von 8,50 % expandieren, angetrieben durch Urbanisierung, steigende Einkommen sowie die rasche Entwicklung von E-Commerce- und Kühlketteninfrastruktur. Infrastrukturlücken, insbesondere in Märkten wie Indien, schränken jedoch die weitreichende Premium-Distribution weiterhin ein und begrenzen die Reichweite auf städtische Zentren. Entwickelte Märkte wie Japan und Australien unterstützen Premium-Wachstum durch fortschrittliche Logistik, während China aufgrund kultureller Affinität zu Ingwer und steigender Nachfrage nach funktionalen Getränken eine bedeutende langfristige Chance darstellt.
MEA und Südamerika Ingwerbier-Markt
Südamerika sowie der Nahe Osten und Afrika repräsentieren derzeit kleinere Marktanteile, bieten jedoch ein starkes langfristiges Potenzial, gestützt durch steigende Getränkekonsummengen und Urbanisierungstrends. Infrastruktureinschränkungen, insbesondere bei der Kühllagerung, begünstigen kurzfristig lagerstabile Verpackungsformate wie Dosen und PET-Flaschen. Marken nutzen zunehmend lokalisierte Geschmacksprofile, um eine Verbindung zu regionalen Präferenzen herzustellen und dabei die Kernproduktidentität beizubehalten, was eine Expansion auch in logistisch eingeschränkten Umgebungen ermöglicht.

Wettbewerbslandschaft
Der Ingwerbier-Markt bleibt mäßig konzentriert, mit einem mittleren Konzentrationsgrad, bei dem traditionsreiche Marktführer neben agilen Handwerks- und regionalen Innovatoren koexistieren. Wichtige Akteure wie Fever-Tree, Bundaberg, Reed's, Fentimans, Gosling's und Q Mixers machen zusammen deutlich weniger als 80 % des Gesamtanteils aus, was ausreichend Raum für Nischenanbieter lässt, durch differenzierte Angebote zu skalieren. Etablierte Marken nutzen weiterhin Premium-Positionierung, Vertriebsstärke und Sichtbarkeit in der Gastronomie, um ihren Wettbewerbsvorteil zu stärken und gleichzeitig die Marktbalance aufrechtzuerhalten.
Strategische Partnerschaften und Akquisitionen gestalten die Landschaft zunehmend, wobei große Getränkeunternehmen auf wachstumsstarke, funktionale und Premium-Segmente abzielen. Jüngste Investitionen in angrenzende Kategorien, insbesondere Darmgesundheitsgetränke, deuten auf einen breiteren Konsolidierungstrend hin, der sich auf funktionale Ingwerbier-Akteure ausweiten könnte. Diese Schritte ermöglichen eine schnellere Marktdurchdringung und kombinieren Markenwert mit umfangreichen Vertriebsnetzen. Technologie entwickelt sich zu einem entscheidenden Differenzierungsmerkmal, wobei führende Getränkeunternehmen KI-gestützte Nachfrageprognosen, Lieferkettenoptimierung und zielgerichtetes Marketing einsetzen, um Margen und betriebliche Effizienz zu steigern. Mittelgroße Akteure investieren ebenfalls in Automatisierung und flexible Produktionssysteme, um wettbewerbsfähig zu bleiben.
Gleichzeitig schaffen kleinere Neueinsteiger weiterhin Raum durch Nischenpositionierung, wie Einzelursprungsbeschaffung, funktionale Zutaten und nachhaltigkeitsorientierte Narrative, um direkten Preiswettbewerb zu vermeiden. Da der Markt jedoch reift, bestehen weiterhin Skalierungsherausforderungen, was strategische Allianzen oder Akquisitionen zunehmend wahrscheinlich macht. Insgesamt wird die Konsolidierung zwar erwartet, aber die Branche bleibt fragmentiert und die Konsolidierung wird sich voraussichtlich um Premiumisierungs- und funktionale Innovationsthemen beschleunigen.
Führende Unternehmen der Ingwerbier-Branche
-
Fever-Tree Drinks Plc
-
Bundaberg Brewed Drinks Pty Ltd.
-
Reed's Inc.
-
Gosling Brothers Limited
-
Fentimans Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ingwerbierbier-Markt
- Fever-Tree Drinks Plc
- Bundaberg Brewed Drinks Pty Ltd.
- Reed's Inc.
- Gosling Brothers Limited
- Q Mixers (Q Drinks Co.)
- Fentimans Ltd.
- Goslings Family Brand Limited
- Crabbie's (Halewood International)
- Old Jamaica (Beliv Company)
- Bruce Cost Ginger Beer LLC
- Belvoir Fruit Farms
- Badger Beverages
- Maine Root Handcrafted Beverages
- Britvic Plc (Schweppes)
- Roots Soda Company
- Natrona Bottling Company
- Stone's Original Australia
- Luscombe Drinks Ltd
- Heads of Noosa Brewing Co.
- Diageo Plc

Recent Industry Developments in Ingwerbierbier-Markt
- März 2026: Q Mixers erweiterte sein Portfolio mit der Einführung von Q Refreshers, einer 7,5-oz-Sprudelgetränkedose, die mit Elektrolyten und Vitaminen angereichert ist und strategisch als Doppelverwendungsprodukt sowohl zum Mixen als auch zum eigenständigen Konsum positioniert ist, mit einem Vertrieb über wichtige Einzelhandels- und E-Commerce-Kanäle, darunter Kroger, H-E-B und Amazon.
- März 2026: Stoli Group relaunched sein Ingwerbier mit einem reformulierten Profil mit natürlichem Ingwer, Chili, Zitrone und aus Kaffeebohnen gewonnenem Koffein, mit dem Ziel einer dreifachen Steigerung der globalen Volumina bei gleichzeitiger Priorisierung der Expansion in Südeuropa und China.
- Februar 2025: Molson Coors Beverage Company erwarb einen Anteil von 8,5 % an Fever-Tree Drinks plc sowie exklusive US-Vermarktungsrechte für sein Premium-Mixer-Portfolio, einschließlich Ingwerbier. Die strategische Partnerschaft, die mit USD 200 Millionen bewertet wird, macht Molson Coors zum zweitgrößten Aktionär von Fever-Tree. Die Vereinbarung ermöglicht es Molson Coors, sein Vertriebsnetz zu nutzen, um die Präsenz von Fever-Trees Premium-Mixern in Nordamerika auszubauen.
- Januar 2025: Carlsberg schloss nach der Genehmigung durch die britischen Wettbewerbsbehörden die Übernahme von Britvic plc ab, einem bedeutenden britischen Softdrink-Unternehmen mit erheblicher Ingwerbier-Portfoliopräsenz. Die Übernahme stärkt Carlsbergs alkoholfreies Getränkeportfolio und bietet verbesserte Vertriebskapazitäten für Premium-Mixer-Marken auf europäischen Märkten.


Globaler Ingwerbier-Markt – Berichtsumfang
Ingwerbier, ein kohlensäurehaltiges Getränk aus fermentiertem oder gebrautem Ingwer, Zucker und Wasser, wird sowohl als eigenständiges Erfrischungsgetränk als auch als wichtiger Cocktail-Mixer weit verbreitet konsumiert.
Der globale Ingwerbier-Markt wird anhand mehrerer Dimensionen analysiert, darunter Produkttyp, Geschmacksprofil, Verpackungstyp, Vertriebskanäle und Geografie. Nach Produkttyp ist der Markt in alkoholisches und alkoholfreies Ingwerbier segmentiert. Nach Geschmacksprofil umfasst er traditionelle und aromatisierte Varianten (wie Zitrus-, botanische und gewürzinfundierte). Der Verpackungstyp ist in Glasflaschen, Aluminiumdosen, PET-Flaschen und Fässer kategorisiert. Vertriebskanäle umfassen Supermärkte/Verbrauchermärkte, Convenience-Stores, Facheinzelhändler, Online-Shops und Gastronomiekanäle wie Bars und Restaurants. Geografisch deckt die Studie wichtige Märkte ab, darunter Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika.
Für jedes Segment werden Marktgrößen und Prognosen in Wert (USD Millionen) und Volumen (Liter) angegeben.
| Alkoholfreies Ingwerbier |
| Alkoholisches Ingwerbier |
| Original/Traditionelles Ingwerbier |
| Aromatisiertes Ingwerbier |
| Flaschen (Glas) |
| Dosen |
| PET-Flaschen |
| Fässer |
| Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Online-Einzelhandel | |
| Fachgeschäfte | |
| Sonstige Einzelhandelskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Alkoholfreies Ingwerbier | |
| Alkoholisches Ingwerbier | ||
| Nach Geschmack | Original/Traditionelles Ingwerbier | |
| Aromatisiertes Ingwerbier | ||
| Nach Verpackung | Flaschen (Glas) | |
| Dosen | ||
| PET-Flaschen | ||
| Fässer | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | ||
| Fachgeschäfte | ||
| Sonstige Einzelhandelskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Ingwerbier-Markt derzeit?
Die Ingwerbier-Marktgröße wird im Jahr 2025 auf USD 5,95 Milliarden bewertet.
Wie schnell wird der Markt voraussichtlich wachsen?
Die Kategorie wird voraussichtlich mit einer CAGR von 5,95 % wachsen und bis 2031 einen Wert von 8,61 Milliarden USD erreichen.
Welcher Produkttyp führt den Markt an?
Alkoholfreie Varianten halten 75,46 % des Ingwerbier-Marktanteils und sind der primäre Umsatztreiber.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,50 % am schnellsten wachsen, angetrieben durch steigende städtische Einkommen und die zunehmende Verbreitung von Cocktailkultur.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
