
Marktgröße und Marktanteile des deutschen Festabfallentsorgungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
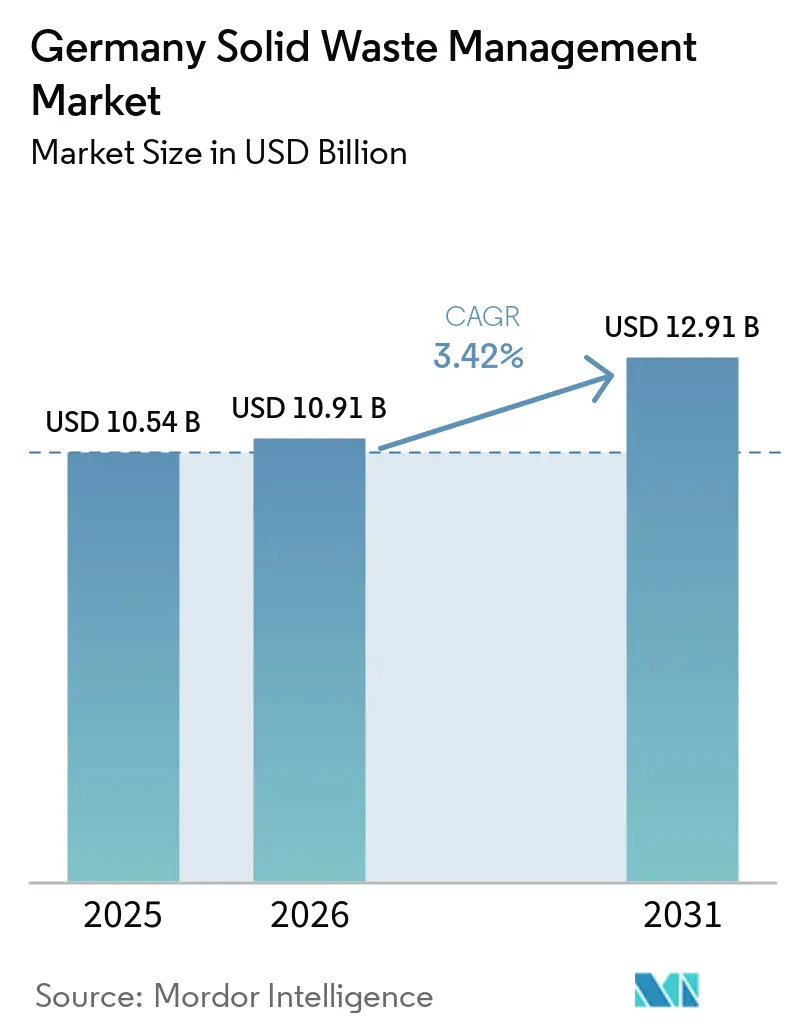
| Marktgröße im Basisjahr (2025) | 10.54 Milliarden US-Dollar |
| Marktgröße (2026) | 10.91 Milliarden US-Dollar |
| Marktgröße (2031) | 12.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.42 % |
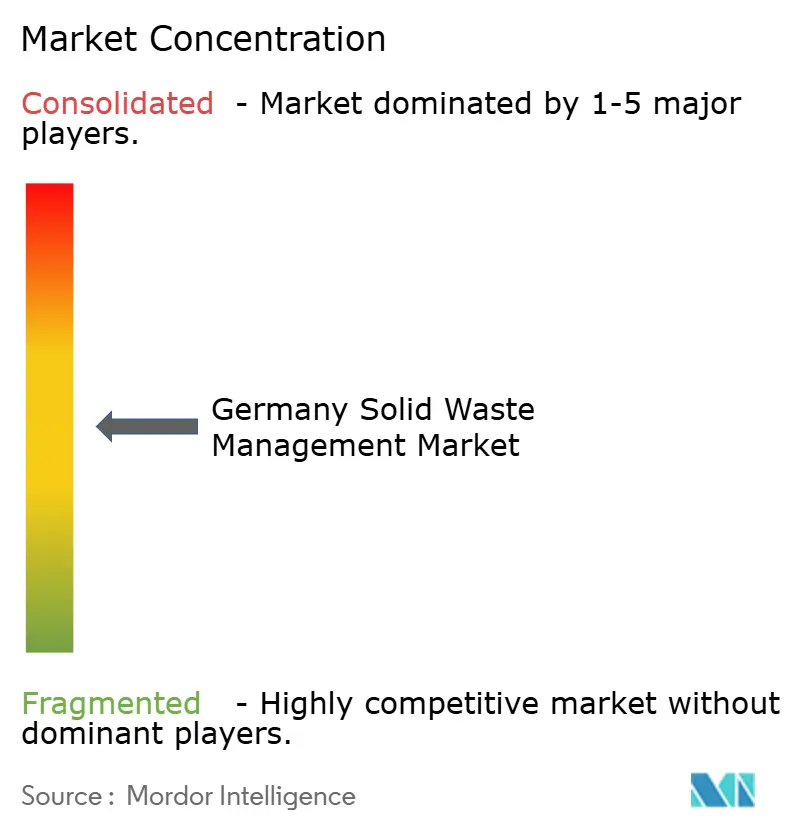
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des deutschen Festabfallentsorgungsmarktes von Mordor Intelligence
Die Marktgröße des deutschen Festabfallentsorgungsmarktes soll von 10,54 Milliarden USD im Jahr 2025 und 10,91 Milliarden USD im Jahr 2026 auf 12,91 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 3,42 % verzeichnen.
Der deutsche Festabfallentsorgungsmarkt entwickelt sich hin zu einem System, das zurückgewonnenen Materialien, nachverfolgbaren Abfallströmen und Behandlungsqualität einen höheren Stellenwert beimisst. Die im Dezember 2024 verabschiedete Nationale Kreislaufwirtschaftsstrategie lenkt die Politik in Richtung einer stärkeren Nutzung von Sekundärmaterialien und bietet Betreibern eine klarere Grundlage für Investitionen in Sortier- und Rückgewinnungskapazitäten. Verpackungsvorschriften, die im August 2026 in Kraft traten, schaffen sowohl einen größeren Compliance-Aufwand als auch einen besser vorhersehbaren Weg für Verpackungen in lizenzierte Sammel- und Recyclingsysteme. Größere Betreiber reagieren darauf, indem sie integrierte Modelle für Sammlung, Verarbeitung und Materialverkauf einführen, während kommunale Anbieter eine wichtige Rolle bei der Haushaltssammlung behalten. Die Hauptchance liegt in der Erzeugung höherwertiger Sekundärmaterialien aus Strömen, die derzeit schwer zu recyceln sind.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt Recycling und Materialrückgewinnung im Jahr 2025 einen Marktanteil von 40 % am deutschen Festabfallentsorgungsmarkt, während Abfall-zu-Energie bis 2031 mit einer CAGR von 6,5 % wachsen soll.
- Nach Abfallart hielt Siedlungsabfall im Jahr 2025 einen Anteil von 38 % an der Marktgröße des deutschen Festabfallentsorgungsmarktes, während Sonderabfall bis 2031 mit einer CAGR von 6,4 % wachsen soll.
- Nach Quelle hielt Haushaltsabfall im Jahr 2025 einen Anteil von 42 % am deutschen Festabfallentsorgungsmarkt, während industrielle Quellen bis 2031 mit einer CAGR von 4,1 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des deutschen Festabfallentsorgungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Kreislaufwirtschaftsziele im Rahmen der Nationalen Kreislaufwirtschaftsstrategie (NKWS) | +0.9% | National, mit früher Investitionskonzentration in Nordrhein-Westfalen, Bayern und Baden-Württemberg | Langfristig (≥ 4 Jahre) |
| Ausweitung der erweiterten Herstellerverantwortung (EPR) auf Verpackungen und Konsumgüter | +0.8% | National, mit Verpflichtungen in allen Bundesländern | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in die digitale Abfallsammlung und KI-gestützte Sortieranlagen | +0.6% | National, mit frühem Einsatz in städtischen und logistikintensiven Regionen | Mittelfristig (2–4 Jahre) |
| Steigende industrielle Nachfrage nach inländischen Sekundärrohstoffen | +0.5% | National, mit hoher Intensität in Bayern, Nordrhein-Westfalen und Sachsen | Langfristig (≥ 4 Jahre) |
| Steigende Abfall-zu-Energie-Kapazität für nicht recycelbare Restabfälle | +0.4% | National, mit Modernisierung in Mittel- und Norddeutschland | Mittelfristig (2–4 Jahre) |
| Strengere Deponievermeidungs- und hohe Recyclingperformance-Anforderungen | +0.3% | National, insbesondere für Bau- und Abbruchabfälle in wachsenden städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Kreislaufwirtschaftsziele im Rahmen der Nationalen Kreislaufwirtschaftsstrategie (NKWS)
Das Bundeskabinett verabschiedete die Nationale Kreislaufwirtschaftsstrategie am 4. Dezember 2024.[1]Bundesministerium für Umwelt, Naturschutz, nukleare Sicherheit und Verbraucherschutz, "Aktionsprogramm zur Umsetzung der Nationalen Kreislaufwirtschaftsstrategie," Bundesumweltministerium, bundesumweltministerium.de Sie bettet die Abfallpolitik in ein umfassenderes Bestreben ein, den Primärmaterialeinsatz zu reduzieren und die Sekundärmaterialversorgung zu stärken. Dies erhöht die Bedeutung von Betreibern, die dokumentieren können, wie Abfall in verwertbare Sekundärmaterialien für deutsche Hersteller umgewandelt wird. Die Strategie zielt darauf ab, den Anteil der in der Wirtschaft eingesetzten Sekundärrohstoffe bis 2030 zu verdoppeln, mit Auswirkungen auf die Sammel-, Sortier- und Fertigungslieferketten für Kunststoffe, kritische Mineralien und Baumaterialien. Sekundärmaterialien machten 13 % des gesamten deutschen Rohstoffverbrauchs zum Zeitpunkt der Verabschiedung der Strategie aus. Das Aktionsprogramm vom Juni 2026 stellte 260 Millionen EUR (301,73 Millionen USD) über das Programm Zukunft Kreislaufwirtschaft für Kreislaufwirtschaftsinvestitionen bereit. Für den deutschen Festabfallentsorgungsmarkt unterstützt die Politik die fortgesetzte Ausgaben für Sortierung, mechanische Verarbeitung, Recyclinginfrastruktur und die Erprobung von Rückgewinnungswegen für Materialien, die traditionell entsorgt wurden.
Ausweitung der erweiterten Herstellerverantwortung (EPR) auf Verpackungen und Konsumgüter
Die Verordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und galt ab dem 12. August 2026.[2]Europäisches Parlament und Rat, "Verpackungen und Verpackungsabfälle ab 2026," EUR-Lex, eur-lex.europa.eu Die Verordnung ersetzt den früheren EU-Verpackungsrahmen und gilt unmittelbar in allen Mitgliedstaaten. Sie erweitert die Herstellerverantwortung auf alle Verpackungskategorien und verknüpft die Gebühren enger mit dem Verpackungsdesign, der Recyclingfähigkeit und den tatsächlichen Kosten der Materialverwertung nach dem Gebrauch. Hersteller müssen Verpflichtungen in Bezug auf Sammlung, Sortierung und Recycling erfüllen, die eine lizenzierte Abfallbehandlung unterstützen. Außerdem werden Verpackungsdesign und die Qualität der Materialrückgewinnung in kommerziellen Verhandlungen entlang der Dienstleistungskette wichtiger. Die Zentrale Stelle Verpackungsregister leitet die neuen Systemteilnahmeregeln für Eigenmarken und Importe.[3]Zentrale Stelle Verpackungsregister, "PPWR und Systembeteiligung, Eigenmarken und Importe," Verpackungsregister ZSVR, verpackungsregister.org Der deutsche Festabfallentsorgungsmarkt gewinnt dadurch mehr regulierte Materialströme, obwohl Betreiber auch mit höheren Dokumentations- und Genehmigungsanforderungen konfrontiert sind.
Wachsende Investitionen in die digitale Abfallsammlung und KI-gestützte Sortieranlagen
Digitale Werkzeuge entwickeln sich in Deutschland von Pilotprojekten hin zum täglichen Einsatz in Sammel- und Sortierbetrieben. Das Projekt SmartRecycling-Up entwickelte Ansätze zur automatisierten Sperrmüllsortierung mithilfe künstlicher Intelligenz. Diese Systeme können Materialkategorien früher im Behandlungsprozess identifizieren und unnötige manuelle Sortierung einschränken. Sie liefern Anlagenleitern auch konsistentere Informationen über Verunreinigungen und die Leistung einzelner Trennstufen. Im Juli 2025 nahmen Recycleye und STADLER einen ausschließlich KI-gesteuerten optischen Sortierer für mineralische Fraktionen aus Bau- und Abbruchabfällen in der Anlage von HEYDT in Aulendorf in Betrieb. Die Anlage trennt Ziegel, Beton, Gips, Metalle, Holz, Kunststoff, Fliesen und Glas aus gemischten Materialien. Eine bessere Trennung kann die Reinheit des zurückgewonnenen Materials erhöhen und seine Eignung für nachgelagerte Abnehmer verbessern. Diese Entwicklung gibt dem deutschen Festabfallentsorgungsmarkt einen Weg, Wertwachstum zu erzielen, selbst wenn zusätzliche Sammelmengen begrenzt sind und Sammelsysteme bereits die meisten Haushalte abdecken.
Steigende industrielle Nachfrage nach inländischen Sekundärrohstoffen
Deutsche Hersteller stehen unter zunehmendem Druck, inländische Sekundärmaterialien für die Produktion zu sichern. Sowohl die Nationale Kreislaufwirtschaftsstrategie als auch das EU-Gesetz über kritische Rohstoffe stärken die politische Grundlage für Rückgewinnung und Wiederverwendung. Sie geben industriellen Abnehmern einen stärkeren Anreiz zu prüfen, ob zurückgewonnenes Material einen Teil ihres Primärmaterialbedarfs ersetzen kann. Rund 82 % des gesamten deutschen Abfalls wurden 2024 verwertet, davon 69 % durch Materialverwertung und 13 % durch energetische Verwertung, obwohl Sekundärmaterialien nach wie vor nur einen begrenzten Anteil am gesamten industriellen Input ausmachen. Das Gesetz über kritische Rohstoffe setzt ein Ziel für 2030, wonach die EU-Recyclingkapazität mindestens 25 % des jährlichen EU-Verbrauchs an strategischen Rohstoffen decken soll. Deutsche Stahlwerke verbrauchten 2025 rund 15,7 Millionen Tonnen Stahlschrott für die Rohstahlproduktion, während der gesamte Stahlschrottverbrauch in der Rohstahlproduktion und in Gießereien rund 19,1 Millionen Tonnen erreichte. Der deutsche Festabfallentsorgungsmarkt kann davon profitieren, da inländische Abnehmer saubereren und konsistenteren Eisen- und Nichteisenmetallschrott suchen, um die Abhängigkeit von volatiler Exportnachfrage und importierten Primärmaterialien zu verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit zusätzlicher hochwertiger recyclierbarer Einsatzstoffe | -0.6% | National, insbesondere in städtischen Gebieten mit ausgereiften Sammelquoten | Langfristig (≥ 4 Jahre) |
| Sinkende Rentabilität aufgrund volatiler Sekundärmaterialpreise | -0.5% | National, mit starken Auswirkungen auf Kunststoff- und Papierrecycler in Westdeutschland | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Kosten durch verschärfte Umweltvorschriften | -0.4% | National, mit größerer Belastung für kleinere Betreiber | Kurzfristig (≤ 2 Jahre) |
| Kapazitätsengpässe bei der Behandlung von Sonder- und Spezialabfällen | -0.3% | National, insbesondere Nordrhein-Westfalen, Bayern und Sachsen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit zusätzlicher hochwertiger recyclierbarer Einsatzstoffe
Deutschland hat bereits eine hohe Sammel- und Recyclingperformance für mehrere Materialströme erreicht. Die Recyclingquote für Siedlungsabfälle lag 2023 bei 67,2 %, über dem EU-Ziel von 55 % für 2025. Die zentrale Einschränkung betrifft zunehmend die Materialqualität und nicht die Anzahl der gesammelten Tonnen. Ausgereifte Sammelsysteme können nach wie vor gemischtes Material liefern, das vor dem Einsatz in Anwendungen mit strengen technischen oder sicherheitstechnischen Anforderungen weiterer Sortierung bedarf. Verbundverpackungen und verunreinigtes Material erschweren die Herstellung eines Rezyklats, das den Anforderungen anspruchsvoller Anwendungen gerecht wird. Eine Studie von BKV und Conversio aus dem Jahr 2025 prognostizierte eine Lücke bei Post-Consumer-Rezyklaten von 861.000 Tonnen bis 2030 im Basisszenario. Die Studie stellte auch eine Lücke von 310.000 Tonnen in einem fortgeschrittenen Szenario mit stärkeren Investitionen in Sammlung und Sortierung fest. Diese Einschränkung verlagert Investitionen im deutschen Festabfallentsorgungsmarkt hin zu Reinigung, Kontaminationsreduzierung und Sortiertechnologien statt zur reinen Mengenausweitung, insbesondere dort, wo Materialspezifikationen anspruchsvoll sind.
Sinkende Rentabilität aufgrund volatiler Sekundärmaterialpreise
Recyclingunternehmen sahen sich 2025 mit schwächeren Margen konfrontiert, da die Sekundärmaterialpreise sanken, während die Kosten für Eingangsballen hoch blieben. Eurostat meldete, dass die durchschnittlichen Sekundärmaterialpreise 2025 im Vergleich zu 2024 für Glas um 8 % und für Papier, Pappe und Kunststoff um fast 2 % zurückgingen. Der Bundesverband der Deutschen Entsorgungswirtschaft identifiziert die Volatilität der Sekundärrohstoffpreise als ein wesentliches strukturelles Problem für Recyclingunternehmen. Niedrigere Preise für Neukunststoffe können die Zahlungsbereitschaft der Abnehmer für Recyclingalternativen verringern. Dies lässt Verarbeitern weniger Spielraum, Veränderungen bei Energie-, Arbeits-, Transport- und Compliance-Kosten aufzufangen, wenn die Sekundärmaterialpreise schwächer werden. Gleichzeitig sinken die Sammel- und Verarbeitungskosten nicht mit der gleichen Geschwindigkeit. Das deutsche Abfallrecht setzt kommunale Recyclingziele von 60 % bis 2030 und 65 % bis 2035. Der deutsche Festabfallentsorgungsmarkt bleibt exponiert, bis Anforderungen an Recyclinganteile eine stärkere und stabilere Nachfrage nach Qualitäten schaffen, die mit Neumaterial in Qualität und Preis konkurrieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Recycling führt, thermische Verwertung expandiert
Recycling und Materialrückgewinnung machten 2025 einen Marktanteil von 40 % am deutschen Festabfallentsorgungsmarkt aus. Seine Position spiegelt die etablierte Duale-System-Infrastruktur und die getrennte Sammlung von Papier, Glas, Kunststoffen, Metallen und Bioabfall wider, die Verarbeitern eine breite Basis an verwertbarem Material bietet. Die deutsche Festabfallentsorgungsbranche hat Sammel- und Verarbeitungskapazitäten in allen 16 Bundesländern aufgebaut. Sammeldienstleistungen, Transport und Logistik sind ausgereifte, volumenstarke Tätigkeiten. Ihre Leistung hängt hauptsächlich von effizienter Routenplanung, zuverlässigen Verträgen, niedrigeren Fahrzeugemissionen und der Fähigkeit ab, die Servicequalität für kommunale und gewerbliche Kunden zu dokumentieren.
Abfall-zu-Energie ist die am schnellsten wachsende Dienstleistungsart und soll bis 2031 mit einer CAGR von 6,5 % expandieren. Deutschland verfügte über 164 thermische Abfallbehandlungsanlagen mit einem Gesamtinput von 25,5 Millionen Tonnen. Diese installierte Basis unterstützt die Behandlung von gewerblichem Restabfall, der die Recyclinganforderungen nicht erfüllt, und begrenzt gleichzeitig die Deponierung von Material, das wirtschaftlich nicht verwertet werden kann. Behandlungs- und Entsorgungsdienstleistungen verwalten gemischte Restströme und Sonderabfälle, die nicht direkt für Recycling oder thermische Verwertung verarbeitet werden können. Deutschland verfügte 2024 über 381 chemisch-physikalische Behandlungsanlagen, die 7,1 Millionen Tonnen behandelten. Die Kategorie Sonstiges umfasst Fahrzeugverwertung, Elektroschrott-Behandlung, Kompostierung und verwandte Tätigkeiten, die Materialien aus Produktgruppen mit unterschiedlichen Sammel- und Verarbeitungsanforderungen zurückgewinnen. Der KI-Sortierer vom Juli 2025 in Aulendorf zeigt, dass Technologie auch Segmente erreicht, die traditionell auf einfache mechanische Trennung angewiesen waren.
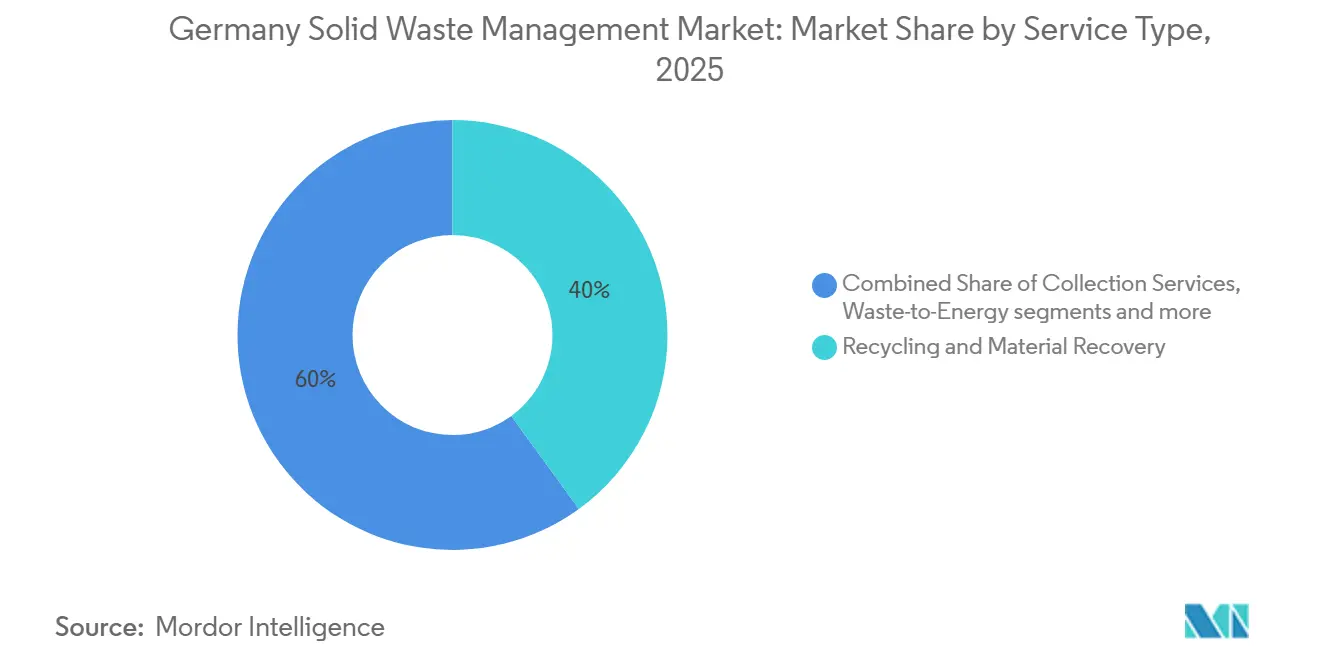
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Abfallart: Siedlungsabfall sichert das Volumen, Sonderabfall wächst am schnellsten
Siedlungsabfall machte 2025 einen Marktanteil von 38 % am deutschen Festabfallentsorgungsmarkt aus. Die Haushaltsquellentrennung und das Duale System sorgen für einen regelmäßigen Strom von Verpackungen und anderen Siedlungsmaterialien, obwohl Verunreinigungen nach wie vor ein hartnäckiges Hindernis für höherwertiges Recycling darstellen. Die Nationale Kreislaufwirtschaftsstrategie strebt eine Reduzierung des Pro-Kopf-Siedlungsabfalls um 10 % bis 2030 und um 20 % bis 2045 an, wobei 2020 als Basisjahr gilt. Das bedeutet, dass künftige kommunale Sammelerlöse mehr von Servicequalität, Kontaminationskontrolle und digitaler Integration abhängen als von einfachem Mengenwachstum durch Haushaltsabfall.
Sonderabfall ist die am schnellsten wachsende Kategorie und soll bis 2031 mit einer CAGR von 6,4 % wachsen. Bau- und abbruchbezogenes Material machte 2025 38,8 % des Sonderabfalls aus. Industrieabfall sowie Bau- und Abbruchabfall sind eng mit der Fertigungs- und Bautätigkeit verknüpft, sodass ihre Sammel- und Behandlungsanforderungen mit den Investitionszyklen variieren können. Bau- und Abbruchabfallbehandlungsanlagen verarbeiteten 2024 61,9 Millionen Tonnen. Landwirtschaftlicher Abfall und medizinischer Abfall sind kleiner, erfordern aber spezifische Behandlungsprotokolle. Das Fraunhofer IIS entwickelte das System DangerSort zur Identifizierung von Lithium-Ionen-Batterien in gemischtem Abfall mithilfe KI-gestützter Röntgentechnologie. Diese technischen Anforderungen machen spezialisierte Kapazitäten für den deutschen Festabfallentsorgungsmarkt zunehmend relevant.
Nach Quelle: Haushaltssammlung führt, Industrieabfall gewinnt an Bedeutung
Privathaushalte machten 2025 42 % des deutschen Festabfallentsorgungsmarktes aus. Getrennte Sammelsysteme für Papier, Glas, Bioabfall, Leichtverpackungen und Restabfall sind in deutschen Kommunen weit verbreitet. Diese breite Abdeckung bietet eine zuverlässige Grundlage für Sammelverträge und Materialrückgewinnung. Gewerbliche und institutionelle Quellen bilden eine bedeutende Zwischengruppe mit unterschiedlichen Beschaffungs- und Compliance-Anforderungen. Gewerbliche Ströme aus Einzelhandel und Gastronomie sind direkt von Verpackungsvorschriften betroffen, die im August 2026 in Kraft traten. Der neue Rahmen verpflichtet Hersteller, die entsprechenden Sammel-, Sortier- und Recyclingaktivitäten zu finanzieren. Dies kann bisher informelle Materialströme in verwaltete Systeme überführen. Das deutsche Kreislaufwirtschaftsgesetz legt Verwertungshierarchieverpflichtungen für Abfallerzeuger aller Quellkategorien fest.
Industrielle Quellen sind die am schnellsten wachsende Quellkategorie und sollen bis 2031 mit einer CAGR von 4,1 % expandieren. Umstrukturierungen in der Fertigung, Bedenken hinsichtlich der Materialversorgungssicherheit und Kreislaufwirtschaftsverpflichtungen verändern industrielle Abfallströme und erhöhen den Wert von Verträgen, die Sammlung mit Materialberichterstattung und Rückgewinnung verbinden. Institutionelle Kunden, darunter Universitäten, Krankenhäuser und Behörden, nutzen häufig längere öffentliche Ausschreibungsverträge. Diese Vereinbarungen bieten eine stabile Nachfrage, erfordern jedoch von Betreibern, dass sie über die Vertragslaufzeit detaillierte Anforderungen an Service, Berichterstattung, Gesundheit, Sicherheit und Beschaffung erfüllen.
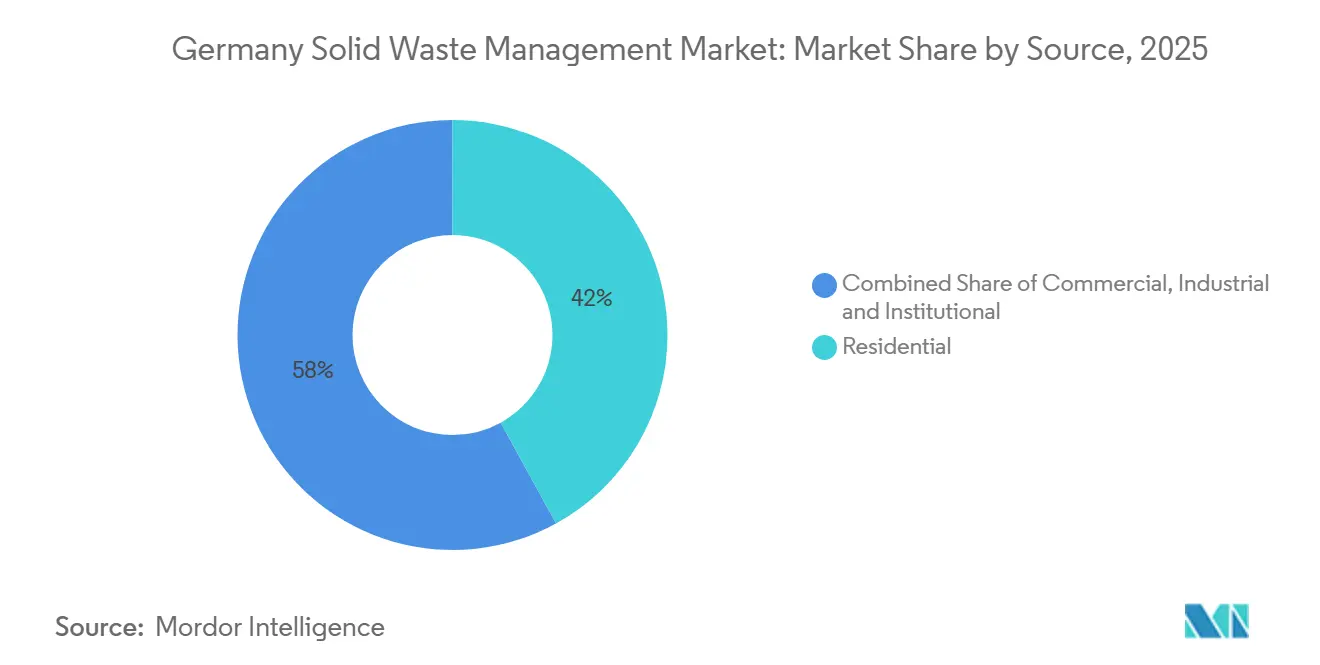
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der deutsche Festabfallentsorgungsmarkt erstreckt sich über sechzehn Bundesländer, und die Infrastrukturdichte variiert je nach Region. Westdeutschland, insbesondere Nordrhein-Westfalen, Bayern und Baden-Württemberg, weist hohe Industrieabfallmengen und ein ausgereiftes Behandlungsnetz auf. Nordrhein-Westfalen verfügt über dichte gewerbliche und industrielle Ströme, die mit dem Rhein-Ruhr-Ballungsraum verbunden sind, wo Bevölkerungsdichte und Fertigungsaktivität eine vielfältige Palette von Sammel- und Behandlungsdienstleistungen unterstützen. Bayern verfügt über erhebliche Aktivitäten in der Fahrzeugverwertung, Elektronikverarbeitung und spezialisierten Sonderabfallbehandlung. Das Müllheizkraftwerk Rothensee in Sachsen-Anhalt nahm im Februar 2025 Block drei in Betrieb. Die Erweiterung erhöhte die Kapazität um 50 % und ermöglicht die jährliche thermische Verwertung von 270.000 Tonnen Gewerbeabfall und 55.000 Tonnen Klärschlamm, was die anhaltende Rolle der thermischen Behandlung für gewerblichen Restabfall und Klärschlamm unterstreicht, der nicht ohne Weiteres durch konventionelle Materialrückgewinnung bewirtschaftet werden kann.
Ostdeutschland entwickelt sich von einer kleineren Behandlungsbasis aus und hat weiterhin Infrastrukturbedarf in Sachsen, Brandenburg und Mecklenburg-Vorpommern. Viele regionale thermische Anlagen wurden um 2005 nach dem Deponierungsverbot gebaut und müssen nun modernisiert werden. Dies schafft Nachfrage nach Geräteaustausch, spezialisierter Behandlungskapazität und betrieblichen Upgrades zur Verbesserung der Energieeffizienz und zur Erfüllung sich weiterentwickelnder Emissions- und Sicherheitsanforderungen. Der regionale Festabfallentsorgungsmarkt in Deutschland wird auch durch die Notwendigkeit geprägt, Klärschlamm und Sonderabfallströme näher an ihren Quellen zu behandeln. Die regionale Planung muss verfügbare Genehmigungen, Transportentfernungen, Behandlungskapazitäten und die technischen Anforderungen berücksichtigen, die für Ströme mit höheren Umwelt- oder Sicherheitsrisiken gelten. Nord- und Mittelstaaten könnten mehr Investitionen anziehen, wenn Betreiber Transportentfernungen reduzieren. Das Muster begünstigt Anbieter, die lokale Behandlungsanlagen mit nationalem Materialmarketing kombinieren, da lokale Kapazitäten den Transportbedarf reduzieren, während breitere Netzwerke zuverlässige Abnehmer für zurückgewonnene Outputs bereitstellen können.
Norddeutschland, mit Hamburg und Bremen als Zentren, spielt aufgrund seiner Häfen und städtischen Abfallströme eine besondere Rolle in der Logistik. Abfall-zu-Energie-Anlagen können Einnahmen aus Annahmegebühren und Wärmeverkäufen erzielen, wenn sie Fernwärmenetze versorgen, was die Nutzung von Energie aus Restmaterial nach Berücksichtigung der Recyclingoptionen verbessern kann. Das Brennstoffemissionshandelsgesetz verlangt Zertifikate für nicht-biogene Emissionen aus der Abfallverbrennung, was einen Kostenfaktor für die thermische Behandlung darstellt. Betreiber müssen eine zuverlässige Restabfallbehandlung mit Kohlenstoffkosten, Recyclingprioritäten, Genehmigungsbedingungen und der Notwendigkeit, die öffentliche Akzeptanz thermischer Infrastruktur aufrechtzuerhalten, in Einklang bringen. Dieses Gleichgewicht wird die Projektauswahl im deutschen Festabfallentsorgungsmarkt prägen. Es unterstreicht auch die Notwendigkeit einer sorgfältigen Bewertung der Einsatzstoffzusammensetzung, des Wärmebedarfs, der Emissionsexposition und der technischen Optionen zur Materialrückgewinnung vor der thermischen Behandlung.
Wettbewerbslandschaft
Der deutsche Festabfallentsorgungsmarkt weist eine moderate Konzentration unter den großen integrierten Betreibern auf, während die kommunale und private Haushaltssammlung stärker fragmentiert bleibt. REMONDIS, PreZero und ALBA Group konkurrieren mit regionalen Spezialisten, kommunalen Versorgungsunternehmen und internationalen Gruppen mit Aktivitäten in Deutschland. Größere Unternehmen können Sammelabdeckung, Sortieranlagen, Behandlungskapazitäten und Materialverkauf kombinieren, was es ihnen ermöglicht, einen Materialstrom von der Abholung über die Verarbeitung bis zur nachgelagerten Lieferung zu verwalten. Diese Struktur gibt ihnen mehr Kontrolle über Materialqualität und nachgelagerte Verträge. Sie kann ihnen auch helfen, Sammelmengen an die Anlagenkapazität anzupassen und die Kontinuität zu wahren, wenn einzelne Anlagen Wartung oder Änderungen der Betriebsverfahren erfordern. Kleinere Anbieter können im lokalen Sammelbereich, bei spezialisierten Behandlungen und bei öffentlichen Ausschreibungen wettbewerbsfähig bleiben, insbesondere dort, wo Kundenbeziehungen, lokale Genehmigungen und technisches Fachwissen wichtiger sind als bundesweite Größe.
Der Wettbewerb hängt zunehmend von der Fähigkeit ab, hochreinen Einsatzstoff zu produzieren. Chemisches Recycling für schwierige Kunststoffe, Batterierückgewinnung und Rückgewinnung kritischer Mineralien bleiben Bereiche mit Entwicklungspotenzial, da diese Ströme strenge Qualitätskontrollen erfordern und über begrenzte etablierte Kapazitäten verfügen. Die Installation von Recycleye und STADLER im Jahr 2025 in Aulendorf ist eine Technologiepartnerschaft zur Verbesserung der Rückgewinnung von Bau- und Abbruchmaterialien. Das Projekt SmartRecycling-Up ist ein weiteres Beispiel für Forschung, die auf eine stärker automatisierte Sortierung abzielt. Diese Entwicklungen zeigen, dass Technologielieferanten häufig mit etablierten Betreibern zusammenarbeiten, anstatt sie zu ersetzen. Dieser Ansatz ermöglicht es Entsorgungsunternehmen, neue Sortiertechnologien in bestehende Sammel-, Verarbeitungs-, Genehmigungs- und Kundennetzwerke zu integrieren, anstatt ein paralleles Abfallentsorgungssystem aufzubauen.
Die Verpackungs- und Verpackungsabfallverordnung begünstigt Betreiber mit etablierten Berichterstattungs- und lizenzierten Systemfähigkeiten. Größere Unternehmen können Ausgaben für Datensysteme und Qualitätskontrollen auf mehr Anlagen verteilen und gleichzeitig gemeinsame Verfahren nutzen, um auf Anforderungen lizenzierter Systeme und Kundenberichterstattung zu reagieren. Kommunale Betreiber behalten eine feste Position bei der Haushaltsabfallentsorgung, da lokale Behörden die Kerndienstleistungsvereinbarungen kontrollieren. Regionale Spezialisten bleiben relevant, wo Sonderabfall, medizinischer Abfall oder industrielle Ströme spezifisches Fachwissen, spezialisierte Genehmigungen oder etablierte Beziehungen zu lokalen Industrie- und Behördenkunden erfordern.
Marktführer in der deutschen Festabfallentsorgungsbranche
-
REMONDIS SE & Co. KG
-
PreZero
-
Veolia Umweltservice GmbH
-
ALBA Group
-
EEW Energy from Waste GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2025: Recycleye und STADLER nahmen ein ausschließlich KI-gesteuertes optisches Sortiersystem für mineralische Fraktionen aus Bau- und Abbruchabfällen in Betrieb, das Ziegel, Beton, Gips, Metalle, Holz, Kunststoff, Fliesen und Glas trennen kann, in der Anlage von HEYDT in Aulendorf, Deutschland.
- Februar 2025: Das Müllheizkraftwerk Rothensee nahm Block drei in Betrieb und erweiterte die Anlagenkapazität um 50 %. Die neue Einheit ermöglicht die jährliche thermische Verwertung von 270.000 Tonnen Gewerbeabfall und 55.000 Tonnen Klärschlamm.


Berichtsumfang des deutschen Festabfallentsorgungsmarktes
Der deutsche Festabfallentsorgungsmarkt ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung und weitere), nach Abfallart (Siedlungsabfall, Industrieabfall, Landwirtschaftlicher Abfall und weitere) sowie nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| Sammeldienstleistungen |
| Transport & Logistik |
| Recycling & Materialrückgewinnung |
| Behandlung & Entsorgung |
| Abfall-zu-Energie |
| Sonstiges |
| Siedlungsabfall |
| Industrieabfall |
| Sonderabfall |
| Bau- und Abbruchabfall |
| Landwirtschaftlicher Abfall |
| Medizinischer Abfall |
| Sonstiges |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport & Logistik | |
| Recycling & Materialrückgewinnung | |
| Behandlung & Entsorgung | |
| Abfall-zu-Energie | |
| Sonstiges | |
| Nach Abfallart | Siedlungsabfall |
| Industrieabfall | |
| Sonderabfall | |
| Bau- und Abbruchabfall | |
| Landwirtschaftlicher Abfall | |
| Medizinischer Abfall | |
| Sonstiges | |
| Nach Quelle | Privathaushalte |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der deutsche Festabfallentsorgungsmarkt bis 2031 voraussichtlich erreichen?
Der deutsche Festabfallentsorgungsmarkt soll bis 2031 12,91 Milliarden USD erreichen und ab 2026 mit einer CAGR von 3,42 % wachsen.
Welche Dienstleistungsart führt die Festabfallentsorgung in Deutschland an?
Recycling und Materialrückgewinnung führten 2025 mit einem Marktanteil von 40 % aufgrund der etablierten getrennten Sammel- und Verarbeitungsinfrastruktur.
Warum wächst Abfall-zu-Energie in Deutschland?
Es behandelt gewerblichen und kommunalen Restabfall, der nicht recycelt werden kann, und 164 thermische Behandlungsanlagen verarbeiteten 2024 25,5 Millionen Tonnen.
Welche Rolle spielt die Verpackungs- und Verpackungsabfallverordnung in Deutschland?
Die Verordnung gilt ab August 2026 und erweitert die Verantwortung der Hersteller für die Sammlung, Sortierung und das Recycling von Verpackungen.
Welcher Abfallstrom wächst in Deutschland am schnellsten?
Sonderabfall ist die am schnellsten wachsende Abfallart mit einer CAGR von 6,40 % im Jahr 2025 und einem jährlichen Aufkommen von rund 23 Millionen Tonnen.
Was ist die Haupteinschränkung für das Recyclingwachstum in Deutschland?
Die Haupteinschränkung ist die begrenzte Verfügbarkeit von sauberem, hochwertigem recyclierbarem Einsatzstoff, insbesondere für komplexe und verunreinigte Verpackungen.
Seite zuletzt aktualisiert am:



