
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
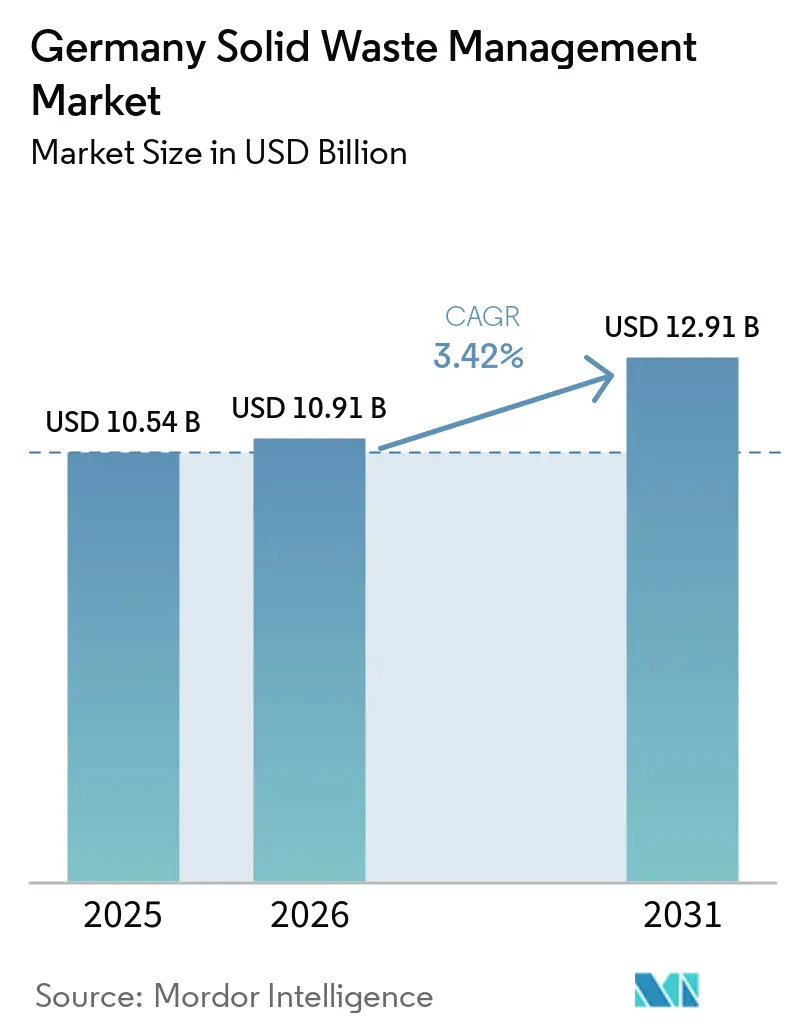
| Tamanho do mercado no ano base (2025) | 10.54 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.42 % |
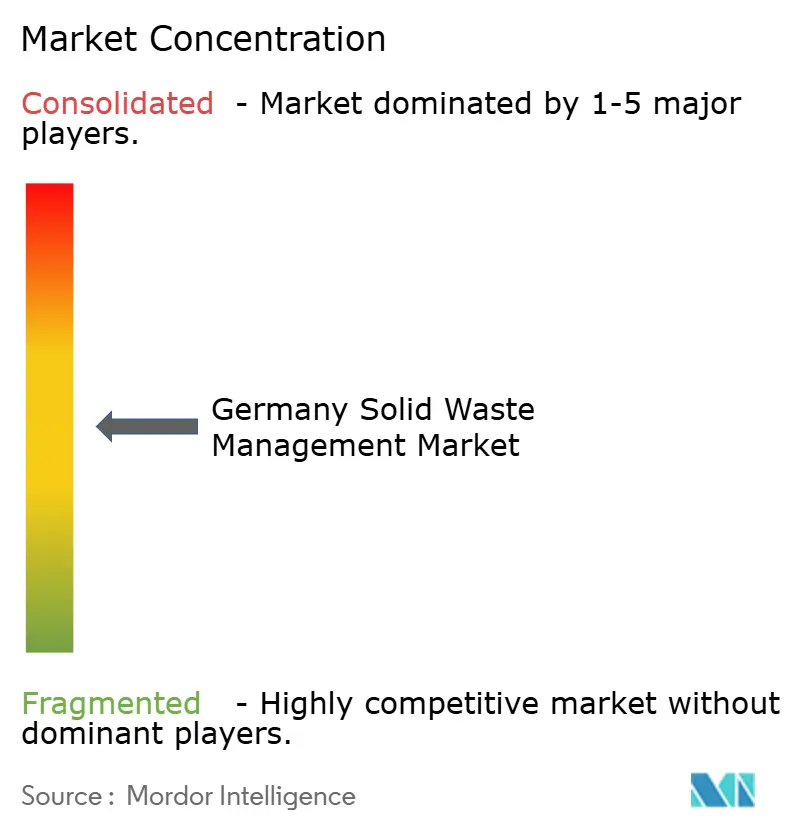
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão de Resíduos Sólidos na Alemanha por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos Sólidos na Alemanha tem projeção de expansão de 10,54 bilhões de USD em 2025 e 10,91 bilhões de USD em 2026 para 12,91 bilhões de USD até 2031, registrando um CAGR de 3,42% entre 2026 e 2031.
O mercado de gestão de resíduos sólidos na Alemanha está evoluindo para um sistema que atribui maior valor aos materiais recuperados, aos fluxos de resíduos rastreáveis e à qualidade do tratamento. A Estratégia Nacional de Economia Circular, adotada em dezembro de 2024, orienta a política para um maior uso de materiais secundários e oferece aos operadores uma base mais clara para investir em capacidade de triagem e recuperação. As regras de embalagem que entraram em vigor em agosto de 2026 criam tanto uma maior carga de conformidade quanto uma rota mais previsível para as embalagens nos sistemas licenciados de coleta e reciclagem. Os operadores de maior porte estão respondendo com a implementação de modelos integrados de coleta, processamento e comercialização de materiais, enquanto os fornecedores municipais mantêm um papel importante na coleta domiciliar. A principal oportunidade reside na produção de materiais secundários de maior qualidade a partir de fluxos que atualmente são difíceis de reciclar.
Principais Conclusões do Relatório
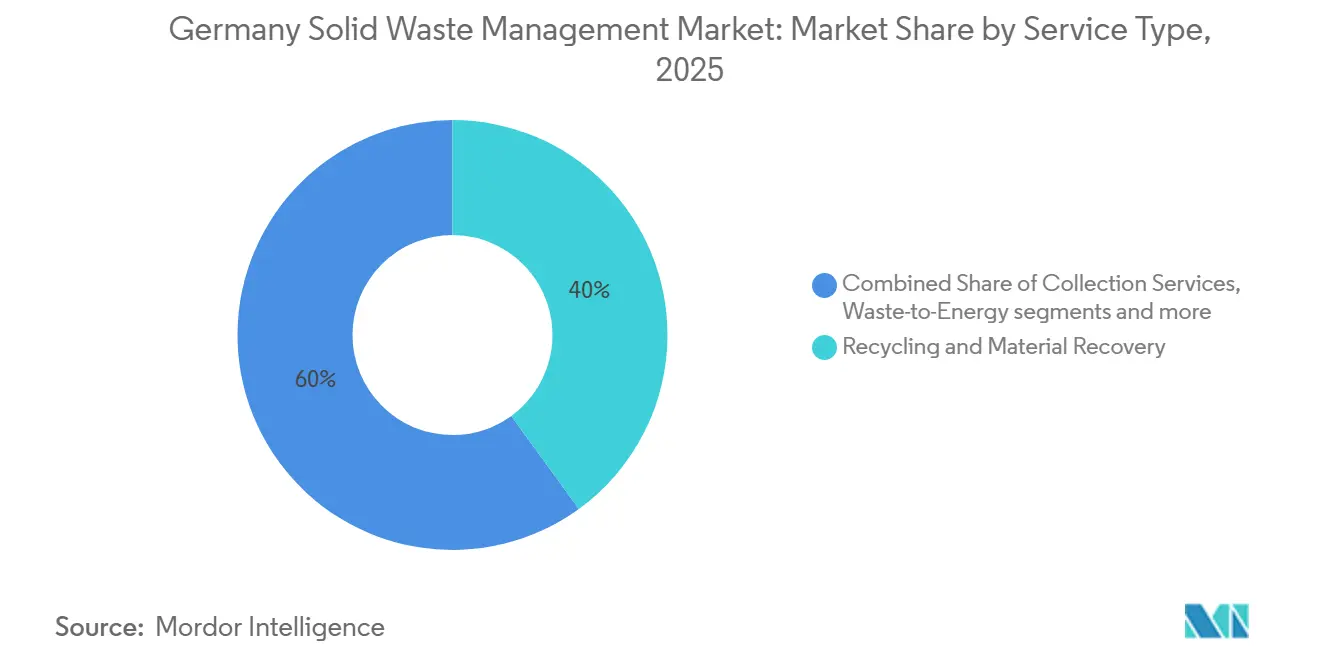
- Por tipo de serviço, reciclagem e recuperação de materiais detinham 40% da participação do mercado de gestão de resíduos sólidos na Alemanha em 2025, enquanto a valorização energética de resíduos tem previsão de crescer a um CAGR de 6,5% até 2031.
- Por tipo de resíduo, os resíduos sólidos urbanos detinham 38% do tamanho do mercado de gestão de resíduos sólidos na Alemanha em 2025, enquanto os resíduos perigosos têm previsão de crescer a um CAGR de 6,4% até 2031.
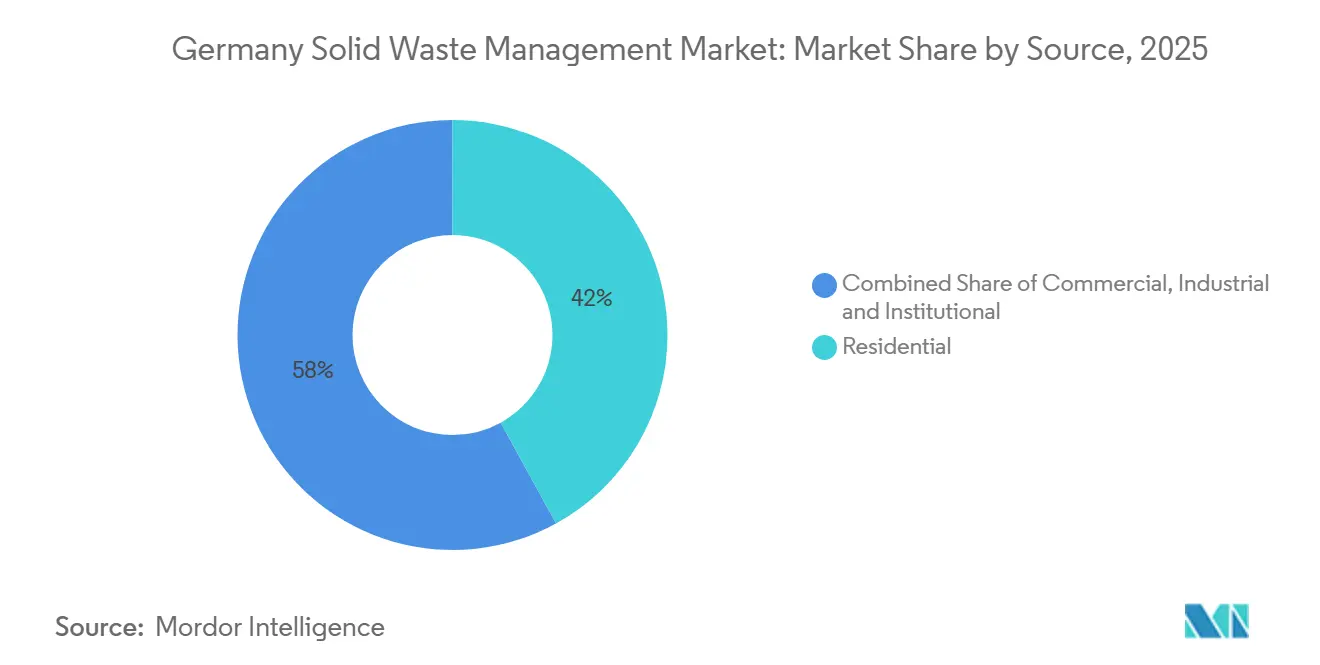
- Por fonte, os resíduos residenciais detinham 42% do mercado de gestão de resíduos sólidos na Alemanha em 2025, enquanto as fontes industriais têm previsão de crescer a um CAGR de 4,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos na Alemanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas Obrigatórias de Economia Circular no âmbito da Estratégia Nacional de Economia Circular (NKWS) | +0.9% | Nacional, com concentração inicial de investimentos na Renânia do Norte-Vestfália, Baviera e Baden-Württemberg | Longo prazo (≥ 4 anos) |
| Expansão da Responsabilidade Estendida do Produtor (REP) em Embalagens e Bens de Consumo | +0.8% | Nacional, com obrigações em todos os estados federais | Médio prazo (2-4 anos) |
| Crescimento dos Investimentos em Coleta Digital de Resíduos e Instalações de Triagem Baseadas em Inteligência Artificial | +0.6% | Nacional, com implantação inicial em regiões urbanas e com alta intensidade logística | Médio prazo (2-4 anos) |
| Aumento da Demanda Industrial por Matérias-Primas Secundárias Domésticas | +0.5% | Nacional, com alta intensidade na Baviera, Renânia do Norte-Vestfália e Saxônia | Longo prazo (≥ 4 anos) |
| Aumento da Capacidade de Valorização Energética de Resíduos para Resíduos Residuais Não Recicláveis | +0.4% | Nacional, com modernização no centro e norte da Alemanha | Médio prazo (2-4 anos) |
| Requisitos Mais Rigorosos de Desvio de Aterros e Alto Desempenho em Reciclagem | +0.3% | Nacional, especialmente para resíduos de construção e demolição em áreas urbanas em expansão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Metas Obrigatórias de Economia Circular no âmbito da Estratégia Nacional de Economia Circular (NKWS)
O Gabinete Federal adotou a Estratégia Nacional de Economia Circular em 4 de dezembro de 2024.[1]Ministério Federal do Meio Ambiente, Conservação da Natureza, Segurança Nuclear e Proteção ao Consumidor, "Programa de Ação para a Implementação da Estratégia Nacional de Economia Circular," Bundesumweltministerium, bundesumweltministerium.de Ela insere a política de resíduos em um esforço mais amplo para reduzir o uso de materiais primários e fortalecer o fornecimento de materiais secundários. Isso aumenta a importância dos operadores capazes de documentar como os resíduos são transformados em material secundário utilizável para os fabricantes alemães. A estratégia busca dobrar a participação de matérias-primas secundárias utilizadas na economia até 2030, com impactos nas cadeias de coleta, triagem e fornecimento para a indústria de plásticos, minerais críticos e materiais de construção. Os materiais secundários representavam 13% do consumo total de matérias-primas da Alemanha quando a estratégia foi adotada. O programa de ação de junho de 2026 alocou 260 milhões de EUR (301,73 milhões de USD) por meio do programa Zukunft Kreislaufwirtschaft para investimentos em economia circular. Para o mercado de gestão de resíduos sólidos da Alemanha, a política apoia gastos contínuos em triagem, processamento mecânico, infraestrutura de reciclagem e teste de rotas de recuperação para materiais que tradicionalmente eram descartados.
Expansão da Responsabilidade Estendida do Produtor (REP) em Embalagens e Bens de Consumo
O Regulamento (UE) 2025/40 entrou em vigor em 11 de fevereiro de 2025 e passou a ser aplicado a partir de 12 de agosto de 2026.[2]Parlamento Europeu e Conselho, "Embalagens e Resíduos de Embalagens a partir de 2026," EUR-Lex, eur-lex.europa.eu O regulamento substitui o anterior quadro europeu de embalagens e aplica-se diretamente em todos os estados-membros. Ele amplia a responsabilidade do produtor em todas as categorias de embalagens e vincula as taxas mais estreitamente ao design das embalagens, à reciclabilidade e ao custo prático de gestão do material após o uso. Os produtores devem cumprir obrigações relacionadas à coleta, triagem e reciclagem, que apoiam o manuseio licenciado de resíduos. Também torna o design das embalagens e a qualidade da recuperação de materiais mais importantes nas negociações comerciais ao longo da cadeia de serviços. A Autoridade Central do Registro de Embalagens orienta as novas regras de participação no sistema para marcas próprias e importações.[3]Autoridade Central do Registro de Embalagens, "PPWR e Participação no Sistema, Marcas Próprias e Importações," Verpackungsregister ZSVR, verpackungsregister.org O mercado de gestão de resíduos sólidos na Alemanha, portanto, passa a contar com fluxos de materiais mais regulamentados, embora os operadores também enfrentem maiores exigências de documentação e autorização.
Crescimento dos Investimentos em Coleta Digital de Resíduos e Instalações de Triagem Baseadas em Inteligência Artificial
As ferramentas digitais estão migrando de projetos-piloto para as operações diárias de coleta e triagem na Alemanha. O projeto SmartRecycling-Up desenvolveu abordagens para a triagem automatizada de resíduos volumosos utilizando inteligência artificial. Esses sistemas podem identificar categorias de materiais em etapas anteriores do processo de tratamento e limitar a triagem manual desnecessária. Eles também fornecem aos gestores das instalações informações mais consistentes sobre contaminação e o desempenho de cada etapa de separação. Em julho de 2025, a Recycleye e a STADLER comissionaram um classificador óptico exclusivamente baseado em inteligência artificial para frações minerais de resíduos de construção e demolição na instalação da HEYDT em Aulendorf. A instalação separa tijolos, concreto, gesso, metais, madeira, plástico, cerâmica e vidro de materiais mistos. Uma melhor separação pode elevar a pureza do material recuperado e melhorar sua adequação para compradores a jusante. Esse desenvolvimento oferece ao mercado de gestão de resíduos sólidos da Alemanha uma forma de buscar crescimento de valor mesmo quando os volumes adicionais de coleta são limitados e os sistemas de coleta já cobrem a maioria dos domicílios.
Aumento da Demanda Industrial por Matérias-Primas Secundárias Domésticas
Os fabricantes alemães estão sob maior pressão para garantir materiais secundários domésticos para a produção. A Estratégia Nacional de Economia Circular e o Regulamento Europeu de Matérias-Primas Críticas fortalecem o argumento político para a recuperação e reutilização. Eles oferecem aos compradores industriais uma razão mais sólida para avaliar se o material recuperado pode substituir parte de sua necessidade de material primário. Cerca de 82% do total de resíduos da Alemanha foi recuperado em 2024, incluindo 69% por meio de recuperação de materiais e 13% por meio de recuperação energética, embora os materiais secundários ainda representem uma parcela limitada dos insumos industriais totais. O Regulamento de Matérias-Primas Críticas estabelece uma meta para 2030 de que a capacidade de reciclagem da UE atenda a pelo menos 25% do consumo anual da UE de matérias-primas estratégicas. As siderúrgicas alemãs consumiram aproximadamente 15,7 milhões de toneladas de sucata de aço para a produção de aço bruto em 2025, enquanto o consumo total de sucata de aço na produção de aço bruto e em fundições atingiu aproximadamente 19,1 milhões de toneladas. O mercado de gestão de resíduos sólidos na Alemanha pode se beneficiar à medida que os compradores domésticos buscam sucata ferrosa e não ferrosa mais limpa e consistente, reduzindo a dependência da demanda volátil de exportação e de materiais primários importados.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Matéria-Prima Reciclável de Alta Qualidade Adicional | -0.6% | Nacional, especialmente em áreas urbanas com taxas de coleta maduras | Longo prazo (≥ 4 anos) |
| Queda de Rentabilidade Devido à Volatilidade dos Preços de Materiais Secundários | -0.5% | Nacional, com efeitos acentuados nos recicladores de plástico e papel no oeste da Alemanha | Médio prazo (2-4 anos) |
| Aumento dos Custos de Conformidade Decorrentes do Endurecimento das Regulamentações Ambientais | -0.4% | Nacional, com maior ônus para os operadores de menor porte | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade para Tratamento de Resíduos Perigosos e Especializados | -0.3% | Nacional, especialmente Renânia do Norte-Vestfália, Baviera e Saxônia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Matéria-Prima Reciclável de Alta Qualidade Adicional
A Alemanha já alcançou alto desempenho em coleta e reciclagem para vários fluxos de materiais. A taxa de reciclagem de resíduos urbanos foi de 67,2% em 2023, acima da meta da UE de 55% para 2025. A principal restrição é cada vez mais a qualidade do material, e não a quantidade de toneladas coletadas. Os sistemas de coleta maduros ainda podem fornecer material misto que precisa de triagem adicional antes de poder ser utilizado em aplicações com especificações técnicas ou de segurança rigorosas. As embalagens compostas e o material contaminado dificultam a produção de um reciclado que atenda às exigências de aplicações mais exigentes. Um estudo da BKV e da Conversio de 2025 projetou uma lacuna de reciclado pós-consumo de 861.000 toneladas até 2030 no cenário de referência. O estudo também identificou uma lacuna de 310.000 toneladas em um cenário avançado com maior investimento em coleta e triagem. Essa limitação direciona os investimentos no mercado de gestão de resíduos sólidos da Alemanha para tecnologias de purificação, redução de contaminação e triagem, em vez de apenas expansão de volume, especialmente onde as especificações de material são exigentes.
Queda de Rentabilidade Devido à Volatilidade dos Preços de Materiais Secundários
Os recicladores enfrentaram margens mais fracas em 2025, à medida que os preços dos materiais secundários caíram enquanto os custos dos fardos de insumos permaneceram elevados. O Eurostat informou que os preços médios de materiais secundários caíram 8% para o vidro e quase 2% para papel, papelão e plástico em 2025 em comparação com 2024. A Associação Federal da Indústria Alemã de Gestão de Resíduos identifica a volatilidade nos preços de matérias-primas secundárias como um problema estrutural importante para as empresas de reciclagem. Preços mais baixos de polímeros virgens podem reduzir a disposição dos compradores de pagar por alternativas recicladas. Isso deixa os processadores com menos margem para absorver mudanças nos custos de energia, mão de obra, transporte e conformidade quando os preços dos materiais secundários enfraquecem. Ao mesmo tempo, os custos de coleta e processamento não diminuem na mesma velocidade. A legislação de resíduos da Alemanha estabelece metas de reciclagem municipal de 60% até 2030 e 65% até 2035. O mercado de gestão de resíduos sólidos na Alemanha permanecerá exposto até que os requisitos de conteúdo reciclado criem uma demanda mais forte e estável por categorias que possam competir com o material virgem em qualidade e preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Reciclagem Lidera, Recuperação Térmica se Expande
A reciclagem e a recuperação de materiais representaram 40% da participação do mercado de gestão de resíduos sólidos na Alemanha em 2025. Sua posição reflete a infraestrutura estabelecida do sistema dual e a coleta seletiva de papel, vidro, plásticos, metais e resíduos orgânicos, que oferece aos processadores uma ampla base de material recuperável. O setor de gestão de resíduos sólidos na Alemanha construiu capacidade de coleta e processamento em todos os 16 estados federais. Os serviços de coleta, transporte e logística são atividades maduras e de alto volume. Seu desempenho depende principalmente de rotas eficientes, contratos confiáveis, menores emissões dos veículos e da capacidade de documentar a qualidade do serviço para clientes municipais e comerciais.
A Valorização Energética de Resíduos é o tipo de serviço de crescimento mais rápido e tem previsão de expansão a um CAGR de 6,5% até 2031. A Alemanha contava com 164 plantas de tratamento térmico de resíduos com um total de insumos de 25,5 milhões de toneladas. Essa base instalada apoia o tratamento de resíduos comerciais residuais que não atendem aos requisitos de reciclagem, ao mesmo tempo em que limita o uso de aterros para materiais que não podem ser recuperados economicamente. Os serviços de tratamento e disposição gerenciam fluxos residuais mistos e resíduos perigosos que não podem ser processados diretamente para reciclagem ou recuperação térmica. A Alemanha contava com 381 plantas de tratamento químico-físico que processaram 7,1 milhões de toneladas em 2024. A categoria outros inclui desmontagem de veículos, tratamento de resíduos eletroeletrônicos, compostagem e atividades relacionadas que recuperam materiais de grupos de produtos com necessidades distintas de coleta e processamento. O classificador de inteligência artificial instalado em Aulendorf em julho de 2025 demonstra que a tecnologia também está alcançando segmentos que tradicionalmente dependiam de separação mecânica básica.


Por Tipo de Resíduo: Resíduos Urbanos Ancoram o Volume, Resíduos Perigosos Crescem Mais Rapidamente
Os resíduos sólidos urbanos representaram 38% da participação do mercado de gestão de resíduos sólidos na Alemanha em 2025. A separação na fonte domiciliar e o sistema dual fornecem um fluxo regular de embalagens e outros materiais urbanos, embora a contaminação continue sendo um obstáculo persistente para a reciclagem de maior valor. A Estratégia Nacional de Economia Circular busca uma redução de 10% nos resíduos urbanos per capita até 2030 e de 20% até 2045, usando 2020 como linha de base. Isso significa que a receita futura de coleta municipal depende mais da qualidade do serviço, do controle de contaminação e da integração digital do que do simples crescimento de volume proveniente de resíduos domiciliares.
Os Resíduos Perigosos são a categoria de crescimento mais rápido, com previsão de crescer a um CAGR de 6,4% até 2031. Os materiais relacionados à construção e demolição representaram 38,8% dos resíduos perigosos em 2025. Os Resíduos Industriais e os resíduos de construção e demolição estão intimamente ligados à atividade manufatureira e de construção, de modo que seus requisitos de coleta e tratamento podem variar com os ciclos de investimento. As plantas de tratamento de construção e demolição processaram 61,9 milhões de toneladas em 2024. Os Resíduos Agrícolas e os Resíduos de Serviços de Saúde são menores, mas exigem protocolos de tratamento específicos. O Fraunhofer IIS desenvolveu o sistema DangerSort para identificar baterias de íons de lítio em resíduos mistos com tecnologia de raios X baseada em inteligência artificial. Esses requisitos técnicos tornam a capacidade especializada cada vez mais relevante para o mercado de gestão de resíduos sólidos na Alemanha.
Por Fonte: Coleta Residencial Lidera, Resíduos Industriais Avançam
As fontes residenciais representaram 42% do mercado de gestão de resíduos sólidos da Alemanha em 2025. Os sistemas de coleta seletiva para papel, vidro, orgânicos, embalagens leves e resíduos residuais estão amplamente estabelecidos nos municípios alemães. Essa ampla cobertura fornece uma base confiável para contratos de coleta e recuperação de materiais. As fontes comerciais e institucionais formam um grupo intermediário significativo com necessidades distintas de aquisição e conformidade. Os fluxos comerciais do varejo e de serviços de alimentação são diretamente afetados pelos requisitos de embalagem que entraram em vigor em agosto de 2026. O novo quadro exige que os produtores financiem as atividades relevantes de coleta, triagem e reciclagem. Isso pode transferir fluxos de materiais anteriormente informais para sistemas gerenciados. A Lei Alemã de Economia Circular aplica obrigações de hierarquia de recuperação aos geradores de resíduos em todas as categorias de fonte.
As fontes industriais são a categoria de fonte de crescimento mais rápido e têm previsão de expansão a um CAGR de 4,1% até 2031. A reestruturação manufatureira, as preocupações com a segurança de materiais e as obrigações de economia circular estão alterando os fluxos de resíduos industriais, aumentando o valor dos contratos que combinam coleta com relatórios de materiais e recuperação. Os clientes institucionais, incluindo universidades, hospitais e instalações governamentais, geralmente utilizam contratos de licitação pública de maior duração. Esses arranjos oferecem demanda estável, mas exigem que os operadores atendam a padrões detalhados de serviço, relatórios, saúde, segurança e aquisição ao longo do prazo do contrato.
Análise Geográfica
O mercado de gestão de resíduos sólidos na Alemanha abrange dezesseis estados federais, e a densidade de infraestrutura varia entre as regiões. O oeste da Alemanha, especialmente a Renânia do Norte-Vestfália, a Baviera e Baden-Württemberg, apresenta altos volumes de resíduos industriais e uma rede de tratamento madura. A Renânia do Norte-Vestfália possui fluxos comerciais e industriais densos ligados à área urbana do Reno-Ruhr, onde a densidade populacional e a atividade manufatureira sustentam um conjunto diversificado de serviços de coleta e tratamento. A Baviera tem atividade substancial de desmontagem de veículos, processamento de eletrônicos e tratamento especializado de resíduos perigosos. A instalação de valorização energética de resíduos de Rothensee, na Saxônia-Anhalt, comissionou o Bloco três em fevereiro de 2025. A expansão aumentou a capacidade em 50% e permite a recuperação térmica anual de 270.000 toneladas de resíduos comerciais e 55.000 toneladas de lodo de esgoto, ressaltando o papel contínuo do tratamento térmico para resíduos comerciais residuais e lodo que não podem ser facilmente gerenciados por meio da recuperação convencional de materiais.
O leste da Alemanha está se desenvolvendo a partir de uma base de tratamento menor e mantém necessidades de infraestrutura na Saxônia, Brandemburgo e Mecklenburg-Vorpommern. Muitas instalações térmicas regionais foram construídas por volta de 2005, após a proibição de aterros, e agora precisam de modernização. Isso cria demanda por substituição de equipamentos, capacidade de tratamento especializado e melhorias operacionais para aumentar a eficiência energética e atender aos requisitos evolutivos de emissões e segurança. O mercado regional de gestão de resíduos sólidos na Alemanha também é moldado pela necessidade de tratar lodo de esgoto e fluxos perigosos mais próximos de suas fontes. O planejamento regional deve considerar as licenças disponíveis, as distâncias de transporte, a capacidade de tratamento e os requisitos técnicos aplicáveis a fluxos com maiores riscos ambientais ou de segurança. Os estados do norte e do centro podem atrair mais investimentos à medida que os operadores reduzem as distâncias de transporte. O padrão favorece os fornecedores que combinam ativos de tratamento locais com comercialização nacional de materiais, pois a capacidade local reduz as necessidades de transporte, enquanto redes mais amplas podem fornecer compradores confiáveis para os produtos recuperados.
O norte da Alemanha, centrado em Hamburgo e Bremen, desempenha um papel distinto na logística devido a seus portos e fluxos de resíduos urbanos. As plantas de valorização energética de resíduos podem gerar receita de taxa de portão e vendas de calor quando atendem a redes de aquecimento urbano, o que pode melhorar o aproveitamento da energia proveniente de material residual após a consideração das opções de reciclagem. A Lei de Comércio de Emissões de Combustíveis exige certificados para emissões não biogênicas provenientes da incineração de resíduos, adicionando um fator de custo ao tratamento térmico. Os operadores devem equilibrar o tratamento confiável de resíduos residuais com os custos de carbono, as prioridades de reciclagem, as condições de licença e a necessidade de manter a aceitação pública da infraestrutura térmica. Esse equilíbrio moldará a seleção de projetos em todo o mercado de gestão de resíduos sólidos na Alemanha. Ele também reforça a necessidade de uma avaliação cuidadosa da composição da matéria-prima, da demanda de calor, da exposição a emissões e das opções técnicas disponíveis para a recuperação de materiais antes do tratamento térmico.
Cenário Competitivo
O mercado de gestão de resíduos sólidos na Alemanha apresenta concentração moderada entre os principais operadores integrados, enquanto a coleta municipal e residencial permanece mais dispersa. REMONDIS, PreZero e ALBA Group competem com especialistas regionais, concessionárias municipais e grupos internacionais com operações na Alemanha. As empresas de maior porte podem combinar cobertura de coleta, ativos de triagem, capacidade de tratamento e comercialização de materiais, permitindo-lhes gerenciar um fluxo de material desde a coleta até o processamento e a entrega a jusante. Essa estrutura lhes confere maior controle sobre a qualidade do material e os contratos a jusante. Também pode ajudá-las a adequar os volumes de coleta à capacidade das plantas e a manter a continuidade quando instalações individuais exigem manutenção ou mudanças nos procedimentos operacionais. Os fornecedores menores podem permanecer competitivos na coleta local, no tratamento especializado e em licitações públicas, especialmente onde os relacionamentos com clientes, as licenças locais e a expertise técnica importam mais do que a escala nacional.
A concorrência depende cada vez mais da capacidade de produzir matéria-prima de alta pureza. A reciclagem química para plásticos difíceis, a recuperação de baterias e a recuperação de minerais críticos continuam sendo áreas com espaço para maior desenvolvimento, pois esses fluxos exigem controles de qualidade rigorosos e têm capacidade estabelecida limitada. A instalação da Recycleye e da STADLER em 2025 em Aulendorf é uma parceria tecnológica voltada para melhorar a recuperação de materiais de construção e demolição. O projeto SmartRecycling-Up é outro exemplo de pesquisa direcionada a uma triagem mais automatizada. Esses desenvolvimentos mostram que os fornecedores de tecnologia frequentemente trabalham com operadores estabelecidos em vez de substituí-los. Essa abordagem permite que as empresas de gestão de resíduos integrem novas tecnologias de triagem dentro das redes existentes de coleta, processamento, licenciamento e clientes, em vez de construir um sistema paralelo de gestão de resíduos.
O Regulamento de Embalagens e Resíduos de Embalagens favorece os operadores com capacidades estabelecidas de relatórios e sistemas licenciados. As empresas maiores podem distribuir os gastos com sistemas de dados e controles de qualidade por mais instalações, ao mesmo tempo em que utilizam procedimentos comuns para responder aos requisitos de relatórios de sistemas licenciados e de clientes. Os operadores municipais mantêm uma posição firme na coleta de resíduos domiciliares porque as autoridades locais controlam os arranjos de serviços essenciais. Os especialistas regionais permanecem relevantes onde resíduos perigosos, resíduos de serviços de saúde ou fluxos industriais exigem expertise específica, licenças especializadas ou relacionamentos estabelecidos com clientes industriais e do setor público locais.
Líderes do Setor de Gestão de Resíduos Sólidos na Alemanha
-
REMONDIS SE & Co. KG
-
PreZero
-
Veolia Umweltservice GmbH
-
ALBA Group
-
EEW Energy from Waste GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2025: A Recycleye e a STADLER comissionaram um sistema de triagem óptica exclusivamente baseado em inteligência artificial para frações minerais de Construção e Demolição, capaz de separar tijolos, concreto, gesso, metais, madeira, plástico, cerâmica e vidro, na instalação da HEYDT em Aulendorf, Alemanha.
- Fevereiro de 2025: O Müllheizkraftwerk Rothensee comissionou o Bloco três, expandindo a capacidade da instalação em 50%. A nova unidade permite a recuperação térmica de 270.000 toneladas de resíduos comerciais e 55.000 toneladas de lodo de esgoto anualmente.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos na Alemanha
O Mercado de Gestão de Resíduos Sólidos na Alemanha é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística, Reciclagem & Recuperação de Materiais, Tratamento & Disposição e Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Agrícolas e Outros) e por Fonte (Residencial, Comercial, Industrial e Institucional). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Disposição |
| Valorização Energética de Resíduos |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos de Serviços de Saúde |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Tratamento e Disposição | |
| Valorização Energética de Resíduos | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos de Serviços de Saúde | |
| Outros | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de gestão de resíduos sólidos na Alemanha até 2031?
O mercado de gestão de resíduos sólidos na Alemanha tem previsão de atingir 12,91 bilhões de USD até 2031, crescendo a um CAGR de 3,42% a partir de 2026.
Qual tipo de serviço lidera a gestão de resíduos sólidos na Alemanha?
A reciclagem e a recuperação de materiais lideraram em 2025, registrando uma participação de mercado de 40%, devido à infraestrutura estabelecida de coleta seletiva e processamento.
Por que a Valorização Energética de Resíduos está crescendo na Alemanha?
Ela trata resíduos comerciais e urbanos residuais que não podem ser reciclados, e 164 plantas de tratamento térmico processaram 25,5 milhões de toneladas em 2024.
Qual é o papel do Regulamento de Embalagens e Resíduos de Embalagens na Alemanha?
O regulamento aplica-se a partir de agosto de 2026 e amplia as responsabilidades dos produtores em relação à coleta, triagem e reciclagem de embalagens.
Qual fluxo de resíduos está crescendo mais rapidamente na Alemanha?
Os Resíduos Perigosos são o tipo de resíduo de crescimento mais rápido, registrando um CAGR de 6,40% em 2025, com processamento de cerca de 23 milhões de toneladas anualmente.
Qual é a principal restrição ao crescimento da reciclagem na Alemanha?
A principal restrição é a disponibilidade limitada de matéria-prima reciclável limpa e de alta qualidade, especialmente para embalagens complexas e contaminadas.
Página atualizada pela última vez em:



