
Taille et part du marché de la gestion des déchets solides en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.54 Milliards de dollars |
| Taille du Marché (2026) | 10.91 Milliards de dollars |
| Taille du Marché (2031) | 12.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.42 % |
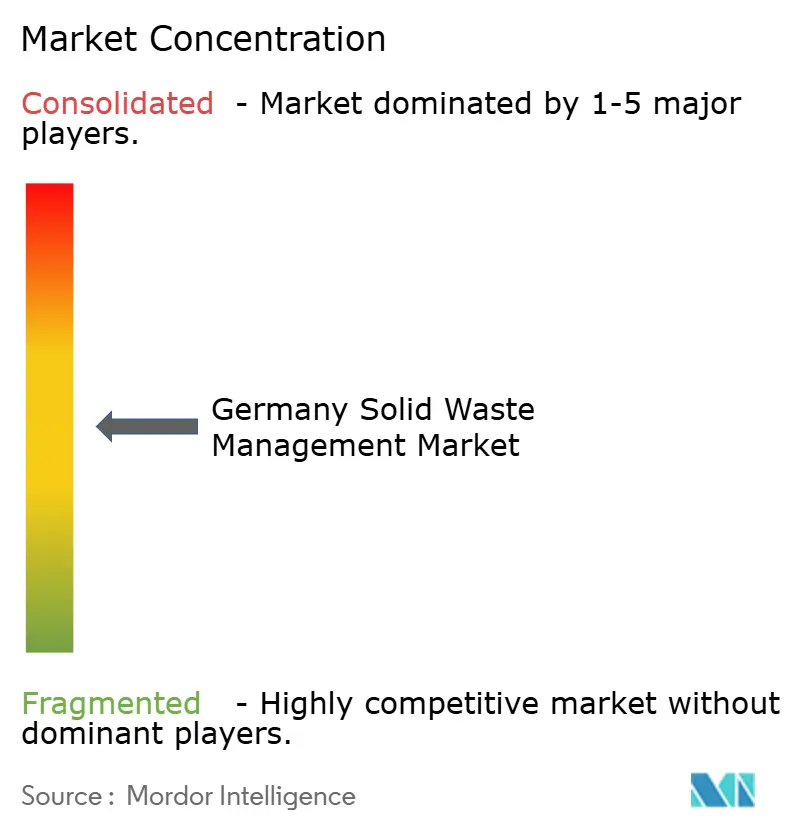
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Allemagne par Mordor Intelligence
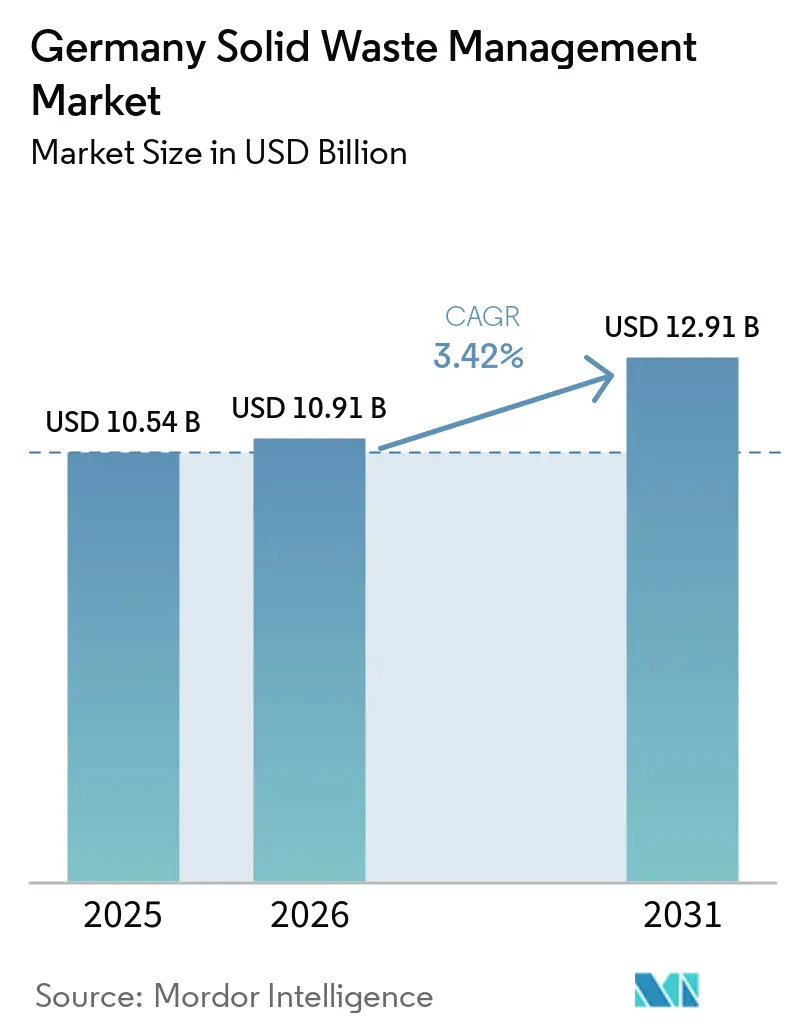
La taille du marché de la gestion des déchets solides en Allemagne devrait progresser de 10,54 milliards USD en 2025 et 10,91 milliards USD en 2026 à 12,91 milliards USD d'ici 2031, enregistrant un CAGR de 3,42 % entre 2026 et 2031.
Le marché de la gestion des déchets solides en Allemagne évolue vers un système accordant une plus grande valeur aux matériaux valorisés, aux flux de déchets traçables et à la qualité du traitement. La Stratégie nationale pour l'économie circulaire, adoptée en décembre 2024, oriente la politique vers une utilisation accrue des matières secondaires et offre aux opérateurs une base plus claire pour investir dans les capacités de tri et de valorisation. Les règles relatives aux emballages entrées en vigueur en août 2026 créent à la fois une charge de conformité plus importante et une voie plus prévisible pour l'intégration des emballages dans les systèmes agréés de collecte et de recyclage. Les grands opérateurs répondent en mettant en œuvre des modèles intégrés de collecte, de traitement et de vente de matériaux, tandis que les prestataires municipaux conservent un rôle important dans la collecte des ménages. La principale opportunité réside dans la production de matières secondaires de meilleure qualité à partir de flux actuellement difficiles à recycler.
Principaux enseignements du rapport
- Par type de service, le recyclage et la valorisation des matériaux représentaient 40 % de la part du marché de la gestion des déchets solides en Allemagne en 2025, tandis que la valorisation énergétique des déchets devrait croître à un CAGR de 6,5 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 38 % de la taille du marché de la gestion des déchets solides en Allemagne en 2025, tandis que les déchets dangereux devraient croître à un CAGR de 6,4 % jusqu'en 2031.
- Par source, les déchets résidentiels représentaient 42 % du marché de la gestion des déchets solides en Allemagne en 2025, tandis que les sources industrielles devraient croître à un CAGR de 4,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides en Allemagne
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs obligatoires d'économie circulaire dans le cadre de la Stratégie nationale pour l'économie circulaire (NKWS) | +0.9% | National, avec une concentration précoce des investissements en Rhénanie-du-Nord-Westphalie, en Bavière et dans le Bade-Wurtemberg | Long terme (≥ 4 ans) |
| Extension de la responsabilité élargie des producteurs (REP) aux emballages et aux biens de consommation | +0.8% | National, avec des obligations dans tous les États fédéraux | Moyen terme (2-4 ans) |
| Investissements croissants dans la collecte numérique des déchets et les installations de tri basées sur l'intelligence artificielle | +0.6% | National, avec un déploiement précoce dans les régions urbaines et à forte intensité logistique | Moyen terme (2-4 ans) |
| Demande industrielle croissante de matières premières secondaires nationales | +0.5% | National, avec une forte intensité en Bavière, en Rhénanie-du-Nord-Westphalie et en Saxe | Long terme (≥ 4 ans) |
| Augmentation de la capacité de valorisation énergétique des déchets non recyclables résiduels | +0.4% | National, avec modernisation dans le centre et le nord de l'Allemagne | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de détournement des décharges et de performance de recyclage | +0.3% | National, notamment pour les déchets de construction et de démolition dans les zones urbaines en expansion | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Objectifs obligatoires d'économie circulaire dans le cadre de la Stratégie nationale pour l'économie circulaire (NKWS)
Le Conseil des ministres fédéral a adopté la Stratégie nationale pour l'économie circulaire le 4 décembre 2024.[1]Ministère fédéral de l'Environnement, de la Conservation de la nature, de la Sûreté nucléaire et de la Protection des consommateurs, « Programme d'action pour la mise en œuvre de la Stratégie nationale pour l'économie circulaire », Bundesumweltministerium, bundesumweltministerium.de Elle inscrit la politique des déchets dans un effort plus large visant à réduire l'utilisation des matières premières et à renforcer l'approvisionnement en matières secondaires. Cela accroît l'importance des opérateurs capables de documenter la manière dont les déchets sont transformés en matières secondaires utilisables pour les fabricants allemands. La stratégie vise à doubler la part des matières premières secondaires utilisées dans l'économie d'ici 2030, avec des impacts sur les chaînes d'approvisionnement en collecte, tri et fabrication pour les plastiques, les minéraux critiques et les matériaux de construction. Les matières secondaires représentaient 13 % de la consommation totale de matières premières de l'Allemagne au moment de l'adoption de la stratégie. Le programme d'action de juin 2026 a alloué 260 millions EUR (301,73 millions USD) via le programme Zukunft Kreislaufwirtschaft pour les investissements dans l'économie circulaire. Pour le marché de la gestion des déchets solides en Allemagne, la politique soutient les dépenses continues en matière de tri, de traitement mécanique, d'infrastructure de recyclage et de test des voies de valorisation pour les matériaux traditionnellement mis en décharge.
Extension de la responsabilité élargie des producteurs (REP) aux emballages et aux biens de consommation
Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'est appliqué à partir du 12 août 2026.[2]Parlement européen et Conseil, « Emballages et déchets d'emballages à partir de 2026 », EUR-Lex, eur-lex.europa.eu Le règlement remplace le cadre européen antérieur sur les emballages et s'applique directement dans les États membres. Il étend la responsabilité des producteurs à toutes les catégories d'emballages et lie plus étroitement les redevances à la conception des emballages, à leur recyclabilité et au coût pratique de la gestion des matériaux après utilisation. Les producteurs doivent respecter des obligations relatives à la collecte, au tri et au recyclage, qui soutiennent la gestion agréée des déchets. Il rend également la conception des emballages et la qualité de la valorisation des matériaux plus importantes dans les négociations commerciales tout au long de la chaîne de services. L'Autorité centrale du registre des emballages guide les nouvelles règles de participation au système pour les marques propres et les importations.[3]Autorité centrale du registre des emballages, « PPWR et participation au système, marques propres et importations », Verpackungsregister ZSVR, verpackungsregister.org Le marché de la gestion des déchets solides en Allemagne bénéficie ainsi de flux de matériaux plus réglementés, bien que les opérateurs soient également confrontés à des exigences de documentation et d'autorisation plus élevées.
Investissements croissants dans la collecte numérique des déchets et les installations de tri basées sur l'intelligence artificielle
Les outils numériques passent des projets pilotes aux opérations quotidiennes de collecte et de tri en Allemagne. Le projet SmartRecycling-Up a développé des approches de tri automatisé des encombrants à l'aide de l'intelligence artificielle. Ces systèmes peuvent identifier les catégories de matériaux plus tôt dans le processus de traitement et limiter le tri manuel inutile. Ils fournissent également aux gestionnaires d'installations des informations plus cohérentes sur la contamination et les performances des étapes de séparation individuelles. En juillet 2025, Recycleye et STADLER ont mis en service un trieur optique entièrement basé sur l'intelligence artificielle pour les fractions minérales de déchets de construction et de démolition dans l'installation d'HEYDT à Aulendorf. L'installation sépare les briques, le béton, le plâtre, les métaux, le bois, le plastique, les carreaux et le verre des matériaux mixtes. Une meilleure séparation peut augmenter la pureté des matériaux valorisés et améliorer leur adéquation pour les acheteurs en aval. Ce développement offre au marché de la gestion des déchets solides en Allemagne un moyen de poursuivre la croissance de la valeur même lorsque les volumes de collecte supplémentaires sont limités et que les systèmes de collecte couvrent déjà la plupart des ménages.
Demande industrielle croissante de matières premières secondaires nationales
Les fabricants allemands subissent une pression croissante pour sécuriser des matières secondaires nationales pour la production. La Stratégie nationale pour l'économie circulaire et le règlement européen sur les matières premières critiques renforcent tous deux l'argumentaire politique en faveur de la valorisation et de la réutilisation. Ils donnent aux acheteurs industriels une raison plus forte d'évaluer si les matériaux valorisés peuvent remplacer une partie de leurs besoins en matières premières. Environ 82 % des déchets totaux de l'Allemagne ont été valorisés en 2024, dont 69 % par valorisation matière et 13 % par valorisation énergétique, bien que les matières secondaires représentent encore une part limitée des intrants industriels totaux. Le règlement sur les matières premières critiques fixe un objectif pour 2030 selon lequel la capacité de recyclage de l'UE devra couvrir au moins 25 % de la consommation annuelle de l'UE en matières premières stratégiques. Les aciéries allemandes ont consommé environ 15,7 millions de tonnes de ferraille d'acier pour la production d'acier brut en 2025, tandis que la consommation totale de ferraille d'acier dans la production d'acier brut et les fonderies a atteint environ 19,1 millions de tonnes. Le marché de la gestion des déchets solides en Allemagne peut en bénéficier, car les acheteurs nationaux recherchent des ferrailles ferreux et non ferreux plus propres et plus homogènes, réduisant ainsi la dépendance à la demande d'exportation volatile et aux matières premières importées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée de matières recyclables supplémentaires de haute qualité | -0.6% | National, notamment dans les zones urbaines avec des taux de collecte matures | Long terme (≥ 4 ans) |
| Baisse de la rentabilité due à la volatilité des prix des matières secondaires | -0.5% | National, avec des effets marqués sur les recycleurs de plastique et de papier dans l'ouest de l'Allemagne | Moyen terme (2-4 ans) |
| Augmentation des coûts de conformité liée au renforcement des réglementations environnementales | -0.4% | National, avec une charge plus importante pour les petits opérateurs | Court terme (≤ 2 ans) |
| Contraintes de capacité pour le traitement des déchets dangereux et spécialisés | -0.3% | National, notamment en Rhénanie-du-Nord-Westphalie, en Bavière et en Saxe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de matières recyclables supplémentaires de haute qualité
L'Allemagne a déjà atteint des performances élevées en matière de collecte et de recyclage pour plusieurs flux de matériaux. Le taux de recyclage des déchets municipaux était de 67,2 % en 2023, au-dessus de l'objectif européen de 55 % pour 2025. La contrainte principale porte de plus en plus sur la qualité des matériaux plutôt que sur le nombre de tonnes collectées. Les systèmes de collecte matures peuvent encore fournir des matériaux mixtes nécessitant un tri supplémentaire avant de pouvoir être intégrés dans des applications aux spécifications techniques ou de sécurité strictes. Les emballages composites et les matériaux contaminés rendent difficile la production d'un recyclat répondant aux exigences des applications les plus exigeantes. Une étude BKV et Conversio de 2025 a projeté un déficit de recyclat post-consommation de 861 000 tonnes d'ici 2030 dans son scénario de référence. L'étude a également identifié un déficit de 310 000 tonnes dans un scénario avancé avec des investissements plus importants dans la collecte et le tri. Cette limitation oriente les investissements sur le marché de la gestion des déchets solides en Allemagne vers la purification, la réduction de la contamination et les technologies de tri plutôt que vers la seule expansion des volumes, en particulier lorsque les spécifications des matériaux sont exigeantes.
Baisse de la rentabilité due à la volatilité des prix des matières secondaires
Les recycleurs ont fait face à des marges plus faibles en 2025, les prix des matières secondaires ayant baissé tandis que les coûts des balles d'intrants restaient élevés. Eurostat a rapporté que les prix moyens des matières secondaires ont diminué de 8 % pour le verre et de près de 2 % pour le papier, le carton et le plastique en 2025 par rapport à 2024. La Fédération fédérale de l'industrie allemande de la gestion des déchets identifie la volatilité des prix des matières premières secondaires comme un problème structurel majeur pour les entreprises de recyclage. La baisse des prix des polymères vierges peut réduire la volonté des acheteurs de payer pour des alternatives recyclées. Cela laisse aux transformateurs moins de marge pour absorber les variations des coûts de l'énergie, de la main-d'œuvre, du transport et de la conformité lorsque les prix des matières secondaires s'affaiblissent. Dans le même temps, les coûts de collecte et de traitement ne diminuent pas à la même vitesse. La loi allemande sur les déchets fixe des objectifs de recyclage municipal de 60 % d'ici 2030 et de 65 % d'ici 2035. Le marché de la gestion des déchets solides en Allemagne restera exposé jusqu'à ce que les exigences en matière de contenu recyclé créent une demande plus forte et plus stable pour les grades pouvant concurrencer les matières vierges en termes de qualité et de prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le recyclage est en tête, la valorisation thermique se développe
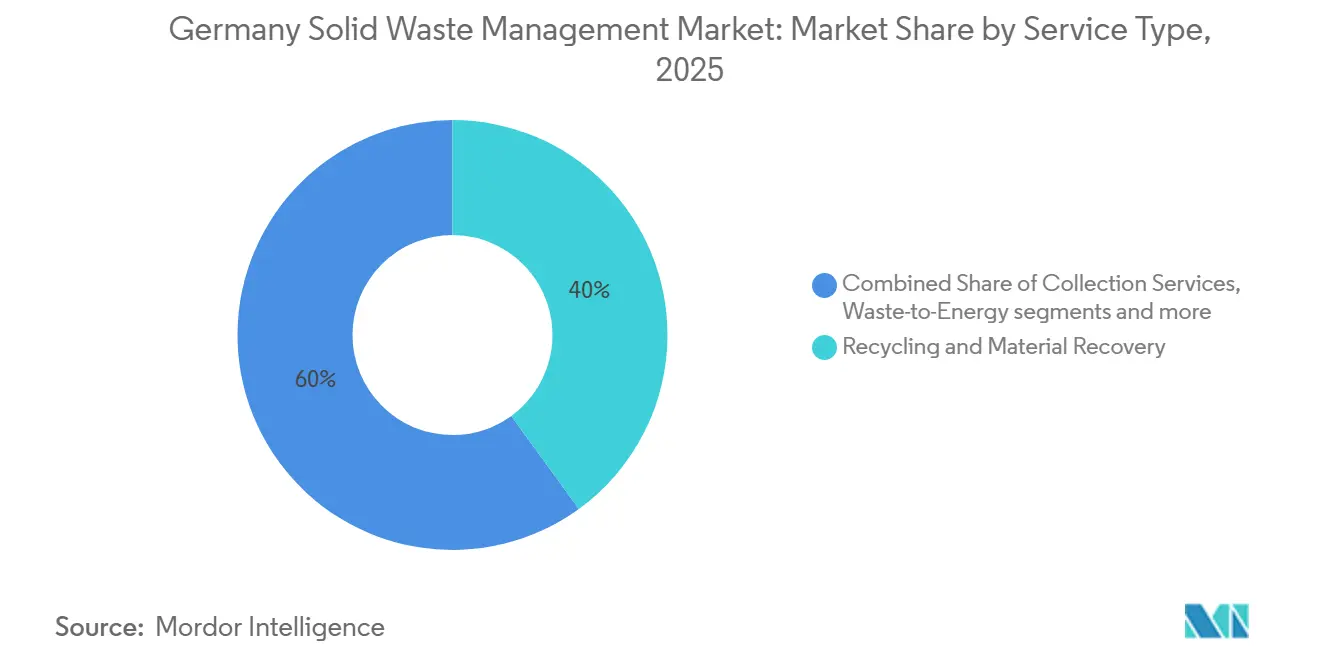
Le recyclage et la valorisation des matériaux représentaient 40 % de la part du marché de la gestion des déchets solides en Allemagne en 2025. Sa position reflète l'infrastructure du système dual établi et la collecte séparée du papier, du verre, des plastiques, des métaux et des déchets organiques, qui offre aux transformateurs une large base de matériaux valorisables. Le secteur de la gestion des déchets solides en Allemagne a développé des capacités de collecte et de traitement dans les 16 États fédéraux. Les services de collecte, le transport et la logistique sont des activités matures à fort volume. Leurs performances dépendent principalement d'un acheminement efficace, de contrats fiables, de la réduction des émissions des véhicules et de la capacité à documenter la qualité des services pour les clients municipaux et commerciaux.
La valorisation énergétique des déchets est le type de service à la croissance la plus rapide et devrait se développer à un CAGR de 6,5 % jusqu'en 2031. L'Allemagne disposait de 164 installations de traitement thermique des déchets avec une capacité d'entrée totale de 25,5 millions de tonnes. Cette base installée soutient le traitement des déchets commerciaux résiduels ne répondant pas aux exigences de recyclage, tout en limitant également le recours aux décharges pour les matériaux ne pouvant pas être valorisés de manière économique. Les services de traitement et d'élimination gèrent les flux résiduels mixtes et les déchets dangereux ne pouvant pas être directement traités pour le recyclage ou la valorisation thermique. L'Allemagne disposait de 381 installations de traitement chimico-physique traitant 7,1 millions de tonnes en 2024. La catégorie autres comprend le démantèlement de véhicules, le traitement des déchets électroniques, le compostage et les activités connexes qui valorisent les matériaux issus de groupes de produits aux besoins de collecte et de traitement distincts. Le trieur à intelligence artificielle mis en service en juillet 2025 à Aulendorf montre que la technologie atteint également des segments qui s'appuyaient traditionnellement sur une séparation mécanique de base.


Par type de déchet : les déchets municipaux ancrent les volumes, les déchets dangereux connaissent la croissance la plus rapide
Les déchets solides municipaux représentaient 38 % de la part du marché de la gestion des déchets solides en Allemagne en 2025. La séparation à la source des ménages et le système dual fournissent un flux régulier d'emballages et d'autres matériaux municipaux, bien que la contamination reste un obstacle persistant à un recyclage de plus grande valeur. La Stratégie nationale pour l'économie circulaire vise une réduction de 10 % des déchets municipaux par habitant d'ici 2030 et de 20 % d'ici 2045, en utilisant 2020 comme année de référence. Cela signifie que les revenus futurs de la collecte municipale dépendent davantage de la qualité du service, du contrôle de la contamination et de l'intégration numérique que de la simple croissance des volumes provenant des déchets ménagers.
Les déchets dangereux constituent la catégorie à la croissance la plus rapide, avec un CAGR prévu de 6,4 % jusqu'en 2031. Les matériaux liés à la construction et à la démolition représentaient 38,8 % des déchets dangereux en 2025. Les déchets industriels et les déchets de construction et de démolition sont étroitement liés à l'activité manufacturière et à la construction, de sorte que leurs besoins en collecte et en traitement peuvent varier selon les cycles d'investissement. Les installations de traitement des déchets de construction et de démolition ont traité 61,9 millions de tonnes en 2024. Les déchets agricoles et les déchets médicaux sont moins importants mais nécessitent des protocoles de traitement spécifiques. Fraunhofer IIS a développé le système DangerSort pour identifier les batteries lithium-ion dans les déchets mixtes grâce à la technologie de rayons X basée sur l'intelligence artificielle. Ces exigences techniques rendent les capacités spécialisées de plus en plus pertinentes pour le marché de la gestion des déchets solides en Allemagne.
Par source : la collecte résidentielle est en tête, les déchets industriels progressent
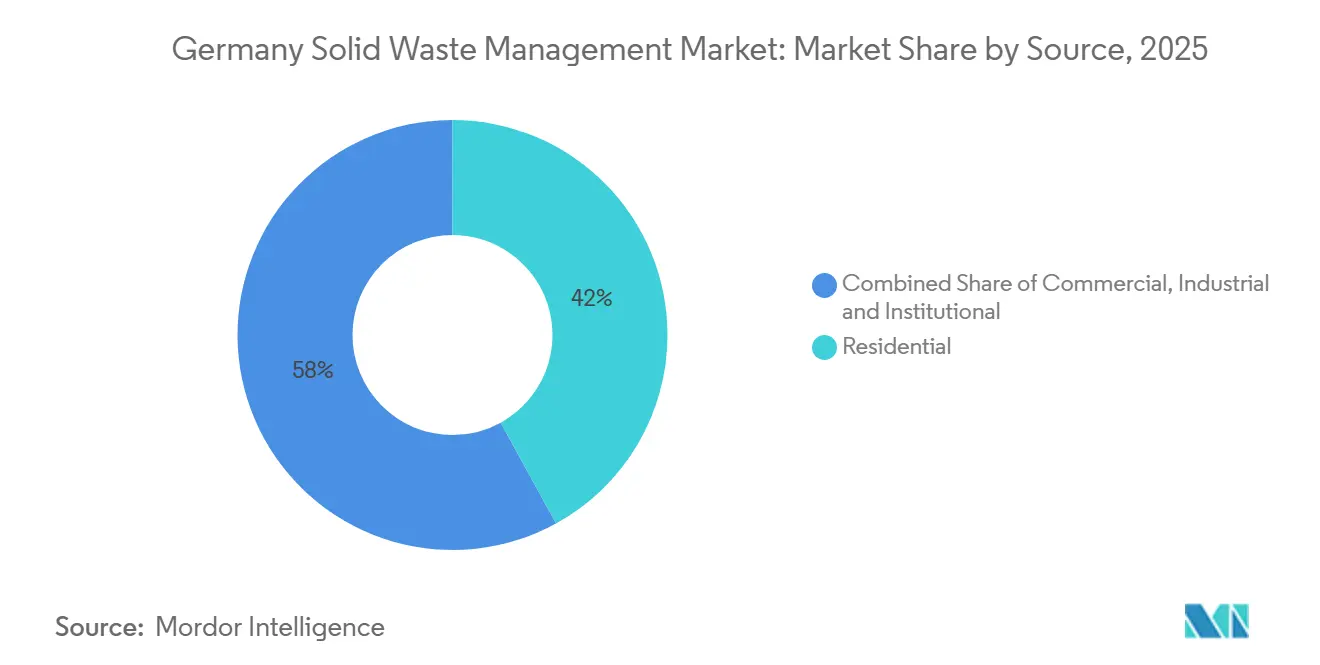
Les sources résidentielles représentaient 42 % du marché de la gestion des déchets solides en Allemagne en 2025. Les systèmes de collecte séparée pour le papier, le verre, les matières organiques, les emballages légers et les déchets résiduels sont largement établis dans les municipalités allemandes. Cette large couverture fournit une base fiable pour les contrats de collecte et la valorisation des matériaux. Les sources commerciales et institutionnelles forment un groupe intermédiaire important avec des besoins distincts en matière d'approvisionnement et de conformité. Les flux commerciaux issus du commerce de détail et de la restauration sont directement affectés par les exigences en matière d'emballages entrées en vigueur en août 2026. Le nouveau cadre oblige les producteurs à financer les activités pertinentes de collecte, de tri et de recyclage. Cela peut intégrer des flux de matériaux auparavant informels dans des systèmes gérés. La loi allemande sur l'économie circulaire impose des obligations de hiérarchie de valorisation aux générateurs de déchets dans toutes les catégories de sources.
Les sources industrielles constituent la catégorie de source à la croissance la plus rapide et devraient se développer à un CAGR de 4,1 % jusqu'en 2031. La restructuration industrielle, les préoccupations liées à la sécurité des matériaux et les obligations d'économie circulaire modifient les flux de déchets industriels, augmentant la valeur des contrats combinant collecte, reporting des matériaux et valorisation. Les clients institutionnels, notamment les universités, les hôpitaux et les établissements gouvernementaux, utilisent généralement des contrats d'appel d'offres publics à plus long terme. Ces arrangements offrent une demande stable mais exigent des opérateurs qu'ils respectent des normes détaillées en matière de service, de reporting, de santé, de sécurité et d'approvisionnement pendant toute la durée du contrat.
Analyse géographique
Le marché de la gestion des déchets solides en Allemagne s'étend sur seize États fédéraux, et la densité des infrastructures varie selon les régions. L'Allemagne de l'Ouest, notamment la Rhénanie-du-Nord-Westphalie, la Bavière et le Bade-Wurtemberg, présente des volumes élevés de déchets industriels et un réseau de traitement mature. La Rhénanie-du-Nord-Westphalie dispose de flux commerciaux et industriels denses liés à la zone urbaine Rhin-Ruhr, où la densité de population et l'activité manufacturière soutiennent un ensemble diversifié de services de collecte et de traitement. La Bavière dispose d'une activité substantielle de démantèlement de véhicules, de traitement de l'électronique et de traitement spécialisé des déchets dangereux. L'installation de valorisation énergétique des déchets de Rothensee en Saxe-Anhalt a mis en service le bloc trois en février 2025. L'expansion a augmenté la capacité de 50 % et permet la valorisation thermique annuelle de 270 000 tonnes de déchets commerciaux et de 55 000 tonnes de boues d'épuration, soulignant le rôle continu du traitement thermique pour les déchets commerciaux résiduels et les boues ne pouvant pas être facilement gérés par la valorisation matière conventionnelle.
L'Allemagne de l'Est se développe à partir d'une base de traitement plus modeste et conserve des besoins en infrastructures en Saxe, dans le Brandebourg et en Mecklembourg-Poméranie-Occidentale. De nombreuses installations thermiques régionales ont été construites vers 2005 après l'interdiction des décharges et nécessitent désormais une modernisation. Cela crée une demande de remplacement d'équipements, de capacités de traitement spécialisées et de mises à niveau opérationnelles pour améliorer l'efficacité énergétique et répondre aux exigences évolutives en matière d'émissions et de sécurité. Le marché régional de la gestion des déchets solides en Allemagne est également façonné par la nécessité de traiter les boues d'épuration et les flux dangereux au plus près de leurs sources. La planification régionale doit tenir compte des permis disponibles, des distances de transport, des capacités de traitement et des exigences techniques applicables aux flux présentant des risques environnementaux ou de sécurité plus élevés. Les États du nord et du centre pourraient attirer davantage d'investissements à mesure que les opérateurs réduisent les distances de transport. Ce schéma favorise les prestataires qui combinent des actifs de traitement locaux avec une commercialisation nationale des matériaux, car la capacité locale réduit les besoins de transport tandis que des réseaux plus larges peuvent fournir des acheteurs fiables pour les produits valorisés.
L'Allemagne du Nord, centrée sur Hambourg et Brême, joue un rôle distinct dans la logistique en raison de ses ports et de ses flux de déchets urbains. Les installations de valorisation énergétique des déchets peuvent générer des revenus de frais de traitement et des ventes de chaleur lorsqu'elles desservent des réseaux de chaleur urbaine, ce qui peut améliorer l'utilisation de l'énergie issue des matériaux résiduels après examen des options de recyclage. La loi sur le commerce des émissions de carburant exige des certificats pour les émissions non biogéniques issues de l'incinération des déchets, ajoutant un facteur de coût au traitement thermique. Les opérateurs doivent équilibrer le traitement fiable des déchets résiduels avec les coûts carbone, les priorités de recyclage, les conditions de permis et la nécessité de maintenir l'acceptation publique des infrastructures thermiques. Cet équilibre façonnera la sélection des projets sur le marché de la gestion des déchets solides en Allemagne. Il renforce également la nécessité d'une évaluation rigoureuse de la composition des intrants, de la demande de chaleur, de l'exposition aux émissions et des options techniques disponibles pour la valorisation des matériaux avant le traitement thermique.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Allemagne présente une concentration modérée parmi les grands opérateurs intégrés, tandis que la collecte municipale et résidentielle reste plus dispersée. REMONDIS, PreZero et ALBA Group sont en concurrence avec des spécialistes régionaux, des services publics municipaux et des groupes internationaux opérant en Allemagne. Les grandes entreprises peuvent combiner une couverture de collecte, des actifs de tri, des capacités de traitement et des ventes de matériaux, leur permettant de gérer un flux de matériaux depuis la collecte jusqu'au traitement et à la livraison en aval. Cette structure leur confère un meilleur contrôle sur la qualité des matériaux et les contrats en aval. Elle peut également les aider à adapter les volumes de collecte à la capacité des installations et à maintenir la continuité lorsque des installations individuelles nécessitent une maintenance ou des modifications des procédures d'exploitation. Les prestataires de plus petite taille peuvent rester compétitifs dans la collecte locale, le traitement spécialisé et les appels d'offres publics, notamment lorsque les relations clients, les permis locaux et l'expertise technique comptent davantage que l'échelle nationale.
La concurrence dépend de plus en plus de la capacité à produire des matières premières de haute pureté. Le recyclage chimique pour les plastiques difficiles, la valorisation des batteries et la récupération des minéraux critiques restent des domaines offrant des perspectives de développement supplémentaire, car ces flux nécessitent des contrôles de qualité stricts et disposent d'une capacité établie limitée. L'installation de Recycleye et STADLER en 2025 à Aulendorf est un partenariat technologique visant à améliorer la valorisation des matériaux de construction et de démolition. Le projet SmartRecycling-Up est un autre exemple de recherche orientée vers un tri plus automatisé. Ces développements montrent que les fournisseurs de technologie travaillent souvent avec des opérateurs établis plutôt que de les remplacer. Cette approche permet aux entreprises de gestion des déchets d'intégrer de nouvelles technologies de tri dans leurs réseaux existants de collecte, de traitement, d'autorisation et de clientèle, plutôt que de construire un système parallèle de gestion des déchets.
Le règlement sur les emballages et les déchets d'emballages favorise les opérateurs disposant de capacités établies en matière de reporting et de systèmes agréés. Les grandes entreprises peuvent répartir les dépenses consacrées aux systèmes de données et aux contrôles de qualité sur un plus grand nombre d'installations, tout en utilisant des procédures communes pour répondre aux exigences de reporting des systèmes agréés et des clients. Les opérateurs municipaux conservent une position solide dans la collecte des déchets ménagers, car les autorités locales contrôlent les arrangements de service de base. Les spécialistes régionaux restent pertinents lorsque les déchets dangereux, les déchets médicaux ou les flux industriels nécessitent une expertise spécifique, des permis spécialisés ou des relations établies avec les clients industriels et du secteur public locaux.
Leaders du secteur de la gestion des déchets solides en Allemagne
REMONDIS SE & Co. KG
PreZero
Veolia Umweltservice GmbH
ALBA Group
EEW Energy from Waste GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2025 : Recycleye et STADLER ont mis en service un système de tri optique entièrement basé sur l'intelligence artificielle pour les fractions minérales de déchets de construction et de démolition, capable de séparer les briques, le béton, le plâtre, les métaux, le bois, le plastique, les carreaux et le verre, dans l'installation d'HEYDT à Aulendorf, en Allemagne.
- Février 2025 : Le Müllheizkraftwerk Rothensee a mis en service le bloc trois, augmentant la capacité de l'installation de 50 %. La nouvelle unité permet la valorisation thermique annuelle de 270 000 tonnes de déchets commerciaux et de 55 000 tonnes de boues d'épuration.


Périmètre du rapport sur le marché de la gestion des déchets solides en Allemagne
Le marché de la gestion des déchets solides en Allemagne est segmenté par type de service (services de collecte, transport & logistique, recyclage & valorisation des matériaux, traitement & élimination, et autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets agricoles, et autres), et par source (résidentielle, commerciale, industrielle et institutionnelle). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et valorisation des matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché de la gestion des déchets solides en Allemagne d'ici 2031 ?
Le marché de la gestion des déchets solides en Allemagne devrait atteindre 12,91 milliards USD d'ici 2031, avec une croissance à un CAGR de 3,42 % à partir de 2026.
Quel type de service est en tête de la gestion des déchets solides en Allemagne ?
Le recyclage et la valorisation des matériaux étaient en tête en 2025, avec une part de marché de 40 %, grâce à l'infrastructure établie de collecte séparée et de traitement.
Pourquoi la valorisation énergétique des déchets est-elle en croissance en Allemagne ?
Elle traite les déchets commerciaux et municipaux résiduels ne pouvant pas être recyclés, et 164 installations de traitement thermique ont traité 25,5 millions de tonnes en 2024.
Quel rôle joue le règlement sur les emballages et les déchets d'emballages en Allemagne ?
Le règlement s'applique à partir d'août 2026 et étend les responsabilités des producteurs en matière de collecte, de tri et de recyclage des emballages.
Quel flux de déchets connaît la croissance la plus rapide en Allemagne ?
Les déchets dangereux constituent le type de déchet à la croissance la plus rapide, avec un CAGR de 6,40 % en 2025, traitant environ 23 millions de tonnes par an.
Quelle est la principale contrainte à la croissance du recyclage en Allemagne ?
La contrainte principale est la disponibilité limitée de matières recyclables propres et de haute qualité, notamment pour les emballages complexes et contaminés.
Dernière mise à jour de la page le:



