
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.54 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.42 % |
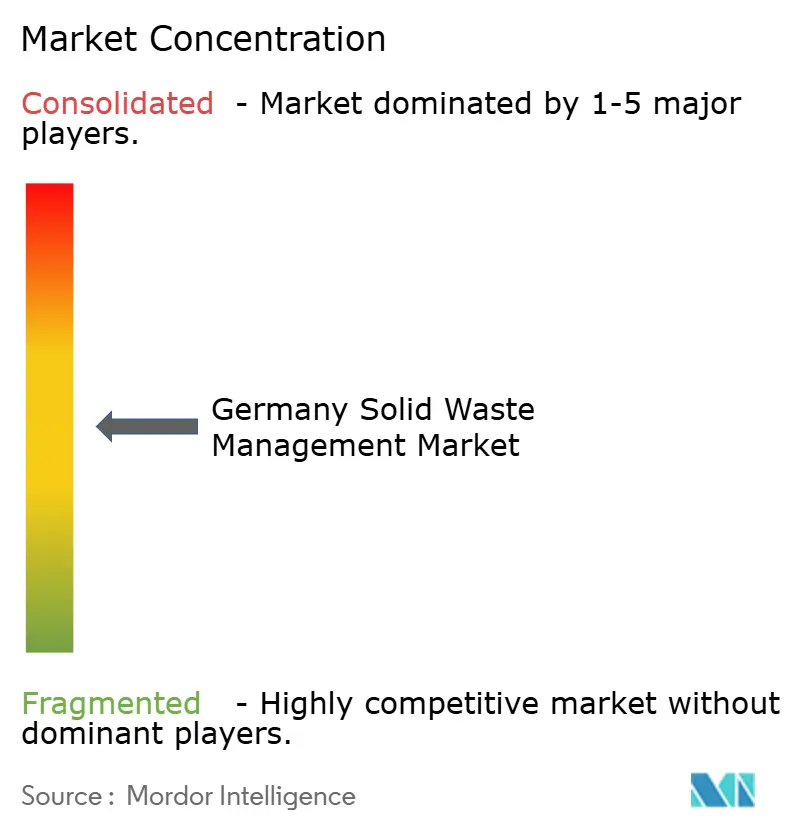
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gestión de Residuos Sólidos en Alemania por Mordor Intelligence
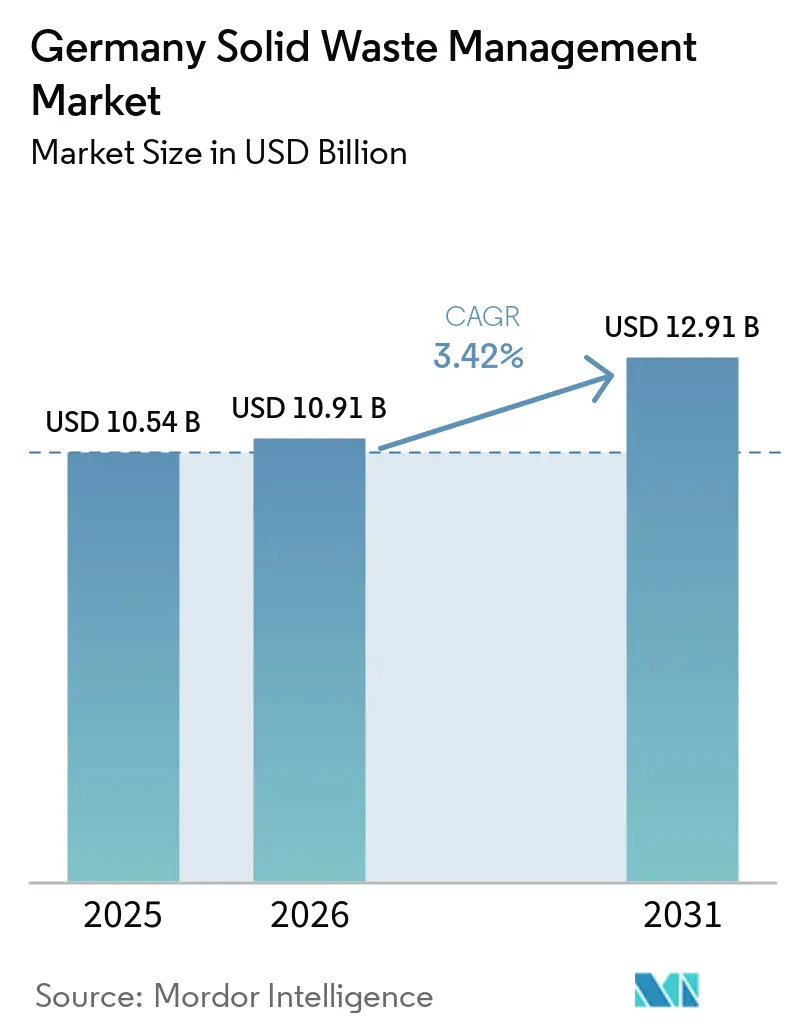
Se proyecta que el tamaño del Mercado de Gestión de Residuos Sólidos en Alemania se expanda desde 10,54 mil millones de USD en 2025 y 10,91 mil millones de USD en 2026 hasta 12,91 mil millones de USD en 2031, registrando una CAGR del 3,42% entre 2026 y 2031.
El mercado de gestión de residuos sólidos en Alemania avanza hacia un sistema que otorga mayor valor a los materiales recuperados, los flujos de residuos trazables y la calidad del tratamiento. La Estrategia Nacional de Economía Circular, adoptada en diciembre de 2024, orienta la política hacia un mayor uso de materiales secundarios y proporciona a los operadores una base más clara para invertir en capacidad de clasificación y recuperación. Las normas de envases que entraron en vigor en agosto de 2026 generan tanto una mayor carga de cumplimiento normativo como una ruta más predecible para los envases hacia los sistemas de recolección y reciclaje autorizados. Los operadores más grandes responden implementando modelos integrados de recolección, procesamiento y comercialización de materiales, mientras que los proveedores municipales mantienen un papel importante en la recolección domiciliaria. La principal oportunidad reside en la producción de materiales secundarios de mayor calidad a partir de flujos que actualmente son difíciles de reciclar.
Conclusiones Clave del Informe
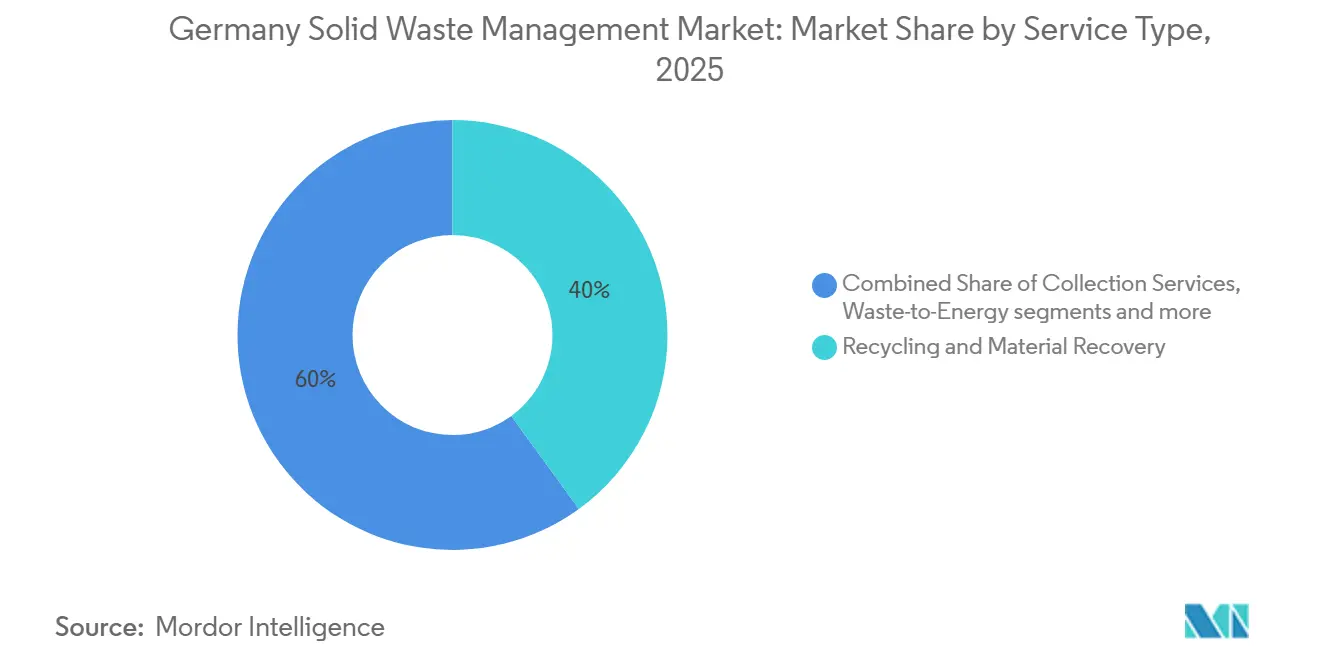
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 40% de la participación del mercado de gestión de residuos sólidos en Alemania en 2025, mientras que se prevé que la valorización energética de residuos crezca a una CAGR del 6,5% hasta 2031.
- Por tipo de residuo, los residuos sólidos municipales representaron el 38% del tamaño del mercado de gestión de residuos sólidos en Alemania en 2025, mientras que se prevé que los residuos peligrosos crezcan a una CAGR del 6,4% hasta 2031.
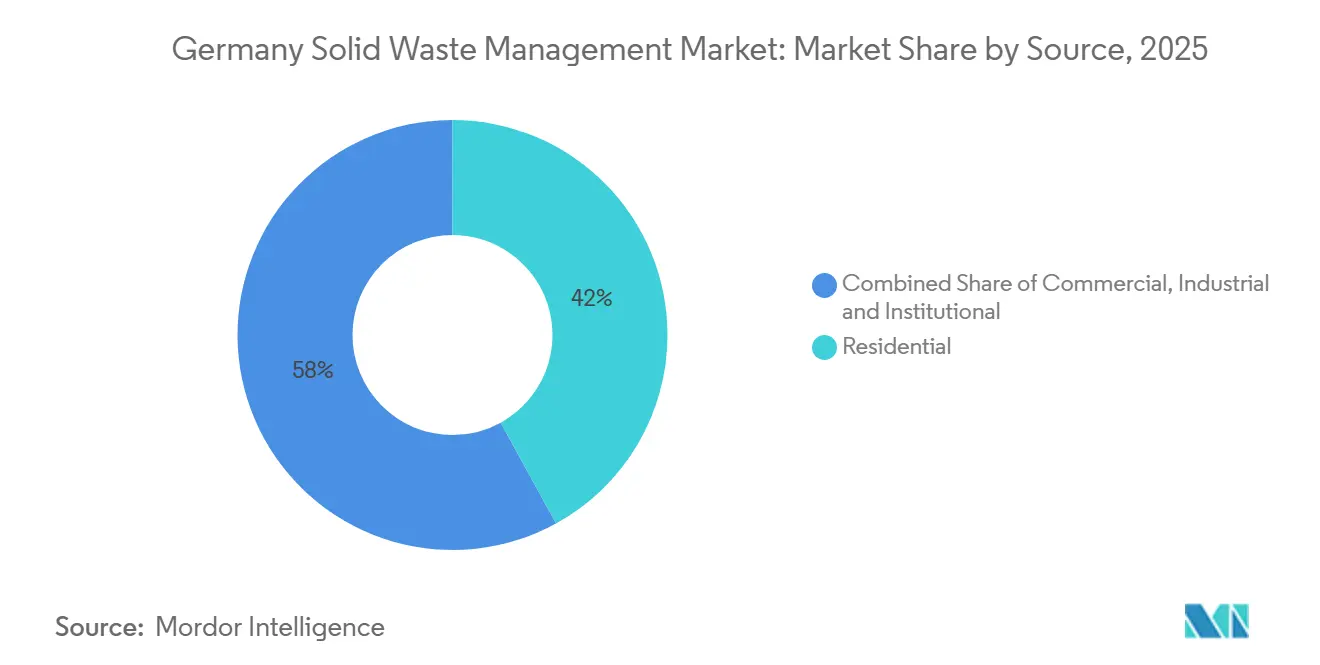
- Por fuente, los residuos residenciales representaron el 42% del mercado de gestión de residuos sólidos en Alemania en 2025, mientras que se prevé que las fuentes industriales crezcan a una CAGR del 4,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos en Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos Obligatorios de Economía Circular en el Marco de la Estrategia Nacional de Economía Circular (NKWS) | +0.9% | Nacional, con concentración temprana de inversiones en Renania del Norte-Westfalia, Baviera y Baden-Württemberg | Largo plazo (≥ 4 años) |
| Expansión de la Responsabilidad Extendida del Productor (EPR) en Envases y Bienes de Consumo | +0.8% | Nacional, con obligaciones en todos los estados federales | Mediano plazo (2-4 años) |
| Crecientes Inversiones en Recolección Digital de Residuos e Instalaciones de Clasificación Basadas en Inteligencia Artificial | +0.6% | Nacional, con implementación temprana en regiones urbanas e intensivas en logística | Mediano plazo (2-4 años) |
| Creciente Demanda Industrial de Materias Primas Secundarias Nacionales | +0.5% | Nacional, con alta intensidad en Baviera, Renania del Norte- Westfalia y Sajonia | Largo plazo (≥ 4 años) |
| Aumento de la Capacidad de Valorización Energética de Residuos para Residuos Residuales No Reciclables | +0.4% | Nacional, con modernización en el centro y norte de Alemania | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Desvío de Vertederos y Alto Rendimiento de Reciclaje | +0.3% | Nacional, especialmente para residuos de construcción y demolición en áreas urbanas en expansión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Objetivos Obligatorios de Economía Circular en el Marco de la Estrategia Nacional de Economía Circular (NKWS)
El Gabinete Federal adoptó la Estrategia Nacional de Economía Circular el 4 de diciembre de 2024.[1]Ministerio Federal de Medio Ambiente, Conservación de la Naturaleza, Seguridad Nuclear y Protección del Consumidor, "Programa de Acción para la Implementación de la Estrategia Nacional de Economía Circular," Bundesumweltministerium, bundesumweltministerium.de Sitúa la política de residuos en un esfuerzo más amplio por reducir el uso de materiales primarios y fortalecer el suministro de materiales secundarios. Esto incrementa la importancia de los operadores que pueden documentar cómo los residuos se convierten en material secundario utilizable para los fabricantes alemanes. La estrategia busca duplicar la participación de las materias primas secundarias utilizadas en la economía para 2030, con impactos en las cadenas de suministro de recolección, clasificación y fabricación de plásticos, minerales críticos y materiales de construcción. Los materiales secundarios representaban el 13% del consumo total de materias primas de Alemania cuando se adoptó la estrategia. El programa de acción de junio de 2026 asignó 260 millones de EUR (301,73 millones de USD) a través del programa Zukunft Kreislaufwirtschaft para inversiones en economía circular. Para el mercado de gestión de residuos sólidos en Alemania, la política respalda el gasto continuo en clasificación, procesamiento mecánico, infraestructura de reciclaje y prueba de rutas de recuperación para materiales que tradicionalmente han sido descartados.
Expansión de la Responsabilidad Extendida del Productor (EPR) en Envases y Bienes de Consumo
El Reglamento (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplicó a partir del 12 de agosto de 2026.[2]Parlamento Europeo y Consejo, "Envases y Residuos de Envases a partir de 2026," EUR-Lex, eur-lex.europa.eu El reglamento reemplaza el marco anterior de la UE sobre envases y se aplica directamente en todos los estados miembros. Amplía la responsabilidad del productor en todas las categorías de envases y vincula las tasas más estrechamente al diseño del envase, la reciclabilidad y el costo práctico de gestionar el material tras su uso. Los productores deben cumplir obligaciones relacionadas con la recolección, clasificación y reciclaje, que respaldan la gestión autorizada de residuos. También hace que el diseño de envases y la calidad de la recuperación de materiales sean más importantes en las negociaciones comerciales a lo largo de la cadena de servicios. La Autoridad Central del Registro de Envases orienta las nuevas normas de participación en el sistema para marcas propias e importaciones.[3]Autoridad Central del Registro de Envases, "PPWR y Participación en el Sistema, Marcas Propias e Importaciones," Verpackungsregister ZSVR, verpackungsregister.org Por lo tanto, el mercado de gestión de residuos sólidos en Alemania obtiene flujos de materiales más regulados, aunque los operadores también enfrentan mayores requisitos de documentación y autorización.
Crecientes Inversiones en Recolección Digital de Residuos e Instalaciones de Clasificación Basadas en Inteligencia Artificial
Las herramientas digitales están pasando de proyectos piloto a operaciones diarias de recolección y clasificación en Alemania. El proyecto SmartRecycling-Up desarrolló enfoques para la clasificación automatizada de residuos voluminosos mediante inteligencia artificial. Estos sistemas pueden identificar categorías de materiales en etapas más tempranas del proceso de tratamiento y limitar la clasificación manual innecesaria. También proporcionan a los gestores de instalaciones información más consistente sobre la contaminación y el rendimiento de las etapas individuales de separación. En julio de 2025, Recycleye y STADLER pusieron en marcha un clasificador óptico basado exclusivamente en inteligencia artificial para fracciones minerales de construcción y demolición en la instalación de HEYDT en Aulendorf. La instalación separa ladrillo, hormigón, yeso, metales, madera, plástico, teja y vidrio de materiales mixtos. Una mejor separación puede elevar la pureza del material recuperado y mejorar su idoneidad para los compradores intermedios. Este desarrollo ofrece al mercado de gestión de residuos sólidos en Alemania una vía para impulsar el crecimiento del valor incluso cuando los volúmenes de recolección adicionales son limitados y los sistemas de recolección ya cubren la mayoría de los hogares.
Creciente Demanda Industrial de Materias Primas Secundarias Nacionales
Los fabricantes alemanes están bajo mayor presión para asegurar materiales secundarios nacionales para la producción. La Estrategia Nacional de Economía Circular y la Ley de Materias Primas Críticas de la UE refuerzan el argumento político a favor de la recuperación y la reutilización. Ofrecen a los compradores industriales una razón más sólida para evaluar si el material recuperado puede reemplazar parte de su necesidad de material primario. Alrededor del 82% del total de residuos de Alemania fue valorizado en 2024, incluyendo el 69% mediante valorización material y el 13% mediante valorización energética, aunque los materiales secundarios aún representan una participación limitada del total de insumos industriales. La Ley de Materias Primas Críticas establece un objetivo para 2030 de que la capacidad de reciclaje de la UE satisfaga al menos el 25% del consumo anual de la UE de materias primas estratégicas. Las acerías alemanas consumieron aproximadamente 15,7 millones de toneladas de chatarra de acero para la producción de acero bruto en 2025, mientras que el consumo total de chatarra de acero en la producción de acero bruto y fundiciones alcanzó aproximadamente 19,1 millones de toneladas. El mercado de gestión de residuos sólidos en Alemania puede beneficiarse a medida que los compradores nacionales buscan chatarra ferrosa y no ferrosa más limpia y consistente, reduciendo la dependencia de la volátil demanda de exportación y de los materiales primarios importados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Materia Prima Reciclable Adicional de Alta Calidad | -0.6% | Nacional, especialmente en áreas urbanas con tasas de recolección maduras | Largo plazo (≥ 4 años) |
| Disminución de la Rentabilidad Debido a la Volatilidad de los Precios de los Materiales Secundarios | -0.5% | Nacional, con efectos pronunciados en los recicladores de plástico y papel del oeste de Alemania | Mediano plazo (2-4 años) |
| Aumento de los Costos de Cumplimiento por el Endurecimiento de las Regulaciones Ambientales | -0.4% | Nacional, con mayor carga para los operadores más pequeños | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad para el Tratamiento de Residuos Peligrosos y Especializados | -0.3% | Nacional, especialmente Renania del Norte-Westfalia, Baviera y Sajonia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Materia Prima Reciclable Adicional de Alta Calidad
Alemania ya ha alcanzado un alto rendimiento de recolección y reciclaje para varios flujos de materiales. La tasa de reciclaje de residuos municipales fue del 67,2% en 2023, por encima del objetivo de la UE del 55% para 2025. La restricción central es cada vez más la calidad del material en lugar del número de toneladas recolectadas. Los sistemas de recolección maduros aún pueden entregar material mixto que necesita clasificación adicional antes de poder ingresar a aplicaciones con especificaciones técnicas o de seguridad estrictas. Los envases compuestos y el material contaminado dificultan la producción de un reciclado que satisfaga las exigencias de aplicaciones más demandantes. Un estudio de BKV y Conversio de 2025 proyectó una brecha de reciclado posconsumo de 861.000 toneladas para 2030 en su escenario de referencia. El estudio también encontró una brecha de 310.000 toneladas en un escenario avanzado con mayor inversión en recolección y clasificación. Esta limitación orienta la inversión en el mercado de gestión de residuos sólidos en Alemania hacia la purificación, la reducción de la contaminación y las tecnologías de clasificación, en lugar de la expansión de volumen únicamente, especialmente donde las especificaciones de los materiales son exigentes.
Disminución de la Rentabilidad Debido a la Volatilidad de los Precios de los Materiales Secundarios
Los recicladores enfrentaron márgenes más débiles en 2025 a medida que los precios de los materiales secundarios cayeron mientras los costos de las pacas de entrada se mantuvieron elevados. Eurostat informó que los precios promedio de los materiales secundarios cayeron un 8% para el vidrio y casi un 2% para el papel, el cartón y el plástico en 2025 en comparación con 2024. La Asociación Federal de la Industria Alemana de Gestión de Residuos identifica la volatilidad en los precios de las materias primas secundarias como un problema estructural importante para las empresas de reciclaje. Los precios más bajos de los polímeros vírgenes pueden reducir la disposición de los compradores a pagar por alternativas recicladas. Esto deja a los procesadores con menos margen para absorber cambios en los costos de energía, mano de obra, transporte y cumplimiento normativo cuando los precios de los materiales secundarios se debilitan. Al mismo tiempo, los costos de recolección y procesamiento no disminuyen a la misma velocidad. La ley de residuos de Alemania establece objetivos de reciclaje municipal del 60% para 2030 y del 65% para 2035. El mercado de gestión de residuos sólidos en Alemania permanecerá expuesto hasta que los requisitos de contenido reciclado creen una demanda más sólida y estable para los grados que puedan competir con el material virgen en calidad y precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Reciclaje Lidera, la Recuperación Térmica se Expande
El reciclaje y la recuperación de materiales representaron el 40% de la participación del mercado de gestión de residuos sólidos en Alemania en 2025. Su posición refleja la infraestructura del sistema dual establecido y la recolección separada de papel, vidrio, plásticos, metales y residuos orgánicos, lo que proporciona a los procesadores una amplia base de material recuperable. La industria de gestión de residuos sólidos en Alemania ha desarrollado capacidad de recolección y procesamiento en los 16 estados federales. Los servicios de recolección, transporte y logística son actividades maduras de alto volumen. Su rendimiento depende principalmente de rutas eficientes, contratos confiables, menores emisiones de los vehículos y la capacidad de documentar la calidad del servicio para clientes municipales y comerciales.
La Valorización Energética de Residuos es el tipo de servicio de más rápido crecimiento y se prevé que se expanda a una CAGR del 6,5% hasta 2031. Alemania contaba con 164 plantas de tratamiento térmico de residuos con una entrada total de 25,5 millones de toneladas. Esta base instalada respalda el tratamiento de residuos comerciales residuales que no cumplen los requisitos de reciclaje, al tiempo que limita el uso de vertederos para material que no puede recuperarse económicamente. Los servicios de tratamiento y eliminación gestionan flujos residuales mixtos y residuos peligrosos que no pueden procesarse directamente para reciclaje o recuperación térmica. Alemania contaba con 381 plantas de tratamiento químico-físico que gestionaron 7,1 millones de toneladas en 2024. La categoría de otros incluye el desguace de vehículos, el tratamiento de residuos electrónicos, el compostaje y actividades relacionadas que recuperan materiales de grupos de productos con necesidades distintas de recolección y procesamiento. El clasificador de inteligencia artificial instalado en Aulendorf en julio de 2025 demuestra que la tecnología también está llegando a segmentos que tradicionalmente dependían de la separación mecánica básica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Residuos Municipales Anclan el Volumen, los Residuos Peligrosos Crecen más Rápido
Los residuos sólidos municipales representaron el 38% de la participación del mercado de gestión de residuos sólidos en Alemania en 2025. La separación en origen domiciliaria y el sistema dual proporcionan un flujo regular de envases y otros materiales municipales, aunque la contaminación sigue siendo un obstáculo persistente para el reciclaje de mayor valor. La Estrategia Nacional de Economía Circular busca una reducción del 10% en los residuos municipales per cápita para 2030 y una reducción del 20% para 2045, utilizando 2020 como línea de base. Esto significa que los ingresos futuros por recolección municipal dependen más de la calidad del servicio, el control de la contaminación y la integración digital que del simple crecimiento de volumen derivado de los residuos domiciliarios.
Los Residuos Peligrosos son la categoría de más rápido crecimiento, con una CAGR prevista del 6,4% hasta 2031. Los materiales relacionados con la construcción y la demolición representaron el 38,8% de los residuos peligrosos en 2025. Los Residuos Industriales y los residuos de construcción y demolición están estrechamente vinculados a la actividad manufacturera y constructiva, por lo que sus requisitos de recolección y tratamiento pueden variar con los ciclos de inversión. Las plantas de tratamiento de construcción y demolición gestionaron 61,9 millones de toneladas en 2024. Los Residuos Agrícolas y los Residuos Médicos son menores pero requieren protocolos de tratamiento específicos. Fraunhofer IIS desarrolló el sistema DangerSort para identificar baterías de iones de litio en residuos mixtos mediante tecnología de rayos X basada en inteligencia artificial. Estos requisitos técnicos hacen que la capacidad especializada sea cada vez más relevante para el mercado de gestión de residuos sólidos en Alemania.
Por Fuente: La Recolección Residencial Lidera, los Residuos Industriales Avanzan
Las fuentes residenciales representaron el 42% del mercado de gestión de residuos sólidos en Alemania en 2025. Los sistemas de recolección separada de papel, vidrio, orgánicos, envases ligeros y residuos residuales están ampliamente establecidos en los municipios alemanes. Esta amplia cobertura proporciona una base confiable para los contratos de recolección y la recuperación de materiales. Las fuentes comerciales e institucionales forman un grupo intermedio significativo con necesidades distintas de contratación y cumplimiento normativo. Los flujos comerciales del comercio minorista y la restauración se ven directamente afectados por los requisitos de envases que entraron en vigor en agosto de 2026. El nuevo marco exige a los productores financiar las actividades pertinentes de recolección, clasificación y reciclaje. Esto puede incorporar flujos de materiales anteriormente informales a sistemas gestionados. La Ley de Economía Circular Alemana aplica obligaciones de jerarquía de valorización a los generadores de residuos en todas las categorías de fuentes.
Las fuentes industriales son la categoría de fuente de más rápido crecimiento y se prevé que se expandan a una CAGR del 4,1% hasta 2031. La reestructuración manufacturera, las preocupaciones por la seguridad de los materiales y las obligaciones de economía circular están cambiando los flujos de residuos industriales, aumentando el valor de los contratos que combinan la recolección con la elaboración de informes sobre materiales y la recuperación. Los clientes institucionales, incluidas universidades, hospitales e instalaciones gubernamentales, suelen utilizar contratos de licitación pública más largos. Estos acuerdos ofrecen una demanda estable, pero requieren que los operadores cumplan estándares detallados de servicio, elaboración de informes, salud, seguridad y contratación durante la vigencia del contrato.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El mercado de gestión de residuos sólidos en Alemania abarca dieciséis estados federales, y la densidad de infraestructura varía entre regiones. El oeste de Alemania, especialmente Renania del Norte-Westfalia, Baviera y Baden-Württemberg, tiene altos volúmenes de residuos industriales y una red de tratamiento madura. Renania del Norte-Westfalia tiene flujos comerciales e industriales densos vinculados al área urbana del Rin-Ruhr, donde la densidad de población y la actividad manufacturera respaldan un conjunto diverso de servicios de recolección y tratamiento. Baviera tiene una actividad sustancial de desguace de vehículos, procesamiento de electrónica y tratamiento especializado de residuos peligrosos. La instalación de valorización energética de residuos de Rothensee en Sajonia-Anhalt puso en marcha el Bloque tres en febrero de 2025. La ampliación aumentó la capacidad en un 50% y permite la recuperación térmica anual de 270.000 toneladas de residuos comerciales y 55.000 toneladas de lodos de depuradora, lo que subraya el papel continuo del tratamiento térmico para los residuos comerciales residuales y los lodos que no pueden gestionarse fácilmente mediante la recuperación convencional de materiales.
El este de Alemania se está desarrollando desde una base de tratamiento más pequeña y mantiene necesidades de infraestructura en Sajonia, Brandeburgo y Mecklemburgo-Pomerania Occidental. Muchas instalaciones térmicas regionales fueron construidas alrededor de 2005 tras la prohibición de vertederos y ahora necesitan modernización. Esto genera demanda de reemplazo de equipos, capacidad de tratamiento especializado y mejoras operativas para mejorar la eficiencia energética y cumplir con los requisitos evolutivos de emisiones y seguridad. El mercado regional de gestión de residuos sólidos en Alemania también está condicionado por la necesidad de gestionar los lodos de depuradora y los flujos peligrosos más cerca de sus fuentes. La planificación regional debe considerar los permisos disponibles, las distancias de transporte, la capacidad de tratamiento y los requisitos técnicos que se aplican a los flujos con mayores riesgos ambientales o de seguridad. Los estados del norte y del centro pueden atraer más inversión a medida que los operadores reducen las distancias de transporte. El patrón favorece a los proveedores que combinan activos de tratamiento locales con comercialización nacional de materiales, porque la capacidad local reduce las necesidades de transporte mientras que las redes más amplias pueden proporcionar compradores confiables para los productos recuperados.
El norte de Alemania, centrado en Hamburgo y Bremen, desempeña un papel diferenciado en la logística debido a sus puertos y flujos de residuos urbanos. Las plantas de valorización energética de residuos pueden generar ingresos por tarifas de entrada y ventas de calor cuando sirven a redes de calefacción urbana, lo que puede mejorar el aprovechamiento de la energía procedente del material residual una vez consideradas las opciones de reciclaje. La Ley de Comercio de Emisiones de Combustibles exige certificados para las emisiones no biogénicas procedentes de la incineración de residuos, lo que añade un factor de costo al tratamiento térmico. Los operadores deben equilibrar el tratamiento confiable de residuos residuales con los costos de carbono, las prioridades de reciclaje, las condiciones de los permisos y la necesidad de mantener la aceptación pública de la infraestructura térmica. Este equilibrio determinará la selección de proyectos en el mercado de gestión de residuos sólidos en Alemania. También refuerza la necesidad de una evaluación cuidadosa de la composición de la materia prima, la demanda de calor, la exposición a emisiones y las opciones técnicas disponibles para recuperar material antes del tratamiento térmico.
Panorama Competitivo
El mercado de gestión de residuos sólidos en Alemania presenta una concentración moderada entre los principales operadores integrados, mientras que la recolección municipal y residencial permanece más dispersa. REMONDIS, PreZero y ALBA Group compiten con especialistas regionales, empresas de servicios municipales y grupos internacionales con operaciones en Alemania. Las empresas más grandes pueden combinar cobertura de recolección, activos de clasificación, capacidad de tratamiento y comercialización de materiales, lo que les permite gestionar un flujo de material desde la recogida hasta el procesamiento y la entrega final. Esta estructura les otorga mayor control sobre la calidad del material y los contratos con clientes finales. También puede ayudarles a ajustar los volúmenes de recolección a la capacidad de las plantas y mantener la continuidad cuando instalaciones individuales requieren mantenimiento o cambios en los procedimientos operativos. Los proveedores más pequeños pueden seguir siendo competitivos en la recolección local, el tratamiento especializado y los contratos de licitación pública, especialmente donde las relaciones con los clientes, los permisos locales y la experiencia técnica importan más que la escala nacional.
La competencia depende cada vez más de la capacidad de producir materia prima de alta pureza. El reciclaje químico para plásticos difíciles, la recuperación de baterías y la recuperación de minerales críticos siguen siendo áreas con margen para un mayor desarrollo, ya que estos flujos requieren controles de calidad estrictos y tienen una capacidad establecida limitada. La instalación de Recycleye y STADLER en Aulendorf en 2025 es una asociación tecnológica orientada a mejorar la recuperación de materiales de construcción y demolición. El proyecto SmartRecycling-Up es otro ejemplo de investigación dirigida a una clasificación más automatizada. Estos desarrollos muestran que los proveedores de tecnología suelen trabajar con operadores establecidos en lugar de reemplazarlos. Este enfoque permite a las empresas de gestión de residuos integrar nuevas tecnologías de clasificación dentro de sus redes existentes de recolección, procesamiento, permisos y clientes, en lugar de construir un sistema paralelo de gestión de residuos.
El Reglamento de Envases y Residuos de Envases favorece a los operadores con capacidades establecidas de elaboración de informes y sistemas autorizados. Las empresas más grandes pueden distribuir el gasto en sistemas de datos y controles de calidad entre más instalaciones, al tiempo que utilizan procedimientos comunes para responder a los requisitos de elaboración de informes de los sistemas autorizados y de los clientes. Los operadores municipales mantienen una posición firme en la gestión de residuos domiciliarios porque las autoridades locales controlan los acuerdos de servicio básicos. Los especialistas regionales siguen siendo relevantes donde los residuos peligrosos, los residuos médicos o los flujos industriales requieren experiencia específica, permisos especializados o relaciones establecidas con clientes industriales y del sector público locales.
Líderes de la Industria de Gestión de Residuos Sólidos en Alemania
-
REMONDIS SE & Co. KG
-
PreZero
-
Veolia Umweltservice GmbH
-
ALBA Group
-
EEW Energy from Waste GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2025: Recycleye y STADLER pusieron en marcha un sistema de clasificación óptica basado exclusivamente en inteligencia artificial para fracciones minerales de Construcción y Demolición, capaz de separar ladrillo, hormigón, yeso, metales, madera, plástico, teja y vidrio, en la instalación de HEYDT en Aulendorf, Alemania.
- Febrero de 2025: El Müllheizkraftwerk Rothensee puso en marcha el Bloque tres, ampliando la capacidad de la instalación en un 50%. La nueva unidad permite la recuperación térmica de 270.000 toneladas de residuos comerciales y 55.000 toneladas de lodos de depuradora anualmente.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos en Alemania
El Mercado de Gestión de Residuos Sólidos en Alemania está segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Eliminación y Más), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Agrícolas y Más) y por Fuente (Residencial, Comercial, Industrial e Institucional). El informe ofrece el tamaño del mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Eliminación |
| Valorización Energética de Residuos |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Eliminación | |
| Valorización Energética de Residuos | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de gestión de residuos sólidos en Alemania para 2031?
Se prevé que el mercado de gestión de residuos sólidos en Alemania alcance 12,91 mil millones de USD en 2031, creciendo a una CAGR del 3,42% desde 2026.
¿Qué tipo de servicio lidera la gestión de residuos sólidos en Alemania?
El reciclaje y la recuperación de materiales lideraron en 2025, registrando una participación de mercado del 40%, gracias a la infraestructura establecida de recolección separada y procesamiento.
¿Por qué crece la Valorización Energética de Residuos en Alemania?
Trata los residuos comerciales y municipales residuales que no pueden reciclarse, y 164 plantas de tratamiento térmico gestionaron 25,5 millones de toneladas en 2024.
¿Qué papel desempeña el Reglamento de Envases y Residuos de Envases en Alemania?
El reglamento se aplica a partir de agosto de 2026 y amplía las responsabilidades de los productores en materia de recolección, clasificación y reciclaje de envases.
¿Qué flujo de residuos crece más rápido en Alemania?
Los Residuos Peligrosos son el tipo de residuo de más rápido crecimiento, registrando una CAGR del 6,40% en 2025, gestionando alrededor de 23 millones de toneladas anualmente.
¿Cuál es la principal restricción al crecimiento del reciclaje en Alemania?
La restricción clave es la disponibilidad limitada de materia prima reciclable limpia y de alta calidad, especialmente para envases complejos y contaminados.
Última actualización de la página el:



