
ドイツ固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
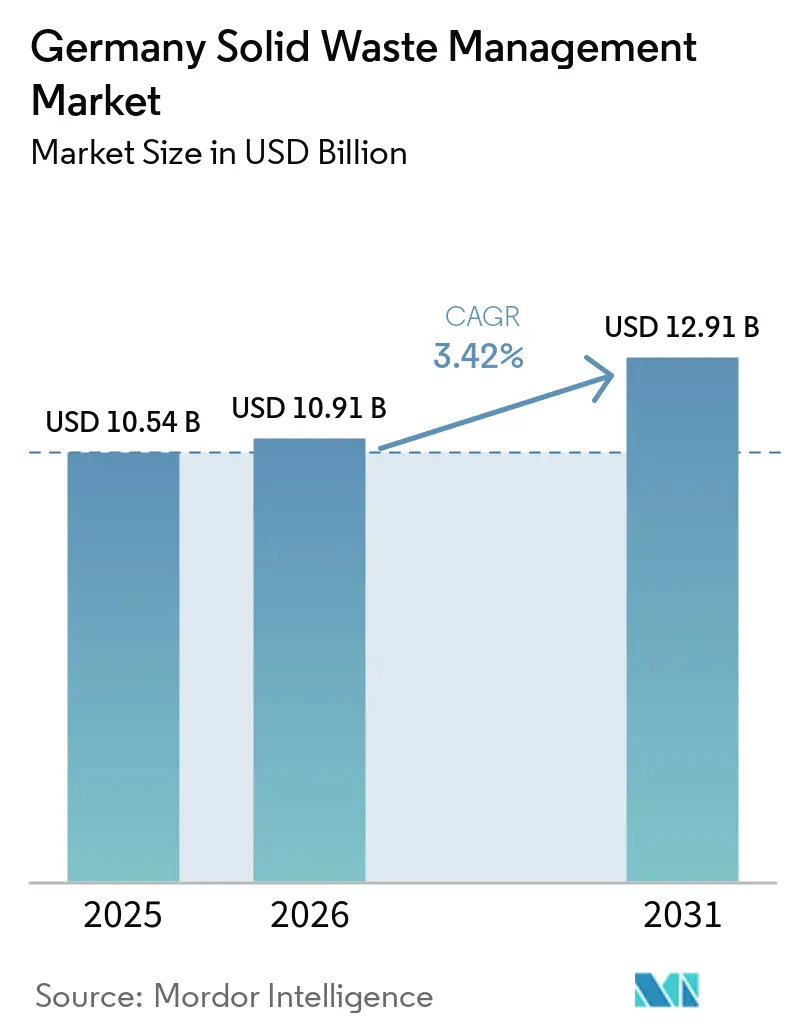
| 基準年の市場規模 (2025) | 10.54 十億米ドル |
| 市場規模 (2026) | 10.91 十億米ドル |
| 市場規模 (2031) | 12.91 十億米ドル |
| 成長率 (2026 - 2031) | 3.42 % |
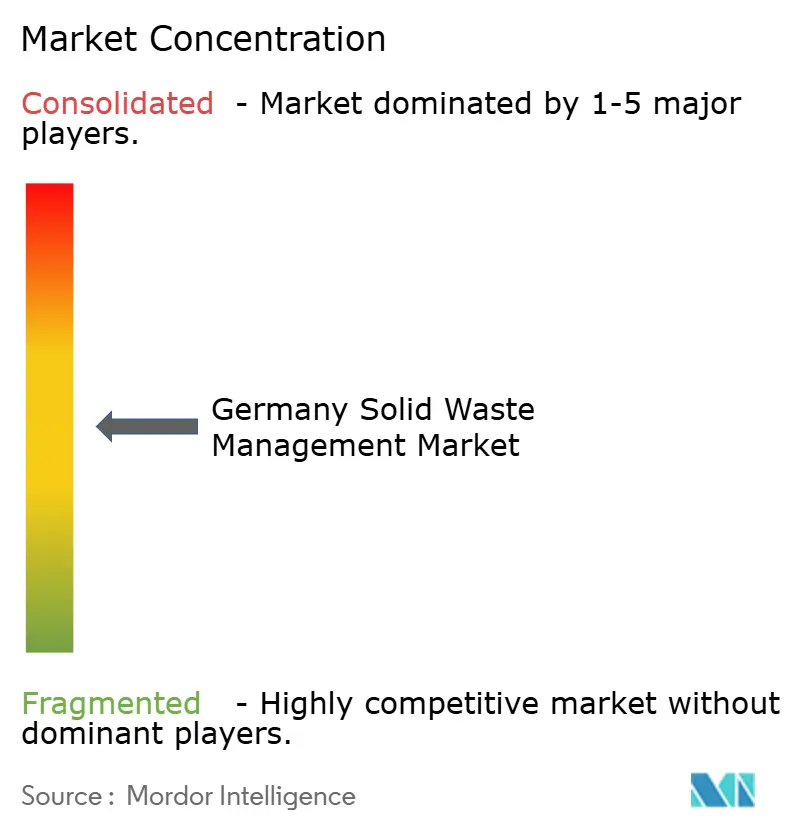
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ固形廃棄物管理市場分析
ドイツ固形廃棄物管理市場規模は、2025年の10.54 ビリオン 米ドルおよび2026年の10.91 ビリオン 米ドルから、2031年までに12.91 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 3.42%を記録する見込みです。
ドイツの固形廃棄物管理市場は、回収された素材の価値をより高く評価し、廃棄物フローの追跡可能性と処理品質を重視するシステムへと移行しています。2024年12月に採択された国家循環経済戦略(Nationale Kreislaufwirtschaftsstrategie)は、二次素材の利用拡大に向けて政策を方向付け、選別・回収能力への投資に対してより明確な根拠を事業者に提供しています。2026年8月に発効した包装規制は、コンプライアンス上の作業負担を増大させる一方で、包装材を認可された収集・リサイクルシステムへ組み込むための予測可能なルートを提供しています。大手事業者は収集・処理・素材販売を統合したモデルを導入することで対応しており、自治体系事業者は家庭系廃棄物収集において引き続き重要な役割を担っています。主な機会は、現在リサイクルが困難なストリームから高品質の二次素材を生産することにあります。
主要レポートのポイント
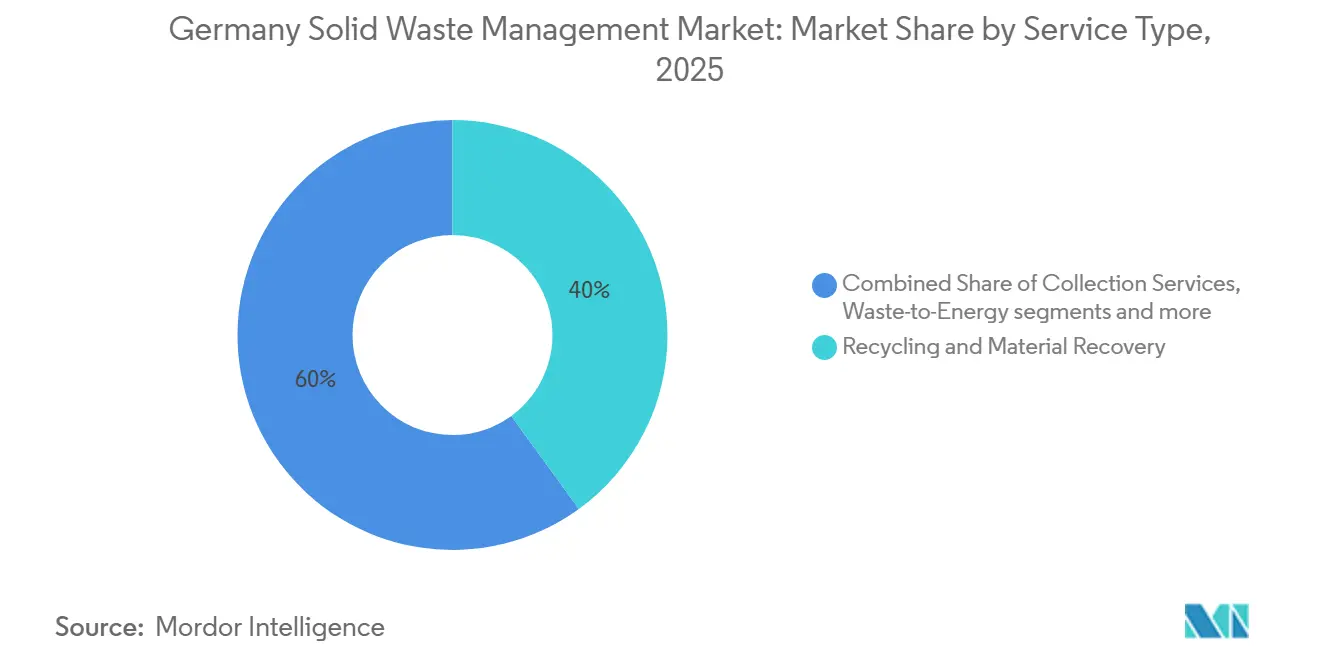
- サービスタイプ別では、リサイクル・マテリアルリカバリーが2025年のドイツ固形廃棄物管理市場シェアの40%を占め、廃棄物エネルギー化は2031年にかけてCAGR 6.5%で成長すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年のドイツ固形廃棄物管理市場規模の38%を占め、有害廃棄物は2031年にかけてCAGR 6.4%で成長すると予測されています。
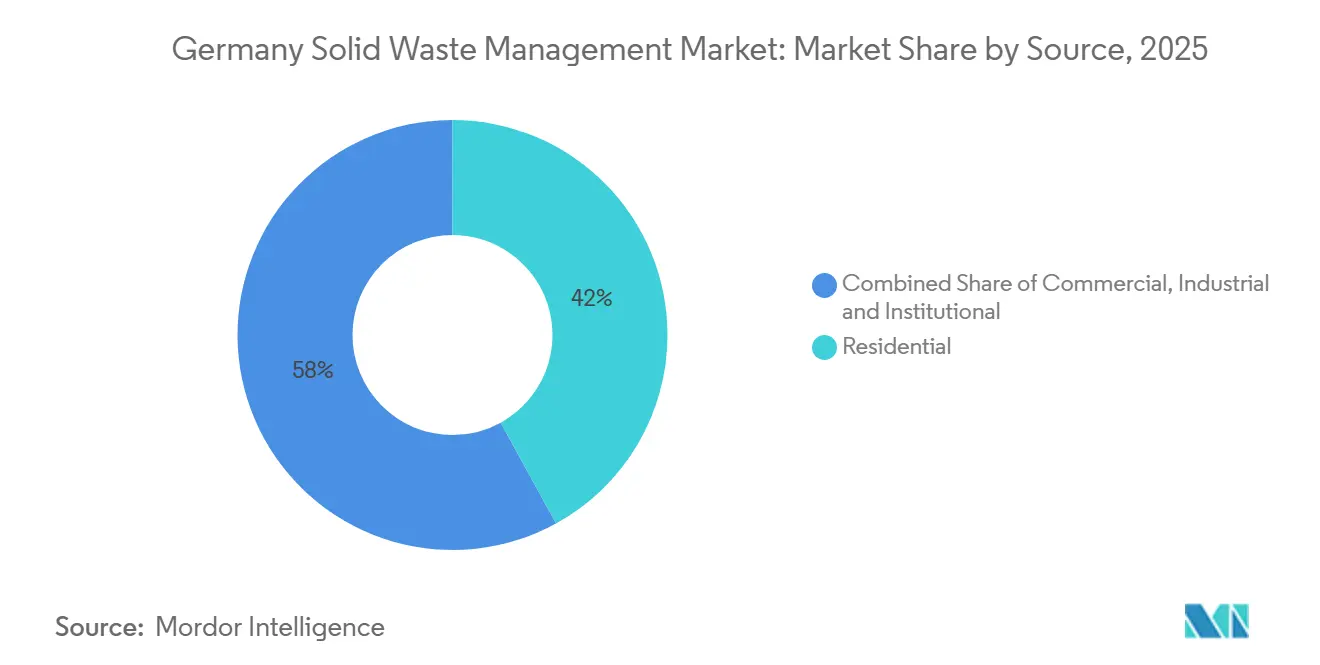
- 発生源別では、住宅系廃棄物が2025年のドイツ固形廃棄物管理市場の42%をめ、産業系発生源は2031年にかけてCAGR 4.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ固形廃棄物管理市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家循環経済戦略(NKWS)に基づく循環経済義務目標 | +0.9% | 全国規模、ノルトライン=ヴェストファーレン州、バイエルン州、バーデン=ヴュルテンベルク州への早期投資集中 | 長期(4年以上) |
| 包装・消費財全般における拡大生産者責任(EPR)の拡大 | +0.8% | 全国規模、全連邦州にわたる義務 | 中期(2〜4年) |
| デジタル廃棄物収集およびAIベースの選別施設への投資拡大 | +0.6% | 全国規模、都市部および物流集約地域への早期展開 | 中期(2〜4年) |
| 国内二次原材料に対する産業需要の増大 | +0.5% | 全国規模、バイエルン州、ノルトライン=ヴェストファーレン州、ザクセン州での高い集中度 | 長期(4年以上) |
| 非リサイクル残余廃棄物向け廃棄物エネルギー化能力の拡大 | +0.4% | 全国規模、ドイツ中部・北部での近代化 | 中期(2〜4年) |
| 埋立処分の厳格な回避と高いリサイクル実績要件 | +0.3% | 全国規模、特に拡大する都市部における建設・解体廃棄物 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国家循環経済戦略(NKWS)に基づく循環経済義務目標
連邦内閣は2024年12月4日に国家循環経済戦略を採択しました。[1]連邦環境・自然保護・原子力安全・消費者保護省、「国家循環経済戦略実施のための行動プログラム」、Bundesumweltministerium、bundesumweltministerium.de 同戦略は廃棄物政策を、一次素材使用の削減と二次素材供給の強化という広範な取り組みの中に位置付けています。これにより、廃棄物がドイツの製造業者向けの使用可能な二次素材に転換される過程を文書化できる事業者の重要性が高まっています。同戦略は、プラスチック、重要鉱物、建設資材の収集・選別・製造サプライチェーン全体に影響を与えながら、2030年までに経済における二次原材料の使用比率を倍増させることを目指しています。戦略採択時点で、二次素材はドイツの総原材料消費量の13%を占めていました。2026年6月の行動プログラムでは、循環経済投資のためのZukunft Kreislaufwirtschaftプログラムを通じて2億6,000万ユーロ(3億173万 米ドル)が配分されました。ドイツの固形廃棄物管理市場にとって、この政策は選別・機械的処理・リサイクルインフラへの継続的な支出、および従来廃棄されてきた素材の回収ルートの試験を支援するものです。
包装・消費財全般における拡大生産者責任(EPR)の拡大
規則(EU)2025/40は2025年2月11日に発効し、2026年8月12日から適用されました。[2]欧州議会および理事会、「2026年以降の包装および包装廃棄物」、EUR-Lex、eur-lex.europa.eu 同規則は従来のEU包装フレームワークに取って代り、加盟国全体に直接適用されます。包装カテゴリー全体にわたって生産者責任を拡大し、手数料を包装設計・リサイクル可能性・使用後の素材管理の実際のコストにより密接に結び付けています。生産者は収集・選別・リサイクルに関する義務を果たす必要があり、これが認可された廃棄物処理を支援します。また、包装設計と素材回収の品質がサービスチェーン全体の商業交渉においてより重要になります。中央包装登録機関(Zentrale Stelle Verpackungsregister)は、自社ブランドおよび輸入品に関する新たなシステム参加規則を案内しています。[3]中央包装登録機関、「PPWRとシステム参加、自社ブランドおよび輸入品」、Verpackungsregister ZSVR、verpackungsregister.org したがって、ドイツの固形廃棄物管理市場はより規制された素材フローを獲得しますが、事業者は文書化および認可要件の増大にも直面します。
デジタル廃棄物収集およびAIベースの選別施設への投資拡大
デジタルツールはドイツにおいて、パイロット段階から日常的な収集・選別業務へと移行しています。SmartRecycling-Upプロジェクトは、人工知能を活用した粗大廃棄物の自動選別アプローチを開発しました。これらのシステムは処理プロセスの早い段階で素材カテゴリーを識別し、不必要な手作業による選別を抑制することができます。また、施設管理者に対して汚染状況や個々の分離段階のパフォーマンスに関するより一貫した情報を提供します。2025年7月、RecycleyeとSTADLERは、HEYDTのアウレンドルフ施設において建設・解体廃棄物の鉱物系フラクション向けAI専用光学選別機を稼働させました。この設備は、混合素材からレンガ、コンクリート、石膏、金属、木材、プラスチック、タイル、ガラスを分離します。より精度の高い分離は回収素材の純度を高め、下流の買い手にとっての適合性を向上させます。この進展により、ドイツの固形廃棄物管理市場は、追加的な収集量が限られ、収集システムがすでにほとんどの家庭をカバーしている状況においても、価値成長を追求する手段を得ることができます。
国内二次原材料に対する産業需要の増大
ドイツの製造業者は、生産向けの国内二次素材を確保するためのより大きなプレッシャーにさらされています。国家循環経済戦略とEU重要原材料法はいずれも、回収・再利用に向けた政策的根拠を強化しています。これらは産業バイヤーに対して、回収素材が一次素材需要の一部を代替できるかどうかを評価する強い動機を与えています。2024年にはドイツの総廃棄物の約82%が回収され、そのうち69%が素材回収、13%がエネルギー回収によるものでしたが、二次素材は依然として産業投入量全体に占める割合が限られています。重要原材料法は、EUのリサイクル能力が2030年までに戦略的原材料のEU年間消費量の少なくとも25%を満たすという目標を設定しています。ドイツの製鉄所は2025年に粗鋼生産向けに約1,570万トンの鉄スクラップを消費し、粗鋼生産と鋳造所を合わせた鉄スクラップの総消費量は約1,910万トンに達しました。ドイツの固形廃棄物管理市場は、国内バイヤーがより清潔で一貫性の高い鉄系・非鉄系スクラップを求めるにつれて恩恵を受け、不安定な輸出需要や輸入一次素材への依存を低することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高品質リサイクル可能原料の追加供給の限界 | -0.6% | 全国規模、特に収集率が成熟した都市部 | 長期(4年以上) |
| 二次素材価格の変動による収益性の低下 | -0.5% | 全国規模、西ドイツのプラスチック・紙リサイクル業者への急激な影響 | 中期(2〜4年) |
| 環境規制強化によるコンプライアンスコストの増大 | -0.4% | 全国規模、中小事業者への負担が大きい | 短期(2年以内) |
| 有害廃棄物および特殊廃棄物処理の能力制約 | -0.3% | 全国規模、特にノルトライン=ヴェストファーレン州、バイエルン州、ザクセン州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高品質リサイクル可能原料の追加供給の限界
ドイツはすでに複数の素材ストリームにおいて高い収集・リサイクル実績を達成しています。都市廃棄物のリサイクル率は2023年に67.2%となり、2025年のEU目標である55%を上回っています。中心的な制約は、収集されるトン数よりもますます素材品質にあります。成熟した収集システムは、厳格な技術的・安全上の仕様を持つ用途に投入される前にさらなる選別を必要とする混合素材を依然として供給することがあります。複合包装や汚染素材は、要求の厳しい用途の需要を満たすリサイクル材を生産することを困難にしています。2025年のBKVとConversioの調査は、現状維持シナリオにおいて2030年までに86万1,000トンの消費後リサイクル材不足を予測しました。同調査はまた、収集・選別への投資を強化した高度シナリオにおいても31万トンの不足を見出しました。この制約は、ドイツの固形廃棄物管理市場への投資を、素材仕様が要求される場合には単なる量的拡大よりも、精製・汚染低減・選別技術へとシフトさせます。
二次素材価格の変動による収益性の低下
リサイクル業者は、二次素材価格が下落する一方で投入バール費用が高止まりしたため、2025年に利益率の低下に直面しました。Eurostatは、2025年のガラスの平均二次素材価格が2024年比で8%低下し、紙・板紙・プラスチックは約2%低下したと報告しています。ドイツ廃棄物管理産業連邦協会は、二次原材料価格の変動をリサイクル企業にとっての主要な構造的問題として指摘しています。バージンポリマー価格の低下は、リサイクル代替品に対するバイヤーの支払い意欲を低下させる可能性があります。これにより、二次素材価格が弱含みの際に、処理業者がエネルギー・労働・輸送・コンプライアンスコストの変動を吸収する余地が少なくなります。同時に、収集・処理コストは同じ速度では低下しません。ドイツの廃棄物法は、2030年までに60%、2035年までに65%という都市リサイクル目標を設定しています。ドイツの固形廃棄物管理市場は、リサイクル含有量要件が品質・価格の両面でバージン素材と競合できるグレードに対してより強固で安定した需要を生み出すまで、引き続きリスクにさらされ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:リサイクルが主導、熱回収が拡大
リサイクル・マテリアルリカバリーは2025年のドイツ固形廃棄物管理市場シェアの40%を占めました。その地位は、確立されたデュアルシステムインフラと、紙・ガラス・プラスチック・金属・有機廃棄物の分別収集を反映しており、処理業者に幅広い回収可能素材の基盤を提供しています。ドイツの固形廃棄物管理産業は、全16連邦州にわたって収集・処理能力を構築していす。収集サービス、輸送・物流は成熟した大量処理活動です。それらのパフォーマンスは主に、効率的なルーティング、信頼性の高い契約、低い車両排出量、および自治体・商業顧客向けのサービス品質の文書化能力に依存しています。
廃棄物エネルギー化は最も成長の速いサービスタイプであり、2031年にかけてCAGR 6.5%で拡大すると予測されています。ドイツには164の熱廃棄物処理施設があり、総投入量は2,550万トンです。この既存設備は、リサイクル要件を満たさない残余商業廃棄物の処理を支援するとともに、経済的に回収できない素材の埋立処分を制限します。処理・処分サービスは、リサイクルや熱回収に直接処理できない混合残余ストリームおよび有害廃棄物を管理します。ドイツには2024年に710万トンを処理した381の化学的・物理的処理施設がありました。その他のカテゴリーには、車両解体、電子廃棄物処理、堆肥化、および独自の収集・処理ニーズを持つ製品グループから素材を回収するその他の活動が含まれます。2025年7月のアウレンドルフにおけるAI選別機は、従来基本的な機械的分離に依存していたセグメントにも技術が到達していることを示しています。


廃棄物タイプ別:都市廃棄物が量を牽引、有害廃棄物が最速成長
都市固形廃棄物は2025年のドイツ固形廃棄物管理市場シェアの38%を占めました。家庭系の分別収集とデュアルシステムは包装材やその他の都市系素材の定期的なフローを提供していますが、汚染は高付加価値リサイクルへの持続的な障害となっています。国家循環経済戦略は、2020年を基準として2030年までに一人当たり都市廃棄物を10%削減し、2045年までに20%削減することを目指しています。これは、将来の都市収集収益が家庭廃棄物の単純な量的成長よりも、サービス品質・汚染管理・デジタル統合に依存することを意味します。
有害廃棄物は最も成長の速いカテゴリーであり、2031年にかけてCAGR 6.4%で成長すると予測されています。建設・解体関連素材は2025年の有害廃棄物の38.8%を占めました。産業廃棄物と建設・解体廃棄物は製造・建設活動と密接に関連しており、その収集・処理要件は投資サイクルによって変動する可能性があります。建設・解体処理施設は2024年に6,190万トンを処理しました。農業廃棄物と医療廃棄物は規模は小さいものの、特定の処理プロトコルを必要とします。フラウンホーファーIISは、AIベースのX線技術を用いて混合廃棄物中のリチウムイオン電池を識別するDangerSortシステムを開発しました。これらの技術的要件により、特殊処理能力はドイツの固形廃棄物管理市場においてますます重要になっています。
発生源別:住宅系収集が主導、産業廃棄物が前進
住宅系発生源は2025年のドイツ固形廃棄物管理市場の42%を占めました。紙・ガラス・有機物・軽量包装・残余廃棄物の分別収集システムはドイツの自体全体に広く確立されています。この広範なカバレッジは、収集契約と素材回収の信頼できる基盤を提供します。商業・機関系発生源は、独自の調達・コンプライアンスニーズを持つ重要な中間グループを形成しています。小売・飲食サービスからの商業系ストリームは、2026年8月に発効した包装要件の直接的な影響を受けます。新たなフレームワークは、生産者に関連する収集・選別・リサイクル活動の資金調達を義務付けています。これにより、従来非公式だった素材フローが管理されたシステムへと移行する可能性があります。ドイツ循環経済法は、発生源カテゴリー全体の廃棄物発生者に回収ヒエラルキー義務を適用します。
産業系発生源は最も成長の速い発生源カテゴリーであり、2031年にかけてCAGR 4.1%で拡大すると予測されています。製造業の再編、素材安全保障への懸念、循環経済義務が産業廃棄物フローを変化させており、収集と素材報告・回収を組み合わせた契約の価値を高めています。大学・病院・政府施設を含む機関系顧客は、一般的に長期の公開入札契約を利用します。これらの取り決めは安定した需要を提供しますが、契約期間中に詳細なサービス・報告・健康・安全・調達基準を満たすことを事業者に求めます。
地域分析
ドイツの固形廃棄物管理市場は16の連邦州にまたがり、インフラ密度は地域によって異なります。西ドイツ、特にノルトライン=ヴェストファーレン州、バイエルン州、バーデン=ヴュルテンベルク州は、産業廃棄物の量が多く、成熟した処理ネットワークを有しています。ノルトライン=ヴェストファーレン州は、ライン・ルール都市圏に関連した密度の高い商業・産業フローを持ち、人口密度と製造活動が多様な収集・処理サービスを支えています。バイエルン州は、車両解体・電子機器処理・特殊有害廃棄物処理活動が盛んです。ザクセン=アンハルト州のロテンゼー廃棄物エネルギー化施設は2025年2月にブロック3を稼働させました。この拡張により能力が50%増加し、年間27万トンの商業廃棄物と5万5,000トンの下水汚泥の熱回収が可能となり、通常の素材回収では容易に処理できない残余商業素材と汚泥に対する熱処理の継続的な役割が強調されています。
東ドイツはより小規模な処理基盤から発展しており、ザクセン州、ブランデンブルク州、メクレンブルク=フォアポンメルン州においてインフラ整備の必要性が残っています。多くの地域熱処理施設は埋立禁止後の2005年頃に建設されており、現在近代化が必要な状況にあります。これにより、設備更新・特殊処理能力・エネルギー効率の改善および進化する排出・安全要件への対応のための運営アップグレードに対する需要が生まれています。ドイツの地域固形廃棄物管理市場は、下水汚泥や有害ストリームを発生源に近い場所で処理する必要性によっても形成されています。地域計画では、利用可能な許可、輸送距離、処理能力、および環境・安全リスクの高いストリームに適用される技術的要件を考慮する必要があります。北部・中部の州は、事業者が輸送距離を短縮するにつれてより多くの投資を引き付ける可能性があります。このパターンは、地域処理資産と全国的な素材マーケティングを組み合わせた事業者に有利に働きます。地域能力が輸送ニーズを削減する一方で、より広いネットワークが回収産出物の信頼できる買い手を提供できるためです。
ハンブルクとブレーメンを中心とする北ドイツは、港湾と都市廃棄物ストリームにより物流において独自の役割を果たしています。廃棄物エネルギー化施設は、地域暖房ネットワークに供給する場合にゲート料収入と熱販売収入を生み出すことができ、リサイクルオプションが検討された後の残余素材からのエネルギー利用を改善できます。燃料排出量取引法は廃棄物焼却からの非バイオジェニック排出量に対して証書を要求し、熱処理にコスト要因を加えています。事業者は、信頼性の高い残余廃棄物処理と炭素コスト・リサイクル優先事項・許可条件・熱インフラに対する公的受容の維持の必要性とのバランスを取る必要があります。このバランスがドイツの固形廃棄物管理市場全体のプロジェクト選択を形成するでしょう。また、熱処理前に素材を回収するための原料組成・熱需要・排出リスク・技術的オプションの慎重な評価の必要性を強化します。
競合ランドスケープ
ドイツの固形廃棄物管理市場は、主要な統合事業者の間で中程度の集中度を示す一方、自治体・住宅系収集はより分散しています。REMONDIS、PreZero、ALBA Groupは、地域専門業者、自治体系公益事業者、ドイツで事業を展開する国際グループと競合しています。大手企業は収集カバレッジ・選別資産・処理能力・素材販売を組み合わせることができ、素材ストリームを集荷から処理・下流への納品まで管理することが可能です。この構造により、素材品質と下流契約に対するより大きなコントロールが得られます。また、個々の施設がメンテナンスや運営手順の変更を必要とする際に、収集量と施設能力を合わせ、継続性を維持するのにも役立ちます。中小事業者は、顧客関係・地域許可・技術的専門知識が全国規模よりも重要な地域収集・特殊処理・公開入札業務において競争力を維持できます。
競争はますます高純度原料を生産する能力に依存するようになっています。困難なプラスチックのケミカルリサイクル、電池回収、重要鉱物回収は、これらのストリームが厳格な品質管理を必要とし、確立された能力が限られているため、さらなる発展の余地がある分野です。RecycleyeとSTADLERの2025年アウレンドルフへの設置は、建設・解体素材の回収改善を目的とした技術パートナーシップです。SmartRecycling-Upプロジェクトは、より自動化された選別に向けた研究のもう一つの例です。これらの進展は、技術サプライヤーが既存事業者に取って代わるのではなく、しばしば既存事業者と協力して作業することを示しています。このアプローチにより、廃棄物管理企業は並行した廃棄物管理システムを構築するのではなく、既存の収集・処理・許可・顧客ネットワーク内に新しい選別技術を統合することができます。
包装・包装廃棄物規則は、確立された報告・認可システム能力を持つ事業者に有利に働きます。大企業はデータシステムと品質管理への支出をより多くの施設に分散させることができ、認可システムおよび顧客報告要件への対応に共通手順を活用すこともできます。自治体系事業者は、地方自治体がコアサービス取り決めを管理しているため、家庭廃棄物において確固たる地位を維持しています。地域専門業者は、有害廃棄物・医療廃棄物・産業系ストリームが特定の専門知識・特殊許可・地域の産業・公共部門顧客との確立された関係を必要とする場合に引き続き重要です。
ドイツ固形廃棄物管理産業のリーダー企業
REMONDIS SE & Co. KG
PreZero
Veolia Umweltservice GmbH
ALBA Group
EEW Energy from Waste GmbH
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2025年7月:RecycleyeとSTADLERが、ドイツのアウレンドルフにあるHEYDTの施設において、建設・解体廃棄物の鉱物系フラクション向けAI専用光学選別システムを稼働させました。同システムはレンガ、コンクリート、石膏、金属、木材、プラスチック、タイル、ガラスの分離が可能です。
- 2025年2月:ミュルハイツクラフトヴェルク・ロテンゼーがブロック3を稼働させ、施設能力を50%拡大しました。新ユニットにより、年間27万トンの商業廃棄物と5万5,000トンの下水汚泥の熱回収が可能となります。


ドイツ固形廃棄物管理市場レポートの調査範囲
ドイツ固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・マテリアルリカバリー、処理・処分、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| 収集サービス |
| 輸送・物流 |
| リサイクル・マテリアルリカバリー |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅系 |
| 商業系 |
| 産業系 |
| 機関系 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・マテリアルリカバリー | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅系 |
| 商業系 | |
| 産業系 | |
| 機関系 |


レポートで回答される主要な質問
2031年のドイツ固形廃棄物管理市場の予測値は?
ドイツ固形廃棄物管理市場は2026年からCAGR 3.42%で成長し、2031年までに12.91 ビリオン 米ドルに達すると予測されています。
ドイツの固形廃棄物管理において主導するサービスタイプは何ですか?
リサイクル・マテリアルリカバリーが2025年に40%の市場シェアを記録し、確立された分別収集・処理インフラにより主導しました。
ドイツで廃棄物エネルギー化が成長している理由は何ですか?
リサイクルできない残余商業・都市廃棄物を処理しており、164の熱処理施設が2024年に2,550万トンを処理しました。
包装・包装廃棄物規則はドイツにおいてどのような役割を果たしていますか?
同規則は2026年8月から適用され、包装の収集・選別・リサイクルに関する生産者の責任を拡大します。
ドイツで最も成長の速い廃棄物ストリームはどれですか?
有害廃棄物が最も成長の速い廃棄物タイプであり、2025年にCAGR 6.40%を記録し、年間約2,300万トンを処理しています。
ドイツにおけるリサイクル成長の主な制約は何ですか?
主な制約は、特に複雑・汚染された包装材において、清潔で高品質なリサイクル可能原料の供給が限られていることです。
最終更新日:



