
Marktgröße und Marktanteil für Mineralaufbereitungsanlagen in Deutschland
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 282.29 Millionen US-Dollar |
| Marktgröße (2031) | 372.27 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.69 % |
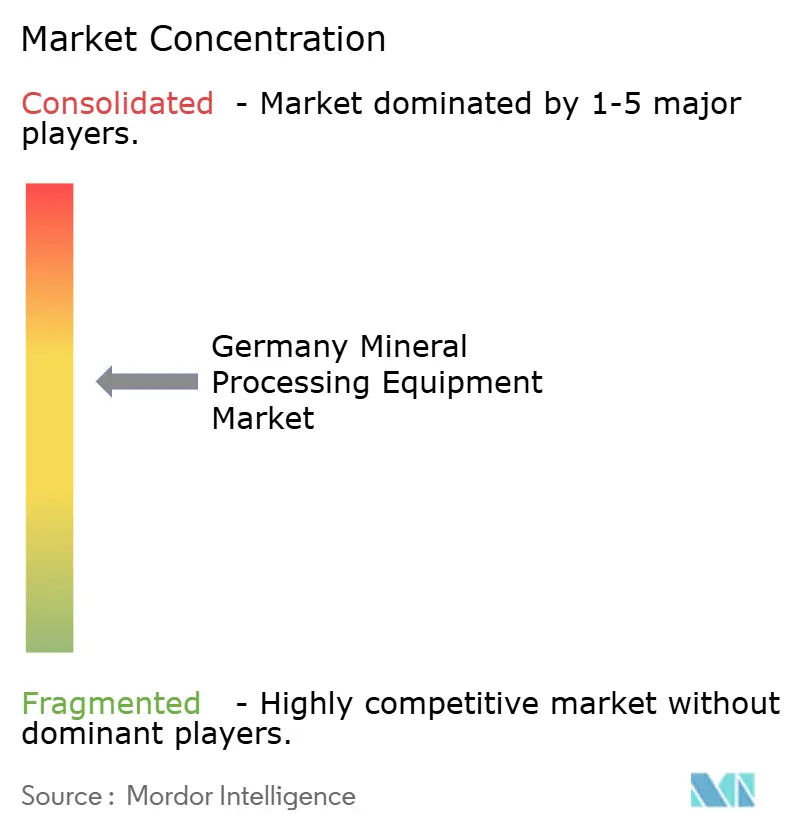
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mineralaufbereitungsanlagen in Deutschland von Mordor Intelligence
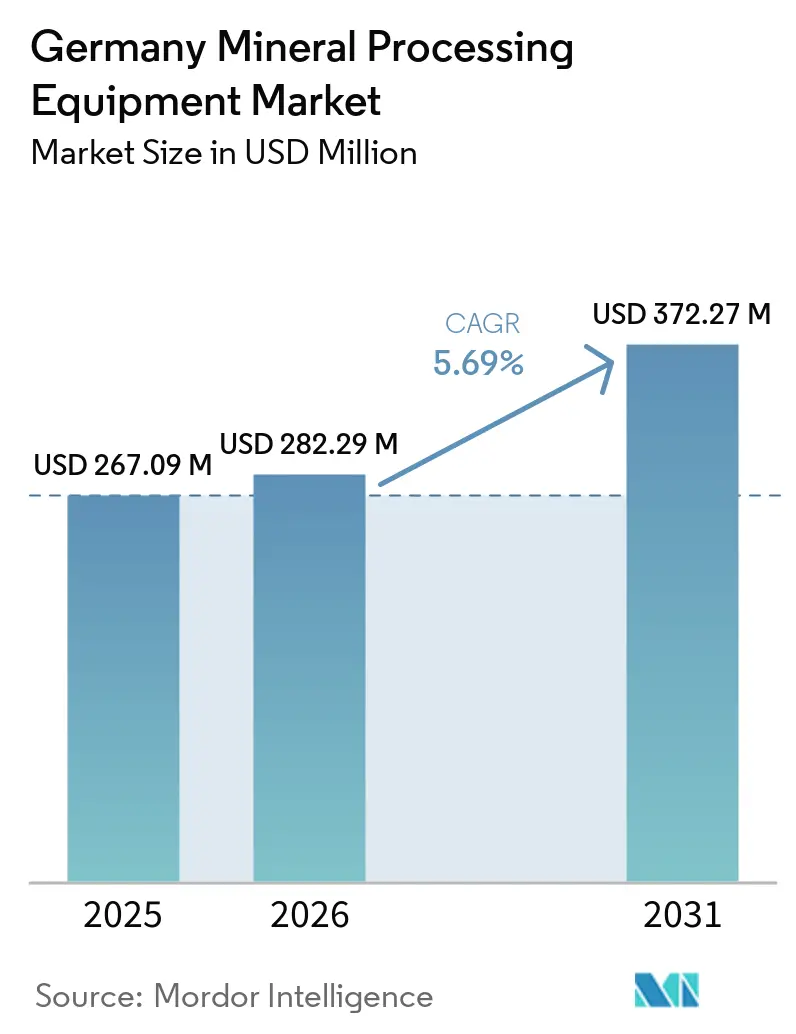
Der deutsche Mineralaufbereitungsanlagen-Markt wird voraussichtlich von 267,09 Millionen USD im Jahr 2025 auf 282,29 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 372,27 Millionen USD erreichen, was einer CAGR von 5,69 % während des Prognosezeitraums (2026–2031) entspricht. Das solide Wachstum ist auf beschleunigte Genehmigungsverfahren zurückzuführen, die im Rahmen des Europäischen Gesetzes über kritische Rohstoffe gewährt werden[1]„Kritische Rohstoffe für die Energiewende”, Europäischer Rechnungshof, eca.europa.eu, das Kapital in inländische Lithium- und Graphitprojekte lenkt. Der politische Schwung wird durch ein nationales Kreislaufwirtschaftsmandat ergänzt, das die Geräteanfrage auf Anlagen ausrichtet, die Sekundärrohstoffe verarbeiten können. Technologie-Upgrades bleiben ein nachrangiger Wachstumstreiber, wobei digitale Zwillinge, Edge-Analysen und vorausschauende Wartung Ausfallzeiten verkürzen und den Energiebedarf senken. Gleichzeitig veranlassen hohe Energiepreise die Betreiber, Förderbänder und Siebe mit Rückspeiseantrieben nachzurüsten, während der Fachkräftemangel die Bergwerke zu einem höheren Automatisierungsgrad drängt.
Wichtigste Erkenntnisse des Berichts
- Nach Bergbausektor entfielen 29,15 % des Marktanteils am deutschen Mineralaufbereitungsanlagen-Markt im Jahr 2025 auf Kali und Salz, während Lithium mit einer CAGR von 5,97 % bis 2031 die schnellste Wachstumsdynamik verzeichnete.
- Nach Anlagentyp führten Brecher mit einem Marktanteil von 25,47 % am deutschen Mineralaufbereitungsanlagen-Markt im Jahr 2025, während Förderbänder bis 2031 mit einer CAGR von 6,28 % wachsen.
- Nach Bergbaumethode hielten Tagebaubetriebe im Jahr 2025 einen Marktanteil von 76,13 % am deutschen Mineralaufbereitungsanlagen-Markt; unterirdische Anlagen sollen bis 2031 mit einer CAGR von 6,38 % expandieren.
- Nach Automatisierungsgrad erfassten halbautomatisierte Linien im Jahr 2025 einen Marktanteil von 48,17 % am deutschen Mineralaufbereitungsanlagen-Markt, während vollautomatisierte Systeme mit einer CAGR von 6,42 % bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Mineralaufbereitungsanlagen in Deutschland
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesetz über kritische Rohstoffe | +1.2% | Sachsen, Thüringen, Brandenburg, Hessen | Mittelfristig (2–4 Jahre) |
| Deutsche Rohstoffstrategie | +1.0% | Niedersachsen, Nordrhein-Westfalen, Sachsen, Thüringen | Mittelfristig (2–4 Jahre) |
| Einführung von Industrie 4.0 | +0.9% | Bayern, Baden-Württemberg, Sachsen, Nordrhein-Westfalen | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftsimpuls | +0.7% | Nordrhein-Westfalen, Bayern, Sachsen, Hessen | Langfristig (≥ 4 Jahre) |
| Steigende Mineralproduktion | +0.6% | Sachsen, Thüringen, Niedersachsen, Brandenburg | Mittelfristig (2–4 Jahre) |
| Beschleunigte Erweiterungen von Brownfield-Bergwerken | +0.4% | Sachsen, Thüringen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Europäisches Gesetz über kritische Rohstoffe (2024) beschleunigt die Finanzierung
Das Gesetz hat Umweltverträglichkeitsprüfungen auf etwa ein Jahr verkürzt und den Zugang zu Garantien der Europäischen Investitionsbank erschlossen, wodurch Gerätebestellungen für Lithiumhydroxid-, Konverter- und Graphit-Substitutionsanlagen beschleunigt werden. Deutsche Lieferanten entwickeln im Voraus modulare Brech- und hydrometallurgische Kreisläufe, damit Projekte innerhalb des verkürzten Genehmigungsfensters errichtet werden können. Der politische Übertragungseffekt erstreckt sich nun auch auf Seltenerdetrennung und Batterierecyclingvorhaben. Dies schafft einen verlässlichen Auftragsbestand für Anbieter mit Erfahrung in kritischen Mineralfließschemata und übt Druck aus, während Nachzügler weiterhin an veraltete Massengutanlagen gebunden sind. Da immer mehr Projekte das „strategische” Etikett des Gesetzes erhalten, fordern Käufer kürzere Lieferfristen und legen einen Aufschlag auf inländische Produktionsstandorte.
Staatliche Unterstützung durch die Deutsche Rohstoffstrategie 2024
Berlins Strategie erhebt die inländische Gewinnung zu einer Sicherheitspriorität und lenkt öffentliches Bankkapital in Exploration und Pilotanlagen. Die Finanzierung geophysikalischer Untersuchungen belebt historische Kupfer-Silber- und Zinngürtel und weckt Interesse an transportablen Brechern und Sieben. Beschaffungsregeln, die vorschreiben, dass ein Teil der Zuschlagstoffe aus recycelten Quellen stammen muss, stimulieren zusätzlich die Nachfrage nach Sekundärbrechkreisläufen. Parallel dazu schreibt die Strategie vor, dass jedes staatlich finanzierte Projekt Lebenszyklusklimakennzahlen einbetten muss, was Bergwerke dazu veranlasst, Anlagen mit geringeren eingebetteten Emissionen zu spezifizieren. Insgesamt verankern diese Bestimmungen einen mehrjährigen Ersatzzyklus, der auf effiziente, modulare Systeme ausgerichtet ist.
Digital integrierte Anlagen durch die Einführung von Industrie 4.0
Echtzeit-Datenaustausch ist nun Standard in neuen deutschen Anlagen. Demonstrationsstandorte betreiben digitale Zwillinge, die Auskleidungsverschleiß vorhersagen, Schaumverhalten simulieren und die Last über Förderbänder ausgleichen. Das Ergebnis ist eine engere Prozesskontrolle und messbare Energieeinsparungen, selbst in nachgerüsteten Bestandsanlagen. Originalgerätehersteller haben begonnen, Edge-Computing-Einheiten mit Brechern und Sieben zu bündeln, was autonome Spaltanpassungen und Ferndiagnosen ermöglicht. Diese Verbreitung von Analysen reduziert auch den Bedarf an Vor-Ort-Spezialisten und gleicht teilweise das Fachkräftedefizit des Landes aus.
Kreislaufwirtschaftsimpuls treibt die Verarbeitung von Sekundärrohstoffen voran
Die Nationale Kreislaufwirtschaftsstrategie zielt auf eine Recyclingquote von 25 % für kritische Mineralien bis 2030[2]„Die Nationale Kreislaufwirtschaftsstrategie”, Bundesministerium für Umwelt, Naturschutz, nukleare Sicherheit und Verbraucherschutz (BMUV), circulareconomy.europa.eu. Die Einhaltung dieser Vorgaben katalysiert die Beschaffung von Schreddern, optischen Sortiersystemen und hydrometallurgischen Reaktoren, die für Einsatzstoffe wie Batterie-Schwarzmasse und E-Schrott-Konzentrate optimiert sind. Da Reinheitsschwellenwerte den Qualitäten von Primärmaterialien entsprechen müssen, bevorzugen Käufer präzisionsgefertigte deutsche Anlagen. Anlagenseitig installieren Betriebe fortschrittliche Staubabscheide- und Wasserrückgewinnungsmodule, um verschärften Umweltnormen zu entsprechen, was Hochleistungseinheiten weiter von kostengünstigen Importen differenziert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energiekosten | -0.8% | Nordrhein-Westfalen, Niedersachsen, Sachsen, Brandenburg | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel | -0.6% | Bayern, Baden-Württemberg, Sachsen, Thüringen, Nordrhein-Westfalen | Langfristig (≥ 4 Jahre) |
| Strenge Umwelt- und Genehmigungsvorschriften | -0.4% | Sachsen, Thüringen, Niedersachsen, Brandenburg | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität | -0.3% | Sachsen, Brandenburg, Hessen, Thüringen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energiekosten infolge des Kohleausstiegs
Der industrielle Strompreis lag 2025 im Durchschnitt bei 10,04 Cent pro kWh[3]Dr. Jacob von Andreae, Dr. Lars Kindler, Dr. Sandra Plötz, „Deutschland senkt die Kosten für stromintensive Unternehmen ab dem 1. Januar 2026: der neue Industriestrompreis”, Gleiss Lutz, gleisslutz.com, deutlich über früheren Niveaus, was die Margen selbst mit einer vorübergehenden Subventionsobergrenze belastet. Betreiber bevorzugen daher Anlagen mit Frequenzumrichtern und Rückspeisebremsen, die Phasen negativer Preise an der Strombörse nutzen können. Anbieter, die Kilowattstundeneinsparungen in Gesamtbetriebskostenmodellen hervorheben, gewinnen Ausschreibungsvorteile. Dennoch könnten höhere Netzentgelte, die bis 2030 erwartet werden, Neuanlagen in Großmengenbergwerken verzögern und die Ersatzzyklen verlängern.
Fachkräftemangel in mechanischen und mechatronischen Berufen
Deutschland sieht sich in den nächsten zehn Jahren mit einem geschätzten Mangel an Mechanik- und Automatisierungstechnikern konfrontiert. Untertageprojekte in Sachsen und Thüringen melden bereits Verzögerungen bei der Inbetriebnahme von Brechstationen aufgrund eines Mangels an Elektrikern und Maschinenschlossern. Originalgerätehersteller reagieren mit Plug-and-Play-Modulen, die Fernaktualisierungen von Software und Selbstdiagnosen ermöglichen und so den Bedarf an Vor-Ort-Personal reduzieren. Ohne solche Konstruktionsänderungen könnte der Fachkräftemangel die Betriebskosten erhöhen und die Hochlaufzeiten verlängern, was kurzfristige Gerätebestellungen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bergbausektor: Lithium treibt das Wachstum, Kali sichert das Volumen
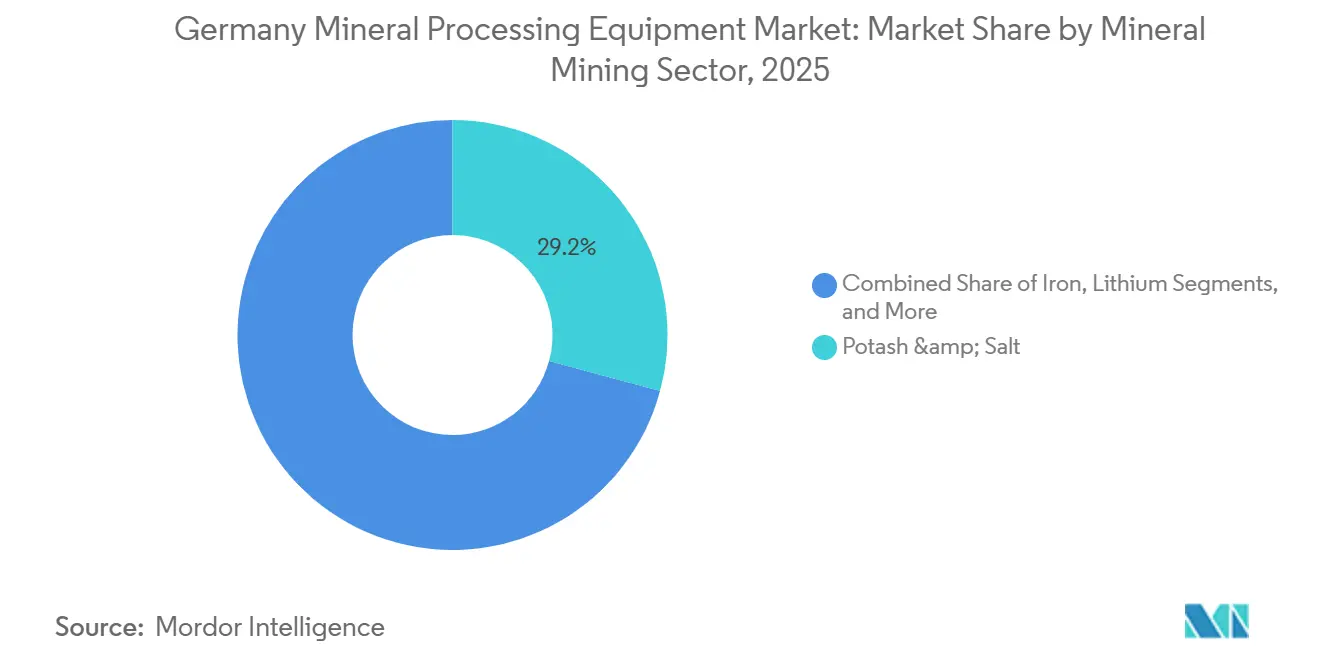
Der Kali- und Salzbergbau hielt im Jahr 2025 einen Marktanteil von 29,15 % am deutschen Mineralaufbereitungsanlagen-Markt, eine Position, die durch langjährige Düngemittelbetriebe gestützt wird, die eine stabile Ersatznachfrage aufrechterhalten. Anlagenlieferanten, die dieses Segment bedienen, konzentrieren sich auf schrittweise Effizienzgewinne – wie Trockenstapelrückstände und flachere Förderbänder – anstatt auf vollständige Anlagenüberholungen. Lithium ist das am schnellsten wachsende Teilsegment mit einer CAGR von 5,97 % bis 2031, angetrieben durch mehrere Hartgesteins- und geothermische Soleprojekte, die zur Versorgung des europäischen Batteriekorridors geplant sind. Entwickler spezifizieren Drehrohröfen, Laugungsreaktoren und Kristallisatoren, die speziell für Batteriereinheit gebaut wurden, was deutschen Premiumanbietern einen Erstbewegungs-Vorteil verschafft.
Die Exploration auf Seltene Erden und Spezialmetalle im Erzgebirge Sachsens beginnt ebenfalls, Auftragsbücher zu prägen, wobei Machbarkeitsstudien Lösungsmittelextraktionszellen und Feinmahlwerke fordern, die auf kleinere, hochgradige Erzkörper zugeschnitten sind. Diese aufkommenden Fließschemata belohnen modulare Pakete, die mit zunehmender Ressourcensicherheit erweitert werden können. Im Prognosezeitraum wird erwartet, dass der deutsche Mineralaufbereitungsanlagen-Markt ein stabiles Kali-Fundament mit steigender Lithiumnachfrage ausbalanciert – eine Kombination, die Lieferanten dazu ermutigt, ihre Portfolios über Massen- und kritische Mineralien hinweg zu diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlagentyp: Förderbänder gewinnen durch Energieeffizienz
Brecher hielten im Jahr 2025 den größten Marktanteil am deutschen Mineralaufbereitungsanlagen-Markt mit 25,47 % und bestätigten damit ihre unverzichtbare Rolle bei der Erstgröße-Reduktion. Dennoch wachsen Förderbänder bis 2031 mit einer CAGR von 6,28 %, da Betreiber Bänder mit Rückspeiseantrieben und Lastüberwachungssensoren nachrüsten, um den Stromverbrauch zu senken. Käufer rüsten auch Aufgabegeräte und Siebe in Verbindung mit diesen Bandsystemen auf, um einen synchronisierten Durchsatz zu gewährleisten, und bevorzugen Hersteller, die Steuerungssoftware mit mechanischer Hardware bündeln können.
Der Ersatz von Mahlwerken bleibt gedämpft, da prädiktive Verschleißalgorithmen es Bergwerken nun ermöglichen, die Auskleidungslebensdauer zu verlängern und Kapitalausgaben aufzuschieben. Unterdessen profitieren Bohrgeräte, Brecher und intelligente Tagebaumaschinen, die unter „Sonstige” zusammengefasst sind, von Autonomiepaketen, die den Personalaufwand pro Betriebsstunde senken. Über alle Kategorien hinweg verlagert sich der Wert hin zu digital gestützten Zusatzgeräten anstatt zu monolithischen Mahlwerken, was verdeutlicht, wie der deutsche Mineralaufbereitungsanlagen-Markt schrittweise, renditestarke Nachrüstungen gegenüber Neuanlagen-Großprojekten bevorzugt.
Nach Bergbaumethode: Untertagautomatisierung verringert den Abstand
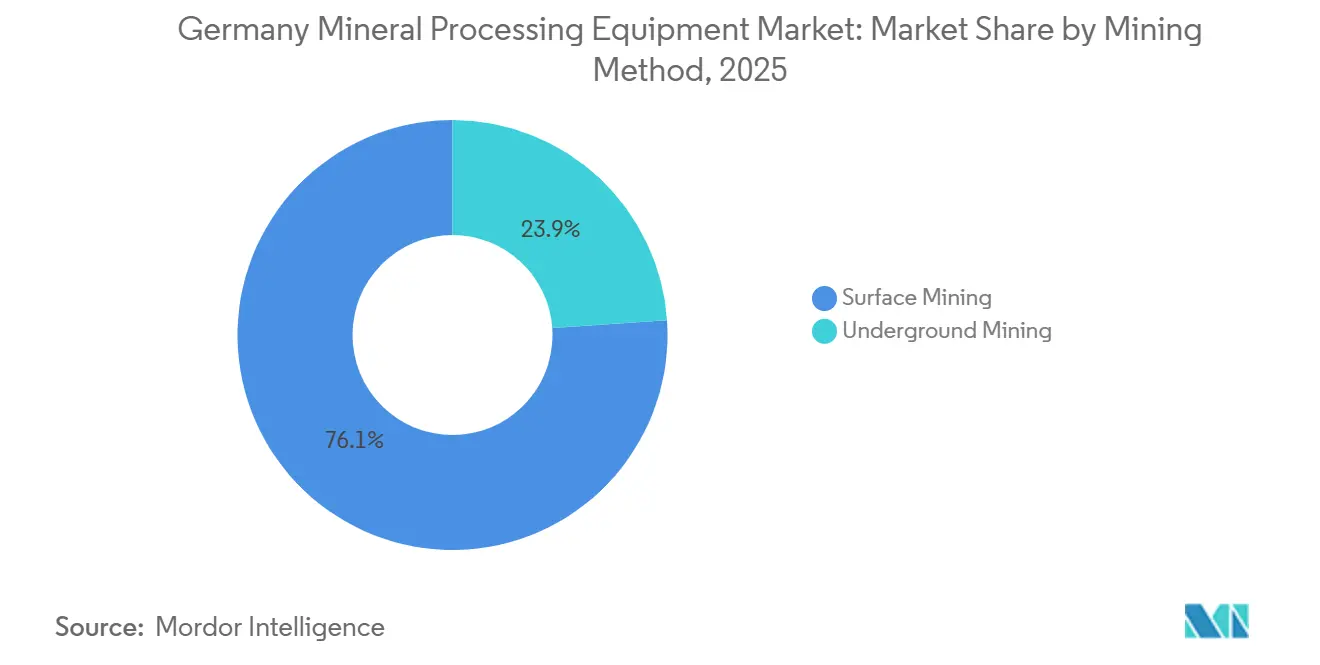
Der Tagebau machte im Jahr 2025 76,13 % des Marktanteils am deutschen Mineralaufbereitungsanlagen-Markt aus, was die Dominanz von Kali- und Salzoperationen in geringen Tiefen widerspiegelt. Untertageanlagen sollen jedoch bis 2031 mit einer CAGR von 6,38 % expandieren, da Lithium-, Wolfram- und polymetallische Projekte in Sachsen und Thüringen voranschreiten. Diese unterirdischen Vorhaben erfordern flachbauende Brecher, schwere Förderanlagen und Echtzeit-Belüftungssteuerungen, die in engeren Strecken betrieben werden können, was eine Nachfrage nach speziell entwickelter deutscher Ingenieurskunst schafft.
Digitale Zwillinge und autonome Bohrgeräte verbessern die Untertagewirtschaftlichkeit weiter, indem sie Sprengmuster optimieren und ungeplante Ausfallzeiten reduzieren. Im Laufe der Zeit wird erwartet, dass dieser Technologie-Stack mit vollautomatisierten Lade-Transport-Kipp-Flotten konvergiert und die Kostenlücke zum Tagebau stetig schließt. Infolgedessen sind Lieferanten, die Software, Sensorik und mechanische Teilsysteme integrieren können, auf dem Weg, einen größeren Anteil an Untertageverträgen im deutschen Mineralaufbereitungsanlagen-Markt zu gewinnen.
Nach Automatisierungsgrad: Vollautomatisierte Linien gewinnen an Bedeutung
Halbautomatisierte Systeme behielten im Jahr 2025 einen Marktanteil von 48,17 % am deutschen Mineralaufbereitungsanlagen-Markt, was die Verbreitung von Hybridanlagen widerspiegelt, in denen Betreiber Prozessvariablen als Reaktion auf Sensoreingaben feinabstimmen. Vollautomatisierte Linien wachsen bis 2031 mit einer CAGR von 6,42 %, da Bergwerke mit einem sich vertiefenden Technikermangel und strengeren Staubemissionsvorschriften konfrontiert sind, die manuelle Eingriffe einschränken. Moderne Fließschemata spezifizieren nun autonome Spaltanpassungen in Brechern, Reagenziendosierung in der Flotation und prädiktive Zustandsüberwachung über Förderbänder und Siebe hinweg.
Manuelle Konfigurationen überleben hauptsächlich in kleinen Pilotanlagen und veralteten Steinbrüchen, aber regulatorische Verschärfungen und unternehmerische Dekarbonisierungsverpflichtungen verringern ihre Relevanz in jedem Budgetzyklus. Im Prognosezeitraum wird erwartet, dass der deutsche Mineralaufbereitungsanlagen-Markt einen Wendepunkt überschreitet, an dem vollautomatisierte Lösungen den Großteil der Neuinstallationen ausmachen, unterstützt durch sinkende Sensorkosten und die Verfügbarkeit cloudbasierter Analyseplattformen, die als Abonnementdienste angeboten werden.
Geografische Analyse
Die deutschen Mineralanlagenausgaben konzentrieren sich auf Sachsen, Thüringen, Niedersachsen und Nordrhein-Westfalen. Sachsen und Thüringen sind die schnellsten Wachstumstreiber aufgrund von Lithium-, Wolfram- und Seltenerden-Projekten in der Erzgebirge-Region, die Untertagbrecher, Förderanlagen und hochpräzise Flotationszellen erfordern. Niedersachsen und Nordrhein-Westfalen bleiben das Kernland für Kali und Salz und unterhalten eine große installierte Basis von Brechern, Kristallisatoren und Schüttgutfördersystemen, die stetige schrittweise Upgrades erfahren. Brandenburg entwickelt sich zu einem Lithiumverarbeitungszentrum und beherbergt Konverterkapazitäten, die auf Drehrohröfen und hydrometallurgische Reaktoren angewiesen sein werden, sobald die mechanische Errichtung in naher Zukunft beginnt.
Hessen sticht durch seine geothermische Lithiumgewinnung hervor, die konventionelles Brechen und Mahlen umgeht und stattdessen auf Ionenaustauschsäulen und Kristallisationsmodule setzt, die eine enge Prozesskontrolle erfordern. Bayern und Baden-Württemberg sind zwar ohne aktive Bergwerke, aber entscheidende Ingenieurszentren, in denen mittelständische Lieferanten Sieb-, Förder- und digitale Steuerungstechnologien prototypisieren, die später weltweit exportiert werden. Diese Ost-West-Teilung lenkt Käufer auf transportable, modulare Anlagenpakete, die schnell in Betrieb genommen und verlagert werden können, wenn neue Lagerstätten erschlossen werden.
Die Verfügbarkeit von Arbeitskräften prägt die Beschaffungsentscheidungen in allen Regionen. Die Bundesagentur für Arbeit listet Mechatronik und Präzisionstechnik unter den wichtigsten Engpassberufen auf – eine Einschränkung, die besonders im schnell wachsenden Lithiumkorridor Sachsens akut ist. Als Gegenmaßnahme bevorzugen Eigentümer Hardware, die Fernbetriebnahme und Software-Updates ermöglicht, was deutschen Originalgeräteherstellern mit lokalen Servicezentren einen verteidigbaren Vorteil verschafft. Mittelfristig wird die Geräteanfrage dem Rollout kritischer Mineralprojekte östlich des ehemaligen Eisernen Vorhangs folgen, während traditionelle Kalireviere eine stabile Erneuerungsbasis bieten.
Wettbewerbslandschaft
Der deutsche Mineralaufbereitungsanlagen-Markt ist mäßig fragmentiert, wobei globale Großunternehmen wie Metso Outotec, Sandvik, FLSmidth, Weir Group und Komatsu neben deutschen mittelständischen Spezialisten wie Thyssenkrupp Industrial Solutions, TAKRAF, Schenck Process, Hazemag und RHEWUM konkurrieren. Der Wettbewerbsdruck steigt, da führende Unternehmen ihren Fokus auf den Bergbau verengen: FLSmidth hat 2025 seine Zementsparte abgespalten, und andere bündeln digitale Dienste mit mechanischer Hardware, um beständigere, datengetriebene Einnahmequellen zu schaffen.
Inländische Mittelständler nutzen ihr tiefes Wissen über die Komplexität der deutschen Erzkörper und Umweltvorschriften, um Brech-, Sieb- und Handhabungssysteme für Bestandsanlagen-Nachrüstungen anzupassen, bei denen globale Plattformen möglicherweise Schwierigkeiten haben, Luftstrom-, Lärm- oder Staubbenchmarks zu erfüllen. Technologie ist zum primären Wettbewerbsfeld geworden; Sandviks KI-gestütztes Verschleißscandeck und Hazemags Echtzeit-Drehmomentüberwachungssystem veranschaulichen, wie schrittweise digitale Schichten ansonsten ausgereifte mechanische Angebote differenzieren.
Stadtbergbau- und Recyclinglinien stellen ein Weißraum-Segment dar, in dem etablierte kalizentrierte Anbieter neuen Herausforderern begegnen, die auf E-Schrott- und Batterie-Schwarzmasse-Verarbeitung spezialisiert sind. Der Erfolg in diesem Bereich hängt von der Fähigkeit ab, heterogene Einsatzstoffe ohne Kreuzkontamination zu handhaben, was Lieferanten mit flexiblen, hochpräzisen Sieb- und sensorbasierten Erzsortieranlagen begünstigt. Über alle Produktlinien hinweg führt der Weg zum Gewinn nun durch Serviceverträge, die auf prädiktiver Analytik basieren, anstatt durch einmalige Kapitalverkäufe.
Branchenführer im Markt für Mineralaufbereitungsanlagen in Deutschland
Metso Outotec
Sandvik AB
FLSmidth A/S
Weir Group PLC
Komatsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Metso erweiterte sein deutsches Servicenetzwerk durch Fischer-Jung und erleichterte damit die lokale Versorgung mit Verschleißteilen für Kunden im Bereich Bauschutt-Recycling.
- November 2025: Sandvik ernannte Lutze Process Germany zum bundesweiten Distributor für Raupenbrecher und mobile Verarbeitungseinheiten.
- März 2025: Die Europäische Kommission bestätigte 47 strategische Projekte für kritische Rohstoffe, stellte 22,5 Milliarden EUR bereit und gewährte mehreren deutschen Lithium-, Seltenerden- und Recyclingvorhaben beschleunigte Genehmigungsverfahren.


Berichtsumfang des Marktes für Mineralaufbereitungsanlagen in Deutschland
Der deutsche Mineralaufbereitungsanlagen-Markt wird nach Bergbausektor, Anlagentyp, Bergbaumethode und Automatisierungsgrad analysiert.
Nach Bergbausektor ist der Markt in Bauxit, Eisen, Lithium, Kali & Salz, Seltene Erden und Sonstige segmentiert. Nach Anlagentyp ist der Markt in Brecher, Aufgabegeräte, Förderbänder, Bohrgeräte & Brecher, Siebe & Sizer, Mahlwerke und Sonstige segmentiert. Nach Bergbaumethode ist der Markt in Tagebau und Untertagebau segmentiert. Nach Automatisierungsgrad ist der Markt in Manuell, Halbautomatisch und Vollautomatisch segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Bauxit |
| Eisen |
| Lithium |
| Kali & Salz |
| Seltene Erden |
| Brecher |
| Aufgabegeräte |
| Förderer |
| Bohrgeräte und Brecher |
| Siebe und Separatoren |
| Mahlwerke |
| Sonstige |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Nach Mineralbergbausektor | Bauxit |
| Eisen | |
| Lithium | |
| Kali & Salz | |
| Seltene Erden | |
| Nach Anlagentyp | Brecher |
| Aufgabegeräte | |
| Förderer | |
| Bohrgeräte und Brecher | |
| Siebe und Separatoren | |
| Mahlwerke | |
| Sonstige | |
| Nach Bergbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisch | |
| Vollautomatisch |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Mineralaufbereitungsanlagen-Markt?
Der deutsche Mineralaufbereitungsanlagen-Markt soll im Jahr 2026 einen Wert von 282,29 Millionen USD erreichen und bis 2031 auf 372,27 Millionen USD anwachsen.
Welches Mineralsegment treibt das Wachstum an?
Lithiumanlagen wachsen am schnellsten und verzeichnen bis 2031 eine CAGR von 5,97 %.
Welche Anlagenkategorie hat den größten Marktanteil?
Brecher führen mit einem Umsatzanteil von 25,47 % und spiegeln damit ihre Rolle bei der Erstgröße-Reduktion wider.
Wo konzentrieren sich neue Projekte?
Sachsen und Thüringen beherbergen den Großteil der Neuanlagenaktivitäten aufgrund von Vorkommen kritischer Mineralien und politischer Anreize.
Wie beeinflussen hohe Energiekosten die Kaufentscheidungen?
Betreiber rüsten Förderbänder und Siebe mit energierückspeisenden Antrieben nach, um Stromrechnungen zu senken, die über 10 Cent pro kWh verbleiben.
Wie wirkt sich der EU-Rechtsakt zu kritischen Rohstoffen auf die Anlagennachfrage aus?
Der Status als strategisches Projekt beschleunigt Genehmigungsverfahren und garantiert Abnahmen, was die frühzeitige Beschaffung modularer, digital integrierter Verarbeitungsanlagen vorantreibt.
Seite zuletzt aktualisiert am:



