
Tamanho e Quota do Mercado de Bombas de Engrenagem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
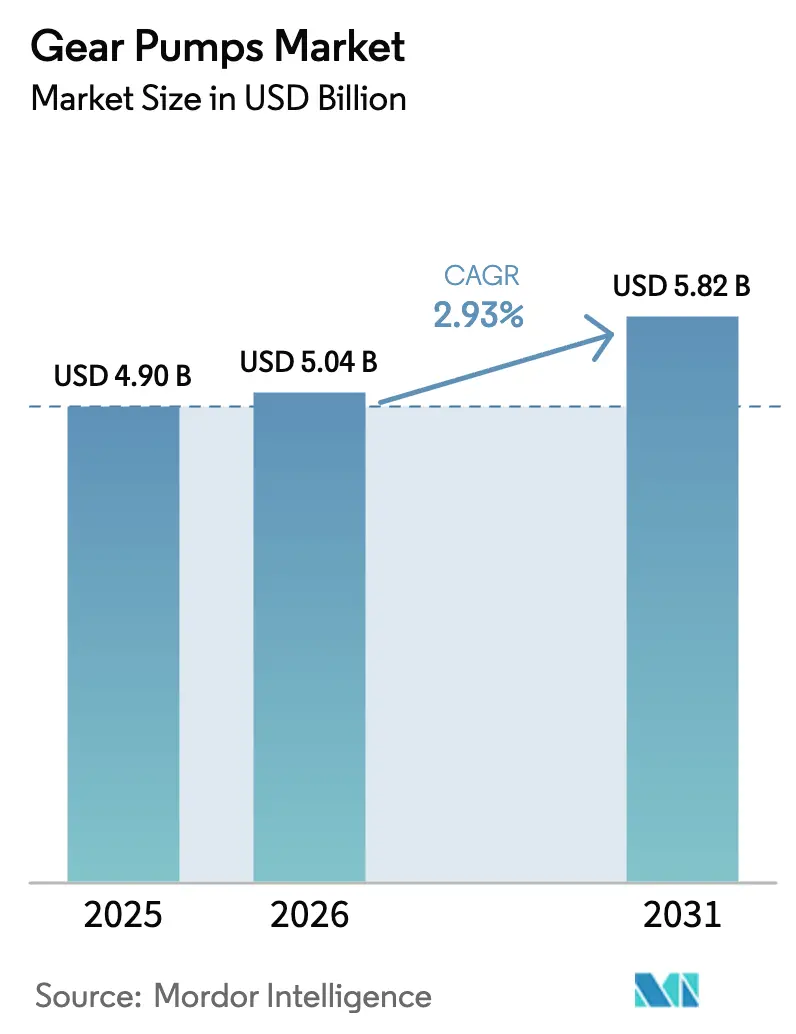
| Tamanho do Mercado (2026) | 5.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.93 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
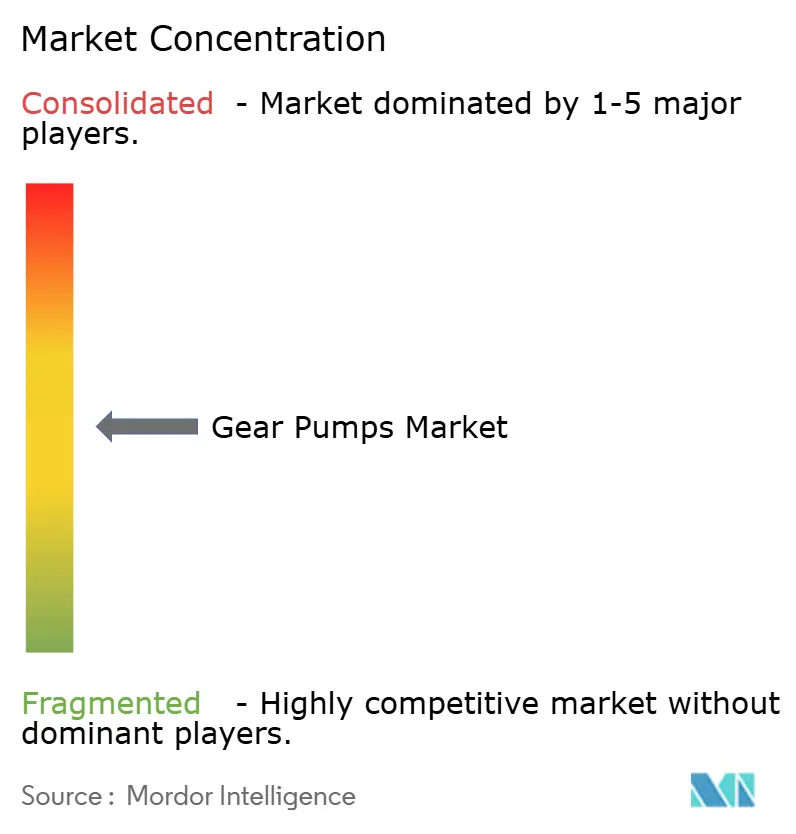
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Engrenagem por Mordor Intelligence
O tamanho do mercado de bombas de engrenagem deverá crescer de USD 4,9 mil milhões em 2025 para USD 5,04 mil milhões em 2026, com previsão de atingir USD 5,82 mil milhões até 2031, a um CAGR de 2,93% no período 2026-2031. Este crescimento indica um mercado maduro, mas resiliente, que continua a beneficiar da procura industrial essencial, mesmo com as normas de eficiência energética e as escassezes de ligas especiais a introduzirem ventos contrários. O forte investimento de capital no setor upstream de petróleo e gás, as rápidas expansões petroquímicas na região Ásia-Pacífico e a adoção de sistemas hidráulicos modulares em maquinaria móvel sustentam um fluxo constante de encomendas. Simultaneamente, o desenvolvimento de produtos centra-se em sistemas de deslocamento variável de baixo ruído que complementam equipamentos eletrificados fora de estrada e cumprem os mandatos de sustentabilidade. As mudanças em curso para fluidos hidráulicos de base biológica também impulsionam a inovação em materiais para vedantes, rolamentos e revestimentos, com o objetivo de preservar o desempenho enquanto se apoia os objetivos ambientais.
Principais Conclusões do Relatório
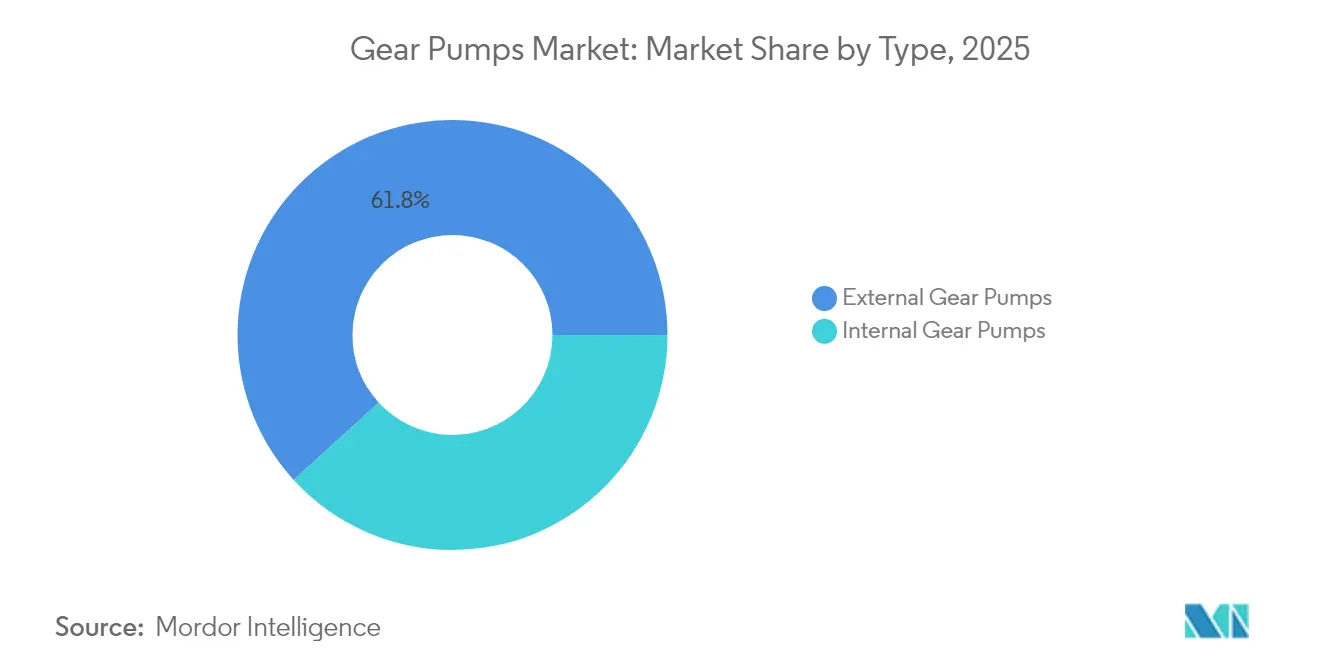
- Por tipo, as bombas de engrenagem externas representaram 61,78% da quota do mercado de bombas de engrenagem em 2025, enquanto as Bombas de Engrenagem Internas têm projeção de crescimento a um CAGR de 4,55%.
- Por deslocamento, o deslocamento fixo representou 71,45% da quota do mercado de bombas de engrenagem em 2025, enquanto as unidades de deslocamento variável têm previsão de expansão a um CAGR de 4,39% até 2031.
- Por material, o ferro fundido captou 50,88% da receita em 2025, enquanto o aço inoxidável tem projeção de crescimento a um CAGR de 4,01%.
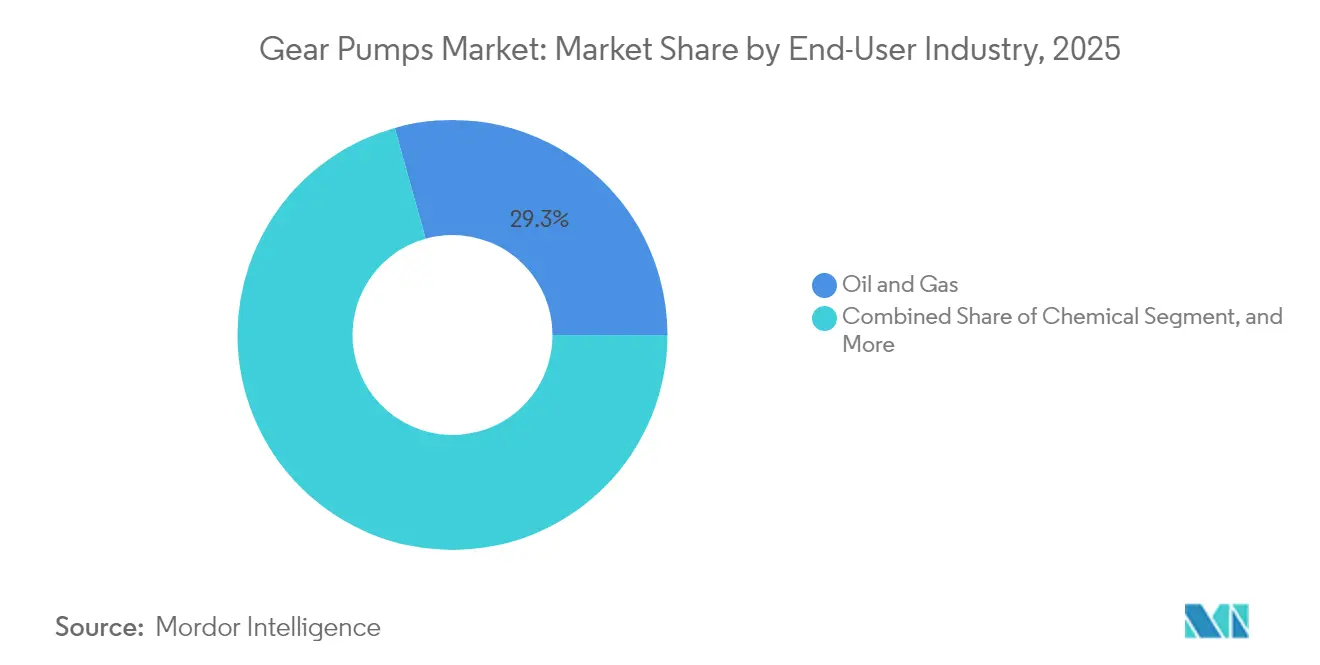
- Por utilizador final, o setor de petróleo e gás representou 29,33% do tamanho do mercado de bombas de engrenagem em 2025, enquanto o setor farmacêutico registou o crescimento mais elevado, com um CAGR de 3,34%.
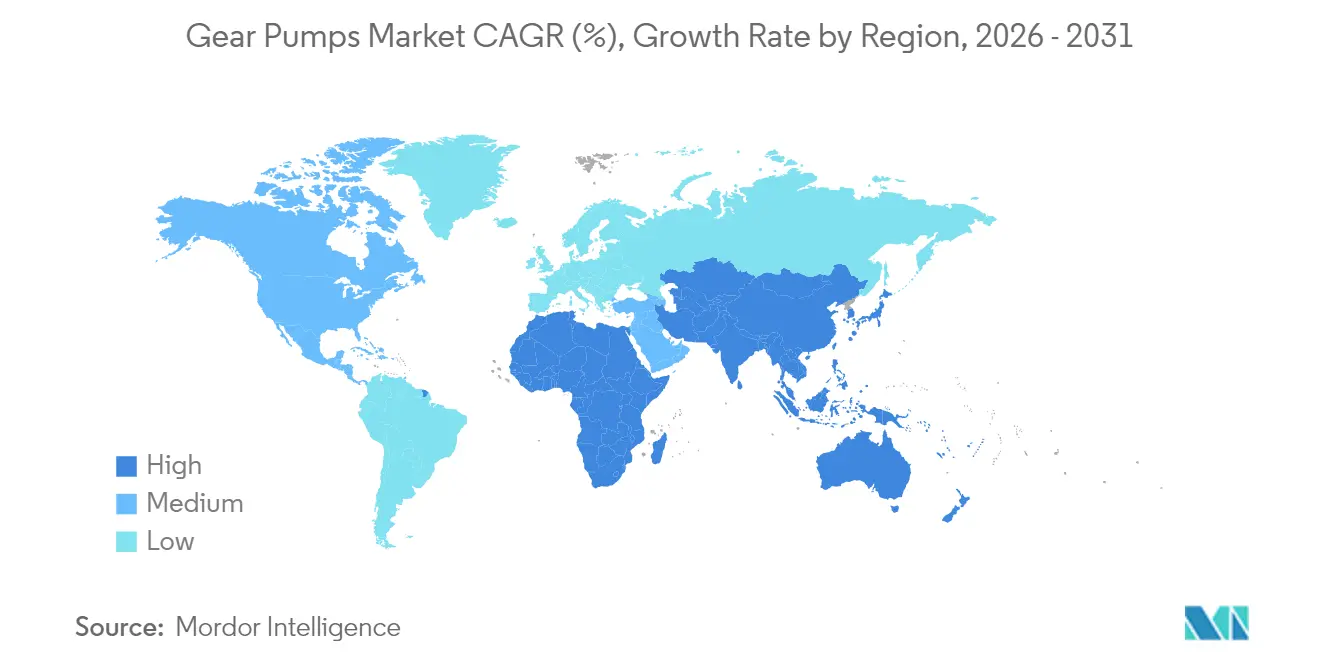
- Por geografia, a região Ásia-Pacífico liderou com uma quota de receita de 35,29% em 2025, enquanto o Médio Oriente registou o CAGR regional mais rápido, de 3,41%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da procura proveniente de projetos upstream de petróleo e gás | +0.8% | América do Norte, Médio Oriente, bacias offshore | Médio prazo (2-4 anos) |
| Rápida expansão de capacidade em complexos petroquímicos | +0.6% | Núcleo da Ásia-Pacífico, extensão ao Médio Oriente e América do Norte | Longo prazo (≥ 4 anos) |
| Mudança para sistemas hidráulicos modulares em maquinaria móvel | +0.4% | Europa e América do Norte na liderança, expansão global | Curto prazo (≤ 2 anos) |
| A eletrificação de equipamentos fora de estrada exige fontes hidráulicas silenciosas | +0.3% | Europa e América do Norte na vanguarda, Ásia-Pacífico a seguir | Médio prazo (2-4 anos) |
| A adoção de fábricas inteligentes impulsiona bombas de retrofit de manutenção preditiva | +0.2% | Regiões de manufatura desenvolvidas em todo o mundo | Longo prazo (≥ 4 anos) |
| A transição para fluidos hidráulicos de base biológica exige bombas de engrenagem compatíveis | +0.2% | Liderança da Europa, adoção global posterior | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Procura proveniente de Projetos Upstream de Petróleo e Gás
A recuperação do investimento de capital em explorações de xisto não convencional e offshore está a impulsionar encomendas de bombas de engrenagem externas de alta pressão capazes de suportar lamas de perfuração abrasivas e fluidos de fraturação agressivos. As embarcações de produção, armazenamento e descarregamento flutuante dependem de pacotes hidráulicos robustos, que mantêm elevados requisitos de fiabilidade.[1]Schlumberger, "Relatório de Tecnologia e Inovação," slb.com Os perfuradores especificam tratamentos de superfície avançados e tolerâncias mais apertadas para prolongar a vida útil em poços corrosivos e de alta temperatura, impulsionando melhorias contínuas no design.
Rápida Expansão de Capacidade em Complexos Petroquímicos
Os projetos de craqueamento e polímeros de vários mil milhões de dólares da Ásia-Pacífico dominam as adições de capacidade global, cada um deles exigindo centenas de bombas de engrenagem especializadas para circulação de catalisadores, transferência de polímeros e funções de dosagem.[2]Federação da Indústria Petrolífera e Química da China, "Relatório de Desenvolvimento da Indústria 2024," cpcia.org.cn As políticas de conteúdo local na China e o financiamento preferencial no Médio Oriente estimulam ainda mais a procura, enquanto o desgargalamento da Costa do Golfo dos EUA assegura um fluxo de crescimento secundário.
Mudança para Sistemas Hidráulicos Modulares em Maquinaria Móvel
Os fabricantes de equipamento original (OEM) agrícolas e de construção constroem agora equipamentos em torno de módulos hidráulicos padronizados que simplificam a manutenção, reduzem o inventário e encurtam as mudanças de modelo. As bombas de engrenagem intercambiáveis encaixam nestes módulos, aumentando a repetibilidade de volume e reduzindo o custo unitário. A mais recente família de tratores da Deere tira partido desta arquitetura para agilizar a montagem e o serviço de campo.[3]Deere and Company, "Relatório Anual 2024," deere.com
A Eletrificação de Equipamentos Fora de Estrada Exige Fontes Hidráulicas Silenciosas
As escavadoras, carregadoras e perfuradoras elétricas necessitam de sistemas hidráulicos silenciosos e energeticamente eficientes para preservar os benefícios gerais de nível acústico e eficiência. As novas bombas de engrenagem externas de dentes helicoidais, combinadas com carcaças com amortecimento de vibração, reduzem o ruído para abaixo de 70 dB enquanto limitam as perdas parasíticas que consomem as baterias.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade nos ciclos de investimento de capital industrial | -0.5% | Global, com pico em segmentos de recursos cíclicos | Curto prazo (≤ 2 anos) |
| Crescente penetração de bombas de parafuso e de palhetas em aplicações de alta viscosidade | -0.3% | Centros de processamento químico e alimentar em todo o mundo | Médio prazo (2-4 anos) |
| Sensibilidade ao preço em mercados de utilizadores finais de produtos de base | -0.2% | Regiões emergentes e fabricantes de pequena escala | Curto prazo (≤ 2 anos) |
| Custos de conformidade associados ao aumento das normas de eficiência | -0.1% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Ciclos de Investimento de Capital Industrial
Os padrões de investimento em expansão e contração nos setores de energia, mineração e química resultam em carteiras de projetos irregulares, que sobrecarregam o planeamento da produção e a gestão do fluxo de caixa. Os picos inflacionários nas matérias-primas e os prazos de entrega crescentes acrescentam incerteza adicional, levando os fornecedores a manter inventários maiores e a oferecer calendários de entrega mais flexíveis.
Crescente Penetração de Bombas de Parafuso e de Palhetas em Aplicações de Alta Viscosidade
As tecnologias rotativas alternativas estão a ganhar quota de mercado em meios viscosos devido ao seu fluxo mais suave, menor tensão de corte e maior capacidade de controlo. Os designs de cavidade progressiva fornecem chocolate, resinas e lamas de forma mais suave, erodindo as posições históricas das bombas de engrenagem nas indústrias alimentar especializada e química. Os fabricantes de bombas de engrenagem respondem com formulações de nicho e designs de deslocamento variável para defender as suas posições estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
As Bombas de Engrenagem Externas Dominam as Aplicações IndustriaisAs bombas de engrenagem externas representaram 61,78% do mercado de bombas de engrenagem em 2025, refletindo uma capacidade de pressão superior a 3.000 psi e uma tolerância robusta a fluidos contaminados. A geometria de dentes fixos simplifica a maquinagem e reduz os custos de manutenção, sustentando a dominância na perfuração, fraturação e manufatura pesada. As bombas de engrenagem internas, embora com uma quota menor, avançam a um CAGR de 4,55% devido à sua maior eficiência volumétrica e entrega silenciosa e sem pulsações. O tamanho do mercado de bombas de engrenagem para variantes internas está destinado a crescer à medida que os operadores dos setores alimentar, farmacêutico e de química fina exigem desempenho higiénico e de baixo ruído.
As instalações farmacêuticas especificam cada vez mais designs internos sem fissuras em aço inoxidável 316L para cumprir os regulamentos de higiene. A série compatível com a FDA da Parker Hannifin exemplifica esta mudança, combinando acionamentos magnéticos com interiores polidos para funções de transferência compatíveis com CIP. As unidades externas mantêm a primazia na indústria de petróleo e gás, onde a metalurgia robusta e a familiaridade com o serviço de campo frequentemente superam o ruído ou a eficiência. No entanto, os OEM aeroespaciais estão a explorar bombas internas compactas para reduzir o peso e o consumo de energia nos sistemas de controlo de voo de próxima geração.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Material:
O Ferro Fundido Lidera Apesar do Crescimento do Aço InoxidávelO ferro fundido representou 50,88% da receita de 2025 devido ao seu baixo custo, maquinabilidade comprovada e resistência mecânica suficiente em aplicações não corrosivas. O tamanho do mercado de bombas de engrenagem derivado de aplicações de ferro fundido abrange a hidráulica industrial, a circulação de lamas de perfuração e o serviço geral de fábrica. O aço inoxidável, com projeção de crescimento a uma taxa anual de 4,01%, está a captar adoção nos setores de bioprocesso, laticínios e químicos especializados, onde a corrosão ou a higiene determinam o custo total de propriedade. As ligas duplex estão a ganhar posição em pacotes de topo offshore, estabelecendo um equilíbrio entre resistência e preço.
As atualizações de materiais acompanham exigências de validação mais rigorosas, especialmente os requisitos de registos eletrónicos da FDA 21 CFR Parte 11 que favorecem unidades de aço inoxidável para reduzir a complexidade do protocolo de limpeza. A quota do ferro fundido persiste em máquinas móveis robustas, onde a abrasão e o impacto, e não a corrosão, determinam a economia do ciclo de vida. As montagens híbridas que combinam carcaças de ferro fundido com engrenagens de aço inoxidável oferecem um compromisso para instalações químicas de nível intermédio que buscam atualizações incrementais.
Por Indústria do Utilizador Final:
O Petróleo e Gás Lidera em Meio à DiversificaçãoO petróleo e gás contribuiu com 29,33% da quota do mercado de bombas de engrenagem em 2025, abrangendo a hidráulica de preventores de erupção upstream, os impulsionadores de oleodutos midstream e os distribuidores de lubrificação downstream. No entanto, o setor farmacêutico emerge como o vertical de clientes de mais rápida expansão, com um CAGR de 3,34% até 2031, à medida que a capacidade global de biológicos e vacinas aumenta. Os processadores de alimentos e bebidas também estão a adotar unidades de engrenagem higiénicas para transportar açúcares, xaropes e concentrados de laticínios sem espuma ou contaminação.
Os reatores de uso único para biofarmacêuticos dependem de bombas de baixa tensão de corte que integram extremidades molhadas descartáveis irradiadas por raios gama para salvaguardar a esterilidade. As instalações químicas mantêm uma base instalada ampla, contudo muitas linhas favorecem agora bombas de parafuso para monómeros viscosos, exigindo que os fornecedores de bombas de engrenagem se reposicionem para tarefas de injeção de catalisadores e utilitárias. A geração de energia mantém uma procura estável para circuitos de óleo de lubrificação e manuseamento de combustível em centrais de ciclo combinado e nucleares.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Deslocamento:
O Deslocamento Fixo Domina com o Variável a Ganhar TerrenoOs modelos de deslocamento fixo representaram 71,45% do volume de negócios de 2025, apreciados pela sua simplicidade, fiabilidade e facilidade de resolução de problemas. Não obstante, os regulamentos centrados na eficiência energética empurram os OEM para unidades de deslocamento variável que modulam o caudal sob procura, suportando um CAGR de 4,39%. O tamanho do mercado de bombas de engrenagem associado à tecnologia variável é impulsionado por eletrónica inteligente que liga a saída da bomba à telemática, reduzindo as perdas em marcha lenta em escavadoras e colheitadeiras.
As mais recentes escavadoras da Caterpillar incorporam bombas de deslocamento variável com deteção de carga, que reduzem o consumo de combustível em 15% em comparação com os designs fixos tradicionais. As plataformas de automação de fábricas integram bombas de engrenagem controladas por servomotor que sincronizam com PLC, equilibrando a inércia com a velocidade para poupar quilowatts-hora e reduzir as emissões de Âmbito 2. As bombas fixas ainda dominam as carregadoras de direção deslizante pequenas e as prensas de oficina onde a robustez supera a eficiência.
Análise Geográfica
Mercado de Bombas de Engrenagem da APAC
A participação de 35,29% da Ásia-Pacífico sublinha seu papel como centro de gravidade para a fabricação petroquímica, eletrônica e de equipamentos pesados. Projetos de grande escala nas zonas industriais costeiras da China e nos novos corredores de carga dedicados da Índia sustentam um fluxo constante de instalações hidráulicas. As nações do Sudeste Asiático atraem a realocação de fábricas provenientes de localidades de maior custo, expandindo ainda mais a base instalada de bombas de engrenagem de menor porte. Os incentivos governamentais para energia limpa, incluindo fábricas de wafers solares e plantas de baterias, introduzem novos requisitos de bombas higiênicas e resistentes a produtos químicos.
Mercado de Bombas de Engrenagem do Oriente Médio
Projeta-se que o Oriente Médio registre um CAGR de 3,41%, impulsionado por 20 bilhões de USD em investimentos petroquímicos no âmbito da Visão Saudita 2030, que demandará bombas de engrenagem resistentes à corrosão para unidades de etileno, polietileno e produtos químicos especiais. Os Emirados Árabes Unidos visam se estabelecer como um polo de manufatura regional, comissionando fábricas de alumínio, aço e habitações modulares que utilizam redes hidráulicas descentralizadas. As expansões portuárias e as cidades industriais do Catar requerem maquinário de construção robusto equipado com bombas externas de alta pressão.
Mercado de Bombas de Engrenagem da América do Norte e Europa
A América do Norte e a Europa permanecem maduras, porém inovadoras. Os perfuradores de xisto dos EUA encomendam pacotes de bombeamento resistentes à abrasão, ao mesmo tempo em que adotam sensores de manutenção preditiva que alimentam dados em tempo real para plataformas em nuvem. As regulamentações europeias sobre ruído e eficiência estão impulsionando os fabricantes de equipamentos originais em direção a designs variáveis e de baixo nível de decibéis, fortalecendo assim a pesquisa e o desenvolvimento. Os construtores de máquinas da Alemanha estão integrando bombas de engrenagem inteligentes em linhas automatizadas, alinhando-se ao plano diretor de Indústria 4.0 do país.

Panorama regulatório
O projeto de bombas de engrenagens, sua integração e a operação em campo estão sujeitos a regimes de segurança de máquinas e de segurança do trabalhador, nos quais a conformidade depende cada vez mais de avaliação de risco documentada e da proteção de peças rotativas de transmissão de potência. Na União Europeia, o Regulamento de Máquinas (UE) 2023/1230 substitui a Diretiva de Máquinas 2006/42/CE e se aplica a partir de 20 de janeiro de 2027, levando fabricantes de equipamentos originais e fornecedores de bombas a atualizar arquivos técnicos, fluxos de trabalho de avaliação de conformidade e documentação de segurança relacionada a sistemas de controle, à medida que os pacotes hidráulicos se tornam mais integrados eletronicamente.
Nos Estados Unidos, os requisitos da OSHA sob o 29 CFR 1910 Subpart O, incluindo o 29 CFR 1910.219 para aparelhos mecânicos de transmissão de potência e o 29 CFR 1910.212 para proteção de máquinas, continuam a moldar as práticas de encapsulamento, proteção e instalação de engrenagens e componentes rotativos em equipamentos acionados por bombas de engrenagens. Em implantações globais, estruturas de segurança amplamente utilizadas, como a EN ISO 12100 para avaliação de risco e normas harmonizadas de segurança de bombas, como a EN 809, permanecem pontos de referência importantes para fabricantes de equipamentos que especificam bombas e para usuários finais que validam a integração segura em skids industriais, hidráulica móvel e linhas de produção automatizadas.
Análise da cadeia de valor
A cadeia de valor das bombas de engrenagens começa com insumos de ligas ferrosas e especiais, incluindo ferro fundido, aços inoxidáveis e materiais resistentes ao desgaste, seguindo para a fundição de precisão e a usinagem de alta tolerância de carcaças, engrenagens e eixos. Subfornecedores de componentes fornecem rolamentos, vedações, revestimentos e, cada vez mais, eletrônicos para sensoriamento e monitoramento, que os fabricantes de bombas integram e testam em plataformas de bombas de engrenagens internas e externas. Adiante na cadeia, integradores de sistemas e fabricantes de unidades de potência hidráulica combinam bombas de engrenagens com motores, manifolds, válvulas e controles para maquinário móvel e skids industriais, enquanto clientes da indústria de processo usam bombas de engrenagens em funções de dosagem e transferência nos setores químico, de polímeros, alimentício e farmacêutico.
A distribuição e os serviços normalmente combinam vendas diretas de fabricantes de equipamentos originais, distribuidores especializados em energia fluida e redes de pós-venda para peças de reposição e suporte em campo, o que é relevante para usuários sensíveis ao tempo de operação que padronizam a hidráulica modular para simplificar a manutenção. Os pontos de pressão da cadeia de valor se alinham ao contexto do relatório sobre a disponibilidade de fundição de ligas especiais e a volatilidade dos prazos de entrega, levando os fornecedores a adotar dupla fonte de suprimento e capacidade de usinagem regional, além de abordagens de projeto que preservem o desempenho em caso de substituição de materiais. A cadeia também está se movendo para produtos digitalmente habilitados, à medida que as bombas incorporam interfaces eletrônicas para conectividade com CLPs e manutenção preditiva, aumentando a importância do firmware, da calibração e da validação, ao lado do controle de qualidade mecânico tradicional.
Panorama Competitivo
O mercado de bombas de engrenagem exibe uma concentração moderada à medida que os players globais buscam escala e liderança tecnológica através de aquisições. A compra pela Bosch Rexroth da Hawe Hydraulik por EUR 1,2 mil milhões (USD 1,3 mil milhões) alarga o seu alcance na hidráulica móvel, exemplificando o imperativo estratégico de controlar um portfólio completo de sistemas. A Parker Hannifin e a Eaton implementam eletrónica integrada e sensores prontos para IoT para se diferenciarem na monitorização de desempenho e no tempo de atividade preditivo.
A transformação digital molda a concorrência: sensores de vibração embutidos, análise de borda e painéis de controlo na nuvem convertem as bombas de componentes de base em ativos ricos em dados. Os fornecedores investem na manufatura aditiva para acelerar os ciclos de prototipagem e em revestimentos de superfície resistentes ao desgaste para compatibilidade com bio-fluidos. Os novos participantes de nicho visam os setores biofarmacêutico e aeroespacial, onde os fatores de qualidade rigorosos permitem preços premium e protegem contra a rivalidade baseada no volume. Entretanto, os grandes players estabelecidos fazem parcerias com formuladores de lubrificantes para validar materiais de vedação para fluidos de base biológica, garantindo futuros contratos de compatibilidade.
O índice de fragmentação situa-se na faixa intermédia, uma vez que os principais fornecedores detêm quotas notáveis, mas não dominantes, em diversos mercados de utilizadores finais. Espera-se uma consolidação contínua à medida que os especialistas regionais procuram distribuição global enquanto os grandes players colmatam lacunas de produto e asseguram credenciais de conteúdo local em clusters emergentes.
Líderes da Indústria de Bombas de Engrenagem
Bosch Rexroth AG
Parker-Hannifin Corporation
Hydac International GmbH
Viking Pump, Inc.
IDEX Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Engrenagem
- Bosch Rexroth AG
- Parker-Hannifin Corporation
- Hydac International GmbH
- Viking Pump, Inc.
- IDEX Corporation
- Haight Pump Company, Inc.
- Danfoss A/S
- Kawasaki Heavy Industries Ltd.
- Bailey International, LLC
- Flowserve Corporation
- Albany Pumps Ltd.
- Sumitomo Heavy Industries, Ltd.
- Eaton Corporation plc
- Bucher Hydraulics GmbH
- Marzocchi Pompe S.p.A.
- Yuken Kogyo Co., Ltd.
- Liquiflo Equipment Corporation
- Cascon, Inc.

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco de curto prazo para fornecedores capazes de oferecer uma cobertura mais ampla de bombas de engrenagens em nichos de alta viscosidade e serviços especiais, mantendo a consistência do fornecimento. Um sinal claro é a aquisição, em outubro de 2025, pela CIRCOR International, da linha de produtos de bombas de engrenagens em espinha de peixe da Flowserve (séries GAX, GR e Gearex) e a transferência planejada da produção para a unidade da CIRCOR em Columbia, Kentucky, o que indica uma reformulação ativa de portfólio e movimentos de fabricação voltados a garantir capacidade e reduzir os ciclos de entrega.
Os critérios de compra em equipamentos móveis também estão se deslocando para fontes hidráulicas eletronicamente controláveis, mais silenciosas e mais eficientes em termos energéticos. Isso aumenta a demanda por arquiteturas de deslocamento variável e sensoriamento integrado que suportam fluxos de trabalho de CLP, SCADA e manutenção preditiva. Os investimentos dos fabricantes em capacidade e eficiência refletem esse modelo operacional: a Marzocchi Pompe referenciou a aquisição de um imóvel de 2.500 metros quadrados, concluída em fevereiro de 2024, para unificar e expandir a produção em Zola Predosa, enquanto a NETZSCH Technologies India iniciou, em abril de 2025, a construção de uma nova unidade fabril em Goa para expandir a produção regional de bombeamento. Em conjunto com o contexto do relatório sobre a adoção de hidráulica modular e as necessidades de compatibilidade com fluidos hidráulicos de base biológica, esses movimentos criam espaço para fornecedores que combinam validação de materiais (vedações, rolamentos, revestimentos) com monitoramento de condição habilitado por eletrônica e módulos padronizados que se adequam à integração por fabricantes de equipamentos originais e ao serviço de pós-venda.
Recent Industry Developments in Mercado de Bombas de Engrenagem
- Abril de 2026: a Bosch Rexroth e a HydraForce destacaram seu portfólio Compact Hydraulics na Agrishow 2026, em Ribeirão Preto, Brasil (27 de abril a 1º de maio). O foco em hidráulica compacta integrada apoia a demanda de fabricantes de equipamentos originais por módulos hidráulicos padronizados em equipamentos agrícolas e off-highway, reforçando a diferenciação competitiva além de componentes de bomba isolados.
- Outubro de 2025: a CIRCOR International adquiriu a linha de produtos de bombas de engrenagens em espinha de peixe da Flowserve Corporation, incluindo as séries GAX, GR e Gearex. A transação amplia a oferta de bombas de engrenagens da CIRCOR em aplicações especiais e de alta viscosidade, e a transferência de produção planejada para Columbia, Kentucky, reforça o controle sobre a capacidade de fabricação e os prazos de entrega.
- Fevereiro de 2024: a Marzocchi Pompe concluiu a aquisição de um imóvel de 2.500 metros quadrados para unificar e expandir a capacidade de produção em sua fábrica de Zola Predosa. A consolidação da estrutura de fabricação apoia maior throughput e eficiência operacional, o que é relevante à medida que fabricantes de equipamentos originais e distribuidores priorizam fornecimento confiável e qualidade repetível em módulos hidráulicos padronizados.


Mercado de Bombas de Engrenagem Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de bombas de engrenagens abrange a receita gerada por bombas de engrenagens internas e externas vendidas para movimentação de fluidos em equipamentos industriais e móveis, contabilizada no nível do fabricante nas principais regiões.
Exclusões de escopo: excluímos mão de obra de instalação, serviços de manutenção downstream e unidades hidráulicas completas nas quais o valor da bomba não pode ser separado de forma clara.
Visão geral da segmentação
- Por Tipo
- Bombas de Engrenagem Externas
- Bombas de Engrenagem Internas
- Por Material
- Ferro Fundido
- Aço Inoxidável
- Outros Materiais
- Por Indústria do Utilizador Final
- Petróleo e Gás
- Química
- Alimentos e Bebidas
- Farmacêutica
- Geração de Energia
- Outras Indústrias do Utilizador Final
- Por Deslocamento
- Deslocamento Fixo
- Deslocamento Variável
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Resto de África
- Médio Oriente
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o limite do mercado e construir uma lógica inicial de demanda antes que as entrevistas refinassem as premissas. Consultamos fontes públicas e oficiais, como as séries de comércio e manufatura do US Census Bureau, estatísticas industriais do Eurostat, dados aduaneiros do UN Comtrade e indicadores setoriais da International Energy Agency, para entender onde a demanda por manuseio de fluidos está se expandindo ou desacelerando.
Também analisamos relatórios anuais de fabricantes, apresentações a investidores, catálogos de produtos e imprensa industrial de renome para mapear casos de uso típicos, como sistemas de lubrificação, transferência de combustível, circuitos hidráulicos e manuseio de produtos químicos. Onde as divulgações eram limitadas, recorremos a assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de bancos de dados de patentes para identificar sinais de mudança de produto, como materiais utilizados, indicadores de eficiência e atualizações na capacidade de manuseio de pressão. Essas fontes documentais são meramente ilustrativas, e referências adicionais foram usadas para coleta de dados, validação e esclarecimento ao longo do trabalho.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas breves com fabricantes de bombas, distribuidores, integradores e grandes usuários finais nas indústrias de processo e na hidráulica móvel. Utilizamos essas discussões para validar como as bombas de engrenagens são selecionadas, o que impulsiona os ciclos de substituição e como o preço se movimenta em função dos materiais e certificações, verificando então as diferenças entre APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (C-level): 19% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% | EMEA: 37% |
| Empresas menores: 20% | Gerentes: 44% | Américas: 18% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído principalmente por meio de uma abordagem top-down, na qual indicadores de produção industrial e atividade de equipamentos são traduzidos em um pool de demanda realista para bombas de engrenagens, depois convertido em valor usando faixas de preço e comportamento de substituição. Para manter o resultado fundamentado, corroboramos os totais com verificações seletivas bottom-up, incluindo divisões de receita de fornecedores de amostra, feedback de canais sobre expedições e um cálculo simples de ASP por aplicação multiplicado pelo volume, quando os dados de entrevistas eram robustos.
Algumas marcas características do mercado foram tratadas como insumos centrais, pois explicam a maior parte da movimentação ano a ano. Isso inclui tendências de produção de maquinário e manufatura, capex de óleo e gás e atividade de manutenção midstream, utilização de processamento químico, a participação de aplicações que exigem deslocamento fixo versus variável, e mudanças no mix de materiais (ferro fundido versus aço inoxidável) que alteram os preços médios de venda. Quando sinais diretos de volume estavam ausentes para uma aplicação de nicho, usamos como proxy a série de atividade de uso final mais próxima e depois testamos novamente com o feedback de distribuidores.
Para a previsão, recorremos à análise de cenários, apoiada por relações de regressão simples entre os fatores de demanda e o comportamento histórico do mercado, seguidas de ajustes de especialistas onde prazos de entrega, atualizações de eficiência energética ou substituição por outros tipos de bomba poderiam alterar a curva. As premissas de preços foram atualizadas em cada ciclo usando feedback de entrevistas sobre a repassagem de custos e a cadência anual típica de reprecificação nas principais regiões.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações, de modo que os números finais não dependam de um único conjunto de dados. Comparamos os resultados do modelo com sinais independentes, como a direção da produção industrial, o tom de gastos dos principais usuários finais e se a demanda unitária implícita correspondia ao que os canais relatavam, investigando então os valores atípicos antes da aprovação final.
Uma segunda revisão por analista é usada para reverificar cálculos, alinhamento de escopo e movimentos ano a ano, e chamadas de acompanhamento são acionadas quando uma premissa chave é alterada ou uma região apresenta uma variação inusitada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como movimentos acentuados de commodities que afetam o preço das bombas de aço inoxidável ou uma mudança abrupta no capex de grandes usuários finais. Antes da entrega, o analista realiza uma nova revisão para alinhar a narrativa e os números com os lançamentos mais recentes disponíveis.
Comparação do tamanho do mercado de bombas de engrenagens da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para bombas de engrenagens frequentemente variam porque o limite não é o mesmo entre os estudos, e a conversão de atividade em receita depende fortemente da lógica de precificação e do que é contabilizado como venda de bombas de engrenagens. Também observamos diferenças quando uma estimativa se apoia mais em índices amplos de gastos com bombas, enquanto outra é construída a partir de pools de equipamentos de uso final e ciclos de substituição.
Ao acompanhar as faixas de ASP em nível de aplicação e o momento de atualização, a Mordor Intelligence mantém o total de 2026 vinculado a bombas de engrenagens vendidas como componentes independentes, em vez de misturar famílias de bombas adjacentes ou unidades de potência completas que inflacionam o valor. As lacunas também surgem da forma como os projetos em aço inoxidável e especiais são precificados, se a demanda apenas hidráulica é contabilizada ou se todos os usos de transferência de fluidos viscosos são incluídos, e como o momento da conversão de moeda é tratado quando as receitas regionais são somadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,04 bilhões de USD (2026) | |
| Editora do Setor A | 11,22 bilhões de USD (2024) | Utiliza um limite de produto mais amplo que parece incorporar a demanda de bombas de engrenagens em mais categorias de bombas e classes de pressão, e pode aplicar ASPs combinados mais elevados provenientes de usos em máquinas industriais que não se restringem apenas a bombas de engrenagens. |
| Consultoria Regional B | 4,60 bilhões de USD (2024) | Ancora o ano-base mais precocemente e pode subestimar a demanda especial e de aço inoxidável se o modelo se apoiar em divisões generalizadas de uso final sem ajustar totalmente para faixas de preço mais altas e maior intensidade de substituição nas indústrias de processo. |
A dispersão na tabela é explicada principalmente pelo que é incluído em torno do núcleo de bombas de engrenagens, e pela forma como o momento de precificação e conversão de moeda é tratado quando a demanda regional é somada. Quando o escopo é mantido consistente e verificado em relação à atividade de uso final, ao feedback de expedições e a faixas de ASP realistas, o tamanho do mercado se torna mais fácil de reproduzir e de usar no planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de bombas de engrenagem em 2026?
O mercado está avaliado em USD 5,04 mil milhões em 2026, com um CAGR projetado de 2,93% até 2031.
Qual segmento detém atualmente a maior quota do mercado de bombas de engrenagem?
As bombas de engrenagem externas lideram com uma quota de receita de 61,78% em 2025.
O que impulsiona o crescimento mais rápido nas bombas de engrenagem de aço inoxidável?
O aumento da procura farmacêutica e de processamento alimentar por soluções de bombeamento higiénicas e resistentes à corrosão está a elevar as vendas de aço inoxidável a um CAGR de 4,01%.
Por que razão as bombas de engrenagem de deslocamento variável estão a ganhar popularidade?
Os mandatos de eficiência energética e a necessidade de controlo preciso do caudal em equipamentos móveis e industriais impulsionam a adoção, suportando um CAGR de 4,39% até 2031.
Qual é a região de crescimento mais rápido para as bombas de engrenagem?
O Médio Oriente apresenta o crescimento regional mais elevado, com um CAGR de 3,41%, suportado por massivos investimentos petroquímicos e programas de diversificação.
Como estão os fabricantes de bombas de engrenagem a responder à mudança para fluidos hidráulicos de base biológica?
Os fabricantes desenvolvem vedantes e revestimentos compatíveis, validam materiais com fornecedores de lubrificantes e lançam linhas de produtos expressamente certificadas para uso com bio-fluidos.
Página atualizada pela última vez em:



