
GCC-Heimmöbelmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
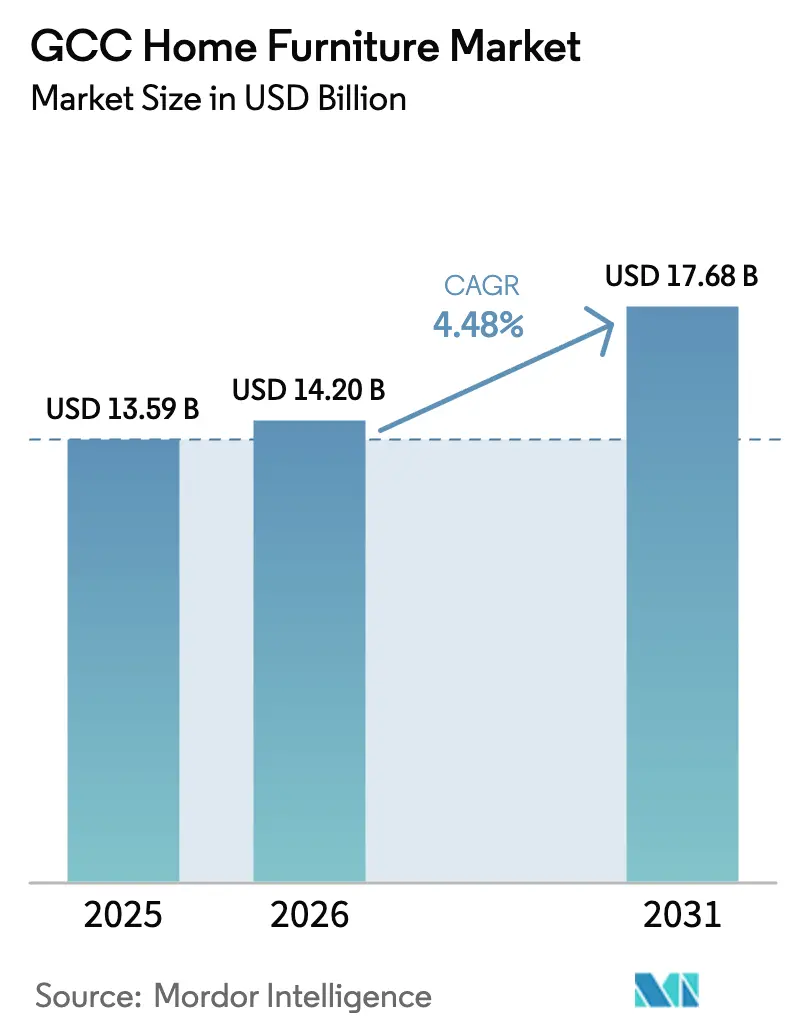
| Marktgröße im Basisjahr (2025) | 13.59 Milliarden US-Dollar |
| Marktgröße (2026) | 14.20 Milliarden US-Dollar |
| Marktgröße (2031) | 17.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.48 % |
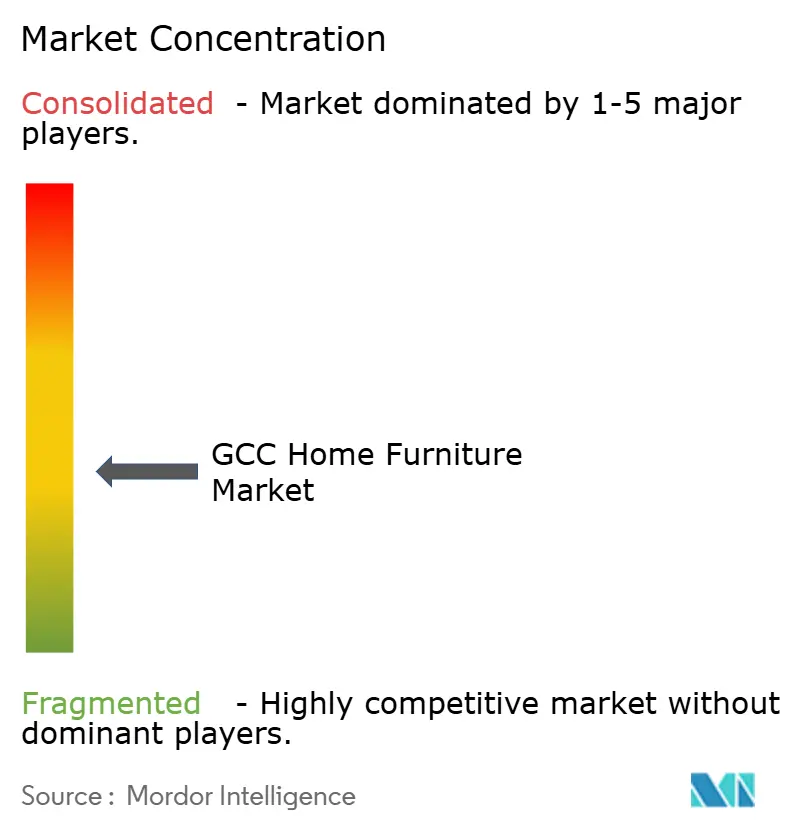
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Heimmöbelmarktanalyse von Mordor Intelligence
Die Größe des GCC-Heimmöbelmarkts wird voraussichtlich von USD 13,59 Milliarden im Jahr 2025 auf USD 14,20 Milliarden im Jahr 2026 steigen und bis 2031 USD 17,68 Milliarden erreichen, mit einer CAGR von 4,48 % über den Zeitraum 2026–2031. Die Expansion steht im Einklang mit anhaltenden Wohnbaupipelines in den VAE und Saudi-Arabien, laufenden Investitionsprogrammen im Nicht-Öl-Sektor und sichtbaren Kanalverschiebungen, die Omnichannel-Einzelhandelsmodelle begünstigen, die digitale Rechnungsstellung und Lieferung auf der letzten Meile integrieren. Der GCC-Heimmöbelmarkt wird auch von Preisdynamiken beeinflusst, da die VAE im ersten Quartal 2025 einen Rückgang der Möbel- und Haushaltswarenpreise um 1,8 % im Jahresvergleich verzeichneten, was auf Aktionsintensität und Margenkompressionin Teilen der Einzelhandelsbasis hindeutet. Die Digitalisierung wird sich vertiefen, da die VAE ab Juli 2026 die elektronische Rechnungsstellung für B2B- und B2G-Transaktionen vorschreiben werden, was eine Echtzeit-Sichtbarkeit von Bestellungen und Lagerbeständen über Grenzen hinweg für Möbelverkäufer und ihre Logistikpartner ermöglicht. Der Produktmix neigt sich weiterhin in Richtung funktionaler Kategorien wie Heimbüro und Outdoor-Wohnen, während Materialinnovationen bei Polymeren und Verbundholzsystemen, die von regionalen Chemielieferanten unterstützt werden, die Haltbarkeits- und Wartungsprofile für feuchte Küstenbedingungen neu gestalten.
Wichtigste Erkenntnisse des Berichts
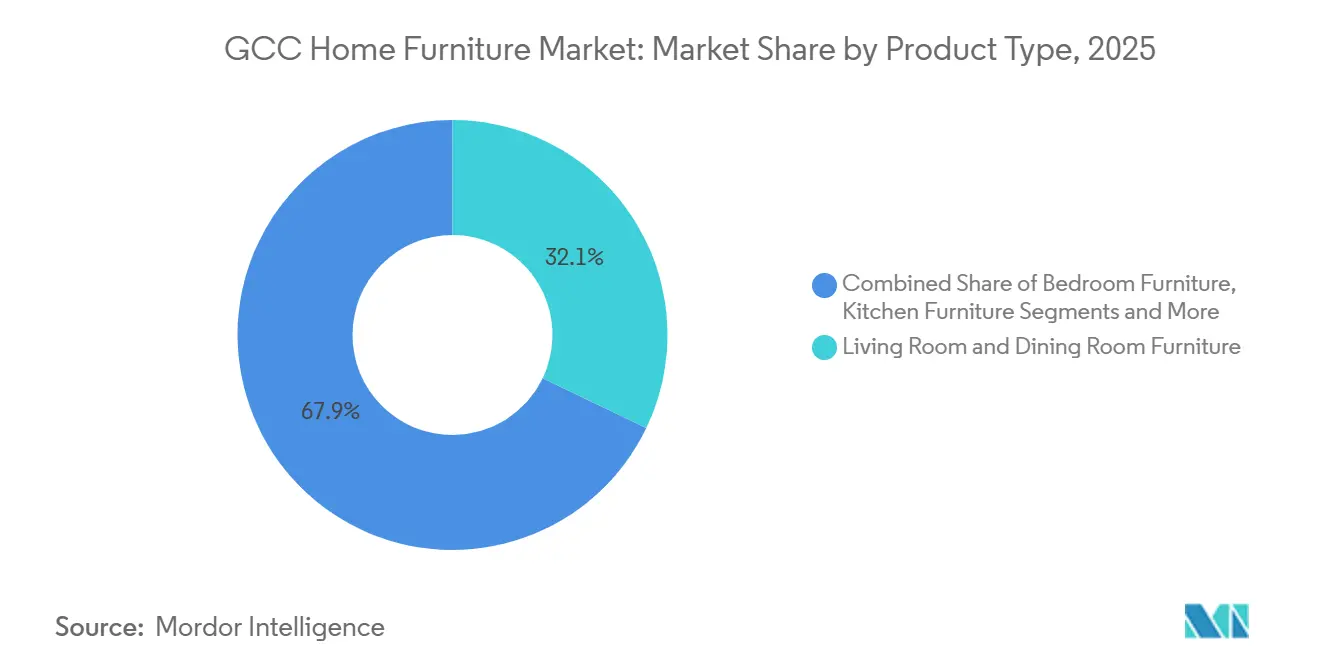
- Nach Produkttyp führte Wohn- und Esszimmermöbel mit einem Anteil von 32,12 % am GCC-Heimmöbelmarkt im Jahr 2025. Die Marktgröße des GCC-Heimmöbelmarkts für Heimbüromöbel wird voraussichtlich bis 2031 mit einer CAGR von 5,97 % wachsen.
- Nach Material hielt Holz im Jahr 2025 einen Anteil von 57,23 % am GCC-Heimmöbelmarkt. Die Marktgröße des GCC-Heimmöbelmarkts für Kunststoff und Polymer wird voraussichtlich bis 2031 mit einer CAGR von 5,56 % wachsen.
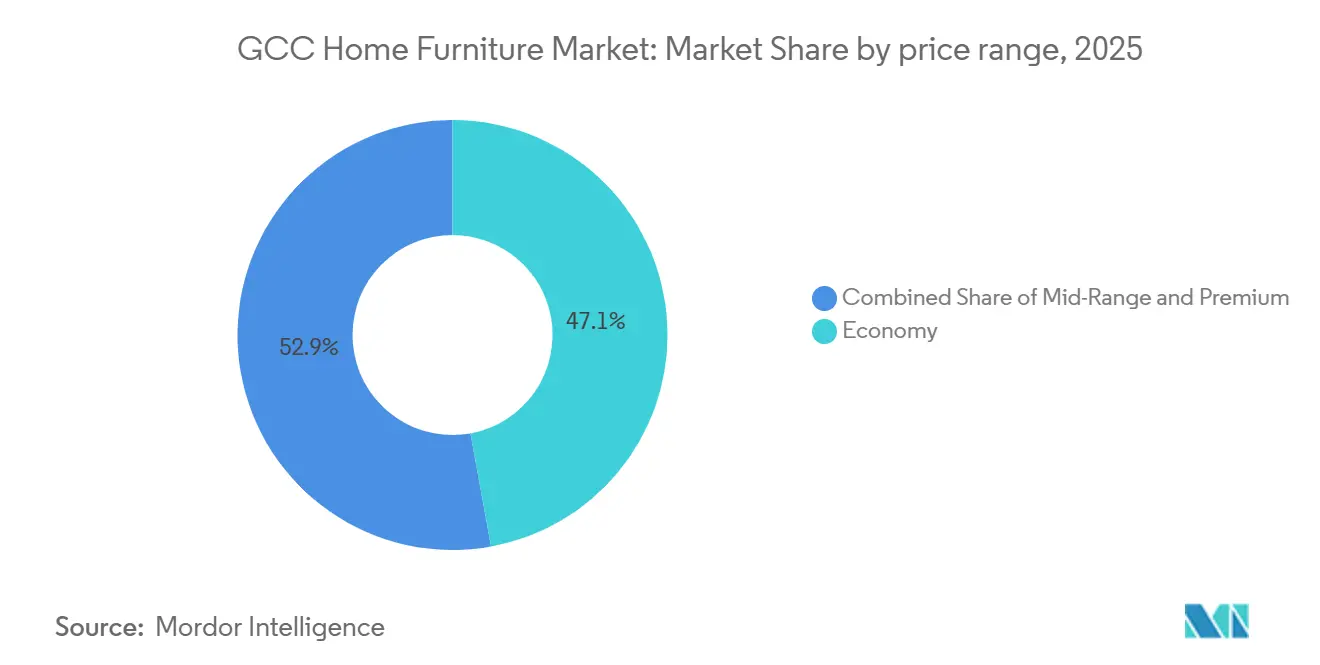
- Nach Preisklasse entfiel auf das Economy-Segment im Jahr 2025 ein Anteil von 47,13 % am GCC-Heimmöbelmarkt. Die Marktgröße des GCC-Heimmöbelmarkts für das Premium-Segment wird voraussichtlich bis 2031 mit einer CAGR von 5,87 % wachsen.
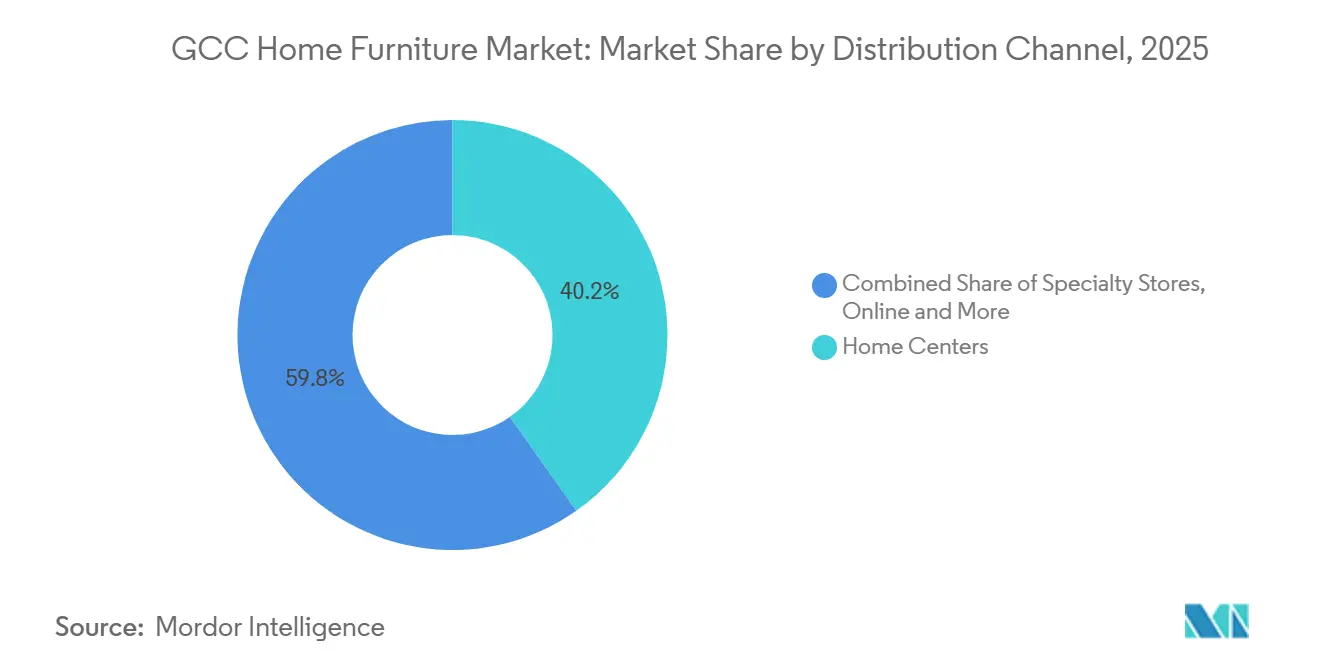
- Nach Vertriebskanal hielten Einrichtungszentren im Jahr 2025 einen Anteil von 40,23 % am GCC-Heimmöbelmarkt. Die Marktgröße des GCC-Heimmöbelmarkts für Online-Kanäle wird voraussichtlich bis 2031 mit einer CAGR von 6,75 % wachsen.
- Nach Geografie entfielen auf die Vereinigten Arabischen Emirate im Jahr 2025 48,23 % des GCC-Heimmöbelmarkts. Die Marktgröße des GCC-Heimmöbelmarkts für Saudi-Arabien wird voraussichtlich bis 2031 mit einer CAGR von 5,74 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des GCC-Heimmöbelmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Wohn- und Gastgewerbe-Baupipeline | +1.8% | VAE als Kern, Saudi-Arabien, Ausstrahlungseffekte auf Katar, Oman, Kuwait, Bahrain | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen und junge Bevölkerungsstruktur | +0.9% | GCC-weit, am stärksten in Saudi-Arabien und den VAE | Langfristig (≥ 4 Jahre) |
| Beschleunigung des E-Commerce und Omnichannel-Einzelhandels | +1.1% | Saudi-Arabien und VAE führend, andere aufholend | Kurzfristig (≤ 2 Jahre) |
| Smart-City-Programme treiben die Übernahme von Smart-Möbeln voran | +0.6% | Saudi-Arabien, VAE, Katar | Langfristig (≥ 4 Jahre) |
| Golden-Visa-Zuflüsse steigern die Einrichtungsnachfrage von Expatriates | +0.5% | VAE dominant, Saudi-Arabien mit aufkommenden RHQ-Anreizen | Mittelfristig (2–4 Jahre) |
| SEZ-gebundene Anreize für die lokale Möbelproduktion | +0.4% | Saudi-Arabien, Freizonen der VAE | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung des E-Commerce und Omnichannel-Einzelhandels
Die elektronische Rechnungsstellung in den VAE wird ab Juli 2026 für B2B- und B2G-Transaktionen obligatorisch, was voraussichtlich die Auftrags-zu-Zahlungs-Prozesse für Möbelhändler rationalisieren und eine engere Integration von Online-Shops mit Lager- und Filialbeständen ermöglichen wird. Betreiber des GCC-Heimmöbelmarkts verbinden physische und digitale Einkaufserlebnisse, wie IKEAs Einsatz von Kleinformat-Standorten in Abu Dhabi und Fujairah zeigt, die Omnichannel-Fulfillment und Click-and-Collect-Verhalten fördern. Einzelhändler setzen Augmented Reality ein, um Verbrauchern zu ermöglichen, Sofas, Esszimmergarnituren und Aufbewahrungseinheiten in raumgroßen Visualisierungen auf Mobilgeräten zu platzieren – ein Schritt, der Retouren reduziert und das Verbrauchervertrauen bei hochpreisigen Artikeln verbessert.[1]https://stylishadvanceddecor.ae/what-are-the-latest-innovations-in-furniture-manufacturing-technology-and-automation/ Die bevorstehende Bharat Mart-Handelsplattform in Dubais Jebel Ali Free Zone wird das für GCC-Käufer verfügbare Sortiment erweitern, indem der Zugang für indische KMU verbessert wird, einschließlich Möbelexporteure, die auf Wert- und Mittelpreissegmente abzielen. Mit zunehmender Online-Durchdringung bleibt die letzte Meile für sperrige Lieferungen im Vergleich zu Kleinsendungen kostenintensiv, was Einzelhändler dazu veranlasst, die Routenplanung zu optimieren und gemischte Modelle zu nutzen, die Showrooms für die haptische Bewertung mit digitaler Bestellung für die Auftragsabwicklung kombinieren. Der GCC-Heimmöbelmarkt ist gut positioniert, um nachhaltiges digitales Nachfragewachstum zu erfassen, da Zahlungsinfrastrukturen und Rechnungsstellungsstandards in der Region reifen und Einzelhändler Liefer- und Installationsservices standardisieren, um die Kundenzufriedenheit zu steigern.
Smart-City-Programme treiben die Übernahme von Smart-Möbeln voran
Telekommunikations- und Plattforminvestitionen schaffen das digitale Rückgrat für vernetzte Umgebungen in Saudi-Arabien und den VAE, was wiederum Smart-Ready-Möbel unterstützt, die sich in Gebäudemanagementsysteme und private IoT-Ökosysteme integrieren. Die IoT-Tochtergesellschaft der Saudi Telecom Company (stc) Group erzielte 2024 einen Umsatz von USD 80,20 Millionen (SAR 301 Millionen) und erweiterte ihr Partnernetzwerk auf mehr als 120 Einheiten, was die rasche Skalierung von Einsätzen widerspiegelt, die Smart-Heritage- und städtische Sanierungsprogramme umfassen[2]https://mordorintelligence1-my.sharepoint.com/personal/sarika_singh_mordorintelligence_com/Documents/Work 2025/RD's/GCC Home Furniture Market/STC.COM. Betreiber haben Hunderttausende von Smart-Metern, Sicherheitsgeräten und vernetzten Fahrzeugen eingeführt, was veranschaulicht, wie Stadtsysteme nun Echtzeit-Datenströme erzeugen, die Möbel in gewerblichen und hochwertigen Wohnumgebungen für Belegungserkennung und Komfortfunktionen nutzen können. Die kurzfristig adressierbare Basis konzentriert sich auf hochwertige Gebäude, das Gastgewerbe und öffentliche Projekte, bei denen Beschaffungsstandards Energiemanagement und vernetzte Dienste umfassen, und nicht auf Massensegmente. Da Interoperabilitäts- und Datenschutzrahmen noch in der Entwicklung sind, konzentriert sich die frühe Übernahme auf Vorzeigeprojekte, die Standards über Anbieter hinweg vorschreiben können, während die breite Akzeptanz folgen wird, sobald Gerätekommunikationsprotokolle kodifiziert sind. Der GCC-Heimmöbelmarkt sollte mit stetiger Pilotaktivität und schrittweiser Durchdringung des Premium-Segments rechnen, gefolgt von selektiver Massenmarktdiffusion, wenn die Kosten sinken und Integrationskits einfacher einzusetzen werden.
Golden-Visa-Zuflüsse steigern die Einrichtungsnachfrage von Expatriates
Die Golden-Visa-Politik der VAE gewährt qualifizierten Immobilieninvestoren einen langfristigen Aufenthaltsstatus und ist zu einem sichtbaren Katalysator für hochpreisige Heimeinrichtungskäufe geworden, da Haushalte auf Villen umsteigen und mehrzimmerige Innenausstattungen planen. Im ersten Quartal 2025 wuchsen Villatransaktionen schneller als Wohnungstransaktionen – ein Muster, das den Möbelausgaben pro Haushalt typischerweise Auftrieb gibt, da Villen mehr Zimmer zum Einrichten erfordern und oft Außenbereiche umfassen. Saudi-Arabiens Politik der regionalen Hauptquartiere brachte eine unterstützende Unternehmensbedarfsschicht, da leitende Expatriates mit Familien umziehen und Premium- und maßgefertigte Möbelnachfrage im Zusammenhang mit Firmenwohnungen und Langzeitmietverträgen hinzufügen. Der Kaufzyklus für Expatriate-Immobilienkäufer umfasst in der Regel eine Mietphase bei der Auswahl und dem Erwerb einer Immobilie sowie eine Verzögerung zwischen Vertragsunterzeichnung und Übergabe bei Off-Plan-Käufen, was die Realisierung der Möbelnachfrage verzögert. Mit der Skalierung dieser Programme werden Einzelhändler, die ihr Sortiment auf größere Grundrisse, anpassbare Oberflächen und Outdoor-Möbel ausrichten, am besten positioniert sein, um einen wachsenden Anteil höherwertiger Warenkörbe zu erfassen. Der GCC-Heimmöbelmarkt wird weiterhin von politischen Rahmenbedingungen profitieren, die die Aufenthaltsdauer von Bewohnern verlängern, was Einrichtungszyklen stabilisiert und den Durchschnittsbon bei langfristig ansässigen Expatriate-Haushalten erhöht.
SEZ-gebundene Anreize für die lokale Möbelproduktion
Saudi-Arabiens Investitions- und Industriepolitik reduziert Hürden für die lokale Fertigung und Montage, unterstützt durch aktualisierte Investitionsrechtsrahmen und Anreizprogramme, die darauf ausgelegt sind, Kapital und fortschrittliche Produktionskapazitäten anzuziehen. Das Standardanreizprogramm stellte im Januar 2025 USD 2,66 Milliarden (SAR 10 Milliarden) bereit, um die lokale Fertigung zu stärken und Zielsektoren einschließlich Möbel anzusprechen, was Importsubstitution und Wertschöpfung im Königreich fördert[3]https://investmentpolicy.unctad.org/investment-policy-monitor/190/saudi-arabia. Lieferketten passen sich an, da chinesische Exporteure die Lieferungen von halbverarbeiteten Holzplatten in den Golfraum erhöhen, was regionalen Fabriken ermöglicht, Produkte zu schneiden, zu kantenleimen und zu montieren, während sie verfügbare Anreize im Zusammenhang mit lokaler Wertschöpfung nutzen. Projekte in Freizonen und Sonderwirtschaftsgebieten können von Zoll- und Steuervorteilen profitieren, obwohl Waren, die auf dem Festlandsmarkt verkauft werden, der Mehrwertsteuer und anderen inländischen Vorschriften unterliegen, die Hersteller in die Preisgestaltung einbeziehen müssen. Langfristig wird sich wahrscheinlich ein hybrides Modell vertiefen, bei dem halbfertige Vorprodukte in GCC-Montagelinien fließen, die Designs an lokale Geschmäcker und klimatische Bedingungen anpassen und gleichzeitig Lieferzeiten verkürzen. Der GCC-Heimmöbelmarkt sollte mehr inländisch produzierte Artikel in Flachpack- und Modulkategorien sehen, da Fabriken Prozesse standardisieren und Lieferantenqualifizierungsprogramme rund um regionale Hubs skalieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile importierte Rohstoffpreise (Holz, Metall) | -0.7% | GCC-weit, akut in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit gegenüber globalen Lieferkettenerschütterungen | -0.5% | Alle GCC-Märkte | Mittelfristig (2–4 Jahre) |
| Mehrwertsteuer und neue Körperschaftsteuerregelungen drücken Händlermargen | -0.4% | VAE, Saudi-Arabien, Bahrain, Oman | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Handwerkern für hochwertige Individualisierung | -0.2% | Premium-Segmente in den VAE und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile importierte Rohstoffpreise
Saudi-Arabiens Baumaterialkostenindizes stiegen im Jahr 2024, was die Transport- und Verarbeitungskosten für Möbelhersteller erhöhte, die auf dieselbetriebene Logistik und Maschinen angewiesen sind, und den Margendruck in einem Umfeld intensiven Einzelhandelswettbewerbs verstärkte[4]https://publications.aecom.com/MEH/update/mena-economic-review-2025. In den VAE verzeichneten Kupfer und Aluminium bis Januar 2025 Jahresvergleichsanstiege, was sich direkt auf Beschläge, Rahmen und Zubehör auswirkt, die in allen Möbelkategorien verwendet werden. Trotz höherer Inputkosten sanken die VAE-Verbraucherpreise für Möbel und Haushaltswaren im ersten Quartal 2025 um 1,8 % im Jahresvergleich, was auf rabattgetriebene Volumenstrategien und die Bereitschaft der Einzelhändler hindeutet, Kostenschocks zu absorbieren, um den Durchsatz aufrechtzuerhalten. Großanbieter sorgten für weitere Preisentlastung, da IKEAs Maßnahmen im Geschäftsjahr 2024 die Großhandelspreise senkten, um die Erschwinglichkeit zu schützen und die Nachfrage in preissensiblen Segmenten anzukurbeln. Holzimportmuster nach Saudi-Arabien unterstreichen den Betriebskapitalstress und die Lagerbestandsanpassung bei Distributoren, was die Verfügbarkeit und Lieferzeiten für holzbasierte Artikel im gesamten Königreich beeinflusst. Der GCC-Heimmöbelmarkt muss Absicherung und Beschaffungsdiversifizierung als zentrale Elemente der Beschaffung beibehalten, um Preispunkte zu schützen und die Stückwirtschaftlichkeit aufrechtzuerhalten, wenn sich Rohstoffzyklen verschärfen.
Importabhängigkeit gegenüber globalen Lieferkettenerschütterungen
Chinesische Sperrholzlieferungen in die VAE und nach Saudi-Arabien stiegen im Jahr 2024, und auch die Spanplattenimporte wuchsen, was die Abhängigkeit der Region von einer einzigen dominanten Lieferquelle für wichtige halbverarbeitete Vorprodukte verstärkt. Jede Produktions- oder Hafenstörung in wichtigen Lieferländern würde sich auf GCC-Lagerbestände auswirken, angesichts der Zeit, die benötigt wird, um alternative Lieferanten zu qualifizieren und Logistikverträge neu zu gestalten. Die GCC-Zollregelungen sind im Allgemeinen niedrig, aber ausgewählte Kategorien und nationale Politiken erheben höhere Sätze auf Waren, die mit inländischen Industrien konkurrieren, und diese Unterschiede können schnelle Neubeschaffungsstrategien als Reaktion auf Erschütterungen erschweren. Für Waren, die aus Freizonen in Inlandsmärkte wie das VAE-Festland geleitet werden, fügen Mehrwertsteuer und damit verbundene Dokumentationsanforderungen administrative Schritte hinzu, die in Erfüllungszeitpläne eingebaut werden müssen. Die Überabhängigkeit von einer engen Gruppe von vorgelagerten Lieferanten erhöht das Lagerbestandsrisiko und erzwingt konservative Bevorratung, was das Betriebskapital erhöht und die Sortimentsbreite in Spitzensaisons reduzieren kann. Die Widerstandsfähigkeit des GCC-Heimmöbelmarkts wird von der Lieferantendiversifizierung, Pufferbestandsstrategien für kritische Vorprodukte und einer engeren Zusammenarbeit mit Logistikpartnern bei Routing und Transitrisiken abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Heimbüromöbel übertrifft die traditionelle Wohnzimmernachfrage
Wohn- und Esszimmermöbel hielten 2025 einen Anteil von 32,12 %, was die Kategorie als die größte nach Anteil im GCC-Heimmöbelmarkt bestätigt. Betreiber des GCC-Heimmöbelmarkts sehen die Nachfrage durch gesellschaftliche Treffpunkte und häufige Erneuerungszyklen in mietintensiven Bezirken verankert, die ansprechende Gemeinschaftsbereiche schätzen. Die Produkterneuerung bei Sofas und Esszimmergarnituren wird durch Aktionskalender und saisonale Einzelhandelsereignisse unterstützt, die dazu beitragen, Stückvolumina in der größten Kategorie aufrechtzuerhalten. Die Heimbürokategorie ist die am schnellsten wachsende, und ihr Aufstieg ist mit der Übernahme hybrider Arbeitsmodelle und der Verfügbarkeit ergonomischer und modularer Designs verbunden, die in Nebenräume oder Zwischengeschossflächen passen. Der GCC-Heimmöbelmarkt profitiert weiterhin von Geschäften in neuen Formaten und Online-Browsing-Tools, die die Reibung bei der Auswahl von Schreibtischen, verstellbaren Sitzen und Kabelmanagement-Sets reduzieren, die sich sauber in villenbasierte Grundrisse integrieren.
Die Marktgröße des GCC-Heimmöbelmarkts für Heimbüromöbel wird voraussichtlich bis 2031 mit einer CAGR von 5,97 % wachsen, unterstützt durch hochwertigere Käufe in Villen, die mehrzimmerige Einrichtungen mit koordinierten Oberflächen erfordern. Einzelhändler standardisieren Flachpack-Lösungen mit schneller Montage, die die Lieferzeiten auf der letzten Meile verkürzen und den Durchsatz für Logistikpartner verbessern. Die Übernahme von Augmented-Reality-Visualisierung unterstützt selbstbewusstes Kaufen und hilft, Retouren zu reduzieren, was die Margen bei sperrigen Artikeln schützt. Die größte Kategorie bleibt wettbewerbsintensiv, doch Wachstumsnischen existieren in modularen, stauraichreichen Sets und platzsparenden Designs, die Wohnungsbeschränkungen ansprechen, ohne die Sitzkapazität zu opfern. Die Beteiligung am GCC-Heimmöbelmarkt wird sich wahrscheinlich ausweiten, da mehr Marken ihre Designs an zeitgenössischen Interieurs ausrichten, die von jüngeren Haushalten und langfristig ansässigen Expatriates bevorzugt werden.


Nach Material: Kunststoff- und Polymeralternativen gewinnen gegenüber der Holzdominanz an Boden
Holz hielt 57,23 % des Materialmix im Jahr 2025 und unterstreicht die anhaltenden Verbraucherpräferenzen für natürliche Oberflächen in Schlafzimmern, Esszimmergarnituren und Majlis-Sitzgelegenheiten, die Qualität und Wärme in hochwertigen Interieurs vermitteln. Verkäufer im GCC-Heimmöbelmarkt verlassen sich auch auf Metall für strukturelle Festigkeit bei Aufbewahrung, Bürositzen und Außenrahmen, die Haltbarkeit und Gewicht ausbalancieren. Polymeralternativen gewinnen Marktanteile in Küstenstädten, wo Feuchtigkeit natürliche Materialien herausfordert und Mieter Wartungseinfachheit und leichte Designs schätzen. Huntsmans Polyurethansystem-Präsenz in Dammam und Dubai liefert Bindemittel und Polstersysteme, die VOC-arme und prozesseffiziente Ziele für die Plattenproduktion und Sitzkomfort vorantreiben. Verbundholz aus Asien ergänzt diese Verschiebungen, da Lieferanten halbverarbeitete Platten bereitstellen, die regionale Fabriken für lokale Geschmäcker formatieren können, während sie Anreize im Zusammenhang mit inländischer Wertschöpfung nutzen.
Die Marktgröße des GCC-Heimmöbelmarkts für Kunststoff und Polymer wird voraussichtlich bis 2031 mit einer CAGR von 5,56 % wachsen, was Fortschritte bei der Oberflächentreue und Widerstandsfähigkeit gegen Verformung oder Korrosion in feuchtigkeitsreichen Umgebungen widerspiegelt. Die Nachfrage nach skandinavisch inspirierten Ästhetiken fördert hellere Holztöne und technisch bearbeitete Oberflächen, was in Importeur- und Distributornotizen zu Artenvorlieben und Lagerbestandszyklen in Saudi-Arabien sichtbar ist. Polymerinnovation reduziert auch das Gewicht, was die Liefer- und Handhabungskosten auf der letzten Meile in Hochhäusern und geschlossenen Wohnanlagen senken kann. Da Freizonen und Sonderwirtschaftsgebiete die Montagekapazität vertiefen, werden Golfstaatenfabriken den Anteil von zugeschnittenen, kantengebundenen Komponenten erhöhen, die lokale Wertschöpfung erfassen und gleichzeitig regionale Haltbarkeitsanforderungen erfüllen. Der GCC-Heimmöbelmarkt wird voraussichtlich die Holzführerschaft beibehalten, während die Übernahme von Polymer und Verbundwerkstoffen in Outdoor-, Küchen- und Jugendzimmerlinien zunimmt.
Nach Preisklasse: Wachstum des Premium-Segments übertrifft Economy trotz größerer Basis
Das Economy-Segment entfiel 2025 auf 47,13 %, angetrieben von Haushalten mit mittlerem Einkommen und Mietern, die Erschwinglichkeit, Portabilität und Montagefertigkeits-Komfort schätzen. Teilnehmer des GCC-Heimmöbelmarkts in Economy-Linien haben auf Preisaktionen und Paketangebote gesetzt, was dazu beitrug, Volumina aufrechtzuerhalten, selbst als die Inputpreise bei Metallen und petrochemischen Derivaten stiegen. Die VAE-Verbraucherpreise für Möbel und Haushaltswaren sanken im ersten Quartal 2025 um 1,8 % im Jahresvergleich, was auf Rabattintensität und die Absorption von Kosten durch Einzelhändler hindeutet, um Kundenfrequenz und Marktanteil zu verteidigen. Großanbieter senkten auch 2024 die Großhandelspreise, was Erschwinglichkeit als Kernpfeiler stärkte und gleichzeitig Logistik und Durchsatz optimierte. Die Economy-Basis wird beträchtlich bleiben, obwohl sich reichere Margen und Markendifferenzierung in Mittelklasse- und Premium-Segmenten ansammeln.
Die Marktgröße des GCC-Heimmöbelmarkts für das Premium-Segment wird voraussichtlich bis 2031 mit einer CAGR von 5,87 % wachsen, unterstützt durch Villaenkäufer mit Golden Visas in den VAE und Unternehmensumzüge in Saudi-Arabien im Zusammenhang mit Anreizen für regionale Hauptquartiere. Premium-Sortimente kombinieren Kataloganpassung bei Stoffen und Oberflächen mit gehobenen Serviceschichten über Designberatung und Installationsplanung. Einzelhändler in diesem Segment sind vor den tiefsten Rabatten geschützt, die in Economy-Kanälen zu sehen sind, was die Preisrealisierung stabilisiert und kuratierte Erweiterungen in Outdoor- und Heimbüro-Suiten unterstützt. Unternehmens- und politische Rückenwind, die die Haushaltsdauer im gesamten Golfraum erhöhen, begünstigen weiterhin hochpreisige Konversionen und wiederholte Upgrades über mehrjährige Horizonte. Der GCC-Heimmöbelmarkt ist daher zwischen skalengetriebenen Erschwinglichkeitsangeboten und Premium-Formaten aufgeteilt, die Design- und Servicedifferenzierung nutzen.
Nach Vertriebskanal: Online-Wachstum beschleunigt sich, während Einrichtungszentren den dominanten Anteil halten
Einrichtungszentren hielten 2025 einen Vertriebsanteil von 40,23 %, was die Reichweite und Sortimentsvorteile regionaler Ketten mit integrierten Möbeln, Dekor und Heimtextilien widerspiegelt. Marktführer im GCC-Heimmöbelmarkt haben in Omnichannel-Technologie investiert, wie QR-fähige Produktetiketten, Click-and-Collect-Punkte und filialübergreifende Bestandssichtbarkeit, um Filialnetze zum Mittelpunkt des hybriden Einkaufens zu machen. Der Online-Kanal wird voraussichtlich bis 2031 mit einer CAGR von 6,75 % wachsen, angetrieben durch regulatorische Digitalisierung und Plattforminvestitionen, die das Verbrauchervertrauen stärken und Back-Office-Reibung reduzieren. Im Juli 2026 wird die elektronische Rechnungsstellung für B2B- und B2G-Transaktionen in den VAE obligatorisch, was den Auftrags-zu-Zahlungs-Zyklus harmonisiert und die Abstimmung für grenzüberschreitende Operationen vereinfacht. Der kombinierte Effekt ist ein Modell, bei dem Filialen als Erlebnis- und Abholhubs dienen, während Online-Plattformen das Sortiment und die Planungsflexibilität für die Lieferung großer Artikel erweitern.
Die Marktgröße des GCC-Heimmöbelmarkts für den Online-Vertrieb wird wachsen, da Einzelhändler Augmented Reality für die Produktvisualisierung einsetzen und Retouren rationalisieren, um Margen in sperrigen Kategorien zu schützen. Reine E-Commerce-Betreiber testen hybride Konzepte mit temporären Showrooms an stark frequentierten Standorten, um haptische Validierung vor dem Kauf zu ermöglichen. Die Einführung von Bharat Mart in Dubais JAFZA wird indischen KMU ein subventioniertes regionales Gateway bieten, was Online- und Großhandelssortimente zu Einstiegs- und Mittelpreispunkten weiter ausweiten kann. Einrichtungszentren verteidigen weiterhin ihren Anteil, indem sie filialgeführte Inspiration mit wettbewerbsfähigen Liefer-, Montage- und Garantiepaketen kombinieren, die das wahrgenommene Risiko bei hochpreisigen Käufen reduzieren. Der GCC-Heimmöbelmarkt wird wahrscheinlich seinen Einrichtungszentrumskern beibehalten, während Online-Kanäle stetig einen größeren Anteil der Gesamttransaktionen ausmachen, da Logistik und digitale Erlebnisse sich verbessern.
Geografische Analyse
Die Vereinigten Arabischen Emirate entfielen 2025 auf 48,23 % des GCC-Heimmöbelmarkts, unterstützt durch starke Wohnbauaktivitäten und anhaltende Zuflüsse von langfristig ansässigen Expatriates im Rahmen von Aufenthalts- und Investorenprogrammen. Möbel- und Haushaltswarenpreise in den VAE sanken im ersten Quartal 2025 um 1,8 % im Jahresvergleich, was auf rabattgetriebene Strategien und Lagerbestandsumschläge hindeutet, die Sortimente durch saisonale Zyklen frisch halten. Die Nicht-Kohlenwasserstoff-Wirtschaft wird voraussichtlich 2025 und 2026 jährlich um 4,5 % wachsen, was Beschäftigung und Haushaltsbildung im Zusammenhang mit Wohnraumvermietung und -käufen unterstützt. E-Invoicing-Mandate, die im Juli 2026 in Kraft treten, werden den unternehmensinternen Fluss von Möbelbestellungen und Retouren digitalisieren und eine schnellere Abstimmung sowie bessere Prognosen über Grenzen hinweg ermöglichen. Handels- und Zolltransparenz durch die Internationale Handelskarte der VAE unterstützt auch die granulare Verfolgung von HS-Kapitel-94-Flüssen, was Möbelimporteuren hilft, Beschaffung und Preisgestaltung zu kalibrieren.
Saudi-Arabien wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,74 % wachsen, was es zum am schnellsten wachsenden GCC-Heimmöbelmarkt im Prognosezeitraum macht. Das politische Umfeld katalysiert weiterhin industrielle und kommerzielle Expansion, mit aktualisierten Investitionsrahmen und Lizenzierungsprozessen, die darauf abzielen, administrative Reibung für neue Marktteilnehmer und Hersteller zu reduzieren. Sonderwirtschaftszonen und verwandte Programme fördern die lokale Montage und Komponentenproduktion, was Lieferzeiten verkürzen und die Produktanpassung für den Inlandsmarkt unterstützen kann. Telekommunikations- und digitale Infrastrukturinvestitionen, einschließlich IoT-Plattformen und Smart-Einsätze, erweitern das Potenzial für vernetzte Interieurs und hochwertige gewerbliche Einrichtungen. Die Kombination aus Lieferpipelines, Investitionsanreizen und steigender digitaler Bereitschaft untermauert die Wachstumstrajektorie der Möbelnachfrage im Königreich in Wohn-, Gastgewerbe- und Unternehmensumgebungen.
Katar, Kuwait, Oman und Bahrain repräsentieren gemeinsam den Rest des GCC-Heimmöbelmarkts und teilen gemeinsame Merkmale, die die Nachfrage eng an öffentliche Sektorzyklen und Infrastrukturausstrahlungseffekte in die Wohnraumfertigstellung knüpfen. Einzelhandelspräsenzen in diesen Märkten sind kleiner als in den VAE und Saudi-Arabien, was viele Verbraucher dazu veranlasst, über VAE-basierte Online-Plattformen einzukaufen, die breitere Sortimente und häufige Aktionen bieten. Wenn eine Neubeschaffung notwendig wird, können Zoll- und Importrahmen je nach Produkt und Land variieren, was eine sorgfältige Planung erfordert, wenn man von dominanten Lieferquellen für Holzplatten und Beschläge abweicht. Mittelfristig werden digitale Rechnungsstellung, Logistikverbesserungen und Handelserleichterungen voraussichtlich die grenzüberschreitende Auftragserfüllung verbessern, insbesondere für standardisierte Artikel, die effizient versandt und schnell montiert werden. Die kleineren Märkte des Golfraums werden weiterhin von pan-GCC-Einzelhandelsmarken und Handelsplattformen profitieren, die die Sortimentstiefe erhöhen, ohne umfangreiche lokale Lagerbestände zu erfordern, was das Verbraucherwerteversprechen wettbewerbsfähig hält.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wohnmöbel im GCC ist importorientiert, mit einer vorgelagerten Abhängigkeit von externem Holz, Holzplatten, Metallen, Beschlägen und ausgewählten Spezialkomponenten, die in eine Mischung aus heimischer Fertigung, regionaler Montage und Auftragsschreinerei einfließen. Halbverarbeitete Platten und Komponenten werden zunehmend an im GCC ansässige Werke geleitet, um dort geschnitten, kantenverleimt, gepolstert und veredelt zu werden, um Lieferzeiten zu verkürzen und Produkte an lokale Vorlieben und Anforderungen des Küstenklimas anzupassen. Die Volatilität der Inputkosten und die konzentrierte Lieferantengeografie halten jedoch das Beschaffungs- und Bestandsrisiko erhöht.
Die Aktivitäten im Midstream-Bereich umfassen Hersteller, Verarbeiter von Polstermöbeln und Schaumstoffen sowie Ausstattungsunternehmen, die sowohl die Einzelhandelsnachfrage als auch projektbezogene Aufträge im Zusammenhang mit Wohn- und Hospitality-Projekten bedienen. Nachgelagert führen Baumärkte, Fachgeschäfte für Möbel und schnell wachsende Online-Kanäle die Nachfrage an und sind auf Drittlogistik für sperrige Lieferungen, Installation und Retourenmanagement angewiesen. Plattformgestützte Spezifikation und Beschaffung wird bei Projektmöbeln zunehmend sichtbar, unterstützt durch die Übernahme des in Dubai ansässigen IF HUB durch IFZA im Februar 2026, wodurch Innenarchitektur und markenübergreifende Möbelspezifikation enger mit den Ausführungsabläufen von Bauträgern und Auftragnehmern verknüpft werden.
Wettbewerbslandschaft
Der GCC-Heimmöbelmarkt ist fragmentiert, wobei führende Ketten und internationale Marken über regionale Franchisenehmer und Einrichtungszentren operieren, während ein langer Schwanz von Fachgeschäften und unabhängigen Anbietern design- und maßgefertigte Nachfrage bedient. Großanbieter haben Omnichannel-Infrastruktur verfolgt, die filialbasierte Inspiration mit digitaler Auswahl und Terminplanung verbindet, unterstützt durch QR-verknüpfte Kataloge und integrierte Bestandsansichten. Einzelhändler mit den breitesten Präsenzen haben Preisinvestitionen und kuratierte Sortimente genutzt, um Marktanteile zu verteidigen, einschließlich globaler Gruppen, die 2024 Großhandelspreise senkten, um Erschwinglichkeit zu stärken. Formatinnovationen umfassten die Eröffnung kleinerer Filialen in Sekundärstädten, um die Zugänglichkeit zu verbessern und als Abholknoten für Online-Bestellungen zu fungieren, was auch die Kosten auf der letzten Meile reduziert. Der GCC-Heimmöbelmarkt belohnt zunehmend Einzelhändler, die integrierte Filialen und digitale Ökosysteme betreiben und konsistente Liefer-, Montage- und Kundendienste anbieten können.
Digitale Infrastruktur wird zu einem Wettbewerbsdifferenziator, da Rechnungsdigitalisierung, elektronische Zahlungen und IoT-Übernahme die operativen Grundlagen für Auftragserfüllung und Kundenerlebnis neu gestalten. E-Invoicing-Mandate in den VAE werden Dokumentationsflüsse standardisieren und Prozessautomatisierung fördern, was Fehler und Zykluszeiten bei Groß- und Einzelhandelstransaktionen reduziert. Die IoT-Programme der stc Group und die Erweiterung des Partnernetzwerks deuten auf mehr vernetzte Räume in gewerblichen und hochwertigen Wohnumgebungen hin, was wiederum Nischen für Smart-Ready-Möbellinien schafft. Die Einführung von Smart-Geräten und -Zählern durch Einrichtungen unterstützt Energie- und Sicherheitsanwendungsfälle, die Designer in Interieurs für hochwertige Projekte integrieren können. Handelserleichterungsinitiativen wie Bharat Mart werden in Einstiegs- und Mittelklassekategorien Wettbewerbsdruck hinzufügen, indem der Lieferantenzugang zum Golfraum erweitert und die Zeit bis zur Regalverfügbarkeit für neue Linien verkürzt wird.
Compliance und Nachhaltigkeit rücken auf die Führungsagenden, da sich Steuer-, Arbeits- und Lieferkettenerwartungen weiterentwickeln. Das Körperschaftsteuerregime der VAE und die saudi-arabischen Steuerrahmen erfordern aktualisierte Governance, was Betriebskosten erhöhen kann, aber auch Formalisierung und Prozesskontrolle in großen Einzelhandelsnetzwerken fördert. Initiativen zur verantwortungsvollen Rekrutierung und zum Wohlergehen der Arbeitnehmer gewinnen an Bedeutung, mit Programmen, die die Internationale Organisation für Migration und regionale Partner einbeziehen, um Bedingungen in der gesamten Golflieferkette zu verbessern. Zollstrukturen und Präferenzen für lokale Inhalte prägen weiterhin Beschaffungsentscheidungen und Fabrikstandorte, insbesondere bei staatlich verbundenen Projekten, bei denen wirtschaftliche Beteiligungsverpflichtungen gelten. Investitionsrahmen und Anreizprogramme werden voraussichtlich mehr lokalisierte Montage und Plattenverarbeitung in der Nähe großer Verbrauchermärkte unterstützen, um Lieferzeiten zu reduzieren und Anpassungen zu ermöglichen. Der GCC-Heimmöbelmarkt bewegt sich auf ein Modell zu, das Erschwinglichkeit, Designdifferenzierung, ethische Beschaffung und operative Disziplin unter zunehmend digitalen Spielregeln ausbalanciert.
Branchenführer im GCC-Heimmöbelmarkt
Al Huzaifa
IKEA
Home Center
Danube Home
Midas Furniture
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Lokalisierung und im Land ansässige Logistikknoten stellen im gesamten GCC eine praktische Marktlücke dar, da Einzelhändler und Lieferanten die Abhängigkeit von importierten Inputs sowie strengere Lieferanforderungen für sperrige Artikel bewältigen müssen. In Saudi-Arabien werden lokale Fertigungs- und Vertriebsstrukturen rund um die Infrastruktur von Industriezonen und Beschaffungsanforderungen aufgebaut, wobei Vision Furniture & Decoration Factory (eine Tochtergesellschaft der Emirates Stallions Group) im Mai 2025 eine 16-jährige MODON-Nutzungsvereinbarung für 13.000 Quadratmeter Lagerfläche unterzeichnet hat, die bis zum dritten Quartal 2025 betriebsbereit sein soll. Dies unterstützt schnellere Nachbestückung, Projektbereitstellung und Kundendienst innerhalb des Königreichs.
Digitale und smart-fähige Angebote sind ein weiterer Chancenbereich, da sich die Region von der Katalogdurchsicht hin zu technologiegestütztem Verkauf und Kompatibilität mit vernetzten Wohnkonzepten wandelt. Von den VAE angeführte Omnichannel-Betriebe setzen zunehmend auf KI und umfangreichere digitale Inhalte, um die Produktfindung zu verbessern und kostenintensive Rücksendungen bei Großartikeln zu reduzieren. Die Entwicklung smarter Möbel steht auch im Zusammenhang mit an Vision 2030 orientierten Initiativen, darunter die Lokalisierung deutscher Technologie für smarte Möbel und Türen durch Saudi Emaar. Diese Entwicklungen schaffen Spielraum für Möbelmarken, Installation, Kompatibilität mit vernetzten Geräten und Servicepläne zu bündeln, während Lieferanten ihr Sortiment an die durch E-Invoicing getriebene Prozessautomatisierung und schnellere Order-to-Cash-Abläufe anpassen, einschließlich der ab Juli 2026 geltenden B2B- und B2G-E-Invoicing-Pflicht in den VAE.
Aktuelle Branchenentwicklungen
- Juni 2026: IKEA VAE erweiterte die New Market Hall im Dubai Festival City um 1.000 Quadratmeter auf insgesamt 6.100 Quadratmeter und führte ein KI-gestütztes Instore-Tool namens Ask IKEA ein. Das Upgrade unterstützt die Konversion im Geschäft und fördert die Omnichannel-Abwicklung durch eine breitere Sortimentspräsentation und geführte Produktfindung.
- November 2025: IKEA VAE eröffnete ein neues 8.200 Quadratmeter großes Geschäft im JIMI Mall in Al Ain. Die zusätzliche Fläche erweitert die Abdeckung über die Kernmetropolregionen hinaus und erhöht die Kapazität für die Zustellung auf der letzten Meile und Click-and-Collect in einem schnell wachsenden Wohngebiet.
- November 2024: Landmark Group kündigte einen Dreijahresplan an, USD 1 Milliarde zu investieren, um 400 neue Einzelhandelsgeschäfte in der Golfregion, Indien und Südostasien zu eröffnen, mit dem Ziel einer Expansion der Präsenz um 20% bis 2028. Der Expansionsplan erhöht die Wettbewerbsintensität im stationären Möbelhandel, indem er die physische Reichweite ausweitet und die Verhandlungsmacht bei Beschaffung und Logistik stärkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als der Wert von Wohnmöbeln erfasst, die für die Nutzung im Wohnbereich in den GCC-Ländern verkauft werden. Er umfasst Käufe über den stationären Einzelhandel und Online-Kanäle und wird in aktuellen USD gemessen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Möbel aus, die hauptsächlich für Büros, Hospitality und andere nicht-Wohnprojekte gekauft werden, sowie reine Dekorationsartikel und kleine Wohnaccessoires, die keine Möbel sind.
Übersicht der Segmentierung
- Nach Produkt
- Wohn- und Esszimmermöbel
- Schlafzimmermöbel
- Küchenmöbel
- Heimbüromöbel
- Badezimmermöbel
- Outdoor-Möbel
- Sonstige Möbel
- Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstiges
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Vertriebskanal
- Einrichtungszentren
- Möbelfachgeschäfte
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Einordnung des GCC-Nachfragepools und der Signale, die ihn bewegen; anschließend ordnen wir diese Signale dem Verbrauch von Wohnmöbeln zu. Wir nutzen öffentliche Quellen wie nationale Statistikbehörden der GCC-Länder, Zoll- und Handelsstatistikportale, Veröffentlichungen von Zentralbanken und makroökonomische Daten sowie Aktualisierungen zu Wohnungsbau und Bauwesen von offiziellen Stellen, um einen realistischen Nachfragekontext festzulegen. Wir betrachten außerdem Websites von Verbänden und seriöse Presseberichterstattung, um Kanalverschiebungen, Promotionsintensität und Importabhängigkeit in der Region zu verfolgen.
Um diese Signale in ein nutzbares Modell umzuwandeln, überprüfen wir Geschäftsberichte, Investorenpräsentationen und Produktkataloge von Unternehmen, um Preisstufen und Sortimentsveränderungen zu verstehen, und standardisieren dann die Definitionen länderübergreifend. Wo hilfreich, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken für Material- und Designaktivitäten sowie eine Datenbank auf Sendungsebene für Import-Export, um handelsbezogene Lieferbewegungen plausibilitätszuprüfen. Die hier aufgeführten Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um unsere Annahmen darüber, was als Wohnmöbel zählt, wie sich die Preise nach Produktgruppen entwickeln und wie sich die Nachfrage nach Land und Kanal aufteilt, einer Belastungsprüfung zu unterziehen. Wir sprachen mit Einzelhändlern, Distributoren, Herstellern, Logistikbeteiligten und Interessenvertretern aus dem Bereich Innenarchitektur im gesamten GCC und überprüften die Eingaben erneut, wenn große Lücken zwischen Handelssignalen, Stimmung auf Geschäftsebene und dem Tempo der Wohnungsübergaben auftraten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 13% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 16% | Manager: 54% |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf einer Top-down- und Bottom-up-Logik. Zunächst nutzen wir die Haushaltsbildung und die Pipelines für Wohnungsübergaben, um den Nachfragepool zu rekonstruieren, und wenden dann die Ausgabenintensität an, um einen Gesamtwert zu erhalten. Die Länderwerte werden durch gezielte Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger durchschnittlicher Verkaufspreise nach Kategorie, Prüfungen des Kanalmixes und Plausibilitätsprüfungen unter Verwendung importbezogener Verfügbarkeit für möbelintensive Artikel.
Einige praktische Eingaben halten das Modell fundiert, darunter die Fertigstellung neuer Wohneinheiten, Renovierungs- und Wohnraumverbesserungsaktivitäten, die Online-Durchdringung im Möbeleinzelhandel, Rabattmuster, die die tatsächlich erzielten Preise beeinflussen, sowie die Aufteilung zwischen importierten und lokal montierten Möbeln. Diese Aufteilung verändert sich mit den Logistikkosten und Lieferzeiten. Für die Prognose führen wir eine Szenarioanalyse durch, die durch Expertenkonsens zum Zeitpunkt der Wohnungsübergaben, zur Richtung der Verbraucherausgaben und zu Plänen der Kanalexpansion unterstützt wird, und glätten dann den jährlichen Verlauf, wenn einmalige Schocks den Trend sonst verzerren würden. Wenn Bottom-up-Belege für kleinere Länder oder Nischenkategorien dünn sind, werden Lücken durch kalibrierte Ausgabenproxys je Haushalt behandelt und anschließend durch Interviews validiert, bevor sie finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, und wir führen Abweichungsprüfungen durch, um zu sehen, ob die Länderwerte gleichzeitig mit Wohnungsübergaben, Importrichtung und Einzelhandelsstimmung übereinstimmen. Ausreißer werden markiert, Annahmen werden überprüft, und Zahlen werden in mehreren Schritten überprüft, bevor sie freigegeben werden, damit die Logik über die GCC-Märkte hinweg konsistent bleibt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie plötzliche Preisschwankungen, größere politische Veränderungen, die den Handel betreffen, oder starke Änderungen bei den Zeitplänen für Wohnungsübergaben. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Sichtweise mit denselben Definitionen und wiederholbaren Schritten erhalten.
Marktgröße des GCC-Wohnmöbelmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für GCC-Wohnmöbel unterscheiden sich oft, da jeder Herausgeber eine etwas andere Auswahl an Möbelartikeln erfasst, eigene Annahmen zur Kanalabdeckung verwendet und unterschiedliche Basisjahre und Währungsumrechnungen wählt. Abweichungen entstehen auch, wenn Herausgeber Preise als Listenpreis versus tatsächlich erzielten Verkaufspreis behandeln, was in einer Region mit häufigen Promotionen von Bedeutung ist.
Die größten Treiber für Abweichungen in diesem Markt sind die Abgrenzung zwischen ausschließlich Wohnmöbeln und breiteren Möbelkategorien, wie Importe und Re-Exporte behandelt werden, und wie schnell angenommen wird, dass sich Online-Verkäufe und Preisrabatte über den Prognosezeitraum entwickeln. Einige Schätzungen fallen auch niedriger aus, wenn sie die Ausgaben an konservativen Haushaltsbudgets festmachen, anstatt die Nachfrage mit Wohnungsübergaben und Preisprüfungen auf Kategorieebene zu verknüpfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,59 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 3,15 Milliarden USD (2024) | Verwendet eine engere Definition, die in ihrer Segmentierung auch nicht-Wohnmöbelgruppen einbezieht, was die ausschließlich auf Wohnraum bezogene Gesamtsumme im direkten Vergleich komprimieren kann, und legt die Reihe an ein früheres Basisjahr an. |
| Regionale Unternehmensberatung B | 3,20 Milliarden USD (2024) | Stützt sich stark auf Proxys für Haushaltsausgaben und eine begrenzte Kategorieabdeckung und kann den Wert unterschätzen, wenn tatsächlich erzielte Preise, die Expansion von Online-Kanälen und der Zeitpunkt der Wohnungsübergaben in den Ländern nicht durchgängig überprüft werden. |
Bei allen drei Werten erklärt sich die Spanne hauptsächlich durch den ausschließlich auf Wohnraum bezogenen Anwendungsbereich sowie dadurch, wie die Preise anhand des Tempos der Wohnungsübergaben und promotionsgetriebener tatsächlich erzielter Preise aktualisiert werden, was den modellierten Wert für Mordor Intelligence nach oben treibt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC-Heimmöbelmarkt derzeit und wie sind die Wachstumsaussichten?
Die Größe des GCC-Heimmöbelmarkts beträgt im Jahr 2026 USD 14,20 Milliarden und wird bis 2031 voraussichtlich USD 17,68 Milliarden bei einer CAGR von 4,48 % über den Zeitraum 2026–2031 erreichen.
Welche Produktkategorien dominieren die Nachfrage im GCC-Heimmöbelmarkt?
Wohn- und Esszimmermöbel ist die größte Kategorie mit einem Anteil von 32,12 % im Jahr 2025, während Heimbüromöbel mit einer CAGR von 5,97 % bis 2031 am schnellsten wächst.
Wie passt sich der GCC-Heimmöbelmarkt an den digitalen Einzelhandel an?
E-Invoicing-Mandate in den VAE ab Juli 2026 und Omnichannel-Investitionen führender Einzelhändler standardisieren den digitalen Auftrags-zu-Zahlungs-Prozess und ermöglichen filialgebundene Lieferung und Click-and-Collect.
Welche Materialien gewinnen im GCC-Heimmöbelmarkt Marktanteile?
Holz bleibt mit 57,23 % dominant, während Kunststoff- und Polymeralternativen aufgrund von Feuchtigkeitsbeständigkeit und einfacher Wartung bis 2031 mit einer CAGR von 5,56 % wachsen.
Seite zuletzt aktualisiert am:



