
Marktgröße und Marktanteil für Rührreibschweißen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 315.60 Millionen US-Dollar |
| Marktgröße (2031) | 438.11 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.78 % |
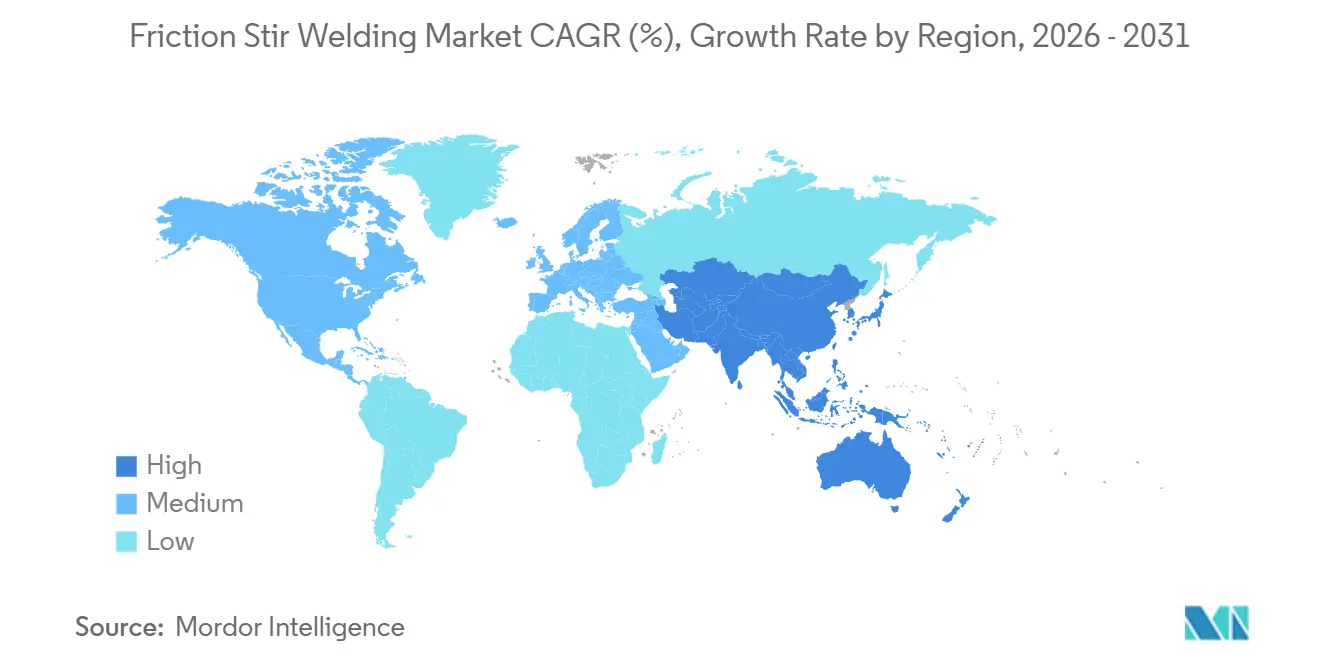
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
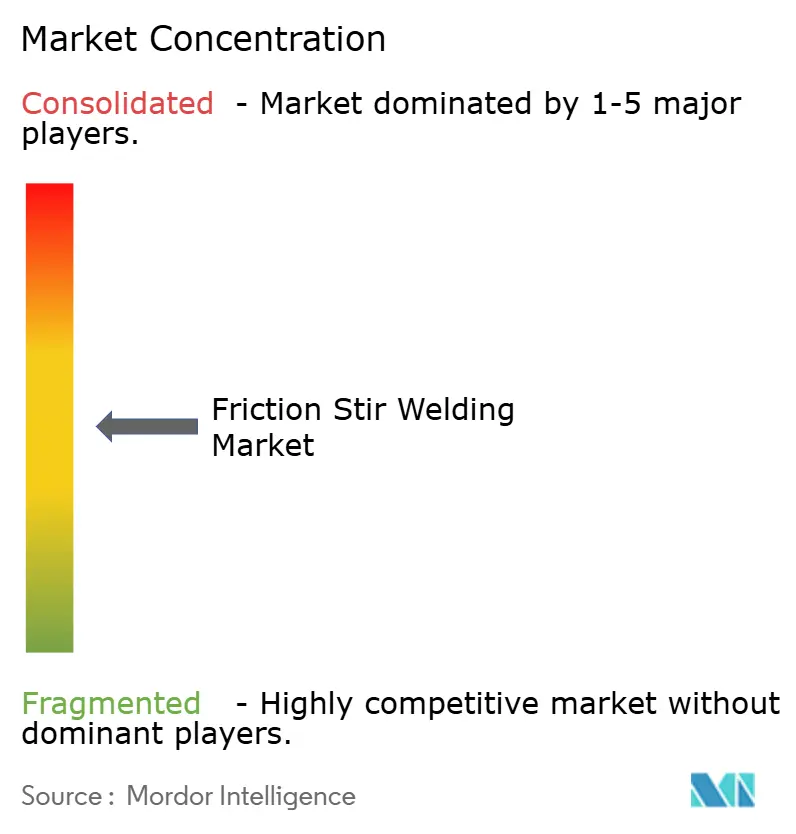
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Rührreibschweißen von Mordor Intelligence
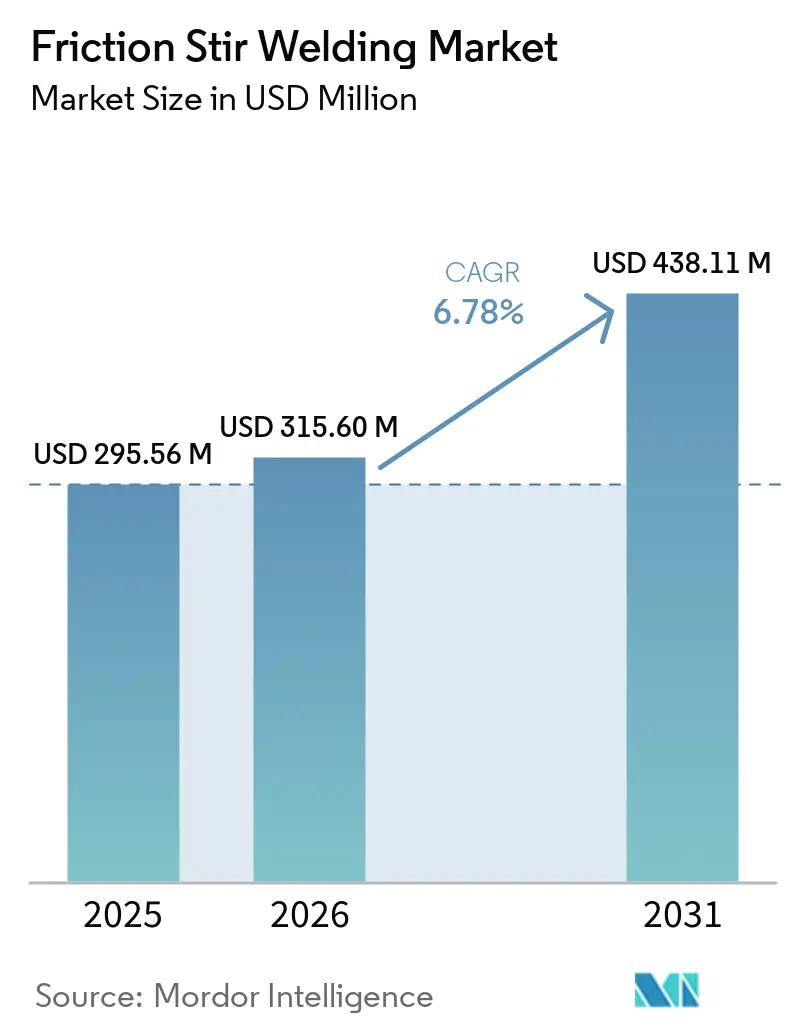
Die Marktgröße für Rührreibschweißen wurde im Jahr 2025 auf 295,56 Millionen USD geschätzt und wird voraussichtlich von 315,60 Millionen USD im Jahr 2026 auf 438,11 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2026–2031). Der Markt für Rührreibschweißen wird durch Leichtbaufahrzeugprogramme und die Ausweitung der automatisierten Luft- und Raumfahrt- sowie Startfahrzeugfertigung gestützt. Diese Anwendungen erfordern Festkörperverbindungen ohne Zusatzwerkstoff und mit begrenzten Wärmeeinflüssen in der Nähe der Schweißnaht, was die Maßhaltigkeit dort bewahren kann, wo Batteriedichtheit, Druckbehälter oder strukturelle Ausrichtung wichtig sind. Das Verfahren vermeidet auch den Schmelz- und Wiedererstarrungszyklus, der mit dem konventionellen Schmelzschweißen verbunden ist, und hilft Herstellern, Porosität und Eigenspannungsprobleme in anspruchsvollen Aluminiumstrukturen zu bewältigen. Diese technischen Eigenschaften sind relevant für Batteriewannen, Schienenfahrzeugpaneele und Treibstofftanks, obwohl Maßstab, Werkstoffgüte und Qualifizierungsanforderungen je nach Anwendung variieren. Neue Fahrzeugplattformen, die Aluminium-Batteriegehäuse vorsehen, können einen Gerätebedarf erzeugen, der über den gesamten Produktionszyklus anhält, da das Fügeverfahren an das physische Design des Batterieträgers und des Kühlsystems gebunden ist. Diese Abhängigkeit kann Entscheidungen über Rührreibschweißen (FSW)-Anlagen dauerhafter machen als Käufe, die nur mit kurzfristigen Produktionsänderungen verbunden sind. Luft- und Raumfahrt- sowie Startprogramme unterstützen ebenfalls längere Beschaffungszyklen für Anlagen als viele konventionelle Schweißanwendungen. Anbieter reagieren durch Roboterzellen, Prozesskraftregelung und datengestützte Schweißprüfung, während Werkzeugverfügbarkeit, Investitionskosten und spezialisierte Fachkenntnisse wesentliche Einschränkungen bleiben. Dieselben Faktoren bestimmen, wo der Markt für Rührreibschweißen am schnellsten expandieren kann, da große Hersteller Anlagen, Validierung und Personalentwicklung leichter finanzieren können als kleinere Fertigungsbetriebe. Anbieter, die Maschinendesign mit Anwendungsunterstützung kombinieren, können diese Lücke schließen, obwohl Kunden weiterhin qualifiziertes Personal benötigen, um fortschrittliche Systeme zu bedienen und zu verbessern.
Wichtigste Erkenntnisse des Berichts
- Nach Werkstofftyp hielten Aluminiumlegierungen im Jahr 2025 einen Marktanteil von 46,78 % am Markt für Rührreibschweißen, während Kupfer und Kupferlegierungen bis 2031 voraussichtlich mit einer CAGR von 7,13 % wachsen werden.
- Nach Schweißverfahren hielt das lineare Rührreibschweißen im Jahr 2025 einen Marktanteil von 53,64 % am Markt für Rührreibschweißen, während das Refill-Rührreibpunktschweißen bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen wird.
- Nach Gerätetyp entfielen auf stationäre FSW-Anlagen im Jahr 2025 40,53 % des Marktanteils am Markt für Rührreibschweißen, während Roboter-FSW-Anlagen bis 2031 voraussichtlich mit einer CAGR von 7,97 % wachsen werden.
- Nach Endverbraucherbranche entfielen auf Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 32,67 % des Marktanteils am Markt für Rührreibschweißen, während Automobil und Elektrofahrzeuge bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 36,12 % am Markt für Rührreibschweißen, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,46 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau von Elektrofahrzeugen und Batteriegehäusen | +1.8% | Global, mit höchster Konzentration in Nordamerika, Europa und APAC-Fertigungszentren für Elektrofahrzeuge | Mittelfristig (2–4 Jahre) |
| Wachstum in der automatisierten Luft- und Raumfahrt- sowie Startfahrzeugfertigung | +1.5% | Primär Nordamerika und Europa; aufkommende Aktivitäten in APAC (China, Indien) | Langfristig (≥ 4 Jahre) |
| Ausweitung von Roboter- und kraftgeregelten FSW-Systemen | +1.3% | Global; APAC als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach verzerrungsarmen, energieeffizienten Festkörperfügeverfahren | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Adaptive FSW-Qualitätskontrolle mittels maschinellen Lernens | +0.8% | Nordamerika und Europa, mit früher Einführung in der APAC-Luft- und Raumfahrt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau von Elektrofahrzeugen und Batteriegehäusen
Die zunehmende Verwendung von Aluminium-Batteriegehäusen verändert die Nachfragebasis für den Markt für Rührreibschweißen. KUKA SE & Co. KGaA erhielt im Jahr 2025 einen Folgeauftrag für 12 zusätzliche FSW-Zellen nach einem Erstauftrag für 23 Zellen von einem großen US-amerikanischen Elektrofahrzeughersteller. Die Systeme sollten Batterieträger schweißen und Kühlplatten auf Produktionslinien verbinden, die Verbrennungs-, Hybrid- und Elektrofahrzeuge bedienen, und zeigen, wie eine einzelne Installation eine gemischte Plattformfertigung unterstützen kann, anstatt nur eine dedizierte Elektrofahrzeuglinie. Diese Flexibilität kann relevant sein, wenn Hersteller wechselnde Fahrzeugvolumina über mehrere Antriebsarten hinweg verwalten. KUKA SE & Co. KGaA erklärte, dass Roboter-FSW-Zellen bis zu 80 % weniger Energie verbrauchen können als vergleichbare Metall-Inertgas- oder Laserschweißkonfigurationen. Dieses Betriebskostenargument ist für Beschaffungsteams relevant, die auf Scope-2-Emissionsziele hinarbeiten. Das Pacific Northwest National Laboratory veröffentlichte im September 2025 Arbeiten zu einem selbstspannenden Ansatz, der FSW auf Montagelinienanwendungen ausweiten könnte, die derzeit durch Punktschweißen und Klebstoffe bedient werden[1]Pacific Northwest National Laboratory, "Durchbruch könnte Rührreibschweißen auf Montagelinien bringen," Pacific Northwest National Laboratory, pnnl.gov. Der Ansatz ist bedeutsam, weil starre Spanninfrastruktur die Verwendung auf Produktionslinien einschränken kann. Wenn die Technik die Laborhärtung und die Validierung durch Industriepartner durchläuft, könnte sie eine praktische Hürde für die Anwendung von FSW in Hochvolumen-Montageumgebungen senken.
Wachstum in der automatisierten Luft- und Raumfahrt- sowie Startfahrzeugfertigung
Die Luft- und Raumfahrtbeschaffung hat sich im Markt für Rührreibschweißen von enger Qualifizierungsarbeit hin zur Nutzung über mehrere Startprogramme hinweg entwickelt. Bond Technologies, LLC begann im Juni 2026 mit dem Bau seines Agilis-GG7-Portalsystems für das Mehrzweck-Schweißwerkzeug der Nationalen Luft- und Raumfahrtbehörde am Marshall Space Flight Center. Das System hat einen Arbeitsbereich von 5 m × 5,9 m × 4,9 m und ist für Raketenkörper und Treibstofftanks vorgesehen. PAR Systems erklärte im Januar 2026, dass seine i-STIR-Technologie Kernstufenstrukturen für Flüssigwasserstoff- und Flüssigsauerstoff-Treibstofftanks für die Artemis-II-Mission unterstützt. Die Wuzhong Group lieferte im März 2025 ein FSW-System für 5-Meter-Tankböden für die chinesische Zivilluftfahrt und berichtete von Verbindungsfestigkeiten, die mehr als 30 % höher sind als beim Schmelzschweißen an großdurchmessrigen Aluminiumlegierungs-Raketentreibstofftanks. Separate Beschaffungsprogramme in den Vereinigten Staaten und China erweitern die Anlagenmöglichkeit für Anbieter, da die Nachfrageströme durch unterschiedliche zivile und staatliche Startökosysteme gestützt werden. Dies verringert die Abhängigkeit von einem einzigen nationalen Programm und schafft eine breitere Basis für Portalsysteme, Prozessentwicklung und qualifiziertes Werkzeug. Die Möglichkeit konzentriert sich auf Anwendungen, die große Arbeitsbereiche, hohe Axialkraft und wiederholbare Schweißqualität erfordern. Diese Anforderungen machen die Luft- und Raumfahrtnachfrage besonders relevant für Anbieter stationärer Systeme, auch wenn Roboterlösungen eine größere Rolle bei komplexen oder flexiblen Produktionsarbeiten übernehmen. Die Notwendigkeit, kryogene Treibstofftanks zu fügen, legt auch Wert auf hermetische Nähte und nachgewiesene Leistung bei niedrigen Temperaturen. Das Refill-Rührreibpunktschweißen wurde für kryogene Aluminiumanwendungen validiert und gibt dem Luft- und Raumfahrtsektor eine weitere Prozessoption jenseits linearer Nähte.
Ausweitung von Roboter- und kraftgeregelten FSW-Systemen
Roboter- und kraftgeregelte Systeme erweitern die Anwendungen, die der Markt für Rührreibschweißen bedient. Eine Studie aus dem Jahr 2025 in Metals beschrieb eine hybride Kraft- und Positionsregelungsstrategie für eine achtachsige Roboterplattform. Die Arbeit verwendete mehrdimensionale Kraftsensoren und Laserverschiebungssensoren, um Schweißtiefe und Druckabweichungen innerhalb von 5 % zu halten. Sie zeigte auch das Schweißen gekrümmter Luft- und Raumfahrtpaneele ohne Rissbildung. TWI LTD schloss im Jahr 2026 eine zweidimensionale Eckschweißung mit einem sechsachsigen KUKA KR500-Roboter im Rahmen des vom Aerospace Technology Institute geförderten MASTER-Projekts ab. Das Ergebnis ermöglicht das Schweißen innerer Merkmale an Flüssigwasserstoff-Lagertanks, die zuvor mit FSW schwer zugänglich waren.
Nachfrage nach verzerrungsarmen, energieeffizienten Festkörperfügeverfahren
Das Energie- und Qualitätsargument für Festkörperfügeverfahren gewinnt im gesamten Markt für Rührreibschweißen an Bedeutung. Eine Übersichtsarbeit aus dem Jahr 2025 im Journal of Materials Research and Technology berichtete, dass FSW-basierte Technologien Ressourcenschonung und Recyclingfähigkeit unterstützen können. Die Übersicht identifizierte auch die Vermeidung von Erstarrungsrissen, Porosität und Eigenspannungen, die bei schmelzgeschweißten Strukturen Nacharbeiten erfordern können. Die Ebenheit von Batteriewannen beeinflusst die Packungsdichtheit, sodass geringere Verzerrung Nacharbeiten aus der Produktion entfernen kann. ISO 25239 bietet einen anerkannten Rahmen für die FSW-Verfahrensqualifizierung und kann den Qualifizierungsaufwand für neue Anwender reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für stationäre und Roboter-FSW-Systeme | -1.2% | Global; stärker ausgeprägt in Südamerika und dem Nahen Osten und Afrika sowie bei KMU weltweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter FSW-Ingenieure und Programmierer | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei Werkzeugwerkstoffen für Hochtemperatur- und Eisenlegierungsschweißen | -0.7% | Global; am stärksten spürbar in Nordamerika und Europa für Verteidigungs- und Energieprogramme | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für stationäre und Roboter-FSW-Systeme
Hohe Investitionskosten können die Einführung im Markt für Rührreibschweißen einschränken, insbesondere bei kleinen und mittleren Fertigungsbetrieben. Die Analyse ergab, dass 40 % der kleineren Fertigungsbetriebe die Vorabkosten als ihr wichtigstes Einführungshemmnis identifizieren. Eine Übersichtsarbeit aus dem Jahr 2025 in Metals stellte fest, dass Echtzeitsensorik, intelligente Analytik und automatisierte FSW-Steuerung für kleine und mittlere Unternehmen schwierig zu implementieren sein können. Individuelle Spannvorrichtungen und die Entwicklung von Prozessparametern können die anfänglichen Projektkosten um 10 % bis 20 % erhöhen. Verzögerungen beim Produktionshochlauf von bis zu 6 Monaten können die frühen Erwartungen an die Kapitalrendite weiter schwächen.
Begrenzte Verfügbarkeit qualifizierter FSW-Ingenieure und Programmierer
Die Qualifikationseinschränkung spiegelt eine Lücke zwischen konventioneller FSW-Ingenieuerfahrung und den digitalen Fähigkeiten wider, die jetzt für Robotersysteme im Markt für Rührreibschweißen erforderlich sind. Bediener benötigen Kompetenz in Sensorarchitektur, Datenvorbereitung, Modellvalidierung und Systemintegration. Eine Übersichtsarbeit aus dem Jahr 2025 in Engineering Research Express identifizierte Datenmangel, rechnerische Komplexität und begrenzte standardisierte Rahmenwerke als Herausforderungen für die KI-gestützte Qualitätssicherung in FSW. Diese Einschränkungen bedeuten, dass Unternehmen keine Systeme des maschinellen Lernens einsetzen können, ohne Mitarbeiter zu haben, die die zugrunde liegende Daten- und Prozessgestaltung unterstützen können, einschließlich der Auswahl nützlicher Sensoreingaben und der Validierung von Ergebnissen anhand von Schweißqualitätsanforderungen. Der Bedarf kombiniert metallurgisches Wissen mit Software- und Systemkenntnissen, was die Einführungszeiträume für kleinere Organisationen verlängern kann. Eine im Jahr 2025 veröffentlichte Springer-Nature-Übersicht stellte fest, dass die Genauigkeit der Werkzeugausfallvorhersage von 87 % auf 98,1 % stieg, wenn Modelle kausale Variablen anstelle von Rohdaten verwendeten. Diese Lücke begünstigt Hersteller, die Schweißkompetenz mit digitaler Ingenieurfähigkeit kombinieren können. Sie unterstreicht auch die Bedeutung der Personalplanung, da Sensoren, Kraftregelung und auf maschinellem Lernen basierende Prüfung immer häufiger werden. Anlagenkäufe allein können die Einschränkung nicht beheben, wenn Organisationen nicht über das Personal verfügen, um Prozessdaten zu interpretieren und in validierte Änderungen auf dem Produktionsboden zu übersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Werkstofftyp:
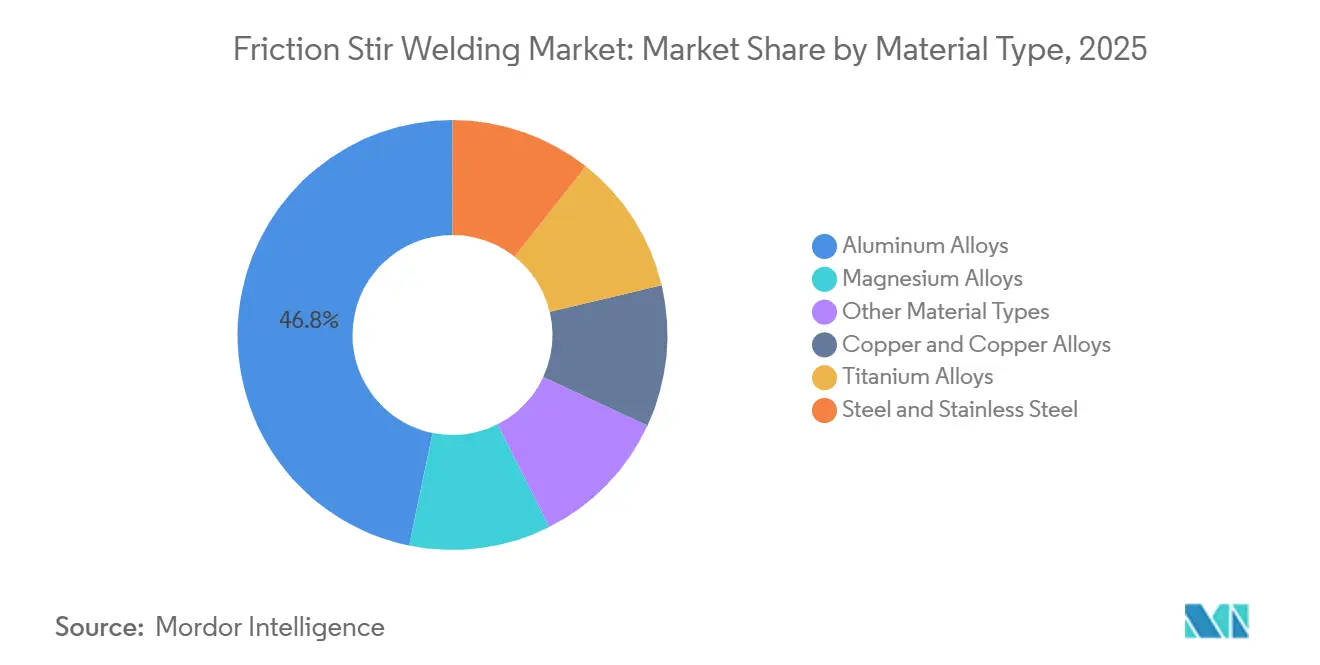
Dominanz der Aluminiumlegierungen vertieft sich, während Kupfer und Kupferlegierungen beschleunigenAluminiumlegierungen hielten im Jahr 2025 46,78 % des Marktes für Rührreibschweißen nach Werkstofftyp. Diese Position spiegelt ihre umfangreiche Verwendung in Batteriegehäusen für Elektrofahrzeuge, Luft- und Raumfahrt-Treibstofftankpaneelen und Schienenfahrzeugkörpern wider, wo geringe Verzerrung und zuverlässige Abdichtung wichtig sind. Aluminium hat auch eine etablierte Erfolgsbilanz in diesen Strukturen, was es Herstellern ermöglicht, FSW-Programme auf der Grundlage vertrauter Werkstoffe und qualifizierter Fertigungsverfahren aufzubauen. Plattformentscheidungen aus den Jahren 2024 und 2025 können aluminiumintensive Designs über Modellzyklen hinaus bis nach 2030 beibehalten. Kupfer und Kupferlegierungen werden bis 2031 voraussichtlich mit einer CAGR von 7,13 % wachsen. Die Nachfrage kommt vom Festkörperfügen von Kupferstromschienen, Ladesystemsteckverbindern und Motorgehäusen. Schmelzschweißen kann in diesen Anwendungen Porosität und Leitfähigkeitsverluste einführen, was Festkörperfügen dort nützlich macht, wo elektrische Leistung und stabile Kontaktqualität wesentlich sind. Die daraus resultierende Möglichkeit umfasst Stromschienen, Steckverbinder und motorbezogene Komponenten, die sowohl strukturelle Integrität als auch zuverlässiges elektrisches Verhalten erfordern.
KUKA SE & Co. KGaA präsentierte das FSW von Aluminium-Kupfer-Stromschienen im Jahr 2025 als Standardanwendung in seinem Roboterzellenportfolio. Dies bestätigt die kommerzielle Bereitschaft für gemischtmaterielle elektrische Verbindungen. Titanlegierungen dienen hochwertigen Luft- und Raumfahrt- sowie Verteidigungsarbeiten, einschließlich Startfahrzeugstrukturen und Flugzeugzellenanschlüssen, wo der Wert des Bauteils einen spezialisierteren Prozess rechtfertigen kann. Ihre Verwendung beseitigt jedoch nicht die praktische Anforderung an robustes Werkzeug und sorgfältige Kontrolle der Prozessbedingungen. Magnesiumlegierungen sind auch für leichte Strukturkomponenten für Automobil- und Unterhaltungselektronikanwendungen relevant, obwohl begrenzte kommerzielle FSW-Infrastruktur derzeit eine breitere Nutzung einschränkt. Stahl und Edelstahl bleiben Spezialwerkstoffe in FSW, da Werkzeugverschleiß und Werkzeugkosten die kommerzielle Nutzung auf Anwendungen wie nukleare Einkapselung, Plattierrohrschweißen und ausgewählte Verteidigungsverbindungen beschränken. Ihr Durchsatz wird durch Anforderungen an polykristallines kubisches Bornitrid und Wolfram-Rhenium-Werkzeuge eingeschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Schweißverfahren:
Lineares Rührreibschweißen führt die Nachfrage an, während Refill-Rührreibpunktschweißen beschleunigtDas lineare Rührreibschweißen entfiel im Jahr 2025 auf 53,64 % des Marktes für Rührreibschweißen nach Schweißverfahren. Das Verfahren wird für lange Nähte in Batteriewannen für Elektrofahrzeuge und Luft- und Raumfahrtpaneelen verwendet. Seine kontrollierte Verzerrung und hermetische Abdichtung unterstützen die Hochvolumenfertigung, insbesondere dort, wo lange Nähte konsistent über große Batterie- oder Luft- und Raumfahrtstrukturen wiederholt werden müssen. Diese Eigenschaften erklären, warum lineares FSW die Standardoption für kontinuierliche Nahtarbeit bleibt, auch wenn Punkt- und Refill-Varianten Aufmerksamkeit gewinnen. Es ist besonders geeignet für Komponenten mit langen, konsistenten Fügepfaden und etablierten Spannvorrichtungen. Seine Rolle in Batteriewannen und Luft- und Raumfahrtpaneelen bedeutet, dass es eng mit den Fertigungsvolumina von Elektrofahrzeugen und Raumfahrthardware verbunden bleibt. Das Refill-Rührreibpunktschweißen wird bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen. Die Europäische Weltraumorganisation validierte das Verfahren für kryogene Aluminiumanwendungen. Die Arbeit bestätigte eine zuverlässige Verbindungsbildung bei kryogenen Temperaturen für zukünftige Startfahrzeugkomponenten[2]Europäische Weltraumorganisation, "Schweißen der Zukunft, Ein neuer Ansatz zum Bau kryogener Treibstofftanks," Europäische Weltraumorganisation, esa.int.
Das Rührreibpunktschweißen dient Überlappverbindungen im aluminiumintensiven Automobilkarosseriebau. Es konkurriert mit dem Widerstandspunktschweißen in gemischtmaterialigen Fahrzeugarchitekturen. Das Bobbin-Tool-Rührreibschweißen wird für hohle Aluminiumstrangpressprofile in Schienenfahrzeugen verwendet. Sein gegendruckfreies Design kann die Spannvorrichtung für geschlossene Profile vereinfachen, was wichtig ist, wenn der Zugang zu beiden Seiten des Werkstücks begrenzt ist. Diese Fähigkeit gibt Schienenfahrzeugherstellern einen praktischen Weg zum Fügen hohler Aluminiumkomponenten ohne die Layoutbeschränkungen einiger konventioneller Systeme. Eine Springer-Nature-Veröffentlichung aus dem Jahr 2025 beschrieb die Steppwelder-FSW-Pistole, die einen geschlossenen Kraftfluss-C-Rahmen verwendet, der mit Standard-Industrierobotern kompatibel ist. Dieses Design könnte Steppschweißanwendungen in flexiblen Roboterzellen unterstützen. Die Entwicklung deutet auf einen Weg für FSW hin, um Automobilkarosserie-in-Weiß-Arbeiten anzugehen, wo Roboter und Punktschweißkonzepte bereits vertraut sind. Es verdrängt etablierte Prozesse nicht sofort, erweitert aber den Bereich der Konfigurationen, die für das Festkörperfügen in Betracht gezogen werden können.
Nach Gerätetyp:
Stationäre FSW-Anlagen sichern den Umsatz, während Roboter-FSW-Anlagen am schnellsten wachsenStationäre FSW-Anlagen hielten im Jahr 2025 40,53 % des Marktes für Rührreibschweißen nach Gerätetyp. Große Luft- und Raumfahrttanks, Batteriewannenlinien und Schienenfahrzeugpaneele erfordern die Steifigkeit und Axialkraftkapazität von Portal- und Brückensystemen. Bond Technologies, LLCs Agilis GG7 veranschaulicht diesen Maßstab mit einer X-Achse von 5 m, einer Y-Achse von 5,9 m und einem Z-Achsen-Verfahrweg von 4,9 m. Roboter-FSW-Anlagen werden bis 2031 voraussichtlich mit einer CAGR von 7,97 % wachsen. Ihr Wachstum spiegelt die verbesserte Kraftregelungsfähigkeit für komplexe Schweißpfade wider, einschließlich gekrümmter Oberflächen und innerer Merkmale, die mit früheren Roboterinstallationen weniger zugänglich waren. Roboterzellen können auch flexible Produktionslayouts unterstützen, wenn Hersteller über mehrere Komponententypen oder Plattformkonfigurationen hinweg arbeiten. KUKA SE & Co. KGaA brachte im Frühjahr 2025 den KR FORTEC ultra MT mit einer auf 3.400 mm erweiterten Reichweite und bis zu 20 % mehr Prozesskraft auf den Markt.
KUKA SE & Co. KGaA erklärte, dass die Laser-Tracker-Kalibrierung eine Pfadgenauigkeit unter 0,5 mm unterstützen kann. Diese Fähigkeit unterstützt konsistentere Arbeit an komplexen Komponenten. Mobile und tragbare FSW-Anlagen dienen der Feldreparatur und dem Kurzserien-Schiffbau, wo die Logistik stationärer Systeme weniger geeignet ist. Tragbare und adaptive Systeme sind für Werftanwendungen relevant, wo große stationäre Maschinen schwer zu positionieren sein können für Reparaturarbeiten oder Kurzserienproduktion. Dies schafft einen Weg für Anbieter, Feldeinsätze anzugehen, ohne sich ausschließlich auf hochdurchsatzfähige Fabrikinstallationen zu verlassen. Tragbare Anlagen können dort relevant sein, wo das Werkstück groß, fest positioniert oder in begrenzten Stückzahlen produziert wird. Die Möglichkeit bleibt spezialisierter als große automatisierte Linien, kann aber die Kundenbasis für Systemanbieter und Anwendungsingenieure erweitern. Sie ist besonders relevant im Schiffbau und bei Strukturreparaturen, wo das Bewegen eines großen Teils zu einer stationären Maschine unpraktisch sein kann. Dieser Anwendungsfall stellt eine Weißraum-Möglichkeit neben adaptiver Steuerung und kommerziellem FSW für Eisenlegierungen dar. Solche Anlagen könnten FSW für lokalisierte Strukturarbeiten zugänglicher machen, während stationäre Plattformen weiterhin Anwendungen unterstützen, bei denen Wiederholbarkeit und hohe Kraft wesentlich sind, und Robotersysteme die adressierbare Arbeit erweitern.
Nach Endverbraucherbranche:
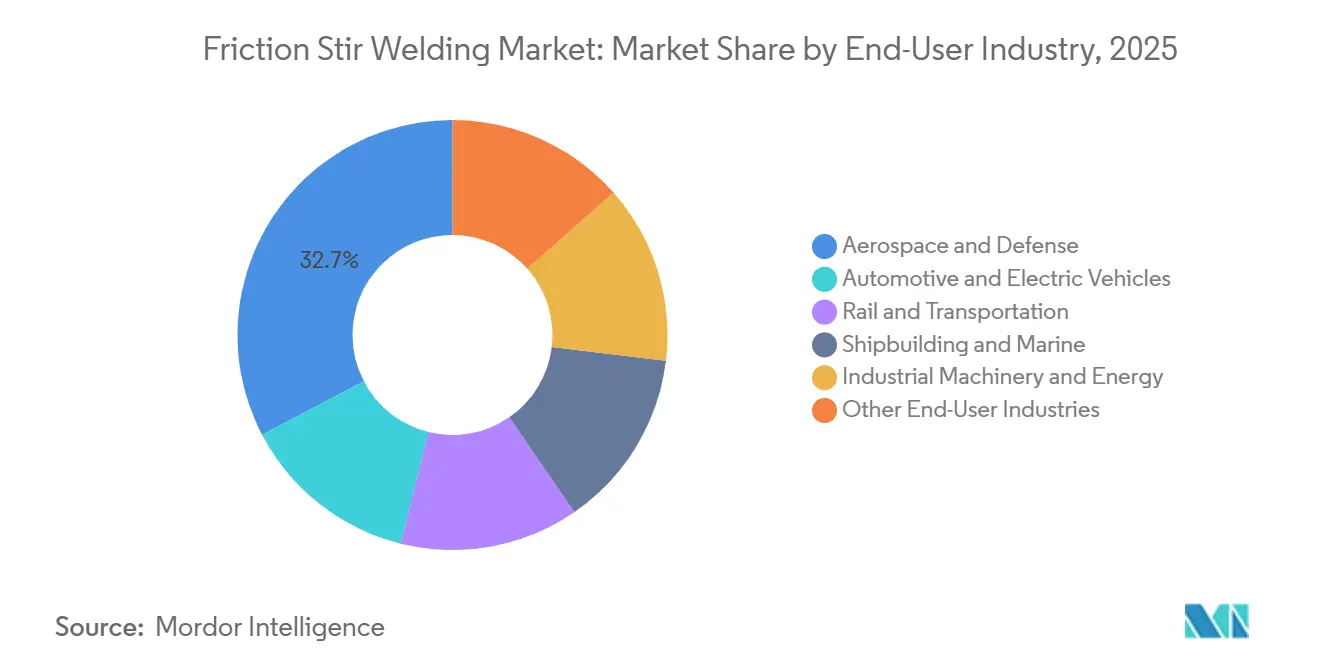
Luft- und Raumfahrt sowie Verteidigung sichern den Umsatz, während Automobil und Elektrofahrzeuge expandierenLuft- und Raumfahrt sowie Verteidigung behielten im Jahr 2025 32,67 % des Marktes für Rührreibschweißen nach Endverbraucherbranche. Ihre Position spiegelt langjährige qualifizierte Installationen in Startfahrzeugen, kommerziellen Raumfahrtprogrammen und Verteidigungsflugzeugzellen wider, wo FSW für Strukturen verwendet wurde, die hohe Verbindungsqualität und begrenzte Verzerrung erfordern. Die Qualifizierungshistorie gibt dieser Endverbrauchergruppe auch eine Grundlage für den weiteren Anlagenersatz, die Modernisierung und die programmspezifische Erweiterung. Automobil und Elektrofahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen. KUKA SE & Co. KGaAs Folgeauftrag für 12 Zellen im Jahr 2025 zeigt die mehrjährigen Anlagenverpflichtungen, die mit der Batterieträger- und Kühlplattenproduktion verbunden sind. Schiene und Transport nutzen FSW für Hochgeschwindigkeitszugkörper und Stadtbahnfahrzeugpaneele. Diese Anwendungen erfordern verzerrungsarmes Fügen von Aluminiumstrangpressprofilen, und sie nutzen viele der gleichen Prozessstärken, die für Batteriegehäuse und Luft- und Raumfahrtpaneele relevant sind. Die Schienennachfrage fügt daher eine weitere etablierte Transportanwendung für Anlagenlieferanten und Prozessspezialisten hinzu.
Schiffbau und Marine ist ein sich entwickelnder Anwendungsbereich für adaptive FSW-Prozesse. Industriemaschinen und Energie nutzen das Verfahren in Wärmetauschern, Kühlsystemen und Energieumwandlungsanlagen. Hermetische Aluminium-Kupfer-Nähte können Nutzungsdauervorteile gegenüber gelöteten und klebstoffgebundenen Alternativen bieten. Diese Anwendungen erweitern die Rührreibschweißbranche über die Fahrzeug- und Luft- und Raumfahrtsektoren hinaus. Sie verknüpfen die Nachfrage auch mit Wärmemanagement- und Energieumwandlungsanlagen, wo zuverlässige Aluminium-Kupfer-Verbindungen die Produktleistung beeinflussen können. Die Vielfalt der Endanwendungen kann Anbietern helfen, das Engagement über Transport, Energie, Industrieanlagen und Raumfahrtprogramme hinweg auszubalancieren. Sie legt auch größeren Wert auf Anwendungstechnik, da Wärmeausrüstung, Schienenfahrzeugkörper, Schiffsstrukturen, Batteriewannen und Treibstofftanks nicht dieselben Werkstoffe, Verbindungsdesigns oder Produktionsbedingungen verwenden. Anbieter, die Prozessentwicklung und -validierung neben Anlagen bereitstellen können, haben eine breitere Grundlage für die Bedienung dieser unterschiedlichen Anforderungen. Sie erhöhen auch den Wert der Prozesskontrolle und des anwendungsspezifischen Werkzeugs.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Reibrührschweißen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 36,12 % am Markt für Reibrührschweißen. Die Region wird durch die Beschaffung im US-amerikanischen Luft- und Raumfahrtsektor sowie durch die Expansion robotergestützter Reibrührschweißzellen in der Fahrzeugfertigung gestützt. Bond Technologies, LLC begann im Juni 2026 mit dem Bau des Agilis-GG7-Systems für die National Aeronautics and Space Administration. Das Projekt signalisiert ein anhaltendes Kapitalengagement in der Fertigung von Trägerraketen. PAR Systems bestätigte zudem, dass seine i-STIR-Technologie strukturelle Hardware für die Artemis-II-Mission unterstützt. Diese Programme schaffen Tiefe in der regionalen Luft- und Raumfahrt-Lieferkette, indem sie Anlagenbauer, Prozessspezialisten und Hersteller von Missionshardware miteinander verbinden. Der Markt für Reibrührschweißen in der Region profitiert auch von der Produktion von Elektrofahrzeugen, bei der Batterieträger und Kühlplatten eine wiederholbare Aluminiumfügung erfordern. Die Kombination aus Raumfahrt- und Automobilnachfrage unterstützt sowohl große, stationäre Anlagen als auch kraftgeregelte Roboterzellen im Markt für Reibrührschweißen. Sie schafft zudem einen regionalen Bedarf an qualifizierten Schweißverfahren, Überwachungsmethoden und erfahrenen Ingenieuren, die die Produktion von der frühen Anlageninstallation bis zum laufenden Betrieb begleiten können. Diese Kompetenz unterstützt den weiteren Einsatz des Reibrührschweißens in anspruchsvollen Programmen, bei denen Prozesskonsistenz unerlässlich ist. Sie unterstreicht auch den kommerziellen Wert von Schulungen, technischem Service und langfristiger Lieferantenunterstützung nach der Anlagenlieferung. Sie unterstützt zudem die Nachfrage nach Großformatanlagen, die Raketenkörper und Treibstofftanks verarbeiten können, anstatt nur kleine, gefertigte Komponenten.
Markt für Reibrührschweißen in Europa
Europa ist ein bedeutendes Nachfragezentrum für strukturierte Luft- und Raumfahrtkomponenten sowie die Ariane-6-Lieferkette. Deutschland, Frankreich und die nordischen Länder unterstützen diese Aktivitäten durch eine etablierte Luft- und Raumfahrtfertigung. Die Europäische Weltraumorganisation und MT Aerospace implementierten im Januar 2026 eine auf maschinellem Lernen basierende Reibrührschweißprüfung für die Produktion von Ariane-6-Treibstofftanks. Das Programm reduzierte die Prüfzeit im Vergleich zu manuellen Methoden um 95 %. TWI LTD schloss 2026 zudem einen robotergestützten Eckschweißmeilenstein für einen Demonstrator eines Flüssigwasserstoff-Lagertanks ab. Luft- und Raumfahrtzertifizierungsanforderungen, einschließlich ISO 25239 und Qualifizierungsprogrammen der Originalgerätehersteller, begünstigen etablierte Lieferanten mit nachgewiesener Prozesskompetenz. Sie können auch den Markteintritt für neue Anbieter erschweren, da Anlagen, Werkzeuge, Parameter und Qualitätskontrollen formale Kundenanforderungen erfüllen müssen. Dies kann etablierte zertifizierte Lieferanten stärken, schafft aber auch Chancen für Technologieanbieter, die Herstellern dabei helfen, neue Roboterzellen, Überwachungssysteme oder spezialisierte Schweißverfahren zu qualifizieren.
Markt für Reibrührschweißen in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird im Markt für Reibrührschweißen bis 2031 voraussichtlich mit einem CAGR von 7,46 % wachsen. Die zivile Luft- und Raumfahrt, der Verteidigungsschiffbau und die Produktion von Elektrofahrzeugen sind wichtige Quellen der regionalen Nachfrage und verschaffen Asien-Pazifik ein vielfältiges Anwendungsspektrum, anstatt von einem einzigen Fertigungssektor abhängig zu sein. Diese Kombination verbindet die Anlagennachfrage mit Trägersystemen, Marinestrukturen, Batteriekomponenten und der damit verbundenen Lieferkettenentwicklung. Die Systemlieferung der Wuzhong Group im Jahr 2025 stellte einen kommerziellen Einstiegspunkt für das chinesische zivile Luft- und Raumfahrt-Reibrührschweißen dar. Das Unternehmen meldete null Poren- oder Rissdefekte in Aluminiumlegierungs-Raketentreibstofftanks mit fünf Metern Durchmesser. Dieses Beispiel verdeutlicht die regionale Relevanz großdurchmessriger Aluminiumstrukturen in der zivilen Luft- und Raumfahrt. Südkoreas Schiffbaukompetenz sowie Indiens wachsende heimische Fertigung von Elektrofahrzeugen und Luft- und Raumfahrtprodukten deuten ebenfalls auf eine breitere regionale Basis für Reibrührschweißanlagen und Prozessentwicklung hin. ETA Technology Pvt. Ltd. trägt zu Indiens heimischer Reibrührschweißanlagenaktivität bei und unterstreicht die Bedeutung von Prozessstabilität, Werkzeugbau und Qualitätsvalidierung für Lieferanten, die druckführende Anwendungen bedienen. Der Ausbau der heimischen Elektrofahrzeug- und Luft- und Raumfahrtfertigung in Indien schafft Nachfrage nach Anlagen und Prozesskompetenz. Südamerika, der Nahe Osten und Afrika sind nach wie vor Frühphasenmärkte, wobei Brasiliens Luft- und Raumfahrtaktivitäten und Saudi-Arabiens Programme zur industriellen Diversifizierung als kurzfristige Adoptionskorridore identifiziert wurden.

Wettbewerbslandschaft
Der Markt für Rührreibschweißen ist mäßig konzentriert, wobei die fünf größten Akteure PAR Systems, YAMAZAKI MAZAK CORPORATION, FOOKE GmbH, Manufacturing Technology, Inc. und Grenzebach Group umfassen. Große Automatisierungsunternehmen, darunter KUKA SE & Co. KGaA, ESAB Corporation und YAMAZAKI MAZAK CORPORATION, bieten FSW innerhalb breiterer Fertigungsportfolios an. Spezialisierte Anbieter umfassen Bond Technologies, LLC, Stirtec, Stirweld, Manufacturing Technology, Inc., ETA Technology Pvt. Ltd. und Beijing FSW Technology Co., Ltd. Sie konkurrieren durch Anwendungstechnik, Prozesswissen und Anlagenkonfiguration, da die FSW-Leistung von der Übereinstimmung zwischen Maschine, Werkzeug, Werkstoff, Spannvorrichtung und Betriebsparametern abhängt. Spezialisierte Unternehmen können daher dort konkurrieren, wo Kunden maßgeschneiderte Anlagen oder Unterstützung für schwierige Verbindungen benötigen. TWI LTD hat eine besondere Rolle als ursprünglicher FSW-Patentinhaber und bietet Technologielizenzierung, Beratung, Qualifizierungsunterstützung und Forschungspartnerschaften an. Diese Rolle unterscheidet sich vom direkten Wettbewerb bei Anlagenpreisen, da Lizenzierung, Beratung und Qualifizierungsarbeit an Technologiewissen und Branchenstandards gebunden sind. Sie positioniert TWI LTD auch, um Anlagenlieferanten und Originalausrüstungshersteller zu unterstützen, die Forschungs- oder Prozessvalidierungsunterstützung benötigen.
Manufacturing Technology, Inc. und Stirtec GmbH schlossen im Jahr 2025 eine globale Partnerschaft, um die regionale Produktionskapazität zu erweitern. Ihr gemeinsam gebrandeter Ansatz umfasste Nord- und Südamerika, Indien, Australien und Neuseeland mit gemeinsamen Vertriebsaktivitäten. MTI wurde in der Vereinbarung Aluminium- und bimetallische Maschinenbauten sowie Vertragsschweißen zugewiesen. Bond Technologies, LLCs Bau des Agilis GG7 für die Nationale Luft- und Raumfahrtbehörde im Juni 2026 demonstriert Investitionen in großformatige Luft- und Raumfahrtkapazität. KUKA SE & Co. KGaAs Markteinführung des KR FORTEC ultra-MT im Jahr 2025 zeigt einen parallelen Fokus auf robotische Kraftfähigkeit. Diese Beispiele zeigen, dass Anbieter sowohl stationäre als auch robotische Angebote ausbauen.
Tragbare Anlagen, Feldreparatur, adaptive Prozesskontrolle und kommerzielles FSW für Eisenlegierungen bleiben Bereiche für die Produktentwicklung. Die Verfügbarkeit von Werkzeugwerkstoffen ist eine Einschränkung für Hochtemperatur- und Eisenlegierungsarbeiten. Der US Geological Survey erklärte in seinen Mineral Commodity Summaries 2025, dass die Vereinigten Staaten keine inländische Wolframminenproduktion hatten und auf Importe angewiesen waren. Diese Exposition kann das Interesse an polykristallinen kubischen Bornitrid-Varianten, Wolfram-Rhenium-Recycling und proprietären Werkzeugprogrammen steigern, insbesondere für Hochtemperaturwerkstoffe, bei denen Werkzeugverschleiß ein größeres kommerzielles Problem darstellt. Der Werkzeugverschleiß aus polykristallinem kubischem Bornitrid bei Stahl kann 20 bis 100 Mal schneller sein als bei Aluminium, während die Kosten für einzelne Werkzeuge zwischen 2.000 USD und 8.000 USD liegen können. Anbieter mit ausgeprägten Werkzeugfähigkeiten können diese Anforderung nutzen, um ihre Angebote zu differenzieren. Der Markt für Rührreibschweißen belohnt daher sowohl Prozessleistung als auch resiliente Werkzeugstrategien. Unternehmen müssen die Schweißqualitätsanforderungen ihrer Kunden erfüllen und gleichzeitig die Verfügbarkeit und die Kosten von Werkzeugwerkstoffen verwalten. Dieses Problem ist am bedeutendsten für Hochtemperatur- und Eisenlegierungsschweißen, wo polykristallines kubisches Bornitrid und wolframbasierte Werkzeuge kritische Inputs sind. Es ist auch der Grund, warum das Versorgungsrisiko bei Werkzeugwerkstoffen eine Einschränkung bleibt, selbst wenn die Nachfrage aus Elektrofahrzeugen und Luft- und Raumfahrtprogrammen stark ist. Dies macht Werkzeugentwicklung, Recyclingprogramme und werkstoffspezifisches Prozesswissen zu wichtigen Teilen der Wettbewerbsdifferenzierung, insbesondere bei Hochtemperaturanwendungen.
Marktführer im Bereich Rührreibschweißen
-
PAR Systems
-
YAMAZAKI MAZAK CORPORATION
-
FOOKE GmbH
-
Manufacturing Technology, Inc.
-
Grenzebach Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Reibrührschweißen
- Beijing FSW Technology Co., Ltd.
- Bond Technologies, LLC
- ESAB Corporation
- ETA Technology Pvt. Ltd.
- FOOKE GmbH
- Grenzebach Group
- Groupe TRA-C industrie
- KUKA SE & Co. KGaA
- Manufacturing Technology, Inc.
- NITTO SEIKI CO., LTD.
- PAR Systems
- Stirtec
- Stirweld
- TWI LTD
- YAMAZAKI MAZAK CORPORATION

Recent Industry Developments in Markt für Reibrührschweißen
- Juni 2026: Bond Technologies, LLC begann mit dem Bau des Agilis (GG7) Portal-Rührreibschweißsystems für das Mehrzweck-Schweißwerkzeug der NASA, das für die Herstellung von Startfahrzeugstrukturen der nächsten Generation konzipiert ist. Das Projekt stärkte den Einsatz großformatiger FSW-Systeme in der Luft- und Raumfahrtfertigung, insbesondere für Raketenkörper und Treibstofftanks.
- Mai 2026: Quantum Space kündigte eine neue Fertigungsanlage mit einer Fläche von 25.000 bis 40.000 Quadratfuß in Tulsa, Oklahoma an, die für CNC-Bearbeitung, Rührreibschweißen, Montage, Fertigung und Prüfung von Raumfahrzeugkomponenten ausgestattet ist. Die Anlage erweiterte die Luft- und Raumfahrtfertigungskapazität durch den Einsatz von FSW für große Antriebstanks und präzise Raumfahrzeugstrukturen.


Berichtsumfang des globalen Marktes für Rührreibschweißen
Rührreibschweißen ist ein Festkörperfügeverfahren, das Reibungswärme und mechanische Verformung nutzt, um Werkstoffe zu verbinden, ohne sie zu schmelzen. Es erzeugt starke, konsistente Verbindungen mit reduzierter Verzerrung und eignet sich zum Fügen von Werkstoffen, die mit konventionellen Schmelzschweißverfahren schwierig zu schweißen sein können.
Der Markt für Rührreibschweißen ist nach Werkstofftyp, Schweißverfahren, Gerätetyp, Endverbraucherbranche und Geografie segmentiert. Nach Werkstofftyp ist der Markt in Aluminiumlegierungen, Kupfer und Kupferlegierungen, Titanlegierungen, Magnesiumlegierungen, Stahl und Edelstahl sowie sonstige Werkstofftypen segmentiert. Nach Schweißverfahren ist der Markt in lineares Rührreibschweißen, Rührreibpunktschweißen, Refill-Rührreibpunktschweißen, Bobbin-Tool-Rührreibschweißen und sonstige Schweißverfahren segmentiert. Nach Gerätetyp ist der Markt in stationäre FSW-Anlagen, Roboter-FSW-Anlagen, mobile und tragbare FSW-Anlagen sowie sonstige Gerätetypen segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Automobil und Elektrofahrzeuge, Schiene und Transport, Schiffbau und Marine, Industriemaschinen und Energie sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Rührreibschweißen in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titanlegierungen |
| Magnesiumlegierungen |
| Stahl und Edelstahl |
| Sonstige Werkstofftypen |
| Lineares Rührreibschweißen |
| Rührreibpunktschweißen |
| Refill-Rührreibpunktschweißen |
| Bobbin-Tool-Rührreibschweißen |
| Sonstige Schweißverfahren |
| Stationäre FSW-Anlagen |
| Roboter-FSW-Anlagen |
| Mobile und tragbare FSW-Anlagen |
| Sonstige Gerätetypen |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Elektrofahrzeuge |
| Schiene und Transport |
| Schiffbau und Marine |
| Industriemaschinen und Energie |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Werkstofftyp | Aluminiumlegierungen | |
| Kupfer und Kupferlegierungen | ||
| Titanlegierungen | ||
| Magnesiumlegierungen | ||
| Stahl und Edelstahl | ||
| Sonstige Werkstofftypen | ||
| Nach Schweißverfahren | Lineares Rührreibschweißen | |
| Rührreibpunktschweißen | ||
| Refill-Rührreibpunktschweißen | ||
| Bobbin-Tool-Rührreibschweißen | ||
| Sonstige Schweißverfahren | ||
| Nach Gerätetyp | Stationäre FSW-Anlagen | |
| Roboter-FSW-Anlagen | ||
| Mobile und tragbare FSW-Anlagen | ||
| Sonstige Gerätetypen | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil und Elektrofahrzeuge | ||
| Schiene und Transport | ||
| Schiffbau und Marine | ||
| Industriemaschinen und Energie | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rührreibschweißen?
Der Markt für Rührreibschweißen hat im Jahr 2026 einen Wert von 315,60 Millionen USD und wird bis 2031 voraussichtlich 438,11 Millionen USD erreichen.
Was treibt die Nachfrage nach Rührreibschweißanlagen an?
Leichte Elektrofahrzeug-Batteriestrukturen und automatisierte Luft- und Raumfahrt- sowie Startfahrzeugfertigung sind zentrale Nachfragetreiber.
Welcher Werkstofftyp führte die Marktnachfrage im Jahr 2025 an?
Aluminiumlegierungen führten die Marktnachfrage mit einem Anteil von 46,78 % im Jahr 2025 an, gestützt durch Batteriegehäuse, Luft- und Raumfahrtpaneele und Schienenfahrzeugkörper.
Welcher Gerätetyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Roboter-FSW-Anlagen werden bis 2031 voraussichtlich mit einer CAGR von 7,97 % wachsen, da kraftgeregelte Zellen komplexe Schweißpfade unterstützen.
Seite zuletzt aktualisiert am:



